Оценка методов установления, начисления и взыскания процентов по кредитам в коммерческом банке
| Оптимальное условие | Вес |
| ПОКЗ>ПОДЗ+ПОЗ | 20 |
| ПОКЗ=ПОДЗ+ПОЗ | 15 |
| ПОКЗ<ПОДЗ+ПОЗ | 10 |
Таблица 2.6 – Нормативные веса группы "Рентабельность"
| Показатель | Вес |
| R>=20% | 30 |
| 15%<=R<20% | 20 |
| 10%<=R<15% | 15 |
| R<10% | 10 |
| Убыток | 0 |
Таблица 2.7 – Нормативные веса группы "Поступления на счета"
| Показатель | Вес |
| Стабильность поступлений СП>=18дней | 10 |
| Стабильность поступлений СП<18дней | 8 |
| Нет данных | 5 |
| Тенденция увеличения поступлений | 20 |
| Величина поступлений постоянно одинаковая по месяцам | 15 |
| Величина поступлений колеблется по месяцам | 10 |
| Тенденция уменьшения денежных поступлений | 8 |
| Тенденция уменьшения денежных поступлений в 1,3 раза | 5 |
Установление корректирующих коэффициентов производится в соответствии с таблицей 2.8.
Таблица 2.8 –Значения корректирующих коэффициентов
| Показатель | Значение коэффициента |
|
Ксф – «Срок функционирования предприятия» (СФ) СФ>=3 лет 1<=СФ<3 СФ<1 |
1,1 1,05 1,0 |
|
Кда – «Деловая активность» ДА>ИИ ДА=ИИ ДА<ИИ |
1,1 1,05 1,0 |
|
Кспп – «Рыночная позиция заемщика» Спрос велик Спрос удовлетворителен Спрос ограничен |
1,1 1,05 0,9 |
|
Коэффициент (Кгз) «Наличие государственных заказов и государственной поддержки» Наличие госзаказов Отсутствие госзаказов Нет данных |
1,1 0,95 0,95 |
|
Коэффициент (Кки) «Наличие просрочек в платежах по ранее действовавшим кредитам» Не имели место Имели место Нет данных |
1,1 0,95 0,95 |
Деловая активность определяется как отношение значения валюты баланса на конец периода и валюты баланса на начало периода. Индекс инфляции (ИИ) устанавливается Министерством Статистики и публикуется в прессе, а также предоставляется НБУ в виде телеграмм. По итогам расчета финансовых показателей определяется суммарный финансовый вес (СФВ). Окончательно, итоговый вес рассчитывается по формуле:

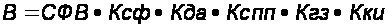 ,
(2.1)
где В – итоговый вес;
СФВ – суммарный финансовый вес;
Ксф - коэффициент срока функционирования предприятия;
Кда - коэффциент деловой активности;
Кспп- коэффициент спроса на производимую предприятием продукцию;
Кгз - коэффициент наличия государственных заказов и господдержки;
Кки - коэффициент кредитной истории.
В зависимости от значения итогового веса заемщика относят к одному из классов, классификация которых приведена в таблице 2.9.
Таблица 2.9 – Классификация заемщиков
| Суммарное значение весов по группам | Класс заемщика |
| До 28 | Д |
| От 28 до 56 | Г |
| От 56 до 84 | В |
| От 84 до 112 | Б |
| От 112 до 140 и более | А |
В результате расчета, оценки и анализа вышеприведенных показателей кредитный работник делает вывод о финансовом состоянии заемщика, которое позволяет или не позволяет, либо позволяет при определенных условиях иметь кредитные отношения.
Дальнейшим этапом анализа является характеристика и изучение кредитуемого проекта. Она производится с учетом следующих факторов.
Объект кредитования. Он должен соответствовать целям клиента, его производственным интересам. С осторожностью следует кредитовать проекты, преследующие иные цели.
Срок кредитования. Для торгово-посреднических сделок кредит предоставляется обычно до 3-х месяцев, производственные затраты кредитуются в течение 1 года, инвестиционные проекты - до 2 лет.
Размер кредита. Кредит не должен быть больше, чем необходимо для конкретной сделки. Не должен быть он и меньше, чтобы не возникла потребность в дополнительных средствах. Ссуда обычно предоставляется при наличии и собственных вложений клиента в кредитуемое мероприятие, поскольку это повышает заинтересованность клиента.
Наличие обеспечения. Имущество должно быть собственностью клиента, обладать высокой ликвидностью, покрывать кредит и проценты по нему плюс возможные издержки по реализации.
Окупаемость кредитуемого проекта. Проект должен принести прибыль, срок окупаемости его должен быть меньше срока погашения кредита.
Уровень процентных ставок в значительной степени зависит от суммы лимита. Лимит представляет собой сумму денежных средств, в пределах которой клиент может производить оплату платежных документов сверх остатка денежных средств на текущем счете. Лимит рассчитывается согласно утвержденной банковской методике на основании данных о движении денежных средств по текущему счету, баланса предприятия и отчета о финансовых результатах на последнюю отчетную дату, показателя ликвидности деятельности, кредитной истории и других показателей в соответствии с внутрибанковскими нормативами и нормативными актами Национального Банка Украины. Для расчета лимита по овердрафту необходимы данные о движении средств по расчетному счету за последние 2 месяца, а также баланс предприятия на последнюю отчетную дату, заверенный налоговой инспекцией. При расчете лимита по овердрафту используется следующая формула:
Кт = (К1 + К2 / 2) х 0,25, (2.2)
где К1 – суммарный кредитовый оборот по расчетному счету клиента за последний месяц;
К2 – суммарный кредитовый оборот по расчетному счету клиента за предпоследний месяц;
соответственно – (К1 + К2)/2 - средний арифметический суммарный кредитовый оборот по расчетному счету клиента за два последних месяца («возможное» поступление в следующем месяце);
Кт - возможное поступление на расчетный счет в течение одной недели в следующем месяце.
Так как овердрафт несет в себе риск, то необходимо определить возможные источники риска и ввести в формулу поправочные коэффициенты:
- риск снижения поступлений на расчетный счет (Ка);
- риск общего состояния фирмы (Кс).
После сравнения К1 и К2 можно сделать вывод об увеличении или снижении поступлений на расчетный счет:
При увеличении поступлений (когда К1 больше К2) Ка=1;
При уменьшении поступлений (когда К1 меньше К2) Ка=К1/К2.
Коэффициент Кс, дающий более полную информацию о состоянии заемщика, рассчитывается по формуле:
Кс = Удельный вес критериев заемщика / 100 (2.3)
Удельный вес критериев заемщика приведен в таблице 2.10.
Таблица 2.10 - Удельный вес критериев заемщика
| Классификация заемщика | Удельный вес |
| Заемщик службы «Персональный банкир» | 50 |
| Рядовой заемщик, обслуживающийся в банке больше 6 месяцев | 40 |
| Заемщик, имеющий валютные счета и другие счета в банке | 15 |
| Заемщик, не допускающий просрочек в платежах по своим обязательствам | 10 |
| Заемщик, допускающий просрочки не более 30 дней | 5 |
| Заемщик, имеющий ликвидность баланса более или равную 1 | 10 |
| Заемщик, имеющий соотношение собственных средств к заемным менее или равное 1 | 10 |
Удельный вес вышеперечисленных критериев заемщика и состояние его фирмы со временем могут измениться, а количество самих критериев корректироваться. Данный минимум выбран как наиболее оптимальный и реальный. По избранному весу заемщика возможна дальнейшая квалификация заемщиков по категорийности.
Ликвидность рассчитывается по балансу предприятия:
Кл = (А1 + А2) / Со, (2.4)
где Кл – коэффициент ликвидности;
А1 – наиболее ликвидные активы (касса + расчетный счет);
А2 – менее ликвидные активы (краткосрочные финансовые вложения и дебиторы);
Со – обязательства.
Данный коэффициент характеризует перспективы платежных возможностей при условии мобилизации его средств в расчете с дебиторами. Он показывает, что даже в случае быстрой ликвидности дебиторской задолженности и краткосрочных финансовых вложений, фирма в состоянии погасить лишь Кл процентных текущих долгов.
Соотношение заемных к собственным средствам рассчитывается по формуле:
К соот = (Кр + Р дрп) / И сс, (2.5)
где И сс – раздел 1 Пассива баланса;
Кр – Раздел 2 Пассива баланса;
Р дрп – раздел 3 Пассива баланса.
К соот дает представление об уровне долга предприятия.
Для расчета процентов за пользование кредитом «овердрафт» устанавливается дифференцированная процентная ставка.
Процентная ставка зависит от срока существования непогашенного остатка по кредиту и определяется таблицей 2.11.
Таблица 2.11 – Дифференцированные процентные ставки по кредиту «овердрафт»
| Срок погашения | Процентная ставка |
| в течение 1 - 3 дней | 26% - 32% |
| в течение 4 - 7 дней | 28% - 34% |
| В течение 8 –15 дней | 30% - 38% |
| в течение 16 – 30 дней | 34% - 45% |
Уменьшение или увеличение суммы кредита в период непрерывного пользования кредитом не влияют на изменение начала периода непрерывного пользования кредитом.
Начисление процентов по дифференцированной процентной ставке производится в следующей последовательности.
За первый день пользования кредитом расчет процентов производится по процентной ставке интервала "1-3 дня".
В случае непогашения кредита по истечении 3-х дней с даты начала периода непрерывного пользования кредитом, начиная с четвертого дня в силу вступает процентная ставка интервала "4-7 дней".
В случае непогашения кредита по истечении 7 дней с даты начала периода непрерывного пользования кредитом, начиная с восьмого дня в силу вступает процентная ставка интервала "8-15 дней".
В случае непогашения кредита по истечении 15 дней с даты начала периода непрерывного пользования кредитом, начиная с 16-го дня в силу вступает процентная ставка интервала "16-30 дней".
По истечении периода непрерывного пользования кредитом и непогашении кредита, начиная с 31-го дня устанавливается повышенная процентная ставка
В случае полного погашения (обнуления) остатка по ссудному счету, начиная со следующего дня Клиенту предоставляется кредит с уплатой процентов за этот день по процентной ставке интервала "1-3 дня", и с этого дня начинается отсчет следующего периода непрерывного пользования овердрафтом.
Для проведения анализа процентных ставок по овердрафтовому кредиту за 2005-2006гг. было выбрано 20 предприятий (таблица 2.12). Из них 10 предприятий входят в группу риска «Стандартный кредит», что соответствует прогнозу вероятности процентного платежа «В срок по договору», 10 предприятий входят в группу риска «Под контролем», что соответствует прогнозу «Возможна задержка в срок до 30 дней». Анализируя данные таблицы 2.12, можно проследить закономерность в установлении процентной ставки: чем больше сумма использованного кредита, чем больше установлена сумма лимита, тем ниже процентная ставка.
В группе риска «Под контролем» средний уровень процентной ставки составил 42,5%, что на 5,2% выше, чем по группе риска «Стандартные кредиты».
Удельный вес максимальной процентной ставки – 45% - в группе «Под контролем» составляет 50%, тогда как в группе «Стандартные кредиты» он равен 5%. Это говорит о том, что погашение процентов по группе «Под контролем» происходило в течение 16-30 дней, чем и обусловлена повышенная величина средней процентной ставки.
Таблица 2.12 - Показатели по овердрафтовому кредитованию за 2005-2006гг.
|
Номер Предприятия |
Группа риска | Сумма кредита, грн |
Процентная ставка, % |
| 1 | Стандартная | 7600,00 | 45 |
| 2 | Стандартная | 18000,00 | 37 |
| 3 | Стандартная | 50000,00 | 38 |
| 4 | Стандартная | 60000,00 | 40 |
| 5 | Стандартная | 80000,00 | 38 |
| 6 | Стандартная | 100000,00 | 40 |
| 7 | Стандартная | 150000,00 | 33 |
| 8 | Стандартная | 300000,00 | 35 |
| 9 | Стандартная | 350000,00 | 34 |
| 10 | Стандартная | 500000,00 | 33 |
| 11 | Под контролем | 9600,00 | 45 |
| 12 | Под контролем | 15000,00 | 45 |
| 13 | Под контролем | 20600,00 | 45 |
| 14 | Под контролем | 50000,00 | 38 |
| 15 | Под контролем | 60000,00 | 40 |
| 16 | Под контролем | 75700,00 | 38 |
| 17 | Под контролем | 100000,00 | 45 |
| 18 | Под контролем | 150000,00 | 44 |
| 19 | Под контролем | 170000,00 | 45 |
| 20 | Под контролем | 250000,00 | 40 |
Анализируя уровень процентной ставки, следует отметить, что в исследуемом периоде – 2005 –2006гг. – величина учетной ставки Национального Банка Украины колебалась незначительно, следовательно, изменение процентной ставки по овердрафтовым кредитам вызвано изменениями в политике ценообразования банка.
При формировании ценовой политики банк учитывает отраслевые риски и закладывает их в процентные ставки с целью компенсации возможных потерь. Однако, рост процентных ставок по выдаваемым кредитам может формировать отрицательное мнение о банке и отталкивать потенциальных клиентов от услуг кредитования. Однозначным и бесспорным является тот факт, что кредитные вложения 1-12 – месяцы по порядку 2005г, 13 – 15 –соответственно январь –март 2006г. являются главной составляющей, оказывающей непосредственное влияние на уровень доходов банка.
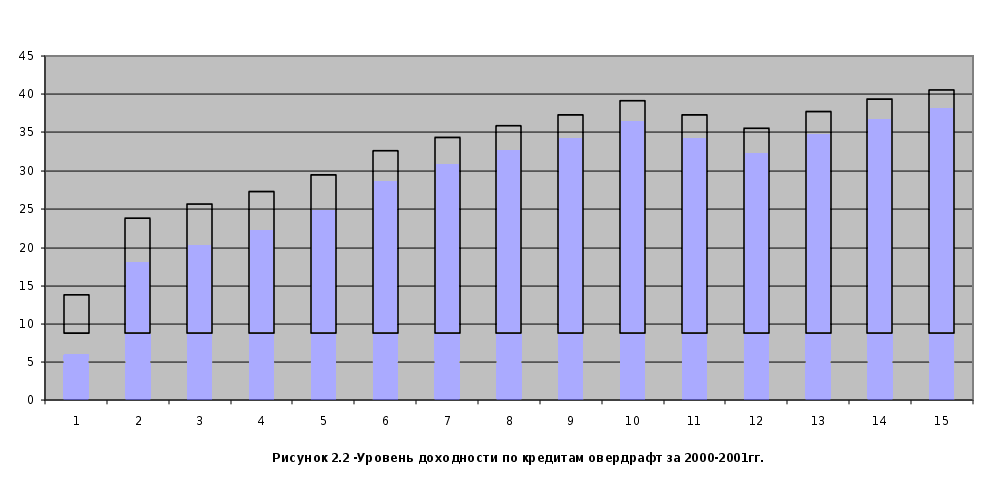 Рисунок
2.2 – Уровень
доходности
по кредитам
«овердрафт»
за 2005-2006гг.
 Рассмотрим
показатели
банковской
деятельности
за 2005 –2006гг., приведенные
в таблице 2.13.
Таблица 2.13 – Показатели банковской деятельности по овердрафтовому кредитованию
| Дата | |||||
| Показатели | 2005г. | 2006г. | |||
| 1 квартал | 2 квартал | 3 квартал | 4 квартал | 1 квартал | |
| Средний уровень процентной ставки, % | 34 | 36 | 38 | 43 | 36 |
| Количество кредитов, шт. | 13 | 25 | 36 | 30 | 47 |
| Доход банка по овердрафтовым кредитам, тыс.грн. | 5,98 | 13,00 | 19,44 | 14,70 | 28,50 |
| Доход банка по овердрафтовым кредитам в расчете на одного клиента, тыс.грн. | 0,46 | 0,52 | 0,54 | 0,49 | 0,61 |
В изменениях процентной ставки и доходности банка по овердрафтовым кредитам просматривается четкая тенденция. В течение 2005г. процентная ставка увеличивается и к концу года достигает самого высокого уровня – 43%, что на 9% выше уровня на начало года. Увеличивается количество заключенных договоров на обслуживание по овердрафтовому кредиту в течение первого – третьего кварталов, но в четвертом квартале количество заключенных договоров резко падает: снижение по сравнению с данными за второй квартал составило 16%. Несмотря на высокую процентную ставку в четвертом квартале снижается доход банка по овердрафтовым кредитам на 24,4%. При этом снижение доходности на одного клиента составило только 9,2%. Следовательно, можно сделать вывод, что в условиях роста затрат на переоборудование филиала и развитие сети банка, была принята стратегия в ценовой политике банка на повышение доходов за счет повышения процентной ставки предлагаемых кредитов. Но такую стратегию можно характеризовать как затратную, поскольку банк вынужден любой рост своих расходов перекрывать процентной ставкой. При этом кредитные риски, которые закладываются в ставку, распределяются абсолютно на всех заемщиков. Такой подход не стимулирует надежных клиентов к кредитованию, так как никто не желает нести лишние расходы.
2.3 Анализ порядка начисления и взыскания процентов по кредитному продукту «овердрафт»
Информационной базой для анализа начисления и взыскания процентов по кредиту являются данные синтетического учета (оборотные ведомости, бухгалтерские книги), аналитического учета (лицевые счета, журналы, картотеки), банковский баланс и другие формы статистической отчетности, банковские договора. Основным инструментом анализа является баланс банка, который состоит из активной и пассивной частей. Активы включают в себя все имущество, которым владеет банк, движимое и недвижимое, в том числе денежную наличность, ценные бумаги, оборудование и так далее. Кредиты, выданные банком, являются одной из основных статей актива. Пассивы состоят из всех обязательств банка: остатки на расчетных счетах, вклады физических лиц, депозиты юридических лиц и другие.
Анализ начисления и взыскания процентов по кредитным операциям будет включать в себя следующие виды анализа: функциональный, структурный, операционно-стоимостной.
Функциональный анализ позволит определить его роль овердрафтовых кредитов в обслуживании рыночных сегментов, дать оценку эффективности и целесообразности этого вида кредитования. Анализ будет осуществляться на основе данных о структуре и динамике кредитных вложений в разрезе отраслевых сегментов. Удельные веса сегментов будут характеризовать степень их важности для банка.
Структурный анализ будет осуществляться при анализе кредитного портфеля банка в целом и по группам риска в частности.
Операционно-стоимостной анализ дает представление о стоимости и рентабельности кредитного продукта.
На сегодняшний день КБ «Приватбанк» по программе овердрафтового кредитования обслуживает более чем 400 предприятий по всей Украине.
Овердрафтовое кредитование осуществляется банком в пределах лимита с периодом непрерывного пользования кредитом не более 30 дней.
Периодом непрерывного пользования кредитом является период времени, в течение которого непрерывно существовал непогашенный остаток на счете для предоставления овердрафта.
Началом периода непрерывного пользования кредитом считается первый день, начиная с которого непрерывно существовал непогашенный остаток на ссудном счете. Уменьшение или увеличение задолженности по кредиту в этот период не влияют на изменение даты начала периода непрерывного пользования кредитом. Датой окончания периода непрерывного пользования кредитом считается день, по окончании которого на ссудном счете зафиксировано нулевое сальдо.
При поступлении платежных документов клиента в банк в течение периода времени с 08 ч. 30 мин. до 17 ч. 00 мин. (в течение операционного дня) и отсутствии денежных средств на текущем счете клиента банк осуществляет их оплату в соответствии с условиями договора в пределах установленного лимита.
По результатам операций клиента по текущему счету по окончании операционного дня может быть сформировано как кредитовое сальдо (в случае превышения величины поступлений на текущий счет над величиной списаний с текущего счета), так и дебетовое сальдо (в случае превышения величины списаний с текущего счета над величиной поступлений на текущий счет).
При закрытии операционного дня дебетовое сальдо с текущего счета переносится платежными документами банка в дебет ссудного счета, на котором таким образом формируется дебетовое сальдо, фактически являющееся суммой используемого клиентом кредита.
В начале следующего операционного дня дебетовое сальдо с ссудного счета переносится платежными документами банка в дебет текущего счета клиента.
За счет денежных средств, поступивших на текущий счет клиента, в первую очередь производится погашение задолженности по начисленным процентам,а в случае достаточности средств - и по кредиту. Поступающие на текущий счет клиента денежные средства автоматически уменьшают дебетовое сальдо по текущему счету.
В случае отсутствия поступлений денежных средств на текущий счет клиента, погашение процентов производится за счет неиспользованного остатка лимита. После погашения задолженности по процентам, банк проводит оплату поступающих платежных документов клиента в пределах остатка лимита.
Проценты по овердрафтовому кредиту относятся к разряду наиболее высоких в банковской практике. Начисление процентов по овердрафту проводится через определенные промежутки времени. Периодичность расчетов зависит не только от интенсивности пользования кредитом, а и от экономической ситуации, складывающейся в определенный период времени (например, наличие инфляции вынуждает устанавливать более короткие периоды расчетов по платежам за кредит).
При проведении расчетов по овердрафту сальдируются все произведенные на текущем счете за прошедший период платежи и поступления и рассчитывается фактическая сумма использования овердрафтового кредита. Проценты за пользование кредитом исчисляются по следующей формуле:
Zn = [K(1) х t(1) + K(2) х t(2) +…+ K(n) х t(n)]: Р х 100, (2.6)
где Zn –сумма процентов за некоторый расчетный период n;
K –расчетная сумма кредита;
t - срок кредита;
P – дневная процентная ставка(рассчитывается как отношение годовой процентной ставки к 365 дням).
На практике при начислении процентов по овердрафтовому кредиту применяется ступенчатый метод, при котором процентные платежи выводятся не из отдельных сумм кредита, а из соответствующего сальдо на счете.
Погашение задолженности по кредиту и процентов проводятся
согласно действующего «Порядка начисления, учета, уплаты и взыскания процентов и отображения их на счетах бухгалтерского учета в учреждениях банка» и дополнений к нему. Погашение всех платежей производится в следующей последовательности:
-проценты за пользование кредитом;
-комиссионные платежи;
-кредит;
-неустойка (штрафы, пени)
В настоящее время КБ «Приватбанк» предоставляет услугу овердрафтового кредита по корпоративным пластиковым картам. Схема начисления процентов по этому кредиту приведена в приложении Б.
Согласно схеме, в последний операционный день месяца М1 начисляется плата Р1 на сумму ежедневных дебетовых остатков S1 текущего месяца по одинарной ставке, начиная со дня предоставления транзакции к оплате.
В последний операционный день месяца М2 начисляется плата Р2 на сумму ежедневных дебетовых остатков S3 текущего месяца по одинарной ставке, начиная со дня представления транзакции к оплате. Поскольку с 1-го по 25-е число месяца М2 задолженность О1 за месяц М1 не погашена (т.е. сумма задолженности О1 больше суммы взносов W2 на карту с 1-го по 25-е число месяца М2), на непогашенную часть задолженности S2 начисляется двойная ставка, начиная с 1-го числа месяца М2.
В последний операционный день месяца М3 начисляется плата Р3 на сумму ежедневных дебетовых остатков S5 текущего месяца по одинарной ставке, начиная со дня представления транзакции к оплате. Поскольку с 1-го по 25-е число месяца М3 задолженность О2 за месяц М2 погашена (т.е. сумма задолженности О2 меньше суммы взносов W3 на карту с 1-го по 25-е число месяца М3), на непогашенную часть задолженности S4 начисляется одинарная ставка, начиная с 1-го числа месяца М3.
При условии, что карта находится в повторном овердрафте (два месяца подряд начисляется двойная процентная ставка) начисляется штраф в размере 10% от суммы овердрафта на последний операционный день месяца М3.
Анализ начисления и погашения процентов предполагает анализ ликвидности кредитного портфеля по отдельному виду кредитования, что определяет основные принципы планирования активных операций, а также вероятность исполнения заемщиками условий договоров в части погашения существующей задолженности.
С целью структуризации кредитного портфеля по реальности погашения задолженности по процентам принимаются к рассмотрению пять категорий кредитов.
Первая группа – высоколиквидные кредиты – полное погашение кредита и процентов в оговоренный срок не вызывает сомнений, кредит обеспечен гарантиями первоклассных банков и погашение кредита возможно произвести быстро за счет реализации обеспечения.
Вторая группа – ликвидные кредиты – планируется погашение в срок, по крайней мере планируется погашение части кредита и обеспечение достаточно легко реализуемо, при этом погашение процентов согласно условий договора либо с задержкой платежа на срок не более 30 дней не вызывает сомнения.
Третья группа – среднеликвидные кредиты - планируется погашение только части кредита и погашение кредита за счет реализации обеспечения возможно, но после соблюдения всей процедуры обращения взыскания на залог, имеются регулярные просрочки по процентным платежам на срок 30 –90 дней.
Четвертая группа – слаболиквидные кредиты – маловероятно погашение кредита (части кредита) в срок, а погашение за счет обеспечения проблеметично, имеются регулярные просрочки по процентным платежам на срок 90-180 дней.
Пятая группа – неликвидные кредиты – финансовое состояние заемщика свидетельствует про убытки и очевидно, что кредит не будет погашен, а погашение в полном объеме за счет обеспечения нереально, погашение задолженности по процентам невозможно.
При выдаче кредита по согласованию с клиентом утверждается график платежей по погашению основного долга и процентов. Поэтапный контроль возврата кредита по графику погашения основного долга и процентов позволяет выявлять реальные, а не договорные сроки погашения, дает возможность в процессе мониторинга определить вероятность осуществления заемщиком платежей в договорные сроки.
На основании полученной информации производится отнесение кредита к соответствующей группе. По кредитам 1-й группы реальный срок процентных платежей соответствует сроку, определенному условиями договора.
По кредитам 2-й, 3-й, 4-й, 5-й групп реальный срок погашения заемщиком начисленных процентов за отчетный период времени увеличивается на величину, соответствующую коэффициенту вероятности осуществления процентных платежей. Методика определения коэффициентов предлагает рейтинговую оценку вероятности получения дохода по конкретному кредиту и основывается на сравнении данных, полученных в результате проведения мониторинга кредитуемого проекта и уровня кредитного риска по осуществляемому заемщиком проекту.
Группа риска определяется в соответствии с внутренним положением о порядке формирования резерва. Взаимосвязь полученной оценки кредита выражается в виде таблицы, устанавливающей соответствие между состоянием актива и вероятностью получения дохода (табл.2.14).
Таблица 2.14 - Коэффициенты вероятности получения дохода
| Группа кредитов | Прогноз вероятности процентного платежа | Коэффициент | |
| 1 | Стандартные | В срок по договору | 0,98-0,80 |
| 2 | Под контролем | Возможна задержка на срок до 30дней | 0,60 |
| 3 | Субстандартные | Возможна просрочка на срок от 30 дней до 90 дней | 0,40 |
| 4 | Сомнительные | Возможна просрочка на срок от 90 до 180 дней | 0,20 |
| 5 | Безнадежные | Нереальный к получению доход | 0 |
С целью дальнейшего анализа произведем сравнение предлагаемых кредитных услуг за 2005 – 2006г. определим динамические и структурные сдвиги в активных операциях банка и положение овердрафтовых кредитов в кредитном портфеле банка. Кредитный портфель банка представляет собой совокупность кредитов, предоставленных банком на определенную дату. Он характеризует величину капитала, вложенного в кредитные операции. Кредитный портфель включает балансовую стоимость всех кредитов, в том числе просроченных, пролонгированных и сомнительных относительно возврата.
Таблица 2.15 - Показатели работы кредитного отдела за 2005-2006гг.
| Показатели | 01.01.2005г. | 01.01.2006г. | 01.04.2006г. |
| Кредитный портфель | 1962782 грн. | 6479303 грн. | 8895158 грн. |
| Кредитный портфель в грн. | 1962782 грн. | 5579121 грн. | 7835620 грн. |
|
Овердрафт Количество счетов |
35731 грн. 13шт. |
345694 грн. 36 шт. |
837784 грн. 47шт. |
| Доля овердрафтов в кредитном портфеле банка | 2,52% | 6,52% | 10,6% |
| Доля сомнительных и безнадежных овердрафтовых кредитов | 2,3% | 3,1% | 1,67% |
| Микрокредиты | 0 | 34800 грн. | 102999 грн. |
| Доля валютных кредитов в кредитном портфеле | 0 | 7,57% | 11,93% |
Как показывают данные таблицы 2.15, доля овердрафтовых кредитов в общей структуре кредитного портфеля банка в течение 2005 – 2006гг. возрастала, и на 01.04.2006г. составила 10,6%. Доля сомнительных и безнадежных овердрафтовых кредитов к концу 2005г. увеличилась до 3,1%, а за первый квартал 2006г. снизилась до 1,67%, что указывает на улучшение качества кредитного портфеля в части овердрафтовых кредитов. Снижение доли рисковых кредитов ведет к снижению отчислений в страховой фонд.
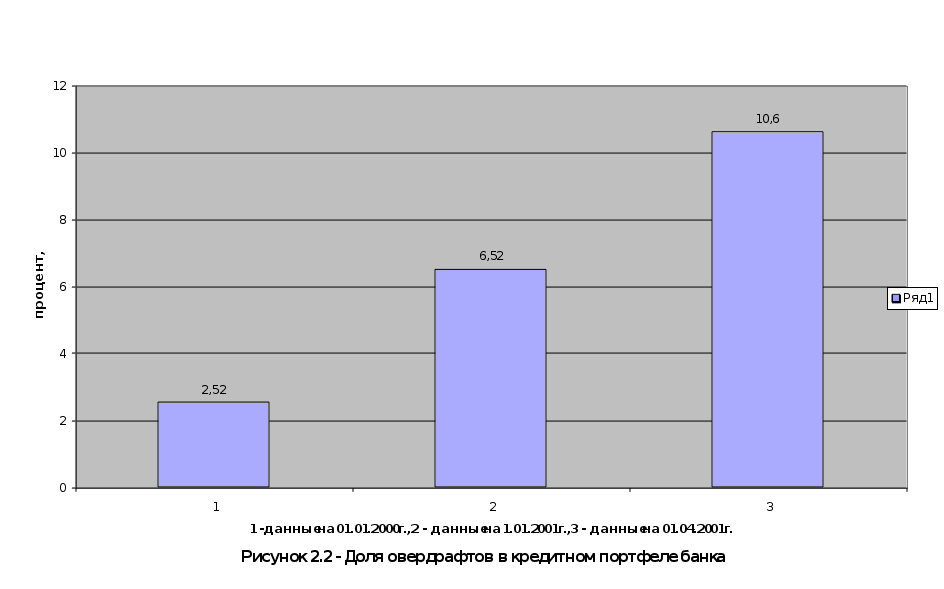
На 01.01.01 сальдо овердрафтовых кредитов составило 345,69 тыс.грн.(6,52% кредитного портфеля).К концу квартала эта величина составила 837,78 тыс.грн.(10,6% кредитного портфеля), прирост по абсолютной величине составил 492,09 тыс.грн.( или 42,6% относительно сальдо на начало 2006года). На рис.2.1 приведена диаграмма, показывающая долю овердрафтов в кредитном портфеле банка.
Значительно увеличилось количество клиентов, пользующихся овердрафтовым кредитом. На рис.2.2 показана динамика количества овердрафтовых счетов к общему количеству клиентских счетов.
В процессе анализа установления процентной ставки, начисления и взыскания процентов по кредитам, были выявлены следующие факты.
Отбор клиентов, получающих право на овердрафтовые кредиты, производится по следующим критериям:
-финансовая устойчивость;
-состояние и размещение собственных оборотных средств;
-среднемесячные обороты по лицевым счетам;
-приоритетные направления работы и перспективы развития;
-уровень компетентности руководства и менеджеров;
-налаженность учета и отчетности;
-наличие кредиторской и дебиторской задолженности, причины их возникновения;
-своевременность возврата и полнота расчетов по ранее полученным кредитам;
-субъективное мнение сотрудников банка, контактирующих с клиентом.
В КБ «Приватбанк» оценка заемщика осуществляется с использованием специальных компьютерных программ. Пользователь (экономист кредитного отдела) вводит данные из соответствующих разделов баланса и форм отчетности заемщика в таблицы. Программа рассчитывает оценочные коэффициенты, определяет класс заемщика, назначает сумму лимита. Кредитный работник составляет письменное заключение о возможности кредитования клиента.
Рассматривая экономические показатели работы банка за 2005-2006гг., необходимо отметить, что кредиты «овердрафт» расширили сферу кредитных услуг банка. В целом в указанном периоде наблюдался рост кредитных вложений по овердрафтовым кредитам, увеличивалось количество клиентов, пользующихся овердрафтовым кредитом, доходы от овердрафтовых кредитов составляют значительную часть в общих доходах по активным операциям. Однако, в конце 2005г. (в течение четвертого квартала) наблюдался некоторый спад доходности от овердрафтовых кредитов на фоне роста процентной ставки и количества обслуживаемых клиентов. Именно в этот период увеличилась доля сомнительных и безнадежных кредитов.
Сопоставляя эти данные с общебанковскими расходами, можно сделать вывод, что в конце 2005 года в связи с увеличением банковских расходов, в связи необходимостью наращивания прибыли в конце года, был сделан неправильный выбор в отношении ценовой политики банка. Увеличение процентной ставки не привело к ожидаемому росту доходов, более того, доходы в результате снизились. Следовательно, есть основания утверждать, что в процессе установления процентной ставки были допущены стратегические ошибки. Принимая во внимание то, что величина учетной ставки Национального Банка Украины в исследуемом периоде резко не изменялась, можно утверждать, что ошибки были допущены на уровне оценки финансового положения заемщика.
Методика оценки кредитоспособности не позволяет с достаточной степенью точности определить класс клиента, а, следовательно, и вероятность невозврата кредита и процентов по нему.
По всем рассчитываемым коэффициентам результат сравнивается с нормативным значением и отмечается его выполнение или невыполнение.
Комплексная же оценка кредитоспособности производится на основе представления о важности каждой составляющей этой оценки. Такой подход к оценке каждого фактора не дает полного представления о состоянии дел заемщика, поскольку нормативные значения одними предприятиями могут выполняться (не выполняться) в большей степени, чем другими. Приоритетность каждого фактора в системе показателей кредитоспособности также не зафиксирована, что не позволяет определить его роль и дает возможность маневрирования с целью получения желаемого представления о клиенте. Кредитный риск не получает количественного выражения, и если и включается в процентную ставку, то только на уровне общих представлений.
В свете выявленных проблем банку для повышения доходности кредитных вложений при проведении оценки финансового положения заемщика целесообразно расширить применение методов, учитывающих кредитные риски. В третьей части предлагаемой дипломной работы представлены некоторые из таких методов
3. Пути совершенствования доходной базы кредитных операций банка
3.1 Оценка кредитоспособности клиента балльным способом
Основным недостатком методики оценки кредитоспособности, применяемой банком, является отсутствие количественного измерения каждого фактора, его роли во всей системе показателей. Важность каждого фактора оценивается «на глаз», что не позволяет обеспечить единый подход всех отделений к анализу кредитоспособности клиента. Это влечет за собой риск неверной оценки относительной значимости показателей и вывода о возможности кредитования в целом.
Балльный способ оценки кредитоспособности клиента позволяет избежать указанного недостатка. Каждому фактору в системе оценки кредитоспособности присваивается определенный балл (вес), который выражает значимость его в этой системе в целом и относительно других факторов. Для этого 100 баллов распределяются специалистами между показателями, входящими в систему.
Следующим недостатком применяемой методики являлось нечеткое определение уровня конкретного показателя относительно общепринятой нормы. Например, у двух предприятий один и тот же показатель превышает нормативное значение. Однако, у одного он в 2 раза выше (ниже) нормы, а другого только на 10 пунктов. Таким образом, банк не улавливает с необходимой точностью качественной характеристики заемщика, что также повышает риск кредитования.
Во избежание этого банку следует любой показатель оценивать по определенной системе, которая позволяет более точно охарактеризовать значение каждого коэффициента. Например, это можно делать с помощью 5-ти балльной оценки, когда показатель оценивается уровнями: 5 - «очень хорошо», 4 - «хорошо», 3 - «удовлетворительно», 2 - «плохо», 1