Страхові послуги в майновому страхуванні
| Страхування водних судів (морських, річкових, озерних) | Страхування повітряних судів | Страхування автотранспортних засобів | Страхування коштів залізничного транспорту |
|
1 Шторми, урагани, цунамі. 2 Зіткнення з іншим судном або нерухомим об’єктом. 3 Посадка судна на мілину, викид судна на берег. 4 Затоплення, перекидання судна. 5 Пожежа, вибух. 6 Протиправні дії третіх осіб. 7 Викрадення судна. 8 Падіння літальних апаратів, їх уламків або вантажу. 9 Землетрус, виверження вулкана 10 Поломка валів або прихований дефект у машинному устаткуванні або в корпусі судна |
1 Пожежа, вибух. 2 Удар блискавки. 3 Зіткнення з іншими повітряними судами або іншими рухливими й нерухомими об’єктами (у повітрі й на землі). 4 Невдалий зліт або посадка повітряного судна внаслідок несприятливих метеоумов або раптово виниклих несправностей. 5 Протиправні дії третіх осіб. 6 Викрадення судна. 7 Падіння повітряного судна. 8 Землетрус, виверження вулкана. 9 Повінь, обвали грунту, зсуви |
1 Пожежа, вибух. 2 Дорожньо-транспортний випадок (ДТП). 3 Протиправні дії третіх осіб. 4 Викрадення автомобіля. 5 Випадковий, непередбачений наїзд на нерухомий об’єкт. 6 Падіння, перекидання автотранспортного засобу. 7 Землетрус, виверження вулкана. 8 Повінь, обвали грунту, зсуви. 9 Урагани, бурі, смерчі |
1 Пожежа, вибух. 2 Протиправні дії третіх осіб. 3 Катастрофи, аварії, зіткнення або схід рухливого складу з рейок. 4 Повені, зливи. 5 Обвали грунту, зсуви. 6 Несправність залізного полотна. 7 Землетрус, виверження вулкана. 8 Урагани, бурі, смерчі, сніжні замети. 9 Падіння літательних апаратів, їх уламків або вантажу |
Значна частина небезпечних подій (ризиків), що завдавати збиток коштам транспорту й майновим інтересам страхувальника (вигодоотримувача) у відповідних правилах (договорах) страхування, не визнаэться страховими випадками.
Зокрема, не визнається страховими випадками й не покриваються страхуванням збитки від ушкодження, знищення (загибелі), втрати транспортного засобу, що виникли внаслідок:
• навмисних, небезпечних для транспортного засобу дій або грубої необережності страхувальника (вигодоотримувача);
• протиправних дій страхувальника (вигодоотримувача);
• недотримання страхувальником (його представниками) вимог інструкцій, правил експлуатації, руху транспортних коштів:
• використання транспортного засобу не за призначенням;
• керування транспортним засобом у стані алкогольного, наркотичного або токсичного сп'яніння;
• корозії, зношування деталей, які призвели до ушкодження корпуса (кузова) або устаткування транспортного засобу;
• ушкодження транспортного засобу перевезеним вантажем;
• впливу ядерного вибуху, радіації або радіоактивного зараження;
• воєнних дій, маневрів або інших військових заходів;
• громадянської війни, народних заворушень усякого роду або страйків;
• вилучення, конфіскації, реквізиції, арешту або знищення застрахованих транспортних засобів за рішенням органів державної влади.
Якщо законом або окремими правилами (договорами) страхування останні чотири групи подій представляються як страхові події, то збитки, завдіні ними страхувальникові (вигодоотримувачу) транспортного засобу, покриваються страховиком.
Страховий захист транспортних засобів, як і інших об'єктів майна, здійснюється укладанням договору страхування. Укладаючи договір страхування транспортного засобу ,сторони досягають угоди щодо встановлення , зміни й припинення своїх прав і обов'язків, а також третіх осіб, тобто прав і обов'язків суб'єктів страхування.
Суб'єктами страхування транспортних засобів є страхувальник, страховик і вигодоотримувач.
Страхувальник - юридична або дієздатна фізична особа, що володіє транспортним засобом на правах власності, за договором оренди, фінансового лізингу, майнового наймання, за згодою про спільну діяльність або експлуатує його за дорученням.
Страховщиком є страхова організація - юридична особа, що має ліцензію на здійснення страхування транспортних засобів, або суспільство взаємного страхування.
Суспільство взаємного страхування є, як правило, некомерційною організацією, що створюється на умовах добровільного об'єднання коштів у вигляді вступних і членських внесків юридичними й фізичними особами для цілей страхування транспортних та інших майнових ризиків членів цього суспільства й ведення його справи.
В якості вигодоотримувач виступає юридична або фізична особа, на користь якого укладений договір страхування транспортного засобу і яке має право одержати від страховика страхове відшкодування в межах страхової суми при настанні страхового випадку. Такою особою може бути власник або орендодавець транспортного засобу, на користь якого й укладає договір страхування, або інша особа, що експлуатує транспортний засіб на підставі відповідного договору або за дорученням.
Предметом страхування завжди є конкретний транспортний засіб.
Об'єктом договору страхування транспортного засобу є майнові інтереси страхувальника (вигодоотримувача), пов'язані зі збереженням, відновленням транспортного засобу при настанні страхового випадку з ним і потребою в додаткових коштах для цих цілей.
При укладанні договору страхування транспортних засобів між страхувальником і страховиком повинно бути досягнуто згоди за істотними умовами договору, тобто повинні бути дані погоджені відповіді на запитання:
1 Які конкретно транспортні засоби, у якій кількості і якою дійсною вартістю будуть застраховані?
2 Від яких небезпечних подій (страхових випадків) має намір застрахувати транспортні засоби страхувальник?
3 На яку страхову суму кожний транспортний засіб і всі разом (якщо їх небачать) будуть застраховані?
4 Який строк страхування транспортних засобів?
5 Який розмір страхової премії?
Крім того, у договорах страхування передбачаються погоджені сторонами інші умови:
- права й обов'язки страхувальника (вигодоотримувача) і страховика;
- строки виконання прав і обов'язків;
- порядок дій сторін, у тому числі при настанні страхового випадку;
- різні застереження й обмеження, що стосуються окремих положень правил страхування транспортних засобів;
- відповідальності сторін за порушення договору страхування та ін.
Договір страхування транспортного засобу й договір страхування майна укладаються на основі усної або переважно письмової заяви страхувальника.
Залежно від змісту й форми стандартної заяви безпосередньо у відповідному його розділі або в прикладеній до заяви опису підметів страхуванню транспортних засобів зазначаються (відповідно до типу транспорту):
• типи, види або марки, моделі, категорії підметів страхування транспортних засобів;
• строк експлуатації кожного транспортного засобу (його «вік»);
• номери державної реєстрації, місце приписки водних судів (пароплавство), приналежність авіакомпаніям повітряних судів, тягового й причіпного рухливого складу - залізницям за їх назвами;
• місцезнаходження, маршрути (траси) експлуатації, руху транспортних коштів;
• показники, що характеризують потужність транспортного засобу (потужність двигунів, вантажопідйомність, водотоннажність судна, кількість палуб, кількість місць для пасажирів і т.п.);
• кількість одиниць транспортного засобу даного типу, виду, марки, моделі, категорії;
• дійсна (страхова) вартість і страхова сума за окремим транспортним засобом й загальна за всією кількістю а також підсумкові їх значення за описом в цілому.
При укладанні договору страхування транспортних засобів страховик має право провести огляд транспортних засобів, які страхуються , перевірити подані страхувальником дані про них, а за необхідності -призначити експертизу для встановлення їх дійсної вартості, умов і експлуатації й зберігання.
Страхувальник при укладанні договору страхування транспортних засобів зобов'язаний:
1) повідомити страховикові всі відомі страхувальникові обставини, що мають істотне значення для визначення ймовірності настання страхових випадків і розмірів можливих збитків від їх настання ;
2) якщо після укладання договору страхування транспортного засобу виявиться, що страхувальник повідомив страховикові свідомо неправдиві відомість про зазначені обставини, то страховик має право зажадати визнання договору недійсним і відшкодування збитків;
3) повідомити страховика про вже укладений договір страхування цих самих транспортних засобів від тих самих або інших ризиків (страхових випадків) в іншого страховика, а також про розмір завданого збитку від страхових випадків, що раніше відбулися, і про отримане страхове відшкодування.
2.3 Обсяг страхової відповідальності страховика, страхова сума й строк страхування
Залежно від обставин, що визначають ступінь імовірності настання небезпечного для транспортного засобу події, страхувальник укладає договір його страхування звичайно від найбільш імовірних страхових випадків, наприклад, від викрадення, ушкодження автомобіля внаслідок ДТП.
У цьому випадку мас місце обмежений обсяг страхової відповідальності страховика.
Однак, наприклад, для водних, повітряних судів, що експлуатуються в складних і небезпечних умовах, перелік ризиків, від яких проводиться страхування за договором, який заключається, може дути досить великим.
Повна й узагальнена оцінка обсягу страхової відповідальності страховика за договором страхування транспортного засобу, які іншого виду майна, здійснюється тільки за страховою, сумою кожного й усіх застрахованих за договором транспортних засобів.
За договором страхування транспортного засобу від одного або декількох страхових ризиків , а також декількох договорів страхування від тих самих ризиків (допускається страхування в різних страховиків) страхова сума в тому числі загальна за двома (подвійне страхування) або декількома договорами не повинна перевищувати страхову вартість коштів транспорту.
У частині перевищення страхової суми над страховою вартістю застрахованого транспортного засобу договір страхування вважається незначним (є недійсним без необхідності встановлення цього через суд), а зайво сплачена частина страхової премії поверненню не підлягає .
Страхувальник залежно від фінансових можливостей за сплати страхової премії має право застрахувати транспортний засіб на страхову суму, що менша від його страхової (дійсної) вартості.
Тоді при настанні страхової події страховик зобов'язаний відшкодувати страхувальникові (вигодоотримувачу) частину збитків, пропорційну відношенню страхової суми до страхової вартості.
За необхідності й наявності коштів для виплати страхової премії договір неповного страхування транспортного засобу може бути доповнений другим договором страхування (додаткове страхування) у будь-якого страховика від тих самих страхових ризиків.
При цьому загальна страхова сума за двома договорами страхування також не повинна перевищувати страхову вартість застрахованого транспортного засобу.
При подвійному страхуванні, коли загальна страхова сума перевищує страхову вартість транспортного засобу, сума страхового відшкодування, що підлягає виплаті кожним страховиком (або за кожним договором), скорочується пропорційно зменшенню первісної страхової суми за відповідним договором страхування .
Дійсною (страховою) вартістю майна, включаючи транспортні засоби, вважається «дійсна вартість у місці його перебування в день укладання договору страхування».
Про економічні (страхові) відносини суб'єктів страхування транспортних засобів, формованих відповідно до страхового законодавства, можна судити за поданими нижче прикладами.
Об экономических (страховых) отношениях субъектов страхования транспортных средств, формируемых в соответствии со страховым законодательством, можно судить по приведенным ниже примерам.
Наприклад, дійсна вартість автомобіля Cо встановлена - 100 тис. грн. Цей транспортний засіб власник застрахував від «ушкодження в результаті ДТП» і від «викрадення» за одним договором страхування на страхову суму S1 = 90 тис. грн і за іншим договором від тих самих ризиків у другого страховика - на страхову суму S2 = 60 тис.грн. Термін дії кожного договору страхування 1 рік. Страховий тариф (брутто-ставка) Тб - 7% від страхової суми. Після закінчення 7 місяців з моменту укладання договору страхування в результаті ДТП автомобілю завдано шкоду за оцінкою станції техобслуговування в розмірі В= 40 тис. грн.
Яку суму страхового відшкодування одержить страхувальник і скільки від кожного страховика?
Оскільки має місце подвійне страхування, то, незважаючи на загальну страхову суму за двома договорами страхування S0=S1+S2 = 150 тис. грн, автомобіль вважається застрахованим на страхову суму,яка дорівнює страховій вартості (у частині перевищення S0 над З договір вважається незначним), тобто 100 тис. грн. Отже, автомобіль застрахований на повну величину його дійсної вартості (повне страхування). При цьому S = З. Тому страхувальник має право одержати від двох страховиків страхове відшкодування В у частках, сума яких повинна дорівнювати величині збитку, але в межах загальної страхової суми S, яка дорівнює в цьому випадку страховій вартості транспортного засобу 3.
Загальна формула для розрахунку страхового відшкодування може бути подана у вигляді

 ( 1 )
Отже, для даного страхового випадку
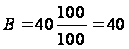 тис. грн.
Частка страхового відшкодування кожного страховика в грошовому вираженні Вi може бути розрахована за формулою
 ( 2 )
За першим договором страхування страховик повинен виплатити суму страхового відшкодування
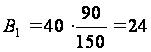 тис.грн.
Другий страховик зобов'язаний виплатити страхувальникові страхове відшкодування в сумі
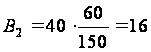 тис.грн.
Припустимо, що до закінчення терміну дії договору страхування наступила другий страховий випадок - автомобіль був викрадений.
Якщо в договорі страхування не була передбачена можливість уцінки вартості автомобіля після ремонту, викликаного попереднім страховим випадком, то величина збитку у випадку викрадення автомобіля дорівнює його страхової вартості (100 тис. грн)
Оскільки за договором (договорами - при подвійному страхуванні) страхування страхові виплати за декількома страховими випадками провадяться в розмірі завданого ними збитку, але в межах страхової суми (у тому числі встановленої для подвійного страхування), то в даному прикладі при S = 100 тис. грн, установленої на обидва страхові випадки і виплаченому страховому відшкодуванні В = 40 тис. грн на випадок викрадення, залишається сума для виплати страхового відшкодування Ву, яка дорівнює 60 тис. грн ( Ву = S - В = 100 - 40 = 60 ).
Збиток від викрадення автомобіля Ву дорівнює З , тобто 100 тис. руб.
За формулою (2) можна розрахувати розміри сум страхових відшкодувань, які повинні виплатити страхувальникові (вигодоотримувачу) за договорами страхування страховики у зв'язку з викраденням автомобіля :
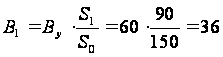 тис. грн,
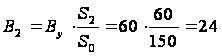 тис. грн.
Інші економічні результати для страхувальника й страховика будуть, якщо страхувальник укладе два договори страхування автомобіля від різних ризиків: один договір на випадок «ушкодження в результаті ДТП», інший на випадок «викрадення». Страхова сума за кожним із цих договорів може бути встановлена в межах страхової вартості, тому що при страхуванні одного об'єкта за двома або декількома договорами страхування від різних ризиків загальна страхова сума за ними може перевищувати страхову вартість.
Світова практика страхування транспортних засобів виробила збільшені види обсягу страхової відповідальності страховика, що включають у договір страхування й орієнтовані на певні наслідки страхових подій, що є проявом окремих, декількох або всіх передбачених правилами страхування ризиків.
Наприклад, при страхуванні водних і повітряних судів застосовуються такі види відповідальності страховика:
1) «з відповідальністю за повну загибель судна»;
2) «з відповідальністю за ушкодження судна»;
3) «з відповідальністю за загибель і ушкодження судна»;
4) «з відповідальністю за загибель водного судна, включаючи витрати щодо його порятунку».
Страхування коштів залізничного й автомобільного транспорту здійснюється за одним або декількома видами відповідальності з такого їх переліку:
1) «з відповідальністю за ушкодження»;
2) «з відповідальністю за загибель (знищення)»;
3) «з відповідальністю за втрату (викрадення)».
При цьому не покриваються страхуванням збитки, пов'язані з ушкодженням, загибеллю (знищенням), втратою (викраденням) транспортного засобу, якщо вони виникли у результаті подій, що не є страховими випадками відповідно до правил страхування.
Строк страхування транспортних засобів звичайно встановлюється при добровільному страхуванні від 1 місяця до 1 року. Однак правилами страхування передбачаються строки страхування на одну поїздку (рейс), які можуть бути й менше 1 місяця.
Строк страхування транспортного засобу може достроково скоротитися, коли загибель цих коштів відбулися із причин інших,ніж
настання страхового випадку, передбаченого договором страхування .
Єдиних, абсолютно однакових умов страхування транспортних засобів немає як у національних страховиків, так і в представників міжнародного страхового ринку.
2.4 Страхова премія й страхові тарифи
Плата за страхування транспортного засобу (страхова премія), як і будь-якого іншого майна страхувальника, визначається множенням страхового тарифу (тарифної брутто-ставки) на страхову суму. Якщо договором страхування передбачається франшиза, то при розрахунку страхової премії зі страхової суми віднімається величина франшизи .
Від кількості страхованих за договором страхування різнотипних груп транспортних засобів з різними наборами характерних для них ризиків і відповідно з рівнями, що відрізняються, тарифних ставок залежить етапність і складність розрахунків страхової премії.
При безперервному висновку договорів страхування транспортного засобу, відсутності страхових випадків і страхових виплат за попереднім договором страхувальникові надається, як і звичайно при страхуванні майна, знижка на річну страхову премію,що підлягає виплаті, як правило, у розмірі 10% за кожний рік страхування.
Загальний розмір зменшення страхової премії, що сплачує, установлюється до 50%. Багатьма страховими організаціями надаються також пільги страхувальникам транспортних засобів, які застосовуються для окремих категорій страхувальників майна (інвалідів, учасників ВВВ, пенсіонерів), а також при переході страхувальника в дану страхову компанію від іншого страховика.
Базові тарифні ставки за страхуванням водних суден (річні) розраховуються за видами різних типів судів, звичайно окремо для морських і річкових, озерних судів. Страхові тарифи встановлюються в мінімальних і максимальних їх значень.
Так, наприклад, для страхування морських (океанських) судів у середині 90-х років страхові тарифи Військово-страхової компанії (ВСК) за різними їх видами коливалися від 4,8 до 7,5%, у тому числі:
- для пасажирських судів - від 5 до 6%;
- для судів технічного флоту - від 5,4до 7%.
Для річкових судів різних видів тарифні ставки змінювалися в межах від 2,7 до 4,5%.
Базові тарифні ставки коректуються убік збільшення або, зменшення встановленими страховиком у правилах страхування поправковими коефіцієнтами, що враховують вік судна, страхову вартість і страхову суму, вид відповідальності страховика.
Аналогічно встановлюються й коректуються при висновку конкретних договорів страхування тарифні ставки за страхуванням різних видів повітряних судів за їх типами.
Рівень базових значень страхових тарифів Військово-страхової компанії у зазначений період часу перебував у межах від 3,5 до 6,8%.
При страхуванні автотранспортних засобів страхові тарифи розраховуються за видами відповідальності окремо для легкових, і вантажних автомобілів з диференціацією їх за марками, вантажопідйомністю терміном придатності .
Так, наприклад, правилами АСО «Захист» на початку 90-х років передбачалися страхові тарифи на випадок викрадення для автомобілів, що переганяються рідко, марок «Таврія» , «Ока» , «УАЗ» , «ЛУАЗ» при строку експлуатації від дня придбання нового автомобіля 5 років -і 1%, при строку 2 роки - 2%, а для ВАЗ-2109 при цих самих строках експлуатації – відповідно 3, 5 і 7%.
Методичні основи встановлення страхових тарцфів за страхуванням коштів залізничного транспорту практично такі самі, як і за іншими видами транспорту.
2.5 Порядок дій страхувальника й страховика при страховому випадку
Страховим законодавством і правилами (договорами) страхування транспортних засобів передбачаються порядок дій страхувальника (вигодоотримувача) і страховика при настанні страхового випадку.
Страхувальник (вигодоотримувач), як і при страхуванні майна, при настанні страхового випадку, передбаченого договором страхування транспортного засобу, зобов'язаний:
1 Прийняти, що розумні й доступні в сформованих обставинах заходу щодо зменшення можливих збитків від страхового випадку; при цьому страхувальник (його представник) повинен додержуватися вказівок страховика, якщо вони були дані їм при повідомленні йому про настання страхового випадку.
2 Повідомити страховика (його представника) про настання страхового випадку негайно або в строк і способами, які зазначені в договорі страхування транспортного засобу .
3 Повідомити про страховий випадок у відповідні органи відповідно до їх компетенції (у Державну інспекцію з безпеки дорожнього руху, міліцію, орган пожежного нагляду, транспортну інспекцію відповідного виду транспорту, аварійно-рятувальну службу й т.п.); при страховому випадку з водним судном капітан або його вахтовий помічник робить відповідний запис про факт, обставини й причину страхової або іншої події, про вжиті заходи й локалізацію, зменшенні негативних наслідків, а після прибуття в морський порт капітан подає у відповідний орган «морський протест». у якому викладається все про випадок, що трапився (ававрії), і діях капітана, його команди.
4 Скласти перелік ушкоджень застрахованого або загиблого, знищеного транспортного засобу із вказівкою ушкоджених, знищених або втрачених вузлів, агрегатів іншого, у тому числі додаткового устаткування.
5 Зберегти ушкоджене, розукомплектоване внаслідок страхового випадку (у тому числі при розкраданні деталей, вузлів устаткування) транспортний засіб і забезпечити представникові страховика, сюрвейеру (аварійному комісарові, диспашеру) умови для огляду транспортного засобу, місця події, з'ясування обставин, причин настання страхового випадку й установлення розміру збитків.
6 Одержати у відповідних компетентних органах документи, що підтверджують факт, обставини й причини настання страхового випадку, характер і обсяг заподіяної шкоди, для подання їх страховикові разом із заявою про виплату страхового відшкодування.
Для одержання страхового відшкодування страхувальник (вигодоотимувач) повинен подати страховикові заяву з вимогою про страхову виплату у зв'язку зі страховим випадком за встановленою страховиком або довільною формою. До заяви додаються страховий поліс (оригінал) і документи компетентних органів, що підтверджують настання страхового випадку, обставини й причини.
Страховик, одержавши від страхувальника (його представника, вигодоотримувача) повідомлення про страховий випадок, перевіряє, чи є подія, що відбулася, страховим випадком. Перевірка здійснюється за строком страхування; часу початку й закінчення плину відповідальності страховика; виду, марці, реєстраційному, заводському номеру й іншим характеристикам транспортного засобу, а також за місцем його перебування, маршруту руху під час страхового випадку; страховим ризикам, передбаченим договором страхування.
Якщо подію, що відбулася, визнано страховим випадком, то страховик:
• дає за необхідності потрібні вказівки страхувальникові (його представникові, вигодоотримувачу) про вживання заходів щодо запобігання збільшення збитків від страхового випадку;
• звичайно негайно або не пізніше трьох днів після одержання повідомлення від страхувальника про страховий випадок забезпечує початок роботи зі складання страхового акта (аварійного сертифіката) із залученням за необхідності незалежних експертів.
Страховий акт (складається фахівцями страхової компанії) або аварійний сертифікат (складається притягнутими фахівцями аварійно-комісарських фірм або однойменних підрозділів деяких великих страхових компаній) разом із прикладеними до нього актами обстеження, експертизи потерпілий збиток у результаті страхового випадку транспортного засобу, оцінки придатності до використання (реалізації) окремих деталей, вузлів, устаткування й за необхідності їх уцінки, а також з розрахунком загального розміру збитків від страхового випадку повинен бути готовий, як правило, через 7-10 днів з моменту початку роботи. Цей строк може бути збільшений у випадках, що вимагає розслідування спеціальною комісією або слідчими органами й рішення суду.
2.6 Порядок розрахунку розміру збитку й виплати страхового відшкодування
Розмір збитку визначається залежно від характеру шкоди, завданої транспортному засобу.
Внаслідок фактичної загибелі (знищенні), втраті (викраденні) або пропажі транспортного засобу без звістки збиток дорівнює його страховій (дійсній) вартості.
При ушкодженні транспортного засобу збиток може визначатися як різниця між вартістю відновлення (ремонту) транспортного засобу й вартістю придатних для використання, що залишилися після ремонту, реалізації деталей.
Вартість ремонту (відновлення) транспортного засобу визначається на підставі становить сметьі, що, витрат на ремонт.
Витрати на відновлення, включаючи вартість робіт, а також нові запчастини, ремонтні матеріали, не пов'язані із заміною, відновленням потерпілих від страхового випадку частин транспортного засобу, які зазначені в страховому акті (або акті обстеження, експертизи), не включаються до кошторису на ремонт.
Страховик виплачує страхувальникові страхове відшкодування в розмірі завданого страховим випадком збитку, якщо страхова сума встановлена в договорі страхування на рівні страхової вартості транспортного засобу.
Якщо в договорі страхування кошти транспорту страхова сума встановлена нижче страхової вартості, то страховик відшкодовує страхувальникові (вигодоотримувачу) частину збитків, пропорційну відношенню страхової суми до страхової вартості.
Витрати страхувальника, зроблені з метою зменшення збитків від страхового випадку відповідно до вказівок страховика або через необхідність порятунку транспортного засобу (включаючи перевезений вантаж і/або пасажирів), також повинні бути відшкодовані страховиком, навіть якщо міри виявилися безуспішними.
Розмір відшкодування таких витрат пропорційний відношенню страхової суми до страхової вартості незалежно від того, що разом з відшкодуванням інших збитків сумарна величина їх може перевищити страхову суму.
Багатовікова практика розвитку морського страхування виробила свої позначення понять збитків від страхових випадків.
Зокрема, розрізняються поняття «загальної» і «приватної» аварії.
Під загальною аварією розуміються збитки, понесені внаслідок навмисно й розумно зроблених витрат або пожертвувань (чим-небудь) з метою порятунку судна й вантажу від небезпечної, надзвичайної події.
До таких подій, наприклад, ставляться:
• посадка судна на мілину й необхідність рятування від частини вантажу для порятунку судна;
• змушений захід судна в притулок-притулкові-притулку-порт-притулок у випадку небезпечного шторму, урагану;
• буксирування судна при втраті ними ходових можливостей;
• перевантаження вантажу на інше судно та ін..
Збитки від загальної аварії розподіляються між власниками судна, вантажу й фрахту пропорційно їх вартості.
Вивчення обставин, причин і наслідків загальної аварії здійснює фахівець-диспашер.
Диспашер виконує розрахунки збитків загальної аварії й розподіл їх між власниками судна, вантажу й фрахту,
Збитки від ушкодження або загибелі (знищення), втрати (викрадення) або пропажі транспортного засобу (водного судна) без звістки, що виникли як результат тих або інших подій, зазначених у таблиці, є приватною аварією.
Страхове відшкодування виплачується страхувальникові транспортного засобу страховою організацією при страховому випадку відповідно до наслідків, розмірів збитків, страхової суми, франшизи і виду відповідальності страховика.
Загальний розмір страхового відшкодування для всіх, власне кажучи, видів відповідальності страховика за страхуванням транспортного засобу може визначатися за формулою
В = (В– Ф + Р) S/Cо
,
де В - розмір збитку, завданого страхувальникові в результаті страхового випадку із транспортним засобом при тому або іншому виді відповідальності страховика;
Ф – установлена договором страхування транспортного засобу сума
безумовної франшизи;
Р – витрати страхувальника (вигодоотримувача)щодо зменщення збитків при настанні страхового випадку, зроблені через необхідність або за вказівкою страховика, а також витрати, пов'язані із установленням розмірів збитків, включаючи частку судна у витратах на складання диспаші за загальною аварією;
S - страхова сума, на яку застрахований транспортний засіб;
Со - страхова вартість транспортного засобу.
Після складання страхового акта (аварійного сертифіката) і одержання всіх необхідних документів від страхувальника (вигодоотримувача) страховик протягом установленого правилами (договором) страхування періоду (звичайно від 7 до 10 днів) провадить виплату страхового відшкодування страхувальникові (вигодоотримувачу) готівкою або безготівковим розрахунком.
При затримці страхової виплати страховиком він сплачує страхувальникові (вигодоотримувачу) неустойку, якщо вона передбачена договором, або відсотки від суми, не виплаченої вчасно страхувальникові (вигодоотримувачеві).
Виплата страхового відшкодування може бути відстрочена до закінчення судового розгляду, якщо за фактами пов'язаним з випадком, однієї зі сторін поданий позов до іншої сторони договору страхування або до винної третьої особи, у тому числі у випадку порушення кримінальної справи. При цьому правилами (договором) страхування можуть бути передбачені авансові виплати у вигляді частини страхового відшкодування.
Страховик вправі відмовити у виплаті страхового відшкодування страхувальникові (вигодоотримувачу) транспортного засобу повністю або частково, якщо:
страхувальник (вигодоотримувач) транспортного засобу не повідомив страховика (його представника) про настання страхового випадку в строк і способами, зазначеними в договорі страхування ;
страхувальник (його представник) навмисне не прийняв розумних і
доступних йому мір з метою зменшення збитків від страхового випадку із транспортним засобом ;
збиток транспортному засобу завданий внаслідок наміру або грубої необережності страхувальника (вигодоотримувача); порушення правил експлуатації транспортного засобу, кодексів море- і повітроплавання, міжнародних угод, конвенцій, службових інструкцій;
про страховий випадок із транспортним засобом страхувальник (його представник) не повідомив у відповідні органи відповідно до їх компетенції або факт страхового випадку не підтверджений їх розслідуванням;
страхувальником (вигодоотримувачем) не були поданні страховикові (його представникові), експертові постраждалий від
страхового випадку транспортний засіб або окремі частини, що залишилися від нього, агрегати, вузли;
збиток транспортному засобу завданий внаслідок керування їм особами в стані алкогольного, наркотичного або токсичного сп'яніння
або не мають права управляти коштами транспорту;
збиток транспортному засобу завданий у процесі здійснення протиправних дій страхувальником (його представником, вигодоотримувачем) або в результаті використання транспортного засобу не за призначенням;
страхувальник (вигодоотримувач) ввів страховика в оману щодо обставин експлуатації транспортного засобу й інших даних про нього, що мають істотне значення для визначення ймовірності настання страхового випадку й можливих збитків, що було виявлено тільки при розслідуванні страхового випадку;
страховий випадок із транспортним засобом відбувся не на території (маршруті) страхування або під час доби, що не є часом дії страхування за умовами договору;
страхувальник (вигодоотримувач) одержав повне відшкодування нанесеного застрахованому транспортному засобу шкоди (збитку) від імені, відповідального за завдані збитки;
страхувальник (вигодоотримувач) не передав страховикові всі документи й докази, необхідні для здійснення страховиком, що виплатив страхове відшкодування, що перейшло до нього права вимоги (у сумі виплаченого відшкодування) до винної особи, внаслідок чого реалізація цього права стала неможливою, або страхувальник (вигодоотримувач) відмовився від свого права вимоги до особи, відповідальній за збитки .
3 Страхування вантажів
3.1 Основні поняття й особливості страхування вантажів
Страхування, що передбачає страховий захист тільки вантажів, називається страхуванням карго.
Страхування вантажів - один з найбільш древніх і широко поширених видів страхування.
Бурхливий розвиток торгівлі, що почалося в середні століття, наступний прогрес у поділі суспільної праці, поява виробничої кооперації, включаючи міжнародну, перетворили процес транспортування товарів, сировини, матеріалів, устаткування й іншого майна в самостійний виробничий процес, що супроводжується безліччю небезпечних подій, здатних завдати шкоди перевезеним матеріальним цінностям.
Предмет транспортування, переміщення тим або іншим видом транспорту прийнято називати вантажем.
З урахуванням специфічних особливостей перевезених вантажів їх підрозділяють за рядом ознак на:
- види;
- групи вантажів, однакових або близьких за своїй природі (наприклад, метали й металовироби; нафта й нафтопродукти);
- за способом перевезення в тій або іншій формі (насипні, наливні, штучні та ін.);
- за призначенням вантажу (продовольчі, промислові товари й вантажі іншого призначення);
- за швидкістю псування, легкості руйнування.
Страхування вантажу має на увазі страховий захист у прогресі його переміщення (перевезення) з одного пункту в іншій, як правило, па всіх стадіях схеми перевізного (транспортного) процесу.
Схема перевезення може, зокрема, включати:
• навантаження вантажу зі складу продавця (відправника), наприклад на автомобіль;
• доставку вантажу на автомобілі на станцію, у порт відправлення;
• розвантаження автомобіля й навантаження вантажу на водне або повітряне судно, у залізничний вагон або спеціальний магістральний (міжнародний) автотранспорт при відповідному оформленні товарно-транспортних, платіжних, страхових документів;
• безпосередньо перевезення вантажу водним або повітряним, залізничним або автомобільним транспортом;
• перевалку вантажу у встановлених пунктах маршруту транспортування (за необхідності зі зберіганням вантажу на проміжних складах), доставку й передачу вантажу одержувачеві на станції, у порти-призначення або в інші місця зазначені одержувачем, з оформленням документів прийому-здачі вантажу, здійсненням необхідних грошових розрахунків.
Застосовуються й більш прості схеми поставки вантажів (товарів) від відправника (продавця) до одержувача (покупця).
Наприклад, часто застосовується схема самовивозу товарів покупцем власним або найманим транспортом.
Широко поширені й схеми