Риск и ликвидность инвестиций комерческих банков
г) відкличний ризик виникає для інвестора тоді, коли емітент відкликає свої відкличні цінні папери раніше, аніж інвестор отримає від них очікуваний дохід ;
д) ризик ліквідності – ризик, пов’язаний із можливістю втрат при реалізації цінних паперів у зв’язку із зниженням їх привабливості й можливості швидкої реалізації.
Ризики формування інвестиційного портфеля можуть очікувати інвестора, якщо він бажатиме виконати всі цілі інвестування одночасно – досягти ліквідності, дохідності, безпечності вкладень, зростання його капіталу [16,c.41].
До методу управління інветиційними ризиками відноситься диверсифікація вкладень, тобто формування інвестиційного портфеля за рахунок багатьох видів цінних паперів і паперів, які мають різний рівень якості; підтримка ступінчастої (сходинкової) структури портфеля – кошти так вкладаються в цінні папери, щоб у майбутньому кожного поточного року закінчувався термін погашення деякої частини вартості цінних паперів, тоді сума одержаних коштів від погашення реінвестуватиметься в цінні папери з максимальним терміном погашення.
Для зменшення ризиків при інвестуванні в цінні папери застосовують також стратегію “ штанги ”.У цьому разі суттєва частина інвестиційного портфеля складається із довгострокових зобов’язань, зрівноважених короткостроковими паперами при відсутності середньострокових.
Якщо прогнози на ринку цінних паперів вказують на зниження довгострокових процентних ставок, то банки здійснюють купівлю довгострокових цінних паперів. При зменшенні короткострокових процентних ставок доцільно вкладати кошти в короткострокові зобов’язання, увесь час при цьому зрівноважуючи інвестиційний портфель за строками.
Однак найсуттєвішими методами управління інвестиційними ризиками для комерційних банків є дотримання ними економічного нормативу інвестування, який не повинен перевищувати 50 % власного капіталу банків, та створення резерву на відшкодування можливих збитків від операцій з цінними паперами, що виникають у раз погіршення фінансового стану емітента цінного папера, унаслідок зміни норми ринкових процентних ставок, зміни інвестиційної політики банку.
Резерв на відшкодування можливих збитків від операцій з цінними паперами формується в разі зниження їх ринкової вартості нижче рівня балансової вартості. Резерв для портфеля цінних паперів на продаж створюється за окремими групами цінних паперів, а для цінних паперів на інвестиції – на весь портфель цінних паперів.
При розрахунку резерву береться до уваги тільки балансовий портфель цінних паперів, крім деривативів цінних паперів, цінних паперів власної еміссії, врахованих векселів тощо. Резервуванню підлягають усі групи цінних паперів, що є у портфелі банку: на продаж – 15 і більше робочих днів та на інвестиції – 30 і більше робочих днів.
Для цілей резервування визначено чотири категорії класифікації цінних паперів, що базуються за факторами наявності чи відсутності активного ринку для певного типу цінних паперів (рис.5)
Наявність ринку
Категорія 3
Цінні папери в портфелі банку на інвестиції, що мають активний ринок
Категорія 1
Цінні папери в портфелі банку на продаж, що мають активний ринок
на інвестиції на продаж

Категорія 4
Цінні папери в портфелі банку на інвестиції, що не мають активного ринку
Категорія 2
Цінні папери в портфелі банку на продаж, що не мають активного ринку

Відсутність ринку
Рис. 5 Класифікація портфелів цінних паперів банку
для створення резерву [14,c.24].
Залежно від категорії цінного папера застосовується різна методика визначення ринкової вартості, яка має бути затверджена внутрішнім банківським положенням про порядок розрахунку резерву на відшкодування можливих збитків від операцій з цінними паперами. І хоча, відповідно до принципу послідовності облікової політики, зміна методики, як правило, не допускається, враховуючи поточну ситуацію на фондовому ринку України, банк може, як виняток, змінювати методику визначення ринкової вартості цінних паперів.
Найбільш розвиненими об’єктами інвестування в цінні папери виступають акції та облігації. Акції характеризуються такими видами вартості, як номінальна, емісійна, балансова, курсова і ліквідаційна.
а) номінальна вартість – це ціна, вказана на бланку акції;
б) емісійна вартість – це ціна, за якою здійснюється продаж акцій на первинному фондовому ринку
в) балансова вартість – це ціна, що дорівнює частці власного капіталу емітента, яка припадає на одну акцію;
г) ліквідаційна вартість – це ціна, що може бути визначена в момент ліквідації підприємства - емітента;
д) курсова вартість – це ціна, за якою акції котируються на вторинному ринку цінних паперів.
За ступенем ризику цінні папери можна умовно поділити (рис.6) :
Очікуваний
 доход

Звичайні
 акції
Нерухомість
та
інша реальна
Привілейовані власність
акції
Конвертовані
цінні папери
Ощадні
сертифікати Облігації
 Державні
зобов’язання
Ризик
Рис. 6 Шкала відповідності доходу і ризику банківського інвестування [5,c.6]
За норму ризику державних цінних паперів як правило приймається його дуже низький рівень або й навіть відсутність фактора ризику. Це самі надійні активи з точки зору ризику та ліквідності , хоча за це треба заплатити низьким рівнем прибутковості.
Рівень ризику вкладеннь в ощадні сертифікати невеликий і дорівнює середньоринковому показнику ризику.
Облігації є більш прибутковими аніж ощадні сертифікати бо при погашенні несуть додану вартість , але рівень ризику вищий особливо якщо підприємство-емітент утворилося недавно.
Привілейовані акції підприємств як обєкти інвестування є досить прибутковими що зумовлено зобовязанням підприємства виплачувати дохід навіть у разі збитків у своїй діяльності. Хоча рівень ризику істотний такі цінні папери, особливо відомих емітентів (“голубих фішок”) є досить ліквідними та прибутковими.
Найменш надйними та ліквідними є обєкти реальної власності, але в той же час вони є й найбільш прибутковими
ОПРЕДЕЛЕНИЕ ПОКАЗАТЕЛЕЙ РИСКА И ЛИКВИДНОСТИ
ИНВЕСТИЦИОННЫХ ОПЕРАЦИЙ.
2.1 МЕТОДИКА ОПРЕДЕЛЕНИЯ РИСКА ИНВЕСТИЦИЙ.
Определение уровня риска инвестиций напрямую связан с понятием портфель инвестиций. Это обусловлено тем, что для минимизации рисков от инвестиционной деятельности инвесторы идут по пути диверсификации и избирают более чем один финансовый инструмент, т.е. формируют их определённую совокупность.
Инвестиционный портфель представляет собой целенаправленно сформированную совокупность финансовых инструментов, предназначенных для осуществления финансового инвестирования в соответствии с разработанной инвестиционной политикой [11,c.23].
Главной целью формирования инвестиционного портфеля является обеспечение реализации основных направлений политики финансового инвестирования предприятия путём подбора наиболее доходных и безопасных финансовых инструментов [11,c.24]. К основным целям формирования инвестиционного портфеля можно отнести:
а) обеспечение минимизации уровня инвестиционного риска, связанного с финансовым ивестированием;
б) обеспечение необходимой ликвидности инвестиционного портфеля;
в) обеспечение высокого уровня формирования инвестиционного дохода в текущем периоде.
В зависимости от политики банка он может выбирать различные типы инвестиционных портфелей.
По целям формирования инвестиционного дохода два основных типа инвестиционного портфеля – портфель дохода и портфель роста.
Портфель дохода представляет собой инвестиционный портфель, сформированный по критерию максимизации уровня инвестиционной прибыли в текущем периоде вне зависимости от темпов прироста инвестируемого капитала в долгосрочной перспективе.
Портфель роста представляет собой инвестиционный портфель, сформированный по критерию максимизации темпов прироста инвестируемого капитала в предстоящей долгосрочной перспективе вне зависимости от уровня формирования инвестиционной прибыли в текущем периоде. Формирование такого рода инвестиционного портфеля могут себе позволить лишь достаточно устойчивые в финансовом плане банки
По отношению к инвестиционным рискам различают три основных типа инвестиционных портфеля – агрессивный (спекулятивный) портфель; умеренный (компромиссный) портфель и косервативный. Такая типизация портфелей основана на диференциации уровня инвестиционного риска , на который согласен идти конкретный инвестор в процессе финансового ивестирования .
Агрессивный “спекулятивный” портфель представляет собой инвестиционный портфель, сформированный по критерию максимизации текущего дохода или прироста инвестированого капитала вне зависимости от сопутствующего ему уровня инвестиционного риска. Он позволяет получить максимальную норму инвестиционной прибыли на вложенный капитал, однако этому сопутствует наивысший уровень инвестиционного риска, при котором инвестированный капитал может быть потерян полностью или в значительной доле.
Умеренный (компромиссный ) портфель представляет собой сформированную совокупность финансовых инструментов инвестирования по которому общий уровень портфельного риска приближен к среднерыночному. Естественно , что по такому инвестиционному портфелю инорма инвестиционной прибыли на вложенный капитал будет также приближена к среднерыночной.
Консервативный портфель представляет собой инвестиционный портфель, сформированный по критерию минимизации уровня инвестиционного риска. Такой портфель, формируемый наиболее осторжными инвесторами, практически исключает использование финансовых инструментов , уровень инвестиционного риска по которым превышает среднерыночный.
Дальнейшее развитие темы риска в инвестициях немыслимо без рассмотрения методов дифференциации рисков по инвестированию в ценные бумаги.
Результатом этого метода формирования портфеля является определение соотношения долевых и долговых финансовывх инструментов инвестирования в портфели, а в разрезе каждой из этих групп – доли отдельных видов финансовых инструментов (акции, облигаций и т.п.).
Метод определения риска по акциям дивиденды по которым возрастают с постоянным темпом прироста:
C (1+g)
P V
= r – g
PV- уровень риска акций;
С – базовый размер дивидендов;
г - принятый уровень процентного дохода;
g - темпы прироста.
Метод определения уровня риска по безкупонным облигациям:
FV
PV
=
(1 + r)*k
PV- уровень риска облигаций;
FV – номинальная стоимость облигации;
k – период погашения;
г – рыночный процентный доход .
Направленность финансовых инвестиций предприятий в последнее время все больше ориентируется на фондовые инструменты. Различные инструменты фондового рынка составляют сейчас до 80% общего объема финансовых инвестиций предприятия. Это определяет необходимость более подробной характеристики инвестиционных качеств отдельных фондовых инструментов инвестирования.
РАСЧЁТ ЛИКВИДНОСТИ ИНВЕСТИЦИННЫХ ОПЕРАЦИЙ
В процессе осуществления финансового инвестирования во всех его формах одной из важнейших задач является оценка инвестиционных качеств отдельных финансовых инструментов, обращающихся на рынке.
Оценка инвестиционных качеств финансовых инструментов представляет собой интегральную характеристику отдельных их видов, осуществляемую инвестором с учетом целей формирования инвестиционного портфеля.
С позиций особенностей присущих им инвестиционных качеств фондовые инструменты классифицируются по следующим основным признакам
1. По степени предсказуемости инвестиционного дохода разделяют долговые и долевые ценные бумаги,
Долговые ценные бумаги характеризуется четкой предсказуемостью инвестиционного дохода, размер которого можно определить в любой момент их обращения. Предсказуемость уровня инвестиционного дохода позволяет без особых проблем сопоставлять инвестиционные качества долговых ценных бумаг как по шкале "доходность-риск", так и по шкале "доходность-ликвидность". Кроме того, долговые ценные бумаги имеют приоритетные права погашения обязательств при банкротстве эмитента, что значительно снижает уровень несистематического их риска.
Долевые ценные бумаги характеризуются низким уровнем предсказуемости их инвестиционного дохода, который оценивается по двум параметрам — уровню предстоящих выплат дивидендов и приросту курсовой стоимости фондового инструмента. По этим ценным бумагам при эффективной хозяйственной деятельности эмитента возможно получение более высокого Уровня инвестиционного дохода в сравнении с долговыми ценными бумагами того же эмитента. При этом для( долевых ценных бумаг характерна более высокая степень корреляции доходов с темпами инфляции. Вместе с тем, нестабильность инвестиционного дохода делает их более рисковыми инструментами инвестирования, так как они не защищены ни от систематического, ни от несистематического видов рисков. Низкая эффективность хозяйственной деятельности эмитента может привести не только к потере инвестиционного дохода по долевым ценным бумагам, но и к частичной (а в случае банкротства — и полной) потере вложенного в них капитала.
2. По уровню риска, связанного с характером эмитента, выделяют следующие виды фондовых инструментов инвестирования:
Государственные ценные бумаги. Они представлены в основном долговыми обязательствами и имеют наименьший уровень инвестиционного риска. Отдельные виды государственных ценных бумаг рассматриваются даже в качестве эталона безрисковых инвестиций. Вместе с тем, уровень инвестиционного дохода по таким ценным бумагам, как правило, наиболее низкий. При этом путем изменения ставки рефинансирования (учетной ставки центрального банка) государство имеет возможность влиять на реальный уровень инвестиционного дохода по своим ценным бумагам в периоды резких колебаний конъюнктуры финансового рынка.
Ценные бумаги муниципальных органов. Уровень инвестиционных качеств таких ценных бумаг (как правило, долговых) в значительной степени определяется уровнем инвестиционной привлекательности соответствующих регионов. Хотя ценные бумаги такого вида трудно отнести к безрисковым, уровень инвестиционного риска по ним обычно невысокий. Соответственно невысок и уровень инвестиционного дохода по ним.
Ценные бумаги, эмитированные банками. Инвестиционные качества этих фондовых инструментов считаются достаточно высокими, так как уровень доходности по ним обычно выше, чем по государственным и муниципальным ценным бумагам. Кроме того, система экономических нормативов банковской деятельности и высокий уровень государственного контроля за их деятельностью снижают потенциальный уровень риска инвестирования в ценные бумаги этих эмитентов (хотя случаи финансовой несостоятельности банков не такие редкие).
Ценные бумаги предприятий. Этот вид финансовых инструментов инвестирования в нашей стране обладает низкими инвестиционными качествами. Это вызвано низкой эффективностью хозяйственной деятельности большинства предприятий на современном этапе (особенно корпоратизированных государственных предприятий) вследствие чего по акциям многих из них не выплачиваются даже дивиденды. Уровень инвестиционного риска по ценным бумагам предприятий (особенно относящихся к категории "венчурных") наиболее высокий. Кроме того, этот тип ценных бумаг в целом характеризуется самым низким уровнем ликвидности на фондовом рынке.
3. По уровню риска и ликвидности, связанными с периодом обращения, выделяют следующие фондовые инструменты инвестирования:
Краткосрочные ценные бумаги. Период их обращения определяет достаточно высокий уровень их ликвидности на фондовом рынке. Кроме того, короткий период их обращения в значительной степени снижает уровень инвестиционного риска, связанного с изменением конъюнк-" туры финансового рынка и финансового состояния их эмитентов. В то же время, относительно низкий уровень риска и достаточно высокий уровень их ликвидности определяют сравнительно невысокий уровень инвестиционного дохода по таким фондовым инструментам.
Долгосрочные ценные бумаги. Уровень инвестиционных качеств таких фондовых инструментов определяется противоположными характеристиками — низким уровнем ликвидности (при прочих равных условиях) и соответственно более высоким уровнем инвестиционного риска. Соответственно по таким фондовым инструментам предлагается и более высокий уровень инвестиционного дохода.
4. По уровню ликвидности, связанному с характером выпуска и обращения, фондовые инструменты инвестирования подразделяются на следующие виды: ;
Именные ценные бумаги. В связи со сложной процедурой их оформления и более глубоким контролем эмитента за их обращением эти ценные бумаги обладают очень низкой ликвидностью.
Ценные бумаги на предъявителя. Указанная особенность выпуска таких фондовых инструментов не препятствует процессу их свободного обращения, а соответственно и повышает потенциальный уровень их ликвидности.
Это, можно показать на следующем примере. Норма доходности по денежным инвестициям на рынке снизилась с 45 до 40%. Приблизительное изменение рыночной цены облигации со средневзвешанным сроком погашения 4 года и текущей стоимостью 10000 грн. составила:
-0,05
 PV
= -4 *
* 10000 = 1379грн.
1 + 0,45
Следовательно, из-за таких условий рыночная цена облигации приблизительно составила 11379 грн.
Выше были рассмотрены общие особенности фондовых инструментов, определяющие их инвестиционные качества в соответствии с приведенной классификацией. Вместе с тем, главной задачей в процессе финансового инвестирования является оценка инвестиционных качеств конкретных видов ценных бумаг, обращающихся на фондовом рынке. Такая оценка дифференцируется по основным видам ценных бумаг — акциям, облигациям, депозитным (сберегательным) сертификатам и т.п. Рассмотрим основные параметры оценки инвестиционных качеств важнейших видов этих ценных бумаг.
Интегральная оценка инвестиционных качеств акций
осуществляется по следующим основным параметрам:
а) характеристика вида акций в соответствии с вышеприведенной схемой классификации ценных бумаг;
б) оценка отрасли, в которой осуществляет свою деятельность эмитент. Такая оценка проводится на основе ранее рассмотренной методики определения инвестиционной привлекательности отраслей экономики;
в) оценка основных показателей хозяйственой деятельности и финансового состояния эмитента. Эта оценка дифференцируется в завасимости от того, предлагается ли акция на первичном или вторичном фондовом рынке. В первом случае основу оценки составляют показатели, характеризующие финансовое состояние эмитента и основные объемные показатели его хозяйственной деятельности. Во втором случае эта оценка дополняется показателями динамики обеспеченности акций чистыми активами акционерного общества, осуществляемой им дивидендной политики и некоторыми другими;
г) оценка характера обращения акций на фондовом рынке. Такая оценка проводится по акциям, обращающимся на вторичном фондовом рынке, и связана прежде всего с показателями их рыночной котировки и ликвидности. Для характеристики рыночной котировки акции используются коэффициенты соотношения котируемых цен предложения и спроса по ней.
3 АНАЛИЗ И ОТБОР ОПТИМАЛЬНЫХ ИНВЕСТИЦИОННЫХ РЕШЕНИЙ.
3.1 АНАЛИЗ ИНВЕСТИЦИОННОЙ ПРИВЛЕКАТЕЛЬНОСТИ
ОБЪЕКТА ИНВЕСТИРОВАНИЯ.
В данном пункте работы будет проведён анализ эффективности инвестиционного проекта АППБ «АВАЛЬ». Предполагается осуществление реальных инвестиций в ЧП «ОЛИМП». Необходимо определить приемлемость проекта по критерию NPV, среднюю рентабельность инвестиций, срок возврата инвестиций, внутреннюю норму прибыли, а также объем продаж, при котором проект нерентабелен. Далее приведены данные необходимые для расчётов.
Размер необходимых инвестиций 200 тыс. гривен капитальных вложений.
Освоение инвестиций происходит в течении 3 лет. В первый год осваивается 25% инвестиций, во второй 30% инвестиций, в третий 45% инвестиций.
Доля кредита в инвестициях составляет 30%.
Срок функционирования проекта составляет 5 лет, а срок службы созданных мощностей - 8 лет.
Амортизация начисляется по линейной схеме.
Ликвидационная стоимость оборудования составляет 10% от первоначальной.
Прогнозируемая продажная стоимость ликвидируемого имущества выше остаточной стоимости на 10%.
Цена единицы продукции 120 грн.
Переменные издержки составляют 50 грн./ед. Постоянные издержки составляют 50 тысяч гривен в год.
Размер оборотного капитала 10% от выручки.
Плата за предоставленный кредит составляет 15% годовых.
Кредит предоставляется на 3,5 года.
Прогнозируемый объем сбыта дисконтирования при расчетах НПВ составляет 10%.
Темп инфляции составляет 6%.
Оптимистическая оценка превышает среднюю на 1,06%, а пессимистическая хуже средней на 1,05%. Вероятность пессимистичного исхода равна 0,09, а вероятность оптимистического 0,07.
Приемлемость проекта по критерию NPV.
NPV, или чистая приведенная стоимость проекта является важнейшим критерием, по которому судят о целесообразности инвестирования в данный проект. Для определения NPV необходимо спрогнозировать величину финансовых потоков в каждый год проекта, а затем привести их к общему знаменателю для возможности сравнения во времени. Чистая приведенная стоимость определяется по формуле:
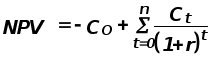
где r- ставка дисконтирования.
В нашем случае номинальная ставка дисконтирования равна 10%, тогда, учитывая темп инфляции 6% в год, реальная ставка дисконтирования составляет: 3,77%
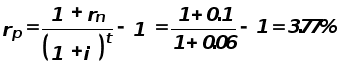
В первой таблице показан начальный вариант расчета, где по плану кредит должен быть возвращен в срок (3,5 года) с погашением основного капитала равными частями. NPV такого проекта равен 153944,030 грн., что означает его преемственность по данному критерию. NPV>0, а это значит, что при данной ставке дисконтирования проект является выгодным для предприятия, поскольку генерируемые им cash-flow превышают норму доходности в настоящий момент времени. Данный вариант будет использоваться в качестве базового для дальнейших расчетов.
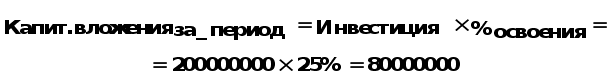

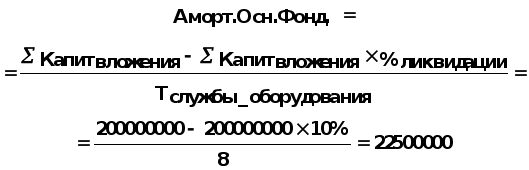
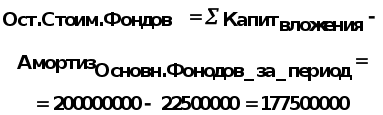
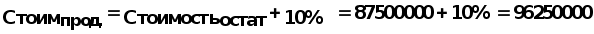
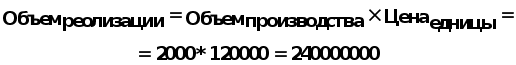

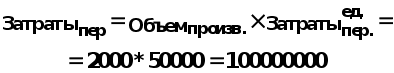
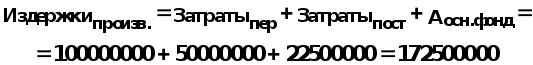
В проекте заем кредита распределяется равномерно, начиная с первого года освоения инвестиций. Выплаты производятся
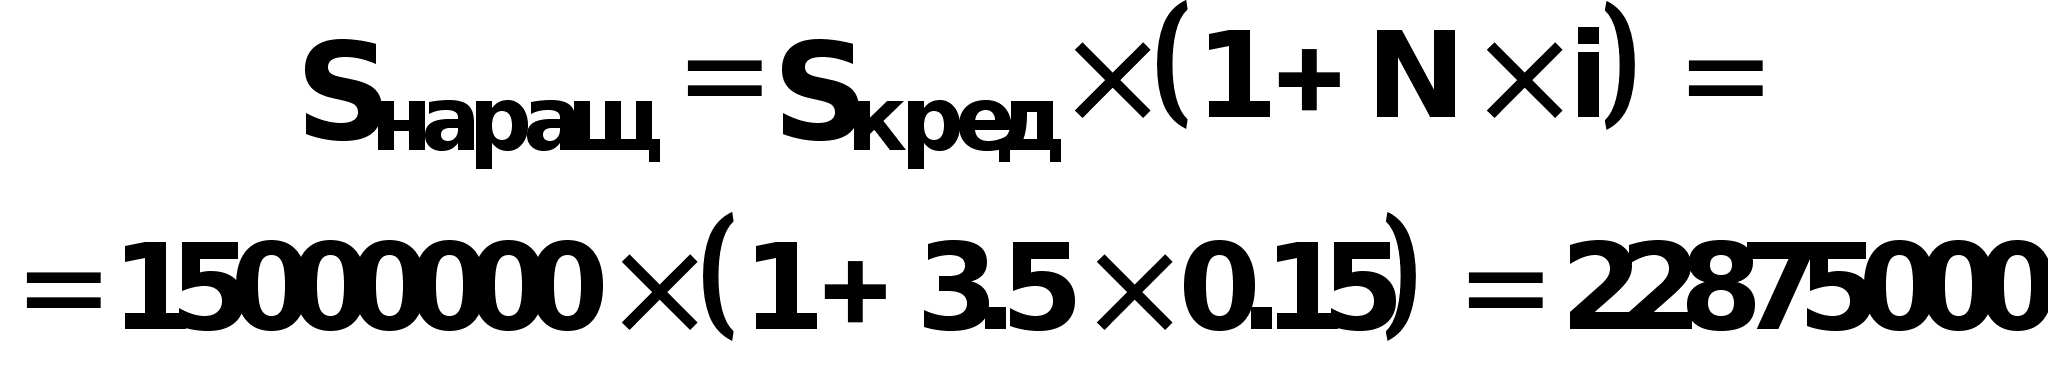
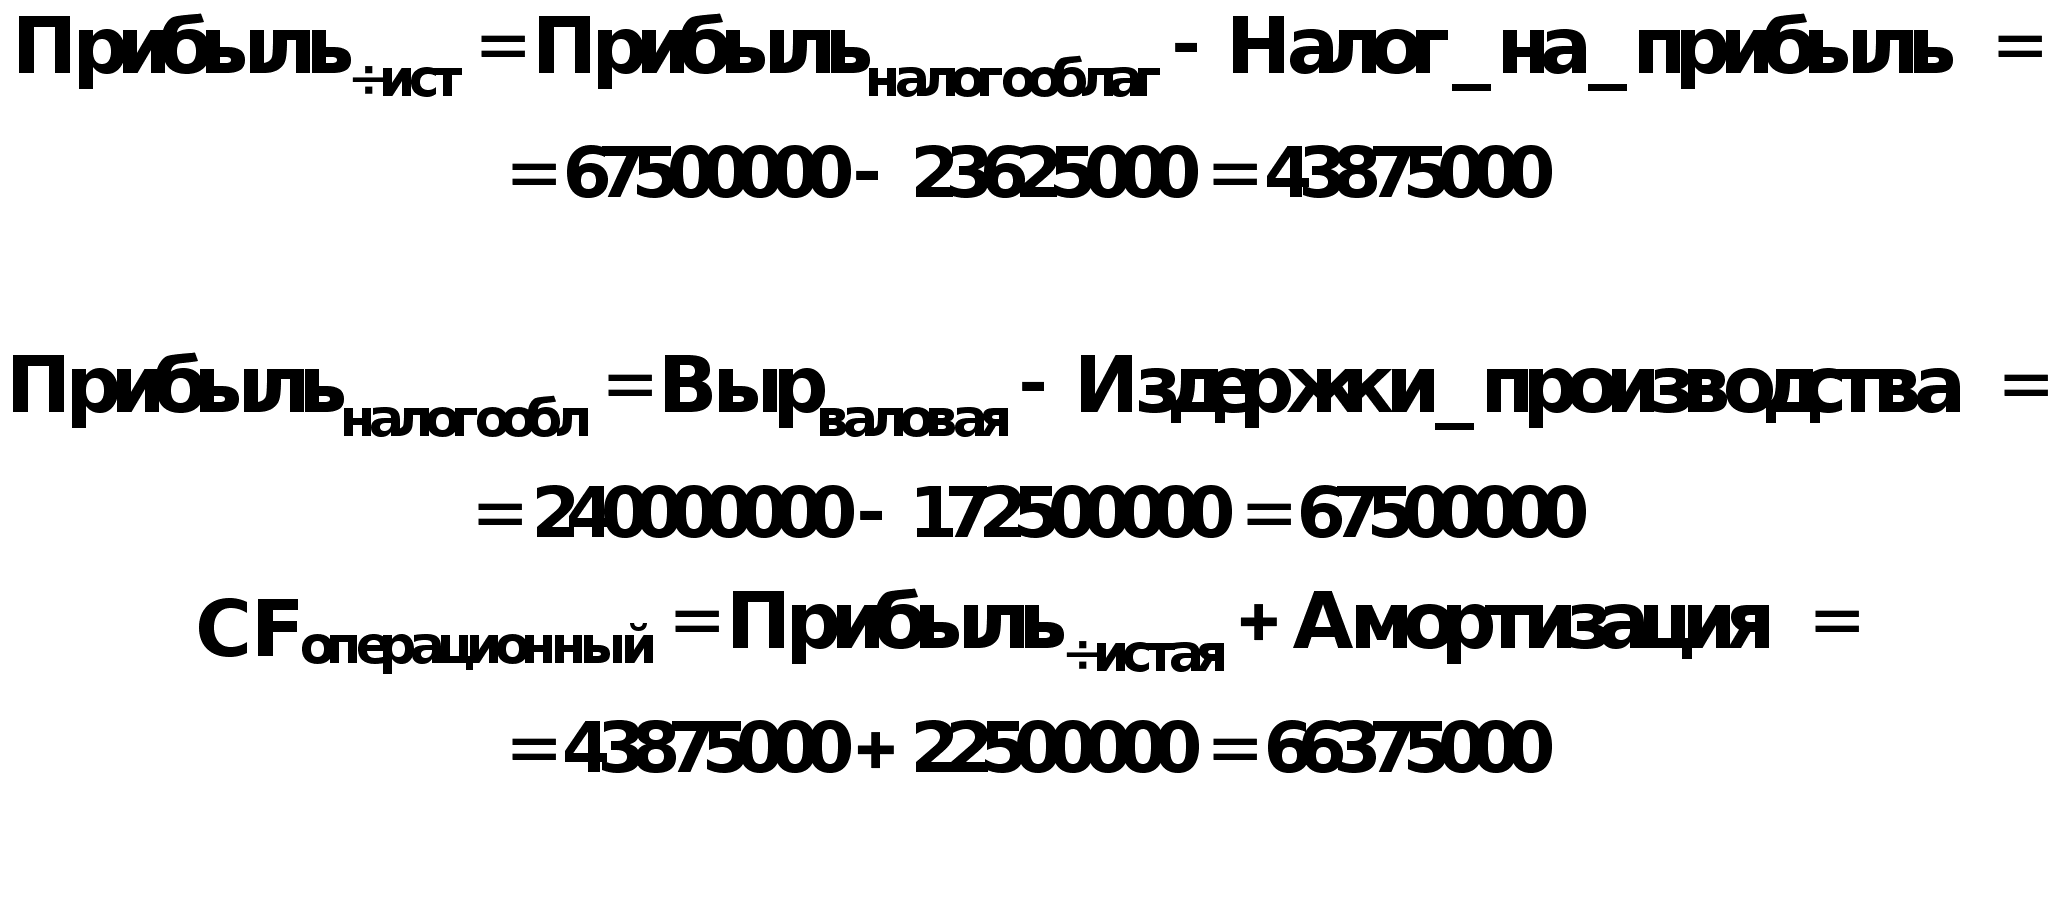
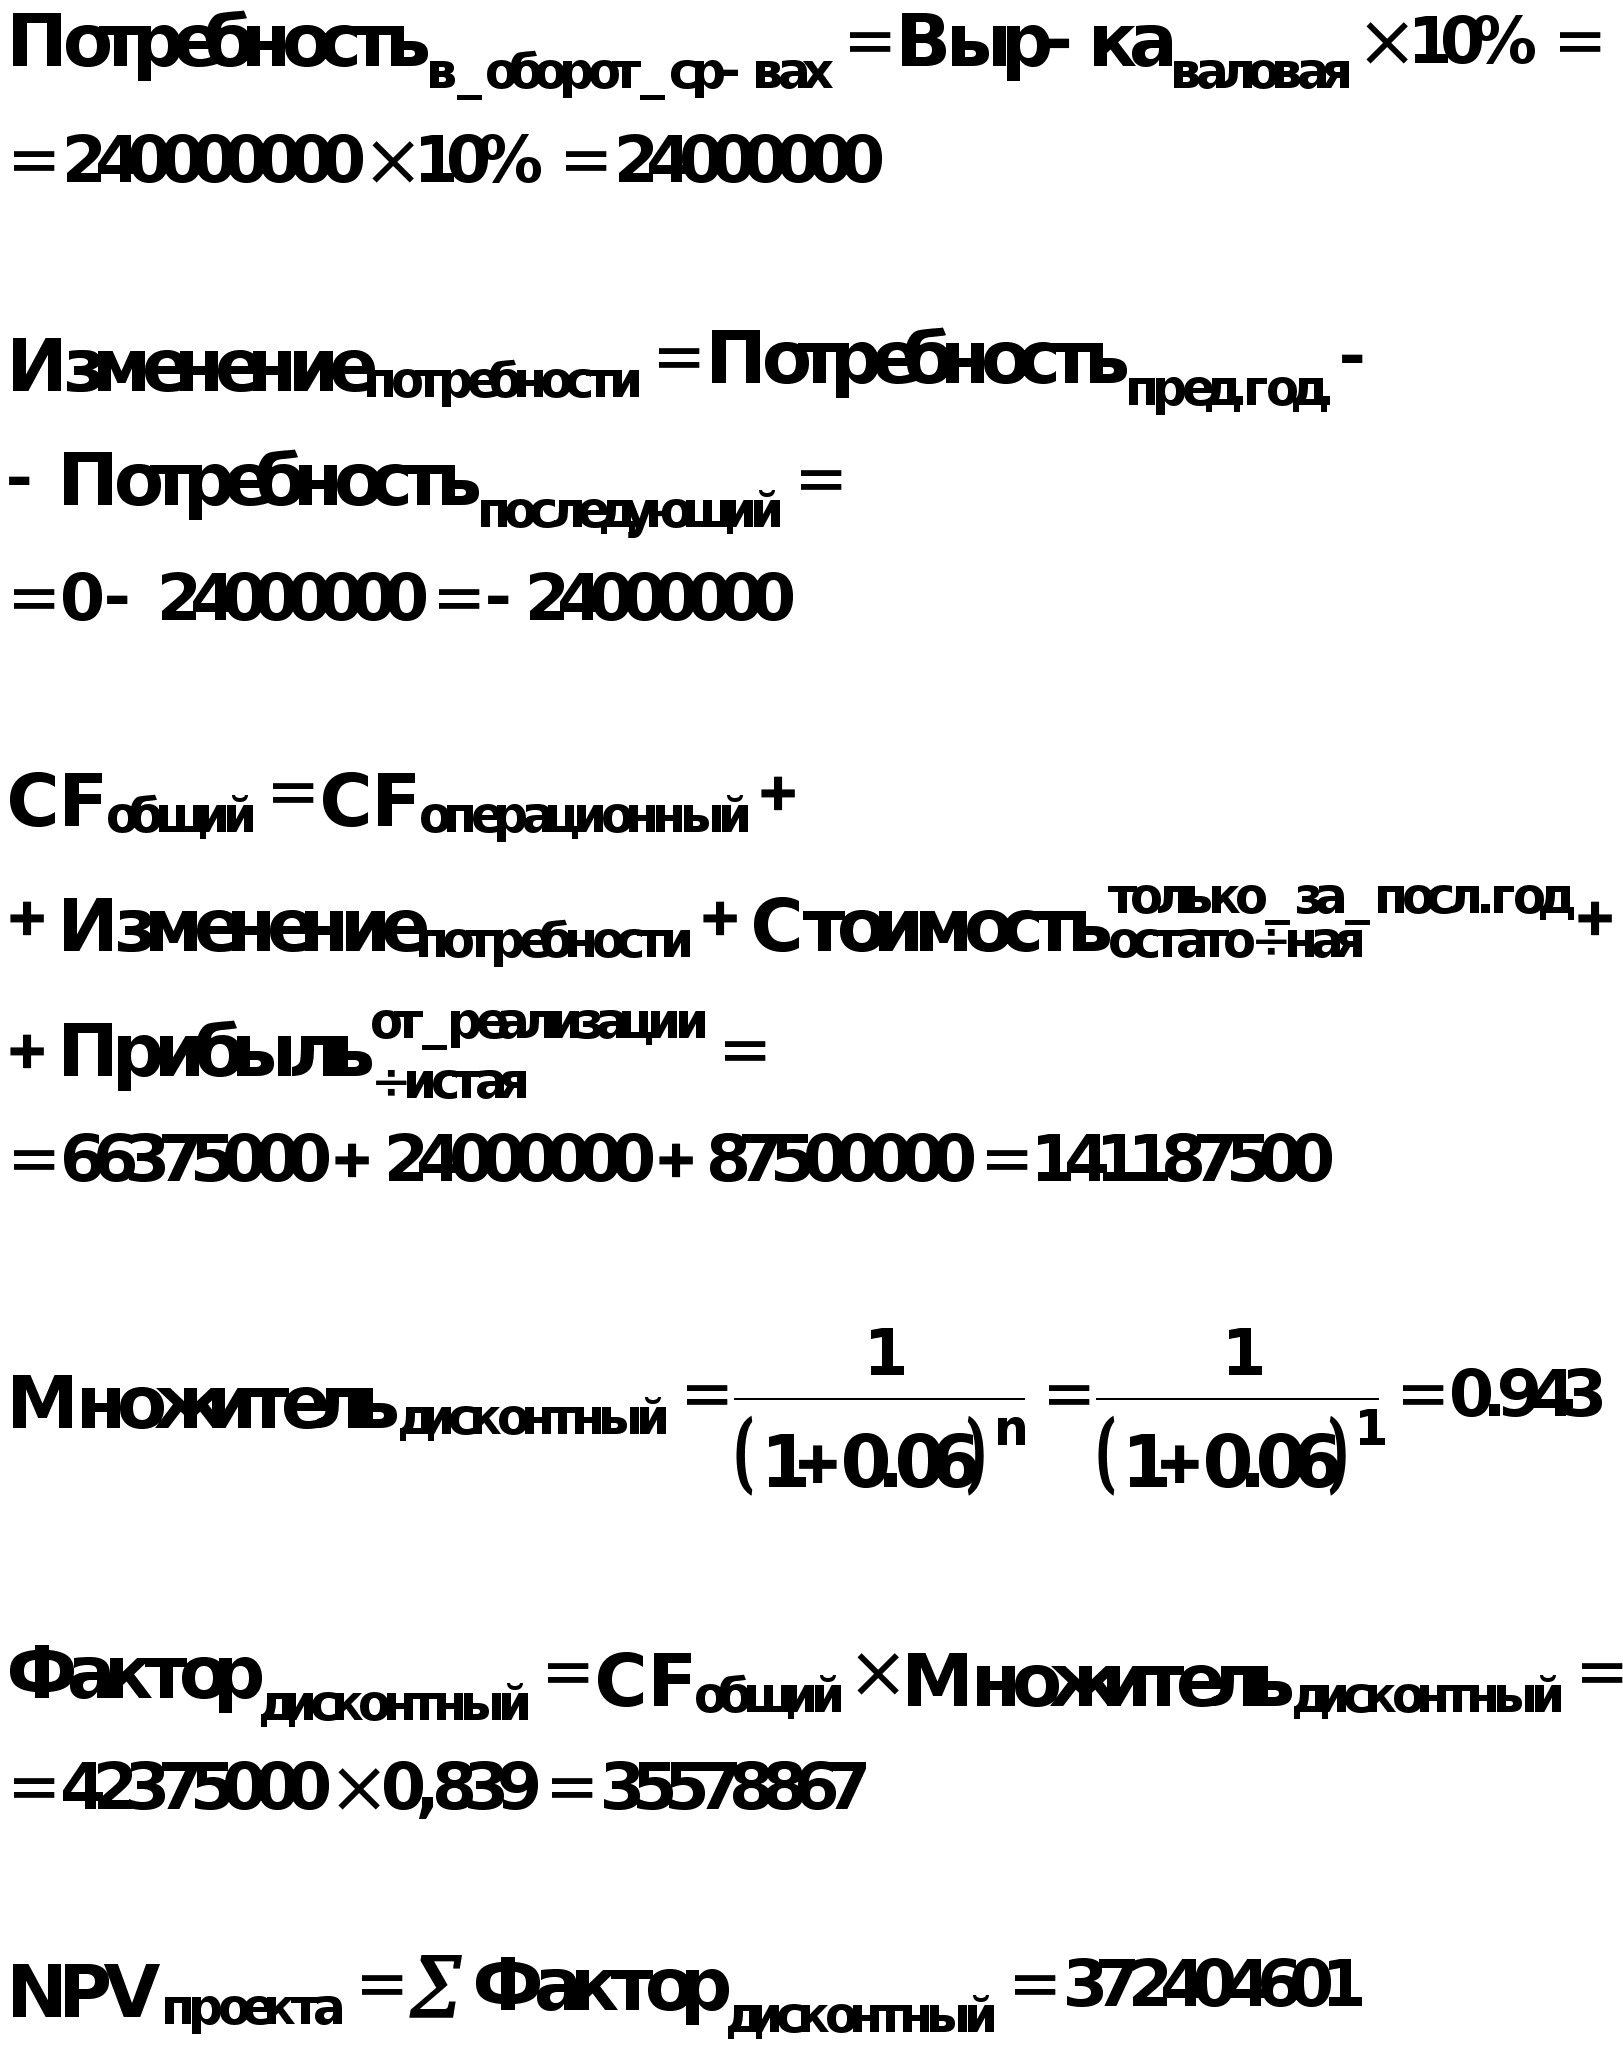
Все расчеты приведены в таблице №1.
Таблица 1 Базовый вариант расчета.
-
Базовый вариант.
Период
0
1
2
3
4
5
6
7
8
Показатели
1.Капиталовложения
50000
60000
90000
200000
2.В том числе за счет кредита
15000
45000
3.Амортизация основных фондов
22500
22500
22500
22500
22500
112500
4.Остаточная стоимость фондов
177500
155000
132500
110000
87500
87500
5.Продажная стоимость
основных фонодов
96250
6.Объем производства
2000
3000
4000
5000
4000
7.Цена за еденицу
120
120
120
120
120
8.Валовая выручка
240000
360000
480000
600000
480000
3160000
9.Постоянные затраты
50000
50000
50000
50000
50000
10.Переменные затраты
100000
150000
200000
250000
200000
11.Издержки производста
172500
222500
272500
322500
272500
12.Процент за кредит
22875
61875
84750
13.Возврат кредита.
30000
30000
30000
14.Прибыль налогооблаг.
67500
137500
207500
277500
207500
8750
15.Налог на прибыль (35%)
23625
48125
72625
97125
72625
3062
16.Чистая прибыль
43875
89375
134875
180375
134875
5687
583375
17.Операционный CF
66375
111875
157375
202875
157375
18.Потребность в об-ных ср-вах
0
24000
36000
48000
60000
48000
0
19.Изменение потребности
-24000
-12000
-12000
-12000
12000
48000
20.Общий CF
-50000
-60000
-90000
42375
99875
145375
190875
169375
141187
21.Дисконтный множитель
1
0,9433962
0,889996
0,8396193
0,79209366
0,7472582
0,7049605
0,6650571
0,6274124
22.Дисконтирующий фактор
-50000
-56603,77
-80099,80
35578,86
79110,3546
108632,657
134559,343
112644,049
88582,784
23.NPV проекта
372404,601
Определение рентабельности инвестиций.
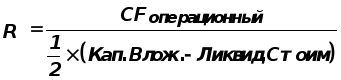 ;
Где
Т-срок службы проекта.
П- сумма прибыли запланированная.
КП -инвестированный капитал.
КО -остаточная стоимость инвестированного капитала.
По формуле определяю, что у данного проекта рентабельность инвестиций равна 16,7%.
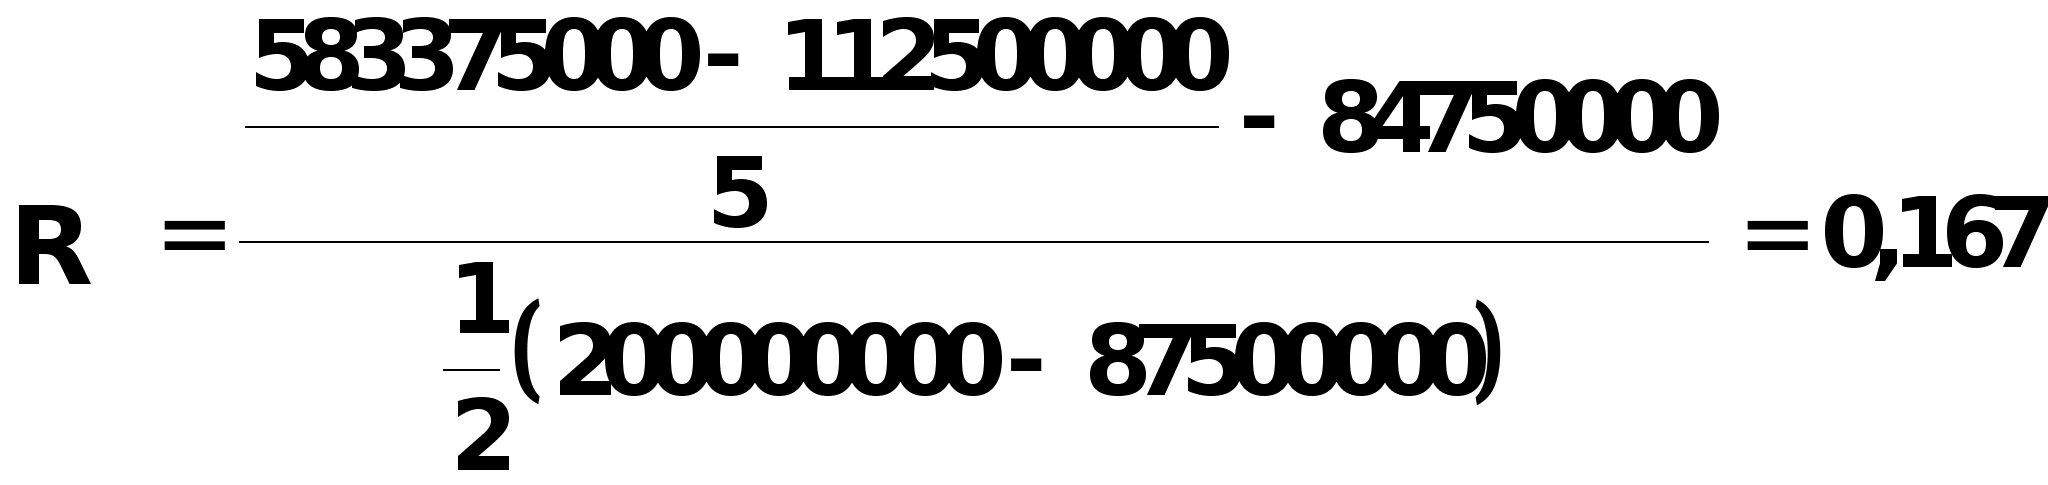
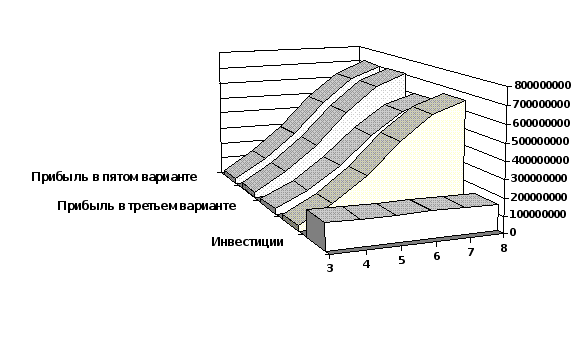
Рис.7 График накопления прибыли по годам для всех вариантов.
Определение срока возврата инвестиций.
Срок возврата инвестиций показывает, через сколько лет будут возвращены первоначально затраченные средства.
Для данного проекта из построенного графика №1 видно, что возврат инвестиций происходит в середине 4го года.
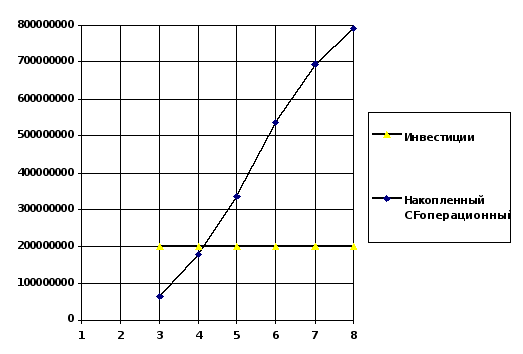
Рис.8 Определение срока возврата инвестиций.
Определение внутренней нормы прибыли.
Для определения внутренней нормы прибыли проекта нужно приравнять NPV к нулю.
|
%дисконтирования |
NPV |
|
0 |
389062 |
|
0,05 |
202268 |
|
0,1 |
719188 |
|
0,15 |
-20634 |
|
0,2 |
-87360,16 |
|
0,25 |
-136114,2 |
|
0,3 |
-172152,7 |
|
0,35 |
-199059,9 |
|
0,4 |
-219319,5 |
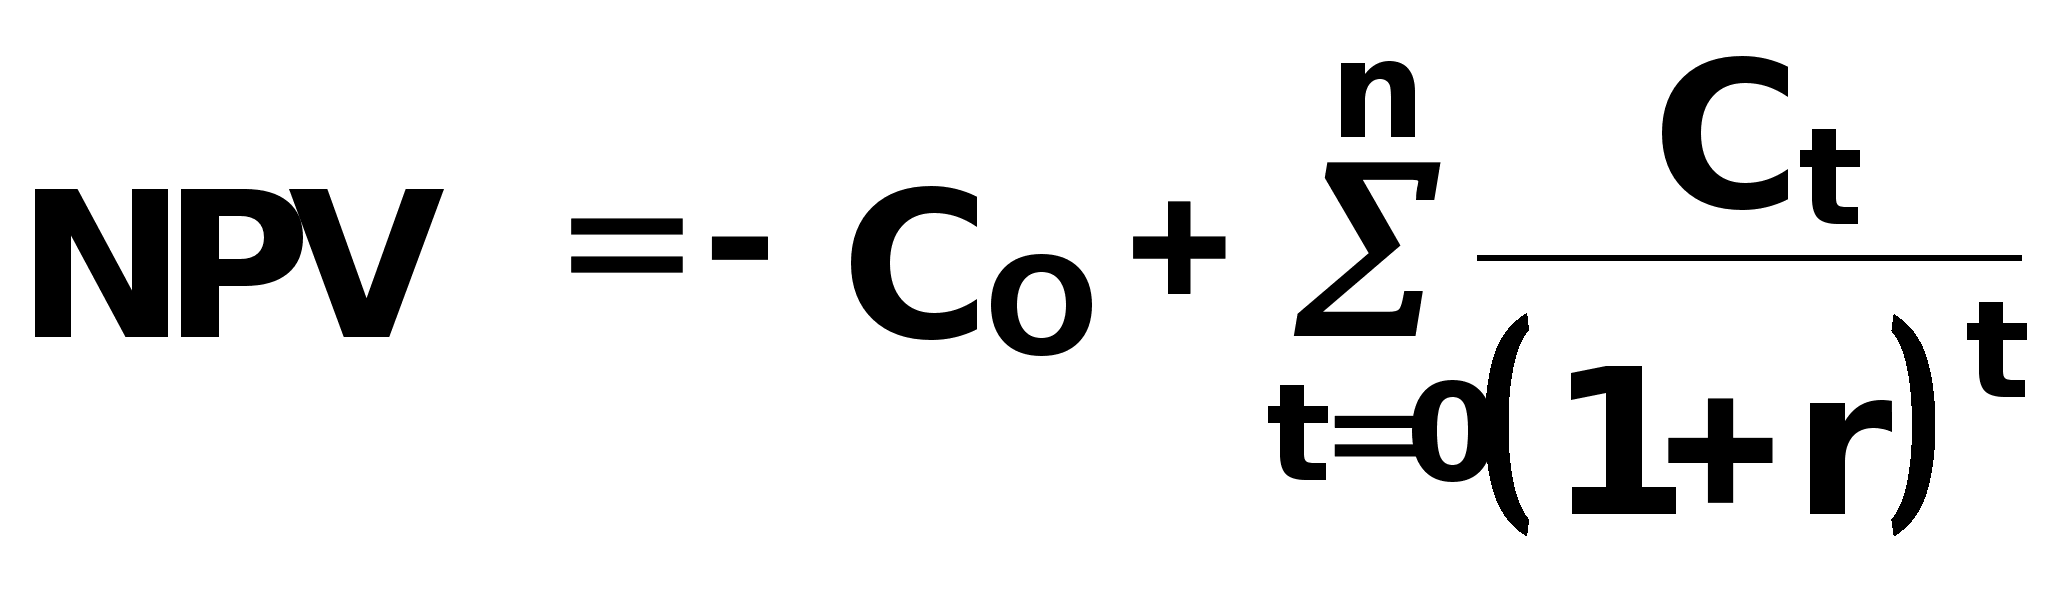
В результате вычислений и исходя из построенного графика ВНП данного проекта равна 14%. Это выше нормы дисконтирования ,что означает приемлемость данного варианта проекта по этому критерию.
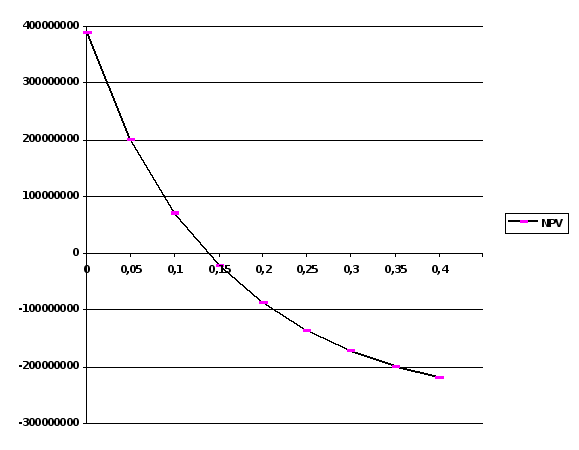
Рис.9 Определение внутренней нормы прибыли.
В заключение можно сделать следующие выводы
В ходе оценки данного инвестиционного проекта было проверено его соответствие различным критериям приемлемости, а также произведен анализ его основных параметров и вариантов. В результате можно сделать следующие выводы:
1.Базовый вариант проекта является приемлемым по критерию NPV и по критерию внутренней нормы рентабельности.
2.План возврата кредита может быть выполнен через3,5года.
3.Способ возврата кредита практически не влияет на NPV.
3.2. АНАЛИЗ КРЕДИТОСПОСОБНОСТИ ОБЪЕКТА ИНВЕСТИРОВАНИЯ.
Анализ кредитоспособности объекта инвестирования осуществляется коммерческими банками для определения насколько устойчивым является финансовое состояние объекта инвестирования. Этот анализ необходим для того чтобы учесть факторы риска и ликвидности ещё до принятия решения о вложении средств в объект инвестирования [21,c.34].
Анализ сделан на примере двух предприятий. Предприятие N 1 - крупный металлургический завод; N 2 - крупная фирма розничной торговли. Ввиду того, что ценовая нестабильность не позволяет сопоставлять динамику финансовых показателей по годам, анализ сделан на основе данных за три квартала одного и того же года. Совершенно аналогично при появлении условий для этого такой анализ можно делать и за ряд лет.