Совершенствование инфокоммуникационного сопровождения банковской деятельности
Доля расходов российских банков на ИТ непрерывно растет. К сожалению, при стабильном росте расходов на ИТ в банковской сфере наш банковский бизнес технологически все еще значительно отстает от европейского или американского. В этой области нам предстоит еще долгая и напряженная работа. Поскольку развитие практически любой сферы экономики сейчас определяется развитием информационных технологий, широтой использования ИТ, а банковская сфера наиболее восприимчива к новациям в этой области, то, естественно, будущее российских банков — за информационными технологиями.
Мы считаем мнение некоторых экспертов, что наши банки излишне увлекаются информационными технологиями ошибочным. Наоборот, как раз сегодня для малых и средних банков традиционные способы работы становятся малоэффективны. Но малые банки более мобильны, что позволяет им постоянно обновлять технологию, использовать самим и предлагать своим клиентам ИT-инструменты последнего поколения. Так что для небольших и средних банков грамотная ИТ-стратегия — ключ к выживанию в конкурентной борьбе.
Приложения
Приложение 1
Виды пластиковых карт








 Приложение
2
Характеристика видов пластиковых карт
| Вид карты | Характеристика вида карты | |
| В зависимости от владельца счета | Индивидуальные карточки | Выдаются отдельным клиентам банка и могут быть «стандартными» или «золотыми». Последние предназначаются для лиц с высокой кредитоспособностью предусматривают множество льгот для пользователей |
| Корпоративные карточки | Выдается организации (фирме), которая на основе этой карточки может выдать индивидуальные карточки избранным лицам (руководителям или просто ценным сотрудникам). Чаще всего карты используются для выдачи заработной платы персоналу (так называемые зарплатные проекты банков). Сотрудникам открываются персональные счета, «привязанные» к корпоративному карточному счету. Ответственность перед банком по корпоративному счету несет фирма, а не индивидуальные владельцы карт | |
|
Классификация связанная с функциональными возможностями карточек |
Дебетовые карты | Они подразделяются на два подвида. Карточка для покупки через терминалы в торговых точках (point-of-sale terminals – POS-cards). Карточки этого вида «привязаны» к чековому или сберегательному счету владельца карточки и не предусматривают автоматического предоставления кредита. Карточка POS выполняет функции банковского чека, однако ее применение более надежно, так как идентификация владельца производится в момент совершения сделки и деньги перечисляются на банковский счет торгового предприятия немедленно. Карточки для банковских автоматов (ATM cards) - это разновидность дебетовых карточек, с помощью которых можно получить наличные денежные средства в пределах средств на счете, внести наличные деньги на счет, выполнить другие операции |
| кредитные | Они подразделяются на собственно кредитные и карточки туризма развлечений и отдыха (travel & entertaiment cards). Это «платежные» карты, выпускающиеся компаниями, специализирующимися на обслуживании указанной сферы (American Express, Dinners Club) | |
|
Классификация связана технологическими особенностями карточек |
Карты с магнитной полосой | Карточки с магнитной полосой имеют на обороте магнитную полосу, где записаны данные необходимые для идентификации личности владельца карточки при ее использовании в банковских автоматах и электронных терминалах торговых учреждений. Когда карточка вставлена в соответствующее считывающую устройство, индивидуальные данные владельца передаются по коммуникационным сетям для получения разрешения на осуществление сделки. На карточках крупных международных карточных ассоциаций «Visa» и «MasterCard» магнитная полоса имеет несколько дорожек для фиксации необходимых сведений в закодированной форме. На одной из дорожек записан персональный идентификационный номер - ПИН (Personal Identification Number), который вводится владельцем карточки с помощью специальной клавиатуры при использовании им банкоматов и терминалов POS. Набранные цифры сравниваются с ПИН-кодом, записанным на полосе |
| Карточка с микросхемой | Карточка с микросхемой была изобретена во Франции в 1974 г. и получило большое распространение в этой стране и за рубежом. Встроенная в карточку микросхема (чип) - является хранителем информации, которая записывается заранее, а затем может обновляться в момент совершения сделки. Это расширяет функциональные возможности карточки и повышает ее надежность |
Приложение 3
Общая характеристика подсистем on-line и off-line режимов работы удаленного доступа Интернет-банкинга системы Банк-Клиент
| Подсистема оn-lin клиент | Подсистема оff-line клиент | |
| Определение | On-line клиент – автоматизированная подсистема, предназначенная для управления банковскими счетами через Internet в режиме on-line и является максимально удобным решением для предприятий малого и среднего бизнеса | Off-line клиент – автоматизированная система, предназначенная для управления банковскими счетами через Internet в режиме off-line и является максимально удобным решением для предприятий малого и среднего бизнеса |
| Отличительные особенности | Отличительной особенностью от модуля Банк-Клиент является осуществление связи с банком в режиме on-line и отсутствие базы данных на клиентском месте | Off-line клиент позволяет совместить удобство работы и сервиса модуля Банк- Клиент с гибкостью оn-line клиент. Его отличительной особенностью от модуля оn-line клиент является возможность формирования и ведения базы данных на клиентском месте, а передача данных осуществляется в процессе сеансов синхронизации с сервером системы |
| Основа деятельности | Для работы в программном комплексе клиенту достаточно скопировать на компьютер клиентский интерфейс и при подключении к серверу системы он получает все свои данные. В случае отсутствия выделенного Internet канала, данная подсистема может работать при помощи модемного соединения клиентский интерфейс модуля оn-line клиент реализует функции связи, обеспечения криптографической защиты и проигрывания сценариев (формы документов, списки, импорт/экспорт, печать и т.д.), реализованных на расширенном языке сценариев | Унаследовав возможность работать с любого компьютера, клиенту будет достаточно скопировать на компьютер клиентский интерфейс, и при первом сеансе синхронизации, он получает все свои данные. В случае отсутствия выделенного Internet канала, данная подсистема может работать при помощи модемного соединения клиентский интерфейс модуля |
| Безопасность подсистем | Системы оff-line клиент обеспечивает гарантированный уровень безопасности и содержит механизм электронно-цифровой подписи. Все передаваемые данные шифруются с использованием систем криптографической защиты, которая надежно защищает их от несанкционированного доступа в процессе прохождения по каналам передачи данных | |
| Достоинства канала | Важным достоинством программного комплекса являются единые ключи ЭЦП клиента для работы во всех модулях системы, так как они функционируют в едином пространстве документов. Одни и те же ключи ЭЦП клиента могут быть сгенерированы в оn-line Клиент или оff-line клиент, а потом использованы для работы и в той, и в другой подсистеме В целом, оn-line клиент и оff-line клиент по функционалу и достоинствам аналогичны Банк-Клиент и друг другу. Подсистемы совместимы и имеют единое пространство документов | |
Приложение 4
Меры обеспечения защиты и безопасности информации
| Наименования мер | Характеристика мер |
| Организационно-технические меры | Реализация организационно-технических мер позволит сформировать политику информационной безопасности и создать структуру службы информационной безопасности, адаптированные к потребностям каждого конкретного банка |
| Меры детальной регламентации деятельности персонала | Данные меры основаны на алгоритмах деятельности персонала по безопасному обращению с информацией |
| Меры правового характера, направленные на предупреждение несанкционированных действий с информацией |
Меры правового характера позволяют выстроить систему непрерывного внутреннего мониторинга системы информационной безопасности банка |
| Меры по созданию условий страхования информационных рисков |
Указанные меры основываются на выборе унифицированных решений, направленных на минимизацию рисков |
Приложение 5
Характеристика правонарушений в сфере информационных технологий
| Виды правонарушений | Характеристика правонарушений |
| программно-математические | Внедрение программ-вирусов, установка программных и аппаратных закладных устройств, уничтожение или модификация данных в информационных системах |
| физические | Уничтожение или разрушение средств обработки информации и связи, уничтожение, разрушение или хищение машинных и других оригиналов носителей информации, хищение программных или аппаратных ключей и средств криптографической защиты информации, воздействие на персонал, поставка «зараженных» компонентов информационных систем |
| радиоэлектронные | Перехват информации в технических каналах ее утечки, внедрение электронных устройств перехвата информации в технических средствах и помещениях, перехват, дешифрование и навязывание ложной информации в сетях передачи данных и линиях связи, воздействие на парольно-ключевые системы |
Приложение 6
Сводная таблица современных инфокоммуникаций и оказываемых и их помощью услуг
| Телефон с тоновым режимом набора номера | Мобильный телефон, смартфон, коммуникатор | Персональный компьютер (преимущественно совмещенный с модемом или сервисный центр) | Глобальная сеть Интернет | Банкомат, импринтер, POS-терминал |
|
Телефонный банкинг, оказание доп. услуг дистанционного обслуживания клиентов – держателей пластиковых карт, системы денежных переводов |
Мобильный банкинг, оказание доп. услуг дистанционного обслуживания клиентов – держателей пластиковых карт (например, SMS-банк), системы денежных переводов |
Видео банкинг, РС банкинг. Так как осуществление любой операции невозможно без не применения компьютеров, то сюда можно отнести и услуги удаленного обслуживания Интернет банкинга (Интернет-Клиент, Банк-Клиент), осуществление денежных переводов. Так же косвенно сюда можно отнести телефонный и мобильный банкинг |
Интернет банкинг, в том числе системы Интернет-Клиент, Банк-Клиент и т.д., системы денежных переводов, мобильный банкинг | Обслужива-ние пластиковых карт, а именно выдача наличных денежных средств, их прием, произведение процедуры оплаты за приобретен-ные товары и оказанные услуги (операции эквайринга) |
Приложение 8
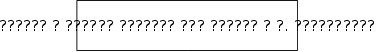
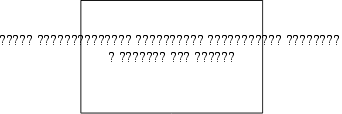
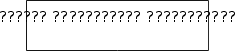
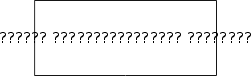
Структура управления филиала ОАО «МИнБ» в г. Ставрополе









 Приложение
7
Цели деятельности и права филиала ОАО «МИнБ» в г. Ставрополе
| Цели деятельности филиала | Права филиала |
|
комплексного банковского обслуживания клиентов - юридических и физических лиц; мобилизации временно свободных денежных средств и их рационального размещения; проведения единой финансовой, кредитной, технической и кадровой политики в филиалах, находящихся в городах Буденновске, Владикавказе, Нальчике, Ставрополе, Черкесске, а также оперативное управление данных филиалов, рассмотрение их финансовых планов, штатных расписаний, организация технического и программного обеспечения; содействия развитию и укреплению экономики РФ; получения прибыли |
самостоятельно в пределах своей компетенции принимать решения о выдаче кредитов предприятиям, организациям и физическим лицам; по согласованию с Правлением Банка получать кредиты у других банков и кредитных учреждениях; устанавливать процентные ставки при проведении активных и пассивных операций, размеры комиссионных вознаграждений за оказываемые услуги, в соответствии с тарифной политикой Банка; получать от кредитуемых предприятий и организаций отчеты, балансы и документы, подтверждающие их платежеспособность, а также наличие и сохранность залогового обеспечения предоставленных кредитов; требовать от клиента проведения экспертизы проектных решений, которые предполагается осуществлять с привлечением кредитов Банка; вносить предложения о признании предприятий и организаций несостоятельными (банкротами); открывать операционные кассы вне кассовых узлов филиала, а также дополнительные офисы на основании решений Правления Банка, в порядке, установленном Банком России |
Приложение 9
Обязанности руководящих должностей ОАО «МИнБ» в г. Ставрополе
| Должность | Обязанности |
| Начальник | Начальник организует и осуществляет руководство текущей деятельности филиалов, обеспечивает выполнение решений Правления банка; издает приказы и другие документы по вопросам, входящим в компетенцию Филиала; представляет интересы банка во всех органах, организациях, учреждениях и предприятиях в пределах полномочий, предоставленных ему доверенностью Банка; устанавливает порядок подписания договор и иных банковских документов в пределах компетенции Филиала; назначает на должности сотрудников филиала; утверждает положения о структурных подразделениях и должностные инструкции сотрудников; рассматривает и решает другие вопросы деятельности кредитной организации, входящие в его компетенцию. Помощник начальника осуществляет все функции возложенные на начальника во время его отсутствия или разделяет полномочия возложенные на него начальником с его заместителем |
| Заместитель начальника |
Функции заместителя начальника: осуществлять руководство отделов кассовых операций; учетно-операционный отдел в части организации предоставления банковских услуг юридическим и физическим лицам, соблюдения режима работы специалистов; отдела клиентских отношений в части организации привлечения клиентов – юридических и физических лиц, развития банковских карт; участвовать в выработке клиентской политики в отношении различных клиентских сегментов в регионе в рамках общей клиентской политики Банка; согласовывать планы продаж банковских продуктов филиалом по закрепленным направлениям; контролировать реализацию банковских продуктов в соответствии с утвержденным планом продаж по закрепленным направлениям; обеспечивать взаимодействие с начальником, главным бухгалтером и другими подразделениями Филиала для решения задач курируемых отделов; представлять филиал, в других подразделениях, головном офисе Банка и внешних организациях в пределах своей компетенции (по согласованию с руководством Филиала); представлять руководству Филиала предложения по структуре и штатной численности курируемых отделов, приему на работу, перемещению и увольнению сотрудников, поощрении отличившихся работников и наложении взысканий за нарушение трудовой дисциплины и упущения в работе; выполнять должностные обязанности начальника Филиала на период его отсутствия; выполнять другие обязанности и поручения, возложенные на него Начальником Филиала |
| Главный бухгалтер и заместитель главного бухгалтера |
На главного бухгалтера Филиала возлагаются: обязанности по организации сплошной проверки всех расчетных и кассовых документов, проведению последующих проверок в структурных подразделения Филиала; ответственность за правильную организацию и соблюдение установленного порядка формирования и хранения бухгалтерских и кассовых документов. Формирование Учетной политики, ведение бухгалтерского учета, своевременное представление полной и достоверной бухгалтерской отчетности, составленной на основе данных бухгалтерского учета по установленным формам. Главный бухгалтер отвечает за своевременное и правильное формирование мемориальных документов в пачки, их подсчет, хранение бухгалтерских документов и своевременную передачу в архив |
Приложение 10
Функциональные обязанности подразделений «МИнБ» в г. Ставрополе
| Отдел, группа | Обязанности отдела, группы |
| 1 | 2 |
|
Административно-юридическая группа |
К административно-юридической группе относится инспектор по кадрам и юристконсульт. В обязанности инспектора по кадрам входит: проведение первичного отбора кандидатов для работы и собеседований; направление к будущему руководителю; работа с текущей документацией; контроль за оформлением номенклатуры дел отдела кадров, правильностью оформления личных дел; введение в должность новых сотрудников; формирование и ведение базы данных специалистов (кадрового резерва); оформление приема, перевода, увольнения сотрудников; ведение личных дел сотрудников; оформление отпусков, больничных листов сотрудников; ведение трудовых книжек. Юристконсульт: осуществляет предварительную проверку соответствия действующему законодательству приказов, распоряжений, соглашений и других актов правового характера, представляемых на подпись руководству Филиала; участвует в рассмотрении правовых вопросов, связанных с кредитованием, расчетами, финансированием, кассовым обслуживанием; совместно с другими отделами филиала участвует в работе по заключению хозяйственных и иных договоров в Филиале, участвует в подготовке указанных договоров, а также визирует их; представляет в установленном порядке интересы Филиала в суде, арбитраже, а также в других органах при рассмотрении правовых вопросов; проводит информацию о действующем законодательстве, организует с другими подразделениями филиала изучение должностными лицами нормативных актов, относящихся к их деятельности; производит в порядке последующего контроля проверку оформления юридических дел; дает консультации, заключения, справки по правовым вопросами др. |
| Группа экономической безопасности | Обеспечивает исполнение решений руководства Филиала по сохранению банковской тайны и соблюдению надлежащего режима конфиденциальности; проверяет потенциальных заемщиков и созаемщиков банка |
| Отдел представителей Управления внутреннего контроля в Филиале | Обеспечивает надлежащее наблюдение за оформлением банковских операций, законностью их выполнения, сохранностью средств и ценностей. Представители Управления внутреннего контроля не совмещают свою деятельность с деятельностью в других подразделениях. Контроль осуществляется путем визуальной проверки документов, оформленных на бумажных носителях (может обеспечиваться программным путем, а также применением кодов, паролей и иных средств) |
| Группа финансового мониторинга | Осуществляет контроль и иные операции с денежными средствами или имуществом, связанных с легализацией (отмыванием) доходов, полученных преступным путем. |
| Гриппа внутрибанковских операций | Это бухгалтерия банка. Она занимается вопросами ведение бухгалтерского учета, например, оформление приходной и расходной документации, формированием мемориальных документов в пачки, их подсчет, хранение бухгалтерских документов и своевременную передачу в архив; составление полной и достоверной бухгалтерской отчетности и т.д. |
| Планово-экономический отдел | Занимается разработкой бюджета Филиала, бизнес-планов, стратегии развития данной кредитной организации, а так же анализом деятельности Филиала за определенный период времени |
| Отдел клиентских отношений | Занимается привлечением потенциальных клиентов банка, разработкой новых видов услуг с учетом потребительского спроса и с применением современных компьютерных и информационных технологий, а также обслуживанием реальных клиентов (открытие, ведение и закрытие депозитных счетов) |
| Продолжение приложения 10 | |
| 1 | 2 |
| Отдел кредитования | Осуществляет консультирование клиентов по вопросам кредитования. Принимает заявки, анкеты и др. документы согласно перечня документов необходимых для предоставления кредита. Выносит данные заявки на рассмотрение кредитному комитету. Осуществляет оформление кредитов и проверку выплат по ним |
| Отдел валютных операций ценных бумаг и пластиковых карт | Отвечает за проведение различный операций в иностранной валютой, ведет приём от клиентов документов и информации, а также учёт валютных операций. Выполняет оформление паспорта сделки при осуществлении валютных операций между резидентами и нерезидентами. Сотрудники отдела осуществляют контроль за проведением валютных операций. В полномочия данного отдела входит обслуживание пластиковых карт международных платежных систем VISA, Master Card и выдачей их совместно с отделом клиентских отношений |
| Учетно-операционный отдел | Обслуживает счета клиентов по расходно-приходным операциям, обрабатывает платежные поручения, аккредитивы и другие документы, проверяет правильность заполнения документов, осуществляет внутренние проводки по счетам клиентов (за изготовление чековых книжек, заверение подписей, изготовление платежных поручений согласно тарифам банка) и др. |
| Отдел кассовых операций | Занимается оформлением кассовых документов (при совершении операций по вкладам и пластиковым картам, при осуществлении денежных переводов без открытия счета (при открытии счета совместно с отделом клиентских отношений), при осуществлении операций с наличной валютой, с памятными монетами); приемом коммунальных (плата за квартиру, электроэнергию, газ, телефон) и прочих платежей; а также валютно-обменные операции |
| Отдел информационных технологий | Организует сопровождение, обслуживание и текущий ремонт технических средств (персональных компьютеров и периферийного оборудования копировально-множительной техники счетно-денежной техники оргтехники). А также сопровождение локальной вычислительной сети, локального программного обеспечения (компонент автоматизированной банковской системы); обеспечение мониторинга работы банкоматов, контроль состояния банкоматов и состояния каналов связи с ними. Осуществление операций по системе «Банк-Клиент». Установка и обслуживание POS, платежных терминалов и импринтеров |
| Группа хозяйственного обеспечения | Группа хозяйственного обеспечения включает следующие должности заведующий хозяйством, заведующий архивом, водитель, разнорабочий и уборщица. В обязанности зав. хозяйством – руководителя группы входит обеспечение работников банка канцелярскими принадлежностями и предметами обихода, оформление приходной и расходной документации по пришедшим материальным ценностям, списание представительских расходов, составление актов ввода в эксплуатацию материальных ценностей, актов технического осмотра а/м, актов на замену и списание деталей (запчастей), а так же совместно с бухгалтерией проведение инвентаризации. Зав. архивом осуществляет прошивку и хранение документов, поступающих в архив, отправку заказной и простой корреспонденции. В обязанности водителей входит обслуживание а/м, перевозка должностных лиц. Разнорабочий и уборщица занимаются обслуживанием служебных помещений, их уборка, приведение помещений в надлежащее состояние для непрерывной работы сотрудников Филиала |
Приложение 11
Виды услуг филиала ОАО «МИнБ» в г. Ставрополе