Споживче та іпотечне кредитування і його розвиток в Україні
Для отримання кредиту покупець сплачує такі обов’язкові платежі:
початковий внесок - в залежності від строку та марки автомобіля;
нотаріальне посвідчення договору застави;
страхування автомобіля за програмою повне КАСКО (автомобілі вітчизняного виробництва 4,0% від вартості автомобіля та автомобілі іноземного виробництва 4,3% від вартості автомобіля);
у разі отримання кредиту у доларах США за допомогою платіжної картки – 0,5% комісії за зняття готівки.
Красноармійським відділенням банку “Кредитпромбанк” на протязі 2003 та 2004 – го років видано 3 кредити на придбання автомобілів. З них один кредит видано для придбання автомобіля іноземного виробництва, а саме автомобіль ВАЗ 2107 та два автомобілі вітчизняного виробництва (автомобіль “Славута” та “Таврія-нова”).
2.4 Аналіз виданих кредитів під заставу нерухомості
Банк “Кредитпромбанк” надає кредити під забезпечення нерухомістю за кількома іпотечними моделями:
двохрівнева (американська модель);
ощадно-позичкова (німецька модель);
проста (депозитна).
Найбільш використовувана проста (депозитна) модель, яка базується на залученні кредитних ресурсів. Це, як правило, особисті ресурси банку, довгострокові депозити клієнтів банку та міжбанківські кредити.
За рахунок цих ресурсів банк надає іпотечні кредити.
Відносно легка організація іпотечного кредитування на базі цієї моделі зумовлена її достатньо широким розповсюдженням в країнах які розвиваються, а також в Англії, Франції, Іспанії, Ізраїлі та інших держав з розвинутою економікою.
Красноармійське відділення банку ”Кредитпромбанк” на протязі 2004 року видано один кредит під забезпечення нерухомістю, а саме під заставу квартири.
В Красноармійське відділення ВАТ ”Кредитпромбанку” звернувся клієнт з клопотанням про надання кредиту під заставу нерухомості 49000 гривень. Позичальником були надані необхідні документи для отримання кредиту, а саме:
довідка про дохід за останні 6 місяців;
анкета позичальника;
паспорт та ідентифікаційний номер;
Позичальник займається підприємницькою діяльністю на протязі 8 років та має поточний рахунок в банку ”Кредитпромбанк”, що суттєво впливає на позитивне рішення про видачу кредиту. Кредитним працівником зроблено вибірку руху коштів на рахунку підприємця, та зроблено висновок про те, що річний оборот по рахунку становить 500 000 грн. в рік.
За даними декларації про доходи підприємця, його середньомісячний дохід становить 5000 грн. Середньомісячний дохід дружини складає 520 грн. Дохід сім’ї складає 5520 грн. Середні витрати сім’ї підприємця за даними анкети становлять 1100 грн.
Головним орієнтовним показником при оцінці платоспроможності позичальника є доля платежів за кредитом та відсотками в доході позичальника.
Отже, при видачі кредиту на 6 років за відсотковою ставкою 15% річних при умові щомісячного погашення кредиту та відсотків середній дохід сім’ї буде зменшуватись на 15,4 %.
Предметом застави є квартира, яку бажає придбати позичальник.
Експертом банку проведена експертна оцінка нерухомості, що пропонується в заставу. Експерт повинен обов’язково мати свідоцтво на право виконання робіт з експертної оцінки майна, майнових та немайнових прав.
Стан об’єкту нерухомості обстежується та оцінюється шляхом візуального огляду, замірів, спостережень, вивчення необхідної технічної документації. Для визначення фактичного зносу проводиться оцінка технічного стану квартири. На її основі розраховується дійсна вартість квартири за формулою:
С = Сзам
 Кф, (2.1)
де С – дійсна вартість об’єкту на дату оцінки;
Сзам – вартість заміщення (відновна вартість);
Кф – коефіцієнт, що враховує фізичний знос.
Враховується також вартість права користування земельною ділянкою.
Будинок, який є оцінювальним об’єктом, був збудований в 1995 році.
Характеристика будинку: фундаменти – цегляні, стіни – цегляні, побілені, обштукатурені; перегородки – гіпсоблочні, дерев’яні цегляні; покриття – частково дерев’яні балки, частково залізобетонні панеті; підлога – паркет, лінолеум; дах – металевий; сходи – гранітні марші; опалення – центральне, водяне; сантехобладнання, електрообладнання, водопровідне обладнання, газ.
Будинок в якому знаходиться квартира має опалення, гаряче та холодне водопостачання, газ, каналізацію, електропостачання, є телефон, радіо, телебачення.
Квартира (за даними ЖЕД) має такі характеристики:
Балансова вартість квартири з урахуванням індексації – 56 250,00 грн.
Загальна площа квартири – 75 кв.м.
Оцінюваний об’єкт за даними бюро технічної інвентаризації:
- корисна висота - 2,8 м.
- загальна площа - 75 кв.м.
Фізичний стан квартири визначено задовільним за результатами огляду стану конструктивних елементів будинку відповідно до Правил оцінки фізичного зносу житлових будинків, затверджених Державним комітетом по житлово-комунальному господарству від 02.07.1993 р. № 52.
За допомогою таблиці визначення фактичного зносу квартири, вартість з урахуванням виконаних ремонтних робіт становить 50 250,00 грн.
Після оцінки квартири оцінювачем складено акт оцінки, який разом з і кредитним договором та іпотечною угодою та іншими необхідними документами підготовлено до нотаріального посвідчення. Кредитний договір та іпотечна угода підлягають нотаріальному посвідченню.
Всі інші операції стосовно супроводження кредиту аналогічні супроводженню споживчого кредиту.
Майно, що становить предмет застави, залишається у заставодавця.
Згідно Розділу 2 статті 33 Закону України “Про заставу” іпотечний заставодержатель, в даному випадку Банк, до повної сплати заборгованості по кредиту та відсотків за користування кредитом має право:
перевіряти документально і фактично наявність, розмір, стан і умови збереження предмета застави;
вимагати від заставодавця вжиття заходів, необхідних для збереження предмета застави;
вимагати від будь-якої особи припинення посягання на предмет застави, яке загрожує втратою або пошкодженням його. Якщо предмет застави втрачено не з вини заставодержателя і заставодавець його не відновив або за згодою заставодержателя його замінив на інше майно такої ж вартості, заставодержатель має право вимагати дострокового забезпечення заставою зобов’язання.
Також можлива видача кредиту під заставу квартири, яка оцінена районним бюро технічної інвентаризації (МБТІ).В такому випадку береться до уваги вартість за даними оцінки.
Розділ 3. Напрямки удосконалення споживчого та іпотечного кредитування
3.1 Мінімізация кредитного ризику, форми його страхування та використання сучасних комп’ютерних технологій при проведенні розрахунків
Кредитування з найдавніших часів є ризиковим видом діяльності. Кредитний ризик, що породжується даною діяльністю, та методи його мінімізації цікавлять як практиків, так і теоретиків. Про це свідчить велика кількість наукових публікацій, що з’явились останнім часом. Не дивлячись на той факт, що проблема кредитного ризику надзвичайно актуальна серед науковців, дослідження причин виникнення, особливо в конкретних галузях, та методи мінімізації кредитного ризику не можна вважати повністю вивченими та дослідженими.
Перш за все, звернемося до визначення кредитного ризику. Під кредитним ризиком, традиційно розуміють ймовірність несплати позичальником основного боргу та відсотків, які належать до сплати за користування кредитом у терміни, визначені у кредитній угоді. У взаємовідносинах кредитора та позичальника предметом спільного інтересу є кредит. Із ним пов’язані протилежні за своєю суттю ситуації: кредитор має право вимагати повернути йому борг, а боржник зобов’язаний віддати позику, як це вказано у кредитній угоді. Недотримання цих домовленостей загрожує кредитору фінансовими збитками.
Сучасна банківська практика сформувала різні системи запобіжних заходів щодо зменшення впливу кредитного ризику.
Однією із таких запобіжних систем є страхування, прояв якого відбувається через самострахування (формування та використання резерву на можливі втрати за кредитними операціями) та методом прямого страхування, що відбувається за участю страхових компаній.
Метод самострахування полягає в накопиченні певної кількості фінансових ресурсів, які при необхідності використовуються на покриття можливих втрат при настанні несприятливих обставин. Правлінням НБУ було прийнято Положення про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями. Згідно з цим Положенням комерційний банк зобов’язаний створювати резерв під кредитні ризики, необхідність створення цього резерву зумовлена кредитними ризиками, що притаманні банківській діяльності. “Кредитні операції – це вид активних операцій, що пов’язані з наданням клієнтам коштів у тимчасове користування або прийняттям зобов’язань про надання коштів у тимчасове користування, а також надання гарантій, поручительств, авалів, розміщення депозитів, проведення факторингових операцій, фінансового лізингу, видача кредитів у формі врахування векселів, у формі операцій «репо». Розрахунок резерву під кредитні ризики банки здійснюють, класифікуючи кредитний портфель за кожною кредитною операцією, залежно від стану позичальника, обслуговування позичальником кредитної заборгованості та з урахуванням забезпечення кредитної операції. [55]
За результатами класифікації кредитного портфеля визначається категорія кредитної операції: “стандартна”; “під контролем”; “субстандартна”; “сумнівна”; “безнадійна”.
Загальна заборгованість за кредитними операціями становить валовий кредитний ризик для кредитора. З метою розрахунку резервів на покриття можливих втрат за кредитними операціями визначається чистий кредитний ризик (в абсолютних показниках) шляхом зменшення валового кредитного ризику, класифікованого за ступенем ризику, на вартість прийнятого забезпечення. Банки зобов’язані створювати та формувати резерви для можливих втрат на повний розмір чистого кредитного ризику, за всіма видами кредитних операцій у національній та іноземній валютах. Резерв формується в тій валюті, в якій враховується заборгованість. “Комерційні банки створюють резерв на всю суму нарахованих за кредитними операціями доходів, що прострочені на строк понад 30 днів.” [56] Резерв формується за рахунок відрахувань, які відносяться на витрати банку в межах отриманого доходу банку. Перевага даного методу в тому, що самострахування дає змогу оперативно вирішити питання відшкодування збитків, що виникли при невиконанні позичальниками своїх кредитних зобов’язань, це дає змогу комерційному банку не втратити свої фінансові ресурси.
Наступний метод полягає у залученні до системи запобіжних заходів страховиків. Страхування кредитних ризиків - порівняно мало досліджена тема. Тут в основному висвітлені загальні положення, страхування кредитних ризиків знайшло своє відображення у наукових працях Осадця С.С., Базилевича В.Д., Клапкова М. Багато публікацій з’явилося з ініціативи практиків-страховиків, які роблять перші кроки в реалізації такої послуги як страхування кредитних ризиків.
“Об’єктом при кредитному страхуванні виступає відповідальність позичальника, який з певних причин не виконав свої договірні зобов’язання”.[21] На сьогодні кредитне страхування представлене двома основними видами: страхування кредитів (страхувальником у цьому разі виступає банк, банк перекладає ризик на страховика і є одночасно страхувальником та застрахованим) та страхування відповідальності позичальника за непогашення кредиту (страхувальником тут є боржник, який страхує кредит на користь свого кредитора). Кредитне страхування на вітчизняному ринку страхових послуг з’явилось порівняно недавно, на початку 90-х років.
Розглянемо відносини при страхуванні кредитів: банк після укладання кредитного договору може самостійно застрахувати надану позику, підписавши зі страховою компанією угоду про добровільне страхування кредитного ризику. В цьому випадку сума страхових внесків враховується при встановленні ставки відсотка за кредит. Ініціаторами таких страхових операцій повинні бути банки, що потребують страхового захисту. За характером ця операція аналогічна страхуванню від нещасного випадку, яким, власне, і є неповернення кредиту. У вітчизняній практиці даний варіант страхування поки не одержав необхідного розвитку.
Головна причина того, що комерційні банки побоюються використовувати страхування кредитів як форму захисту від ризиків банківської діяльності, криється в тому, що без страхового аудиту, широкого висвітлення в економічній пресі балансів, фінансових звітів страхових компаній виникає сумнів щодо платоспроможності. Прийнята нова редакція Закону України “Про страхування” підвищує вимоги до страховиків щодо їх платоспроможності, це сприятиме зростанню довіри до страхових організацій. З іншого боку, через надмірно високі страхові тарифи підвищуються страхові премії, а отже, й витрати виробництва, що, врешті, обертається підвищенням ціни на кредитні ресурси. Не сприяє поширенню цього варіанта страхування й ускладнена процедура оформлення страхового договору. Вона потребує від банків дуже відповідальної аналітичної роботи, коли доводиться узгоджувати страхові тарифи, характер відповідальності, надавати страховику документи, необхідні йому для відкриття регресного позову до боржника, тощо.
Другий вид кредитного страхування – страхування відповідальності за непогашення кредиту, розглядається як різновид гарантійного листа страхової компанії банку за фінансовими зобов’язаннями до його клієнтів-позичальників. Для цього банку необхідно через позичальника одержати від страхової компанії і розглянути такі документи:
свідоцтво про державну реєстрацію;
статут і установчі документи;
ліцензію на проведення страхової діяльності з переліком видів страхування, у тому числі й страхування відповідальності;
правила (умови) страхування, затверджені у передбаченому статутом порядку;
страховий поліс (свідоцтво або сертифікат) за типовою формою.
На платоспроможність страхової компанії в цілому вказує наявність перевищення фактичного розміру її вільних активів над пасивами. Проте не завадить конкретно проаналізувати можливості страхової компанії, спираючись на оцінку факторів, які забезпечують фінансову стійкість страховика:
власні капітали і резерви, вільні від зобов’язань;
методологію розрахунку страхових тарифів;
збалансованість страхового портфеля;
величину страхових резервів (чи вони адекватні обсягам зобов’язань);
розміщення страхових резервів (із дотриманням принципів їх диверсифікації, повернення, ліквідності та прибутковості);
можливості перестрахування.
За результатами аналізу всіх поданих матеріалів з урахуванням внесених банком поправок укладається договір страхування, який подається в банк разом зі страховим полісом.
У випадку підготовки рішення про страхування відповідальності за непогашення кредиту і відсотків за ним банк повинен уважно розглянути проект договору добровільного страхування з огляду на виконання таких вимог:
термін дії договору страхування (угоди) повинен перевищувати кінцевий строк погашення кредиту і відсотків по них на період, протягом якого страховик зобов’язаний виплатити страхове відшкодування, охоплюючи термін подачі і розгляду заяви;
договір страхування повинен набути чинності не пізніше дати видачі кредиту;
строк подання страховій компанії заяви про настання страхового випадку повинен бути мінімальним, крім заяви страхувальника, відповідну заяву може подати банк-кредитор;
дата настання страхового випадку відповідальності страхової компанії за виплату відшкодування має відповідати даті погашення кредиту і виплати відсотків. Період, протягом якого проводиться відшкодування, повинен бути мінімальним;
договір страхування набуває чинності лише після сплати страхувальником усієї суми страхового платежу (премії).
Недоліком даної форми страхування є те, що страховик не вступає у безпосередні правові відносини з банком-кредитором, а пов’язаний з ним опосередковано. Практика показує, що позичальник дуже часто не виконує умов договору або свідомо порушує строки їх виконання, що дає можливість відмовити страховику у виплаті страхового відшкодування банку. Ситуація ускладнюється тим, що на українському страховому ринку не вироблено загальних умов кредитного страхування, які б охоплювали найсуттєвіші норми кожного виду страхування.
Страхування - це ефективна система щодо зменшення впливу кредитних ризиків, що передбачає такі варіанти: самострахування, яке активно впроваджувалось в банківську практику і знайшло втілення через формування та використання резервів по кредитних операціях та страхування, за яким страхувальник шляхом сплати премії забезпечує собі або третій особі, в разі настання події, обумовленої договором, суму виплати страховиком, який утримує певний обсяг відповідальності. Причому, останнє не одержало необхідного розвитку в силу недосконалості страхового ринку, слабкої практики з даних видів страхування та неповної законодавчої бази стосовно кредитного страхування. Але в подальшому страхування кредитних ризиків, очевидно, розвиватиметься не лише шляхом удосконалення діючих умов страхування, але й розширення видів страхування кредитних ризиків, особливо з огляду на розширенням факторингових операцій, операцій лізингу, форфейтингу. Поєднання самострахування та страхування відзначається більшою стабільністю та захищеністю інтересів кредиторів, особливо це стосується спеціалізованих банків, в яких зосереджено значна кількість однотипних ризиків.
Перспективи збільшення банківського обороту та можливість інтенсифікації кредитних операцій природним чином поєднуються зі зростанням важливості завдань оптимізації управління ризиками. Портфель банку підпадає під усі основні види ризику, що супроводжують фінансову діяльність: ризик ліквідності, ризик процентних ставок, ризик неплатежів за позикою (кредитний ризик). Сьогодні, коли говорять, що здорова банківська система держави здатна оздоровити економіку в цілому, то мають на увазі, в першу чергу, здатність банків до кредитування. Нам хотілося б відзначити, що кредитування – одна з найризикованіших операцій комерційних банків України на сучасному етапі їх діяльності.
Кредитний ризик залежить від зовнішніх економічних факторів (це стан економічного середовища, кон’юнктура ринків тощо) та від ряду факторів, викликаних помилковими діями співробітників банку. Можливість управління зовнішніми факторами обмежена, хоча своєчасний аналіз та прогноз кон’юнктури можуть сприяти запобіганню значних витрат. Однак основні важелі управління кредитним ризиком лежать у сфері внутрішньої політики банку.
Згідно з проведеним аналізом, програма надає наступні висновки з розподілом позичальників на п’ять груп (А, Б, В, Г, Д):
1) клас “А” – фінансова діяльність дуже добра (прибуткова), що свідчить про можливість своєчасного виконання зобов’язань за кредитними операціями, зокрема погашення основної суми боргу та процентів за ним, відповідно до умов кредитної угоди; вище керівництво позичальника має відмінну ділову репутацію. Забезпечення за кредитною операцією має бути першокласним. Одночасно можна зробити висновок, що фінансова діяльність і надалі здійснюватиметься на такому ж високому рівні;
2) клас “Б” – фінансова діяльність позичальника цієї категорії близька за характеристиками до класу “А”, тобто фінансова діяльність добра або дуже добра (прибуткова, але окремі економічні показники погіршились або мають незначні відхилення від мінімально прийнятих значень), але ймовірність підтримання її на цьому рівні протягом тривалого часу є низькою. Позичальники, віднесені до цього класу, потребують більшої уваги через потенційні недоліки, що ставлять під загрозу достатність надходжень коштів для обслуговування боргу та стабільність одержання позитивного фінансового результату їх діяльності. Забезпечення кредитної операції не має викликати жодних сумнівів. Недоліки в діяльності позичальників, віднесених до класу “Б”, мають бути лише потенційними. При наявності реальних недоліків класифікацію позичальника потрібно понизити;
3) клас “В” – фінансова діяльність задовільна і потребує більш детального контролю, є тенденції щодо її погіршення, а також – ймовірність несвоєчасного погашення кредитної заборгованості в повній сумі і в строки, передбачені договором, якщо недоліки не будуть виправлені;
4) клас “Г” – фінансова діяльність незадовільна і спостерігається її явна нестабільність протягом року. Існує високий ризик значних збитків, ймовірність погашення кредитної заборгованості є низькою. При проведенні наступної класифікації, якщо немає безсумнівних підтверджень погашення кредитної заборгованості (строк погашення якої наступив) у місячний строк, позичальника треба класифікувати у більш негативній категорії. За кредитом, що виданий під сумнівне забезпечення або виданий без забезпечення, позичальник, віднесений до цього класу на підставі оцінки його фінансового стану, класифікується на клас нижче (клас “Д”);
5) клас “Д” – фінансова діяльність незадовільна, є збитки, кредитна операція не забезпечена ліквідною заставою (або безумовною гарантією).
Так, наприклад, розраховується:
можлива (сподівана) величина збитків за кредитним портфелем:
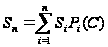 (3.1)
де S – сума і - ї кредитної угоди, і = 1, 2...N
Рі(С) – ймовірність виникнення збитків щодо і-ї кредитної угоди (показник ризику);
середньозважений кредитний портфельний ризик:
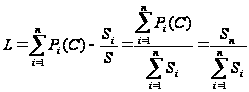 (3.2)
Слід враховувати, що зорове сприйняття інформації для людини має важливе значення. Спираючись на це, для автоматизованого проведення обчислень і зручного відображення результатів не тільки у табличному вигляді, але й у вигляді графічних зображень (діаграм, гістограм, графіків), застосовано можливості табличного процесора Ехcеl 97. Таким чином, для проведення розрахунків за формулами були сформовані таблиці, що вміщують не тільки вхідні дані, а й розрахункові формули і підсумкові результати. Потрібні проміжні значення та результати також відображаються у вигляді графіків різного вигляду. Крім того, слід зауважити, що досить важливим і зручним є те, що, при внесенні змін у будь-які вхідні дані, здійснюється автоматичне перерахування за формулами, і всі результати та графіки одразу набувають іншого вигляду.[28]
Застосовані підходи та форми впровадження програмних засобів не є вичерпними. Вони лише узагальнюють досвід, а також демонструють той факт, що використання інформаційних технологій не лише значно покращує якість виконаної роботи, але й сприяє більш конкретному інтегруванню спеціальних знань і практичних навичок безпосередньої роботи з комп’ютером.
3.2 Проблеми розвитку іпотечного кредитування в Україні
Розвиток ефективних механізмів іпотечного ринку — одна з найактуальніших та найпроблемніших економічних програм, втілення якої сприятиме інтенсивному залученню інвестицій у базові галузі економіки У статті розглядаються шляхи сприяння розвитку вітчизняного іпотечного ринку, аналізується зарубіжний досвід фінансової державної підтримки іпотечного кредитування житлового будівництва, порушуються питання оптимізації управління процентними ставками.
Стан економіки будь-якої країни визначається розвитком виробничого комплексу, який у свою чергу залежить від джерел забезпечення надійного і довгострокового фінансування Інвестування розвитку української економіки, безумовно, потребує певної державної фінансової підтримки Одним із найперспективніших шляхів до цього є відповідна організація іпотечного кредитування житлового будівництва
Іпотека — надійний засіб забезпечення повернення позичкових коштів, стимулювання обороту і перерозподілу нерухомого майна До того ж, її застосування дає змогу формувати багаторівневий капітал у вигляді заставних та похідних іпотечних цінних паперів Якщо порівняти вартість рухомого и нерухомого майна, можна зрозуміти, що масштаби іпотечного кредитування в Україні можуть бути незрівнянно більшими, ніж вони є нині.
У процесі інвестування державним або приватним сектором коштів у житлове будівництво вирішується відразу кілька проблем по-перше, інвестується реальний сектор економіки, по-друге, роботу отримують тисячі будівельників, по-третє, вкладена в будівництво одна гривня залучає в обіг десять гривень з інших галузей, передусім — галузі виробництва будівельних матеріалів та деревообробної
Згідно з Указом Президента України "Про заходи щодо розвитку іпотечного ринку в Україні" № 695/2002 від 08. 08. 2002 р першочерговими завданнями розвитку іпотечного ринку визначено формування нормативно-правової бази, створення системи гарантій та прозорих умов діяльності учасників іпотечного ринку, насамперед шляхом запровадження ефективної системи державної реєстрації прав на нерухоме майно, вдосконалення системи його оцінки, стандартизації діяльності на іпотечному ринку, визначення механізмів страхування іпотечних кредитів, унормування видів іпотечних цінних паперів, визначення порядку їх випуску та обігу, забезпечення належного контролю за ним.
У зв'язку із цим передбачено низку заходів щодо залучення банків до іпотечного кредитування, розширення використання банківських кредитних механізмів та інструментів фондового ринку з метою розвитку ринку іпотеки як засобу концентрації інвестицій у пріоритетних галузях економіки.
Для того, щоб механізми іпотечного кредитування населення працювали ефективно, слід вирішити складну проблему компенсації частини відсоткових ставок за відповідними позичками, адже середні доходи наших співвітчизників недостатні для широкомасштабної реалізації житлового будівництва.
Слід зазначити, що роботу в цьому напрямі уже розпочато Державним фондом молодіжного будівництва розроблено програму компенсації відсоткових ставок у разі отримання молоддю пільгових кредитів.[46]
Національним банком України внесено пропозиції щодо впровадження механізму адресних субсидій на покриття початкового внеску за квартиру до 40% від п вартості Пропонується внесення змін до Закону України "Про податок з доходів фізичних осіб", мета яких — запровадити ефективний механізм податкових пільг у випадку придбання нерухомості за рахунок іпотечного кредиту.
Важливим етапом на шляху розвитку іпотечного кредитування стало прийняття Верховною Радою України протягом червня 2003 року законів "Про іпотеку", "Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати", а також "Про фінансово-кредитні механізми і управління майном при будівництві житла та операціях з нерухомістю" Таким чином було стандартизовано й уніфіковано правила застосування іпотеки відповідно до загальноприйнятих міжнародних норм, визначено процедуру перетворення платежів за іпотечними активами у виплати за іпотечними сертифікатами, сформульовано загальні принципи, правові та організаційні засади залучення коштів фізичних і юридичних осіб у фінансування масового будівництва житла, передбачено відповідні моделі взаємодії фінансових установ і будівельних організацій Отже, на сьогодні в Україні створено необхідну законодавчу базу для розвитку іпотечного кредитування.
Вітчизняні фінансово-кредитні установи порівняно недавно почали надавати цільові кредити на придбання житла. Найактивніше у цій сфері працює банк "Аркада", який, згідно із Законом України "Про проведення експерименту в житловому будівництві на базі холдингової компанії "Київміськбуд" від 20 квітня 2000 р № 1674, є уповноваженим банком Київміськбуду. Метою прийняття цього закону стало відпрацювання нових організаційних форм та економічних механізмів стимулювання житлового будівництва і розширення можливостей соціального забезпечення населення України. [8]
ВАТ „Кредитпромбанк” з 2005 року розпочав економічний експеримент щодо стимулювання розвитку житлового будівництва із залученням коштів фізичних і юридичних осіб на пенсійні вклади (цільовий житловий вклад) із наступним їх спрямуванням на довгострокове кредитування будівництва житла під його заставу.
Кошти, залучені на пенсійні вклади, можуть спрямовуватися "Кредитпромбанком " лише на довгострокове кредитування будівництва житла і пропонує кілька варіантів придбання житла для мешканців міста Донецька.
1. Шляхом накопичення квадратних метрів протягом певного або необмеженого часу. Спочатку інвестор може просто накопичувати метри, а досягши певної їх кількості, закріпити за собою конкретну квартиру та взяти відповідний кредит;
2. Шляхом поступової (до завершення будівництва) оплати загальної площі квартири У такому випадку можна забронювати квартиру на два дні, здійснити інвестицію в обсязі не менше 30 відсотків від вартості загальної площі, закріпитися на ній і щомісяця рівними частинами викуповувати неоплачений метраж за ціною, що склалася на день оплати. За три місяці до здачі будинку загальна площа квартири має бути проінвестована повністю Залежно від обраного поверху ціна одного квадратного метра може відрізнятися від базової на 5—10 відсотків;
3. Шляхом кредитування на термін від одного до десяти років (квартира на виплату) Здійснивши інвестицію у розмірі від 40 до 60% від вартості загальної площі квартири, інвестор може оформити кредитну угоду 3 моменту її підписання до введення будинку в експлуатацію клієнт сплачує лише відсотки за користування кредитом А повертає позику щокварталу після здачі будинку в експлуатацію. Відсотки за користування кредитом нараховують ся щокварталу на залишок позички за ставкою 10,5% річних. І кредит, і відсотки обчислюються в одінах — обліково-розрахунковій одиниці індексації, курс якої встановлюється щотижня на базі даних Держкомстату України про рівень інфляції
За останні два роки кредитуванням під заставу майна стали займатися багато українських банків Якщо узагальнити цей досвід, то виявимо, що найпоширенішими нині стали такі види позичок
1.Кредити, які надаються юридичним і фізичним особам на придбання й облаштованість землі під майбутнє житлове будівництво;
2.Короткострокові позички на будівництво (реконструкцію) житла, що надаються фізичним і юридичним особам для фінансування будівельних робіт;
3.Довгострокові кредити, які надаються фізичним і юридичним особам з метою придбання житла.
Забезпеченням кредиту здебільшого є застава позичальником нерухомого майна (включаючи те що споруджується або купується за рахунок позики) та майнових прав на нього.
Специфікою української банківської системи є її універсальність, тобто виконання одним банком практично всіх банківських операцій та надання широкого спектра відповідних послуг. В економічно розвинутих країнах банківські системи більшою мірою спеціалізовані є банки розрахункові, інвестиційні, іпотечні Подібний поділ потрібен для повнішого задоволення наростаючих потреб споживачів. У міру розвитку українського іпотечного ринку теж з'являтимуться нові види послуг, що неминуче приведе до створення цілої мережі спеціалізованих банківських установ.
Так, в 2004 році у Києві відкрито Міжнародний іпотечний банк зі 100-відсотковим іноземним капіталом.
На вітчизняному ринку кредитування житла з'явився перший в Україні спеціалізований банк — ЗАТ "Міжнародний іпотечний банк". Його засновником став фонд Western NIS Enterprise Fund (приватна американська корпорація, яка управляє 150 мільйонами доларів, що належать уряду США). На відміну від інших банків, МІБ надаватиме виключно іпотечні кредити на придбання житла і кредити під заставу нерухомості на ремонт і поліпшення вже існуючого житла.
Як зазначив голова правління Міжнародного іпотечного банку Юрій Блащук, у 2005 році банк працюватиме лише в київському регіоні, іпотечний потенціал якого він оцінив у один мільярд доларів. У майбутньому планується створення мережі філіалів. Концепція обслуговування клієнтів у МІБу — об'єднання в одному приміщенні всіх учасників процесу кредитування житла: банку, нотаріуса, страхової компанії, рієлтера. Основні умови кредитування: термін — 10— 15 років, ставка — від 13.5% річних. Ці складові діяльності МІБу багато в чому такі, як у багатьох інших українських банків, котрі займаються кредитуванням житла. Але є в МІБу і конкурентні переваги, суть яких — у новітніх західних кредитних технологіях і технологіях обслуговування клієнтів, які раніше в Україні не використовувалися. Одна з таких переваг — сек'юритизація іпотечного портфеля, тобто випуск цінних паперів, забезпечених іпотекою, і їх продаж спеціалізованій установі другого рівня (іпотечній компанії) з метою рефінансування своїх кредитних операцій. Така операція дасть змогу банку не чекати погашення довгострокових кредитів, а залучати ресурси для надання нових. Для клієнтів результатом сек'юритизації буде зниження ціни кредитних ресурсів. Варто відзначити і те, що, окрім капіталу, інвестованого фондом Western NIS Enterprise Fund, Міжнародний іпотечний банк уклав угоду з Американською корпорацією з підтримки зарубіжних інвестицій (ОРІС) на отримання кредиту в розмірі 30 мільйонів доларів США. Це, до речі, перший кредит, наданий ОРІС українській компанії. [45]
Висновки
Споживчий кредит має багато специфічних рис, пов’язаних з особливостями сфери особистого споживання громадян.
По-перше, цей вид позики відображає відносини між кредиторами і позичальниками, сенс яких полягає у кредитуванні кінцевого споживання, на відміну від позик, які надаються суб’єктам господарювання для виробничих цілей або для придбання активів, що породжують рух вартості (наприклад, акцій, облігацій тощо).
По - друге, споживчий кредит позичальники, якя правило, беруть, коли їм бракує власних коштів, тоді як юридичні особи часто використовують одержані кредити як джерело доходів.
По - третє, на відміну від усіх інших видів кредиту, якими користуються переважно суб`єкти господарювання, споживчий кредит одержують фізичні особи.
По - четверте, повернення позиченої вартості у разі споживчої позики відбувається не в результаті вивільнення коштів у позичальника, а в наслідок їх накопичення.
По - п`яте, споживчий кредит є засобом задоволення споживчих потреб населення, тобто особистих, індивідуальних потреб людей. Така позика прискорює отримання певних благ (товарів, послуг), які вони могли б мати (придбати) лише у майбутньому, накопичуючи кошти, необхідні для купівлі цих товарно-матеріальних цінностей або послуг, будівництва тощо. Надання споживчих позик населенню, з одного боку, підвищує їх платоспроможний попит, життєвий рівень у цілому, а з іншого – прискорює реалізацію товарних запасів, послуг, сприяє створенню основних фондів.
По - шосте, лише за умови споживчого кредитування кредитні відносини громадян будуються за схемою “фізична особа – фізична особа”.
По - сьоме, всі види споживчого кредиту мають соціальний характер, оскільки вони сприяють вирішенню суспільних проблем – підвищенню життєвого рівня населення (передусім із низькими