Грошово-кредитні інструменти як засіб економічного зростання
У 2005 року обсяг операцій з облігаціями внутрішньої державної позики на вторинному ринку порівняно з відповідним періодом 2004 року зріс на 18.3% до 14.7 млрд. грн.
У структурі обсягу операцій з облігаціями внутрішньої державної позики (ОВДП) на вторинному ринку протягом січня – листопада 2005 року найбільшою була частка операцій суб'єктів господарювання без посередництва організаторів торгівлі – 57.1%, решта припадала на операції: на торгах організаторів торгівлі – 21.7%, за угодами зворотного РЕПО – 15.7%, з рефінансування банків Національним банком України, включаючи угоди прямого РЕПО, – 3.5% та інші – 2%.
У листопаді 2005 року обсяг операцій з ОВДП на вторинному ринку порівняно з жовтнем зріс у 2.1 рази й становив 1.95 млрд. грн.
Політика підтримання курсу національної валюти є ще одним інструментом регулювання грошово-кредитного ринку і охоплює операції з управління валютними резервами держави. НБУ забезпечує управління валютними резервами, здійснюючи валютні інтервенції шляхом купівлі-продажу іноземної валюти на валютних ринках із метою підтримання курсу національної валюти відносно іноземних валют і впливу на загальний попит і пропозицію грошей у державі.
Якщо на валютному ринку попит на іноземну валюту, яка є базовою для визначення курсу національної валюти, перевищує пропозицію, це може призвести до падіння курсу національної валюти, її девальвації. Щоб цього не допустити, НБУ продає частину свого валютного резерву (якщо це є доцільним на даний час), урівноважуючи попит із пропозицією і відповідно підтримуючи курс національної валюти. Під час продажу частини валютного резерву виникає така сама ситуація з грошовою масою в обігу, як і у разі продажу цінних паперів, тобто вона скорочується, а при купівлі НБУ іноземної валюти відбувається емісія грошей і відповідно збільшення обсягу грошової маси в обігу. Розглянемо динаміку валютного курсу гривні до таких валют як долар США, євро та російський рубль. Дослідження будемо проводити за період 1996–2005 рр..
Для підтримки стабільності національної грошової одиниці було запроваджено режим не просто плаваючого, а керованого плаваючого валютного курсу, і на цій основі забезпечено надійну номінальну курсову стабільність гривні. Водночас було проголошено необхідність здійснення політики інтенсивного нарощування обсягів міжнародних валютних резервів НБУ.
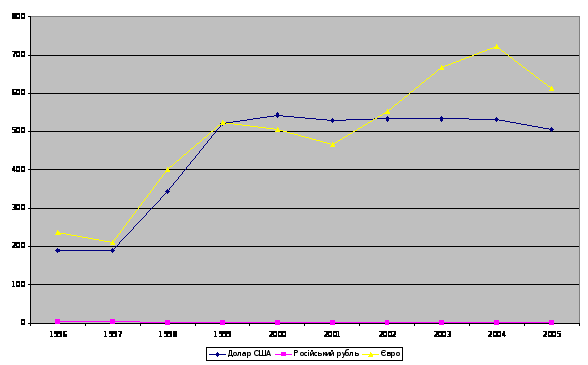
Рис. 2.3. Динаміка курсу гривні щодо іноземних валют
Національний банк України упродовж 2005 року проводив валютно-курсову політику, яка була спрямована на зміцнення валютного курсу гривні, маючи на меті економічне зростання та забезпечення внутрішньої і зовнішньої цінової стабільності.
Упродовж 11 місяців 2005 року офіційний курс гривні щодо долара США підвищився на 4.8%, тоді як за відповідний період 2004 року він підвищився на 0.5% (починаючи з липня 2005 року – втримувався на незмінюваному рівні й за станом на 30.11.2005 р. дорівнював 505 грн. за 100 дол. США).
Офіційний курс гривні щодо євро за станом на 30.11.2005 р. дорівнював 595.55 грн. за 100 євро і порівняно з початком цього року підвищився на 17.5%, на відміну від зниження на 5.5% за відповідний період 2004 року. У тому числі в листопаді 2005 року офіційний курс гривні щодо євро зріс на 2.8%.
Офіційний курс гривні щодо російського рубля за січень – листопад 2005 року підвищився на 7.9% і за станом на 30.11.2005 р. дорівнював 1.7577 грн. за 10 російських рублів, на противагу зниженню на 3.9% у відповідному періоді 2005 року. У листопаді 2005 року спостерігалося підвищення курсу гривні щодо російського рубля на 1.1%.
Динаміка обмінного курсу гривні до долара протягом 2003 р. коливалася у межах 0,06% (від 5,3345 до 5,3315 гри. за дол.). До березня 2003 р. з метою підтримки експорту Національний банк дещо девальвував курс – з 5,3.324 до 5,3345 гри. за дол. Проте після зростання інфляційного напруження, починаючи з квітня, курс використовувався як важливий фактор стабілізації цін і був поступово ревальвований приблизно на 0,05%, після чого його коливання перебувають у діапазоні від 5,3315 до 5,3320 гри. за дол. За 10 місяців девальвація гривні до євро становила 11,7%. Слід відзначити, що гривня девальвувала відносно японської єни, якщо в 2001 році 1000 єн коштували 44,27 грн., то в 2004 році – 49,21 грн. Розвиток валютного ринку України впродовж 2005 року характеризувався збільшенням попиту й пропозиції іноземних валют зі збереженням стабільності курсу гривні.
Загальний обсяг операцій з купівлі та продажу доларів США, євро і російських рублів порівняно з відповідним періодом 2004 року збільшився на 23.6% до 104.6 млрд. дол. США в доларовому еквіваленті. У листопаді 2005 року обсяг валютних операцій порівняно з жовтнем зріс удвічі до 18.6 млрд. дол. США в основному за рахунок збільшення надходження доходів від приватизації державного майна. У тому числі обсяг операцій з доларами США, євро і російськими рублями збільшився відповідно в 2.2 рази, на 9.4 та 1.6% і становив у доларовому еквіваленті 16.9, 1.1 та 0.6 млрд. дол. США.
На міжбанківському валютному ринку України в 2005 року обсяг купівлі дещо перевищив обсяг продажу (на 0.3%), на відміну від ситуації, яка спостерігалась у попередньому місяці щодо перевищення обсягу операцій продажу над обсягом купівлі валют на 1.2%.
Обсяг операцій з купівлі та продажу основних іноземних валют на МБВР у листопаді 2005 року порівняно з жовтнем збільшився в 2.4 раза за рахунок зростання обсягу операцій з доларами США, євро та російськими рублями відповідно у 2.7 рази, на 12.1 та 3.3%.
Структура обсягу операцій на МБВР характеризувалася збільшенням частки операцій з доларами США на 10.2 процентного пункту до 91.6%, разом з тим зменшилися частки операцій з євро і російськими рублями на 4.1 і 6.1 процентного пункту відповідно до 5.3 і 3.1% (рис. 2.4).
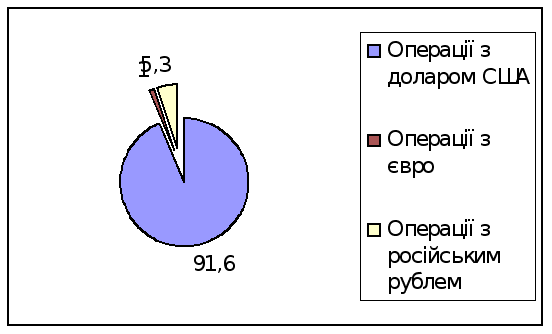
Рис. 2.4. Структура операцій з валютою
На міжбанківському ринку обсяг купівлі дещо перевищив обсяг продажу (на 0.3%), на відміну від ситуації, яка спостерігалась у попередньому місяці щодо перевищення обсягу операцій продажу над обсягом купівлі валют на 1.2%.
Обсяг операцій з купівлі та продажу основних іноземних валют на МБВР у 2005 року порівняно з жовтнем збільшився в 2.4 рази за рахунок зростання обсягу операцій з доларами США, євро та російськими рублями відповідно у 2.7 рази, на 12.1 та 3.3%.
Структура обсягу операцій на МБВР характеризувалася збільшенням частки операцій з доларами США на 10.2 процентного пункту до 91.6%, разом з тим зменшилися частки операцій з євро і російськими рублями на 4.1 і 6.1 процентного пункту відповідно до 5.3 і 3.1%.
Рефінансування комерційних банків як інструмент грошово-кредитної політики тісно пов’язане з процентною політикою, але має й певні риси. Цей інструмент базується на функції НБУ як «кредитора в останній інстанції». Комерційні банки звертаються до нього за кредитом найчастіше у разі появи тимчасового дефіциту первинних резервів (коштів на кореспондентському рахунку в НБУ). Такі позики банки просять, як правило, на короткий строк і одержують у порядку переобліку комерційних векселів чи під заставу цінних паперів, у тому числі й комерційних векселів. Ці кредити мають назву відповідно обліковий і ломбардний. Операції рефінансування регулюються положенням про регулювання Національним банком України ліквідності банків України шляхом рефінансування, депозитних та інших операцій від 31.03.2005 р. №102 [57].
Надаючи названі кредити, НБУ збільшує первинні резерви комерційних банків, а отже, й загальну суму грошей в обігу. НБУ може кредитувати комерційні банки і через операції РЕПО, які полягають в обов’язковій купівлі-продажу державних цінних паперів, але головною метою цих операцій є підтримання короткострокової ліквідності системи комерційних банків.
Регулюючи процес облікового й ломбардного кредитування, НБУ може впливати на загальну масу грошей в обігу. Такий вплив може здійснюватися двома способами: встановлення ліміту кредитування та визначенням рівня процентної ставки. Розглянемо процентні ставки рефінансування банків Національним банком України в таблиці 2.12.
Всі механізми рефінансування почали активно використовуватися Національним банком з 2001 року. Ломбардні кредити почали застосовувати в 1995 році, операції РЕПО з 1997 року.
Таблиця 2.12. Процентні ставки рефінансування банків НБУ за період 1992–2005 рр. (середньозважені ставки в річному обчисленні, %)
| Період | Облікова ставка НБУ | Фактична ставка за інструментами | |||||
| Усього | у тому числі | ||||||
| на тендері | кредити овернайт | операції РЕПО | по підтриманню довгострокової ліквідності банків | за стабілізаційним кредитом | |||
| 2002 | 9.5 | 9.2 | 9.2 | 10.7 | 11.7 | 8.0 | - |
| 2003 | 7.0 | 8.0 | 8.3 | 8.0 | 8.0 | 7.0 | - |
| 2004 | 7.5 | 16.1 | 13.0 | 17.1 | 13.5 | 7.0 | 14.9 |
| 2005 | 9.2 | 14.7 | 12.9 | 14.9 | 12.0 | - | 15.0 |
Кредитні аукціони як механізм рефінансування з 1998 року не використовується Національним банком взагалі. Починаючи з 2001 р. активно впроваджується рефінансування за допомогою кредитів овернайт та розміщення коштів за допомогою тендерів. Надання стабілізаційних кредитів Національним банком відбулося лише в 2004 р. Слід зазначити, що найбільш вигідними для банків є отримання ліквідності за допомогою тендерів, що проводить Національний банк, так як плата за користування отриманими коштами є найнижчою. Найдорожчими є кредити «овернайт», що пояснюється швидкістю надання коштів, та за операціями на умовах РЕПО.
З проведеного дослідження можемо, зробити висновок, що Національний банк України використовує всі інструменти грошово-кредитної політики. Для стабілізації кредитного ринку облікова ставка починаючи з 1996 року має стійку тенденцію до зниження. Ринок державних цінних паперів України представлений у більшості ОВДП. Невикористання інших державних паперів пояснюється нерозвиненістю вторинного фондового ринку України. Валютно-курсова політика Національного банку характеризується стабільністю обмінного курсу гривні по відношенні до американського долара. Девальвація гривні відбулася по відношенні до євро та японської єни, але вона була не значна. Механізми рефінансування активно почали використовуватися тільки з 2001 року, при чому саме в цьому році найбільша питома вага в обсягах рефінансування припадає на кредити «овернайт». В 2000 році майже все рефінансування банків відбувалося через кредитні тендери, незначна частка відбувалася через операції РЕПО. В 2003 році знову левову частину займають кредити «овернайт».
Грошово-кредитна політика в Україні для досягнення темпів економічного зростання, які б відповідали стандартам світового фінансового середовища, повинна формуватися за наступними напрямками:
здійснення кількісного контролю за динамікою грошової маси, що відповідав би приросту прогнозованого рівня валового внутрішнього продукту та запланованому рівню інфляції;
збільшення кредитної підтримки вітчизняних виробників шляхом інтенсифікації кредитної активності комерційних банків, а також підтримання Національним банком України ліквідності комерційних банків;
стимулювання процесів збільшення обсягів вкладів населення у банківську систему шляхом підвищення гарантій їх повернення через запровадження механізмів страхування депозитів;
сприяння у відновленні довіри інвесторів як внутрішнього, так і зовнішнього ринку до подальшого розвитку та функціонування фондового ринку державних цінних паперів як одного з основних сегментів руху капіталів та ефективного інструмента управління грошово-кредитним ринком;
стимулювання інвестиційної діяльності банків, насамперед збільшення обсягів довгострокового кредитування завдяки забезпеченню фінансової стабілізації і на цих засадах – сприяння зростанню обсягів довгострокових депозитних вкладів суб’єктів господарювання та населення.
3. Удосконалення механізму застосування інструментів грошово-кредитної політики НБУ
3.1 Вплив змін облікової ставки НБУ на рівень кредитної активності суб’єктів господарювання
Як нам уже відомо, процентну ставку, за якою центральний банк надає позики комерційним банкам, називають обліковою, або дисконтною. Позики центрального банку комерційним банкам називають дисконтними позиками. Ці позики надаються комерційним банкам на короткий період часу: по-перше, для підтримання їхніх обов'язкових резервів на необхідному рівні, по-друге – для підтримання ліквідності комерційних банків в ситуації «навали на банк».
За проведення політики «дорогих грошей» центральний банк має на меті зменшити обсяг рефінансування кредитних установ, а тому підвищує облікову ставку. Позики центрального банку для комерційних банків стають дорожчими і відповідно дорожчають кредити, що надаються комерційними банками. У результаті скорочуються кредитні вкладення в економіку та гальмується зростання виробництва.
За політики «дешевих грошей» метою центрального банку є полегшення доступу комерційних банків до рефінансування, у зв'язку з чим облікова ставка знижується. Це, у свою чергу, стимулює розширення кредитних операцій банків, що сприяє прискоренню темпів економічного зростання (див. рис. 3.1) [26].
Слід зазначити, що процентні ставки центрального банку та ринкові процентні ставки створюють систему ставок, які впливають одна на одну. Між ними виникають певні співвідношення і залежності, які обумовлені природою банківської діяльності.




Рис. 3.1. Механізм регулювання обсягів кредитування реального сектора економіки за допомогою облікової ставки
Комерційні банки, запозичуючи кредити центрального банку, надають кредити кінцевим позичальникам за більш високими кредитними ставками ніж ставка рефінансування. В іншому випадку банки б отримували збитки у розмірі відповідних витрат. Таким чином, можна сформулювати правила встановлення раціональної процентної ставки.
1. Ставка рефінансування повинна бути суттєво нижча ніж кредитна ставка.
2. Ставка рефінансування не повинна бути суттєво нижча ставок за казначейськими векселями (зарубіжний досвід).
3. Перевищення кредитних ставок над ставками за депозитними операціями банків.
Крім того, у різних країнах для характеристики індикаторів процентних ставок використовуються конкретні показники з різними термінами надання і залучення кредитів. Це обумовлено особливостями національних грошово-кредитних систем і систем статистики. Так, в статистичній базі міжнародного валютного фонду по Великобританії і Австрії не наводяться ставки рефінансування. По Японії немає інформації про ставки казначейських векселів. Тому аналіз здійснюється окремо за кожною країною з урахуванням особливостей показників процентних ставок (додаток М).
Проаналізуємо вплив зміни облікової ставки на ставки комерційних банків по кредитах за допомогою кореляційного аналізу та порівняємо обсяги кредитних вкладень. Для проведення аналізу візьмемо три роки: 2002, 2004, та 2005.
Таблиця 3.1. Виявлення залежності між обліковою ставкою та процентними ставками банків
| 2002 р. | 2004 р. | 2005 р. | |
| Облікова ставка (середньозважена за рік), % | 9,5 | 7,5 | 9,3 |
| Процентні ставки банків за кредитами в національній валюті, % | 24,80 | 17,30 | 16,4 |
| Вимоги банків за наданими кредитами, млн. грн. | 42035 | 88579 | 143418 |
| Коефіцієнт кореляції між рівнем облікової ставки та процентними ставками комерційних банків |
Коефіцієнт кореляції між обліковою ставкою та процентними ставками банків за кредитами дорівнює 1. Це свідчить про те, що зв’язок між цими показниками прямий, при чому дуже тісний (функціональний). Тобто Національний банк реалізує політику «дешевих» грошей, зменшуючи облікову ставку він стимулює комерційні банки до рефінансування. Отримання додаткових первинних резервів дає змогу комерційним банкам більш активно проводити кредитні вкладення. З даних таблиці ми бачимо обернену залежність між рівнем процентних ставок за кредитами та обсягами наданих кредитів. Зменшення відсоткової ставки на 0,9 призвело до збільшення суми виданих кредитів на 54834 млн. грн. Хоча слід відмітити, що спостерігається тенденція до збільшення облікової ставки НБУ. Її збільшення пов’язано з підтримкою стабільності національної грошової одиниці.
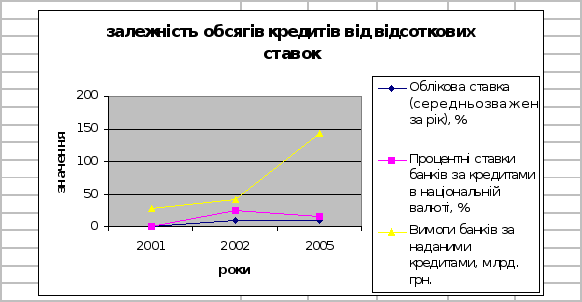
Рис. 3.2 Залежність обсягів кредитів від відсоткових ставок грошово-кредитного регулювання
Рівень облікової ставки впливає не лише на грошовий ринок, а й на ринок капіталів, оскільки підвищення ставок центрального банку зумовлює зниження попиту на цінні папери і зниження їхньої ринкової вартості, а зниження ставок – навпаки. Крім того, підвищення ставки сприяє припливу в країну іноземних капіталів, що приводить до зростання обмінного курсу національної валюти.
Зміна офіційної облікової ставки є також свого роду орієнтиром для комерційних банків. Ця подія свідчить про перехід центрального банку до нової грошово-кредитної політики і стимулює комерційні банки вносити корективи у процентні ставки щодо власних кредитів. Проте такий метод грошово-кредитної політики є недостатньо ефективним, оскільки охоплює лише ті комерційні банки, які мають потребу в кредитах центрального банку. Тому зміною облікової ставки як інструментом грошово-кредитної політики центральний банк найчастіше користується у поєднанні з іншими методами грошово-кредитного регулювання.
3.2 Регулювання економіки шляхом операцій на відкритому ринку
Внутрішній ринок державних боргових зобов'язань України функціонує на базі використання таких фінансових інструментів, як облігації внутрішньої державної позики (ОВДП), процентні облігації внутрішньої державної позики та казначейські зобов'язання. Найбільш вагому роль на фондовому ринку України відіграють ОВДП, які є досить популярними серед інвесторів і, незважаючи на всі проблеми, що мали місце в процесі їх обертання, зостаються чи не єдиним інструментом регулювання фінансового ринку в Україні. ОВДП розміщуються через аукціони НБУ, які проводяться майже щотижня і тим самим забезпечують постійне надходження облігацій на фондовий ринок.
Найбільшими покупцями ОВДП є банки, що зумовлено специфікою української фінансової системи. Купуючи облігації внутрішньої державної позики, банки отримують гарантований дохід, звільнений від оподаткування. Вони також мають можливість використовувати ОВДП, як об'єкт застави під час отримання кредитів від НБУ. Таким чином ОВДП відіграють роль фінансового регулятора, який за рахунок акумулювання коштів банківської сфери впливає на загальний фінансовий стан українського фінансового ринку.
Особливу увагу слід приділити аналізу результатів взаємодії ринку державних цінних паперів та кредитного ринку країни. Використовуючи методи статистичного аналізу, доцільно дати оцінку існуючому типу взаємозв'язку між відсотковими ставками на міжбанківському ринку та обсягами первинного розміщення ОВДП. Для здійснення такого аналізу ми скористалися даними НБУ та Міністерства фінансів України за 2003–2005 рр. про обсяги первинного розміщення ОВДП на первинних аукціонах Національного банку України та середню процентну ставку на міжбанківському ринку [50].
Таблиця 3.2. Коефіцієнти кореляції основних показників первинного ринку ОВДП та процентні ставки за кредитами на міжбанківському ринку
| Показник | Коефіцієнти кореляції за роками | ||
| Обсяг первинного розміщення ОВДП | |||
| 2003 р. | 2004 р. | 2005 р. | |
| Процентна ставка за кредитами на міжбанківському ринку, % | -0,7153 | 0,2583 | -0,322 |
Слід зазначити, що ринок міжбанківських кредитів на цей час не є чутливим до політики зовнішнього боргу уряду України, свідченням чого є відсутня чутливість процентної ставки кредиту на міжбанківському ринку до обсягів первинного розміщення ОВДП. За результатами дослідження, коефіцієнт кореляції динаміки процентної ставки на міжбанківському ринку та обсягом первинного розміщення в 2003 році, та в 2005 році мав негативне значення, що свідчить про зворотній зв’язок, в 2004 позитивне, але зв’язок слабкий (згідно з тлумаченнями математичної статистики).
Використовуючи методи статистичного аналізу, доцільно дати оцінку існуючому типу взаємозв'язку між доходністю ринку ОВДП і вартістю кредитних ресурсів, що надаються банками прямому позичальнику.
Таблиця 3.3. Розрахунок коефіцієнта кореляції між процентними ставками за кредитами та доходність по ОВДП в 2005 році
|
Показники |
2005 рік | |||
| 1 кв | 2 кв | 3 кв | 4 кв | |
| Процентні ставки за кредитами, % | 14,17 | 14,7 | 14,2 | 14,4 |
| Доходність по ОВДП, % | 12,3 | 11,5 | 10,5 | 10,66 |
| Коефіцієнт кореляції | -0,02923 | |||
Національний банк та Міністерство фінансів України на первинному ринку розміщення ОВДП можуть здійснювати регулювання ринку кредитних ресурсів і тим самим забезпечувати необхідні умови для проведення кредитної політики в країні загалом. Але постає питання: наскільки ефективно НБУ та Мінфін використовують свої можливості у сфері регулювання ринку кредитних ресурсів у сучасних умовах розвитку економіки країни. Аналіз динаміки середньої доходності ОВДП та середньої ставки процентів за банківськими кредитами в окремі роки показує, що взаємозв'язок між цими об'єктами має нестабільний характер. Коефіцієнт кореляції між динамікою доходності ОВДП і процентами за кредитами комерційних банків за 2003 р. на рівні 0,53. У 2004 р. коефіцієнт кореляції між доходністю ОВДП і процентами за комерційними кредитами дорівнював -0,15, що свідчить про фактично нульовий вплив ОВДП на динаміку ставок за кредитами комерційних банків, а в 2005 р. він дорівнював –0,029. У цьому самому році ринок державних цінних паперів втратив свою роль і в процесі формування вартості грошей на фінансовому ринку. Ринки ОВДП та кредитних ресурсів у зазначений період функціонували практично окремо, а деякою мірою їх динаміка мала навіть протилежний характер.
Втрату регулюючої ролі ринку державних цінних паперів на ринку фінансових ресурсів України можна розглядати лише як негативний фактор, що не сприяє ефективному функціонуванню останнього. НБУ та Мінфін у 2005 р. не мали можливості використовувані ОВДП як інструмент для регулювання рівня процентів за комерційними кредитами. Тим самим виникли невідповідність і протиріччя між ринком ОВДП та ринком комерційних кредитів.
Проведений аналіз показав, що політика регулювання ринку державних цінних паперів в Україні є недостатньо стабільною та узгодженою. Наразі відсутня орієнтація на довготривалу перспективу, не враховується вплив короткотермінових факторів на стратегічні цілі. У 2003 р. НБУ та Міністерство фінансів України не змогли адекватно відреагувати на негативну тенденцію, що склалась у динаміці доходності ОВДП і процентів за комерційними кредитами. Як наслідок, у процесі регулювання фінансового ринку було допущено помилку, через що ринки державних цінних паперів та кредитів комерційних банків почали функціонувати дисгармонійно [28].
Слід відзначити, що розвитку ринку державних боргових зобов’язань нашої країни з самого початку його створення прослідкується низка негативних моментів.
нереальність закладених в бюджет параметрів відносно одержання податкових надходжень і інших обов’язкових платежів обумовили відповідних бюджетних витрат за рахунок росту внутрішнього державного боргу (додаток М);
з ціллю стимулювання притоку грошових коштів в бюджет по випущеним ОВДП встановлювалась надто висока дохідність. Так в окремі періоди 1997–1998 рр. номінальні ставки по облігаціям складали 40–80% річних. Зрозуміло, що навіть при кращому рівні рентабельності підприємств в 3–4% за цей період логічно, що перелив грошових ресурсів буде з реальної економіки в фінансовий сектор.
висока доходність по облігаціям і переваги в податковому законодавстві при відповідних операціях на фінансовому ринку для нерезидентів в порівнянні з резидентами допомагали залученню іноземного спекулятивного капіталу до фінансування дефіциту державного бюджету, а короткостроковий характер відмічених вкладень – збільшенню нестабільності не тільки на ринку державних цінних боргових зобов’язань, а і на валютного ринку.
внаслідок високих темпів нарощення обсягів внутрішнього державного боргу в умовах економічного спаду і відсутності реальних джерел надходження грошових коштів в бюджет все більші суми, залучені за допомогою випуску ОВДП, направлялися на погашення зобов’язань за попередні випуски.
3.3 Обов’язкове резервування як інструмент грошово-кредитного регулювання цінової стабільності
Для досягнення та підтримки цінової стабільності у довгостроковому періоді у країнах з перехідною економікою, у тому числі й Україні, доцільним є, зокрема, використання обов’язкового резервування, яке є надзвичайно потужним, дієвим та простим у застосуванні інструментом грошово-кредитної політики з прямим характером дії. Обов’язкове резервування є інструментом подвійної дії: за його допомогою можна регулювати, по-перше, співвідношення між сукупними банківськими резервами і більш широкими грошовими агрегатами, по-друге – ліквідність банківської системи. Ефективність використання даного інструмента грошово-кредитної політики забезпечує встановлення норми резервування на довгостроковий період, оскільки навіть невеликі коливання норм обов’язкових резервів спричиняють значні зміни кон’юнктури ринку позичкових капіталів.
Цілі застосування, функції та правила використання обов’язкового резервування на сучасному етапі наведено на рис. 3.3.
До недоліків обов’язкового резервування відносять: негнучкість, неоперативність, жорсткість, вилучення частини позичкового капіталу з реального сектора, збільшення ціни банківських ресурсів, податковий характер обов’язкових резервів, дестабілізуючий вплив змін порядку і норм обов’язкового резервування на банківську систему.
Залежність між нормами обов’язкового резервування та ціновою стабільністю є оберненою (рис. 3.4). Втім, надмірне підвищення норм резервування може викликати зниження ділової активності, неможливість ефективного використання банками залучених ресурсів та спричинити кризу банківської системи.
Рис. 3.3. Цілі застосування, функції та правила використання обов’язкового резервування
Рис. 3.5. Механізм впливу зміни норми обов’язкового резервування на цінову стабільність
Зазначений механізм впливу норм обов’язкового резервування на цінову стабільність є спрощеним, оскільки у ньому не враховуються такі фактори, як частка готівки, що залишається у позичальника, загальна структура грошової маси за агрегатами, надлишкові резерви, процентні ставки, кон’юнктура грошового ринку тощо.
У міру розвитку ринкових процесів у трансформаційних економіках спостерігається тенденція зниження ефективності регуляторного впливу обов’язкового резервування на сферу фінансового посередництва, що пов’язано з об’єктивними та суб’єктивними факторами. До об’єктивних факторів відносять: посилення інтеграції зі світовими фінансовими ринками завдяки динамічному розвитку внутрішніх ринків капіталу і поступовій лібералізації валютних обмежень; зростання інтересу банків до переорієнтації з традиційних кредитних на інші сегменти фінансового ринку через розширення можливостей фондового інвестування і посилення ролі фінансових ринків при перерозподілі капіталу; посилення ролі надлишкової банківської ліквідності через зростання грошової бази, зумовленої припливом капіталу з-за кордону, на фоні обмеженого зростання грошової маси. До суб’єктивних – вплив політики зближення з Єврозоною на організацію системи інструментів грошово-кредитної політики банків перехідних економік.
Про низькі можливості впливу існуючої політики резервних вимог на ліквідність банківської системи свідчать зменшення позитивної кореляції між нормою обов’язкового резервування та процентною ставкою за кредитами на міжбанківському ринку (коефіцієнт кореляції протягом 1998–1999 рр. дорівнював 0,635, протягом 2003–2005 рр. – 0,238).
До головних причин зниження норм обов’язкового резервування у країнах з перехідними економіками відносять: сприятливу внутрішню та міжнародну макроекономічну кон’юнктуру, зростання довіри іноземних інвесторів до економічної політики в цілому та грошово-кредитної політики зокрема, консолідацію національної банківської системи і розробку більш ефективного банківського нагляду, підвищення конкурентоздатності вітчизняних банків внаслідок інтеграції внутрішнього ринку у міжнародну фінансову систему. Обов’язкове резервування у деяких країнах з перехідною економікою має такі