Методи проектного фінансування
рівень безризикової ставки доходності фінансового ринку (за рівнем доходності державних облігацій внутрішнього боргу);
рівень кредитних та депозитних банківських ставок.
На основі проведених в дипломному дослідженні розрахунків (рис. Д.1-Д.3 Додатку Д та табл. Д.2 - Д.3 додатку Д) в проекті спрогнозовані рівні бар’єрних ставок дисконтування, які є опорними для розрахунків дисконтованої ефективності показників інвестиційного проекту.
Комплексним показником ризику проектного фінансування є відношення фактичного середнього рівня внутрішньої ставки доходності проекту, при яко-му дисконтований сумарний поток прибутку NPV =0, до проектної бар’єрної ставки дисконтування [49]. Якщо IRR > Rбар, то проект має позитивне значення NPV та певний запас стійкості на зміну внутрішніх чи зовнішніх умов реалізації фінансування проекту. Якщо Rбар > IRR, то проект має негативне значення NPV (дисконтований збиток) та негативний запас стійкості на зміну внутрішніх чи зовнішніх умов реалізації фінансування проекту.
Проектні ризики - це сукупність ризиків (Додаток К), що загрожують ре-алізації інвестиційного проекту або здатні знизити його ефективність, серед який ризики проектного фінансування є окремим сегментом фінансових ризиків [18]. Практична оцінка ризиків проектного фінансування на проектному етапі реалізується методами оцінки чутливості розрахункових показників ефектив-ності проекту до зміни параметрів реалізації фінансування проекту та зовнішніх факторів [20].
Для оцінки чутливості показників ефективності проекту до зміни пара-метрів реалізації фінансування проекту та зовнішніх факторів для всіх 3-х варі-антів аналізуємого проекту були проведені тестові розрахунки оцінки впливу зміни бар’єрної ставки дисконтування (прогнозне очікування економічної ефек-тивності проекту в часі) на основні дисконтовані показники ефективності варіантів №1,2,3 проекту (Додатки Г, Е, Ж).
Результати тестових розрахунків наведені на графіках рис.3.3-3.5 Як показує аналіз графіків рис.3.3 - 3.5:
чутливість зміни показника дисконтованого прибутку NPV для варіанту №1 (розділ 2.3) проекту на 22,4% вище, ніж для проектів №2 та №3;
чутливість зміни показника дисконтованого коефіцієнта доходності інвестиції PI та дисконтованої окупності інвестиції DPP для варіанту №1, №2 та №3 проекту приблизно однакова.
Таким чином, по показнику чутливості варіант №1 проекту має більший ризик, ніж варіанти №2 та №3.
На рис.3.6 наведені результати оцінки рівня прогнозних ризиків варіантів проекту до помилки в виборі бар’єрної ставки дисконтування за рівнем віднос-ного відхилення бар’єрної ставки від ставки внутрішньої доходності проекту експлуатації міні-гольф клубу. Як показує аналіз графіків рис.3.12 - варіант №1 проекту є найбільш ризикований, а варіант №2 має значно менший ризик, ніж варіант №3. Таким чином, варіант №2 проекту - змішане фінансування акції + банківський кредит - має найменшмий ризик реалізації.
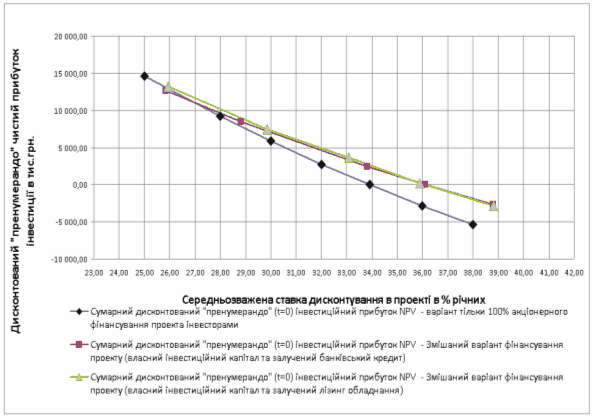
Рис.3.3 Результати оцінки чутливості дисконтованого прибутку інвестиції NPV до зміни ефективної бар’єрної ставки дисконтування для 3-х варіантів фінансування проекту експлуатації міні-гольф клубу
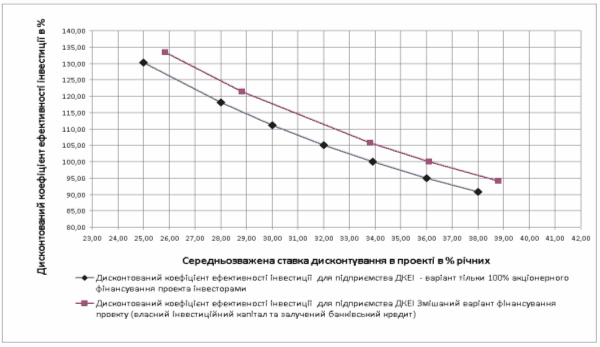
Рис.3.4 Результати оцінки чутливості коефіцієнта ефективності (рентабельності) інвестиції PI (ДКЕІ) до зміни ефективної бар’єрної ставки дисконтування для 3-х варіантів фінансування проекту експлуатації міні-гольф клубу
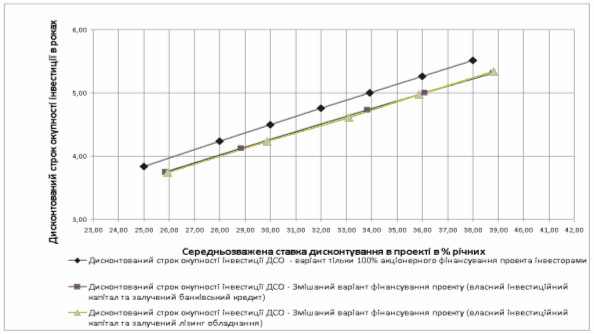
Рис.3.5 Результати оцінки чутливості дисконтованого строку окупності інвестиції DPP (ДСОІ) до зміни ефективної бар’єрної ставки дисконтування для 3-х варіантів фінансування проекту експлуатації міні-гольф клубу
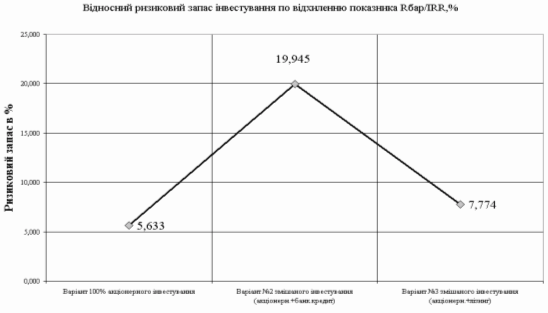
Рис.3.6. Результати оцінки рівня прогнозних ризиків варіантів проекту до помилки в виборі бар’єрної ставки дисконтування за рівнем відносного відхи-лення бар’єрної ставки від ставки внутрішньої доходності проекту експлуатації міні-гольф клубу
Висновки
Проведений теоретичний аналіз ефективності проектного фінансування інвестиційних проектів, як особливого виду фінансування, окупність якого гарантується прогнозами майбутніх грошових потоків, генеруємих проектом, показує, що основними критеріями, якими слід керуватися при розробці схем проектного фінансування виступають:
1. Отримання фінансових ресурсів за меншою ефективною вартістю;
2. Досягнення найбільшого ефекту від кредитів та податкових пільг в ті періоди, коли вони діють;
3. Оптимізація отриманих доходів, що забезпечується ефективним врахуванням особливостей діючого податкового (правового) середовища;
4. Підтримання гнучкості та мінімізації витрат на заробітну платню та інші соціальні виплати;
5. Мінімізація негативних наслідків від взаємних зобов’язань, що містяться у формах та методах, які використовуються та пов’язані з виплатами чи передачею власності;
6. Зменшення витрат фінансових коштів та ризику проектів за рахунок відповідної структури та джерел фінансування та визначених організаційних заходів, в тому числі: податкових пільг, гарантій, використання різних форм участі.
Результати проведеного дипломного дослідження показують, що порів-няно з традиційним банківським кредитуванням проектне фінансування має такі особливості:
1. В схемах проектного фінансування в ролі фінансових учасників реалі-зації інвестиційного проекту можуть виступати не тільки комерційні банки, але й інвестиційні банки, інвестиційні фонди і компанії, пенсійні фонди та інші інституціональні інвестори, лізингові компанії та інші фінансові, кредитні та інвестиційні інститути.
2. Переважаючою тенденцією розвитку проектного фінансування в про-мислово розвинених країнах є використання всієї гами джерел і методів фінан-сування інвестиційних проектів: банківських кредитів, емісій акцій, пайових внесків, фірмових кредитів, облігаційних позик, фінансового лізингу, власних коштів компаній (амортизаційних фондів та нерозподіленого прибутку). В ок-ремих випадках можуть використовуватись також державні кошти (іноді у виг-ляді державних кредитів і субсидій, але частіше в завуальованій формі - у виг-ляді гарантій і податкових пільг).
3. Проектне фінансування є інструментом активного зрощування банків-ської і промислової сфер.
4. В схемах проектного фінансування без регресу і з обмеженим регресом на позичальника особлива увага приділяється питанням виявлення, оцінки та зниження ризиків при реалізації інвестиційних проектів.
Переваги проектного фінансування порівняно з іншими формами фінан-сування полягають в тому, що така форма фінансування інвестування дозволяє:
більш достовірно оцінити платоспроможність позичальника;
розглянути весь інвестиційний проект з точки зору його життєздат-ності, ефективності, можливостей реалізації, забезпеченості ресурса-ми, ризиків;
прогнозувати результат реалізації інвестиційного проекту.
Результати проведеного дослідження ефективності інвестиційних інструментів проектного фінансування проектів на прикладі бізнес-плану створення та експлуатації міні-гольф клубу створеного ЗАТ „Одеса гольф-клуб” показали, що для 3-х варіантів інвестиційних інструментів отримані наступні показники досягнутої ефективності проектів:
1. Варіант №1 - 100% прямих інвестицій в статутний капітал гольф-клубу (емісія акцій).
Основними результатами є наступні показники:
1.1 Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн. власних коштів емісії акцій (кошти інвесторів), при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів - 4,384 млн. грн.;
1.2 За 5 років діяльності:
сума інвестиції 72,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
на момент ліквідації підприємство має на рахунках чистого прибутку 99, 207 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
поточний рівень точки беззбитковості проекту за час проекту становить 44,9% (1 рік) - 10,15% (5 рік);
поточний рівень страхового запасу по обсягу реалізації послуг становить 2,23 (1 рік) - 9,85 (5 рік).
1.3 Дисконтовані „пренумерандо" показники ефективності експлуатації інвестиції складають наступні рівні:
рівень
сумарного
дисконтованого
чистого доходу
 PV
= 56,803 млн. грн.;
рівень
сумарних
дисконтованих
інвестиційних
витрат з врахуванням
повернення
номіналу інвестиції
на кінець 5 року
проекту складає
IC
= 54,033 млн. грн.;
рівень
сумарного
дисконтованого
чистого прибутку
від експлуатції
інвестиції
складає
NPV
= +2,769 млн. грн.;
дисконтований коефіцієнт доходності інвестиції складає PI = 105,13%, тобто дисконтований рівень рентабельності інвестиції складає +5,13%;
дисконтований строк окупності інвестиції становить DPP = 4,76 років;
рівень дисконтованої дюрації проекту становить D = 1,89 років;
ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
ставка внутрішньої доходності проекту становить IRR = 33,91% річних.
2. Варіант №2 часткових прямих інвестицій в статутний капітал гольф-клубу та часткового банківського кредитування проекту під заставу статутного капіталу.
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 54,7 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 17,3 млн. грн. банківського кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишив-ся резервно-страховий запас оборотних коштів - 4,384 млн. грн.;
2. За 5 років діяльності (1 підваріант - без поточних дивідендів):
сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 12,975 млн. грн. сплачені банку повністю;
сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
на момент ліквідації підприємство має на рахунках чистого прибутку 89,475 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
поточний рівень точки беззбитковості проекту за час проекту становить 58,73% (1 рік) - 11,27% (5 рік);
поточний рівень страхового запасу по обсягу реалізації послуг становить 1,70 (1 рік) - 8,87 (5 рік).
3. Дисконтовані „пренумерандо" показники ефективності експлуатації інвестиції складають наступні рівні (1 варіант - без поточних дивідендів):
рівень
сумарного
дисконтованого
чистого доходу
PV
= 50,05 млн. грн.;
рівень
сумарних
дисконтованих
інвестиційних
витрат з врахуванням
повернення
номіналу інвестиції
на кінець 5 року
проекту складає
IC
= 39,963 млн. грн.;
рівень
сумарного
дисконтованого
чистого прибутку
від експлуатції
інвестиції
складає
NPV
= +10,090 млн. грн.;
дисконтований коефіцієнт доходності інвестиції складає PI = 125,25%, тобто дисконтований рівень рентабельності інвестиції складає +25,25%;
дисконтований строк окупності інвестиції становить DPP = 3,99 років;
рівень дисконтованої дюрації проекту становить D = 2,10 років;
ефективна бар'єрна ставка дисконтування проекту становить R бар = 28,88% річних;
ставка внутрішньої доходності проекту становить IRR = 36,10% річних.
4. За 5 років діяльності (2 підваріант - з поточною виплатою дивідендів):
сума банківського кредиту 17,3 млн. грн. та сума нарахованих відсотків за користування кредитом 20,760 млн. грн. сплачені банку повністю;
сума інвестиції 54,7 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
дивіденди інвесторам на протязі 5 років проекту сплачувались за 3, 4 та 5 роки (на 5 рік - кумулятивно за 3 роки) в загальній сумі 83,62 млн. грн.;
на момент ліквідації підприємство має на рахунках чистого прибутку 17,1 тис. грн., які є додатковими сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
3. Дисконтовані „пренумерандо" показники ефективності експлуатації інвестиції складають наступні рівні (2 варіант - з поточною виплатою дивідендів):
рівень
сумарного
дисконтованого
чистого доходу
PV
= 46,17 млн. грн.;
рівень
сумарних
дисконтованих
інвестиційних
витрат з врахуванням
повернення
номіналу інвестиції
на кінець 5 року
проекту складає
IC
= 41,05 млн. грн.;
рівень
сумарного
дисконтованого
чистого прибутку
від експлуатції
інвестиції
складає
NPV
= +5,116 млн. грн.;
дисконтований коефіцієнт доходності інвестиції складає PI = 112,46%, тобто дисконтований рівень рентабельності інвестиції складає +12,46%;
дисконтований строк окупності інвестиції становить DPP = 4,45 років;
рівень дисконтованої дюрації проекту становить D = 2,12 років;
ефективна бар'єрна ставка дисконтування проекту становить R бар = 32,0% річних;
ставка внутрішньої доходності проекту становить IRR = 34,65% річних.
дисконтована рентабельність інвестиції для інвесторів ROI = +62,19%.
3. Варіант №3 часткових прямих інвестицій в статутний капітал гольф-клубу та часткового лізингу обладнання:
Основними результатами є наступні показники:
1. Інвестовано в проект та витрачено на етапі будування та введення в експлуатацію міні-гольф клубу 72,0 млн. грн., з них 56,0 млн. грн. власних коштів емісії акцій (кошти інвесторів) та 16,0 млн. грн. лізингового кредиту, при цьому на момент початку експлуатації на рахунках підприємства залишився резервно-страховий запас оборотних коштів - 4,384 млн. грн.;
2. За 5 років діяльності:
сума лізингового кредиту 16,0 млн. грн. та сума нарахованих відсотків за користування лізингом 14,40 млн. грн. сплачені лізинговій компанії повністю;
сума інвестиції 56,0 млн. грн. на кінець 5 року повернена інвесторам по номіналу акцій;
дивіденди інвесторам на протязі 5 років проекту не сплачувались і сплачені на кінець 5 року діяльності при ліквідації підприємства;
на момент ліквідації підприємство має на рахунках чистого прибутку 88,407 млн. грн., які є сумарними кумулятивними дивідендами інвесторів за 5 років проекту.
поточний рівень точки беззбитковості проекту за час проекту становить 60,25% (1 рік) - 11,4% (5 рік);
поточний рівень страхового запасу по обсягу реалізації послуг становить 1,66 (1 рік) - 8,78 (5 рік).
3. Дисконтовані „пренумерандо" показники ефективності експлуатації інвестиції складають наступні рівні:
рівень
сумарного
дисконтованого
чистого доходу
PV
= 46,69 млн. грн.;
рівень
сумарних
дисконтованих
інвестиційних
витрат з врахуванням
повернення
номіналу інвестиції
на кінець 5 року
проекту складає
IC
= 43,03 млн. грн.;
рівень
сумарного
дисконтованого
чистого прибутку
від експлуатції
інвестиції
складає
NPV
= +3,651 млн. грн.;
дисконтований коефіцієнт доходності інвестиції складає PI = 108,49%, тобто дисконтований рівень рентабельності інвестиції складає +8,49%;
дисконтований строк окупності інвестиції становить DPP = 4,61 років;
рівень дисконтованої дюрації проекту становить D = 2,04 років;
ефективна бар'єрна ставка дисконтування проекту становить R бар = 33,1% річних;
ставка внутрішньої доходності проекту становить IRR = 35,89% річних.
Таким чином, за показником дисконтованої рентабельності інвестицій PI досліджені варіанти проектів розташувались за наступним рейтингом:
варіант №2 - PI = 25,25%;
варіант №3 - PI = 8,49%;
варіант №1 - PI = 5,13%.
Основними принципами зменшення ризиків проектного фінансування в дипломному проекті запропоновано використання кореляційно - регресійних моделей та екстраполяційне прогнозування на період проекту основних фінан-сових показників:
рівня споживчої та товарної інфляції;
рівня облікової ставки Національного банку (мінімальна вартість грошей в країні);
рівень безризикової ставки доходності фінансового ринку (за рівнем доходності державних облігацій внутрішнього боргу);
рівень кредитних та депозитних банківських ставок.
На основі проведених в дипломному дослідженні розрахунків в проекті спрогнозовані рівні бар’єрних ставок дисконтування у національній валюті (32,0 - 33,91% річних), які є опорними для розрахунків дисконтованої ефектив-ності показників інвестиційного проекту та оцінки ризиків проектного фінан-сування.
Практична оцінка ризиків проектного фінансування на проектному етапі реалізується методами оцінки чутливості розрахункових показників ефектив-ності проекту до зміни параметрів реалізації фінансування проекту та зовнішніх факторів.
Для оцінки чутливості показників ефективності проекту до зміни пара-метрів реалізації фінансування проекту та зовнішніх факторів для всіх 3-х варі-антів аналізуємого проекту були проведені тестові розрахунки оцінки впливу зміни бар’єрної ставки дисконтування (прогнозне очікування економічної ефек-тивності проекту в часі) на основні дисконтовані показники ефективності варіантів №1,2,3.
Результати тестових розрахунків показали, що:
чутливість зміни показника дисконтованого прибутку NPV для варіанту №1 проекту на 22,4% вище, ніж для проектів №2 та №3;
чутливість зміни показника дисконтованого коефіцієнта доходності інвестиції PI та дисконтованої окупності інвестиції DPP для варіанту №1, №2 та №3 проекту приблизно однакова.
Таким чином, по показнику чутливості варіант №1 проекту має більший ризик, ніж варіанти №2 та №3.
Комплексним показником ризику проектного фінансування у дипломно-му проекті запропоноване використання відношення фактичного середнього рівня внутрішньої ставки доходності проекту, при якому дисконтований сумар-ний поток прибутку NPV =0, до проектної бар’єрної ставки дисконтування.
За показником запасу досягнення "нульового" дисконтованого прибутку інвестиції досліджені варіанти проектів розташувались за наступним рейтингом:
варіант №2 - (IRR - Rбар) /Rбар*100% = 19,94% (найменший рівень ризику проекту);
варіант №3 - (IRR - Rбар) /Rбар*100% = 7,77%;
варіант №1 - (IRR - Rбар) /Rбар*100% = 5,63%.
Таким чином, Варіант №2 фінансування проекту за рахунок інструментів часткових прямих інвестицій в статутний капітал гольф-клубу та часткового банківського кредитування проекту під заставу статутного капіталу є найбільш прибутковішим та найменш ризикованим.
Таким чином, практична цінність отриманих результатів магістерського дипломного дослідження полягає в тому, що на основі проведеного комплексу оптимізації варіантів проектного фінансування доведено, що найкращі характеристики реалізуються при застосуванні варіанту змішаного проектного фінансування, заснованого на часткових прямих інвестиціях в статутний капітал гольф-клубу та частковому проектному банківському кредитуванні проекту, що дозволяє досягнути інвестиційно привабливого рівня дисконтованої внутрішньої ставки доходності проекту 36,1% при найбільшому рівні страхового запасу в 19,9% на ризики реалізації проекту.
Список використаної літератури
1. Господарський Кодекс України від 16 січня 2003 року N 436-IV // Із змінами і доповненнями, внесеними Законами України станом від 24 липня 2009 року N 1617-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
2. Закон України „Про інвестиційну діяльність” від 18 вересня 1991 року N 1560-XII // Із змінами і доповненнями, внесеними Законами України станом від 25 грудня 2008 року N 800-VI - - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
3. Закон України „Про режим іноземного інвестування” від 19 березня 1996 року N 93/96-ВР // Із змінами і доповненнями, внесеними Законами України станом від 15 травня 2003 року N 762-IV - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
4. Закон України „Про інститути спільного інвестування (пайові та корпоративні інвестиційні фонди) ” від 15 березня 2001 року N 2299-III // Із змінами і доповненнями, внесеними Законами України станом від 18 грудня 2008 року N 693-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
5. Закон України "Про оподаткування прибутку підприємств" від 22 травня 1997 року N 283/97-ВР (цей Закон викладено у новій редакції) // Із змінами і доповненнями, внесеними Законами України станом від 24 липня 2009 року N 1617-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
6. Закон України „Про банки та банківську діяльність” від 7 грудня 2000 року N 2121-III // Із змінами і доповненнями, внесеними Законами України станом від 24 липня 2009 року N 1617-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
7. Закон України „Про цінні папери та фондовий ринок" від 23 лютого 2006 року N 3480-IV // Із змінами і доповненнями, внесеними Законами України станом від 18 грудня 2008 року N 692-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
8. Закон України „ Про фінансово-кредитні механізми і управління майном при будівництві житла та операціях з нерухомістю" від 19 червня 2003 року N 978-IV // Із змінами і доповненнями, внесеними Законами України станом від 18 грудня 2008 року N 692-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
9. Закон України „Про акціонерні товариства” від 17 вересня 2008 року N 514-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
10. Закон України „Про концесії на будівництво та експлуатацію автомо-більних доріг" від 15 січня 2009 року N 891-VI (цей Закон викладено у новій редакції) // Із змінами і доповненнями, внесеними Законами України станом від 15 січня 2009 року N 891-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
11. Закон України „Про концесії” від 16 липня 1999 року N 997-XIV // Із змінами і доповненнями, внесеними Законами України станом від 19 лютого 2009 року N 1023-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
12. Закон України „Про недержавне пенсійне забезпечення” від 9 липня 2003 року N 1057-IV // Із змінами і доповненнями, внесеними Законом України від 15 грудня 2005 року N 3201-IV - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
13. Закон України „ Про фінансовий лізинг” від 11 грудня 2003 року N 1381-IV (цей Закон викладено в новій редакції) - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
14. Закон України „Про фінансові послуги та державне регулювання ринків фінансових послуг” від 12 липня 2001 року N 2664-III // Із змінами і доповненнями, внесеними Законами України станом від 24 липня 2009 року N 1617-VI - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
15. Постанова КМУ від 17 червня 2009 р. N 686 „Про надання у 2009 році державних гарантій для виконання інвестиційних проектів” - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
16. Розпорядження КМУ від 13 травня 2009 р. N 544-р „ Про затверджен-ня переліку об'єктів, що фінансуються у 2009 році за рахунок коштів Стабі-лізаційного фонду, передбачених для реалізації інвестиційних проектів соці-ально-економічного розвитку регіонів” // Із змінами і доповненнями, внесеними розпорядженнями Кабінету Міністрів України станом від 23 вересня 2009 року N 1153-р - liga-zakon - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон", 2009
17. Андерсен Э., Груде К., Хауг Т. Сфокусированное управление проектом. - М.: ФАИР-ПРЕСС, 2006 - 526 с.
18. Бардиш Г.О. Проектне фінансування. - К. „Знання”, 2008 р - 464 с.
19. Бардиш Г.О. Проектний аналіз: підручник. - 2-ге вид. [стер.]. - К.: Знання, 2006.
20. Бардиш Г.О. Проектне фінансування: підручник / Г.О. Бардиш; М-во освіти і науки України, Львівський банківський ін-т НБУ. - 2-ге вид., стер. - К.: Алерта, 2007. - 464 с.
21. Баринов А.Э. Проджект файненсинг. Технологии финансирования инвестиционных проектов: практикум/ А.Э. Баринов. - М.: Ось-89, 2007. - 432 с.
22. Батенко Л.П., Завгородніх О.А. Ліщинська В.В. Управління проектами: навч. посібник. - К., КНЕУ, 2003. - 231 с.
23. Бланк И.А. Инвестиционный менеджмент: учеб. курс / И.А. Бланк. - Изд.2-е, перераб. и доп. - К.: Эльга: Ника-Центр, 2006. - 552 с.
24. Богоявленська Ю.В. Проектний аналіз: навч. посібник / Ю.В. Богоявленська; М-во освіти і науки України, Європейський ун-т фінансів, інформ. систем, менеджменту і бізнесу, відокр. підрозділ у м. Житомирі. - К.: Кондор, 2006. - 336 с.
25. Бочарников А.П. Основы инвестиционной деятельности: учеб. пособие / А.П. Бочарников. - М.: Омега-Л, 2007. - 287 с.
26. Бочаров В.В. Инвестиции: [учебник] / В.В. Бочаров. - 2-е изд. - СПб.: Питер, 2008. - 381 с.
27. Ван Хорн, Джеймс К. Основы финансового менеджмента / Джеймс К. Ван Хорн, Джон М. Вахович, мл.; [пер. с англ.О.Л. Пелявского]. - 12-е изд. - М.; СПб.; К.: Вильямс, 2008. - 1232 с.
28. Верба В.А., Загородніх О.А. Проектний аналіз: Підручник. - К.: КНЕУ, 2000. - 322 с.
28. Верзух, Эрик. Управление проектами: ускоренный курс по программе MBA / Эрик Верзух; [пер. с англ.О.Л. Пелявского; гл. ред. С.Н. Тригуб]. - 2-е изд. - М.; СПб.; К.: Вильямс, 2008. - 480 с.
29. Вовчак О.Д. Інвестування: навч. посібник. - Львів: Вид-во "Новий Світ-2000", 2008.
30. Гибсон, Роджер. Формирование инвестиционного портфеля: Управление финансовыми рисками: пер. с англ. / Роджер Гибсон; [ред.В. Григорьева]. - 2-е изд., испр. - М.: Альпина Бизнес Букс, 2008. - 276 с.
31. Гончаров А.Б. Інвестування: Навч. посібник. - Харків, Вид-во „ІНЖЕК”, 2003. - 326 с.
31. Горемыкин В.А. Бизнес-план. Методика разработки.25 реальных образцов бизнес-планов/ В.А. Горемыкин. - 5-е изд., перераб. и доп. - М.: Ось-89, 2007. - 592 с.
Грашина М., Дунган В. "Основи управління проектами". - Спб: "Питер", 2006, - 208с
33. Грей, Клиффорд Ф. Управление проектами: учебник / Клиффорд Ф. Грей, Эрик У. Ларсон. - М.: Дело и Сервис, 2007. - 597 с.
34. Дамодаран, Асват. Инвестиционная оценка. Инструменты и методы оценки любых активов / Асват Дамодаран; [пер. с англ.Д. Липинского и др.; науч. ред.Е. Сквирская, В. Ионов]. - 5-е изд. - М.: Альпина Бизнес Букс, 2008. - 1323 с.
35. ДеКарло Д. eXtreme Project Management. Экстремальное управление проектами. - М.: Компания p. m. Office, 2005. - 178 с.
36. Дука А.П. Теорія та практика інвестиційної діяльності. Інвестування: навч. посібник.2-е вид. - К.: Каравела, 2008. - 246 с.
37. Економіка підприємства: навч. - метод посіб. для самост. вивч. дисц. / Г.О. Швиданенко, О.С. Федонін, О.Г. Мендрул, І.М. Репіна [та ін.] ; за заг. ред. Г.О. Швиданенко; М-во освіти і науки України, ДВНЗ "Київський нац. екон. ун-т ім.В. Гетьмана". - К.: КНЕУ, 2009. - 439 с.
38. Жуков В.В. Проектне фінансування: навч. посібник. - 2-ге вид. [випр. і доп.]. - Харьков: Вид-во "ІНЖЕК", 2004. - 236 с.
39. Жуков В.В. Проектне фінансування. Навч. посіб.3-те. вид. К.: „Знання", 2006. - 248с.
40. Зелль, Аксель. Бизнес-план. Инвестиции и финансирование, планиро-вание и оценка проектов / Axel Sell; пер. нем. А.В. Игнатов, Е.Н. Станиславчик; общ. ред.Е.Н. Станиславчик. - М.: Ось-89, 2007. - 240 с.
41. Інвестування: підручник / В.М. Гриньова [та ін.]. - К.: Знання, 2008. - 452 с.
42. Інвестиційний аналіз: підручник / [А.А. Пересада, Т.В. Майорова, С.В. Онікієнко та ін] ; кер. авт. кол. і наук. ред.А. А. Пересада; М-во освіти і науки України, Держ. вищ. навч. заклад "Київський нац. екон. ун-т ім.В. Гетьмана". - 2-ге вид., переробл. та доповн. - К.: КНЕУ, 2008. - 544 с.
43. Йескомб, Э.Р. Принципы проектного финансирования / Э.Р. Йескомб; пер. с англ. И.В. Васильевской; под общ. ред. Д.А. Рябых. - М.: Вершина, 2008. - 488 с.
44. Катасонов В. Проектне фінансування: Підручник. К.: “Знання", 2000 - 272с.
45. Кендалл И.,Роллинз К. Современные методы управления портфелями проектов и опыт управления проектами: максимизация ROI - М.: ЗАО "ПМСОФТ", 2004. - 280 с.
Керівництво з питань проектного менеджменту / Інститут проектного менеджменту США; Комітет з питань стандартів РМІ; США. - К.: АТ "Віпол", 1999. - 197 с.
47. Коюда В.О. Основи інвестиційного менеджменту: навч. посібник / В.О. Коюда, Т.І. Лепейко, О.П. Коюда. - К.: Кондор, 2008. - 340 с.
48. Кузенко Т.Б., Кузькин Є.Ю., Сабліна Н.В. Фінанси підприємств. - Харків, Вид-во „ІНЖЕК”, 2007. -