Кредитные операции коммерческих банков
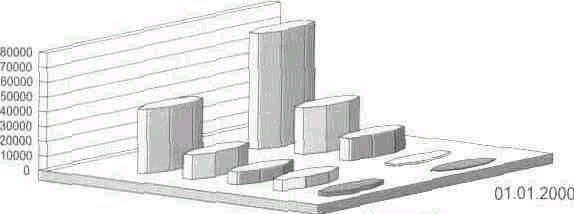
В диаграмме по убыванию изображены: процентные доходы, доходы от операций с инвалютой, комиссионные доходы, доходы от операций с ценными бумагами, другие текущие доходы.
Основное увеличение было обеспечено ростом процентных доходов - на 35,1 млн. руб., в структуре которых 82% - это доходы, полученные от предоставления ссуд клиентам. Общая сумма доходов от предоставленных кредитов клиентам банка составила 64,5 млн. руб., что в 2,1 раза выше уровня прошлого года. При этом чистые процентные доходы (разница между процентными доходами и расходами) выросли в 2,1 раза и составили 44,9 млн. руб. Приложение № 4 (Таблица №4).
01.01.2009
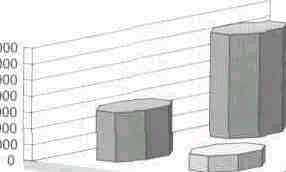
В диаграмме по убыванию: доходы от размещения в ссуды клиентов, доходы от размещения в депозиты, доходы от ценных бумаг с фиксированным доходом.
Достаточно доходными для бaнкa продолжали оставаться операции с иностранной валютой, чистый доход по которым составил 31,5 млн. руб. (удельный вес в составе ходов - 25%) и доходы, получаемые от комиссии, сумма которых за год составила 15,1 млн. руб. (удельный вес в ставе доходов - 12%). Темпы роста по этим позициям относительно уровня прошлого года составили 176%.
По итогам 2009 года 6aнкoм получена прибыль 22,3 млн. руб. Собственные средства 6aнка на 01.01.2010 г. ставили 84 млн. руб., темпы прироста за год - 12% обеспечены увеличением чистой прибыли.
Все приведенные цифры дают основание клиентам, сотрудникам и акционерам банка быть уверенными в стабильности деятельности и правильности выбранной стратегии.
2.2 Понятие кредитного процесса
Процесс управления ссудными операциями коммерческого банка представляет собой составную часть процесса управления банком в целом. Управление ссудными операциями включает в себя такие элементы как, планирование ссудных операций, организация и осуществление ссудных операций. Контроль за ссудными операциями, мотивация кредитного персонала, а также координация и взаимодействие всех названных функций.
Планирование кредитного процесса включает: установление целей, ради которых осуществляется этот процесс. Если в нашей стране, после крушения социализма, планирование утратило свое значение и позиции, то за рубежом, наоборот.
В зарубежной практике плановые подразделения банков являются одними из самых мощных организаций, хорошо оснащенных технически и укомплектованных высококвалифицированным персоналом. В международной практике считается, что риск банка повышается, если банк не имеет кредитной политики или же если банк имеет кредитную политику, но не довел ее до исполнителей.
В содержание кредитной политики включается: стратегия банка в кредитной сфере (цели, приоритеты, принципы); инструктивные материалы по кредитованию, методические разработки по анализу кредитоспособности, состоянию кредитного портфеля, организации контроля за исполнением договоров по различным видам ссуд. 7
При формировании собственной кредитной политики особенно остро встает проблема взаимодействия банка и его учредителей. Учредители, при формировании кредитной политики, преследуют собственные интересы. Учредители стремятся набрать как можно больше кредитов по низкой цене. Тем самым, они заставляют банк формировать портфель низкокачественными неработающими кредитами.
Решением данной проблемы служит достижение компромисса между банком и его учредителями. Банк должен иметь хотя бы минимальный уровень доходности по кредитам, необходимый ему для поддержания пассива и предельной степени капитализации. Кредитная политика, содержащая в себе компромиссное решение, должна быть оформлена документально и подтверждена Советом директоров. Это послужит для банка инструментом защиты от злоупотреблений при формировании кредитного портфеля. В конечном итоге ухудшение финансового состояния банка до критического уровня также не желательно для учредителей.
В нашей стране подход к оценке управления кредитными операциями различен в зависимости от размеров, развитости кредитных связей и сроков деятельности банка.
Политика определяет стандарты, которыми должны руководствоваться банковские работники, отвечающие за предоставление и оформление займов, и управление ими. Хорошо проработанная кредитная политика позволяет руководству избегать излишних рисков и верно оценивать возможности развития дела.
Банк должен определить количество кредитов каждого типа. А также, какие кредиты он будет предоставлять, каким заемщикам и при каких обстоятельствах. Эти важные решения требуют, чтобы целями политики банка было поддержание оптимальных соотношений между кредитами, различными видами обязательств и собственным капиталом банка. Разумная кредитная политика способствует повышению качества кредитов.
Кредитная политика должна охватывать следующие аспекты: элементы правового регулирования; специализацию банка; ресурсную базу; степень допустимого риска; структуру кредитного портфеля; структуру обязательств по срокам.
Организация осуществления ссудных операций должна включать процедуры кредитования, которые могут быть изложены в руководстве по кредитной политике и в инструкциях для различных подразделений банка. Порядок предоставления кредита предусматривает следующие процедуры: обработку заявки на кредит; кредитный анализ; одобрение кредита; оформление кредитного дела; перечисление кредитных средств заемщику; наблюдение за кредитом.
Отношения кредитного обслуживания между банком и клиентом строятся на договорной основе. На основании этого договора осуществляется кредитование заемщика. В соответствии со ст.113 Основ гражданского законодательства договор кредитования является разновидностью договора займа. 8
Клиент, обращающийся в банк за получением кредита, представляет заявку, где содержатся исходные данные о требуемой ссуде: цель, размер кредита, вид и срок ссуды, предполагаемое обеспечение. Банк требует, чтобы к заявке были приложены документы и финансовые отчеты, служащие обоснованием просьбы о предоставлении ссуды и объясняющие причины обращения в банк. В состав пакета сопроводительных документов входят: баланс, счет прибылей и убытков за последние 3 года, отчет о движении кассовых поступлений, прогноз финансирования, налоговые декларации, бизнес-планы. 9 Заявка поступает к кредитному работнику, который проводит беседу с руководством предприятия. Он должен точно определить уровень руководства и порядок ведения дел, обговорить тонкости выполнения обязательств.
Заявку на кредит от физического лица по западному стандарту оценивают по двадцати характеристикам. Наличие счета в банке; продолжительность кредита; кредитная история клиента по ведению счета в банке и область использования кредита; сумма кредита и сумма на счетах банка; продолжительность работы на одном месте; частичная уплата от представленной суммы; семейное положение и возможности поручителей; продолжительность проживания на одном месте; финансовое состояние и возраст клиента; долги у клиента и характеристика квартиры; число прежних кредитов в банке; специальность и число лиц на содержании клиента; наличие телефона; принадлежность к жителям или гостям.
Для каждой характеристики используется от двух до одиннадцати градаций. Например, для 2 характеристики используется 10 градаций в зависимости от продолжительности кредита: градация 1 - до 6 мес.; градация 2 - от 6 до 12 мес. и т.д. 10
Риск кредита определен как вероятность события, заключающегося в неуспехе операций кредитования. Случайное событие состоит в том, что кредит окажется не "хорошим", а "плохим". Здесь подразумеваются как ошибки банка в оценке значимости характеристики кредита для его успеха, так и действие среды, в которой находятся клиенты и банк.
Если после интервью решено продолжить работу с клиентом, то документы передаются в отдел по анализу кредитоспособности. Там проводится углубленное и тщательное обследование финансового положения компании-заемщика, при этом экспертам предоставляются очень широкие полномочия.
Для получения кредита заемщики предоставляют в банк следующие документы:
Устав и учредительный договор;
Бухгалтерскую и статистическую отчетность;
Бизнес-план, ТЭО и подтверждающие его документы;
Карточка с образцами подписей (если кредитор обслуживается в ином банке);
Свидетельство о регистрации предприятия;
Кредитную заявку;
Другие документы по усмотрению банка.
Все документы, предоставленные клиентом-заемщиком. В том числе ответы на запросы банка и документы, подтверждающие перечисление средств по кредиту, помещаются в досье клиента. В досье помещается также кредитный договор и сопутствующие ему документы.
Досье хранится не менее 5 лет, после чего передается в архив.
В период подготовки к выдаче кредита собираются все необходимые документы, и формируется кредитное дело. По требованиям Сбербанка РФ кредитное дело должно формироваться отдельными разделами по каждому ссудозаемщику, поручителю, гаранту, залогодателю. 11Формирование кредитного дела должно осуществляться в хронологическом порядке по разделам:
Документы, касающиеся выдачи кредита (заявки на получение кредита, ТЭО, бизнес-план, заключение служб с перечнем проведенной работы по анализу пакета документов, решение кредитного комитета);
Административная информация, включающая регистрационные документы заемщика, имена, адреса, телефоны;
Финансовая отчетность заемщика (гаранта, поручителя);
Анализ финансовой отчетности заемщика на протяжении всей истории отношений заемщика с банком;
Внутренний документооборот, касающийся данного клиента;
Анализ состояния залога (заключение кредитного работника и эксперта о стоимости залога, ликвидности, достаточности в виде записок, актов проверок, заключений);
Корреспонденция;
Протоколы встреч с заемщиком;
Копии кредитных документов (кредитный договор, договор поручительства, гарантии, договор залога и т.д.);
Копии публикации из СМИ о заемщике (поручителе, гаранте);
Прочая документация, не предусмотренная перечнем.
Кредитный процесс предполагает выполнение функций планирования, организации (см. рисунок). Координации, мотивации и контроля осуществляя которые банковские работники обеспечивают условия для производительности труда и получение результатов, соответствующих разработанным целям.
Кредитный договор регулирует весь комплекс взаимоотношений банка с клиентом. Как правовой документ, кредитный договор должен соответствовать определенным требованиям по оформлению, структуре, четкости формулировок. Именно поэтому в зарубежной практике существуют типовые формы кредитных договоров применительно к различным видам кредитов; в обработке структуры кредитных договоров, формулировок всех его пунктов активное участие принимают юристы. Внесение изменений или дополнений в кредитный договор осуществляется по согласованию с юристами, а для филиалов банков - с их головными учреждениями.
В соответствии со ст.432 ГК РФ договор считается заключенным, если между сторонами, достигнуто соглашение по всем существенным условиям договора, в требуемой форме. Существенными являются условия о предмете договора, условия, которые названы в законе или иных правовых актах как существенные или необходимые для данного вида договора. А также все условия, относительно которых, по заявлению одной из сторон должно быть достигнуто соглашение. 12
Следуя норме права о заключении договора, необходимо определить существенные условия для договора о кредитовании, поскольку признание договора не заключенным влечет за собой последствия недействительности сделки. К существенным условиям относятся: предмет договора, цель кредитования, размер кредита, срок, на который предоставляется кредит; условия выдачи и погашения кредита, процентные ставки за пользование кредитом, способы обеспечения кредитного обязательства.
В настоящее время в большинстве коммерческих банков анализом кредитной документации, в т. ч. и анализом кредитных договоров, занимаются кредитные отделы, деятельность которых сводится к заключению и исполнению последних. Вопросы стратегического планирования, анализа и правового обеспечения кредитного процесса ими не решаются. В российской практике уже накоплен определенный опыт составления кредитных договоров с участием юристов. Однако в правовом отношении кредитные договора остаются несовершенными. В одном и том же банке для однородных ссуд используются разные по форме кредитные договора; многие пункты не конкретны; взаимные обязательства сторон сформулированы не четко. Допускается небрежность в оформлении, например, отсутствие печатей или подписей одной из сторон, не заполнение отдельных пунктов договора.
В экономическом отношении кредитные договора зачастую отличаются формализмом. Они не отражают специфики взаимоотношений банка с клиентом в зависимости от качества ссуды, не содержат набора эффективных мер по обеспечению целевой направленности и возвратности ссуд. В кредитных договорах практически не предусматриваются обязательства клиентов по поддержанию финансовых коэффициентов на определенном уровне; отсутствуют нормы, регулирующие формы контроля банком за финансовым положением или состоянием обеспечения у заемщика.
Согласно гражданскому законодательству договор о кредитовании должен быть заключен в письменной форме. Способом обеспечения обязательств по договору о кредитовании является: залог (любое имущество, которое может быть отчуждено залогодателем); банковская гарантия; поручительство.
Несмотря на наличие и утверждение в кредитном договоре обязательств о возврате кредита, это еще не гарантия его возврата. Поэтому, исходя из реальных экономических условий, разработаны формы обеспечения полноты и своевременности возврата кредита. По формой обеспечения возвратности кредита понимаются конкретные источники погашения имеющегося долга, юридическое оформление права кредитора на его использование, организация контроля банка за достаточностью и надежностью данного источника.
В обеспечении кредита может быть принято поступающее заемщику выручка - при сугубо доверительных отношениях между банком и заемщиком (такую ссуду можно считать необеспеченной), а также залог имущества и прав, уступка требований и прав, передача прав собственности, гарантии и поручительства, страхование. Каждая из форм оформляется специальными документами, имеющими юридическую силу и закрепляющими за кредитором определенный источник для погашения ссуды в случае отсутствия средств у заемщика при наступлении срока погашения обязательства. Залог считаются: товарно-материальные ценности; ценные бумаги; депозитные вклады заемщика в данном банке; векселя; недвижимость и др.
Если формой обеспечения кредита являются гарантии и поручительства, то, как правило, имущественную ответственность несет третье лицо: финансово устойчивые предприятия, банки, то есть субъекты, выдавшие гарантию и поручительство. Широкое распространение имеют гарантии, выдаваемые одним банком другому, при выдаче последним кредита клиенту первого банка, если у первого банка отсутствуют свободные ресурсы или требуется крупная сумма кредита, что нарушит ликвидность баланса. При выдаче гарантии банк не утрачивает связи с клиентом. Итак, нашему клиенту ссуду выдает другой банк, а наш выдает гарантию. Эти операции находятся под контролем ЦБ РФ, который ограничил общую сумму выдаваемых коммерческому банку гарантий объемом его собственных средств. Гарантии оформляют обычно специальным документом - гарантийным письмом или надписью на векселе.
Контроль за ходом погашения ссуды и выплаты процентов по ней служит важным этапом всего процесса кредитования. Он заключается в периодическом анализе кредитного досье заемщика, пересмотре кредитного портфеля банка, оценке состояния ссуд и проведении аудиторских проверок.
Например, банку необходимо реализовать заложенный по кредиту производственно-имущественный комплекс основных средств. Для этого он размещает в РТС соответствующую заявку. Ранее банк по аналитическим материалам о состоянии рынка, выполненным на основании зарегистрированных сделок, оценил залоговую стоимость комплекса и теперь. Зная его реальную стоимость и ликвидность. обоснованно рассчитывает возвратить кредит за счет реализации залога. в результате концентрации рынка банк имеет множество желающих приобрести его залог, информация о чистоплотности потенциальных покупателей позволяет ему оценить реальность имеющихся заявок, выбрать из них не только самую высокую по цене, но и исходя из надежности покупателя.
На хорошо организованном и концентрированном рынке объектов основных средств залог будет успешно реализован, и из выручки от его реализации банк сможет возвратить кредит. Возврат кредита будет зависеть не только от финансового состояния и результатов заемщика, но также от реальной возможности экстренного выхода из кредитуемого проекта за счет его продажи. Потери в кредитовании снизятся, что отразится на устойчивости банков, ценах инвестиционных кредитов, приведет к их расширению.
Если организация рынка производственных мощностей призвана упростить производственное кредитование за счет повышения ликвидности залога, а основные операции на таком рынке будут совершаться с объектами залога после невозврата кредита в плановом порядке, то организация рынка закладных необходима для повышения ликвидности портфеля действующих инвестиционных кредитов. Чтобы банки, в случае необходимости, имели возможность безболезненно продавать на рынке свои хорошие кредиты.
2.3 Общий анализ кредитов, выдаваемых клиентам ОАО "Южного Торгового Банка"
Прорабатывая основные направления своей деятельности, формируя клиентскую базу, инвестиционный портфель, выходы на Международные финансовые рынки ОАО "Южный Торговый Банк" учитывает развитие политической и экономической ситуации и стране и регионе. Поддержание перспективных и социально значимых отраслей экономики Хабаровского края является основой стратегического развития банка.
В 2009 году одним из основных направлений деятельности ОАО "Южный Торговый Банк" являлось наращивание объемов кредитных операций с целью максимального удовлетворения потребностей предприятий реального сектора экономики.
В течение года было выдано кредитов на общую сумму 2177 миллионов рублей (в том числе предприятиям малого и среднего бизнеса - 785 млн. руб.), что на 1667 млн. рублей больше, чем в 2008 г. Кредитные ресурсы были направлены в основные отрасли экономики:
промышленное производство предприятий всех видов собственности - 1307 млн. руб.;
оптово-розничная торговля - 434 млн. руб.;
строительство - 51 млн. руб.;
сельское хозяйство - 22 млн. руб.;
приятия прочих отраслей экономии - 198 млн. руб.
Кредиты населению составили 158 млн. руб.
Среди предприятий промышленного производства основной объем кредитных вложений был произведен:
в топливно-энергетическую отрасль - 738 млн. руб.;
в лесную отрасль-341 млн. руб.;
в пищевую промышленность - 33 млн. руб.;
в строительную отрасль - 50 млн. руб.;
в металлургическую промышленность - 177 млн. руб.;
в золотодобывающую отрасль - 107 млн. руб.
За прошедший год кредитный портфель увеличился в 1,7 раза. Увеличение кредитного портфеля обусловлено в основном приростом рубленых вложений. В 2008 году ОАО "Южный Торговый Банк" проводил взвешенную кредитную политику на основе тщательного изучения финансового состояния заемщиков. Были определены приоритеты по размещению кредитных ресурсов с целью дальнейшей диверсификации кредитного портфеля как по отраслям, так и по режиму обслуживания и погашения кредитов.
Структура кредитных вложений в разрезе секторов экономики по состоянию на 1 января 2009 года выглядит следующим образом:
Диверсификация кредитного портфеля по отраслям:
11,93% - топливно-энергетическая,
6,36% - пищевая,
2,76% - услуги,
5,26% - строительная,
5,72% - золотодобывающая,
1,21% - медицинская,
6,83% - металлургическая,
18,65% - торговля,
6,51% - рыболовство,
19,12% - лесная,
2,45% - прочая промышленность,
7,67% - прочие отрасли,
4, 19% - сельскохозяйственная,
1,37% - полиграфическая
С целью удовлетворения специфических потребностей различных клиентов применяются вида овердрафта: стандартный овердрафт, технический овердрафт и VIP - овердрафт.
Стандартный овердрафт удобен для любых предприятий. С его помощью в организации успешно решаются вопросы поддержания ликвидности, платежной дисциплины и четкого соблюдения договорных условий.
Технический овердрафт предназначен для клиентов, работающих в сфере внешнеэкономической деятельности и осуществляющих импортные поставки. Технический овердрафт выдается для покрытия временных разрывов между выставлением валюты на продажу на специальную торговую сессию и фактическим поступлением рублевого покрытия проданной валюты.
VIP - овердрафт является продолжением стандартного овердрафта, но с возможностью более длительного использования банковских ресурсов при условии обеспечения клиентом сильного потока поступления денежных средств на свой расчетный счет в банке.
Другой, не менее популярный вид кредитования, - "экспресс-кредит", позволяющий в максимально короткие сроки решать вопросы кредитования клиентов под заклад иностранной валюты. В течение всего 2009 г. ОАО "Южный Торговый Банк" последовательно увеличивал объемы кредитования предприятий в режиме овердрафта, для чего использовались схемы "стандартного", "технического" "VIP" овердрафтов. Данный вид кредитования позволил клиентам банкa оперативно удовлетворять свои потребности в оборотных средствах на условиях краткосрочного пользования кредитными ресурсами с минимальными затратами времени и финансовых средств. Стабильная срочная ресурсная база обеспечила преимущественные вложения банка в реальный сeктор экономики, что обусловило изменения в структуре вложений. Но не смотря на кризисные явления банк привлёк кредитов в 4,4 раза больше чем в предыдущем году.
Рассмотрим структуру привлеченных кредитных ресурсов в динамике за 3 года.
Таблица 6
Структура привлеченных кредитных ресурсов
| Показатели |
2007 |
2008 | 2009 | |||||
| В млн. руб. | В % | В млн. руб. | В % | В млн. руб. | В % | |||
| Депозиты организаций | 5911 | 13,7 | 20084 | 14,6 | 27800 | 14,6 | ||
| Депозиты частных лиц | 1935 | 4,5 | 11520 | 7,3 | 15124 | 8,0 | ||
| Средства кредитных организаций | 3330 | 7,7 | 13542 | 8,6 | 7177 | 3,8 | ||
| Счета ЛОРО | 518 | 1,2 | 6721 | 4,3 | 6612 | 3,5 | ||
| Остатки на счетах клиентов в т. ч. | ||||||||
| -в рублях | 25121 | 58,2 | 76516 | 48,4 | 89755 | 47,2 | ||
| -в иностранной валюте | 6317 | 14,7 | 29558 | 18,7 | 43485 | 22,9 | ||
| Итого | 31438 | 72,9 | 106074 | 67,1 | 133240 | 70,1 | ||
| Всего | 43132 | 100 | 157941 | 100 | 189953 | 100 | ||
Анализ кредитных ресурсов банка в динамике высвечивает картину традиционно преобладающих привлеченных на счета клиентов источников. Имеющая место тенденция роста депозитов частных лиц в 1,3 раза свидетельствует о надежности и престиже ОАО "Южный Торговый Банк" и о качестве оказываемых услуг.
Таблица 6
Структура размещения средств ОАО "Южный Торговый Банк"
| показатели | 2007 | 2008 | 2009 | |||
| Млн. руб. | % | Млн. руб. | % | Млн. руб. | % | |
| Депозиты в кредитных учреждениях | 6 | 0,0 | 20294 | 17,9 | 36210 | 17,9 |
| Ссуды | 26202, | 97,7 | 88183 | 78,4 | 112569 | 55,8 |
| Долговые ценные бумаги | 52405 | 26,0 | 3787 | 32,4 | 603 | 2,2 |
| Долевое участие | 8 | 0,0 | 144 | 0,1 | 497 | 0,2 |
| Итого | 26819 | 100 | 113038 | 100 | 201681 | 100 |
Из таблицы видно, что основным направление размещения ресурсов являются кредиты, выдаваемые клиентам банка. Имеется тенденция снижения размещения ресурсов в ценные бумаги. Это вызвано политикой, проводимой государством.
Банк всегда проводил и проводит взвешенную политику в отношении процентных ставок по выдаваемым кредитам, кoтopые не превышают учетную ставку рефинансирования Центрального Банка российской Федерации более, чем на 3 пункта.
3. Пути совершенствования кредитных операций
3.1 Доходы от кредитных операций в коммерческом банке
Банковский кредит является одной из главных статей дохода банков, а также выполняет важные функции в системе общественного производства. С помощью банковского кредита осуществляется перераспределение средств между различными отраслями и предприятиями в соответствии с меняющейся конъюнктурой рынка и необходимостью оптимизации производства. В одних отраслях предприятия для своего нормального функционирования должны интенсивно расширяться, в других это расширение может осуществляться медленными темпами, а в-третьих, условием нормального функционирования может быть, поддержание объемов производства в существующих масштабах.
Ограниченность собственных финансовых ресурсов, обусловленная размерами их накопления, может уменьшить возможности быстрого реагирования хозяйствующих субъектов на имеющиеся условия производства. Перераспределение финансовых средств на основе лишь их дробления и объединения недостаточно эластично, так как для осуществления этих процессов требуется время, определяемое существующими правовыми нормами и развитостью инфраструктуры рынка.
Более удобен в этом отношении кредит, посредством которого в нужный момент может быть удовлетворена потребность хозяйствующего субъекта.
Основными принципами кредитных отношений являются возвратность, срочность и платность, то есть средства предоставляются на определенный срок, они должны быть обязательно возвращены, и за их использование заемщик выплачивает определенную сумму кредитору.
Цель кредита - извлечение дохода. Не преследуя эту цель, должник не берет, а кредитор не предоставляет ссуду. Кредитор надеется получить процент на заемные средства, учитывая степень риска (то есть возможность неуплаты заемщиком суммы долга и процентов по нему).
Заемщик надеется, что, используя заемные средства, он сможет извлечь доход, который будет достаточен для уплаты процентов кредитору и извлечения определенного дохода для себя.
Надежды заемщика основываются на предварительной проработке инвестиционного проекта, анализе рыночной конъюнктуры и опыте работы в данной сфере экономики. Задачей банка в этих условиях является снижение кредитного риска, который может заключаться в просрочке заемщиком платежей или даже не возврате долга.
При планировании распределения ресурсов во времени банк учитывает сроки поступления платежей по кредитам. Поэтому невыполнение заемщиками своих обязательств по платежам не только наносит банку прямой урон, но и ведет к возникновению убытков, заключающихся в недополучении прибыли из-за невозможности использовать задержанные средства в запланированных операциях.
Если сумма просроченного долга существенна, это может сказаться на устойчивости работы банка в целом.
Государство заинтересовано в стабильности банковской системы, увеличении доверия к российским банкам внутри страны и на международном рынке.
Одним из способов обеспечения этой стабильности является введение ЦБ РФ ряда правил и нормативов, в рамках которых коммерческие банки должны осуществлять свою деятельность. За нарушения банки наказываются вплоть до отзыва лицензий на правоведения операций. Поэтому при оценке прибыльности различных проектов банкам необходимо учитывать эти ограничения.
Изменение официальной процентной ставки оказывает влияние на кредитную сферу. Изменение официальной ставки означает удорожание или удешевление кредита коммерческих банков для клиентуры, так как происходит изменение процентных ставок по активным кредитным операциям.
Также изменение официальной ставки центрального банка означает переход к новой денежно-кредитной политике, что заставляет другие банки вносить необходимые коррективы в свою деятельность.
Процент начисляется на реально полученную сумму. Стоимость кредита складывается из процентов и комиссионных платежей и зависит от:
Соотношением между размерами кредитов, предоставляемых государством, и его задолженностью;
темпами инфляции: при усилении инфляции процентные ставки растут;
циклическими колебаниями производства;
его сезонными условиями;
рыночной конъюнктуры и рыночными колебаниями;
государственным регулированием процентных ставок;
международными факторами, а именно: неуравновешенностью платежных балансов, колебаниями валютных курсов, валютными кризисами, движением капиталов, войной процентных ставок.
В связи с вышесказанным можно заключить, что изменение нормы процента связано с рыночным механизмом, а также зависит от государственного регулирования.
Ссудный процент выполняет две функции: перераспределение части прибыли предприятий или доходов личного сектора и регулирование производства путем рационального размещения ссудных капиталов.
Особое место занимает в современных условиях коммерческий кредит. Для осуществления поставки товаров одной компанией другой на условиях отсрочки платежа, а также лизинг - аренда предприятием машин, оборудования, транспорта с погашением задолженности в течение нескольких лет.
В настоящий момент, экономика оказалась в ситуации, когда из-за коллапса российской финансовой системы банки ограничены в выдаче и приобретении кредитов. Активно протекают только операции по зачетам долгов. В результате утраты доверия к банкам и государственным облигациям население и предприятия в основной массе, ни при какой реально возможной сегодня ставке банковского процента не рискуют вкладывать свои деньги в облигации и держать вклады в банках. Граждане предпочитают хранить свои средства в наличной валюте, а предприятия - на валютных счетах. Ставка процента носит символический характер. Такая ситуация называется ловушкой ликвидности. Но в Росси это - ловушка валютной ликвидности.
Главная причина подобного положения в том, что был разрушен рыночный механизм определения процента, необходимый для установления денежного равновесия.
Определим термин банковского процента. Начисленные или накопленные проценты по активным операциям банка, связанным с размещением денежных средств - это проценты, причитающиеся к получению от клиентов банка. Учет таких процентов ведется на счете по учету требований банка по получению процентов.
Полученные проценты - это проценты, списанные со счетов клиентов - заемщиков банка и зачисленные на соответствующий счет или внесенные в кассу банка в установленном порядке.
Бухгалтерские операции банка по уплате и получению процентов по привлеченным и размещенным денежным средствам осуществляются на основании распоряжения соответствующего структурного подразделения банка бухгалтерии банка, подписанным уполномоченным должностным лицом.
В распоряжении указывается номер и дата соответствующего кредитного договора, наименование владельца банковского счета, вид кредита, вид и размер процентной ставки, способ уплаты процентов.
Уплата процентов по размещенным денежным средствам осуществляется в денежной форме: юридическими лицами - в основном в безналичном порядке, а физическими как в безналичном, так и в налично-денежном без ограничения суммы на основании приходных кассовых ордеров.
Получение банком-кредитором процентов от клиентов-заемщиков производится следующими способами и на основании указанных ниже документов:
путем списания денежных средств со счетов клиентов на основании его платежного поручения, а также распоряжения физического лица на списание денежных средств с его вклада (депозита);
путем списания денежных средств в порядке очередности, установленной законодательством, со счетов клиентов, на основании платежного требования банка-кредитора (в требовании должно быть указано "без акцепта") при условии, если договором предусмотрена возможность списания денежных средств без распоряжения владельца счета (ст.847 ГК РФ);
путем перечисления средств со счетов физических лиц на основании их письменных распоряжений; перевода денежных средств через предприятия связи или другие кредитные организации; взноса наличными деньгами в кассу банка на основании приходных кассовых ордеров; путем удержания сумм из заработной платы работников банка. Являющихся заемщиками по их заявлениям или на основании кредитного договора.
Коммерческий банк как субъект рыночных отношений заинтересован, как и его акционеры, в получении прибыли на основе оборота ссудного капитала. За результаты своих действий на рынке ссудного капитала банк несет ответственность не только текущими доходами, но и собственным капиталом. Поэтому он свободен в распоряжении своими ресурсами, в определении сроков, условий предоставления ссуд и процентных ставок по кредитам. Особенности современной системы кредитования сводятся к следующему:
Клиент не закрепляется за банком. А сам выбирает тот банк, чьи условия совпадают с его интересами. Ему предоставлено право, открывать ссудные счета не в одном, а в нескольких банках, что создает условия для развития межбанковской конкуренции;
Кредитование производится как на базе укрупненного объекта, так и в объеме частных потребностей, разовых кредитов, покрывающих временный разрыв в платежном обороте; объем выдаваемых банком кредитов в большей части зависит от объема привлеченных средств от этого, в конечном счете, зависит, и объем прибыли, и рентабельность банка;
Факт торговли ресурсами и есть суть банка как коммерческого предприятия, вызванная переходом экономики на новые рыночные о ношения.
Рассмотрим прибыль от кредитования как разность между доходом по кредиту и затратами. Доход можно оценить с помощью эквивалентной процентной ставки, а затраты - через стоимость кредитных ресурсов с учетом обязательного резервирования, потерь от просрочек платежей и других расходов. Задерживая выплаты, заемщик фактически уменьшает эквивалентную процентную ставку. В этом случае в зависимости от условия договора банк может применить различные виды штрафов. Штраф, компенсирующий разницу между договорной эквивалентной процентной ставкой и реальной. И штраф, не только компенсирующий потери банка, но и наказывающий заемщика.
Величина наказания должна быть больше возможной прибыли заемщика от невыполнения своих обязательств. Во многих случаях заемщики оказываются не в состоянии выплатить основной долг, либо проценты по нему, или штрафы. Случается, что заемщики отказываются платить, имитируя, например, банкротство. Поэтому, столкнувшись с проблемой просрочек платежей, для более взвешенного принятия решений по кредитованию банки стали требовать от потенциальных заемщиков предоставления дополнительных сведений.
Моделирование - единственный в настоящее время систематизированный способ увидеть варианты будущего и определить потенциальные последствия альтернативных решений, что позволяет их объективно сравнивать. Банковский менеджер должен выбрать лучшую из имеющихся альтернатив распределения ресурсов, последовательности действий и т.п. Для этого ему нужно довериться некоторым описаниям особенностей среды, в которой проявятся последствия решений как в краткосрочной, так долгосрочной перспективе.
На первом этапе происходит осмысление и конкретизация проблемы, что в свою очередь приводит к формулировке цели или системы целей как желательного результата будущей деятельности по решению проблемы.
Стоимость ресурсов - это характеристика объема ресурсов, затраченных на достижение некоторого состояния дел.
Выгоду можно рассматривать как полезную отдачу исхода, выраженную либо в единицах ресурсов, либо как психологические, социальные или какие-либо другие материальные ценности, приобретаемые при определенном состоянии дел.
Выгода от кредитной сделки для банка определяется, во-первых, доходностью, характеризующейся эквивалентной процентной ставкой, и, во-вторых, взаимной заинтересованностью банка и клиента друг в друге. Эта заинтересованность связана с возможностью получения прибыли не только от данной сделки, но