Методи ідентифікації та нейтралізації ризиків на фінансовому ринку (на прикладі операцій АКБ "Приватбанк" на міжнародному та внутрішньо-українському ринку золота)
9. Врахування можливості передачі ризиків. Прийняття ряду фінансових ризиків є неспівставним з фінансовими можливостями підприємства по нейтралізації їх негативних наслідків при ймовірносному настанні ризикового випадку. Включення таких ризиків в портфель сукупних фінансових ризиків можливо лише у випадку їх часткової чи повної передачі партнерам по фінансовій операції чи страховику.
Політика управління фінансовими ризиками являє собою частину загальної фінансової стратегії підприємства, яка полягає в розробці системи заходів по нейтралізації можливих фінансових наслідків ризиків пов’язаних із здійсненням різноманітних аспектів фінансової діяльності.
Формування і реалізація політики управління фінансовими ризиками передбачає здійснення наступних основних заходів:
1. Ідентифікація окремих видів ризиків пов’язаних з фінансовою діяльністю підприємства. Процес ідентифікації окремих видів фінансових ризиків здійснюються за наступними трьома етапами:
а) На першому етапі в розрізі кожного напряму фінансової діяльності (окремих видів фінансових операцій)визначають властиві їм зовнішні чи систематичні види фінансових ризиків.
б) На другому етапі визначається перелік внутрішніх або несистематичних (неспецифічних) фінансових ризиків, які властиві окремим видам фінансової діяльності або намічених фінансових операцій підприємства (ризик зниження фінансової стабільності, ризик неплатоспроможності, структурний ризик, кредитний ризик ).
в) На третьому етапі формується запропонований загальний портфель фінансових ризиків, що пов’язані з майбутньою фінансовою діяльністю підприємства (що включають можливі систематичні і несистематичні фінансові ризики ).
2. Оцінка широти і достовірності інформації, необхідної для визначення рівня фінансових ризиків. Вибір методів оцінки рівня фінансових ризиків, а також надійності її результатів багато в чому визначають використовувану в цих цілях інформаційну базу. В процесі оцінки якості цієї інформаційної бази перевіряється:
її повнота для характеристики окремих видів ризиків;
можливість побудови необхідних рядів динаміки (для оцінки рівня ризику, що проявляються в динаміці інфляційного валютного,процентного);
можливість співставної оцінки сум фінансових збитків на єдиному рівні цін;
надійність джерел інформації (власна інформаційна база, статистичні дані, що публікуються). Недостовірна чи неякісна інформаційна база, яка використовуються в процесі оцінки рівня фінансових ризиків посилює суб’єктивізм такої оцінки, а відповідно знижує ефективність всього наступного процесу ризик менеджменту.
3. Вибір і використання відповідних методів оцінки ймовірності настання ризикової події по окремим видам фінансових ризиків. Вибір конкретних методів оцінки визначаються наступними факторами:
видом фінансового ризику;
повнотою і достовірністю інформаційної бази сформованої для оцінки рівня ймовірності різних фінансових ризиків;
рівнем кваліфікації фінансових менеджерів, що здійснюють оцінку;
технічною і програмою оснащеністю фінансових менеджерів, можливість використання сучасних комп’ютерних технологій проведення такої оцінки;
можливістю залучення до оцінки складних фінансових ризиків кваліфікованих експертів.
4. Визначення розміру можливих фінансових збитків при настанні ризикової події по окремим видам фінансових ризиків.
Розмір можливих фінансових збитків визначається характером здійснення фінансових операцій, обсягом задіяних в них активів (капіталу) і максимальним рівнем амплітуди коливання доходів при відповідних видах фінансових ризиках. На основі цього визначення здійснюється групування здійснюваних (намічених до здійснення) фінансових операцій за розміром можливих фінансових збитків.
Основним методом оцінки ризиків на фінансовому ринку є статистичний метод, який заснований на вимірюванні та оцінки варіації характеристик динамічних рядів з використанням абсолютних та відносних характеристик.
До абсолютних відносяться: варіаційний розмах, середнє лінійне та середнє квадратичне відхилення, дисперсія; відносні характеристики представлені низкою коефіцієнтів варіації [60].
Варіаційний розмах характеризує діапазон варіації, це різниця між максимальним і мінімальним значеннями ознаки:
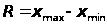 (1.1)
Узагальнюючою мірою варіації є середнє відхилення індивідуальних значень ознаки від центру розподілу.
Середня арифметична величина вибірки розраховується як:
 (1.2)
Середньозважене лінійне відхилення:
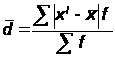 (1.3)
Середнє квадратичне відхилення:
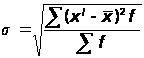 (1.4)
Середній квадрат відхилень – дисперсія:
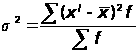 ,
(1.5)
де
 середнє арифметичне
інтервального
ряду розподілу,
f – частота.
Середнє лінійне та середнє квадратичне відхилення – іменовані числа (в одиницях вимірювання ознаки).
Порівнюючи варіації різних ознак або однієї ознаки у різних сукупностях, використовують відносні характеристики варіації. Коефіцієнти варіації розраховуються як відношення абсолютних, іменованих характеристик до центру розподілу і часто виражаються процентами:
Лінійний коефіцієнт варіації:
 (1.6)
Квадратичний коефіцієнт варіації:
 (1.7)
Одним із інструментів оцінки пари «фінансовий ризик – доходність фінансових інструментів» є сучасна теорія збалансованого портфеля (СТП) цінних паперів яка дає методологію контролю за різними видами ризику під час створення портфеля цінних паперів. По СТП ризик визначається несталістю, мінливістю або стандартним відхиленням норм прибутку по цінних паперах за певний період часу. Стандартне відхилення σ – статистична оцінка , зручна для визначення розпорошення або відхилення окремих значень від середньої величини [29].
Сумарний ризик кожного окремого цінного паперу може бути визначений як стандартне відхилення σ очікуваної норми прибутку на протязі певного періоду часу. По СТП цінні папери з більшим ступенем ризику можуть мати більший доход через те, що вкладники неохоче йдуть на ризик, а тому вимагають і більшу премію за ризик [40].
Систематичний ризик можна розділити на дві основні складові: систематичний ризик та залишковий (випадковий ризик). Систематичний ризик відображає співвідношення доходу по цінному паперу (акції)і доходу по індексу курсу акцій на ринку в певний період часу. Для визначення цього співвідношення необхідно порівняти надприбуток по індивідуальній акцій відносно прибутку безризикових цінних паперів ринку з надприбутком ринку ЦП (надприбутком „середньої” акції ринку над прибутком безризикових цінних паперів) [40].
Теоретичні алгоритми рішення цієї задачі побудовані на термінах:
сутність загального ризику ;
систематичний та несистематичний ризик;
бета-коефіцієнт акції;
безризикова норма прибутку;
ринкова премія за ризик акції;
премія за ризик акції;
моделі оцінки капітальних активів;
лінія ринку цінних паперів.
Для визначення очікуємої норми прибутку акції використовується модель оцінки капітальних активів (САРМ):
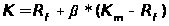 (1.8)
де – К – очікуєма норма прибутку акції, %
Rf – ринкова безризикова норма прибутку, %
(KmRf) – ринкова премія за ризик;
Кm – потрібна норма прибутку середньої акції або “ринку”,%
b бета-коефіцієнт ризику акції, в частках одиниці
b*(Km Rf) – премія за ризик акції, %
b бета-коефіцієнт ризику акції розраховується за формулою:
 (1.9)
де величини σ та σm характеристики ризику індивідуальної акції та „середньої” акції ринку цінних паперів.
При цьому реальною моделлю функціонування цінних паперів є твердження, що підвищеному ризику повинна відповідати і підвищена норма очікуємої прибутковості цінного паперу.
Так інтерпретація b бета-коефіцієнт ризику акції є наступною:
β = 1 – означає, що індивідуальна акція має середню ступінь ризику, яка склалася на ринку цінних паперів в цілому ;
β < 1 – означає, що індивідуальна акція має ступінь ризику, нижче тієї, яка склалася на ринку цінних паперів в цілому ;
β > 1 – означає, що індивідуальна акція має середню ступінь ризику вище тієї, яка склалася на ринку цінних паперів в цілому ;
Модель САРМ (формула 1.8), використовуючи опорні терміни безризикової ставки доходності по державним цінним паперам, бета-коефіцієнт відносної чутливості систематичного ризику, дозволяє розраховувати очікуєму доходність індивідуальних цінних паперів. При цьому бетакоефіцієнт виступає в ролі індикатора перерахування відносного підвищеного чи зниженого ризику у додаткову доходність (збитковість) індивідуальних цінних паперів відносно доходності „середніх” акцій ринку, виділяючі категорії:
безризикові державні папери (β = 0);
„середня акція” ринку цінних паперів (β = 1);
індивідуальна акція (β = VAR );
1.3 Основні методи нейтралізації ризиків операцій на фінансових ринках
Нейтралізація ризиків це завершуючий етап у структурі моделі управління фінансовими ризиками операцій на фінансових ринках.
Методологічні та практичні основи управління фінансовими ризиками на стадії їх нейтралізації передбачає опрацювання сукупності проблемних питань, які можна об'єднати в наступні узагальнюючі групи, зокрема [27]:
1) визначення поняття нейтралізації ризику та аналіз явища толерантності;
2) обґрунтування базових цілей нейтралізації ризику, а також встановлення фінансове правових наслідків такої нейтралізації; обґрунтування якісних та кількісних параметрів реалізації стратегії уникнення ризику; використання страхування для нейтралізації фінансових ризиків операцій; аналіз критеріїв диверсифікації операцій та її вплив на величину фінансових ризиків, що утримуються суб'єктом операцій;
3) особливості обґрунтування та реалізації стратегій хеджування фінансових ризиків на основі похідних цінних паперів.
Нейтралізація фінансових ризиків як функціонально-організаційний елемент моделі управління фінансовими ризиками суб'єкта операцій на фінансовому ринку представляє собою фінансово-математичну технологію обґрунтування, прийняття, виконання та контролю здійснення управлінських фінансових рішень щодо реалізації превентивних заходів фінансового, організаційного або правового характеру з метою забезпечення співставності результативності фінансової операції суб'єкта ринку із відповідним рівнем фінансового ризику. Нейтралізація фінансових ризиків здійснюється на основі відповідної стратегії суб'єкта ринку, що представляє собою функціонально-організаційну форму реалізації превентивних заходів по відношенню до фінансових ризиків операцій фінансових ринків.
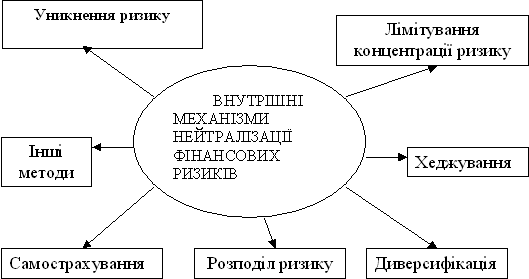
Рис.1.4. Система внутрішніх механізмів нейтралізації фінансових ризиків при операціях на фінансових ринках
Загалом, у сукупності основних стратегій нейтралізації фінансових ризиків, що найбільш часто використовуються у сучасній практиці корпоративних фінансів, прийнято виділити дві альтернативні її форми:
1) стратегія уникнення ризику;
2) стратегія утримання ризику.
Загалом, у сукупності таких методів нейтралізації фінансових ризиків можна виділити кілька основних, у тому числі:
страхування фінансових ризиків;
диверсифікація фінансових ризиків;
хеджування фінансових ризиків на основі похідних цінних паперів.
Визначаючи особливості стратегії утримання фінансових ризиків, постає питання щодо рівня фінансового ризику, який приймається на утримання суб'єктом фінансового ринку, а також доцільність такого утримання. Для дослідження даної проблеми у сучасній теорії корпоративних фінансів використовуються поняття толерантності ризику як форми виміру (якісного або кількісного) співвідношення між рівнем цільового показника (як правило, величини прибутку) та рівнем фінансового ризику, що пов'язаний із його досягненням. Для кількісної оцінки толерантності ризику суб'єкта фінансового ринку може використовуватися наступна модель [27]:
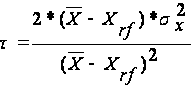 (1.10)
де t кількісна оцінка толерантності ризику суб'єкта ринку;
 очікувана
величина цільового
показника X
(розраховується
як
математичне очікування абсолютних значень цільових
показників за n попередніх періодів ;
Xrf безризикове абсолютне значення цільового показника Х;
 дисперсія
цільового
показника X.
Нейтралізація ризиків має здійснюватися із дотриманням сукупності певних критеріїв та принципів, серед яких необхідно виділити такі як:
1) інформаційна достовірність, яка передбачає своєчасне та повне представлення фінансової інформації, необхідної для адекватної нейтралізації фінансового ризику;
2) адекватність як форма обґрунтованого використання методу нейтралізації фінансового ризику відповідно до його базових характеристик;
3) ефективність нейтралізації ризику шляхом максимального попередження (мінімізації) потенційних негативних наслідків, ймовірність настання яких визначається фінансовим ризиком, у просторі та часі (наприклад, попередження збитків або збільшення затрат суб'єкта ринку);
4) інші принципи, які визначаються специфікою моделі управління фінансовими ризиками та основними цілями фінансового менеджменту.
Таким чином, на основі визначених вище принципів та критеріїв нейтралізації фінансових ризиків можна обґрунтувати основі цілі та завдання такої нейтралізації, що є типовими для моделі управління фінансовими ризиками суб'єктів фінансових ринків в умовах невизначеності ринкового середовища.
Такі цілі і завдання можуть передбачати досягнення наступних ефектів, у тому числі:
розробка та обґрунтування загальної стратегії нейтралізації фінансових ризиків, а також стратегії нейтралізації конкретного виду ризику, у тому числі:
1) стратегія уникнення ризику;
2) стратегія утримання ризику (страхування фінансових ризиків; диверсифікація фінансових ризиків; хеджування фінансових ризиків);
інформаційне та методологічне забезпечення прийняття управлінських фінансових рішень в рамках інших функціонально організаційних блоків, у тому числі шляхом розробки альтернативних сценаріїв розвитку ринкових тенденцій та оцінки ймовірності їх виконання;
Методологічним забезпеченням виконання визначених вище завдань нейтралізації фінансових ризиків на рівні фінансово математичних моделей виступає сукупність специфічних методів та систем.
Забезпечення нейтралізації фінансових ризиків суб'єкта фінансового ринку на основі стратегії уникнення ризику передбачає прийняття управлінських фінансових рішень на основі порівняльного аналізу фінансово-математичних моделей альтернативних сценаріїв (наприклад, різних варіантів здійснення окремої фінансової операції) з метою визначення безризикового сценарію із наступним прийняттям його у якості основного. Однак слід відмітити, що існування безризикового сценарію здійснення тієї чи іншої операції в умовах невизначеності ринкового середовища виглядає досить проблематичним, у зв'язку з чим прийнято говорити про відносну безризиковість. Так, наприклад, у якості безризикових активів на ринку цінних паперів прийнято вважати державні цінні папери, хоча “дефолт” ринку ДЦП у 1998 році доводить велику умовність їх безризиковості.
Зважаючи на вищевикладене, для суб'єктів ринку управління фінансовими ризиками на основі стратегії уникнення пропонується здійснювати за наступною схемою, що являє собою сукупність послідовно здійснюваних ітерацій:
1. Визначення, обґрунтування та затвердження максимально прийнятного рівня фінансового ризику суб'єкта ринку Rm (існування безризикових альтернативних сценаріїв, як вже відзначалося, є проблематичним);
2. Зведення кількісних оцінок рівня фінансового ризику n альтернативних сценаріїв, що розглядаються R(i), де і з (1; n);
3. Співставлення рівня фінансового ризику по альтернативному сценарію із максимально прийнятною величиною фінансового ризику Rm;
4. Відхилення альтернативних сценаріїв, рівень фінансового ризику для яких перевищує максимально прийнятну його величину;
5. Вибір із решти альтернативних сценаріїв варіант із найменшим рівнем фінансового ризику.
Загалом, для оцінки інвестиційної привабливості окремої операції з позицій її ризиковості на основі стратегії уникнення фінансових ризиків можна використати наступну фінансово-математичну модель:
Risk >Rm фінансова операція є інвестиційне непривабливою, оскільки фінансовий результат не покриває ризик, який вона генерує;
Risk =Rm з позицій ризиковості фінансова операція є інвестиційно-нейтральною, оскільки фінансовий ризик, який вона генерує ідентичний максимально прийнятному рівню ризику для суб'єкта фінансового ринку Rm, a остаточне управлінське рішень залежить від інших факторів;
Risk<Rm фінансова операція є інвестиційне привабливою, оскільки фінансовий ризик, який вона генерує менший за максимально прийнятний рівень ризику для суб'єкте фінансового ринку Rm.
Прийняття суб'єктом фінансового ринку певної величини фінансового ризику на утримання як форми нейтралізації таких ризиків ставить проблему попередження ймовірних негативних наслідків для операційної, інвестиційної та фінансової діяльності такого суб'єкта фінансового ринку реалізації активної стратегії нейтралізації фінансових ризиків.
Так, активна стратегія нейтралізації фінансових ризиків на противагу пасивній стратегії (стратегії уникнення ризиків) реалізується на основі сукупності спеціальних методів та фінансових технологій, зокрема:
диверсифікація фінансових ризиків;
хеджування фінансових ризиків;
безпосередньо, страхування фінансових ризиків, в межах чого можна виділити:
1) самострахування;
2) комерційне страхування (страхування фінансових ризиків із залученням страхових компаній).
Під самострахування слід розуміти створення певних фондів коштів з метою фінансового покриття потенційних збитків (а також негативних фінансових результатів, додаткових витрат фінансових, матеріальних та інших ресурсів) суб'єкта фінансового ринку страхового відшкодування. Для цього абсолютна величина фінансових ресурсів для покриття фінансових ризиків, прийнятих на утримання безпосередньо суб'єктом фінансового ринку, розподіляється у просторі та часі і за рахунок певних відрахувань створюється спеціалізований фонд (або кілька фондів) коштів. Типовими варіантами таких фондів коштів є резервний капітал як складова власного капіталу, забезпечення наступних витрат та платежів, резервні фонди.
На відміну від самострахування, коли джерелом формування фінансових ресурсів для покриття потенційних збитків являються виключно внутрішні ресурси суб'єкта фінансового ринку, страхування фінансових ризиків із залученням страхової компанії передбачає передачу всього фінансового ризику суб'єкта фінансового ринку або його частини за певну плату (страхову премію) на утримання спеціалізованій фінансовій установі страховій компанії. За такого варіанту джерелом покриття збитків суб'єкта фінансового ринку в результаті настання несприятливих умов (страхового випадку) являють фінансові ресурси страхової компанії. Загалом, на ринку страхових послуг пропонуються такі види страхування фінансових ризиків:
1) страхування кредитів (товарних, експортних тощо);
2) страхування інноваційних ризиків;
3) страхування депозитних ризиків;
4) страхування відповідальності;
5) страхування на випадок не досягнення планового рівня рентабельності та інші.
Особливим напрямком управління фінансовими ризиками (у частині їх нейтралізації), прийнятих суб'єктом фінансового ринку на утримання, являється диверсифікація фінансових ризиків (financial risks diversification) –фінансово-математична модель оптимізації прийняття управлінських фінансових рішень з метою зменшення сукупного фінансового ризику за рахунок його усереднення між складовими, що характеризуються різним рівнем фінансового ризику. Загалом, під диверсифікацією необхідно розуміти специфічну фінансово-математичну технологію обґрунтування управлінських фінансових рішень щодо розподілу сукупного ризику суб'єкта фінансового ринку шляхом розширення сукупності носіїв такого ризику. Слід відмітити, що нейтралізація фінансових ризиків на основі диверсифікації тісно пов'язана із портфельним аналізом (portfolio analysis), при цьому може використовуватися як для диверсифікації фінансових ризиків, що пов'язані з конкретними активами (наприклад, цінні папери), так і ризиків, носіями яких є господарські операції (наприклад, джерела позикового фінансування), таким чином, можна говорити про наступні форми диверсифікації:
1) диверсифікацію активів;
2) диверсифікація джерел капіталу;
3) диверсифікація фінансових продуктів;
4) диверсифікація боргових зобов'язань;
5) диверсифікація фінансових вкладень та інші.
У сучасній практиці корпоративних фінансів використовуються два основні критерії диверсифікації фінансово-математична форма узгодження рівня фінансового ризику суб'єкта фінансового ринку та абсолютної величини цільового показника. У випадку використання в процесі диверсифікації фінансових ризиків прибутковості (рентабельності) як цільового показника можна обґрунтування наступні критерії (обмеження оптимізації):
1) Поперше, максимізація рентабельності (цільового показника диверсифікації) за фіксованого максимального рівня фінансового ризику –

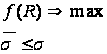 (1.11)
де f (R) функція
цільового
показника;
 усереднене
значення фінансового
ризику, отримане
в результаті
диверсифікації;
 максимальний
рівень фінансового
ризику, рівень
якого прийнятний
для суб'єкта фінансового ринку в даних конкретних умовах;
2) По друге, мінімізація рівня фінансового ризику за фіксованого мінімального рівня рентабельності (цільового показника) –

 (1.12)
f(R) – функція цільового показника;
усереднене
значення фінансового
ризику, отримане
в результаті
диверсифікації;
Rt мінімально прийнятний рівень рентабельності (цільового
показника), що прийнятний для суб’єкта господарювання в даних
конкретних умовах.
Одним із напрямків нейтралізації фінансових ризиків являється активна стратегія нейтралізації із використанням похідних цінних паперів – хеджування фінансових ризиків (risk hedging). У сучасній практиці корпоративних фінансів похідні фінансові інструменти (derivatives) використовуються для страхування ризиків, що пов'язані із потенційною зміною цін на певні активи, зокрема, іноземної валюти, дорогоцінних металів і т.п.
Механізм хеджування фінансових ризиків зміни цін на базові активи полягає в обґрунтуванні управлінських фінансових рішень щодо стратегії здійснення зустрічних торгових операцій з купівлі продажу базових активів на основі сукупності похідних фінансових інструментів. До основних таких інструментів прийнято відносити наступні:
форвардні контракти (forwards);
ф'ючерсні контракти (futures);
опціони (options);
своп контракти (swaps);
варанти (varants) та деякі інші .
Ідентифікація та структурування фінансових операцій суб'єкта фінансового ринку із похідними цінними паперами як складових елементів стратегії хеджування передбачає дотримання певних ознак та критеріїв, у тому числі:
поперше, ідентифікація носія фінансового ризику базового активу, по відношенню до якого існує достатньо високий рівень ймовірності зміни масштабу цін, що, відповідно, формує загрозу негативного впливу на фінансову діяльність суб'єкта фінансового ринку і, відповідно, вимагає її нейтралізації (хеджування);
подруге, обґрунтування типу інструмента хеджування ідентифікованого фінансового та однозначне визначення ринкової позиції по відношенню до такого інструменту;
потретє, оцінка адекватності абсолютної величини хеджу та її достатності для попередження (або покриття) потенційних збитків суб'єкта фінансового ринку в результаті зміни масштабу цін на базові активи.
РОЗДІЛ 2. АНАЛІЗ ФІНАНСОВИХ ОПЕРАЦІЇ АКБ “ПРИВАТБАНК” НА РИНКУ ЗОЛОТА
2.1 Загальна характеристика діяльності АКБ “Приватбанк” та його операцій з золотом
ПриватБанк заснований як товариство з обмеженою відповідальністю згідно з рішенням зборів засновників від 07.02.1992 року і зареєстрований НБУ 19.03.1992 року, про що внесено запис у Книгу реєстрації комерційних банків України № 92. У 2000 році банк реорганізований у Закрите акціонерне товариство комерційний банк «ПриватБанк» і перереєстрований НБУ 4 вересня 2000 року, реєстраційний № 92 [76].
Нова редакція Статуту зареєстрована Національним банком України 18 липня 2001 р., реєстраційний № 92. Останні зміни та доповнення до Статуту зареєстровані Національним банком України 01 жовтня 2006 року за реєстраційним № 92.
Форма власності – приватна (код10). Юридична адреса і фактичне місце знаходження банку: 49094, м. Дніпропетровськ, вул. Набережна Перемоги, 50, тел./факс: 7785474. Кореспондентський рахунок № 32009100400 в ОУ НБУ м. Дніпропетровськ, МФО 305299, код ЄДРПОУ 14360570.
Станом на кінець дня 31.12.2006 року до складу системи ПриватБанку входять:
Головний офіс, розташований у м. Дніпропетровськ (Україна);
Регіональні підрозділи у складі 39 філій, у тому числі філія на Кіпрі, та 2172 відділення;
Представництва в м. Київ (Україна), м. Алмати (Республіка Казахстан).
Діяльність Банку здійснюється відповідно до:
банківської ліцензії № 22, виданої НБУ 04.12.2001 р.
дозволу № 221, виданого НБУ 04.12.2001 р.
дозволу № 222, виданого НБУ 29.07.2003 р.
В консолідовану групу ЗАТ КБ «ПриватБанк» у 2006 році входили дві банківські компанії та ще дванадцять юридичних осіб різної організаційно-правової форми (табл.2.1).
Станом на 01.01.2006 року (за результатами 2005 року) АКБ „Приватбанк” був лідером банківської системи України і займав наступні рейтингові місця [70]:
Обсяг валюти активів балансу – 21 664,360 млн.грн.(1 місце);
Обсяг власного капіталу – 2 307,466 млн.грн.(1 місце);
Обсяг статутного капіталу – 189,228 млн.євро(2 місце);
Обсяг кредитно-інвестиційного портфеля
– 16 763,230 млн.грн.(1 місце);
Обсяг поточних і строкових депозитів фізичних осіб
– 9 966,027 млн.грн.(1 місце);
Обсяг поточних і строкових депозитів юридичних осіб
– 4 016,333 млн.грн.(3 місце);
Обсяг балансового прибутку – 472,042 млн.грн.(1 місце);
Прибутковість статутного капіталу – 41,774 % (11 місце);
Прибутковість активів балансу – 2,179 % (6 місце);
Станом на 01.01.2007 року (за результатами 2006 року) АКБ „Приватбанк” закріпив позиції лідера і займає наступні рейтингові місця в банківській системі України [70] та відносні частки фінансів банківської системи України:
Обсяг валюти активів балансу – 32 680,0 млн.грн.(1 місце – 10,31%);
Обсяг власного капіталу – 4 0290,442 млн.грн.(1 місце – 9,49%);
Обсяг статутного капіталу – 312,971 млн.євро(2 місце);
Обсяг кредитно-інвестиційного портфеля
– 27 532,83 млн.грн.(1 місце – 10,9%);
Обсяг поточних і строкових депозитів фізичних осіб
– 14 735,393 млн.грн.(1 місце – 15,1%);
Обсяг поточних і строкових депозитів юридичних осіб
– 8 240,128 млн.грн.(1 місце – 9,534%);
Обсяг балансового прибутку – 471,775 млн.грн.(1 місце – 11,91%);
Прибутковість статутного капіталу – 22,66 % (24 місце);
Прибутковість активів балансу – 1,444 % (33 місце);
Станом на 01.07.2007 року (за результатами 1 півріччя 2007 року) АКБ „Приватбанк” продовжив закріплення позиції лідера по обсягам агрегатів валюти балансу і займає наступні рейтингові місця в банківській системі України [70] та відносні частки фінансів банківської системи України (Додаток А):
Обсяг валюти активів балансу – 40 132,3 млн.грн.(1 місце – 9,82%);
Обсяг власного капіталу – 4 296,584 млн.грн.(1 місце –