Современное состояние рынка пластиковых карт
В то же время доля платежной системы в различных европейских странах существенно колеблется. Страны, где значительно присутствие платежной системы Visa Europe, включают Данию, Финляндию, Францию, Исландию, Ирландию, Норвегию, Португалию, Испанию, Швецию и Великобританию. Австрия, Бельгия, Германия, Италия, Люксембург, Нидерланды и Швейцария отличаются хорошо развитыми национальными платежными системами.
В начале 2007 года Visa Europe подтвердила полное соответствие требованиям SEPA, а именно:
- были устранены различия между локальными или трансграничными операциями и установлены единые тарифы внутри платежной системы
- были разделены межбанковский процессинг и расчетные технологии. Теперь члены платежной системы могут свободно выбирать время и способ использования различных услуг - с использованием отдельной процессинговой платформы в Европе, не связанной с глобальными системами Visa, платежная система смогла выполнить требования о защите данных
MasterCard
Основным конкурентом Visa Europe является MasterCard Europe, которая управляет бизнесом MasterCard Worldwide на территории Европы. MasterCard Europe работает с 51 страной, головной офис находится в Ватерлоо, в Бельгии.
MasterCrared развивает новые рыночные решения, производит процессинг свыше 16 млрд. операций ежегодно и предлагает консультационные услуги финансовым институтам, клиентам и предприятиям торговли.
MasterCard постоянно работает над тем, чтобы её дебетовая карта Maestro - 287 млн. карт на руках у европейцев - соответствовала всем требованиям SEPA (Единое Европейское Платёжное Пространство), что создаёт основу для плавного перехода к реализации концепции SEPA с января 2008 года.
К 31 марта 2007 г. финансовые учреждения, являющиеся партнерами MasterCard, выпустили в Европе 156 млн. карт MasterCard, общее количество точек приёма карт в Европе осталось на цифре 7,8 млн. Количество карт Maestro и Cirrus в регионе выросло до 287 млн., при этом сеть приёма карт насчитывает 6,47 млн. точек.
В начале мая 2007 года в прессе появилась информация о намерениях крупнейших банков Евросоюза создать единую платежную систему на основе унифицированной дебетовой карточки. По данным Lafferty, европейские кредитные организации, а вместе с ними и регулятивные органы ЕС опасаются Visa и MasterCard. В список банков, озабоченных деятельностью Visa и активностью MasterCard с развивающимся платежным проектом Maestro, входят такие кредитные организации, как Societe Generale, Deutsche Bank, Dresdner Bank, Commerzbank, UniCredit, ABN Amro, ING и Rabobank. На данный момент создана межбанковская рабочая группа, которая рассматривает возможность использовать Евроальянс платежных схем (EAPS) в качестве основы для формирования новой структуры.
Сегодня проект EAPS уже имеет поддержку ряда карточных систем Европы, в числе которых германская ZKA, итальянская Cogeban и испанская Еuro6000. Однако сроки реализации проекта неизвестны, создание Евроальянса находится на этапе обсуждения.
Кроме четырехсторонних национальных и международных систем, широкоприменяются международные трехсторонние системы (American Express, Diners и JCB), которые используются для проведения операций по всему миру. В данном случае ко-брендинг не используется.
Раздробленность национальных платежных систем привела к появлению различий в стандартах и методах ведения бизнеса. Тем не менее, большинство национальных платежных систем предлагают качественные услуги по низкой цене. Данное преимущество ЕЦБ планирует использовать при реформировании платежных систем в Еврозоне.
Трехсторонние платежные системы
В Европе широко применяются международные трехсторонние системы (American Express, Diners и JCB), которые используются для проведения операций по всему миру. В данном случае ко-брендинг не используется.
Раздробленность национальных платежных систем привела к появлению различий в стандартах и методах ведения бизнеса. Тем не менее, большинство национальных платежных систем предлагают качественные услуги по низкой цене. Данное преимущество ЕЦБ планирует использовать при реформировании платежных систем в Еврозоне.
Реформирование платежных систем в Еврозоне
Работа над объединением европейских платежных систем началась в 1993 году, когда Европейский валютный институт (предшественник ЕЦБ) подготовил отчет по минимальным общим условиям. В этом документе были изложены основные принципы, необходимые для организации общей системы расчетов и платежей. Они предназначались для создания одинаковых условий для всех участников (доступ в систему, предотвращение риска, правовые вопросы, стандарты цен на услуги, операционное время).
«В мае 2002 года Европейский платежный совет (ЕРС - European Payment Council) поставил целью создание к 2010 году единой европейской системы расчетов. В сентябре 2005 года ЕПС одобрил единые принципы расчетов с использованием платежных карт и ввел стандарты кредитных переводов и прямых списаний денежных средств. В декабре 2005 года ЕК приняла директиву по оказанию платежных услуг, которая устраняет правовые разногласия при осуществлении расчетов».
Основным направлением реформирования платежной и расчетной системы Евросоюза является создание унифицированной системы европейского платежного пространства (SEPA - Single Euro Payment Area43), которая преследует цели упрощения платежного оборота и упрочение финансовой независимости от США.
Развитие платежей с использованием карт регулируется отдельной директивой по картам внутри системы SEPA (SCF - SEPA Cards Framework). SCF предлагает 3 возможных пути развития карточных платежных системна пути к созданию единого платежного пространства на территории валютного союза:
1. замена национальных платежных систем на международную систему. В данном случае не потребуется дальнейшего использования ко-брендинга. На сегодняшний день на территории Евросоюза банки эмитируют карты двух международных платежных систем — Visa и MasterCard. При этом ЕЦБ (Европейский Центральный Банк) подчеркивает, что конкуренция, ограниченная только двумя платежными системами со сходной структурой и высокими комиссиями, может привести к невозможности поддержания в будущем низкого уровня комиссий за платежи в Европе. Дополнительным моментом, вызывающим беспокойство ЕЦБ, является неопределенность управления в существующих международных платежных системах. MasterCard и Visa (за исключением Visa Europe) отказались от политики, направленной на удовлетворение желаний пользователей, в пользу интересов акционеров. При недостаточном уровне конкуренции подобные решения могут привести к повышению комиссий за обслуживание.
2. развитие через объединение (создание альянса) с другими карточными платежными системами или экспансия существующего бренда на всю еврозону.
При этом допускается создание нового карточного бренда, принимаемого участниками альянса. Использование данных схем рассматривается ЕЦБ как наиболее подходящий вариант развития единого платежного пространства.
3. ко-брендинг с международной платежной системой (уже существует во многих странах на базе MasterCard и Visa), соответствующей требованиям SCF. ЕЦБ признает данное решение наименее приемлемым в современных условиях и невозможности его реализации в долгосрочной перспективе в связи с тем, что оно не приведет ни к экономии на масштабах для SEP А, ни к развитию конкуренции. Тем не менее, данный путь считается возможным для выполнения европейскими банками краткосрочных требований SEP А, поставленных на 2008 и 2010 гг.
Реформирование платежных систем Евросоюза и создание SEPA в разрезе расчетов картами основывается на решении следующих ключевых вопросов:
взаимные комиссии, поощрение конкуренции, практики эквайринга и приема карт к платежу, процессинг, стандартизация, защита информации, мошенничество, мониторинг комиссий за платежи, соответствие требованиям SEPA.
Комиссии
ЕЦБ создал специальную Комиссию для изучения вопроса о комиссиях, уплачиваемых банком-эквайером эмитенту карт, а предприятиями торговли - банку-эквайеру. С одной стороны, комиссии являются эффективным инструментом продвижения платежных карт со стороны эмитента. С другой стороны, они могут оказаться препятствием для развития конкуренции, так как они снижают возможность торговых точек обсуждать размер платежей с банком-эквайером. В результате, Комиссия представила отчет, где сообщается о возможность отмены комиссий. В скором будущем будет разработана политика относительно отмены комиссий в условиях SEPA, при этом ЕЦБ предполагает установить переходный период, чтобы избежать разрушения рынка карточных платежей.
Поощрение конкуренции
Поощрение конкуренции преследует две основные цели: улучшить качество платежных услуг и снизить их стоимость для общества. Предполагается стимулирование конкуренции в трех сферах: между банками-эквайерами и банками-эмитентами; между различными платежными системами; между процессинговыми центрами, проводящими карточные платежи.
Практика эквайринга и приема карт к платежу
На сегодняшний день пока не приняты четкие положения реформирование эквайринга. Специально созданная Комиссия должна уточнить следующие моменты организации SEPA:
- ограничения для эквайринга за границей с помощью комиссий
- позиция по отношению к различным схемам, используемым эквайерами для сокрытия реальных комиссий, уплачиваемых предприятием торговли. Вышеупомянутые «скрытые» комиссии негативно отражаются на конкуренции в отрасли
- запрет на повышение цены товара предприятиями торговли при совершении платежа по карте
- правило «принятиек платежу всех карт», которое обязывает предприятие торговли обслуживать все карты, выпущенные под брендом
Процессинг
SFC предполагает выбор банками способа процессинга карточных платежей.
При этом предъявляются определенные требования к эффективной организации процессинга, такие как недопущение требований платежной системы об использовании банками определенного процессингового канала или перекрестного субсидирования между процессинговыми центрами и платежными системами.
Стандартизация
Стандартизация предполагает работу по исчезновению технологических барьеров при приеме карт SEPA, прежде всего это касается переоборудования торговых точек. Стандарты разрабатываются для каждой фазы технологической цепочки (держатель карты - терминал, терминал - эквайер, эквайер - эмитент). Инструментом развития стандартизации является использование сертификатов.
Причем орган сертификации предполагает быть независимым от платежной системы.
ЕРС проводит исследование о том, каким образом требования SCF, особенно возможность взаимодействия сетей, могут быть представлены в стандартах, разрабатываемых в настоящее время.
Защита информации
Так как совершение платежа по карте требует передачи существенной персональной информации. В связи с этим предполагается разработать процедуру передачи данных за пределы Европейского Союза. При этом исключается возможность передачи неагрегированных данных для целей статистики и маркетинга за пределы Европейского Союза.
Мошенничество
На борьбу с мошенничеством направлено соглашение о внедрении EMV технологии. Дополнительно к этому ЕРС разрабатывает стратегию по борьбе с мошенническими операциями, уделяя особое внимание операциям при пересечении границы государств внутри ЕС.
Мониторинг комиссий за платежи
ЕЦБ выражает обеспокоенность, что выполнение требований перехода на SEPA приведет к увеличению цен. Кроме того, в условиях отсутствия необходимой статистики клиенты некоторых банков могут почувствовать повышение комиссий при понижении их общего уровня. В результате было принято решение о внедрении мониторинга за комиссиями по картам в ближайшее время.
Соответствие требованиям SEPA
Европейским Центральным Банком был разработан перечень требований к банкам при работе с создаваемой в результате реформы карточной платежной системе:
- предложение одинаковых условия для торговых точек и держателей карт вне зависимости от места проведения операция внутри еврозоны. Дополнительные платежи и надбавки запрещены
- установление единственной суммы комиссии за проведение операции для всей еврозоны внутри бренда
- определять и публично раскрывать средне и долгосрочную стратегию развития, согласующуюся с целями SEPA
- раскрывать комиссии за проведение операций и их методологию расчета, а также предоставлять их на рассмотрение в соответствующие органы
- соблюдать требования, которые будут разработаны Европейской Комиссией, в целях поощрения конкуренции и прозрачности бизнеса
- эффективно разделять управление карточными программами и процессинговыми услугами для исключения возникновения конкурентных преимуществ при пользовании услугами собственного процессингового центра
- участвовать в создании стандартов при своевременном их внедрении
- избегать передачи любой персональной информации о платежах в неагрегированной форме странам, не входящим в состав ЕС
2.3 Современная мировая карточная платежная система
Информация о карточных платежных системах в различных странах позволяет обобщить данные и получить представление о современной мировой карточной платежной системе.
Общеизвестные международные платежные системы находятся в процессе формирования уже более тридцати лет. Это развитие стимулировалось конкуренцией между основными международными карточными системами в США и Европе: American Express, Diners Club, MasterCard и Visa. В итоге сложилась глобальная система, включающая различные локальные, частные, национальные и международные системы. Одновременно с развитием международных систем государства и их содружества стремятся создавать национальные платежные системы. Данная тенденция возникла как попытка обеспечить финансовую безопасность страны или региона от монополизации американскими платежными системами. Факторами, ускорившими реорганизацию платежей потребителей, выступили развитие дебетовых карт и электронная коммерция. Мировая карточная платежная система характеризуется преобладанием операций по безналичной оплате услуг над снятием наличных (см. Рисунок 2.1), однако данная ситуаций характерна не для всех регионов мира (см. таблицу 1).
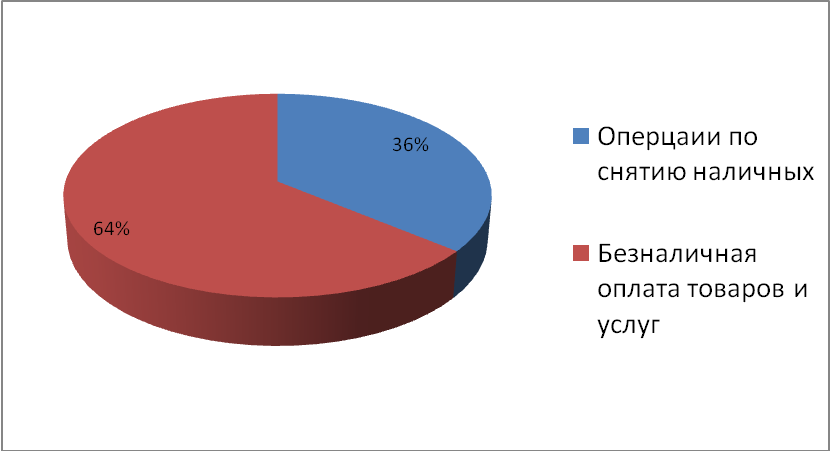
Рисунок 2.1 Структура операций по картам в мире, %
В целях анализа региональных различий развития карточных платежных систем были выделены 6 регионов: США; Канада; Европа; Центральная и Восточная Европа, Ближний Восток и Африка (СЕМЕА); Латинская Америка и страны Карибского бассейна (LAB); Азиатско-Тихоокеанский регион. Выбор описанного выше регионального деления был обусловлен сходствами в развитии карточных платежных систем стран, входящих в каждый из регионов и их географическим местоположением, а также соответствующей организацией международных платежных систем и представлением статистических данных в разрезе вышеупомянутых территорий.
Таблица 1. Характеристика операций, совершаемых с использованием платежных карт
| Все страны | Азия и Океания | Канада | CEMEA | Европа | Латинская Америка | США | |||
| по итогам 2007 года,% | |||||||||
| Безналичная оплата | 65,5% | 67,3% | 89,3% | 16,2% | 63,7% | 28,7% | 77,8% | ||
| Снятие наличных | 35,5% | 32,7% | 10,7% | 83,8% | 36,3% | 71,3% | 22,2% | ||
| Примечание – составлено автором по источнику www.visa | |||||||||
Наибольшая доля рынка платежных карт, как по количеству выпущенных инструментов, так и по сумме операций приходится на США (см. Рисунок 2.2, 2.3).
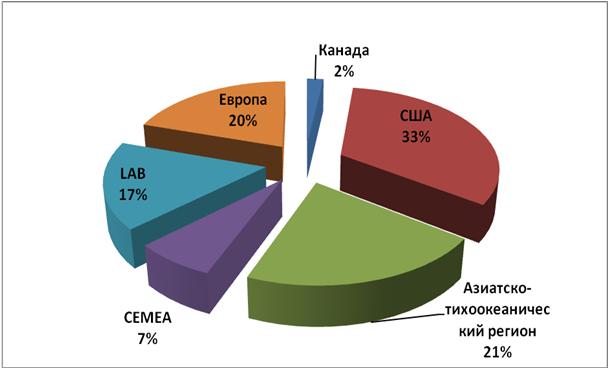
Рисунок 2.2 Распределение выпущенных карт по регионам мира, %
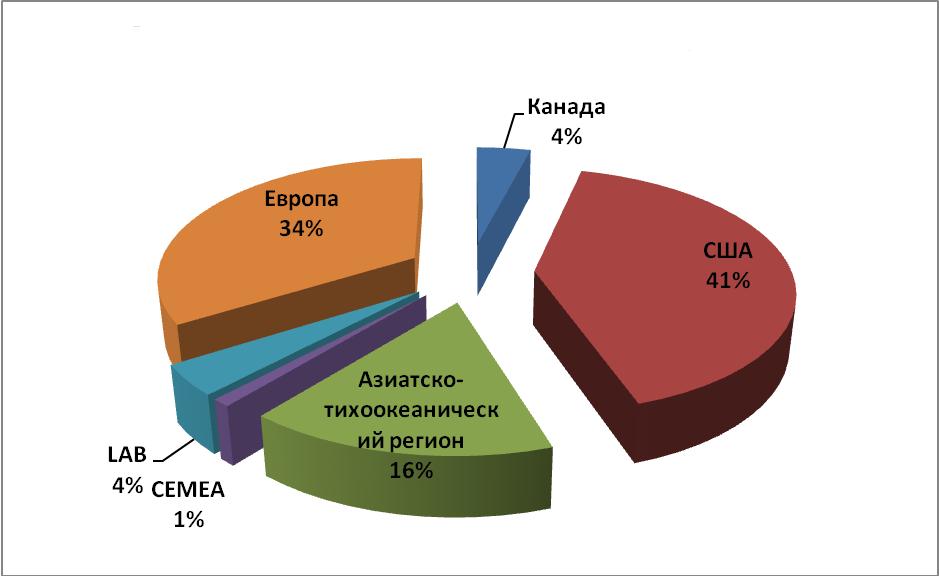
Рисунок 2.3 Распределение совершаемых операций по регионам мира
США является самым большим рынком платежных карт в мире, что обусловлено масштабами экономики данной страны, а также историческими особенностями, связанными с тем, что первые карточные платежные системы стали развиваться именно здесь.
Европа занимает второе место среди регионов по масштабам развития платежных систем. При этом на оба вышеназванных региона приходится 53% всех выпущенных карт и 75% совершенных операций. Такие рынки как СЕМЕА, LAB и Азиатско-Тихоокеанский регион находятся в стадии развития, которая характеризуется опережающим ростом количества выпускаемых карт над ростом совершаемых с их помощью операций. В то же время темпы развития безналичных платежей в этих регионах существенно опережают развитые страны , что открывает дополнительные возможности для экспансии международных платежных систем и развитию национальных проектов. На этом фоне впечатляющим выглядит быстрый рост китайской платежной системы CUP (China Union Pay), которая, будучи создана в 2002 году, по количеству карт вошла в число лидирующих платежных систем, эмитировав более 1,5 млрд.карт. Для сравнения, общее количество карт Visa составляет 1,629 млн, a MasterCard – 951 млн.
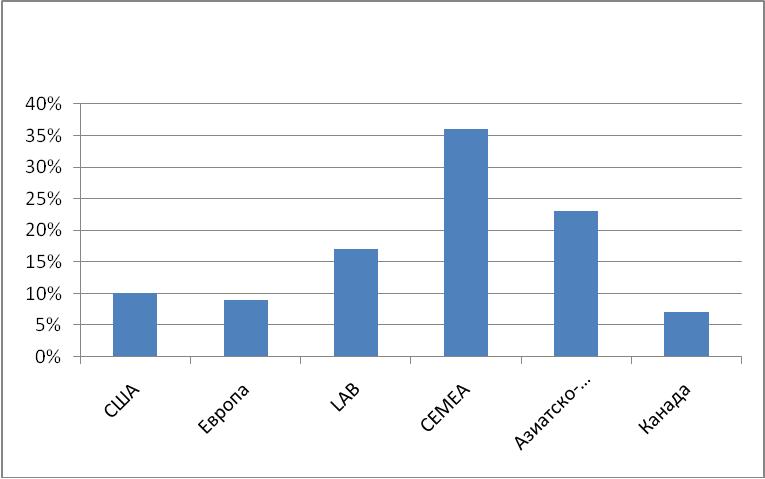
Рисунок 2.4 Темпы роста рынка карточных платежей по регионам мира, %
На глобальном рынке безналичных платежей наблюдается доминирование американских международных карточных платежных систем (см. приложение 2), в то же время в Азиатско-Тихоокеанском регионе доминирующие позиции занимают платежные системы CUP и JBC.
На территории США развиты национальные международные системы, что вызвано историческим развитием карточного бизнеса, начавшего именно в США. Лидерство в данном регионе, так же как и во всем мире, принадлежит платежной системе Visa.
В Еврозоне на долю MasterCard Europe приходится 48% платежей вне границ государства-эмитента карты, а на долю Visa Inc - 51%. MasterCard имеет доминирующую долю рынка только в четырех странах Европы - Австрия, Бельгия, Германия и Нидерланды. В остальных странах Европы большая доля рынка платежных карт принадлежит Visa Inc.
В ряде стран, таких как Австрия, Бельгия и Германия все международные дебетовые карты выпускаются по ко-брендингу с одной из международных карточных платежных систем. Данная ситуация явилась следствием эволюции карточной платежной системы страны, основанной на комбинации влияния исторических факторов и решений банков и ассоциаций. Например, в Австрийские банки входили в ассоциацию с Eurocard и Eurocheque, что привело к возникновению отношений с Europay, а впоследствии и с MasterCard Europe. В таких странах как Австрия, Дания, Финляндия, Люксембург, Португалия и Нидерланды эквайрингом MasterCard и/или Visa занимается единственная организация. В тоже время существенной концентрации эмитентов карт не наблюдается. Несмотря на значительную долю расчетов платежными картами в платежном обороте стран Европе, до сих пор 6 из 7 розничных операций совершается с наличными деньгами, лишь 11% приходится на электронные платежи и 6% на платежные карты.
В странах СНГ платежные карты начали развиваться значительно позже, чем в США или Европе, что обусловило особенности развития данного бизнеса на территории государств. Банки начали развитие нового продукта через зарплатные проекты, которые проще внедрять в связи с выгодами для клиентов юридических лиц. В результате большую долю операций по картам составляет снятие наличных в банкоматах, а среди выпущенных карт доминируют дебетовые. Национальные платежные системы развиты слабо и, как правило, создаются искусственно, в том числе по инициативе государства.
Латинская Америка отличается существенными различиями в развитии платежных систем в разных странах региона. Основные отличия лежат в области демографии, например, население Мексики, Колумбии и Венесуэлы моложе, чем в Бразилии, Чили или Аргентине. Еще большие различия внутри Латинской Америки касаются среднедушевого дохода в стране. В то же время можно наблюдать ряд общих характеристик экономической ситуации в разных странах региона, к которым относятся высокий уровень стратификации общества. В связи с этим услугами финансовых институтов пользуется не более половины населения.
Слабое пользование банковскими услугами в свою очередь приводит к развитию нелегальной деятельности на территории стран. При этом активно развиваются системы денежных переводов, связанные с трудовой миграцией в США.
В Латинской Америке также доминирующая роль принадлежит американским международным платежным системам. Доля Visa составляет порядка 50% от рынка платежных карт в данном регионе. При этом существует множество национальных платежных систем. Наибольшее распространение платежные карты получили в Мексике и Бразилии, но даже в этих странах картами пользуется не более 30% населения.
Таким образом, в современном мире у Японии существует своя платежная система JCB, у Китая - CUP, у США - Visa, MasterCard, American Express и Diners Club, остальные же страны/союзы (в том числе ЕС и СНГ) не располагают собственной международной, полноценно действующей платежной системой не базе карточной технологии.
Основные тенденции современной мировой карточной платежной системы связаны с развитием новых продуктов и платежных инструментов, таких как смарт-карты, бесконтактные карты. В будущем ожидается изменение структуры расчетов в пользу безналичных платежей с использованием карт, а также электронных денег. Согласно исследованию, проведенному от имени MasterCard Europe агентством KRC Research, половина опрошенных держателей дебетовых карт (52%) считает, что Европа полностью перейдет на безналичные расчеты уже через 10 лет. Девять из десяти респондентов (86%) согласились, что сеть приема дебетовых карт постоянно расширяется, и 90% заявили, что в будущем количество держателей карт будет расти. При этом 48% до сих пор предпочитают наличность, несмотря на то, что 85% респондентов согласились, что носить и использовать дебетовую карту также просто, как и наличные. Уровень развития чиповых технологий в разных странах представлен в приложении 2.
Кроме того, высокий уровень конкуренции на рынке не только между платежными системами, но и банками-эмитентами приводит усилению внимания к маркетингу, менеджменту и развитию клиентских отношений.
Развитие карточных технологий стимулирует развитие новых методов мошенничества, что в свою очередь ведет к увеличению инвестиций в безопасность технологий.
2.4 Пластиковые карты в Казахстане
Платежные карты занимают второе место среди используемых платежных инструментов физическими лицами после переводов. Казахстанский рынок платежных карт характеризуется высокими темпами увеличения количества платежных карт в обращении и сумм проводимых операций.
В то же время, хотя количество выпущенных банковских карт и растет рекордными темпами. По состоянию на 1 апреля 2010 года банками Казахстана выпущено 7,837 млн платежных карточек, а количество держателей карт составило 7,387 млн человек. По сравнению с аналогичным периодом 2009 года зафиксирован рост на 12,4% и 12,8% соответственно , на основании этого показателя нельзя делать окончательные выводы о росте рынка, так как существует значительное количество действующих, но не используемых банковских карт. (См. Таблицу 2)
Наиболее распространенными в республике платежными картами остаются карты международных систем, их доля составляет 97,9%, доля карт локальных систем - 2,1%. На 1 апреля 2009 года данное соотношение составляло 97,6% и 2,4% соответственно. В Казахстане на начало апреля текущего года установлено 7 110 банкоматов, что на 8,9% больше, чем на 1 апреля 2009 года. Количество POS-терминалов увеличилось на 8,5% - до 23 154 единиц.
В марте 2010 года объемы транзакций с использованием платежных карт казахстанских эмитентов составили 258,6 млрд тенге (рост по сравнению с мартом 2009 года составил 25,3%). Количество транзакций за март 2010 года составило 11,8 млн и увеличилось по сравнению с мартом 2009 года на 17,4%. При этом рост количества и суммы безналичных платежей составил 35,1% (2,2 млн транзакций) и 53,3% (33,4 млрд тенге), а операций по снятию наличных денег 13,9% (9,5 млн транзакций) и 22% (225,1 млрд тенге) соответственно. В процентном соотношении составляет безналичные платежи 65,9%, а операции по снятиям наличных 34,1%. (См. рисунок 2.5)
Казахстанский рынок банковских карт, несмотря на кризисные явления в мировой экономике, продолжает демонстрировать рост по сравнению с предыдущими годами и является одним из наиболее динамично развивающихся и перспективных сегментов финансового рынка в Казахстане. На рынке представлены большой ассортимент услуг и значительное количество разнообразных карточных программ. По данным Национального банка, в настоящее время в Казахстане в среднем на двух человек приходится одна платежная карточка. Тогда как еще в 2004 году одна карта приходилась в среднем на 6 человек. Количество платежных карт, находящихся в обращении, за последние 10 лет в Казахстане увеличилось более чем в 8 раз и составляет в настоящий момент более 7,6 млн. ед. При этом, соответственно, в 8,2 раза возросло число держателей платежных карточек. Так, по состоянию на 1 ноября 2010 года количество держателей платежных карточек составило 7,9 млн. человек по сравнению с 860 тыс. человек в 2000 году.
Сегодня выпуск платежных карточек фактически осуществляют 20 банков и АО «Казпочта». Банками второго уровня выпускаются платежные карточки локальных систем: Altyn Card – АО «Народный Банк Казахстана»; SmartAlemCard –АО «БТА Банк» и локальная карточка Ситибанка Казахстан - АО «Ситибанк Казахстан». Кроме того, банками Казахстана выпускаются и распространяются платежные карточки международных систем: VISA International, Europay International, American Express International, China Union Pay и Diners Club International. Наиболее распространенными платежными карточками являются карточки международных систем, их доля составляет 97,9%, доля карточек локальных систем - 2,1%. При этом следует отметить, что в основном банками Казахстана выпускаются дебитные платежные карточки (90,8%), доля кредитных карточек составляет - 9,1%, предоплаченных карточек 0,1%. Небольшая доля кредитных карточек связана как с ценой их обслуживания, так и с возможностью установления кредитного лимита по дебитным карточкам. Следует отметить тенденцию сохранения стабильного развития рынка платежных карт. Вместе с тем характерная особенность казахстанского рынка платежных карт - это выраженный дисбаланс в пользу операций снятия наличных через банкоматы при незначительной доле транзакций, совершаемых через торговые терминалы.
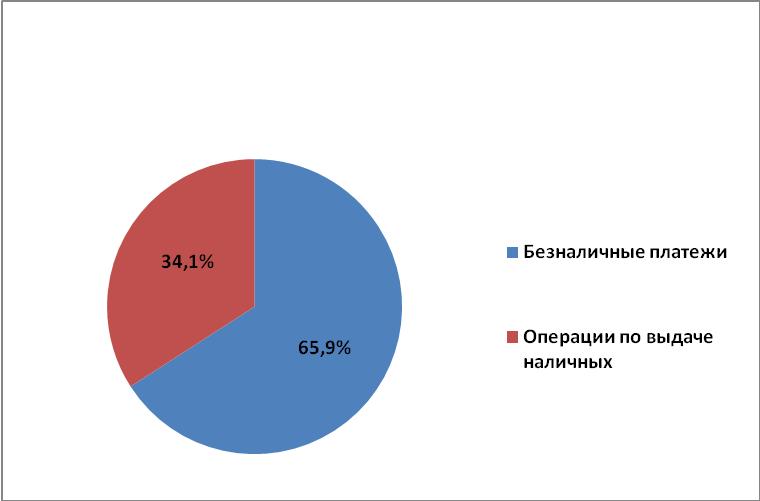
Рисунок 2.5 Структура операций по картам в Казахстане, %
Таблица 2. Показатели карточек в Казахстане
| Показатели | на 01.01.08 | на 01.01.09 | на 01.01.10 | на 01.01.11 |
| Количество карточек в обращении (тыс.ед.), в т.ч. | 5 616.0 | 7 173.0 | 7 614.6 | 8 392.2 |
| - локальные системы | 202.1 | 181.3 | 158.0 | 171.7 |
| - международные системы, в том числе: | 5 413.9 | 6 991.7 | 7 456.5 | 8 220.5 |
| - Visa International | 4 172.5 | 5 612.6 | 6 046.0 | 6 855.7 |
| - Europay International | 1 239.7 | 1 372.8 | 1 402.5 | 1 353.3 |
| Количество держателей карточек (тыс.чел.), в т.ч. | 5 334.7 | 6 642.6 | 7 135.7 | 7 817.3 |
| - локальные системы | 191.5 | 150.9 | 150.2 | 163.9 |
| - международные системы, в том числе: | 5 143.2 | 6 491.8 | 6 985.5 | 7 653.4 |
| - Visa International | 3 939.9 | 5 185.4 | 5 627.8 | 6 338.9 |
| - Europay International | 1 201.8 | 1 300.3 | 1 349.9 | 1 303.3 |
| Количество использованных карточек (тыс.ед.), в т.ч. | 2 971.1 | 3 218.7 | 3 694.4 | 4 271.9 |
| - локальные системы | 107.8 | 54.9 | 91.0 | 97.2 |
| - международные системы, в том числе: | 2 863.3 | 3 163.8 | 3 603.4 | 4 174.7 |
| - Visa International | 2 191.3 | 2 476.3 | 2 835.9 | 3 453.5 |
| Продолжение таблицы 2 | ||||
| Показатели | на 01.01.08 | на 01.01.09 | на 01.01.10 | на 01.01.11 |
| - Europay International | 671.2 | 684.4 | 763.1 | 714.8 |
| Количество POS - терминалов (шт.), в т.ч. | 16 412 | 20 442 | 22 913 | 25 914 |
| у торговых предприятий | 13 143 | 16 325 | 18 445 | 21 156 |
| в банках | 3 269 | 4 117 | 4 468 | 4 758 |
| Количество импринтеров (шт.), в т.ч. | 1 033 | 883 | 831 | 711 |
| у торговых предприятий | 592 | 480 | 441 | 401 |
| в банках | 441 | 403 | 390 | 310 |
| Количество банкоматов (шт.) | 4 364 | 6 234 | 6 956 | 7 605 |
| Количество торговых предприятий (ед.) | 7 391 | 9 030 | 10 089 | 10 721 |
| Среднемесячные остатки на карт-счетах (млн.тг.) | 81 135.8 | 111 724.2 | 120 381.8 | 153 939.1 |
| Примечание – составлено автором по источнику www.nationalbank.kz | ||||
Вместе с тем характерная особенность казахстанского рынка платежных карт - это выраженный дисбаланс в пользу операций снятия наличных через банкоматы при незначительной доле транзакций, совершаемых через торговые терминалы. Это обусловлено прежде всего недостаточной развитостью сети предприятий торговли и сервиса, принимающих к оплате банковские карты, а также привычкой населения рассчитываться наличными.
Кроме того, очевидным является наличие диспропорций в региональном разрезе республики в использовании платежных карт. Наибольший объем безналичных платежей, приходящихся в среднем на одного держателя карточки, наблюдается в Алматы, Алматинской и Северо-Казахстанской областях. Наименьшее использование карточек в безналичных расчетах наблюдается в Жамбылской и Карагандинской областях. Повсеместное распространение платежных карточек затрудняет неравномерный уровень социально-экономического развития регионов Казахстана. Одним из главных условий для вовлечения экономически активного населения в рынок платежных карточек является наличие постоянного дохода, не ниже определенного уровня. В противном случае выпуск и обслуживание данной карточки для банка не будет являться эффективным из-за редкого его использования держателем карточки.
Сдерживающим фактором развития безналичных расчетов с использованием карт в сфере розничных платежей являются различия в технологических платформах платежных систем, функционирующих на территории Республики Казахстан. Это препятствует формированию единой инфраструктуры, обеспечивающей взаимный прием и обслуживание карт банков - участников различных платежных систем. Отсутствие технического взаимодействия между процессинговыми центрами этих систем приводит не только к локализации предложений в сфере розничных услуг в границах области (района, города), но и к удорожанию инфраструктуры, обслуживающей розничный платежный оборот.
Среди других проблем, препятствующих дальнейшему успешному развитию карточного бизнеса, можно назвать: недостаточное развитие платежной инфраструктуры и ее неравномерное региональное распределение; несовершенство законодательной базы; стремительное развитие карточного мошенничества; быстрое распространение небанковских сетей самообслуживания; существующая тарифная политика платежных систем (платежи за инкассацию наличных денег ниже, чем комиссии, установленные платежными системами за безналичные расчеты); низкий̆ уровень качества обслуживания держателей̆ карт, в том числе реализованных в рамках зарплатных проектов; недостаточность сведений о месторасположении устройств по приему платежных сервисов и недостаточная информированность населения о преимуществах их использования при безналичных расчетах; отсутствие национальной̆ платежной̆ системы и единой̆ концепции развития платежного рынка.
Однако есть основания предполагать, что с развитием сети POS-терминалов доля оплаты товаров в структуре карточных транзакций будет увеличиваться и достигнет значений, соответствующих уровню стран Восточной Европы (40-50%). Однако в настоящий момент в Казахстане данный показатель составляет около 15%. В Казахстане заложен фундамент для построения эффективно функционирующей системы электронных платежей. Однако участникам отрасли необходимо принять совместные решения относительно того, как развивать платежные системы, чтобы в конечном итоге они удовлетворяли требованиям массового рынка, и какие шаги необходимо предпринять для ускорения этого процесса. Это позволит Казахстану реализовать потенциал платежных систем мирового класса, который необходимо использовать для повышения эффективности национальной экономики и финансового сектора.
Мощным толчком к внедрению «карточных» программ стало создание в 90-х годах в Республике Казахстан большого числа коммерческих банков и, как следствие, возникновение конкуренции в сфере банковских услуг. С другой стороны, развитие рыночных преобразований в казахстанском обществе способствовало созданию слоя людей, нуждающихся в широком спектре банковских услуг, реализовать которые с использованием традиционных методов и технологий было бы просто невозможно. Иными словами, банки должны были пойти на внедрение новых информационных технологий, чтобы