Доходи та витрати комерційного банку
| 4 | 6 | Укрексім | 56038 | 3761051 | 3297397 | 12,0 | 15,4 |
| 5 | 1 | "Аваль" | 107388 | 9524413 | 8758279 | 12,8 | 15,2 |
| б | 24 | "Хрещатик" | 8699 | 763427 | 742786 | 13,9 | 15,5 |
| 7 | 12 | Правекс-банк | 13503 | 1239816 | 1109064 | 12,7 | 15,4 |
| 8 | 17 | "Форум" | 18610 | 1153040 | 1185442 | 14,4 | 15,6 |
| 9 | 22 | "Укрпромбанк" | 21561 | 1080080 | 1159978 | 15,0 | 15,8 |
| 10 | 23 | Вабанк | 10237 | 819883 | 747048 | 13,1 | 15,7 |
| 11 | 47 | "Ажіо" | 6087 | 232444 | 254483 | 14,5 | 15,6 |
| 12 | 28 | "Біг Енергія" | 5956 | 629448 | 691154 | 16,4 | 15,8 |
| 13 | 44 | "Таврика" | 7703 | 345689 | 392322 | 15,8 | 15,9 |
| 14 | 37 | Альфа-банк | 5449 | 462913 | 464276 | 14,8 | 15,9 |
| 15 | 36 | "Київ" | 6188 | 534766 | 519785 | 14,5 | 16,1 |
| 16 | 73 | Промекономбанк | 2176 | 163099 | 159753 | 14,3 | 16,0 |
| 17 | 87 | "Золоті ворота" | 1570 | 242482 | 240619 | 14,9 | 15,7 |
| 18 | 90 | Реал банк | 1963 | 128288 | 152808 | 17,3 | 15,8 |
| 19 | 88 | Ікар-банк | 2091 | 116203 | 132954 | 16,5 | 16,0 |
| 20 | 100 | Агробанк | 2959 | 126197 | 146527 | 16,1 | 15,9 |
У результаті рішення системи для коленої групи банків були одержані залежності %а під %н:
- для 1 групи: %а = 16,554 - 0,076 • %n ;
- для 2 групи: %а = 18,939 - 0,223 • %n;
- для 3 групи: %а = 17,510- 0,095 • %n;
- для 4 групи: %а = 18,961 - 0,184 • %n.
Отримані результати можна пояснити таким чином: відповідно до офіційної статистики значення середньозважених процентних станок по портфелю кредитні і депозитів у цілому по банківській системі України на 01.01.2004 складали 16,1 і 7,9% відповідно, а па 01.04.2004 - 15,5 і 8,1 відповідно. Тобто, у цілому по банківській системі разом зі зростанням процентних станок по депозитам відбувалося зменшення процентних станок по кредитам. Звідси і вийшла зворотна залежність між % а і % п, що знайшла своє відображення у запропонованій моделі.
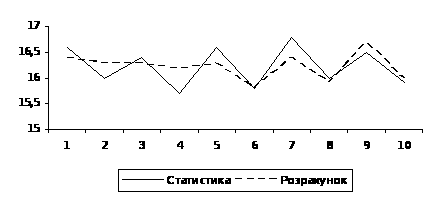
Далі були зроблені розрахунки для кожної групи банків %а на підставі наявних статистичних даних щодо %п. При цьому приховувалося, що розрахункова %а не повинна бути менше облікової станки НБУ. яка на цей час складала 7%. Крім того, для кожної моделі, щоб оцінити її адекватність, були розраховані мат очікування (М), середньоквадратичне відхилення (?) і стандартне відхилення (V). Результати розрахунків представлені у таблицях 3 - (і, крім того, для кожної групи банків були побудовані графіки відхилений розрахункових даних від статистичних (рис. 1 -4), які свідчать, що отриману модель залежності %а від %п для кожної групи банків можна вважати прийнятною.
Таблиця 3.
Зіставлення розрахункових і статистичних даних для банків 1 групи
| № банка | дата | № | %п | % а | %ар |
| 1 | 01.01.2004 | 1 | 7,3 | 15,8 | 15,999 |
| 01.04.2004 | 2 | 12,7 | 15,6 | 15,583 | |
| 2 | 01.01.2004 | 3 | 8,2 | 16,5 | 15,926 |
| 01.04.2004 | 4 | 12,8 | 15,8 | 15,577 | |
| 3 | 01.01.2004 | 5 | 10,7 | 16,1 | 15,733 |
| 01.04.2004 | 6 | 13,3 | 15,6 | 15,540 | |
| 4 | 01.01.2004 | 7 | 6,3 | 15,9 | 16,074 |
| 01.04.2004 | 8 | 12,0 | 15,4 | 15,636 | |
| 5 | 01.01.2004 | 9 | 9,1 | 15,6 | 15,859 |
| 01.04.2004 | 10 | 12,8 | 15,2 | 15,572 | |
| М | 10,5 | 15,75 | 15,75 | ||
| S | 0,366 | 0,199 | |||
| d | 0,287 | ||||
Таблиця 4.
Зіставлення розрахункових і статистичних даних для банків 2 групи
| № банка | дата | № | %п | %а | %ар |
| 6 | 01.01.2004 | 1 | 12,6 | 16,7 | 16,128 |
| 01.04.2004 | 2 | 13,9 | 15,5 | 15,832 | |
| 7 | 01.01.2004 | 3 | 11,4 | 16,4 | 16,395 |
| 01.01.2004 | 4 | 12,7 | 15,4 | 16,111 | |
| 8 | 01.01.2004 | 5 | 11,1 | 16,2 | 16,463 |
| 01.04.2004 | 6 | 14,4 | 15,6 | 15,724 | |
| 9 | 01.01.2004 | 7 | 13,3 | 16,4 | 15,972 |
| 01.04.2004 | 8 | 15,0 | 15,8 | 15,602 | |
| 10 | 01.01.2004 | 9 | 12,1 | 16,8 | 16,245 |
| 01.04.2004 | 10 | 13,1 | 15,7 | 16,029 | |
| М | 13,0 | 16,05 | 16,05 | ||
| s | 0,513 | 0,279 | |||
| d | 0,402 | ||||
Таблиця 5.
Зіставлення розрахункових і статистичних даних для банків З групи
| № банка | дата | № | %п | %а | % ар |
|
11 |
01.01.2004 | 1 | 12,0 | 16,3 | 16,4 |
| 01.04.2004 | 2 | 14,5 | 15,6 | 16,1 | |
| 12 | 01.01.2004 | 3 | 12,8 | 16,5 | 16,3 |
| 01.04.2004 | 4 | 10,4 | 15,8 | 16,0 | |
|
13 |
01.01.2004 | 5 | 11,0 | 16,4 | 16,5 |
| 01.04.2004 | 6 | 15,8 | 15,9 | 16,0 | |
|
14 |
01.01.2004 | 7 | 16,6 | 10,3 | 15,9 |
| 01.04.2004 | 8 | 11,8 | 15,9 | 16,1 | |
|
15 |
01.01.2004 | 9 | 13,9 | 16,8 | 16,2 |
| 01.04.2004 | 10 | 14,5 | 10,1 | 16,1 | |
| М | 14,2 | 16,16 | 16,16 | ||
| s | 0,366 | 0,176 | |||
| d | 0,279 | ||||
Таблиця 6.
Зіставлення розрахункових і статистичних даних для банків 4 групи
| № банка | дата | № | %п | %а | %ар |
| 16 | 01.01.2004 | 1 | 14,0 | 16,6 | 16,4 |
| 01.04.2004 | 2 | 14,3 | 16 | 16,3 | |
| 17 | 01.01.2004 | 3 | 14,2 | 16,4 | 16,3 |
| 01.04.2004 | 4 | 14,9 | 15,7 | 16,2 | |
| 18 | 01.01.2004 | 5 | 14,6 | 16,6 | 16,3 |
| 01.04.2004 | 6 | 17,3 | 15,8 | 15,8 | |
| 19 | 01.01.2004 | 7 | 14,2 | 16,8 | 16,4 |
| 01.04.2004 | 8 | 16,5 | 16 | 15,9 | |
| 20 | 01.01.2004 | 9 | 12,4 | 16,5 | 16,7 |
| 01.04.2004 | 10 | 16,1 | 15,9 | 16,0 | |
| М | 14,9 | 16,23 | 16,23 | ||
| з | 0,392 | 0,261 | |||
| а | 0,324 | ||||
Рис 1.
Відхилення розрахункових даних від статистичних у банків 1 групи
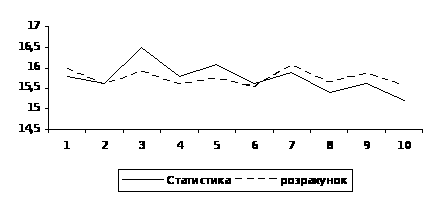
Рис 2.
Відхилення розрахункових даних від статистичних у банків 2 групи
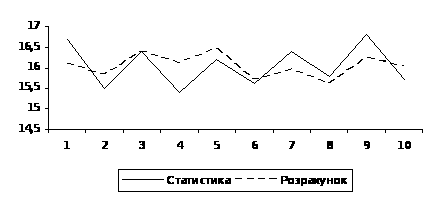
Рис 3.
Відхилення розрахункових даних від статистичних у банків 3 групи
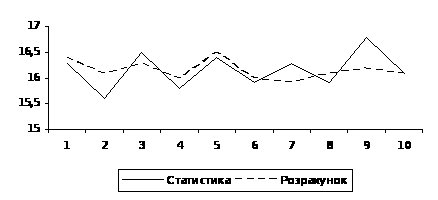
Рис 4.
Відхилення розрахункових даних від статистичних у банків 4 групи
Розроблену модель можна використовувати для рейтингової оцінки банків. Для перевірки цієї можливості, а також і адекватності отриманої моделі у часі було розглянуто статистичні дані декількох банків (табл.7) і визначено оптимальний % а для кожного з них, а також їх рейтингову оцінку (табл.8).
При цьому, рейтингова оцінка проводилася шляхом зіставлення статистичної %а і розрахункової, шляхом підстановки в кожну з чотирьох моделей %п. Та розрахункова %а, для якої відхилення під статистичної %а мінімальне і назначало для даного банку його оцінку, а також оптимальну %а.
Таблиця 7
Статистичні дані по банкам за станом на 01.01.2001 та 01.04.2004
| Дата | № рейт. | Банк |
Чист. проц. дохід |
П | А | %п | %а |
| 01.01.01 | 2 | Приватбанк | 512571 | 8604111 | 8169813 | 9,0 | 15,8 |
| 01.04.01 | 13 | Перший Український Міжнародний Банк | 23610 | 1181651 | 1230366 | 14,3 | 15,7 |
| 01.01.04 | 09 | "Базис" | 13905 | 178706 | 146018 | 5,8 | 16,6 |
| 01.04.04 | 69 | "Базис" | 2614 | 142929 | 159090 | 15,8 | 15,8 |
Таблиця 8
Визначення оптимальної %а й рейтингова оцінка банків
| Дата | № рейт. | Банк | Розрахункові % а | Рейтингова оцінка | |||
| гр.1 | гр.2 | гр.3 | гр.4 | ||||
| 01.01.04 | 2 | Приватбанк | 15,86 | 16,92 | 16,65 | 17,30 | 1 група |
| 01.04.04 | 13 | Перший Український Міжнародний Банк | 15,46 | 15,74 | 16,15 | 16,32 | 2 група |
| 01.01.04 | 69 | "Базис" | 16,11 | 17,65 | 16,96 | 17,90 | 3 група |
| 01.04.04 | 69 | "Базис" | 15,35 | 15,43 | 16,02 | 16,06 | 3 група |
2. МЕТОДИКИ АНАЛІЗУ ДІЯЛЬНОСТІ КОМЕРЦІЙНОГО БАНКУ
При проведенні аналізу банківської діяльності важливо використовувати таку методику, яка б найбільшою мірою сприяла його ефективності.
Під методикою варто розуміти сукупність способів, правил і заходів щодо найбільш доцільного виконання якої-небудь роботи. В аналізі банківської діяльності методика являє собою сукупність аналітичних способів і правил дослідження діяльності банку, спрямованих на дослідження різних об'єктів аналізу, що допомагають одержати найбільш повну оцінку про фінансову стійкість і прибутковість банку, що б бралося до уваги керівництвом банку при прийнятті управлінських рішень щодо вироблення подальшої політики розвитку банку.
Для одержання об'єктивних результатів, що реально служили б підвищенню ефективності функціонування банку, при аналізі банківської діяльності доцільно виділити такі етапи його проведення:
на першому етапі уточнюються об'єкти, мета і задачі аналізу, складається план аналітичної роботи;
на другому етапі розробляється система різних показників, за допомогою яких характеризується об'єкт аналізу;
на третьому етапі збирається і готується до аналізу необхідна інформація (перевіряється її точність, приводиться в порівнянний вид і т.д.);
на четвертому етапі проводиться порівняння фактичних результатів з показниками плану за звітний період, фактичними даними минулих років (періодів) з основними показниками банків-конкурентів і т.д.;
на п'ятому етапі проводиться детальний аналіз зібраної інформації за допомогою різних методів аналізу банківської діяльності;
на шостому етапі виявляються відхилення фактично отриманих результатів від планових або нормативних, а також причини таких відхилень і можливості по їхньому усуненню (або поліпшенню);
на сьомому етапі на підставі результатів аналізу пропонуються рекомендації з удосконалення управління активно-пасивними операціями (зміна структури активів і пасивів з мінімальним рівнем різних банківських ризиків).
При проведенні аналізу банківської діяльності необхідно мати аналітичні матеріали, які б дозволили одержати достовірну, повну і всебічну інформацію про банк: його фінансове становище і результати його діяльності. Такою інформацією насамперед є: баланс банку і звіт про прибутки і збитки.
2.1 Основні методики оцінки доходів
Для оцінки доходів та видатків, необхідно спочатку визначити питому вагу груп доходів та видатків в загальній сумі доходів та видатків. Для цього ми розносимо доходи та видатки по вищезазначених групах та визначаємо їх питому вагу в валових доходах та витратах.
Зростання процентних доходів переважно може відбуватися внаслідок двох факторів:
* збільшення середніх залишків за виданими кредитами;
* підвищення середнього рівня застосовуваної процентної ставки за кредит.
Вплив першого фактору на одержання банком доходу може бути визначений формулою:
DVP = (V1 – V2)*r1,
в якій V2 — середні залишки за виданими кредитами в періоді, що аналізується;
V1 — те ж саме в попередньому періоді;
r1 — середній рівень процентної ставки в попередньому періоді.
Виміряти вплив зміни середнього рівня процентної ставки на дохід банку можна згідно із формулою:
DRr=(r2 – r1 )*V1,
в якій r2 — середній розмір процентної ставки, що береться за користування кредитом у періоді, який аналізується;
r1 — середній розмір процентної ставки, що є платою за користування кредитом у попередньому періоді;
V1 — середні залишки за виданими кредитами в попередньому періоді.
Вплив обох факторів на динаміку банківського доходу можна виразити за допомогою формули: DP=DPV*DRr.
Проведений аналіз дає фінансовому менеджерові можливість здійснювати кількісну оцінку того, який з двох факторів більшою мірою відобразиться в процентному доході.
Зростання середнього рівня позичкового процента, зумовлене підвищенім частки високо ризикових кредитів і простроченою заборгованістю, потребує поглибленого додаткового аналізу з метою забезпечення ліквідності банку й фінансової стійкості банку.
Наступний етап аналізу процентних доходів полягає в дослідженні їхньої структури. В цілому серед українських банків останніми роками спостерігається тенденція зниження частки процентних доходів в їхньому загальному обсязі. При цьому непроцентні доходи збільшуються переважно за рахунок розширення обсягу касово-розрахункового обслуговування. З одного боку, це явище позитивне, бо свідчить про розширення кількості клієнтів, збільшення кількості послуг за розрахунково-касовим обслуговуванням. З іншого боку, ці цифри також свідчать про нерозвиненість в Україні ринку послуг взагалі і факторингових, лізингових, трастових, які посідають істотне місце в діяльності західних банків, зокрема.
В аналізі та управлінні процентними доходами, на наш погляд, слід виходити з деяких висновків.
По-перше, зростання надходжень процентів за короткостроковими, позиками порівняно з довгостроковими в умовах інфляції слід розцінювати позитивно, тому що лише короткострокові й над короткострокові вкладення можуть виявитися ефективними і визначити швидкість знецінення національної грошової одиниці.
По-друге, з точки зору перспективи не можна повністю відмовитися довгострокових позик, які найбільшою мірою зазнають негативного впливу інфляції. Участь банку в довгострокових проектах може в майбутньому принести значні доходи, що окупить теперішні втрати. За довгостроковими позиками доцільно встановлювати "плаваючу" процентну ставку. Оптимальна частка процентів, що надходить за довгостроковими позиками, в загальному обсязі процентних доходів, очевидно, не повинна перевищувати 15% для банків, які не займаються інвестиційною діяльністю.
По-третє, питома вага надходжень за простроченими позиками в загальному обсязі процентних доходів не повинна перевищувати 2—3%. Якщо і рівень не втримується, то його перевищення можна кваліфікувати як сигнал про незадовільний стан якості кредитного портфеля банку і можливу загрозу для ліквідності й фінансової стійкості банку.
По-четверте, зростання доходів від міжбанківських кредитів свідчить про спеціалізацію банку на міжбанківських операціях. Міжбанківські позики - істотне джерело надходження процентів, але менш дохідне, ніж короткострокові позики комерційним структурам, які одночасно є і ризиковішими. Здійснений аналіз процентних доходів показано на схемі 1:
Схема 1



2.2 Оцінка витрат
План рахунків комерційного банку передбачає поділ операційних витрат на декілька груп, для яких відкриваються самостійні балансові рахунки другого порядку: відсотки, сплачені за притягнуті кредити (рах. 70201), відсотки, сплачені юридичним особам по запозичених засобах (рах. 70202), відсотки, сплачені фізичним особам по депозитах (рах. 70203), витрати по операціях із цінними паперами (рах. 70204), витрати по операціях з іноземною валютою (рах. 70205), інші витрати (рах. 70209).
Витрати на утримання апарата керування враховуються на рахунку 70207, а штрафи, пені і неустойки - на рахунку 70208.
Таким чином, нова система урахування дає більш детальне угруповання витрат по якісній ознаці, дозволяє розділити процентні і безпроцентні витрати, тобто забезпечує більш повну інформацію про діяльність банку.
Деякі витрати можуть ставитися на видаткові рахунки банку, тобто на собівартість його операцій, у межах Законодавчих норм. Це - витрати на відрядження, компенсації за службові поїздки на особистих автомобілях, представительські витрати, витрати на рекламу, процентні витрати на оплату міжбанківського кредиту.
Виділяється також група витрат, що ставиться безпосередньо на рахунок «Прибутку і збитки звітного року»: збитки від розкрадань, прорахунки і недостачі по касових операціях, збитки від прийняття неплатоспроможних і фальшивих грошових знаків і монети. Всі ці витрати по утриманню подають прямі збитки банку.
Таким чином для оцінки видатків необхідно провести структурний аналіз, котрий допоможе визначити питому вагу кожної групи видатків в загальній їх суммі.
3. ВИКОРИСТАННЯ НОВИХ МЕТОДИК ОЦІНКИ ДОХОДІВ ТА ВИТРАТ КОМЕРЦІЙНОГО БАНКУ
В наш час на Україні банківська система розвивається, змінюються також і методи оцінки ефективності діяльності комерційного банку. Показники, що показують рівень