Теоретические основы кредитования в коммерческом банке
Была существенно повышена эффективность, что стало возможным благодаря внедрению системы контроля затрат (отдел снабжения, тендерные комитет и т.д.). Это позволило снизить за год отношение затрат к доходам с 57% до 47%.
Несмотря на уверенный рост, качество кредитного портфеля остается стабильным. Доля проблемных кредитов не превышает 3,9%.
Ключевые показатели:
- Совокупный портфель свыше 1.9 млрд.долл.;
- Свыше 5 млн. кредитов выдано с начала;
- Свыше 1.6 млн. активных клиентов;
- 63 региона, 72 отделения и 12,600 точек.
Объем выданных кредитов в I кв. 2008 вырос за год на 152% до 603 млн. долл. Кредиты выданные в I кв. 2008 включали:
• целевые кредиты 49%
• нецелевые кредиты 24%
• кредитные карты 15%
• автокредиты 12%
Банк присутствует в большинстве регионов России и продолжает развивать сеть точек продаж в покрываемых регионах. На конец первого квартала сеть насчитывала 12,602 точки.
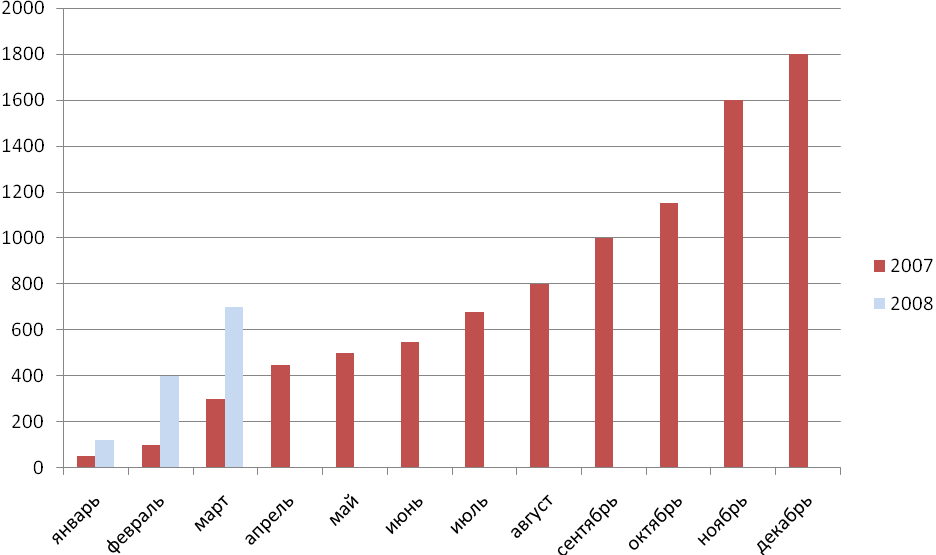
Активы.
В I кв. 2008 активы выросли на 13% до 2.1 млрд. долл.
В I кв. 2008 кредитный портфель вырос на 20%. Предложение новых кредитных продуктов (например, кредиты на покупку мобильных телефонов) привело к ожидаемому увеличению отношения резервов под возможные потери к совокупному портфелю — с 4.3% до 4.6%.
В I кв. 2008 структура кредитного портфеля практически не изменилась:
• целевые кредиты 43%
• нецелевые кредиты 30%
• автокредиты 18%
• кредитные карты 9%
| Млн. долл. США | 2007г. | I кв. 2008г. | Изм. |
| Всего активов | 1855 | 2090 | +13% |
| Денежные средства и активы | 200 | 104 | -48% |
| Обязательные резервы в ЦБ | 20 | 39 | +96% |
| Портфель за вычетом резервов | 1.565 | 1.877 | +20% |
| Совокупный портфель | 1.639 | 1.968 | +20% |
| Целевые кредиты | 716 | 839 | +17% |
| Нецелевые кредиты | 498 | 592 | +19% |
| Кредитные карты | 123 | 183 | +49% |
| автокредиты | 294 | 346 | +18% |
| Резервы под обесценение | 70 | 91 | +23% |
| Основные и нематер. активы | 52 | 55 | +6% |
| Резервы/совокупный портфель | 4,3% | 4,6% | |
| Совокупный портфель/активы | 88,4% | 94,2% |
Прибыльность.
В конце 2007 года Банк впервые достиг прибыльности и продолжил наращивать ее по всем основным показателям в I кв. 2008 .
Операционный доход увеличился более чем вчетверо по сравнению с I кв. 2007, достигнув 75.6 млн. долл. Это стало возможным в основном благодаря росту чистого процентного дохода и чистого комиссионного дохода, каждый из которых увеличился более чем на 20 млн. долл. по сравнению с I кв. 2007.
Внедрение системы контроля затрат, отдела снабжения и тендерного комитета значительно улучшило эффективность деятельности, что, в свою очередь, позволило снизить отношение затрат к доходам с 57% в I кв. 2007 до 47% в I кв. 2008. Планируемый уровень на конец 2008 — 40%.
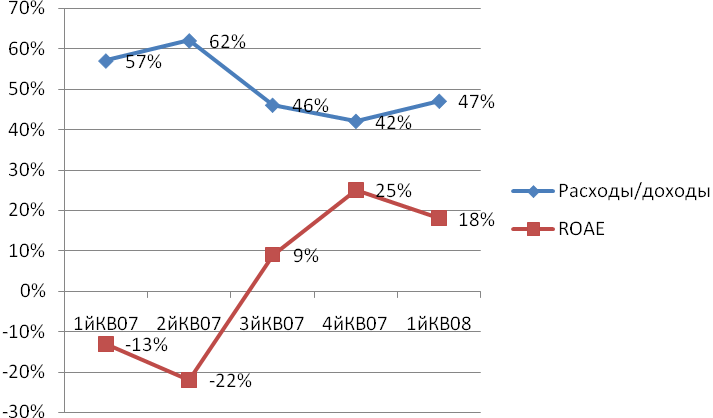
Показатели поквартально
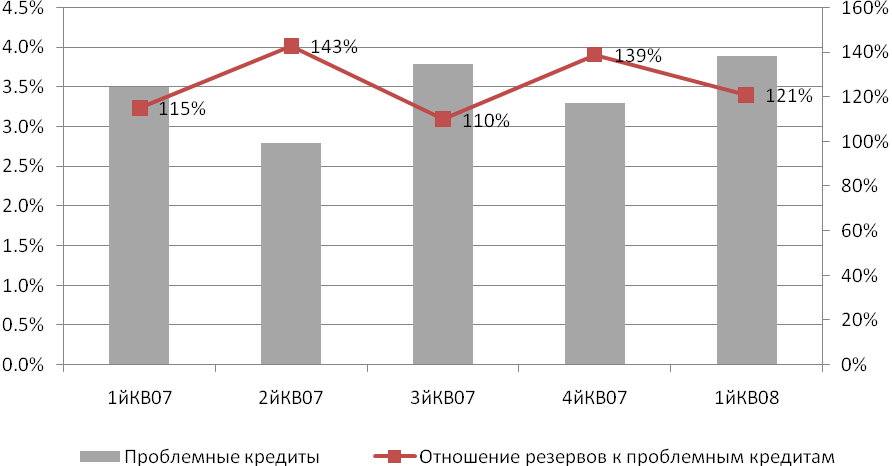
Проблемные кредиты
Фондирование
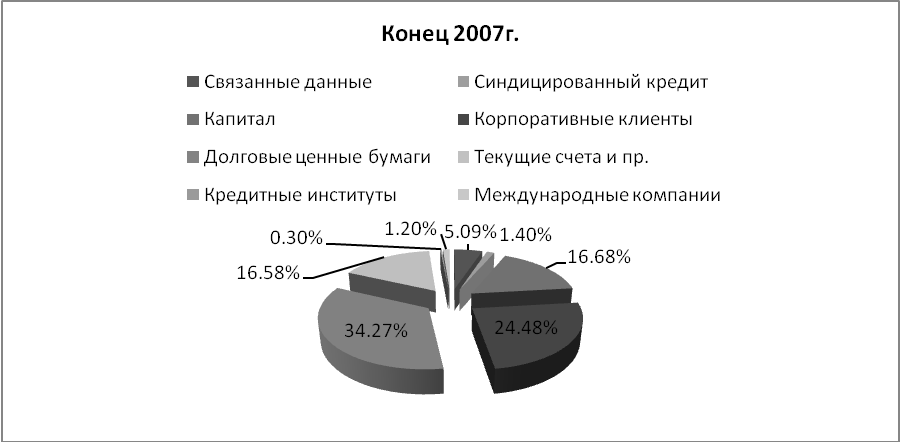
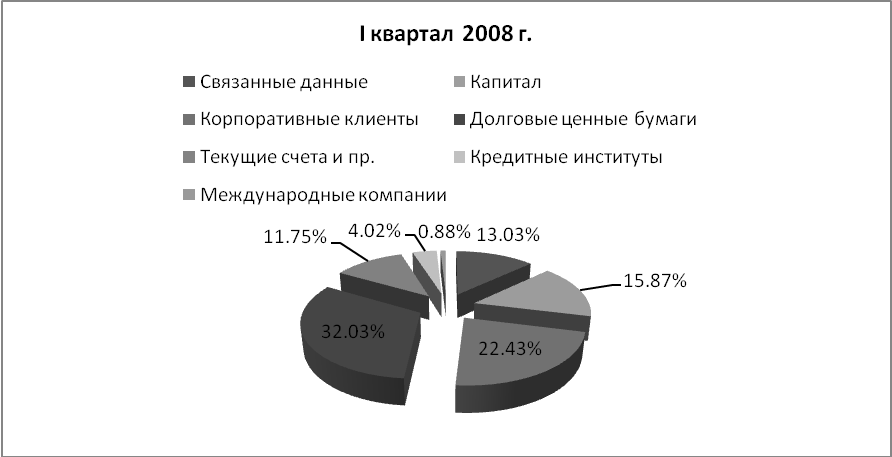
Рост кредитного портфеля отразился и на обязательствах, которые в I кв. 2008 увеличились на 13%, достигнув 1,751 млн. долл.
В I кв. 2008 Банк использовал альтернативные источники фондирования, включая привлечение средств на счета и депозиты корпоративных клиентов.
В I кв. 2008 показатель достаточности капитала снизился с 17.2% до 15.8%. Принимая во внимание прибыльность Банка и поддержку акционеров, значение этого показателя до конца 2008 года будет оставаться в пределах 14-16%.
Структура обязательств и капитала
Глава III. Направление совершенствования кредитной политики коммерческого банка
3.1 Развитие кредитной политики коммерческого банка «Ренессанс Капитал» (ООО)
Стратегия развития Банка нацелена на сохранение команды и технологий в условиях финансового кризиса в России:
- Поддержание одной из лучших систем управления рисками в отрасли, основанной на постоянном мониторинге портфеля и позволяющей динамично изменять процедуры управления рисками;
- Поддержание одной из лучших на рынке IT-платформ с легко масштабируемой инфраструктурой;
- Эффективное управление ликвидностью и своевременное погашение обязательств перед инвесторами;
- Развитие услуг, основанных на получении непроцентного дохода, в условиях затрудненного доступа к рынкам капитала;
- Поддержание качества портфеля на высоком уровне за счет инициатив по реструктуризации кредитов и за счет совершенствования системы риск-менеджмента;
- Сохранение собственного капитала и дальнейшая диверсификация источников финансирования;
- Поддержание на высоком уровне и дальнейшее улучшение системы финансового контроля, аудита и корпоративного управления;
- Увеличение прозрачности и открытости для клиентов и инвесторов.
Ренессанс Капитал, несмотря на сложные условия и существенно возросшую нагрузку на Банк, его сотрудников и инфраструктуру, продолжает свою деятельность в полном объеме, предоставляя все виды услуг постоянным и новым клиентам, физическим и юридическим лицам, работающим во всех отраслях экономики.
Сложные экономические условия вызывают необходимость изменения кредитной политики Банка. Эти условия характеризуются следующими факторами:
- недостаток ликвидности в экономике, как у банков, так и у предприятий;
- кризис доверия в экономических отношениях (компании, банки, физические лица);
- низкая доступность кредитов и их повышенная стоимость из-за возросших рисков («кредитное сжатие»);
- снижение платежеспособного спроса как со стороны физических, так и со стороны юридических лиц;
- значительное падение цен как на товары, сырье и материалы, так и на активы (недвижимость, ценные бумаги, предприятия);
По оценкам экспертов Ренессанс Капитал, этот период будет длиться до полутора-двух лет.
Исходя из этого, Ренессанс Капитал особо рекомендует клиентам использовать консервативный подход к прогнозированию и долгосрочным планам развития бизнеса. Банк также призывает клиентов, испытывающих или предвидящих финансовые трудности, обсудить их с банком как можно раньше. Если же критическая ситуация все же возникнет, Ренессанс Капитал сделает все для того, чтобы и клиент, и Банк вышли из нее с наименьшими потерями.
Кредитование юридических лиц.
В этих условиях Ренессанс Капитал будет придерживаться следующих приоритетов в кредитовании юридических лиц:
поддержка следующих отраслей и секторов экономики:
- отрасли, гарантирующие удовлетворение ежедневных и самых необходимых жизненных потребностей населения (розничные сети, аптеки и т. д.);
- отрасли, выполняющие жизнеобеспечивающие функции (электро- и водоснабжение, транспорт и т. д.);
- оборонно-промышленный комплекс;
- малый бизнес;
- сельское хозяйство;
- поддержка существующих клиентов Ренессанс Капитал и выполнение Банком уже взятых на себя юридических обязательств по кредитованию в рамках заключенных договоров, поддержка заемщиков Банка, непрерывность деятельности которых является критичной для других заемщиков Ренессанс Капитал;
- кредитование оборотных средств и текущих потребностей бизнеса клиентов.
Кредитование физических лиц.
В отношении физических лиц Ренессанс Капитал будет следовать следующим приоритетам:
- повышать доступность кредитов, предлагая различные способы их погашения — равными ежемесячными (аннуитетными) или дифференцированными платежами, с обязательным разъяснением клиентам всех возможностей и ограничений того или иного вида платежей;
- помогать клиентам избежать принятия на себя чрезмерной долговой нагрузки, усилив внимание к индивидуальной платежеспособности при выдаче новых кредитов;
- сохранять всю линейку розничных кредитных продуктов и продолжать оптимизировать ее, учитывая необходимость сохранения качества кредитного портфеля;
- обеспечивать повышение финансовой грамотности населения, консультации и разъяснения по всем продуктам и услугам Банка;
- усиливать работу по сохранению и повышению качества кредитного портфеля, тщательно оценивая финансовые возможности заемщиков и предлагаемое обеспечение.
Гарантии Банка.
Ренессанс Капитал работает исключительно в соответствии с действующим законодательством. Банк усиливает борьбу с коррупционным и иным незаконным давлением на своих сотрудников и непримиримы к недобросовестности в своих рядах. Для этого Банк открывает круглосуточную телефонную линию для получения информации, которая поможет обеспечить полное соблюдение прозрачных и справедливых правил предоставления кредитов клиентам Ренессанс Капитал.
3.2 Совершенствование анализа кредитоспособности заемщика
Процесс кредитования связан с действием многочисленных факторов риска, способных повлечь за собой несвоевременность погашения ссуды, что ухудшит положение банка. Поэтому банк уделяет особое внимание изучению кредитоспособности заемщика и оценки рисков, сопровождающих данный кредит. Основной целью изучения кредитоспособности является определение способности и готовности заемщика вернуть ссуду в соответствии с условиями договора. Банк не только оценивает кредитоспособность клиента на определенную дату, но и прогнозирует его финансовую устойчивость на перспективу. Анализ кредитоспособности заемщика начинается с анализа источников погашения кредита.
С развитием рыночных отношений возникла необходимость принципиально нового подхода к определению кредитоспособности и финансовой устойчивости предприятия с учетом зарубежного опыта, чему способствует, в частности, введение новых форм бухгалтерского баланса. Принятая группировка статей позволяет осуществить достаточно глубокий анализ кредитоспособности.
Анализ информационной базы о клиенте должен включать комплексную оценку сведений о клиенте полученную от деловых партнеров, данные отчетов специализированных агентств, анализ финансовой отчетности, личные впечатления банкира, сложившиеся при беседе с клиентом. Эта комплексная оценка данных составляется в экспертное заключение. На основании финансовой отчетности вычисляются финансовые показатели, характеризующие прошлое и текущее финансовое положение заемщика и тенденцию развития. В практике кредитного анализа применяются следующие показатели:
-коэффициент абсолютной ликвидности;
-коэффициент срочной ликвидности;
-коэффициент текущей ликвидности;
-коэффициент покрытия;
-оборачиваемость всех активов;
-оборачиваемость основного капитала;
-оборачиваемость дебиторской задолженности;
-оборачиваемость кредиторской задолженности;
-норма прибыли;
-оборачиваемость товарных запасов.
Кроме финансового анализа, в экспертное заключение вносятся данные о руководителях предприятия, маркетинговые исследования (сведения о конкурентах, конъюнктура рынка и другие) и в итоге делается вывод о финансовом положении заемщика.
Кредитоспособность заемщика определяется одинаково, как при внутреннем кредитовании, так и при внешнем кредитовании.
Целью анализа индивидуальных заемщиков является оценка риска, связанного с кредитованием частных лиц, то есть может ли данное физическое лицо своевременно вносить проценты и другие платежи. В разных странах и даже у разных банков имеются значительные различия в методике анализа, многообразны были факторы, из которых складывается репутация отдельной личности, их можно условно сгруппировать по принципу принадлежности к определенной сфере деятельности человека:
-социальной: возраст, семейное положение, число иждевенцев;
-профессиональной: образование, профессия, квалификация, род занятий, продолжительность работы на одном месте;
-имущественной: какое в наличие имеется имущество;
-специальной: отражает отношения заемщика с обслуживающим банком.
Банк также осуществляет постоянный мониторинг выданного кредита (гарантии, аккредитива) и принимает оперативные решения, касающиеся освоения и погашения ссуды, своевременно выявляя появление проблемных кредитов (гарантий, аккредитивов).
В подразделениях Банка, ответственных за выдачу кредитов, ведется кредитное досье на каждого заемщика.
Ведение и хранение кредитных досье должно быть поручено ответственному работнику банка, на которого возлагаются обязанности по обеспечению полноты документов в кредитных досье банка и их сохранности.
В каждом кредитном досье должен быть отдельный перечень документов, содержащихся в кредитном досье, должны быть прошиты и пронумерованы в хронологическом порядке.
По бланковым кредитам в кредитном досье достаточно наличия основной документации, требуемой при предоставлении любого кредита. Основная документация соответствует следующему перечню:
а) заявление, подписанное заемщиком, содержащее указание цели использования кредита и опись имущества, которое может быть предоставлено для залогового обеспечения возврата кредита, с указанием балансовой стоимости:
1) решение уполномоченного органа заемщика – юридического лица на получение кредита;
2) решение уполномоченного органа залогодателя – юридического лица на предоставление предмета залога в обеспечение исполнения обязательств заемщика;
б) заверенные в установленном порядке копии учредительных документов заемщика, если он является юридическим лицом;
в) нотариально засвидетельствованные карточка с образцами подписей и оттиска печати юридического лица, и доверенность от имени заемщика лицу, уполномоченному подписывать договор банковского займа от имени заемщика;
г) оригинал заключенного договора банковского займа:
1) бизнес-план заемщика или технико-экономическое обоснование займа;
2) финансовая отчетность на последнюю отчетную дату, предшествующую дате подачи заявления, подписанная заемщиком - юридическим лицом, и финансовая отчетность заемщика - юридического лица за последний отчетный год с приложением копии налоговой декларации, а также заключение банка, содержащее оценку кредитоспособности заемщика - юридического лица;
д) заключение банка, содержащее оценку о возможности реализации заемщиком целей и задач, определенных в его бизнес-плане;
е) решение соответствующего органа банка об одобрении выдачи кредита по срокам и другим условиям;
ж) документы, подтверждающие цель использования кредита;
з) сведения об открытых банковских счетах в других банках и о наличии задолженности заемщика по банковским займам;
и) копию документа установленной формы, выданного уполномоченным органом, подтверждающего факт прохождения государственной регистрации или перерегистрации для индивидуальных предпринимателей;
к) документ установленной формы, выданный органом налоговой службы, подтверждающий факт постановки клиента на налоговый учет.
Если заемщик является агентом другого лица по получению данного кредита в полном объеме или какой-то его части, то к досье должна быть приложена копия документа, удостоверяющего полномочия заемщика как агента, в котором указана сумма кредита и цель использования его действительным получателем.
При предоставлении кредитов субъектам малого предпринимательства на сумму не более десяти миллионов тенге требуется следующий перечень документации:
-заявление, подписанное заемщиком, содержащее указание цели использования кредита;
-копии учредительных документов заемщика (для юридического лица) или документа, удостоверяющего личность (для физического лица);
-карточка с образцами подписей, оттиск печати (для юридических лиц);
-оригинал заключенного договора банковского займа;
-технико-экономическое обоснование займа;
-финансовая отчетность по состоянию на день подачи заявления, подписанная заемщиком - юридическим лицом;
-копия документа установленной формы, выданного уполномоченным органом, подтверждающего факт прохождения государственной регистрации или перерегистрации для индивидуальных предпринимателей;
-документ установленной формы, выданный органом налоговой службы, подтверждающий факт постановки клиента на налоговый учет.
По кредитам, предоставленным с условием обеспечения исполнения обязательств заемщика в форме залога движимого имущества, к кредитному досье помимо основной документации прилагается договор о залоге, информация о предмете залога и методах определения его стоимости.
В случаях, предусмотренных законодательством Республики Казахстан, на договоре о залоге должна иметься отметка о его регистрации в соответствующих уполномоченных государственных органах.
В досье по кредитам, выделенным на приобретение движимого имущества, которое в соответствии с договором о залоге после перехода в собственность заемщика стало предметом залога, должны содержаться документы, подтверждающие покупную цену данного имущества и сумму, на которую оно застраховано.
Если кредит выдан для использования заемщиком в сфере строительства, в том числе реконструкции или других строительных усовершенствований недвижимого имущества, то к досье прилагаются проектно-сметная документация по планируемым работам и отчеты о проверке, подготовленные банком, или акт приема-сдачи заемщиком, подтверждающие выполнение работ, на которые выделен кредит.
По кредиту, исполнение обязательства по которому обеспечено только гарантией или поручительством, к кредитному досье приобщаются следующие дополнительные документы:
а) договор гарантии или поручительства;
1) решение уполномоченного органа гаранта или поручителя юридического лица о выдаче банку-кредитору гарантии или поручительства в обеспечение исполнения обязательств заемщика;
б) нотариально засвидетельствованные документы, подтверждающие полномочия лица на подписание гарантийного договора от имени гаранта или договора поручительства от имени поручителя;
в) финансовая отчетность гаранта или поручителя, являющегося юридическим лицом, на последнюю отчетную дату, предшествующую выдаче кредита или справка, подтверждающая доходы гаранта или поручителя, являющегося физическим лицом.
Информация, находящаяся в кредитных досье, является внутренней, хронологической и всеобъемлющей регистрацией всех взаимоотношений между банком и клиентом. Содержание кредитного досье выходит за рамки чисто кредитных взаимоотношений и затрагивает регистрацию всех видов деятельности между контрагентами. Всеобъемлющая природа такой информации необходима для определения рентабельности или рискованности состояния всего комплекса взаимоотношений. Принимая во внимание конфиденциальность информации, доступ банковских служащих к кредитным досье ограничен.
Для пополнения досье ответственный за проект работник использует информацию, поступающую от заемщика в качестве отчетов, в ходе личных бесед с руководителями предприятия, контактов с его поставщиками, от других банков и финансовых организаций, средств массовой информации.
Подразделения, ведущие мониторинг выданных кредитов, обязаны предъявлять ответственному за проект работнику полную информацию о ходе реализации выданного кредита и несут равную с ним ответственность за своевременное принятие мер по преодолению возникающих критических ситуаций по выданным ссудам.
В случае возникновения признаков снижения класса заемщика и повышения риска по кредиту, работник, отвечающий за мониторинг ссуды, обязан поставить в известность руководство Банка и организовать работу по преодолению возникших проблем. Рекомендуемые меры, которые могут быть предприняты кредитным подразделением Банка заключаются в следующем:
-проводится встреча с заемщиком для выяснения причин возникновения критической ситуации;
-проводится проверка финансового состояния заемщика при необходимости – с выездом на место;
-анализируются проблемы клиента с выявлением основной причины возникновения критической ситуации (проблемы данной отрасли, положение предприятия в отрасли, потеря конкурентоспособности и рынков, временное ухудшение финансового состояния или финансовый крах и так далее);
-проводится оценка степени остроты проблемы на предмет ее преодоления (можно или нельзя исправить ситуацию);
-в процессе реабилитации кредита внимание концентрируется на структуре баланса и составе денежного потока. Подробно проверяются активы и устанавливается, какие должны быть ликвидированы или, по меньшей мере, сокращены в размере;
-разработка мер по спасению проблемного кредита (меры по изменению структуры задолженности заемщика, дополнительное обеспечение и гарантии по кредиту, консультационные услуги по финансовому оздоровлению и сокращению расходов заемщика, прекращение очередных выплат по ссуде и так далее).
Размещено на