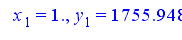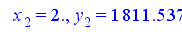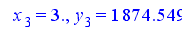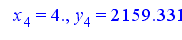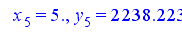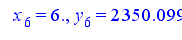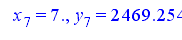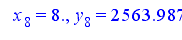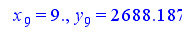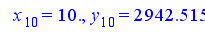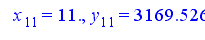Роль коммерческого банка в кредитовании малого и среднего бизнеса
Кредитование малого и среднего бизнеса является одной из приоритетных услуг Внешторгбанка 24, поэтому получить здесь средства на развитие бизнеса довольно просто. Достаточно позвонить в банк, договориться о встрече с кредитным экспертом, который изучит бизнес заемщика и оценит предлагаемое в залог имущество. Дальнейшие шаги — уже за самим заемщиком, перед которым станет задача о наиболее эффективном использовании кредитных ресурсов. Чтобы небольшое предприятие превратилось в одну из ведущих компаний в России. Причем — в рекордно короткие сроки!
Согласно данным Всероссийского центра изучения общественного мнения, лишь 16% малых предприятий постоянно пользуются банковскими кредитами. Только каждый 4-й когда-либо получал средства в банки. Примерно столько же предпринимателей хотели бы взять кредит, но по какой либо причине не смогли. При этом половина опрошенных бизнесменов вообще никогда не обращались в банк, считая это, скорее всего, безнадежным делом. Для развития бизнеса используются в основном собственные средства, получаемая прибыль и деньги, занятые у родственников и знакомых. В общем, как видим большинство банков, по-прежнему не желает рисковать по мелочам, отдавая предпочтение крупным клиентам.
В рамках Внешторгбанка эта программа реализуется уже в течение полутора лет. Сейчас с лета этого года программа дальнейшего развития будет происходить в рамках «Розничные услуги», работающая под брендом «Внешторгбанк 24».
Как правило, приходят за кредитами предприятия, у которых уже есть свой бизнес. Они начали свой бизнес в течение шести месяцев, после этого они приходят в банк и мы готовы их финансировать на развитие этого бизнеса. «Внешторгбанк- 24» сейчас очень активно эту программу будет развивать в дальнейшем. На сегодняшний день ВТБ 24 работает в 21 городе, то к концу года это будет уже 30 городов и к концу следующего года — около 50-ти региональных филиалов «Внешторгбанк — 24» будет обслуживать малый бизнес в рамках этой программы. Нельзя выделить какую-то особенную активность того или иного города. Спрос велик. И, по сути, в каждом городе, будь он большой или не очень большой город спрос со стороны малого бизнеса на эти услуги, на кредитные продукты в рамках программы «Внешторгбанк — 24» высок.
ВТБ 24 предлагает два вида кредитов — это так называемые — микрокредиты — суммы до 1 миллиона рублей и кредиты на развитие бизнеса — это, по сути дела, верхняя планка не ограничена но, как правило, это кредиты порядка 100 тысяч долларов.
В зависимости от финансового положения заемщика ему выдается тот или иной кредит. Кредитный эксперт выезжают к заемщику. Непосредственно на месте смотрит его действующий бизнес и без того, чтобы заемщику было необходимо заполнять много-много разных ненужных бумаг, дела основываясь на анализе того, что эксперт увидел.
Как правило, человека, который обращается за кредитом, интересуют два момента — насколько высокий процент будет и как быстро оформят все бумаги и выдадут кредит. Для малого бизнеса сегодня важнее гораздо получить кредит, иметь нормальный доступ к кредитным ресурсам. Скорость обработки кредитной заявки очень важна. Три дня микрокредиты, 10 дней — кредиты на развитие бизнеса. Это тот нормативный срок, в который мы стараемся укладываться. Ну, а то, что касается процентных ставок - это рыночные процентные ставки. Диапазон их порядка 15 % по рублям, около 13 % по валюте. Это нормальная приемлемая ставка, которая сегодня востребована рынком. В месяц сейчас выдаются 250-300 кредитов, это, в общем, очень неплохой показатель.
Залог необходим, но у ВТБ 24 очень гибкий подход к залогу. Берутся и товарооборот, и недвижимость. И более того, сейчас в рамках этой программы ВТБ 24 готов предоставлять, так называемые, бланко-кредиты, то есть кредиты без обеспечения. Как правило, у малого предприятия не всегда есть недвижимость и не всегда есть какой-то достойный товар. Как правило, комбинация того или иного залога существует. Если предприятие работает, оно имеет торговое оборудование, не оборудование, а какое-то торговое предприятие. У этого предприятие есть торговое оборудование, есть товар в обороте, банк готов это брать. Даже если не хватает немного залога, ВТБ прокредитуем частично и без обеспечения.
9 сентября произошло открытие Кредитного центра в Москве — новый формат ведения бизнеса для ВТБ 24, который позволит предоставить клиентам широкий спектр банковских услуг. Приоритетными направлениями являются ипотечное, потребительское кредитование, а также кредитование малого бизнеса.
Москве сейчас работает 3 кредитных центра банка и один в Санкт-Петербурге. К 2010 г. ВТБ 24 планирует увеличить количество кредитных центров в Москве до 5. В конце текущего года начнут работу кредитные центры в Тюмени, Екатеринбурге и Нижнем Новгороде, а к 2010 году предполагается создать аналогичные центры в 16 ключевых регионах России.
ВТБ 24 намерен подписать договор о предоставлении информации о клиентах с Национальным бюро кредитных историй. Ведутся переговоры и с другими кредитными бюро, но основным партнером является НБКИ. Кроме того, ВТБ 24 собирается создать собственный архив информации о заемщиках.
Одним из преимуществ кредитования ВТБ 24 является простота получения кредита, которая достигает за счет использования новых технологий оценки финансового состояния заемщика и наличия кредитных экспертов высокой квалификации. В частности, кредитный эксперт может оказывать квазиконсалтинговые услуги.
Те банки, которые работают с клиентами малого бизнеса на сегодняшний день в России, используют технологию, рожденную в середине 1990-х годов, которая появилась здесь с приходом Европейского банка реконструкции и развития (ЕБРР). Технология действует до сих пор, немного модернизировалась, улучшилась и приноровилась к российскому рынку. То есть программа кредитования малого и среднего бизнеса ВТБ 24 также использует опыт западных банков и дополнительно практику кредитования на территории Российской Федерации. Банки, которые работают по данному направлению, технологией сильно не отличаются. Самое основное — это выезд на место бизнеса, определение залога не по бумагам, а воочию. Должна быть облегченная форма заявки, потому что клиенты не хотят заполнять достаточно большой объем бумаг, а также нужен лояльный подход к обеспечению. Каким образом банк далее развивает уже каждый из этих пунктов — это уже вопрос самого банка, насколько он готов брать на себя риски.
Все стараются на сегодняшний день в первую очередь облегчить тяготы по обеспечению, т.к. клиенты жалуются на его отсутствие. У ВТБ 24 есть определенные технологии оценки клиентов по их финансовому состоянию, банк берет на себя риски обеспечения необеспеченных кредитов. Микрокредиты в разных банках — это разные суммы, которые выдают без обеспечения.
Банк идет на риск и выдаем кредиты с собственным капиталом до 25% и выдает кредиты на развитие бизнеса — это кредиты свыше 850 тысяч рублей и до 143 млн. рублей на срок до 5 лет с возможностью выдачи части. Под проценты кредит может быть не обеспечен. Это тоже одно из послаблений, которое банк сейчас успешно внедряет.
Что касается скоринга, то на сегодняшний день ВТБ 24 не имеет скоринговой программы по кредитованию малого и среднего бизнеса, но она в очень активной разработке. Планируется к концу года заявить о новом продукте — скоринг для микропредпринимателей, т.е. это сумма до 850 тысяч рублей. Но не исключаю, что на выходе может быть и больше.
Существуют здесь как и плюсы, так и минусы. В первую очередь, это отсутствие исторической базы. Любая скоринговая система должна строиться на исторической базе, на клиентской базе самого банка или аналогичных банков, работающих по таким же программам. В России сейчас этого нет. Если по потребительскому кредитованию начали работать в начале этого века, и уже какая-то база существует, то по малому бизнесу пока только разрабатывается скоринг, потому что считается, что скоринговая карта, которая на сегодняшний день есть, не идеальна. Она позволяет выдачу кредитов ненадежным заемщикам, а также отсеивает некоторую часть хороших, надежных клиентов (эксперимент мы проводили). И приходится все равно подключаться человеку и принимать решение о выдаче кредита «вручную».
Глава 3. Кредитные продукты ВТБ-24 для предприятий и индивидуальных предпринимателей
«ВТБ 24» (закрытое акционерное общество) образован на базе «Гута-банка», не выдержавшего межбанковского кризиса 2004 года и выкупленного Внешторгбанком (ныне «ВТБ») при активном участии Банка России. В 2005 году «Гута-банк» переименован в ЗАО «Внешторгбанк Розничные услуги», а в ноябре 2006 года — в «ВТБ 24» (ЗАО).
Основным акционером ВТБ 24 является ОАО Банк ВТБ (98,19% акций). Уставный капитал ВТБ 24 составляет 30 млрд. рублей, размер собственных средств (капитала) — 45,6 млрд. рублей. С июля 2005 года банком руководит Президент-Председатель правления Михаил Задорнов, с ноября 1997 по май 1999 (включая август 1998 года) занимавший пост министра финансов, а с декабря 1999 года являвшийся членом Комитета Госдумы РФ по бюджету и налогам.
Банк специализируется на обслуживании физических лиц, индивидуальных предпринимателей и организаций малого бизнеса. Стремительно расширяющаяся сеть продаж «ВТБ 24» состоит из более 150 отделений в Москве, Московской области и в других российских городах (67 филиалов). Численность персонала — около 5 тысяч человек.
С растущими активами в размере более 168 млрд. рублей занимает 14-е место по активам-нетто рядом с банком из группы «ВТБ» — Промышленно-Строительным Банком (Санкт-Петербург), сеть отделений которого «ВТБ 24» сейчас активно осваивает. По капиталу — 18-е место (19 млрд. рублей)
Одним из приоритетных направлений деятельности банка является кредитование. ВТБ 24 предлагает различные виды кредитов для предприятий и индивидуальных предпринимателей в рублях и иностранной валюте, предоставляя российским предприятиям возможность успешно выполнять различные бизнес-задачи. ВТБ 24 реализует программу кредитования предприятий и индивидуальных предпринимателей в Москве и регионах России.
Главные требования, предъявляемые ВТБ 24 к заемщикам — это наличие действующего прибыльного бизнеса и работа на рынке от полугода в сфере торговли, услуг или производства.
Существуют следующие кредитные продукты
«Микрокредит» — если необходимо финансирование до 850000 рублей (эквивалент в долларах США или евро) на срок до 2 лет;
«Кредит на развитие бизнеса» — если необходима сумма до 5000000 долларов США (эквивалент в рублях или евро) на срок до 5 лет.
При использовании кредитных средств по указанным выше программам заемщик имеет следующие преимущества:
возможность оперативного получения средств для выполнения бизнес-задач;
минимальный пакет документов, который поможет подготовить эксперт ВТБ 24;
различные формы кредитования;
гибкий подход к обеспечению: ВТБ 24 принимает в залог различное имущество, в т. ч. недвижимость, оборудование, автотранспорт, товары в обороте;
возможно предоставление кредита без залога имущества;
не обязательно иметь кредитную историю, действующий расчетный счет в банке, бизнес-план на финансируемую сделку;
управление счетами и погашение задолженности можно осуществлять через систему дистанционного обслуживания «Клиент—Банк».
«Микрокредит»
Продукт «Микрокредит» разработан для компаний, которым необходимо финансирование до 850 000 рублей (эквивалент в долларах США или евро) на срок до 2 лет.
В основу технологии кредитования малого бизнеса положена международная практика предоставления финансовых услуг в этой сфере. Один из ключевых аспектов данной технологии — финансовый анализ кредитоспособности заемщика, проводимый на основе данных о реальном состоянии бизнеса клиента. При проведении анализа сотрудник банка ВТБ 24 дает необходимые консультации, помогает составить справедливую оценку и адекватные формы управленческой отчетности. Кредитные технологии ВТБ 24 позволяют проводить оценку кредитоспособности и принимать решение о предоставлении кредита в сжатые сроки.
Условия предоставления
Сумма — до 850 000 рублей (или эквивалент в долларах США или евро);
Срок кредита — до 24 месяцев;
Срок рассмотрения заявки — 1—3 дня;
Процентная ставка — фиксированная (определяется банком индивидуально для каждого клиента);
Погашение — равными взносами или по индивидуальному графику;
Обеспечение — без залога.
Формы предоставления
Разовый кредит. Клиент приобретает право на получение суммы кредита одной суммой единовременно.
Овердрафт. Форма кредита, которая позволяет оперативно провести необходимые платежи в случае временного отсутствия или недостаточности денежных средств на расчетном или текущем счете компании в ВТБ 24.
Банковская гарантия
ВТБ 24 предоставляет клиентам различные виды банковских гарантий: тендерные гарантии, гарантии исполнения обязательств по договору, гарантии возврата платежа и гарантии таможенных платежей. Гарантии предоставляются на различные цели и их условия зависят от особенностей конкретной сделки.
Получить кредит можно для реализации различных задач
Пополнение оборотных средств предприятия;
Приобретение имущества (автотранспорт, оборудование, недвижимость и т. д.);
Покупка, ремонт или реконструкция помещений;
Покупка векселей.
Кредит на развитие бизнеса
Продукт «Кредит на развитие бизнеса» разработан для компаний, которым необходима сумма до 5.000.000 долларов США (эквивалент в рублях или евро) на срок до 5 лет.
Условия предоставления
Сумма — до 5.000.000 долларов США (эквивалент в рублях РФ или евро);
Срок кредита — до 60 месяцев;
Срок рассмотрения заявки — 5—7 дней;
Процентная ставка — фиксированная (определяется банком индивидуально для каждого клиента);
Погашение — равными взносами или по индивидуальному графику;
Обеспечение — возможно частичное обеспечение залогом.
Формы предоставления
Разовый кредит
Овердрафт
Кредитная линия. В случае более сложной формы необходимого клиенту финансирования ВТБ 24 предлагает рамочную кредитную линию, при которой возможно получение нескольких кредитов в рамках открытого лимита кредитной линии. ВТБ 24 предлагает возобновляемую кредитную линию, в рамках которой клиент самостоятельно может получать финансирование в необходимых ему объемах и на необходимые сроки. Гибкие условия возобновляемой кредитной линии дают клиенту практически неограниченные возможности использования схемы кредитования.
Выкуп кредитов малому бизнесу
ВТБ 24 предлагает своим партнерам разнообразные формы сотрудничества в этой области. Одним из новых направлений деятельности банка в данном сегменте рынка является покупка у третьих лиц кредитов, выданных субъектам малого бизнеса. К субъектам малого бизнеса относятся юридические лица или индивидуальные предприниматели с объемом годовой выручки, не превышающим 90 миллионов рублей.
Организации могут быть заинтересованы в продаже портфеля кредитных продуктов, предоставленных предприятиям малого бизнеса, с уступкой прав требования в пользу ВТБ 24.
Глава 4. Банк 24. Кредитование
Рассмотрим схемы кредитования малого и среднего бизнеса еще и на примере Банка «Банк 24» [20].
«Бизнес-Овердрафт»
Кредитование в форме овердрафта возможно при условии, что Заемщик находится на расчетно-кассовом обслуживании в Банке24.ру не менее 3-х месяцев. При этом регулярность поступлений выручки на расчетный счет Заемщика в Банке24.ру составляет не реже одного раза в неделю.
| Цель кредита | пополнение оборотных средств |
| Сумма кредита | от 100 000 до 500 000 рублей, кратная одной тысяче рублей |
| Срок кредита | от 1 до 3 месяцев, кратный 1 месяцу |
| Процентная ставка |
16% годовых при отсутствии имущественного обеспечения по кредиту; 15% годовых при наличии имущественного обеспечения. |
| Комиссия за открытие ссудного счета | 2% от суммы лимита овердрафта взимается единовременно в день открытия ссудного счета.При наличии положительной кредитной истории в Банке24.ру — 1,5% от суммы лимита овердрафта. |
| Погашение основного долга | в конце срока действия договора |
| Погашение процентов | ежемесячно |
| Определение лимита кредитования | от 4 часов |
| Обеспечение |
для Заемщика-индивидуального предпринимателя — поручительство супруга (при наличии такового, независимо от достаточности дохода); для Заемщика-юридического лица — поручительство учредителей (физических лиц), руководителя предприятия, принимаемое без оценки платежеспособности поручителей; залог оборудования (кроме офисного и МБП) и/или автотранспорта (страховка от рисков ущерба и угона не требуется) общей стоимостью, превышающей сумму кредита не менее чем на 25%. |
Кредит предоставляется автоматически при выставлении клиентом платежного поручения при отсутствии или недостаточности денежных средств на расчетном счете Заемщика в Банке24.ру. Погашение кредита происходит автоматически (без дополнительного обращения в Банк) по мере поступления денежных средств на расчетный счет Заемщика в Банке24.ру.
«Беззалоговый»
| Цель кредита | пополнение оборотных средств |
| Сумма кредита | от 100 000 до 500 000 рублей, кратная одной тысяче рублей |
| Срок кредита | от 2 до 12 месяцев, кратный 1 месяцу |
| Процентная ставка |
16% годовых
при наличии
у Заемщика
одновременно
положительной
кредитной
истории в
Банке24.ру за
последние
180 дней и регулярных
оборотов по
расчетному
счету в Банке24.ру
в течение
последних
3-х месяцев; |
|
Комиссия
за открытие |
2% от суммы кредита, но не менее 6 000 рублей, уплачивается единовременно в день открытия ссудного счета |
| График погашения |
определяется по выбору Заемщика: погашение кредита и процентов производится равными ежемесячными (аннуитетными) платежами. Досрочное погашение кредита возможно только в случае полного погашения ссудной задолженности, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня; погашение основного долга производится равными долями, погашение процентов производится ежемесячно. Возможно досрочное погашение кредита полностью или частями, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня. При досрочном погашении всей суммы основного долга проценты за пользование кредитом начисляются на фактический остаток ссудной задолженности за фактическое количество дней, прошедшее с момента уплаты последнего платежа до даты полного погашения кредита. |
| Определение лимита кредитования | от 4 часов |
| Выдача кредита | осуществляется на расчетный счет Заемщика в Банке |
| Обеспечение |
для Заемщика-индивидуального предпринимателя — поручительство супруга (при наличии такового, независимо от достаточности дохода); для Заемщика-юридического лица — поручительство учредителей (физических лиц), руководителя предприятия, принимаемое без оценки платежеспособности поручителей. |
«Снижай ставку сам»
| Цель кредита | пополнение оборотных средств |
| Сумма кредита | от 300 000 до 2 000 000 рублей, кратная одной тысяче рублей |
| Срок кредита | от 2 до 12 месяцев, кратный 1 месяцу |
| Процентная ставка |
15% годовых,
при наличии
у Заемщика
одновременно
положительной
кредитной
истории в
Банке24.ру за
последние
180 дней и регулярных
оборотов по
расчетному
счету в Банке24.ру
в течение
последних
3-х месяцев; 16%
годовых, при
наличии у Заемщика
положительной
кредитной
истории в
Банке24.ру за
последние
180 дней или регулярных
оборотов по
расчетному
счету в Банке24.ру
в течение
последних
3-х месяцев; |
| Комиссия за открытие ссудного счета | 2% от суммы кредита уплачивается единовременно в день открытия ссудного счета |
| Погашение основного долга |
производится равными долями, погашение процентов производится ежемесячно. Возможно досрочное погашение кредита полностью или частями, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня. При досрочном погашении всей суммы основного долга проценты за пользование кредитом начисляются на фактический остаток ссудной задолженности за фактическое количество дней, прошедшее с момента уплаты последнего платежа до даты полного погашения кредита. В случае досрочного погашения основного долга в сумме, двукратно превышающей ежемесячный платеж по кредиту, процентная ставка снижается на 0,5 процентных пункта (до 2-х раз), при дальнейшем досрочном погашении кредита в двукратном размере процентная ставка снижается на 1 процентный пункт ежемесячно, но не ниже ставки 12% годовых. |
| Выдача кредита | осуществляется на расчетный счет Заемщика в Банке |
| Срок принятия решения о возможности кредитования | 3 рабочих дня |
| Обеспечение |
для Заемщика-индивидуального предпринимателя — поручительство супруга (при наличии такового, независимо от достаточности дохода); для Заемщика-юридического лица — поручительство собственников бизнеса, руководителя предприятия, принимаемое без оценки платежеспособности поручителей; имущественное обеспечение стоимостью, превышающей на 25% сумму кредита (залог товаров в обороте допускается в размере не более 50% от залоговой массы). |
«Инвестиционный»
| Цель кредита | капитальные затраты (приобретение оборудования, ремонт помещения и т.п.) |
| Сумма кредита | от 300 000 до 2 000 000 рублей, кратная одной тысяче рублей |
| Срок кредита | от 2 до 60 месяцев, кратный 1 месяцу |
| Процентная ставка | От 2 до 12 мес. От 13 до 36 мес. От 37 до 60 мес. Наличие у Заемщика одновременно положительной кредитной истории в Банке за последние 180 дней и регулярных оборотов по расчетному счету в Банке в течение последних 3-х месяцев 14% 16% 17% Наличие у Заемщика положительной кредитной истории в Банке за последние 180 дней или регулярных оборотов по расчетному счету в Банке в течение последних 3-х месяцев 15% 17% 18% Иные случаи 16% 18% 19% |
| Комиссия за открытие ссудного счета | 2% от суммы кредита уплачивается единовременно в день открытия ссудного счета |
| График погашения |
определяется по выбору Заемщика: погашение кредита и процентов производится равными ежемесячными (аннуитетными) платежами. Досрочное погашение кредита возможно только в случае полного погашения ссудной задолженности, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня; погашение основного долга производится равными долями, погашение процентов производится ежемесячно. Возможно досрочное погашение кредита полностью или частями, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня. При досрочном погашении всей суммы основного долга проценты за пользование кредитом начисляются на фактический остаток ссудной задолженности за фактическое количество дней, прошедшее с момента уплаты последнего платежа до даты полного погашения кредита. |
| Выдача кредита | осуществляется на расчетный счет Заемщика в Банке |
| Срок принятия решения о возможности кредитования | 3 рабочих дня |
| Обеспечение |
для Заемщика-индивидуального предпринимателя — поручительство супруга (при наличии такового, независимо от достаточности дохода); для Заемщика-юридического лица — поручительство собственников бизнеса, руководителя предприятия, принимаемое без оценки платежеспособности поручителей; имущественное обеспечение стоимостью, превышающей на 25% сумму кредита: при кредитовании на срок до 12 месяцев залог товаров в обороте допускается в размере не более 50% от залоговой массы, в качестве залога может выступать приобретаемое имущество (оборудование); при кредитовании на срок свыше 12 месяцев в качестве обеспечения могут выступать автотранспортные средства, жилая и коммерческая недвижимость, производственное оборудование. Автотранспорт, предоставляемый в залог, должен быть застрахован от рисков ущерба и угона, выгодоприобретателем по договору страхования должен выступать Банк. При залоге жилой недвижимости залогодатель должен являться единственным собственником квартиры, иметь дополнительное жилье, квартира должна быть без прописки, при кредитовании на срок от 36 до 60 месяцев застрахована в пользу Банка. |
«Бизнес-Авто»
| Цель кредита | на покупку автомобиля |
| Сумма кредита | от 200 000 до 2 000 000 рублей, кратная одной тысяче рублей, но не более 85% стоимости приобретаемого нового автомобиля, 70% — подержанного автомобиля |
| Срок кредита | от 2 до 60 месяцев, кратный 1 месяцу, при приобретении легкового автомобиля отечественного производства срок кредита составляет от 2 до 30 месяцев |
| Процентная ставка | От 2 до 12 мес. От 13 до 36 мес. От 37 до 60 мес. Наличие у Заемщика одновременно положительной кредитной истории в Банке за последние 180 дней и регулярных оборотов по расчетному счету в Банке в течение последних 3-х месяцев 14% 16% 17% Наличие у Заемщика положительной кредитной истории в Банке за последние 180 дней или регулярных оборотов по расчетному счету в Банке в течение последних 3-х месяцев 15% 17% 18% Иные случаи 16% 18% 19% |
| Комиссия за открытие ссудного счета | 2% от суммы кредита уплачивается единовременно в день открытия ссудного счета. Сумма комиссии не может удерживаться из предоставленного кредита |
| График погашения |
определяется по выбору Заемщика: погашение кредита и процентов производится равными ежемесячными (аннуитетными) платежами. Досрочное погашение кредита возможно только в случае полного погашения ссудной задолженности, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня; погашение основного долга производится равными долями, погашение процентов производится ежемесячно. Возможно досрочное погашение кредита полностью или частями, с уведомлением Банка о досрочном погашении не менее чем за 3 рабочих дня. При досрочном погашении всей суммы основного долга проценты за пользование кредитом начисляются на фактический остаток ссудной задолженности за фактическое количество дней, прошедшее с момента уплаты последнего платежа до даты полного погашения кредита. При несвоевременном исполнении обязательств по погашению кредита и/или уплате процентов штрафная неустойка в виде пени составляет 1% в день от суммы невыполненных обязательств. |
| Выдача кредита | осуществляется на расчетный счет Заемщика в Банке |
| Срок принятия решения о возможности кредитования | 3 рабочих дня |
| Обеспечение |
для Заемщика-индивидуального предпринимателя — поручительство супруга (при наличии такового, независимо от достаточности дохода); для Заемщика-юридического лица — поручительство собственников бизнеса, руководителя предприятия, принимаемое без оценки платежеспособности поручителей; залог автомобиля, транспорт должен быть застрахован от рисков ущерба и угона, выгодоприобретателем по договору страхования выступает Банк. |
| Требования к автомобилю | новый автомобиль, либо подержанный автомобиль (не старше 6 лет, включая срок кредита), приобретаемый через салон |
| Требования к Заемщику |
Заемщик является юридическим лицом или индивидуальным предпринимателем; регистрация и постановка на налоговый учет в городах Екатеринбург, Верхняя Пышма, Арамиль, Березовский; Заемщик-индивидуальный предприниматель имеет гражданство РФ, возраст от 25 до 60 лет, при условии, что срок возврата кредита приходится на дату до достижения заемщиком возраста 60 лет; срок существования бизнеса (поступления доходов от осуществляемой деятельности) составляет не менее 6 месяцев; устойчивое финансовое положение; отсутствие у Заемщика просроченной задолженности перед бюджетами всех уровней и внебюджетными фондами; отсутствие текущей картотеки неоплаченных расчетных документов к банковским счетам Заемщика; отсутствие задолженности перед работниками по заработной плате. |
| Требования к поручителям |
гражданство РФ; возраст от 25 до 60 лет при условии, что срок возврата кредита приходится на дату до достижения поручителем возраста 60 лет; постоянная регистрация в городах Екатеринбург, Верхняя Пышма, Арамиль, Березовский. |
Глава 5. Статистический анализ объемов кредитования малого и среднего бизнеса
На сайте [17] найдем значение объемов кредитования малого и среднего бизнеса. Все цифры представлены в млрд.руб.
| год | квартал | номер квартала | значение |
| 2003 | I | 1 | 1755,948 |
| II | 2 | 1811,537 | |
| III | 3 | 1874,549 | |
| IV | 4 | 2159,331 | |
| 2004 | I | 5 | 2238,223 |
| II | 6 | 2350,099 | |
| III | 7 | 2469,254 | |
| IV | 8 | 2563,987 | |
| 2005 | I | 9 | 2688,187 |
| II | 10 | 2942,515 | |
| III | 11 | 3169,526 | |
| IV | 12 | 3277,757 | |
| 2006 | I | 13 | 3630,248 |
| II | 14 | 3656,638 | |
| III | 15 | 4018,558 | |
| IV | 16 | 4179,892 | |
| 2007 | I | 17 | 4333,535 |
| II | 18 | 4463,815 |
Построим уравнение тренда и осуществим прогноз.