Анализ кредитоспособности заемщика
Также ускорилось оборачиваемость запасов и затрат ( длительность оборота снизилась на 113 дней)
Оборачиваемость дебиторской задолженности в течение всего года оставалась выше оборачиваемости кредиторской задолженности и, обе имели устойчивую тенденцию к ускорению. В IV квартале временной шаг между получением средств от дебиторов и возвращением их кредиторам составил 31 день. За год предприятие на 19 дней увеличило средний срок погашения дебиторской задолженности ( в IV квартале он составил 3 дня) Также значительно снизился срок погашения кредиторской задолженности и, в IV квартале достиг 34 дня.
Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние заемщика. В связи с этим, анализ дебиторской и кредиторской задолженности нельзя сводить к расчету одной оборачиваемости. Основные методы этого анализа можно свести к следующему:
Изучение темпов роста дебиторской и кредиторской задолженности. Более высокие темпы роста по сравнению с предыдущими периодами, связанные с неплатежами, свидетельствуют об ухудшении платежеспособности клиента банка. Об этом свидетельствует и более высокий темп роста дебиторской задолженности по сравнению с кредиторской в данном периоде.
Составление расчетного баланса, одна часть которого состоит из статей дебиторской задолженности, а другая - из статей кредиторской (таблица11):
Таблица 11
Расчетный баланс
| Дебиторы | Кредиторы |
|
Товары отгруженные Расчеты с дебиторами - за товары, работы и услуги - по векселям полученным - с дочерними предприятиями - с бюджетом - с персоналом - по прочим операциям - с прочими дебиторами Авансы, выданные прочим кредиторам |
Расчеты с кредиторами - за товары, работы и услуги - по векселям выданным - по оплате труда - по социальному страхованию и обеспечению - по имущественному и личному страхованию - с дочерними предприятиями - по внебюджетным платежам с бюджетом Авансы, полученные от покупателей и заказчиков |
| Сальдо | Сальдо |
Дебиторская задолженность не должна значительно превышать кредиторскую. Рост сальдо дебиторской задолженности свидетельствует об ухудшении платежеспособности предприятия.
Определение тесноты связи изменения дебиторской и кредиторской задолженности, с одной стороны, и объема реализации, - с другой. Оцениваться эта связь может на основе темпов роста или корреляционной зависимости (коэффициент корреляции более 0,5 свидетельствует о тесной связи).
Анализ оборачиваемости дебиторской и кредиторской задолженности. Замедление оборачиваемости - показатель ухудшения платежеспособности клиента. Оно может быть следствием роста доли просроченных платежей поставщикам, бюджету и т.д. Замедление оборачиваемости дебиторской задолженности является признаком роста доли просроченного долга покупателей, что говорит о снижении платежеспособности предприятия - поставщика. Окончательный вывод можно сделать на основе структурного анализа расчетного баланса, а также расчета оборачиваемости отдельных видов дебиторской и кредиторской задолженности. Рост коэффициентов ликвидности за счет дебиторской задолженности при одновременном замедлении ее оборачиваемости не может быть основанием для повышения класса кредитоспособности предприятия.
Структурный анализ дебиторской и кредиторской задолженности. Он предполагает выявление основных видов дебиторской и кредиторской задолженности для выяснения причины изменения их величины, определение доли просроченных платежей, анализ картотеки просроченных платежей по суммам, срокам, контрагентам, причинам возникновения. На основе этого анализа может накапливаться информация о предельной доле относительно длительной просроченной дебиторской задолженности ( свыше 90 дней ) для расчета коэффициента ликвидности. Например, если эта доля составляет 5%, то при расчете коэффициентов из баланса следует брать 95% остатка дебиторской задолженности.
Для структурного анализа необходима расшифровка дебиторской или кредиторской задолженности организации, в которой указывается контракт, сумма долга, дата его возникновения и погашения. Структурный анализ дебиторской и кредиторской задолженности целесообразно проводить и по отдельным видам расчетов. Рост доли дебиторской задолженности, связанной с предоплатой приобретаемых товарно - материальных ценностей и сокращение по этой причине кредиторской задолженности может быть фактором ухудшения финансового положения организации, а, следовательно, снижения ее платежеспособности и кредитоспособности. Наоборот, рост доли расчетов платежными поручениями или требованиями свидетельствует о доверии к организации на рынке, но может привести к росту кредиторской задолженности поставщикам.
Относительными характеристиками финансовых результатов и эффективности деятельности предприятия являются показатели рентабельности. Они измеряют доходность предприятия с различных позиций и являются обязательными элементами сравнительного анализа и оценки финансового состояния. Коэффициент рентабельности:
рентабельность продаж, равен отношению прибыли, полученной от реализации продукции к выручке от реализации продукции. Показывает, сколько прибыли приходиться на единицу реализованной продукции. Рост показателя является следствием роста цен при постоянных затратах на производство продукции или снижением затрат на производство при постоянных ценах
рентабельность всех активов, равен отношению прибыли к среднему за период итогу баланса. Показывает эффективность использования всего имущества предприятия. Снижение показателя свидетельствует о падающем спросе на продукцию и о перенакоплении активов
рентабельность основных средств, равен отношению прибыли к средней за период величине основных средств и прочих внеоборотных активов. Рост показателя при снижении рентабельности активов свидетельствует об избыточном увеличении мобильных средств, что может быть следствием образования излишних запасов товарно - материальных ценностей, затоваренности готовой продукции в результате снижения спроса, чрезмерного роста дебиторской задолженности или денежных средств
рентабельность собственного капитала, равна отношению прибыли к средней за период величине источников собственных средств. Служит ориентиром для внешних инвесторов при покупке акций этого предприятия
Приведем расчет показателей рентабельности ОАО “Металлсервис” (табл. 12)
Таблица 12
Показатели рентабельности и
методика их расчета
| № | Показатель | Ед. изм | I кв | II кв | III кв | IV кв |
| 1 | Балансовая прибыль | тыс. руб. | 2178689 | 6189542 | 8895241 | 8804474 |
| 2 | Платежи в бюджет | тыс. руб. | 720131 | 2033376 | 3077366 | 3039279 |
| 3 | Чистая прибыль (стр1-стр2) | тыс. руб. | 1458558 | 4156166 | 5817875 | 5765195 |
| 4 | Стоимость активов | тыс. руб. | 147021742,5 | 143412790 | 143554478 | 146970187,5 |
| 5 | Собственные средства | тыс. руб. | 123289661,5 | 125117116,5 | 129261377 | 134245524 |
| 6 | Выручка от реализации | тыс. руб | 20501503 | 24231988 | 33743832 | 32414896 |
| 6 | Внеоборотные активы | тыс. руб. | 65567778 | 65020988 | 65059390,5 | 65495407,5 |
| 7 | Рентабельность продаж (стр3/стр4)*100 | % | 7,11 | 17,15 | 17,24 | 17,79 |
| 8 | Рентабельность активов (стр3/стр4)*100 | % | 1,0 | 2,90 | 4,05 | 3,92 |
| 9 | Рентабельность внеоборотных средств (стр3/стр7)*100 | % | 2,22 | 6,39 | 8,94 | 8,80 |
| 10 | Рентабельность собственного капитала (стр3/стр5)*100 | % | 1,18 | 3,32 | 4,50 | 4,29 |
Анализ таблице 12 показал, что за отчетный период предприятие значительно повысило рентабельность средств и их источников. Рентабельность продаж выросла на 10,68% и в IV квартале предприятие с каждого рубля реализованной продукции получало 17,79 коп. чистой прибыли, что свидетельствует о более эффектном ведении хозяйства. Остальные показатели рентабельности также росли: рентабельность активов увеличилась на 2,92%, рентабельность внеоборотных средств - на6,58%, рентабельность собственного капитала - на 3,11%. Однако в IV квартале по сравнению с III квартале произошло небольшое снижение этих показателей из - за замедления оборачиваемости (табл. 10)
Показатель рентабельности собственного капитала зависит от ряда факторов: уровня рентабельности продаж, скорости оборачиваемости активов и соотношений собственного и заемного капитала ( коэффициент финансовой маневренности )
чистая прибыль чистая прибыль объем продаж общие активы



 =
* -
(10)
собственный капитал объем продаж общие активы собственный капитал
Формула 10 называется формулой DuPout и позволяет оценить степень влияния на прибыльность собственного капитала показателей, относящихся к различным оценочным группам, используемым при оценке кредитоспособности заемщика.
Определим влияние отдельных факторов на динамику рентабельности собственного капитала, используя метод цепных постановок (табл. 13)
Таблица 13
Рентабельность собственного капитала
и расчет влияние факторов на изменение ее уровня
| № | Показатель | Ед. изм. | I кв | II кв | III кв | IV кв |
| 1 | Собственный капитал | тыс.руб. | 123289661,5 | 125117116,5 | 129261377 | 134245524 |
| 2 | Чистая прибыль | тыс.руб. | 1458558 | 4156166 | 5817875 | 5765195 |
| 3 | Рентабельность собственного капитала (стр2/стр1)*100 | % | 1,178 | 3,321 | 4,501 | 4,295 |
| 4 | Стоимость активов | тыс.руб. | 147021742,5 | 143412790 | 143554478 | 146970187,5 |
| 5 | Выручка от реализации | тыс.руб. | 20501503 | 24231988 | 33743832 | 32414896 |
| 6 | Коэффициент финансовой маневренности (стр4/стр1) | б/р | 1,192 | 1,146 | 1,111 | 1,095 |
| 7 | Коэффициент оборачиваемости (стр5/стр4) | обороты | 0,139 | 0,169 | 0,235 | 0,221 |
| 8 | Рентабельность продаж (стр2/стр5)*100 | % | 7,11 | 17,15 | 17,24 | 17,79 |
| 9 | Влияние на изменение рентабельности собственного капитала: | % | Х | 2,143 | 1,18 | -0,206 |
| 9.1 | Коэффициент финансовой маневренности | Х | -0,045 | -0,101 | -0,065 | |
| 9.2 | Коэффициент оборачиваемости | Х | 0,244 | 1,258 | -0,264 | |
| 9.3 | рентабельность продаж | Х | 1,944 | 0,023 | 0,123 |
| I - II кв: |
R = 3,321-1,178 = 2,14% R1 = (1,146-1,192)*0,139*7,11= - 0,045% R2= (0,169-0,139)*1,146*711 = 0,244% R3= (17,15-7,11)*1,146*0,169 = 1,944% |
| II -III кв: |
R = 4,501-3,321 = 1,18% R1 = (1,111-1,146)*0,169*17,15 = -0,101% R2 = (0,235-0,169)*1,111*17,15 = 1,258% R3 = (17,24-17,15)*0,235*1,111 = 0,023% |
| III-IVкв |
R = 4,295-4,501 = -0,206% R1 = (1,095-1,111)*0,235*17,24 = -0,065% R2 = (0,221-0,235)*1,095*17,24 = -0,264% R3 = (17,79-17,24)*1,095*0,221 = 0,123% |
Итого с начало года: R = 4,295-1,178 = 3,117%
|
R1 = (1,095-1,192)*0,139*7,11 = - 0,096% R2 = (0,221-0,139)*1,095*7,11 = 0,638% R3 = (17,79-7,11)*1,095*0,221 = 2,575% |
Анализ таблице13 показал,, что во II и IV квартале наблюдался рост собственного капитала. Во II квартале рост, в основной своей массе был вызван ростом рентабельности продаж (1,944%), в III квартале ускорением оборачиваемости (1,258%). В IV квартале наблюдалось замедление оборачиваемости ( по сравнению с III кварталом), что в совокупности со снижением коэффициента маневренности и, несмотря на рост рентабельности продаж, привело к снижению рентабельности собственного капитала на 0,206%. В целом за год рентабельность собственного капитала выросли на 3,117%, что было вызвано ускорением оборачиваемости (0,638%), увеличением рентабельности продаж (2,575%) и снижением коэффициента финансовой маневренности (-0,096%). Устойчивое снижение коэффициента финансовой маневренности привело к снижению рентабельности собственного капитала за счет этого фактора в течение всего отчетного периода ( во II квартале снижение на 0,045%, в III квартале на 0,101%, в IV квартале на 0,065%). Таким образом, увеличение доли собственных средств, в данном случае, является негативным фактором, приводящим к снижению прибыльности. Предприятию для повышения отдачи собственного капитала необходимо увеличить долю заемных средств в составе совокупного капитала.
Глава 3. Совершенствование методов оценки кредитоспособности заемщика.
3.1. Рейтинговая оценка кредитоспособности .
Для оценки финансового положения заемщика используется широкий круг показателей, характеризующих его деятельность. Разносторонность этих показателей усложняет выявление общих тенденций изменения финансового состояния организации. Поэтому возникает необходимость объединить и систематизировать полученные данные. Для решения этой задачи используется рейтинговая оценка. Она позволяет определить финансовое положение организации с помощью синтезированного показателя - рейтинга, выраженного в баллах, и отнести организацию к определенному классу.
Методика рейтинговой оценки кредитоспособности включает:
- разработку системы оценочных показателей кредитоспособности;
- определение критериальных границ оценочных показателей;
- ранжирование оценочных показателей;
- оценку суммарной кредитоспособности
К настоящему времени разработано значительное количество методик оценки кредитоспособности заемщика. Они отличаются по числу показателей, используемых для оценки кредитоспособности, подхода к определению критериальных границ оценочных показателей, оценкой значимости каждого из отобранных показателей, методикой подсчета суммарной кредитоспособности.
При отборе показателей оценки кредитоспособности выделяются традиционные коэффициенты: ликвидности, оборачиваемости, привлечения и прибыльности. Наряду с этим, предполагается использовать ряд дополнительных показателей.
Ряд коммерческих банков России при определении схемы оценочных показателей пошел по пути использования опыта оценки кредитоспособности, положительного известной во всем мире корпорации “Дан энд Бредстрит”. Дан энд Брэдстрит использует традиционные коэффициенты оценки финансового состояния заемщика, в настоящее время несколько изменив расстановку акцентов. Так, в состав относительных показателей кредитоспособности его включается: коэффициенты ликвидности, платежеспособности, оборачиваемости, прибыльности и показатели использования экономического потенциала фирмы.
Наряду с этим, появляются оригинальные отечественные методики по оценке кредитоспособности заемщика. Так, НРБ - Лимитед ( Независимое рейтинговое бюро) при Государственной финансовой академии разработало методику рейтинговой оценки финансового состояния предприятия, в которой выделено четыре группы показателей: показатели платежеспособности, финансовой устойчивости, эффективности деятельности, экономического потенциала предприятия.
В первую группу включены следующие показатели:
коэффициент абсолютной ликвидности, исчисляемой как отношения денежной наличности и быстрореализуемых ценных бумаг к краткосрочной задолженности
коэффициент ликвидности, определяемый как отношение наличности, ценных бумаг и дебиторской задолженности, срок погашения которой не наступил, к краткосрочной задолженности.
коэффициент покрытия долгосрочных долгов представляет собой отношение всех оборотных активов к краткосрочной задолженности
коэффициент оборачиваемости дебиторской задолженности исчисляется как отношение среднеарифметической дебиторской задолженности, умноженный на количество дней в периоде, к объему продаж.
Все коэффициенты рассчитываются по данным аналитического баланса на конкретную дату.
Вторая группа показателей, характеризующих финансовую устойчивость:
коэффициент финансовой независимости ( автономии ), исчисляемый в виде соотношения собственных источников средств и итога баланса
коэффициент оборачиваемости оборотных активов характеризует скорость движения оборотных средств
коэффициент маневренности, определяемый как отношение собственных оборотных средств ко всей сумме собственных источников средств
В третью группу включены показатели экономической эффективности:
рентабельность активов
рентабельность продаж, определяемая как отношение чистой прибыли к объему реализации продукции, работ, услуг.
рентабельность собственного капитала,
Все показатели эффективности исчисляются в динамике за ряд лет.
Показатели четвертой группы характеризуют экономический потенциал предприятия и определяются с учетом специфики отдельных отраслей.
Проведя экономическое обоснование выбора показателей кредитоспособности, переходят к определению их критериальных значений или интервалов, в пределах которых они могут изменяться. Наиболее обоснованными являются критериальные оценки показателей, учитывающие тесные взаимосвязи между основными показателями. Это относиться, прежде всего, к учету взаимосвязи между коэффициентами общей ликвидности, покрытия и платежеспособности. Так, Правлением АКБ “Московский Индустриальный Банк” приняты следующие критериальные значения:
1. Коэффициент обеспеченности собственными средствами:
1 класс кредитоспособности - выше 0,5
2 класс кредитоспособности - 0,35 - 0,5
3 класс кредитоспособности - 0,2 - 0,35
некредитоспособен - менее 0,2
2. Коэффициент ликвидности ( срочной )
1 класс кредитоспособности - 0,7 - 0,8
2 класс кредитоспособности - 0,4 - 0,7
3 класс кредитоспособности - 0,2 - 0,4
некредитоспособен - менее 0,2
3. Коэффициент текущий ликвидности ( покрытия )
1 класс кредитоспособности - выше 2
2 класс кредитоспособности - 1,5 - 2
3 класс кредитоспособности - 1 - 1,5
некредитоспособен - менее 1
Следующим этапом является ранжирование оценочных показателей. Группы показателей ранжируются в зависимости от значимости каждой из них в оценке финансового состояния с позиции банка, предоставляющего ссуду. А при краткосрочном и среднесрочном кредитовании наибольшее значение имеют показатели, характеризующие кредитоспособность и финансовую устойчивость клиента. При долгосрочном кредитовании, проектом финансирования и совместной деятельности приоритетными будут показатели структуры имущества и эффективности деятельности предприятия.
По результатам ранжирования определяются веса эти групп показателей в зависимости от поставленной кредиторами задачи. Внутри групп показатели также ранжируются, и определяется вес каждого из них.
Завершающим этапом оценки кредитоспособности является определение суммарной кредитоспособности. Для расчета кредитоспособности заемщика могут быть использованы различные методы оценки: сумма балов, сумма мест, индексный метод.
В нашей практике используется метод суммы балов. Сумма балов рассчитывается как сумма произведений классности показателей и их доли в совокупности.
Внутренний рейтинг по укрупненной группе определяется по формуле:
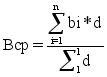 (11)
где Вср - средний бал по укрупненной группе показателей
bi - бальная оценка i- го показателя
d - вес (доля) i - го показателя в данной группе
Итоговая рейтинговая оценка финансового положения определяется следующим образом:
( 12)
В зависимости от количества набранных балов предприятие заемщик относят к определенному классу.
Высший класс образуют заемщики с абсолютно устойчивым финансовым состоянием, что подтверждается высоким рейтингом, как общим, так и по укрупненным группам показателей. К первому классу относятся заемщики, финансовое состояние которых в общем устойчивое, но имеются незначительные отклонения от нормы по отдельным показателям, ко второму классу - заемщики, имеющие признаки финансовой напряженности, для преодоления которой у предприятия есть потенциальные возможности, и к третьему - заемщики повышенного риска, способные преодолеть напряженность своего финансового состояния лишь за счет каких - либо радикальных преобразований (приватизации, обновления продукции, реконструкции, диверсификации). и др. ) и четвертому классу - заемщики с неудовлетворительным финансовым положением и отсутствием перспектив его стабилизации.
При использовании индексного метода производиться расчет индекса каждого из показателей кредитоспособности. Расчет производиться относительно первой исследуемой даты или среднего значения, рассчитанного за ряд лет. От составления индексов по отдельным показателям переходят к расчету комбинированных индексов. Расчет комбинированных индексов проводиться путем взвешивания индивидуальных индексов по их доли в совокупности.
Существует еще одна методика рейтинговой оценки кредитоспособности, рассчитывается на основе баллов.
В основе определения класса кредитоспособности клиента лежит материальный уровень показателей и их рейтинг. Особенности организации оборотных средств в нашей стране не позволяют прямо использовать критериальные уровни коэффициентов ликвидности и покрытия, применяемые в мировой практике. Создание шкалы критериальных уровней в стартовой период работы коммерческих банков может опираться на средние величины соответствующих коэффициентов, рассчитанных на основе фактических данных однородных предприятий ( одной отрасли или подотрасли ). Коэффициенты и показатели на уровне средних величин являются основанием для отнесения заемщика ко 2 - му классу, выше средних - к 1 - му, а ниже средних к 3 - му.
Рейтинг, или значимость, показателя в системе определяется экономистом индивидуального для каждого заемщика в зависимости от политики данного коммерческого банка, особенностей клиента, ликвидности его баланса, положения на ссудном рынке. Например, высокая доля краткосрочных ресурсов, наличие просроченной задолженности по ссудам, неплатежей поставщикам повышают роль коэффициента ликвидности, который оценивает способность предприятия к оперативному высвобождению денежных средств. Втягивание ресурсов банка в кредитование постоянных запасов, заниженность размера собственных средств повышают рейтинг показателя обеспеченности собственными средствами.
Общая оценка кредитоспособности дается в баллах. Баллы представляют собой сумму произведений рейтинга каждого показателя на класс кредитоспособности. 1-й класс присваивается при 100-150 баллах, 2-й класс - при 151-250 баллах и 3-й класс - при 251-300 баллах. Это шкала учитывает, что при коэффициентах и показателях, все значения которых соответствует 1-му классу, количество баллов равно 100, 2-му классу - 200, 3-му классу - 300.
Покажем на примере определения класса кредитоспособности ОАО Металлсервис, у которого уровень коэффициентов на конец года характеризуется следующими данными:
- коэффициент ликвидности ( срочной ) = 0,219
- коэффициент текущий ликвидности ( покрытия ) = 6,804
- коэффициент обеспеченности собственными средствами = 0,853
т.е. К ликвидности = 3 класс
К покрытия = 1 класс
К о.с.с. = 1 класс
Значимость этих коэффициентов определена Московским Индустриальным Банком следующим образом ( табл. 14 ):
К ликвидности = 30%, К покрытия = 30%, К о.с.с. = 40%
Таблица 14
Определение класса
кредитоспособности предприятия
| Показатель | 1 класс | 2 класс | 3 класс | Некредитоспособен |
| К ликвидности | 30 | 60 | 90 | 200 |
| К порытая | 30 | 60 | 90 | 200 |
| К о.с.с. | 40 | 80 | 120 | 200 |
| Общая кредитоспособность (сумма балов) |
менее 141 |
141-240 | 241-300 | более 300 |
Общее количество балов будет рассчитываться следующим образом:
3 кл * 30 = 90 баллов
1 кл * 30 = 30 баллов
1 кл * 40 = 40 баллов
Итого 160 баллов
Таким образом, ОАО “Металлсервис” относиться ко 2 - му классу кредитоспособности.
В соответствии с критериями надежности клиентов, принятыми Правлением АКБ МИнБ, ОАО “Металлсервис” относиться к высокой степени ( II ):
- позиция на рынке достаточно прочная
- финансовое положение хорошее
- высокое качество управления
- через расчетный счет в нашем банке проходит весь оборот
- высокое качество управление
- претензий к расчетному счету не имеется
- гарантии возврата кредита надежные
- с процентной политикой банка клиент не всегда согласен
От класса кредитоспособности зависит выбор вида кредитной линии ( лимита ), порядок - определения и размер процентной ставки, требования банка ко вторичному источнику погашения долга ( например, к размеру залоговой моржи). В результате анализа кредитоспособности и платежеспособности клиента лежат определенные условия кредитования, которые отражаются в кредитном договоре. При высоких темпах инфляции, экономической и политической нестабильности организация кредитных отношений основывается не только на классе кредитоспособности заемщика, но и на анализе делового риска на момент выдачи ссуды. Анализ коэффициентов кредитоспособности позволяет определить слабые звенья в управлении организацией, а на этой основе - условия кредитования.
Не рекомендуется повышать класс кредитоспособности клиента банка или оговаривать условия кредитования по данному классу при:
- улучшении коэффициента ликвидности только за счет роста дебиторской задолженности или остатков готовой продукции;
- повышения коэффициента покрытия за счет роста остатков готовой продукции, не обеспеченной договорами на сбыт, или труднореализуемых остатков сырья и незавершенного производства;
- ухудшении структуры ликвидных средств;
- фактическое наличие собственных оборотных средств в размере менее постоянной минимальной потребности в них;
- росте показателя обеспеченности собственными средствами малых производственных структур за счет фондов, связанных с рисковой деятельностью предприятия;
- улучшения показателя обеспеченности производственной деятельности договорами за счет заключения договоров с некредитоспособными покупателями и поставщиками;
- сокращение долговых обязательств банку в связи с непоставками кредитуемого сырья.
3.2. Методы определения критических значений
оценочных показателей кредитоспособности.
Мы рассмотрим вопросы анализа кредитоспособности в том виде, который универсален для всех предприятий, независимо от рода их деятельности. Однако специализация предприятия накладывает свои особенности на результаты анализа кредитоспособности заемщика. Что касается официальных коэффициентов, оценивающих итоговую кредитоспособность, то вызывает сомнение возможность применения ко всем предприятиям одних и тех же критических значений.
Фактический уровень коэффициентов указывает не только неплохое или хорошее финансовое состояние предприятия, но и отражает структуру активов и пассивов, объективно различающуюся в зависимости от сферы деятельности предприятия. Например, производственные предприятия промышленности и строительства имеют большую долю внеоборотных активов, в торговых предприятиях преобладают оборотные активы, в составе самих оборотных активов производственных предприятий преобладают запасы и дебиторская задолженность, а у торговых предприятий высок удельный вес денежных средств и т.д. Соотношение капитала и заемных средств также может быть различным и при плохом, и при хорошем финансовом состоянии предприятия. Оно зависит от скорости оборота дебиторской и кредиторской задолженности: чем быстрее поступают средства от покупателей, тем большую кредиторскую задолженность может позволить себе предприятие. В зависимости от сроков погашения задолженности, устанавливаемых кредиторами, предприятие должно регулировать объем дебиторской задолженности путем установления покупателям обоснованных сроков ее погашения.
Кроме того, сами оборотные активы могут быть качественно разными по своему составу, в зависимости от того, присутствуют ли в них неликвидные или труднореализуемые запасы, безнадежная дебиторская задолженность.
Существенно влияет на необходимый уровень коэффициентов наличие или отсутствие у предприятия долгосрочных заемных средств, являющихся дополнительным источником покрытия внеоборотных активов.
Это обстоятельства свидетельствуют о том, что едва ли экономически целесообразно подходить ко всем предприятиям с одной и той же меркой минимально необходимого уровня коэффициентов текущий ликвидности и обеспеченности собственными средствами.
Даже если пока не принимать во внимание отраслевые особенности, о которых говорилось выше, на одном и том же предприятии в разные периоды его деятельности в зависимости от структуры и оборачиваемости активов и пассивов нормальный уровень коэффициентов может существенно различаться.
Покажем это на динамике показателей ОАО “Металлсервис” за 4 квартал 1997 года.
В таблице 15 содержаться данные балансов и формы № 2, а так же расшифровка некоторых из этих данных на основе первичных документов бухгалтерского учета. По материалам таблице 15 составим другую таблицу, содержащую информацию, которую можно непосредственно использовать для оценки необходимых предприятию уровней коэффициентов текущий ликвидности и обеспеченности собственными средствами.
Таблица 15
Исходные данные для определения нормального уровня
коэффициентов текущей ликвидности и
обеспеченности собственными средствами.
| № | Показатель | 1.04 | 1.07 | 1.10 | 1.01 |
| 1 | Внеоборотные активы | 65247232 | 64794744 | 65324037 | 65666778 |
| 1.1 | Основные средства | 39461312 | 40491277 | 47093154 | 47137322 |
| 2. | Оборотные активы | 79552121 | 77231483 | 79758692 | 83190868 |
| 2.1 | Сырье и материалы | 633976 | 669482 | 683437 | 590075 |
| 2.2 | Запасы в т.ч. | 74288997 | 73593284 | 77297990 | 81142284 |
| 2.2.1 | Неликвидные и труднореализуемые запасы | - | - | - | - |
| 2.3 | Дебиторская задолженность в т.ч. | 4365377 | 2286723 | 1104616 | 976533 |
| 2.3.1 | Безнадежная дебиторская задолженность | - | - | - | - |
| 2.4 | Денежные средства и краткосрочные финансовые вложения | 263771 | 681994 | 672649 | 481976 |
| 3 | Собственные средства | 123571828 | 126662405 | 131860349 | 136630699 |
| 4 | Долгосрочные займы | - | - | - | - |
| 5 | Краткосрочные займы в т.ч. | 3000000 | 850000 | 40000 | 1200000 |
| 6 | Кредиторская задолженность в т.ч. | 18227525 | 14513822 | 13182380 | 11026947 |
| 6.1 | За товары, работы, услуги | 9691698 | 5473112 | 3478260 | 4531021 |
| 7 | Выручка от реализации | 20501503 | 44733491 | 78477323 | 110892219 |
| 8 | Себестоимость, коммерческие и управленческие расходы | 16979597 | 34738465 | 59285413 | 52432080 |
| 9 | Прирост запасов (+) Уменьшение (-) | -1640126 | -1461705 | +2858680 | +7168312 |
Таблица 16
Исходные данные для определения нормального уровня
коэффициентов текущий ликвидности
и обеспеченности собственными средствами
| № | Показатель | Ед. изм. | 1.04 | 1.07 | 1.10 | 1.01 |
| 1 | Объем дневных продаж | тыс.руб. | 227795 | 248519 | 290657 | 308034 |
| 2 | Объем дневных затрат и прироста запасов | тыс.руб. | 170439 | 184871 | 230163 | 165557 |
| 3 | Средняя величина: | |||||
| а) | оборотных активов | тыс.руб. | 81453965 | 79922883 | 79446951 | 79953909 |
| б) | запасов | тыс.руб. | 75583547 | 74762344 | 74990108 | 76047615 |
| в) | сырья и материалов | тыс.руб. | 635833 | 643781 | 654674 | 650194 |
| г) | дебиторской задолженности | тыс.руб. | 5005849 | 4165950 | 3342523 | 2767036 |
| д) | кредиторской задолженности и займов | тыс.руб. | 23732081 | 21013877 | 18773619 | 17011380 |
| 4 | Оборачиваемость | дни | ||||
| а) | оборотных активов (стр3а/стр1) | дни | 357,6 | 321,6 | 273,3 | 259,6 |
| б) | Запасов (стр3б/стр2) | дни | 443,5 | 404,4 | 325,8 | 459,3 |
| в) | сырья и материалов (стр3в/стр1) | дни | 3,7 | 3,48 | 2,8 | 3,9 |
| г) | дебиторской задолженности (стр3г/стр1) | дни | 22,0 | 16,8 | 11,5 | 9,0 |
| д) | кредиторской задолженности и запасов (стр3д/стр1) | дни | 104,2 | 84,6 | 64,6 | 55,2 |
Пояснения к таблице 16:
1. Объем дневных продаж рассчитывается делением выручки от реализации на число дней в периоде ( соответственно на 90,180,270 и 360 дней). Аналогичным образом определяется объем дневных затрат и прироста запасов. В предыдущей таблице прирост запасов рассчитан нарастающем итогом с начала года.
2. Средние величины оборотных активов и отдельных их элементов определены общепринятым статистическим методом: половины величин на начальную и конечную даты плюс полные величины на остальные даты, деленные на число слагаемых минус 1. В расчет включены и данные на 1,01.97г., не показанные в таблице. Например, средняя сумма оборотных активов на 01.01.98 г. равна:
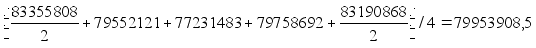 тыс.руб.
3. Оборачиваемость в днях разных элементов оборотных активов и кредиторской задолженности рассчитывается исходя либо из однодневной выручки от реализации, либо из однодневного объема затрат и прироста запасов, в зависимости от характера использования той или оной части оборотных активов. Все виды материальных запасов сопоставимы с себестоимостью и производят обороты в составе затрат дебиторская задолженность - это задолженность по выручке от реализации, а кредиторская - это задолженность поставщикам и подрядчикам, материалы, работы и услуги которых включаются в себестоимость.
Некоторые методические подходы к расчетам:
Как правило, оборачиваемость оборотных активов и краткосрочной задолженности рассчитывается исходя из выручки от реализации. С нашей точки зрения, это дает неточные результаты.
Оборачиваемость дебиторской задолженности, бесспорно, должна рассчитываться исходя из выручки от реализации, т.к. в основной своей части дебиторская задолженность состоит из долгов покупателей продукции предприятия. Оборачиваемость всех видов запасов точнее рассчитывать исходя из себестоимости и прироста запасов, поскольку запасы в своем большинстве либо включаются в материальные затраты на производство продукции либо увеличиваются (уменьшаются) как складские запасы. Кредиторская задолженность в основной своей части является задолженностью по оплате труда и социальному страхованию, т.е. сопоставима с себестоимостью и изменением размера складских запасов.
Конечно, в составе дебиторской и кредиторской задолженности есть долги, не связанные с производством и реализацией продукции предприятия, однако ими можно пренебречь по