Стратегія банків України на ринку цінних паперів
У разі дострокового пред'явлення ощадного (депозитного) сертифіката до оплати банк виплачує суму вкладу та відсотки (за вкладами на вимогу), якщо умовами випуску сертифіката не передбачено інший розмір відсотків.
10. Вексель
1. Вексель - цінний папір, який посвідчує безумовне грошове зобов'язання векселедавця або його наказ третій особі сплатити після настання строку платежу визначену суму власнику векселя (векселедержателю).
2. Векселі можуть бути прості або переказні та існують виключно у документарній формі.
3. Особливості видачі та обігу векселів, здійснення операцій з векселями, погашення вексельних зобов'язань та стягнення за векселями визначаються законом.
11. Іпотечні, приватизаційні, похідні та товаророзпорядчі цінні папери
Згідно Закону України „Про іпотеку” [10] - іпотека - вид забезпечення виконання зобов'язання нерухомим майном, що залишається у володінні і користуванні іпотекодавця, згідно з яким іпотекодержатель має право в разі невиконання боржником забезпеченого іпотекою зобов'язання одержати задоволення своїх вимог за рахунок предмета іпотеки переважно перед іншими кредиторами цього боржника у порядку, встановленому цим Законом.
Заставна - це первинний борговий цінний папір, який засвідчує безумовне право його власника на отримання від боржника виконання за основним зобов'язанням, за умови, що воно підлягає виконанню в грошовій формі, а в разі невиконання основного зобов'язання - право звернути стягнення на предмет іпотеки. Заставна оформлюється згідно іпотечному договору.
Заставна може передаватися її власником будь-якій особі шляхом вчинення індосаменту. Наступний власник заставної має ті ж права, що мав іпотекодержатель згідно з договором, яким обумовлене основне зобов'язання, та іпотечним договором, на підставі якого була оформлена заставна. У разі видачі заставної припиняються грошові зобов'язання боржника за договором, який обумовлює основне зобов'язання, та виникають грошові зобов'язання боржника щодо платежу за заставною.
Закон України „Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати” [9] регулює відносини у системі іпотечного кредитування, а також перетворення платежів за іпотечними активами у виплати за вторинними цінними паперами - іпотечними сертифікатами із застосуванням механізмів управління майном (рис.1.1) [40].
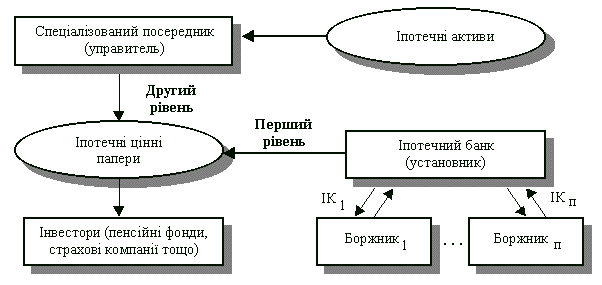
Рис. 1.1 Cхема рефінансування банків, в основі якої лежить іпотечне
кредитування
Таким чином, об’єднано правила для основних елементів схеми, показаної на рис.1.1, а саме: іпотечного кредиту, іпотечного пулу та іпотечних цінних паперів (іпотечних сертифікатів), згідно з якими передбачається дворівнева схема ринку, що спирається на іпотечне кредитування. На першому рівні такої схеми стоїть банк, що надає іпотечні кредити (ІК1,..., ІКn) зацікавленим особам (громадянам і домовласникам). На другому рівні схеми знаходиться спеціалізований посередник, який розміщує іпотечні цінні папери на ринку.
Схема працює таким чином. Боржник бере іпотечний кредит, за яким він зобов’язаний погашати суму основного боргу (суму кредиту) і виплачувати винагороду за користування кредитом (проценти). Одночасно із цим оформляється іпотечний договір, за яким нерухоме майно, що придбавалося, стає предметом іпотеки.
Потім іпотечні кредити об’єднуються в іпотечні активи, для того щоб банк мав можливість їх рефінансувати. Тут слід зауважити, що можливість рефінансування іпотечних активів – одна з найважливіших операцій усієї схеми іпотечного кредитування, оскільки банкіри не є альтруїстами і їм теж необхідно заробляти гроші. Без рефінансування банки будуть не у змозі видавати величезні суми у вигляді іпотечних кредитів на умовах поступового погашення протягом тривалого строку. Унаслідок цього схема має на увазі участь спеціальних банків – іпотечних, які працюють із «довгими грошима». Рефінансування іпотечних кредитів, перетворених на іпотечні активи, провадиться за рахунок розміщення серед інвесторів іпотечних цінних паперів.
Налагоджена робота схеми, що базується на іпотечному кредитуванні, залежить і від синхронізації грошових потоків, які проходять шлях від боржників за іпотечними кредитами до інвесторів. Тому ст. 14 Закону № 979 містить норму, що строк обігу іпотечних сертифікатів одного випуску не може перевищувати строку існування іпотечних активів, які є забезпеченням цього випуску, та строку відчуження іпотечних активів. Отже, в інвесторів є гарантія, що обіцяні виплати за іпотечними сертифікатами буде забезпечено виплатами за іпотечними активами і, крім того, самими активами.
Кредитодавець - банк, який є власником іпотечних активів, має право випустити сертифікати за схемами, наведеними на рис.1.2 [41].
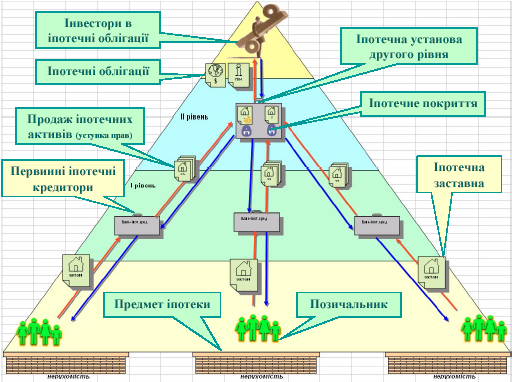
Рис.1.2 Організація функціонування другого рівня іпотеки – іпотечні
цінні папери
Особливості емісії (видачі), обігу та обліку заставних, іпотечних сертифікатів, іпотечних облігацій, сертифікатів ФОН, приватизаційних, похідних, товаророзпорядчих цінних паперів та порядок розкриття інформації щодо них визначаються законодавством [ ], [ ], [ ].
Законом України „Про Національну депозитарну систему та особливості електронного обігу цінних паперів в Україні” [ ] обумовлена технологія реєстрації, зберігання та врахування передачі прав володіння цінними паперами, яка є основою побудови операцій на ринку цінних паперів:
- депозитарна діяльність – це надання послуг щодо зберігання цінних паперів незалежно від форми їх випуску, відкриття та ведення рахунків у цінних паперах, обслуговування операцій на цих рахунках (включаючи кліринг та розрахунки за угодами щодо цінних паперів) та обслуговування операцій емітента щодо випущених ним цінних паперів;
- депозитарний облік – це облік цінних паперів на рахунках власників цінних паперів у зберігачів або облік на рахунках у цінних паперах, який здійснює депозитарій для зберігачів та емітентів;
документарна форма цінного паперу - сертифікат цінних паперів (далі - сертифікат), що містить реквізити відповідного виду цінних паперів певної емісії, дані про кількість цінних паперів та засвідчує сукупність прав, наданих цими цінними паперами;
- зберігач - комерційний банк або торговець цінними паперами, який має ліцензію на зберігання та обслуговування обігу цінних паперів і операцій емітента з цінними паперами на рахунках у цінних паперах як щодо тих цінних паперів, що належать йому, так і тих, які він зберігає згідно з договором про відкриття рахунку в цінних паперах; при цьому зберігач не може вести реєстр власників цінних паперів, щодо яких він здійснює угоди;
- знерухомлення цінних паперів - переведення цінних паперів, випущених у документарній формі, у бездокументарну форму шляхом депонування сертифікатів у сховищах зберігача цінних паперів та/або депозитарію з метою забезпечення подальшого їх обігу у вигляді облікових записів на рахунках зберігача цінних паперів та/або депозитарію;
- кліринг - отримання, звірка та поточні оновлення інформації, підготовка бухгалтерських та облікових документів, необхідних для виконання угод щодо цінних паперів, визначення взаємних зобов'язань, що передбачає взаємозалік, забезпечення та гарантування розрахунків за угодами щодо цінних паперів;
- кліринговий депозитарій - депозитарій, який одержав ліцензію Державної комісії з цінних паперів та фондового ринку на здійснення клірингу щодо операцій з цінними паперами;
- номінальний утримувач - депозитарій або зберігач цінних паперів, зареєстрований у реєстрі власників іменних цінних паперів як юридична особа, якій ці цінні папери передано за дорученням та в інтересах власників цінних паперів для здійснення операцій у Національній депозитарній системі;
- реєстр власників іменних цінних паперів - складений реєстратором на певну дату список власників іменних цінних паперів та номінальних утримувачів;
- реєстратор - юридична особа - суб'єкт підприємницької діяльності, який одержав у встановленому порядку ліцензію на ведення реєстрів власників іменних цінних паперів;
Форми випуску цінних паперів
1. Цінні папери, обіг яких дозволено на території України, і цінні папери, на які поширюється дія законів України, можуть випускатися в документарній та бездокументарній формах.
2. Форма випуску цінних паперів визначається за рішенням емітента про випуск цінних паперів, затверджується Державною комісією з цінних паперів та фондового ринку при реєстрації випуску та є підставою для взяття цих цінних паперів на обслуговування Національною депозитарною системою як іменних цінних паперів у документарній формі, цінних паперів на пред'явника у документарній формі або цінних паперів у бездокументарній формі, іменна ідентифікація власників яких здійснюється на підставі облікового реєстру рахунків власників у зберігача.
3. Випуск цінних паперів у документарній формі здійснюється емітентом шляхом виготовлення сертифікатів, які випускаються з урахуванням вимог, визначених Державною комісією з цінних паперів та фондового ринку.
4. У разі емісії цінних паперів у бездокументарній формі, крім приватизаційних паперів, які засвідчують право власника на безоплатне одержання у процесі приватизації частки майна державних підприємств, державного житлового фонду, земельного фонду, емітент оформляє глобальний сертифікат, що відповідає загальному обсягу зареєстрованого випуску, і передає його на зберігання в обраний ним депозитарій.
Перехід та реалізація права власності на цінні папери в Національній депозитарній системі
1. Іменні цінні папери, випущені в документарній формі (якщо умовами емісії спеціально не зазначено, що вони не підлягають передачі), передаються у порядку, встановленому для відступлення права вимоги (цесії).
У разі відчуження знерухомлених іменних цінних паперів право власності переходить до нового власника з моменту зарахування їх на рахунок власника у зберігача.
Права на участь в управлінні, одержання доходу тощо, які випливають з іменних цінних паперів, можуть бути реалізовані з моменту внесення змін до реєстру власників іменних цінних паперів.
2. Право власності на цінні папери на пред'явника, випущені в документарній формі, переходить до нового власника з моменту передачі (поставки) цінних паперів.
У разі відчуження знерухомлених цінних паперів на пред'явника право власності на цінні папери переходить до нового власника з моменту зарахування їх на рахунок власника у зберігача.
3. Право власності на цінні папери, випущені в бездокументарній формі, переходить до нового власника з моменту зарахування цінних паперів на рахунок власника у зберігача.
4. Підтвердженням права власності на цінні папери є сертифікат, а в разі знерухомлення цінних паперів чи їх емісії в бездокументарній формі - виписка з рахунку у цінних паперах, яку зберігач зобов'язаний надавати власнику цінних паперів.
Виписка з рахунку у цінних паперах не може бути предметом угод, що тягнуть за собою перехід права власності на цінні папери.
5. Угоди щодо цінних паперів не підлягають нотаріальному посвідченню, якщо інше не передбачено законодавством чи угодою сторін.
1.2 Суб’єкти ринку ціних паперів в Україні: сутність та структура
Згідно з Законом України „Про цінні папери та фондовий ринок” (стаття 2. Фондовий ринок) [ ]:
1. Фондовий ринок (ринок цінних паперів) – це сукупність учасників фондового ринку та правовідносин між ними щодо розміщення, обігу та обліку цінних паперів і похідних (деривативів).
2. Учасниками фондового ринку є наступні суб’єкти - емітенти, інвесто-ри, саморегулівні організації та професійні учасники фондового ринку.
Емітент – це юридична особа, Автономна Республіка Крим або міські ради, а також держава в особі уповноважених нею органів державної влади, яка від свого імені розміщує емісійні цінні папери та бере на себе зобов'язання щодо них перед їх власниками.
Інвестори в цінні папери – це фізичні та юридичні особи, резиденти і нерезиденти, які набули права власності на цінні папери з метою отримання доходу від вкладених коштів та/або набуття відповідних прав, що надаються власнику цінних паперів відповідно до законодавства. Інституційними інвес-торами є інститути спільного інвестування (пайові та корпоративні інвестиційні фонди), інвестиційні фонди, взаємні фонди інвестиційних компаній, недержавні пенсійні фонди, страхові компанії, інші фінансові установи, які здійснюють операції з фінансовими активами в інтересах третіх осіб за власний рахунок чи за рахунок цих осіб, а у випадках, передбачених законодавством, - також за рахунок залучених від інших осіб фінансових активів з метою отримання прибутку або збереження реальної вартості фінансових активів.
Саморегулівна організація професійних учасників фондового ринку - неприбуткове об'єднання учасників фондового ринку, що провадять професійну діяльність на фондовому ринку з торгівлі цінними паперами, управління активами інституційних інвесторів, депозитарну діяльність (діяльність реєстраторів та зберігачів), утворене відповідно до критеріїв та вимог, установлених Державною комісією з цінних паперів та фондового ринку.
Професійні учасники фондового ринку - юридичні особи, які на підставі ліцензії, виданої Державною комісією з цінних паперів та фондового ринку, провадять на фондовому ринку професійну діяльність, види якої визначені законами України.
Фондовий ринок поділяється на первинний та вторинний :
а) Первинний ринок цінних паперів - сукупність правовідносин, пов'язаних з розміщенням цінних паперів.
б) Вторинний ринок цінних паперів - сукупність правовідносин, пов'язаних з обігом цінних паперів.
Порядок первинної емісії цінних паперів у разі відкритого (публічного) та закритого (приватного) їх розміщення та надходження на первинний ринок цінних паперів обумовлений Законом України [ ]:
1. Публічне (відкрите) розміщення цінних паперів - їх відчуження на підставі опублікування в засобах масової інформації або оголошення будь-яким іншим способом повідомлення про продаж цінних паперів, зверненого до заздалегідь не визначеної кількості осіб.
У разі відкритого (публічного) розміщення цінних паперів серед заздалегідь не визначеного кола осіб емісія здійснюється за такими етапами:
1) прийняття рішення про відкрите (публічне) розміщення цінних паперів органом емітента, уповноваженим приймати таке рішення;
2) подання заяви і всіх необхідних документів для реєстрації випуску цінних паперів та проспекту їх емісії;
3) реєстрація Державною комісією з цінних паперів та фондового ринку випуску цінних паперів та проспекту їх емісії;
4) прийняття у разі потреби рішення про залучення андеррайтера до розміщення цінних паперів;
5) присвоєння цінним паперам міжнародного ідентифікаційного номера;
6) укладення з депозитарієм договору про обслуговування емісії цінних паперів або з реєстратором - про ведення реєстру власників іменних цінних паперів, крім випадків, коли облік прав за цінними паперами веде емітент відповідно до законодавства або цінні папери розміщуються на пред'явника;
7) виготовлення сертифікатів цінних паперів у разі розміщення цінних паперів у документарній формі;
8) розкриття інформації, що міститься в проспекті емісії цінних паперів;
9) відкрите (публічне) розміщення цінних паперів;
10) затвердження результатів розміщення цінних паперів органом емітента, уповноваженим приймати таке рішення;
11) затвердження змін до статуту, пов'язаних із збільшенням статутного капіталу акціонерного товариства з урахуванням результатів розміщення акцій;
12) реєстрація змін до статуту в органах державної реєстрації;
13) подання звіту про результати відкритого (публічного) розміщення цінних паперів;
14) реєстрація Державною комісією з цінних паперів та фондового ринку звіту про результати відкритого (публічного) розміщення цінних паперів;
15) отримання свідоцтва про реєстрацію випуску цінних паперів;
16) розкриття інформації, що міститься у звіті про результати відкритого (публічного) розміщення цінних паперів.
2. Приватне (закрите) розміщення цінних паперів – це розміщення цінних паперів шляхом безпосередньої пропозиції цінних паперів заздалегідь визначеному колу осіб.
У разі закритого (приватного) розміщення цінних паперів серед заздалегідь визначеного кола осіб емісія здійснюється за такими етапами:
1) прийняття рішення про закрите (приватне) розміщення цінних паперів органом емітента, уповноваженим приймати таке рішення;
2) у разі відмови власника акцій від використання свого переважного права на придбання акцій, якщо це передбачено умовами закритого (приватного) розміщення цінних паперів, - отримання від нього письмового підтвердження про відмову;
3) подання заяви та всіх необхідних документів на реєстрацію випуску цінних паперів;
4) реєстрація Державною комісією з цінних паперів та фондового ринку випуску цінних паперів;
5) присвоєння цінним паперам міжнародного ідентифікаційного номера;
6) укладення з депозитарієм договору про обслуговування емісії цінних паперів або з реєстратором - про ведення реєстру власників іменних цінних паперів, крім випадків, коли облік прав за цінними паперами веде емітент відповідно до законодавства або цінні папери розміщуються на пред'явника;
7) виготовлення сертифікатів цінних паперів у разі розміщення цінних паперів у документарній формі;
8) закрите (приватне) розміщення цінних паперів;
9) затвердження результатів розміщення цінних паперів органом емітента, уповноваженим приймати таке рішення;
10) затвердження змін до статуту, пов'язаних із збільшенням статутного капіталу акціонерного товариства з урахуванням результатів розміщення акцій;
11) реєстрація змін до статуту в органах державної реєстрації;
12) подання Державній комісії з цінних паперів та фондового ринку звіту про результати закритого (приватного) розміщення цінних паперів;
13) реєстрація Державною комісією з цінних паперів та фондового ринку звіту про результати закритого (приватного) розміщення цінних паперів;
14) отримання свідоцтва про реєстрацію випуску цінних паперів.
3. Стосовно кожного розміщення цінних паперів емітентом приймається рішення, яке оформляється протоколом. Вимоги до змісту протоколу встановлюються Державною комісією з цінних паперів та фондового ринку.
4. Перше розміщення акцій відкритого акціонерного товариства є виключно закритим (приватним) серед засновників.
Види професійної діяльності на фондовому ринку України [ ]:
1. Професійна діяльність на фондовому ринку - діяльність юридичних осіб з надання фінансових та інших послуг у сфері розміщення та обігу цінних паперів, обліку прав за цінними паперами, управління активами інституційних інвесторів, що відповідає вимогам, установленим до такої діяльності цим Законом та законодавством.
Поєднання професійної діяльності на фондовому ринку з іншими видами професійної діяльності, за винятком банківської, не допускається, крім випадків, передбачених законом.
2. На фондовому ринку здійснюються такі види професійної діяльності:
- діяльність з торгівлі цінними паперами;
- діяльність з управління активами інституційних інвесторів;
- депозитарна діяльність;
- діяльність з організації торгівлі на фондовому ринку.
3. Професійна діяльність на фондовому ринку здійснюється виключно на підставі ліцензії, що видається Державною комісією з цінних паперів та фондового ринку. Перелік документів, необхідних для отримання ліцензії, порядок її видачі та анулювання встановлюються Державною комісією з цінних паперів та фондового ринку.
4. Професійна діяльність учасників фондового ринку, крім депозитаріїв та фондових бірж, здійснюється за умови членства щонайменше в одній саморегулівній організації.
Діяльність з торгівлі цінними паперами
1. Професійна діяльність з торгівлі цінними паперами на фондовому ринку провадиться торговцями цінними паперами - господарськими товариствами, для яких операції з цінними паперами є виключним видом діяльності, а також банками.
Професійна діяльність з торгівлі цінними паперами включає:
- брокерську діяльність;
- дилерську діяльність;
- андеррайтинг;
- діяльність з управління цінними паперами.
Торговець цінними паперами може провадити дилерську діяльність, якщо має сплачений грошима статутний капітал у розмірі не менш як 120 тисяч гривень, брокерську діяльність та діяльність з управління цінними паперами - не менш як 300 тисяч гривень, андеррайтинг - не менш як 600 тисяч гривень.
У статутному капіталі торговця цінними паперами частка іншого торговця не може перевищувати 10 відсотків.
Торговцю цінними паперами забороняється перепродавати (обмінювати) цінні папери власного випуску.
2. Брокерська діяльність – це укладення торговцем цінними паперами цивільно-правових договорів (зокрема договорів комісії, доручення) щодо цінних паперів від свого імені (від імені іншої особи), за дорученням і за рахунок іншої особи.
Торговець цінними паперами може виступати поручителем або гарантом виконання зобов'язань перед третіми особами за договорами, що укладаються від імені клієнта такого торговця, отримуючи за це винагороду, що визначається договором торговця цінними паперами з клієнтом.
3. Дилерська діяльність – це укладення торговцем цінними паперами цивільно-правових договорів щодо цінних паперів від свого імені та за свій рахунок з метою перепродажу, крім випадків, передбачених законом.
4. Андеррайтинг – це розміщення (підписка, продаж) цінних паперів торговцем цінними паперами за дорученням, від імені та за рахунок емітента.
У разі публічного розміщення цінних паперів андеррайтер може брати на себе зобов'язання за домовленістю з емітентом щодо гарантування продажу всіх цінних паперів емітента, що підлягають розміщенню, або їх частини. Якщо випуск цінних паперів публічно розміщується не в повному обсязі, андеррайтер може здійснити повний або частковий викуп нереалізованих цінних паперів за визначеною в договорі фіксованою ціною на засадах комерційного представництва відповідно до взятих на себе зобов'язань.
З метою організації публічного розміщення цінних паперів андеррайтери можуть укладати між собою договір про спільну діяльність.
5. Діяльність з управління цінними паперами – це діяльність, яка провадиться торговцем цінними паперами від свого імені за винагороду протягом визначеного строку на підставі договору про управління переданими йому цінними паперами та грошовими коштами, призначеними для інвестування в цінні папери, а також отриманими в процесі цього управління цінними паперами та грошовими коштами, які належать на праві власності установнику управління, в його інтересах або в інтересах визначених ним третіх осіб.
Торговець цінними паперами має право укладати договори про управління цінними паперами з фізичними та юридичними особами.
Сума договору про управління цінними паперами з одним клієнтом - фізичною особою має становити не менше суми, еквівалентної 100 мінімальним заробітним платам.
Договір про управління цінними паперами не може укладатися торговцем цінними паперами з компанією з управління активами.
6. Договір доручення, договір комісії або договір про управління цінними паперами укладається з торговцем цінними паперами в письмовій формі. Права та обов'язки торговця цінними паперами стосовно його клієнта, умови укладення договорів щодо цінних паперів, порядок звітності торговця перед його клієнтом, порядок і умови виплати торговцю винагороди визначаються у договорі, що укладається між ними.
7. Не вважається професійною діяльністю з торгівлі цінними паперами:
- розміщення емітентом власних цінних паперів;
- викуп емітентом власних цінних паперів;
- проведення юридичними особами та фізичними особами - підприємцями розрахунків з використанням векселів та/або заставних;
- провадження юридичними особами на підставі договорів комісії або договорів доручення купівлі-продажу (обміну) цінних паперів через торговця цінними паперами, який має ліцензію на провадження брокерської діяльності, а також на підставі договорів купівлі-продажу або міни, укладених безпосередньо з торговцем цінними паперами;
- внесення цінних паперів до статутного капіталу юридичних осіб.
8. Без участі торговця цінними паперами можуть здійснюватися такі операції:
- дарування та спадкування цінних паперів;
- операції, пов'язані з виконанням рішення суду;
- придбання акцій відповідно до законодавства про приватизацію.
10. Особливості укладення договорів, пов'язаних з переходом права власності на емітовані банками акції, визначаються законом.
Діяльність з управління активами інституційних інвесторів
1. Діяльність з управління активами інституційних інвесторів – це професійна діяльність учасника фондового ринку - компанії з управління активами, що провадиться нею за винагороду від свого імені або на підставі відповідного договору про управління активами інституційних інвесторів.
2. Діяльність з управління активами інституційних інвесторів регулюється спеціальним законодавством.
Депозитарна діяльність
1. Депозитарна діяльність провадиться учасниками фондового ринку відповідно до законодавства про депозитарну систему України.
Діяльність з організації торгівлі на фондовому ринку
1. Діяльність з організації торгівлі на фондовому ринку – це діяльність професійного учасника фондового ринку (організатора торгівлі) із створення організаційних, технологічних, інформаційних, правових та інших умов для збирання та поширення інформації стосовно попиту і пропозицій, проведення регулярних торгів фінансовими інструментами за встановленими правилами, централізованого укладення і виконання договорів щодо фінансових інструментів, у тому числі здійснення клірингу та розрахунків за ними, та розв'язання спорів між членами організатора торгівлі.
2. Організаторами торгівлі є фондові біржі, що відповідають вимогам цього Закону.
Для здійснення своєї діяльності фондові біржі повинні підтримувати власний капітал в розмірі, не меншому ніж 3 мільйони гривень, а для фондових бірж, що здійснюють кліринг та розрахунки, - не меншому ніж 6 мільйонів гривень.
Фондова біржа утворюється та діє в організаційно-правовій формі товариства (крім повного, командитного товариства і товариства з додатковою відповідальністю) або дочірнього підприємства об'єднання торговців цінними паперами, та провадить свою діяльність відповідно до Цивільного кодексу України, законів, що регулюють питання утворення, діяльності та припинення юридичних осіб, з особливостями, визначеними цим Законом.
Фондова біржа утворюється не менше ніж двадцятьма засновниками - торговцями цінними паперами, які мають ліцензію на право провадження професійної діяльності на фондовому ринку, або їх об'єднанням, що налічує не менше ніж двадцять торговців цінними паперами. Частка одного торговця цінними паперами не може бути більшою ніж 5 відсотків статутного капіталу фондової біржі.
Фондова біржа набуває статусу юридичної особи з моменту державної реєстрації. Державна реєстрація фондової біржі здійснюється в порядку, встановленому Законом України "Про державну реєстрацію юридичних осіб та фізичних осіб - підприємців".
Фондова біржа має право провадити діяльність з організації торгівлі на фондовому ринку з моменту отримання ліцензії Державної комісії з цінних паперів та фондового ринку.
Слова "фондова біржа" та похідні від них дозволяється використовувати лише юридичним особам, які створені та функціонують відповідно до вимог цього Закону.
4. Діяльність фондової біржі як організатора торгівлі тимчасово зупиняється Державною комісією з цінних паперів та фондового ринку в разі, коли кількість її членів стала менш ніж 20, а якщо фондову біржу утворено у формі дочірнього підприємства об'єднання торговців цінними паперами - коли кількість членів такого об'єднання стала менше ніж 20. Якщо протягом шести місяців прийняття нових членів не відбулося, діяльність фондової біржі припиняється.
5. Членами фондової біржі можуть бути виключно торговці цінними паперами, які мають ліцензію на право провадження професійної діяльності на фондовому ринку та взяли на себе зобов'язання виконувати всі правила, положення і стандарти фондової біржі.
У разі анулювання отриманої торговцем цінними паперами ліцензії на право провадження професійної діяльності на фондовому ринку його членство у фондовій біржі тимчасово зупиняється до поновлення ним ліцензії або надання на біржу листа щодо виключення його з членів біржі. Інші підстави припинення або тимчасового зупинення членства у фондовій біржі визначаються правилами фондової біржі.
Членство у фондовій біржі припиняється у разі анулювання ліцензії на право провадження професійної діяльності на фондовому ринку, виданої торговцю цінними паперами.
6. Кожний член фондової біржі має рівні права щодо організації діяльності фондової біржі як організатора торгівлі.
Діяльність на ринку цінних паперів в розрізі окремих видів професійної діяльності ліцензується Державною Комісіїю з цінних паперів та фондового ринку згідно з Законом України «Про державне регулювання ринку цінних паперів в Україні» [ ].
Побудова Національної депозитарної системи України та вимоги щодо депозитарної професійної діяльності на ринку цінних паперів України обумовлені Законом України «Про Національну депозитарну систему та особливості електронного обігу цінних паперів в Україні» [ ]:
1. Національна депозитарна система складається з двох рівнів.
Нижній рівень - це зберігачі, які ведуть рахунки власників цінних паперів, та реєстратори власників іменних цінних паперів.
Верхній рівень - це Національний депозитарій України (далі - Національний депозитарій) і депозитарії, що ведуть рахунки для зберігачів та здійснюють кліринг і розрахунки за угодами щодо цінних паперів.
Обслуговування обігу державних цінних паперів, в тому числі депозитарну діяльність щодо цих паперів, здійснює Національний банк України. Особливості здійснення депозитарної діяльності з державними цінними паперами встановлюються Державною комісією з цінних паперів та фондового ринку спільно з Національним банком України. При здійсненні такої діяльності на Національний банк України не поширюються обмеження, встановлені абзацом шостим статті 1 та частиною першою статті 10 цього Закону.
У разі одержання ліцензії депозитарії та зберігачі можуть вести реєстри власників іменних цінних паперів.
Ведення реєстрів власників іменних цінних паперів є виключною діяльністю суб'єктів підприємницької діяльності і не може поєднуватися з іншими видами діяльності, крім депозитарної.
2. Перелік цінних паперів, що обслуговуються Національною депозитарною системою, встановлює Державна комісія з цінних паперів та фондового ринку.
3. Юридичні особи, які згідно з цим Законом є учасниками Національної депозитарної системи, здійснюють такі види діяльності:
- зберігання і обслуговування обігу цінних паперів на рахунках у цінних паперах та операцій емітента щодо випущених ним цінних паперів;
- кліринг та розрахунки за угодами щодо цінних паперів;
- ведення реєстрів власників іменних цінних паперів.
4. Учасниками Національної депозитарної системи є наступні суб’єкти ринку цінних паперів:
Депозитарії
1. Депозитарій - юридична особа, яка створюється у формі відкритого акціонерного товариства, учасниками якого є не менше ніж десять зберігачів, і яка здійснює виключно депозитарну діяльність. При цьому частка одного учасника в статутному фонді депозитарію не може перевищувати двадцяти п'яти відсотків цього фонду.
2. Фондова біржа чи учасники організаційно оформленого позабіржового ринку можуть бути засновниками депозитарію.
3. Клієнтами депозитарію є зберігачі, які уклали з ним депозитарний договір, емітенти щодо рахунків власних емісій, відкритих на підставі договорів про обслуговування емісії цінних паперів, а також інші депозитарії, з якими укладено договори про кореспондентські відносини.
4. Оплата послуг депозитарію здійснюється за тарифами, які встановлює сам депозитарій. Максимальний розмір тарифів встановлюється Державною комісією з цінних паперів та фондового ринку за погодженням з Антимонопольним комітетом України.
Зберігачі цінних паперів
1. Комерційні банки, які мають ліцензію на здійснення діяльності по випуску та обігу цінних паперів, і торговці цінними паперами за наявності ліцензії мають право бути зберігачами, провадити за дорученням власника операції з депонованими цінними паперами і здійснювати іншу депозитарну діяльність, пов'язану з обігом цінних паперів, за винятком клірингу та розрахунків за угодами щодо цінних паперів.
У статутному фонді зберігача частка іншого зберігача, торговця цінними паперами, інвестиційної компанії та інших професійних учасників фондового ринку не може перевищувати п'яти відсотків. Частка інституційного інвестора, який не є професійним учасником фондового ринку (страхова компанія, недержавний пенсійний фонд та інші) у статутному фонді зберігача не може перевищувати двадцяти відсотків, якщо інше не передбачено законом.
2. Зберігачі здійснюють зберігання та обслуговування обігу цінних паперів і операцій емітента з цінними паперами на рахунках у цінних паперах, які належать їх власникам (у тому числі самому зберігачу).
У разі одержання зберігачем ліцензії на ведення реєстрів власників іменних цінних паперів зберігачу забороняється здійснювати будь-які операції з цінними паперами, реєстр власників яких він веде, крім операцій реєстратора за договором з емітентом. Зберігач не може бути інвестиційним керуючим депонента, який є інституційним інвестором.
3. Оплата послуг зберігача провадиться за тарифами, встановленими самим зберігачем. Максимальний розмір тарифів встановлюється Державною комісією з цінних паперів та фондового ринку за