Особенности формирования ресурсной базы коммерческого банка в современных условиях
- собственные векселя банка – 43,0 млн. руб., или 1,7%.
Прирост срочной ресурсной базы произошел за счет роста срочных депозитов физических лиц. По сравнению с 01.01.2009 г. срочные вклады увеличились на 27,5%, или на 192,3 млн. руб. и составили 891,7 млн. руб. Росту вкладов способствовала стабилизация и последующее укрепление курса рубля, рост процентных ставок по срочным вкладам, а также грамотная маркетинговая работа руководителей банка. Доля срочных вкладов в общей привлеченной базе банка увеличилась с 28,7% до 36,2 %.
Депозиты юридических лиц практически остались на уровне начала года и составили 330,3 млн. руб. (снизились на 0,5%). Доля их за отчетный период снизилась с 13,6% до 13,4% от общего объема привлеченных средств.
Выпуск собственных векселей банка сократился на 25,8% - с 57,8 млн. руб. до 43,0 млн. руб., их доля в общем объеме привлеченных средств снизилась с 2,4% до 1,7%.
На фоне роста срочных вкладов населения и снижения средств на счетах предприятий, произошли положительные структурные изменения по срокам привлечения денежных средств: доля срочных ресурсов банка увеличилась с 44,6 % до 51,3%, доля ресурсов до востребования снизилась с 55,4 % до 48,7 %.
Проведенный анализ позволяет сделать вывод, в 2009 году банк провел успешную работу по привлечению средств физических лиц во вклады, предлагая новые виды вкладов почти каждый месяц. Кроме того, решающее значение сыграло рост реальных денежных доходов населения.
Для оценки эффективности использования банковских ресурсов проанализируем средний работающий остаток и среднюю стоимость по видам привлеченных средств (табл. 2.4).
Себестоимость средств на расчетных текущих счетах снизилась на 0,5%, депозитов юридических лиц на 1,6%, возросла себестоимость собственных векселей на 0,3%. Себестоимость вкладов физических лиц осталась на уровне прошлого года и составила 11% годовых и следует отметить, что это самый дорогой вид ресурсов в банке. Усредненный показатель себестоимости ресурсов 3,2%.
Таблица 2.4 Средний работающий остаток и средняя стоимость по видам привлеченных средств в ЗАО "Тюменьагропромбанк"
| Вид привлеченных средств | Средние остатки, млн. руб. | Средняя стоимость, % в год | ||||
| На 01.01.09г. | На 01.01.10г | Абсолютное отклонение | На 01.01.09г. | На 01.01.10г. | Абсолютное отклонение | |
| Расчетные и текущие счета | 1230 | 1061,2 | -168,8 | 0,78% | 0,80% | 0,02% |
| Вклады физических лиц | 820,2 | 1029 | 208,8 | 5,30% | 5,80% | 0,50% |
| Депозиты юридических лиц | 331,9 | 330,3 | -1,6 | 10,00% | 10,10% | 0,10% |
| Собственные векселя | 57,8 | 43 | -14,8 | 0,56% | 7,70% | 7,14% |
| Прочие средства | 0 | 0 | 0 | 0,00% | 0,00% | 0,00% |
| Итого | 2439,9 | 2463,5 | 23,6 | 4,16% | 4,26% | 0,10% |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Кроме перечисленных выше источников, в качестве источника формирования ресурсной базы может рассматриваться межбанковский кредит. Однако, в силу, краткосрочности данного вида ресурса, межбанковский кредит скорее может рассматриваться как средство регулирования ликвидности или временного покрытия недостаточности ресурсов.
Согласно Аудиторского заключения по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг. по состоянию на 31 декабря 2008 года Банком был размещен депозит в Банке России. Остаток средств составлял 10 млн. руб. и не превышал сумму, соответствующую 10% от суммы капитала ЗАО "Тюменьагропромбанк". В 2009 г. банк не привлекал средства других банков (см. табл. 2.5), в том числе и денежные средства Банка России, но разместил депозит в размере 500,4 млн.руб. со сроком погашения в январе 2010 года и процентной ставкой от 5,04% до 5,52% годовых.
Таблица 2.5 Средства ЗАО "Тюменьагропромбанк" в других банках, млн.руб.
| Показатели | 31 декабря 2009 г. | 31 декабря 2008 г. |
| Ссуды, предоставленные банкам | 99,0 | 0 |
| Депозит, размещенный в Банке России | 500,4 | 10,0 |
| Гарантийные депозиты для обеспечения расчетов по операциям с платежными картами | 1,5 | 1,3 |
| Итого средства в других банках | 600,9 | 11,3 |
Источник: Составлено автором по данным финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
На основании расчетов средней стоимости привлеченных средств по видам, проведенных планово-аналитическим отделом банка в течение 2009 года в ЗАО "Тюменьагропромбанк" наблюдается дальнейшее наращивание процентных расходов, обусловленных усилением борьбы на банковском рынке за средства клиентов.
Таблица 2.6 Средний работающий остаток и средняя стоимость по видам привлеченных средств в ЗАО "Тюменьагропромбанк" за 2009 год
| Привлеченные средства | Средние остатки, млн. руб. |
Расходы, млн. руб. |
Средняя стоимость, % годовых |
| Расчетные и текущие счета клиентов | 1061,2 | 8,5 | 0,80% |
| Депозиты юридических лиц | 330,3 | 33,4 | 10,10% |
| Депозиты и прочие привлеченные средства физических лиц | 1029,0 | 59,7 | 5,80% |
| Ценные бумаги, выпущенные банком (Собственные векселя) | 43,0 | 3,3 | 7,70% |
| Прочие привлеченные средства | 0,0 | 0,0 | 0,00% |
| Привлеченные средства, всего | 2463,5 | 104,8 | 4,26% |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Данные табл.2.6 свидетельствуют о том, что эти депозиты являются для банка самым дорогим видом ресурсов. Но в тоже время, депозиты физических лиц являются крайне важным источником ресурсов для банка в силу своей долгосрочности.
2.2 Оценка использования банковских ресурсов в ЗАО "Тюменьагропромбанк"
Как уже было отмечено в первой главе, привлечение ресурсов коммерческого банка нельзя воспринимать отдельно от размещения средств, поскольку по своей сущности и актив и пассив баланса характеризует одни и те же средства с той лишь разницей, что пассив раскрывает источники этих средств, а актив – направления их использования. Понятие эффективности управления ресурсной базой не имеет смысла без "эффективности вложений"
Для осуществления анализа вложений рассмотрим динамику статей актива (табл. 2.7) и структуру актива (табл.2.8) ЗАО "Тюменьагропромбанк".
Таблица 2.7 Динамика активов ЗАО "Тюменьагропромбанк" за 2008-2010гг., млн. руб.
| Наименование статьи | На 01.01.2008, млн.руб. | На 01.01.2009, млн.руб. | На 01.01.2010, млн.руб. | Изменение, млн.руб. | Темп роста, % | ||
| 2008-2009 | 2009-2010 | 2008-2009 | 2009-2010 | ||||
| Денежные средства | 134,5 | 164,4 | 180,4 | 29,9 | 16 | 122,2 | 109,7 |
| Средства кредитных организаций в Центральном банке Российской Федерации | 339,3 | 378,1 | 132 | 38,8 | -246,1 | 111,4 | 34,9 |
| Обязательные резервы | 30,4 | 2,9 | 14,1 | -27,5 | 11,2 | 9,5 | 486,2 |
| Средства в кредитных организациях | 213,7 | 316,6 | 228,4 | 102,9 | -88,2 | 148,2 | 72,1 |
| Чистые вложения в ценные бумаги | 34,1 | 16,8 | 25,5 | -17,3 | 8,7 | 49,3 | 151,8 |
| Чистая ссудная задолженность | 1803,7 | 1585,8 | 1976,4 | -217,9 | 390,6 | 87,9 | 124,6 |
| Основные средства, нематериальные активы и материальные запасы | 227,8 | 274,8 | 343,1 | 47 | 68,3 | 120,6 | 124,9 |
| Прочие активы | 20,1 | 22,7 | 29,6 | 2,6 | 6,9 | 112,9 | 130,4 |
| Всего активов | 2773,2 | 2759 | 2915,4 | -14,2 | 156,4 | 99,5 | 105,7 |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Таблица 2.8 Структура активов ЗАО "Тюменьагропромбанк" за 2008-2010гг.
| Наименование статьи | уд. вес на 01.01.2008 г., % | уд. вес на 01.01.2009 г., % | уд. вес на 01.01.2010 г., % |
| Денежные средства | 4,8 | 6,0 | 6,2 |
| Средства кредитных организаций в Центральном банке Российской Федерации | 12,2 | 13,7 | 4,5 |
| Обязательные резервы | 1,1 | 0,1 | 0,5 |
| Средства в кредитных организациях | 7,7 | 11,5 | 7,8 |
| Чистые вложения в ценные бумаги | 1,2 | 0,6 | 0,9 |
| Чистая ссудная задолженность | 65,0 | 57,5 | 67,8 |
| Основные средства, нематериальные активы и материальные запасы | 8,2 | 10,0 | 11,8 |
| Прочие активы | 0,7 | 0,8 | 1,0 |
| Всего активов | 100 | 100,0 | 100,0 |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Из данных таблицы видно, что за анализируемый период произошло увеличение удельного веса активов на 5,7%, что является положительным фактором, так как именно активы приносят доход.
Также увеличение активов произошло из-за увеличения чистой ссудной задолженности на 24,6% в 2009 г. по сравнению с 2008 г., в абсолютном значении его увеличение составило 390,7 млн.руб. При сложившемся портфеле активов их качество определяется в основном непогашенными в срок (просроченными) активами. Хотя просроченные ссуды в абсолютном выражении выросли на 390,7 млн. руб., удельный вес этого показателя в активах составляет 68,7 % от размера активов.
Таблица 2.9 Структура привлеченных и размещенных средств ЗАО "Тюменьагропромбанк"
| Наименование статей | 01.01.09г | 01.01.10г | Изменение, млн.руб. | Темп роста, % | ||
|
Сумма, млн. руб. |
Уд. вес, % |
Сумма, млн. руб. |
Уд. вес, % | |||
| 1.Привлеченные ресурсы всего: | 2446,5 | 60,45 | 2471,5 | 63,5 | 25,0 | 101,0 |
| Межбанковские кредиты | 0,0 | 0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Средства клиентов | 2382,9 | 58,88 | 2412,6 | 62,0 | 29,7 | 101,2 |
| - Текущие/расчетные счета юридических лиц | 1228,4 | 30,35 | 1198,5 | 30,8 | -29,9 | 97,6 |
| - Срочные депозиты юридических лиц | 331,9 | 8,201 | 330,3 | 8,5 | -1,6 | 99,5 |
| - Текущие счета/счета до востребования физических лиц | 122,5 | 3,027 | 137,3 | 3,5 | 14,8 | 112,1 |
| - Срочные вклады физических лиц | 700,1 | 17,3 | 892,8 | 22,9 | 192,7 | 127,5 |
| Выпущенные долговые ценные бумаги | 57,9 | 1,43 | 43,6 | 1,1 | -14,3 | 75,3 |
| - Векселя | 57,9 | 1,43 | 43,6 | 1,1 | -14,3 | 75,3 |
| Прочие финансовые обязательства | 5,8 | 0,142 | 15,4 | 0,4 | 9,6 | 266,9 |
| 2. Размещенные ресурсы, всего: | 1600,5 | 39,55 | 1422,8 | 36,5 | -177,6 | 88,9 |
| Кредиты и дебиторская задолженность | 1583,8 | 39,13 | 1380,1 | 35,4 | -203,7 | 87,1 |
| - Кредиты коммерческим организациям | 1412,0 | 34,89 | 1284,8 | 33,0 | -127,2 | 91,0 |
| - Кредиты некоммерческим организациям | 19,0 | 0,469 | 5,7 | 0,1 | -13,3 | 29,8 |
| - Кредиты индивидуальным предпринимателям | 90,1 | 2,227 | 13,3 | 0,3 | -76,8 | 14,8 |
| - Кредиты физическим лицам | 62,6 | 1,547 | 76,3 | 2,0 | 13,7 | 121,8 |
| Финансовые активы, имеющиеся в наличии для продажи | 3,1 | 0,076 | 25,7 | 0,7 | 22,6 | 836,2 |
| - Корпоративные облигации | 1,8 | 0,045 | 23,5 | 0,6 | 21,7 | 1288,1 |
| - Корпоративные акции, имеющие котировку | 1,2 | 0,031 | 2,1 | 0,1 | 0,9 | 170,5 |
| Финансовые активы, удерживаемые до погашения | 5,9 | 0,145 | 0,0 | 0,0 | -5,9 | 0,0 |
| - Корпоративные облигации | 5,9 | 0,145 | 0,0 | 0,0 | -5,9 | 0,0 |
| Прочие финансовые активы | 7,8 | 0,192 | 17,1 | 0,4 | 9,3 | 220,1 |
| Итого (стр.1+стр.2) | 4047,0 | 100,0 | 3894,3 | 100,0 | -152,6 | 96,2 |
В рамках анализа активных операций важное место занимает анализ доходности вложений (табл. 2.10)
Таблица 2.10 Средний работающий остаток и средняя доходность по направлениям вложений в ЗАО "Тюменьагропромбанк"
| Размещенные средства | 01.01.2008 - 01.01.2009г. | 01.01.2009 - 01.01.2010г. | ||||
| Средние остатки, млн. руб. | Доходы | Доход-ность, % годовых | Средние остатки, млн. руб. | Доходы |
Доход-ность, % годовых |
|
| МБК и депозиты банкам | 694,7 | 0,537 | 0,08% | 360,5 | 0 | 0,00% |
| Средства, предоставленные клиентам | 905,8 | 106,3 | 11,74% | 1062,4 | 104,755 | 9,86% |
| в том числе: | ||||||
| кредиты, предоставленные | 889,1 | 105,976 | 11,92% | 1019,6 | 101,447 | 9,95% |
| векселя в портфеле банка | 8,9 | 0,324 | 3,63% | 42,7 | 3,308 | 7,74% |
| Размещенные средства, ВСЕГО | 1600,5 | 106,837 | 6,68% | 1422,8 | 104,755 | 7,36% |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Доходность вложений рассчитывалась как отношение доходов за период к среднему работающему остатку по каждой указанной статье активов.
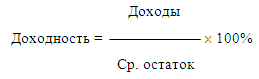
Как видно из приведенных данных наблюдается снижение процентной ставки, что связано со снижением ставки рефинансирования Банка России, которая является ориентиром при установлении процентных ставок для коммерческих банков и ужесточением конкуренции на кредитном рынке.
Таблица 2.11 Суммы финансовых активов и обязательств банка в разбивке по срокам погашения и средневзвешенным эффективным процентным ставкам
| (в млн. рублей) | Средневзвешенная эффективная процентная ставка, % | До востребования и менее 1 месяца | От 1 до 3 месяцев | От 3 до 12 месяцев | Более 1 года | ИТОГО |
| 31 декабря 2009 года | ||||||
| Денежные средства и их эквиваленты | 0,8% | 229,0 | 0,0 | 0,0 | 0,0 | 229,0 |
| Средства в других банках | 5,10% | 600,9 | 0,0 | 0,0 | 0,0 | 600,9 |
| Кредиты и дебиторская задолженность | 16,80% | 110,1 | 297,6 | 864,6 | 126,4 | 1398,7 |
| Финансовые активы, имеющиеся в наличии для продажи | 12,5% | 23,5 | 0,0 | 0,0 | 0,0 | 23,5 |
| Итого финансовых активов чувствительных к изменению процентных ставок | 963,6 | 297,6 | 864,6 | 126,4 | 2252,2 | |
| Средства клиентов | 10,10% | 239,5 | 247,0 | 804,1 | 40,8 | 1331,4 |
| Выпущенные долговые ценные бумаги | 7,40% | 12,7 | 0,0 | 29,3 | 0,0 | 42,1 |
| Итого финансовых обязательств чувствительных к изменению процентных ставок | 252,2 | 247,0 | 833,5 | 40,8 | 1373,4 | |
| Чистый резерв по процентным ставкам за 31 декабря 2009 года | 711,4 | 50,6 | 31,1 | 85,6 | 878,8 | |
| 31 декабря 2008 года | ||||||
| Денежные средства и их эквиваленты | 1,20% | 315,8 | 0,0 | 0,0 | 0,0 | 315,8 |
| Финансовые активы, учитываемые по справедливой стоимости через прибыль или убыток | 8,80% | 7,9 | 0,0 | 0,0 | 0,0 | 7,9 |
| Средства в других банках | 8% | 10,5 | 0,0 | 0,0 | 0,0 | 10,5 |
| Кредиты и дебиторская задолженность | 14,90% | 202,5 | 393,7 | 811,6 | 176,0 | 1583,8 |
| Финансовые активы, имеющиеся в наличии для продажи | 8,80% | 1,8 | 0,0 | 0,0 | 0,0 | 1,8 |
| Финансовые активы удерживаемые до погашения | 13,60% | 0,0 | 0,0 | 5,9 | 0,0 | 5,9 |
| Итого финансовых активов чувствительных к изменению процентных ставок | 538,5 | 393,7 | 817,5 | 176,0 | 1925,6 | |
| Средства клиентов | 8,80% | 201,7 | 295,9 | 538,2 | 118,6 | 1154,5 |
| Выпущенные долговые ценные бумаги | 9,80% | 0,0 | 3,6 | 52,7 | 0,0 | 56,3 |
| Итого финансовых обязательств чувствительных к изменению процентных ставок | 201,7 | 299,5 | 590,9 | 118,6 | 1210,8 | |
| Чистый резерв по процентным ставкам за 31 декабря 2008 года | 336,9 | 94,1 | 226,5 | 57,4 | 714,9 | |
Источник: Аудиторское заключение по финансовой отчетности ЗАО "Тюменьагропромбанк" в соответствии с МСФО за 2008 и 2009 гг.
Средневзвешенная процентная ставка по кредитному портфелю снизилась с 20% по состоянию на 01.01.2008г. до 16,8% по состоянию на 01.01.2010г.
Значительное сокращение как предложения кредитов со стороны банковского сектора, так и спроса на кредиты со стороны экономических агентов обусловило сокращение в 2009 году общей задолженности по кредитам, выданным кредитными организациями. В этих условиях Банк России в течение 2009 года девять раз принимал решение о снижении процентных ставок. За этот период ставка рефинансирования была снижена с 13 до 8,75% годовых. Постепенное улучшение внешнеэкономической конъюнктуры и эффективная реализация антикризисных мер позволили в итоге ослабить действие факторов, угрожающих финансовой и социальной стабильности российской экономики, что в свою очередь отразилось на финансовом положении и обусловило линию поведения банка в 2009 году.
Для сохранения объемов доходов от кредитования банк на протяжении текущего года наращивал объемы кредитного портфеля. Для снижения риска потери от не возврата кредитов сформирован резерв на возможные потери по ссудной и приравненной к ней задолженности в размере 37,3 млн. руб., или 100% от расчетного показателя, что соответствует требованиям Положения Банка России № 254-П от 26.03.2004 года.
Согласно Инструкции ЦБ РФ №110-И от 16.01.04г. "Об обязательных нормативах банков" коммерческие банки должны рассчитывать норматив достаточности собственных средств капитала
Норматив Н1 – показатель отношения собственных средств банка к активам взвешенным с учетом риска, и должен составлять не менее 11%. Этот показатель определяет:
возможности кредитования;
масштаб деятельности банка;
круг клиентов.
В ЗАО "Тюменьагропромбанк" норматив Н1 поддерживается на уровне 15%.
Анализ эффективности использования финансовых ресурсов проведен с помощью коэффициентов, порядок расчета которых представлен в Приложении 3.
На основе методики расчета коэффициентов можно определить, какую политику проводит ЗАО "Тюменьагропромбанк" по размещению банковских ресурсов. Расчет коэффициентов представлен в Приложении 4.
На основе структурно-коэффициентного анализа эффективности использования финансовых ресурсов можно сделать выводы:
Приоритеты в управлении размещением банковских ресурсов в течении анализируемого периода изменились в сторону более агрессивного размещения, что обусловлено стремлением сохранить доходность операций в условиях растущей стоимости срочных ресурсов и снижения ставок на кредитном рынке. Тем не менее, при формировании кредитного портфеля предпочтение уделяется кредитам с минимальным уровнем риска. Отмечается рост ссудной задолженности юридических лиц. Рентабельность вложений постепенно снижается, что обусловлено ужесточением конкуренции на банковском рынке (снижение ставок по кредитам, рост депозитных ставок) и свидетельствует о необходимости расширения спектра предлагаемых банковских продуктов, наращивании клиентской базы в целях изыскания новых источников дохода. Инвестиционная политика на рынке ценных бумаг пассивная.
2.3 Рационализация размера и структуры ресурсной базы банка
Структура привлеченных средств ЗАО "Тюменьагропромбанк" по состоянию на 01.01.2010 года состояла:
средства до востребования – 48,7 %;
депозиты юридических лиц – 13,4 %;
выпущенные долговые обязательства – 1,7 %;
вклады граждан срочные – 36,2 %.
К концу 2010 года необходимо сохранить паритетность привлеченных источников до востребования и срочных средств с ориентировкой на увеличение доли долгосрочных источников.
Для выполнения поставленной задачи банк должен все усилия направить на:
Увеличение доли вкладов физических лиц в структуре общего фонда ресурсов.
Привлечение депозитов юридических лиц.
Активное привлечение клиентов на расчетно-кассовое обслуживание.
В процессе реализации поставленных целей в регионе присутствия, банку необходимо последовательно и неуклонно формировать и поддерживать положительный имидж банка, заинтересованного в развитии партнерских отношений со всеми категориями клиентов.
Банку необходимо также использование других источников внешних заимствований, например, организация целевых облигационных займов, или заимствование средств на международном рынке.
Процентные ставки по привлеченным средствам конкретно по суммам и срокам утверждаются и корректируются Правлением банка в зависимости от изменения рыночных условий и возможности размещения ресурсов в активные операции с получением маржи не ниже установленной, но не реже одного раза в год.
В целом процентная политика банка ориентирована на ставку Центрального банка России и рыночные ставки на аналогичные услуги в регионе.
На фоне планомерного снижения Центральным банком РФ ставки рефинансирования средневзвешенная процентная ставка по кредитному портфелю в целом снижается в среднем на 1 пункт (в 2009 году по сравнению с 2008 годом снизилась на 0,9 пункта и составила 16,8% годовых), плановая ставка по кредитному портфелю на 2011 год составляет 15,8%.
Средняя стоимость ресурсов средств до востребования в 2009 году составила 0,8% годовых, срочных средств – 10,1 % годовых, по плану на 2010 год средняя стоимость ресурсов ожидается в пределах 9 % годовых. С 10 февраля 2010 г. банк принял решение о снижении процентной ставки, в среднем процентная ставка составляет 16% годовых.
Для привлечения средств вкладчиков необходимо достаточное количество собственных средств, эту задачу банк решил путем увеличения доли данного вида ресурсов за счет увеличения уставного капитала.
Увеличение уставного капитала банка на 114 млн. рублей позволило значительно увеличить удельный вес собственных средств банка.
Увеличение собственных средств банка позволило осуществлять долгосрочное кредитование. Возможность предоставление таких кредитов позволит привлечь новых платежеспособных клиентов и удержать уже существующих. Это связано с тем, что среднесрочные и долгосрочные ссуды обслуживают долговременные потребности заемщика, обусловленные необходимостью модернизации производства, осуществления капитальных затрат по расширению производства.
Увеличение доли собственных средств в ресурсной базе банка в скором времени позволит увеличить и сумму привлеченных средств, так как именно собственные средства, выполняющие регулирующую функцию, служат поддержкой равномерного, упорядоченного роста банковских активов и регулируют объем практически всех пассивных операций.
Таблица 2.12 Планирование структуры собственных и привлеченных средств ЗАО "Тюменьагропромбанк"
| Показатели |
Величина на 01.01.2010г. |
Планируемая величина на 01.01.2011г. | Изменения за период | |||
| млн. руб. | % к итогу | млн. руб. | % к итогу | млн. руб. | Темп роста ,% | |
| Собственные средства | 417,4 | 14,4 | 417,4 | 11,8 | 0,0 | 100,0 |
| Привлеченные средства | 2484,4 | 85,6 | 3117,9 | 88,2 | 633,5 | 125,5 |
| Итого | 2901,8 | 100,0 | 3535,3 | 100,0 | 633,5 | 121,8 |
Стратегия развития ЗАО "Тюменьагропромбанк" строится на использовании и дальнейшем усилении тех преимуществ, которые уже обеспечены к настоящему времени. К сильным сторонам банка относятся:
сформированная ресурсная база, основу которой составляют средства корпоративных и частных клиентов;
многолетний опыт тесного сотрудничества со многими предприятиями агропромышленного комплекса и другими предприятиями "реального сектора" экономики, хорошее знание их бизнеса;
построенная широкая филиальная сеть;
порядочность, деловая репутация, основанная на соблюдении обязательств перед клиентами даже в самые тяжелые периоды для банка.
Используя эти преимущества банку, в планируемом периоде, необходимо уделить внимание следующим направлениям работы:
Предложение широкого спектра высококачественных финансовых услуг клиентам, одной из которых является система удаленного обслуживания клиентов – комплекс "банк – клиент". Внедрение во всех филиалах банка данной системы, используя любые каналы связи, удобные для клиента, включая Internet, позволит привлечь новых клиентов.
2. Дальнейшее расширение масштабов деятельности невозможно без наращивания собственных средств и привлечения клиентов для размещения капитала. Банк в 2009 г. увеличил собственные средства на 48%, поэтому стратегической задачей банка должно являться размещение данных средств среди надежных заемщиков с привлекательными процентными ставками.
3. Уделить внимание усилению эффективности работы существующих филиалов, оснастив их новой техникой и технологиями.
Таким образом, с учетом выше представленной информации план привлечения ресурсов ЗАО "Тюменьагропромбанк" будет выглядеть следующим (см. табл. 2.13).
Таблица 2.13 План привлечения ресурсов ЗАО "Тюменьагропромбанк" на 2010 год
| Показатели | По состоянию на 01.01.10г. |
Уд. вес, % |
По состоянию на 01.01.11 г. |
Уд. вес, % |
Отклонение, млн.руб. | Темп роста, % |
| Ресурсы до востребования, всего | 1198,5 | 48,7 | 1226,6 | 43,9 | 28,1 | 102,3 |
| в том числе: | ||||||
| Остатки на расчетных счетах | 1061,2 | 43,1 | 1073,9 | 38,4 | 12,7 | 101,2 |
| Средства физических лиц | 137,3 | 5,6 | 152,7 | 5,5 | 15,4 | 111,2 |
| Ресурсы срочные, всего | 1265 | 51,3 | 1568,3 | 56,1 | 303,3 | 124,0 |
| в том числе: | ||||||
| Депозиты юридических лиц | 330,3 | 13,4 | 325,0 | 11,6 | -5,3 | 98,4 |
| Выпуск собственных векселей | 43,0 | 1,7 | 31,5 | 1,1 | -11,5 | 73,2 |
| Депозиты физических лиц | 891,7 | 36,2 | 1211,8 | 43,4 | 320,1 | 135,9 |
| ВСЕГО | 2484,4 | 100 | 2794,9 | 100,0 | 331,4 | 112,5 |
В планируемом периоде произойдет увеличение средств физических лиц. Это связано с тем, что рынок обслуживания юридических лиц поделен, и привлечение новых клиентов усложнено. В связи с чем, силы банка будут направлены на привлечение средств вкладчиков. Для этих целей до конца года необходимо открывать новые виды вкладов с различными условиями (сроки хранения, начисление процентов, возможность пополнения счета и снятия средств, оставляя определенный лимит), организовать вручения призов и подарков.
Увеличение срочных депозитов за счет увеличения удельного веса физических лиц на 7,2 пункта составит 56,1% в сумме привлеченных средств. Снижение удельного веса остатков на счетах юридических лиц связано с реализацией плана по увеличению срочных обязательств, при переводе части средств с расчетных счетов клиентов на депозиты.
В связи с тем, что больший объем составляют привлеченные средства, рассмотрим структуру запланированных процентных расходов. Общая сумма расходов банка составит 117,7 млн. рублей.
При планировании привлеченных средств необходимо рассчитать затраты, так как порой выбор одного из инструментов депозитной политики банка может быть достаточно дорогим и не эффективным.
Затраты на обслуживание расчетных счетов самые дешевые. Затраты по срочным счетам обходятся банкам дороже расчетных счетов и уменьшают доход банка.
Таблица 2.14 Планируемая структура процентных расходов ЗАО "Тюменьагропромбанк"
| Расходы банка | Факт на 01.01.2010г | План на 01.01.2011г | Изменения | |||
| Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Темп при-роста, % | |
| Проценты, уплаченные за привлеченные кредиты | 29,9 | 28,8 | 29,8 | 25,3 | -0,1 | 99,6 |
| Проценты, уплаченные юридическим лицам | 20,3 | 19,6 | 20,7 | 17,6 | 0,4 | 101,8 |
| Проценты, уплаченные физическим лицам | 33,6 | 32,4 | 47,6 | 40,4 | 13,9 | 141,4 |
| Расходы по операциям с ценными бумагами | 19,9 | 19,2 | 19,7 | 16,7 | -0,3 | 98,6 |
| Итого | 103,8 | 100,0 | 117,7 | 100,0 | 13,9 | 113,4 |
В связи с тем, что в планируемом периоде большее внимание будет обращено на привлечение средств физических лиц, произойдет увеличение процентных расходов по данной статье на 12,7 млн. руб. Уменьшение расходов по операциям с ценными бумагами объясняется уменьшением количества выпущенных в 2009 году процентных векселей банка. Снижение процентов, уплаченных за привлеченные кредиты, объясняется запланированным увеличением собственных средств, в связи, с чем потребность в заемных средствах уменьшится.
Таким образом, ЗАО "Тюменьагропромбанк" видит свою миссию в предоставлении полного комплекса банковских услуг высокого качества для любых категорий клиентов всех форм собственности и сфер деятельности, способствуя стабильному развитию деятельности клиента, росту его благосостояния, действуя в соответствии с законодательством, руководствуясь принципами деловой этики, корпоративной культуры и социальной ответственности.
Стратегическая цель Банка в долгосрочной перспективе – быть лучшим банком Тюменской области. Добиться уровня сервиса, при котором любой клиент находит преимущества в партнерстве с банком по сравнению с другими коммерческими банками. Войти в десятку крупнейших банков Тюменской области по размеру активов и капитала. Стратегия развития банка, реализуемая в настоящие время, направлена на расширение ресурсной базы как в корпоративном сегменте, так и в отношении физических лиц, сохранение темпов роста доходов от кредитования, освоение новых программ кредитования, в том числе ипотечного, доведение доли комиссионных доходов до 40%. Планируется сотрудничество с международными финансовыми организациями, дальнейший выпуск ценных бумаг банка – облигаций, векселей, депозитных сертификатов.
Основной тактической задачей на 2010-2011 годы является наращивание клиентской базы и совершенствование продуктового ряда. Для создания долгосрочных партнерских взаимоотношений с клиентами банк будет осуществлять обслуживание согласно стратегии, выработанной для каждой конкретной группы клиентов, исходя из их интересов и потребностей.
Приоритетными направлениями работы по развитию клиентской базы и удержанию конкурентных позиций являются разработка новых продуктов, расширение спектра услуг. Стратегия банка в данной области будет основана на принципах опережающего предложения и актуальности услуг. Банк стремится к своевременной замене неактуальных предложений на новые, более технологичные и экономически обоснованные. При этом планируется разрабатывать новые услуги для целевых групп, прежде всего, для опорного сектора – среднего корпоративного бизнеса. Внедрение новых продуктов будет осуществляться как за счет результатов текущей деятельности, так и путем разработки и реализации отдельных инвестиционных проектов.
Для увеличения числа клиентов банк продолжит развитие инфраструктуры, дальнейшее географическое продвижение в регионы, где есть перспективы продаж банковских продуктов. Банк планирует открывать дополнительные офисы в городах, где уже присутствует, и повышать эффективность деятельности работающих точек обслуживания.
Приближение к клиенту будет реализовываться за счет повышения уровня технологичности. Указанную задачу банк предполагает решать путем перехода на новый технологический уровень, отвечающий современным требованиям ведения бизнес-операций, увеличения пропускной способности точек обслуживания, оптимизации внутрикорпоративного документооборота.
Основными ориентирами для дальнейшего развития банка являются:
Сохранение своей позиции на региональном рынке в числе первых 10 банков по показателям финансовой надежности.
Расширение клиентской базы и вхождение в число 10 наиболее крупных банков Тюменского региона по величине работающих активов.
Обеспечение оптимального соотношения доходности и риска при максимально возможном сглаживании воздействия неблагоприятных и непредвиденных факторов.
Обеспечение сохранности средств, доверенных банку акционерами и клиентами путем развития систем экономической, информационной безопасности и управления банковскими рисками, адекватных характеру и масштабу деятельности банка.
Поддержание капитализации банка на уровне, соответствующем масштабам бизнеса, наращивание доходности совершаемых банковских операций, удовлетворяющее интересы акционеров банка и обеспечивающее рост капитала Банка.
Достижение баланса интересов акционеров, членов Совета директоров и исполнительных органов банка, ее кредиторов, вкладчиков и иных заинтересованных лиц.
Развитие комплексных отношений с клиентами, включающее изучение их потребностей, разработку и внедрение новых банковских продуктов, совершенствование технологий и качества обслуживания.
Содействие решению социальных программ путем кредитования населения.
Содействие решению задачи повышения доступности банковских услуг через развитие филиальной сети Банка.
Создание стимулов трудовой деятельности и механизмов повышения профессионального уровня персонала, обеспечивающих выполнение органами управления и служащими банка всех действий, необходимых для достижения стратегических целей деятельности кредитной организации.
Увеличение остатков средств населения, привлеченных в срочные вклады, как приоритетного источника ресурсной базы.
Обеспечение соблюдения законодательства Российской Федерации, принципов профессиональной этики, учредительных и внутренних документов Банка.
Развитие материальной базы в соответствии с масштабом и характером осуществляемых операций.
Поддержание репутации надежного, стабильного банка, избегающего принятия на себя чрезмерных рисков, неукоснительно исполняющего принятые на себя обязательства.
Предполагаемая структура доходов и расходов исходит из планов развития банка. Основными источниками будущих доходов для банка являются [39]:
- проценты по ссудам, предоставленным клиентам;
- проценты по межбанковским кредитам;
- процентные доходы от ценных бумаг с фиксированным доходом;
- комиссионные доходы;
- доходы от операций с иностранной валютой и другими валютными ценностями;
- доходы от операций по продаже ценных бумаг и другого имущества.
3. ПРОБЛЕМЫ И ПЕРСПЕКТИВЫ РАСШИРЕНИЯ РЕСУРСНОЙ БАЗЫ КОММЕРЧЕСКОГО БАНКА
Все проблемы, связанные с формированием ресурсной базы можно разделить на внешние и внутренние. К внешним факторам, можно отнести изменение общеполитической и общеэкономической ситуации в стране и регионе. К внутренним проблемам можно отнести отсутствие грамотной депозитной политики, недостаточная капитализация, неоптимальная структура пассивов, низкое качество управления, слабое развитие современных банковских технологий, несовершенство проводимых операций, в том числе недостаточный уровень обслуживания клиентов. Каждая из этих проблем влияет на источники, посредством которых формируется ресурсная база коммерческого банка.
С начала функционирования двухуровневой банковской системы основным источником ресурсов коммерческих банков являются привлеченные средства, составляющие около 80% от общего объема банковских ресурсов. На долю собственных средств банков приходится 20%, что в целом отвечает структуре, сложившейся в мировой банковской практике. В составе собственных средств банка половина приходится на фонды, в которых доля уставного фонда занимает более 2%. Вторая половина собственных средств – прибыль текущего года.
В настоящее время в условиях отсутствия на рынке ликвидных и доходных финансовых инструментов, сужения рынка межбанковских кредитов особую важность приобретает вопрос формирования банковских пассивов, оптимизации их структуры и в связи с этим разработки стратегии управления собственными и привлеченными средствами, которые образуют кредитные ресурсы коммерческого банка.
В условиях относительной стабилизации валютного рынка, уменьшения доходности и ликвидности на основных сегментах финансового рынка, снижения финансовой маржи важное значение приобретает диверсифицированное управление кредитными ресурсами коммерческого банка с учетом риска по отдельным видам банковских вложений. При работе с минимальной маржой банкам необходимо точно определить стоимость привлекаемых ресурсов. При определении стоимости необходимо учесть затраты, понесенные для их привлечения и обработки, с последующим размещением по цене выше стоимости привлечения и обслуживания данного вида ресурса. Целью этого процесса является достижение максимальной прибыльности операций при соблюдении минимально возможного уровня риска.
В результате, коммерческие банки в настоящее время поставлены перед необходимостью существенной перестройки своей деятельности в соответствии с новыми макроэкономическими условиями относительной финансовой стабилизации.
К основным особенностям структуры кредитных ресурсов российских банков на данном этапе развития банковской системы можно отнести небольшую величину собственного капитала, его низкий удельный вес в активах, преобладание краткосрочных пассивов, ограничивающих возможности долгосрочных вложений. Кроме того, следует отметить низкую долю депозитов в пассивах и высокую – остатков по счетам предприятий и организаций, несовпадение структуры пассивов и активов, а также остроту проблемы ликвидности активов.
При формировании ресурсной базы необходимо выработать долгосрочные цели, определять способы их достижения, то есть разрабатывать стратегию и тактику обеспечения банка новыми ресурсам, что позволит увеличить ресурсную базу и избежать, возникающие в этом процессе, проблемы. Новые цели ставят задачу выработки новой стратегии, а тактика определяет методы и приемы для решения наилучшим образом конкретной ситуации. Основной стратегической целью деятельности банка в области обеспечения ресурсами является наращивание ресурсной базы.
Для эффективного планирования формирования банковских ресурсов необходимо во первых - определить цели и задачи (табл. 3.1) [44].
Таблица 3.1 Целевые ориентиры и приоритетные задачи по формированию банковских ресурсов
|
Направление деятельности |
Приоритетные задачи | Целевые ориентиры |
| 1.Привлечение средств физических лиц | Реструктуризация вкладов населения для обеспечения сбалансированности вкладов населения и размещения средств по срокам. |
Повышение доли вкладов с фиксированными сроками; Повышение доли безналичных переводов в обороте |
| 2.Привлечение средств юридических лиц | Усиление позиций на рынке депозитов юридических лиц путем создания собственной клиентской базы; | Размещение средств юридических лиц в депозиты, начисление процентов на остатки расчетных счетов. |
| 3.Увеличение собственных средств банка | Максимизация прибыли за счет увеличения объемов кредитования | Увеличение доли доходной части активов, снижение непроизводственных активов, снижение резервов на возможное обесценение ценных бумаг, на потери по ссудам. |
Во вторых – выбрать метод управления банковскими ресурсами.
В данной работе предлагается объединить метод общего фонда средств и метод распределения активов (см. приложение 5).
Интенсивное развитие, где происходит привлечение дополнительных ресурсов для расширения сферы влияния на рынке, включает три основные разновидности: глубокое внедрение на рынок, расширение границ рынка и совершенствование продукта (услуг).
В зависимости от условий внешней и внутренней среды получат развитие следующие стратегические подходы:
Стратегия проникновения на рынок основана на том, что банк осваивает уже сложившийся рынок и предлагает на нем тот же продукт (услугу), что и конкурент. Подобная стратегия характерна для нашей страны в силу стремительного роста количества вновь образуемых коммерческих банков в первые годы развития банковской системы России, стремлением вновь создаваемых банков проникать на уже занятые рынки, а также в связи с постепенным освоением этими банками новых видов операций, которые уже достаточно широко используются другими банками. Такая