Кредитная политика банка
| Оценка дохода по кредиту | = |
(Использованная часть кредитной линии) |
+ |
(Неиспользованная часть кредитной линии) |
= 810 000 . |
| 4 000 000 х 0,20 | 1 000 000 х 0,01 |
|
Оценка размера средств банка, используемых заемщиком |
(Требования к компенсационным остаткам) |
|
|
= 4 000 000 - |
(4 000 000 х 0,20 + 1 000 000 х 0,05) + |
|
(Требования к резервированию) |
||
|
+ 0,10 |
(4 000 000 х 0,20 + 1 000 000 х 0,05) = |
|
|
= 3 235 000 |
|
Оценка прибыли банка по данному кредиту до налогообложения |
= 810 000 + 3 235 000 = 25,0% |
Если прибыль банка по данному кредиту до налогообложения однозначно перекрывает стоимость затраченных на него банковских средств, то при принятии решения о кредитовании менеджеры должны учесть риск, присущий кредитованию, и желание руководства банка получить маржу прибыли в размере полной стоимости кредита (включая налоги).
Подход к установлению ставок с точки зрения "стоимость - выгодность" является лишь одной из частей солее широкой концепции, известной под названием "анализ доходности клиента". Данный метод установления ставки по кредиту предполагает, что банк должен при оценке каждой кредитной заявки принимать в расчет все взаимоотношения с данным клиентом. При анализе доходности особое внимание обращается на прибыль от всех взаимоотношений с клиентом, рассчитываемую по следующей формуле:
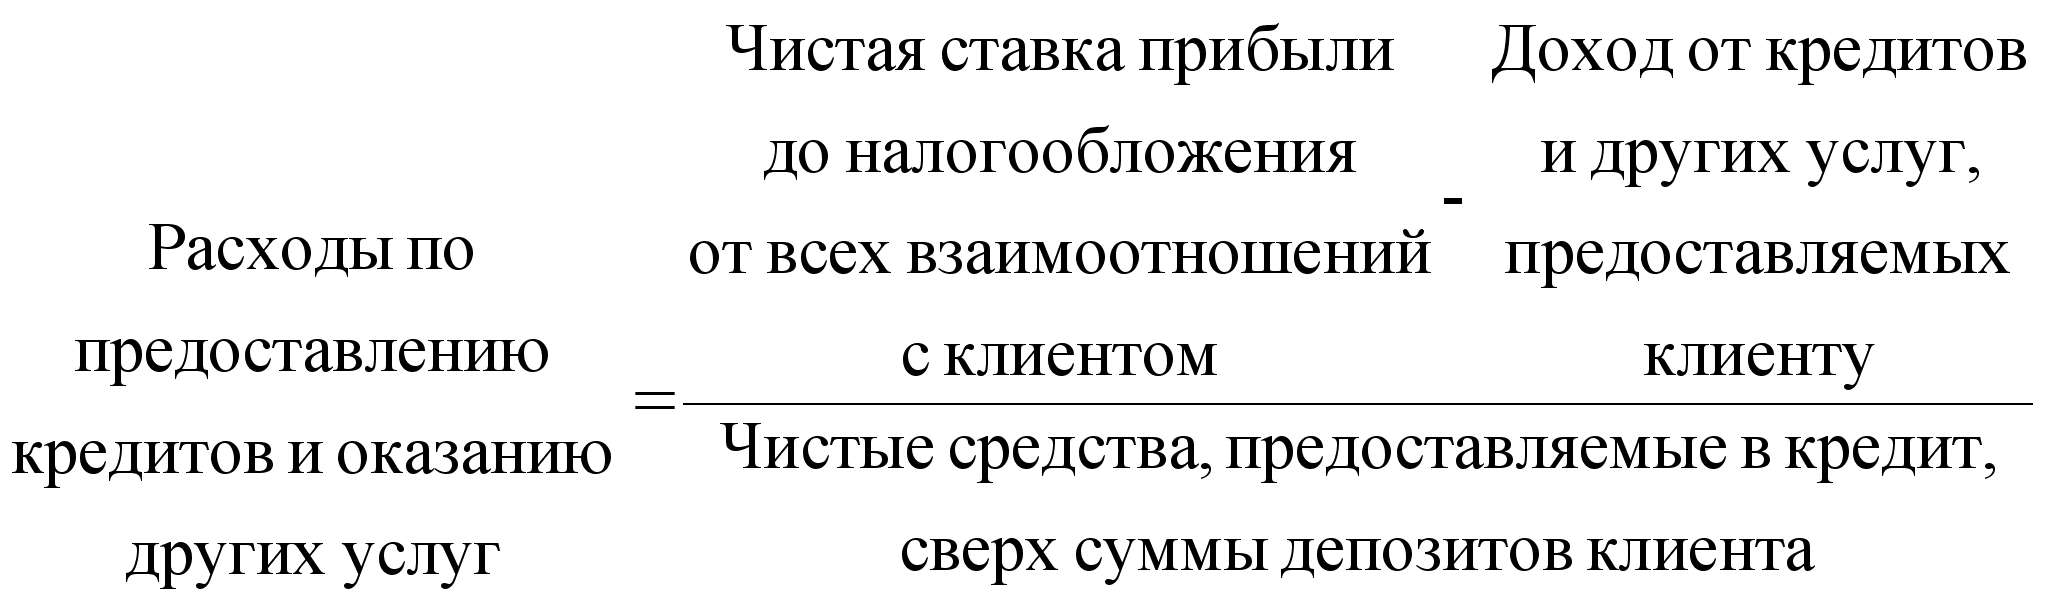
Доходы, получаемые банком от клиента, могут включать проценты по кредиту, комиссию за обязательство, комиссию за управление наличными средствами и обработку цифровой информации. Расходы, связанные с клиентом, могут включать заработную плату банковских сотрудников, расходы на изучение кредитной документации, проценты по депозитам, расходы по проверке счетов и стоимость обработки (включая оплату чеков, учет кредитов и депозитов, услуги по хранению ценностей в сейфах), а также стоимость приобретенных кредитных ресурсов. Чистые кредитные ресурсы представляют собой сумму кредита, предоставленного клиенту, за вычетом средней суммы его депозитов (скорректированной с учетом требований к резервированию).
Затем производится фактическая оценка суммы средств банка, используемой каждым клиентом сверх суммы, предоставляемой им банку. Если расчетная чистая ставка прибыли от всех взаимоотношений с клиентом является положительной, кредитная заявка, по всей вероятности, будет удовлетворена, поскольку банк заработает премию сверх суммы всех произведенных расходов (включая необходимые выплаты в пользу акционеров). Если расчетная чистая ставка прибыли от всех взаимоотношений с клиентом является отрицательной, в предоставлении кредита может быть отказано. Но банк может повышать ставку по кредиту или цену других услуг, оказываемых клиенту для того, чтобы взаимоотношения продолжались на выгодной основе. Клиенты, которые считаются более рисковыми, должны приносить банку и более высокую расчетную ставку прибыли. Образец анализа доходности клиента АБ Капитал ЗАО «Торговля», подавшего заявку на получение кредита, приводится в Приложении 3.
Рассчитав, какие доходы приносит клиент банку, многие зарубежные банки предоставляют клиенту кредит на сумму прибыли, которую банк получил, инвестируя средства с депозитного счета клиента в доходные активы. Естественно, неразумно включать всю сумму депозита клиента при расчете прибыли от инвестирования средств, поскольку банк должен соблюдать требования к резервированию и значительная часть депозитного остатка клиента состоит из временного остатка, обусловленного периодом чекового клиринга, возникающего в связи с тем, что выписанные клиентом чеки могут быть не предъявлены к оплате. Многие зарубежные банки рассчитывают фактическую сумму чистых инвестируемых средств на основе депозита клиента и соответствующего кредита на сумму прибыли, исходя из некоторой версии следующих формул:
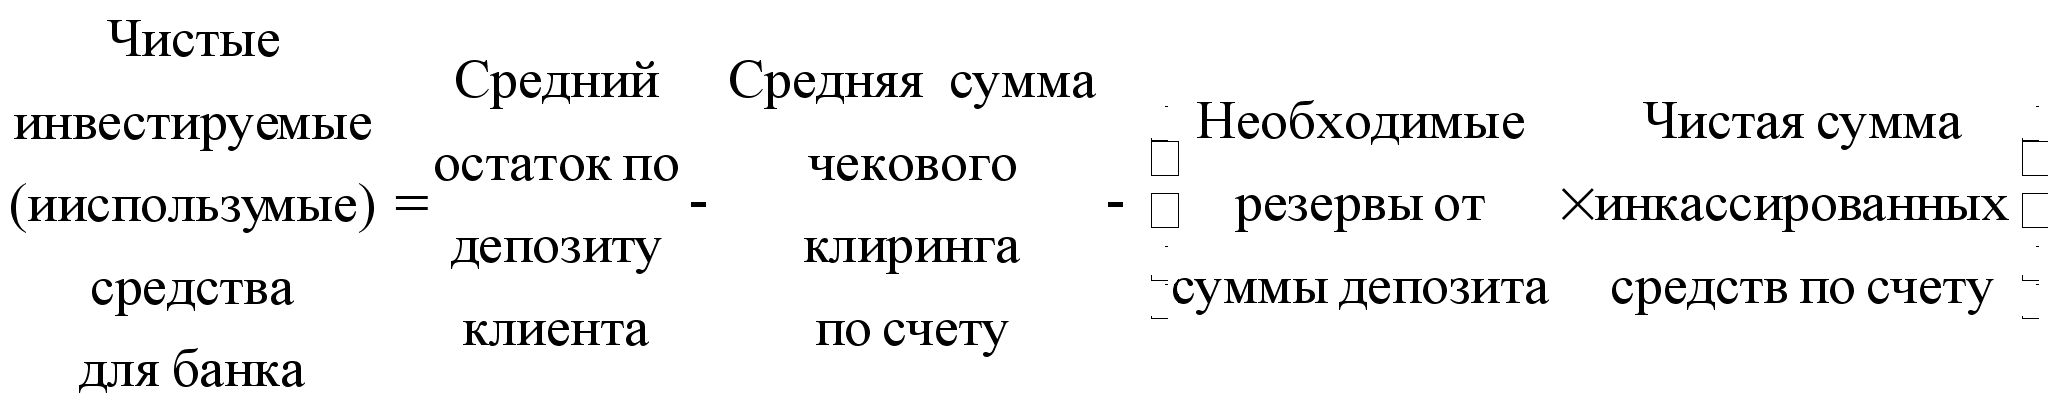
|
Сумма прибыли, предоставляемая клиенту в кредит |
= |
Годовая ставка прибыли |
х |
Часть года, в течение которой доступны средства по депозиту |
х |
Чистые инвестируемые (используемые) средства |
Попробуем разобрать данный метод на примере. Предположим, что клиент имеет средний остаток по депозиту за данный месяц в размере 1 125 000 руб. На операции по чекам приходится 125 000 руб., чистая сумма инкассированных средств составляет 1 млн. руб. Соответствующий норматив резервирования составляет 22%. После переговоров с клиентом банк принял решение о предоставлении ему кредита в размере прибыли на его депозит, исходя из средней ставки по коротким ГКО в 35%. В данном случае чистые используемые (инвестируемые) средства клиента и кредит на сумму прибыли будут составлять:
|
Чистые используемые (инвестируемые) средства для банка |
= 1 125 000 - 125 000 – 22/100 х 1 000 000 = |
|
= 780 000 руб. |
|
Размер кредита на сумму прибыли для данного клиента |
= 35% х 1/12 х 780 000 = 22 750 руб. |
Таким образом, после расчета всех доходов и расходов от всех сделок банка с данным клиентом банк предоставит ему кредит порядка 22 750 руб., которые банк получил в прошлом месяце от инвестирования депозитов клиента в доходные активы.
Анализ доходности клиента за рубежом в последние годы становился все более сложным и всеобъемлющим. Была разработана подробная бухгалтерская отчетность по источникам доходов и расходов от обслуживания каждого крупного клиента. Зачастую подобный анализ включал консолидированные данные по самому заемщику, его дочерним фирмам, крупнейшим акционерам и верхнему эшелону руководства для того, чтобы управляющие банком могли иметь цельное представление относительно всех взаимоотношений банка с клиентом. Подобный консолидированный отчет может определять, насколько убытки по обслуживанию одного счета компенсируются прибылью по другому счету, что составляет общую картину взаимоотношений с данным клиентом. Автоматизированные системы анализа доходности клиента позволяют кредиторам рассчитать альтернативные сценарии установления ставок по кредитам и депозитам для выявления оптимального для банка и клиента уровня ставок. Анализ доходности может также использоваться для идентификации наиболее прибыльных клиентов и кредитов и наиболее успешно работающих кредитных инспекторов.
Были рассмотрены варианты построения процентных ставок при выдаче кредита предприятиям и организациям. С точки зрения доходности банку выгоднее использовать правильно установленную сложную ставку. Но проблемой является недостаток информации по выгодности этой ставки у заемщиков, да и у самого банка. Например, АБ Капитал использовал такую ставку только при привлечении средств населения, то есть в пассивных операциях. Кроме этого, существует несколько видов построения простых ставок, которыми банк может варьировать кредитные риски, используя их с разными категориями заемщиков.
2.3. Анализ кредитоспособности клиента
Одним из наиболее важных и сложных вопросов, связанных с кредитованием, является вопрос изучения кредитоспособности заемщика. Поэтому в данной работе мне хотелось бы показать на практическом примере процесс анализа заявок на кредиты от двух потенциальных заемщиков – торговой фирмы А и промышленной фирмы Б.
Сначала на основании предоставленных балансов и Приложений к ним «Отчет о прибылях и убытках» (Форма 2) составим Агрегированные балансы и формы отчета о прибылях и убытках для приведения в удобную для анализа данных форму. После обработки данных получим результаты, показанные в таблицах 2.3.1 и 2.3.2. По полученным данным можно подвести уже некоторые итоги. Фирма А характеризуется более высокой суммой оборотных средств по сравнению с фирмой Б (5826 тыс. руб. против 943 тыс. руб.), но меньшим наличием основного капитала (206 тыс. руб. у А против 1304 тыс. руб. у Б). В то же время у фирмы А большие показатели кредиторской и дебиторской задолженности, что снижает уровень финансовой устойчивости предприятия. Фирма А имеет большую ссудную задолженность перед другим банком, что может уже насторожить кредитного инспектора. Ему следует связаться с другим банком и поинтересоваться о кредитной истории фирмы А в кредитном управлении этого банка.
Таблица 2.3.1.
Агрегированный баланс предприятия-заемщика
| Агрегат | Статья баланса | Фирма А | Фирма Б |
А1 А2 АЗ А4 А5 А6 А6* А7 А8 А9 П1 П2 П2* П3 П3* П4 П5 П6 П7 П8 П9 П10 П11 |
АКТИВЫ Оборотные активы – всего В том числе: Денежные средства Расчеты и прочие текущие активы – всего Из них: Расчеты с дебиторами в течение 12 месяцев Товарно-материальные запасы (ТМЗ) Прочие текущие активы В том числе: Краткосрочные ценные бумаги Основной капитал Иммобилизованные активы В том числе: Убытки БАЛАНС (А1+А7+А8) ПАССИВЫ Обязательства – всего В том числе: Долгосрочные обязательства Из них: Долгосрочные кредиты банков Краткосрочные обязательства Из них: Краткосрочные кредиты банков Прочие обязательства Собственный капитал В том числе: Уставный капитал Резервный капитал Прочие фонды Нераспределенная прибыль прошлых лет Нераспределенная прибыль отчетного года Добавочный капитал БАЛАНС (П1+П6) |
5826 22 5804 4122 1634 0 0 203 18010 0 24039 8197 0 0 8197 1600 0 15840 417 0 15340 0 0 83 8614 |
943 304 290 94 603 0 0 1304 50 0 2297 387 0 0 364 80 0 1860 1600 16 260 0 7 0 1987 |
Таблица 2.3.2.
Агрегированные показатели отчета о
прибылях и убытках (форма № 2)
| Агрегат | Статья | Фирма А | Фирма Б |
|
П12 П13 П14 П15 П16 П17 |
Выручка от реализации Затраты на производство реализованной продукции Собственный капитал - нетто П6-(А8+П12) Отвлеченные из прибыли средства Прибыль (убыток) отчетного периода Брутто-доходы |
335 168 -17928 5 30 335 |
4136,6 2524 -2586,6 1658 706,6 4138,6 |
В целом можно сказать, что полученные данные хорошо характеризуют вид деятельности потенциальных заемщиков. Наличие собственного капитала и меньшая сумма оборотных средств характеризуют промышленное предприятие, а относительно малое наличие собственного капитала и большая сумма оборотных средств - торгово-закупочную организацию, что соответствует заявленной уставной деятельности этих предприятий.
Затем определим показатели пяти групп коэффициентов:
Коэффициенты финансового левереджа, то есть показатели, характеризующие отношение собственного и заемного капитала у предприятий. После небольших расчетов по формулам, описанным в Главе 1 мы получим следующие данные (Табл. 2.3.3.):
Таблица 2.3.3.
Коэффициенты финансового левереджа
| Коэффициент | Фирма А | Фирма Б | Оптимум |
|
К1 – коэффициент автономии Экономическое содержание: независимость от внешних источников финансирования |
0,6589 |
0,8098 |
|
|
К2 – коэффициент мобильности средств Экономическое содержание: потенциальная возможность превратить активы в ликвидные средства |
0,3199 |
0,6965 |
|
|
К3 – коэффициент маневренности средств (чистая мобильность) Экономическое содержание: реальная возможность превратить активы в ликвидные средства |
-0,4070 |
0,6140 |
|
|
К4 – отношение собственного капитала к общей задолженности Экономическое содержание: обеспечение кредиторской задолженности собственным капиталом |
1,9324 |
5,1099 |
|
|
К5 – коэффициент обеспеченности собственными средствами Экономическое содержание: наличие собственных оборотных средств у предприятия |
-0,4073 |
0,5366 |
|
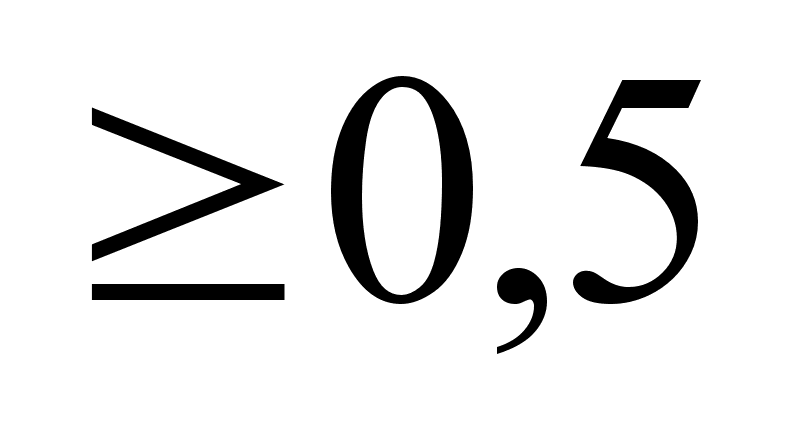
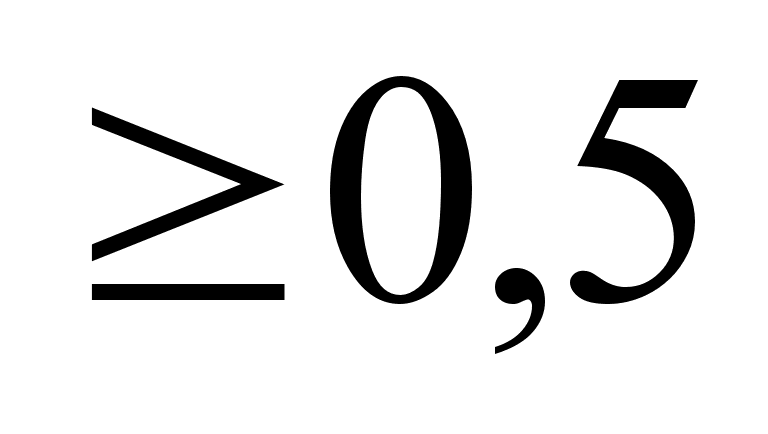
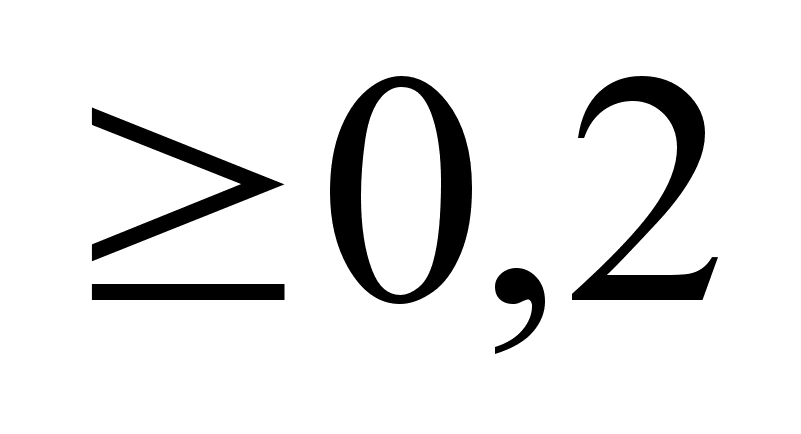
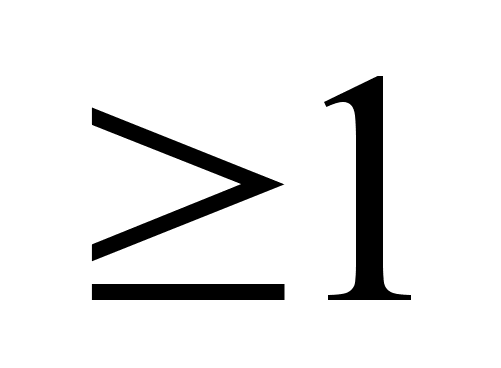
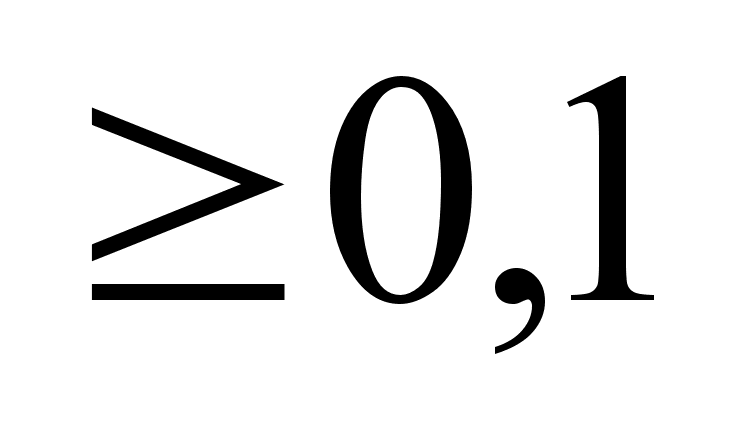
На основании полученных данных можно сделать следующие выводы: по полученным данным более надежным является положение фирмы Б, так как она выдерживает все показатели, и доля заемных средств составляет меньше половины средств предприятия. А значение отношения собственного капитала к общей задолженности превышает оптимальный показатель в 5 раз. Практически противоположная ситуация у другого потенциального заемщика - фирмы А. Из всех показателей удовлетворяют условиям только два - отношение собственного капитала к кредиторской задолженности и коэффициент автономии. Это также подтверждает занятие определенным видом деятельности. Следующими рассмотрим коэффициенты прибыльности (Табл. 2.3.4):
Таблица 2.3.4.
Коэффициенты прибыльности
| Коэффициент | Фирма А | Фирма Б |
|
К9 – коэффициент рентабельности выручки от реализации Экономическое содержание: рентабельность продаж |
0,0896 |
0,1708 |
|
К10 – коэффициент рентабельности общего капитала Экономическое содержание: рентабельность общего капитала |
0,0012 |
0,3076 |
|
К11 – коэффициент рентабельности акционерного капитала Экономическое содержание: рентабельность акционерного капитала |
0,0019 |
0,3799 |
|
К12 – отношение отвлеченных из прибыли средств к балансовой прибыли Экономическое содержание: способность самофинансирования |
0,1667 |
2,3464 |
По данным показателям предпочтительней положение фирмы Б. В данном примере мы не можем проследить за динамикой изменения данных показателей, что могло бы рассказать об изменениях в деятельности фирм, но и в данном случае в сочетании с показателями финансового левереджа мы можем говорить о более устойчивом положении фирмы Б.
Теперь перейдем к определению и изучению взаимосвязанных показателей ликвидности и оборачиваемости. До этого еще раз обратимся к агрегированным балансам предприятий и для начала определим классы ликвидных активов предприятий. Фирма Б имеет большую сумму ликвидных активов 1-го класса (денежные средства) (304 тр против 22 тр), но уступает фирме А в сумме ликвидных активов 2-го (к/с дебиторская задолженность) и 3-го (ТМЗ) классов (94 и 603 против 4122 и 1634 соответственно). Коэффициенты ликвидности и покажут нам, насколько покрывают эти ликвидные средства обязательства предприятий (Табл. 2.3.5 и 2.3.6).
Таблица 2.3.5.
Коэффициенты ликвидности
| Коэффициент | Фирма А | Фирма Б | Оптимум |
|
К13 – коэффициент покрытия задолженности Экономическое содержание: способность рассчитаться с задолженностью в перспективе |
0,7107 |
2,5907 |
|
|
К14 – коэффициент общей ликвидности Экономическое содержание: способность рассчитаться с задолженностью в ближайшее время |
0,5114 |
0,9341 |
|
|
К15 – коэффициент текущей ликвидности Экономическое содержание: текущая ликвидность |
0,0027 |
0,8352 |
|
|
К16 – соотношение дебиторской и кредиторской задолженности Экономическое содержание: способность рассчитаться с кредиторами за счет дебиторской задолженности |
0,5029 |
0,2582 |
|
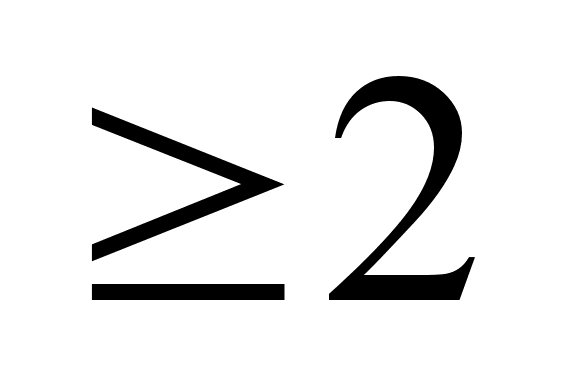
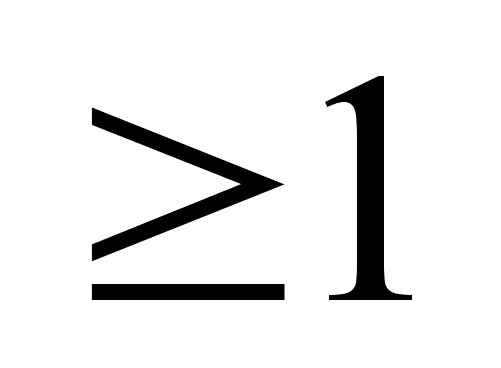
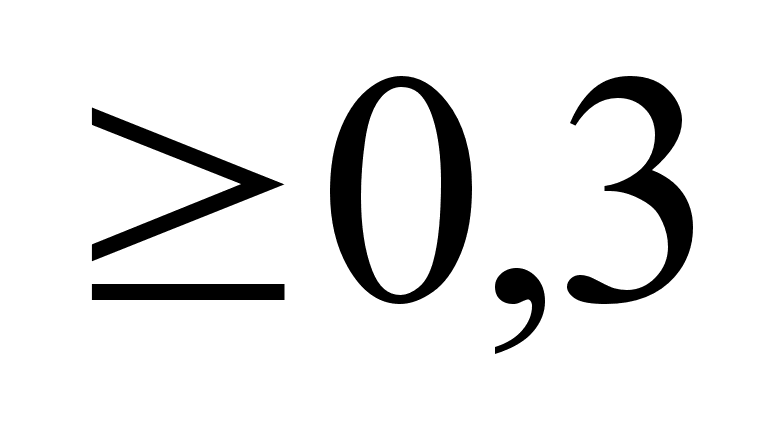
Таблица 2.3.6.
Коэффициенты эффективности (оборачиваемости)
| Коэффициент | Фирма А | Фирма Б |
|
К6 – отношение выручки от реализации к сумме немобильных средств Экономическое содержание: фондоотдача – объем реализации на 1 рубль немобильных активов |
0,0184 |
3,0551 |
|
К7 – коэффициент деловой активности Экономическое содержание: эффективность использования совокупных активов |
0,0139 |
1,8009 |
|
К8 – отношение выручки от реализации к сумме мобильных средств Экономическое содержание: оборачиваемость мобильных средств |
0,0575 |
4,3866 |
Данные показатели рисуют нам неприглядную картину положения фирмы А - ни один из показателей ликвидности не удовлетворяет оптимальному значению. И при этом показатели оборачиваемости также более низкие по отношению к фирме Б, у которой не соответствует требуемому уровню только показатель соотношения дебиторской и кредиторской задолженности, но при этом размер этой задолженности ниже, чем у фирмы А. На основании выше изложенного можно сказать, что даже наличие большей суммы ликвидных активов у фирмы А не повышает класс кредитоспособности этого потенциального заемщика.
И, в заключение анализа по коэффициентам, определим показатель обслуживания долга, показывающего, какая часть выручки у предприятия относится на обязательства, то есть на кредиторскую задолженность. Опять мы видим, что у фирмы А практически нет свободных средств для развития предприятия, она практически еле "сводит концы с концами". Уже на данном этапе мы можем сделать вывод о том, что для банка предпочтительней кредитовать фирму Б, потому что при кредитовании фирмы А возникнет огромный риск невыполнения взятых на себя фирмой обязательств.
Но так как целью нашего исследования является практическое использование методов оценки кредитоспособности клиента, мы продолжим наше исследование и проанализируем потенциальных заемщиков с помощью моделей "Z-анализа" Альтмана и модели надзора за ссудами Чессера, описанных в первой главе данной работы.
После всех расчетов получим следующие данные:
По модели «Z-анализа»:
Фирма А – 2,068476
Фирма Б – 6,874162
Это значит по используя данную модель фирму А можно смело отнести к группе банкротов так как ее показатель ниже требуемого значения 2,675. Фирма Б относится к группе надежных заемщиков.
По модели надзора за ссудами Чессера:
Фирма А – 0,095
Фирма Б – 0,017, при требуемом уровне не более 0,5.
Математическая модель "Z-анализа" подтверждает вывод, который был сделан нами ранее. По модели Чессера фирма А отнесена к группе надежных с неплохим показателем.
И в заключение анализа кредитоспособности клиентов проведем рейтинговую оценку заемщиков, которая также была описана в Главе I. На основании полученных данных фирме А присвоен рейтинг в 40% (предельный уровень кредитования), а фирме Б - 90% (хорошее состояние).
Полученными данным необходимо пользоваться кредитному инспектору для составления прогнозной оценки рискованности кредитования клиента, но особенность настоящей экономической ситуации в России такова, что при решении вопроса о выдаче кредита обязательно должно учитываться также личное знакомство и беседа с потенциальным заемщиком. А иногда они имеют решающее значение в согласовании вопроса о выдаче кредита. Так, данные для проведенного выше анализа взяты из реальной бухгалтерской отчетности и можно заметить, что "потенциальному заемщику фирме А" выдан кредит под залог ТМЦ, который в настоящий момент своевременно и в расчетном объеме погашается.
Глава III. Управление кредитными операциями
3.1. Формы и методы управления кредитными операциями коммерческих банков
Все методы управления кредитными операциями коммерческих банков можно разделить на две большие группы: это методы, используемые Центральным банком страны и методы управления, которыми пользуется каждый конкретный коммерческий банк. Так как объектом данной работы является коммерческий банк, то мы не будем подробно останавливаться на инструментах управления кредитными операциями со стороны государственных органов, ограничившись кратким описанием их. Это связано с тем, что использование тех или иных методов регулирования со стороны Центробанка влечет за собой возможное изменение в кредитной политике коммерческих банков.
Кредитно-денежная политика Центральных банков различных стран в зависимости от состояния экономики направлена либо на стимулирование кредита и денежной эмиссии (кредитная экспансия), либо на их сдерживание и ограничение (кредитная рестрикция). В условиях падения производства и увеличения безработицы центральные банки пытаются оживить конъюнктуру путем расширения кредита и снижения нормы процента. Напротив, экономический подъем часто сопровождается ростом цен и наращиванием диспропорций в экономике. В таких условиях центральные банки стремятся предотвратить экономический бум.
Для регулирования экономики ими используются следующие методы денежно-кредитной политики:
общие, которые оказывают влияние на рынок ссудных капиталов в целом.
селективные, предназначенные для регулирования конкретных видов кредитования отдельных отраслей и крупных фирм.
К общим методам относятся такие инструменты кредитной политики, как::
Учетная (дисконтная) политика, являющаяся старейшим методом кредитного регулирования: она активно применяется с середины ХIХ в. Возникновение этого инструмента было связано с превращением центрального банка в кредитора коммерческих банков. Последние переучитывали у него свои векселя или получали кредиты под собственные долговые обязательства. Повышая ставку по кредитам (учетную ставку, или ставку дисконта), центральный банк побуждал другие кредитные учреждения сокращать заимствования. Это затрудняло пополнение банковских ресурсов, вело к повышению процентных ставок и, в конечном счете, к сокращению кредитных операций.
Наибольшей популярностью учетная политика пользовалась в конце ХIХ — начале ХХ в. В 30 — 40-х г.г. нашего столетия центральные банки проводили рекомендованную Кейнсом политику “дешевых денег”, то есть низких процентных ставок и обильного кредитования. В Англии с 1932 по 1951 г. учетная ставка сохранялась на уровне 2%, в США с 1937 по 1948 г. — 1%. Большую роль в поддержании низких ставок сыграло стремлении обеспечить финансирование казначейства на льготных условиях и в период после второй мировой войны. С 50-х гг. во многих странах активизировалось использование учетной политики. Но в целом значение этого метода регулирования по сравнению с другими снизилось. Но в то же время в России данный метод регулирования имеет большое значение, так как многие ставки по кредитам банков формируются на основе учетной ставки Центробанка России и могут даже изменяться вслед за изменением этой ставки.
Операции на открытом рынке заключаются в продаже или покупке центральным банком у коммерческих банков государственных ценных бумаг, банковских акцептов и других кредитных обязательств по рыночному или заранее объявленному курсу. В случае покупки Центральный банк переводит соответствующие суммы коммерческим банкам, увеличивая тем самым остатки на их резервных счетах. При продаже Центральный банк списывает суммы с этих счетов. Таким образом, указанные операции отражаются на состоянии резервной позиции банковской системы и используются в качестве способа ее регулирования.
Установление норм обязательных резервов коммерческих банков, что, с одной стороны, способствуют улучшению банковской ликвидности, а с другой — эти нормы выступают в качестве прямого ограничителя инвестиций. Изменения норм обязательных резервов — метод прямого воздействия на кредитоспособность банков, поэтому многие экономисты считают последний слишком сильным, и он редко используется. Впервые его применили в США в 1933 г. Данный метод также широко применяется в российской практике. В соответствии с Инструкцией ЦБ РФ от 30.06.97 № 62а «О порядке формирования и использования резерва на возможные потери по ссудам» коммерческие банки обязаны формировать резервы под невозврат кредитов в размере 5% по кредитам первой группы риска, 20% – по кредитам второй группы, 50% – по кредитам третьей группы и в размере 100% – по кредитам четвертой группы.
К селективным же причисляют следующие:
- Контроль по отдельным видам кредитов, часто практикуемый по кредитам под залог биржевых ценных бумаг, по потребительским ссудам на покупку товаров в рассрочку, по ипотечному кредиту. Регулирование потребительского кредита обычно вводится в периоды напряжения на рынке ссудных капиталов, когда государство стремится перераспределить ссудные капиталы в пользу отдельных отраслей или ограничить объемы потребительского спроса.
- Регулирование риска и ликвидности банковских операций. Государственный контроль за риском во всем мире усиливается в последние два десятилетия. Характерно, что риск банковской деятельности определяется не через оценку финансового положения должников, а через сопоставление выданных кредитов с суммой собственных резервов.
Так, при кредитовании клиентуры во многих странах банки должны соблюдать ряд принципов. Как правило, размер кредитов, выданных одному клиенту или их взаимосвязанной группе (например, фирмам, разрабатывающим одно месторождение) должен составлять определенный процент от суммы собственных средств банка, в США не более 10, во Франции — 75 %, в России – 25%. В развитых странах определяется также соотношение объемов кредитных операций и собственных средств. Данный инструмент регулирования кредитных операций был подробнее рассмотрен в Главе I.
Таким образом, современные государства обладают целой системой методов регулирования экономики, причем, составляющие ее инструменты отличаются не только по силе воздействия на кредитный рынок, но и по сферам их применения, что при правильной оценке ситуации позволяет найти оптимальное решение, выводящее страну из вероятного кризиса.
Рассмотрим формы и методы управления кредитными операциями со стороны самих коммерческих банков. Все они должны быть взаимосвязанными и составлять единую систему управления. В свою очередь данная система должна включаться в общую систему менеджмента банка.
Банковский менеджмент можно охарактеризовать как процесс управления банком путем постановки целей и разработки способов их достижения. Процесс управления ссудными операциями представляет собой составную часть процесса управления банком в целом. Управление ссудными операциями, рассматриваемое как процесс, включает в себя такие элементы, как планирование ссудных операций, организация осуществления ссудных операций, контроль за ссудными операциями, мотивация кредитного персонала, а также координация взаимодействия всех функций (Схема 3.1.1).
С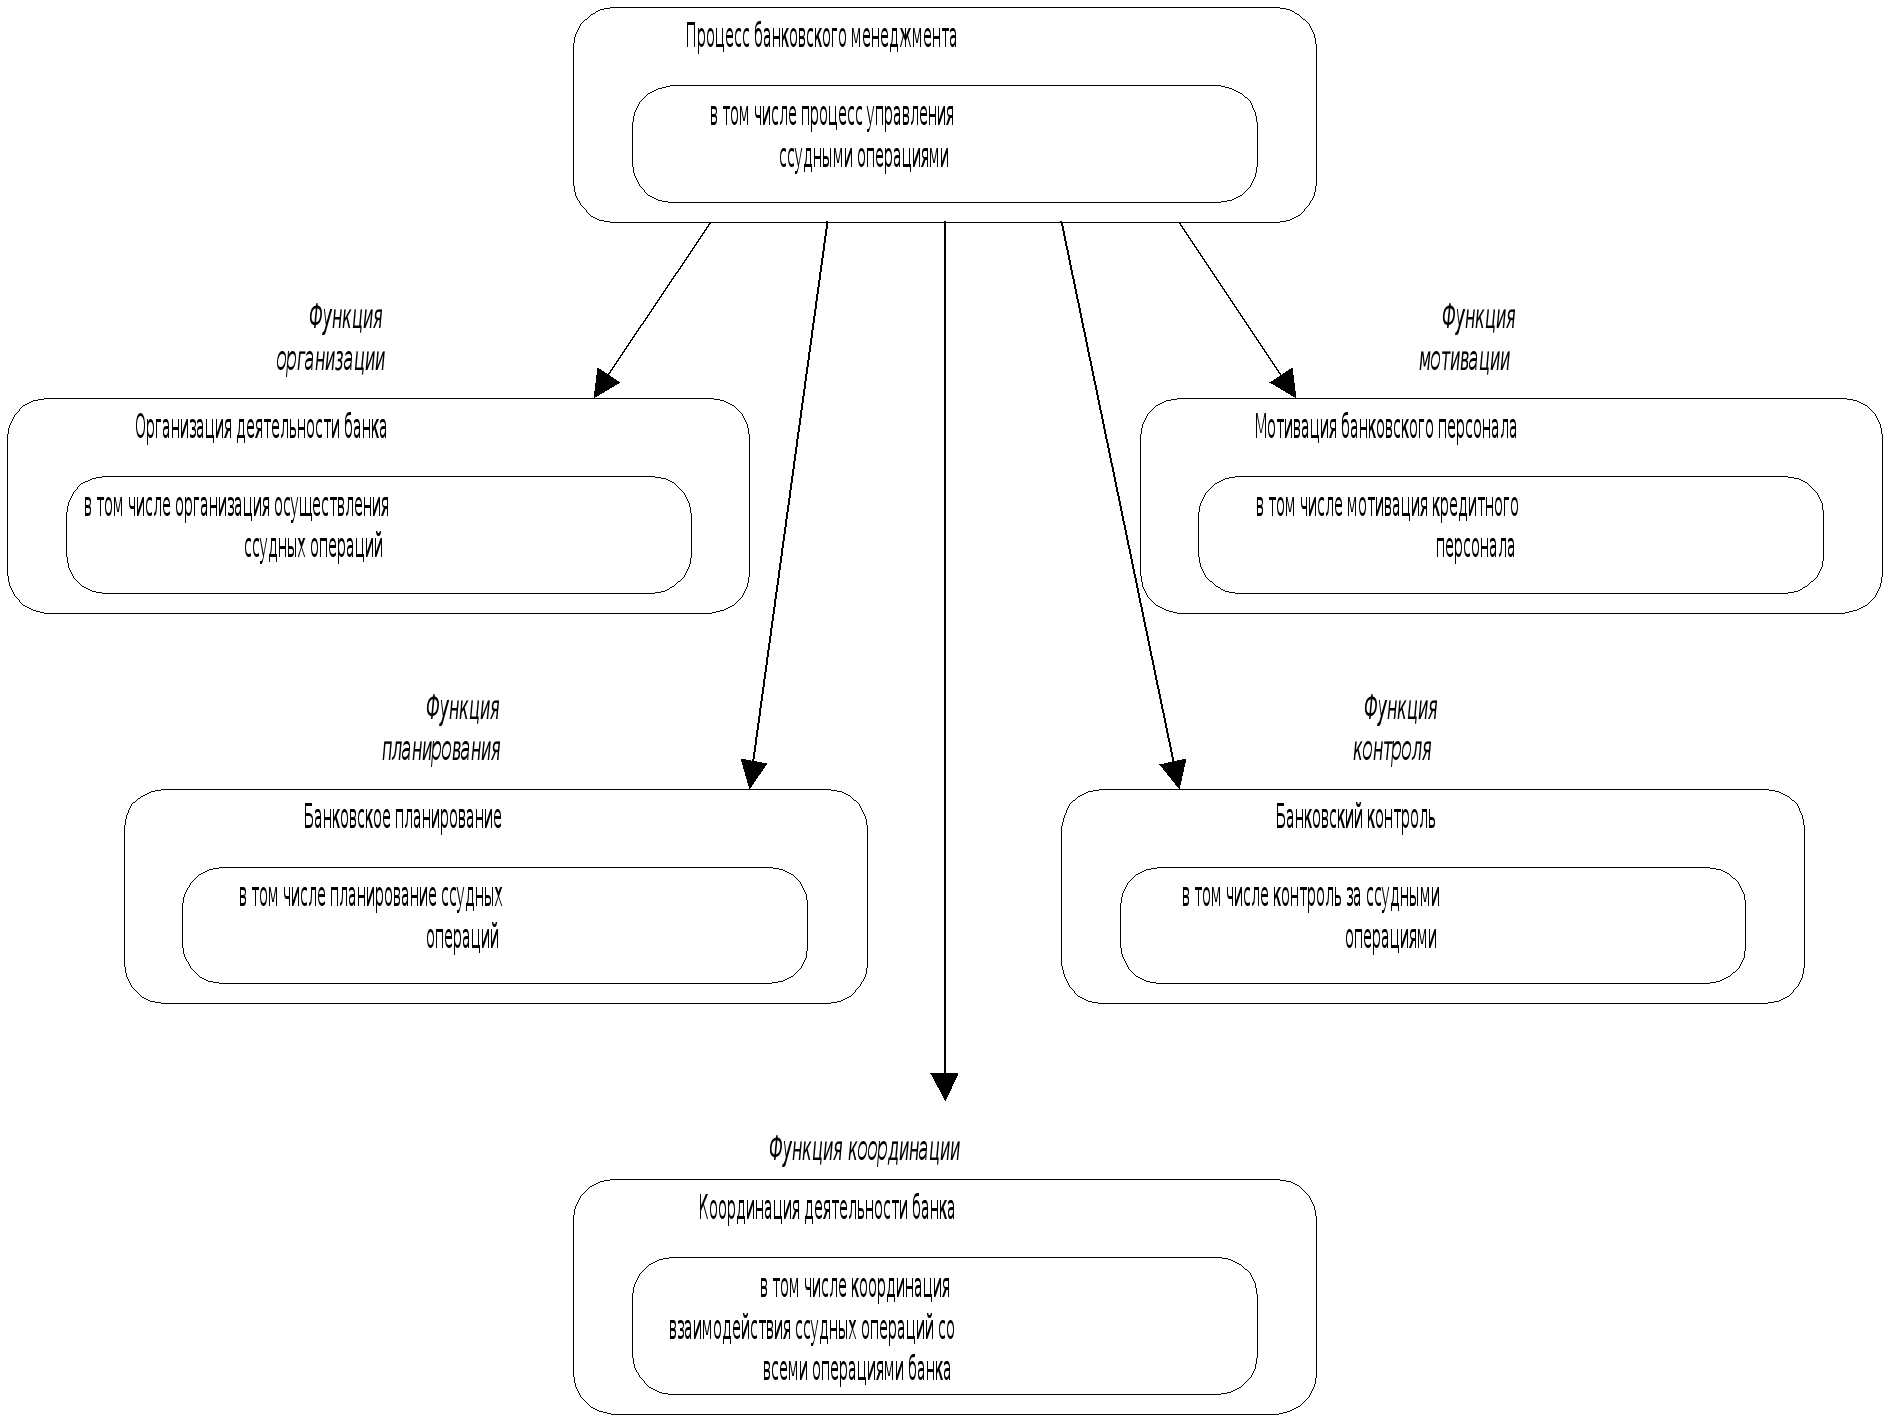
хема.
1.3.1. Управление
ссудными операциями
как составная
часть процесса
банковского
менеджмента
Составными элементами процесса банковского менеджмента являются следующие функции: банковское планирование (в том числе планирование ссудных операций); организация деятельности банка (в том числе организация осуществления ссудных операций); банковский контроль (в том числе контроль за ссудными операциями); мотивация банковского персонала (в том числе мотивация кредитного персонала); координация деятельности банка (в том числе координация взаимодействия ссудных операций со всеми операциями банка).
Планирование ссудных операций. Планирование в его новом понимании определяет цели деятельности банка и способы их достижения. В зарубежной практике плановые подразделения являются одними из самых мощных организаций, хорошо оснащенных технически и укомплектованных высококвалифицированным персоналом. Оценка общего уровня управления ссудными операциями включает в себя вопрос о наличии и содержании кредитной политики.
В международной практике считается, что риск банка повышается, если банк не имеет кредитной политики; если банк имеет кредитную политику, но не довел ее до сведения всех исполнителей и если банк имеет противоречивую кредитную политику.
Банковская (в том числе кредитная) политика определяет цели и правила поведения конкретного банка на рынке, она обусловливает инструментарий, используемый специалистами данного банка при организации кредитных сделок. В содержание кредитной политики включаются: стратегия банка в кредитной сфере (цели, приоритеты, принципы); инструктивные материалы по кредитованию, методические разработки по анализу кредитоспособности, состоянию кредитного портфеля, организации контроля за исполнением договоров по различным видам ссуд.
В условиях контроля над банком, осуществляемого его учредителями, проблема формирования собственной кредитной политики встает перед банком особенно остро. Учредители, контролирующие банк, оказывают на него давление, преследуя при формировании его кредитной политики собственные интересы, противоположные интересам банка. Учредители стремятся набрать как можно больше кредитов по низкой цене. Таким образом, они заставляют банк формировать портфель низкокачественных, неработающих кредитов. В связи с этим формирование кредитной политики, отвечающей интересам банка, может стать для банка проблемой.
Кредитная политика является основой всего процесса управления кредитами и его отправным моментом. Формирование политики означает сокращение возможных альтернативных действий, упрощение и ускорение процесса принятия решения. Главное назначение политики - обеспечение последовательности действий в практике банка, надежности и четкости его деятельности.
В нашей стране подход к оценке управления кредитными операциями различен в зависимости от размеров, развитости кредитных связей (даже при небольших объемах кредитов) и сроков деятельности банка.
Политика определяет стандарты, которыми должны руководствоваться банковские работники, отвечающие за предоставление и оформление займов и управление ими. Она определяет основу действий Совета директоров и лиц, принимающих стратегические решения, а также позволяет аудиторам (внешним и внутренним) оценить качество управления кредитами в банке. Хорошо проработанная кредитная политика, которая четко проводится сверху и понимается на всех уровнях банка, позволяет руководству избегать излишних рисков и верно оценивать возможности развития дела.
Считается, что разумная, изложенная в специальном документе кредитная политика банка является основополагающей для правильного управления кредитным риском. Риск, как неотъемлемая часть всякого предоставленного банком кредита, сводится к минимуму. При этом банк должен получать прибыль, обеспечивающую стимулирование и привлечение достаточного притока капитала. Кредитная политика определяет предельные размеры кредитного риска, и, поскольку она утверждается на высшем уровне руководства, последнее тем самым само себя ограничивает с точки зрения проведения операций повышенного риска. Документ, одобренный Советом директоров, содержит положения, в соответствии с которыми предоставляются кредиты, а также фиксирует основные процедуры их выдачи.
Кредитная политика как бы создаст единый кредитный язык, единое информационное поле и в целом составляет основу развития общей кредитной культуры банка.
Банк должен определить количество кредитов каждого типа, а также какие кредиты он будет предоставлять, каким заемщикам и при каких обстоятельствах. Эти важные решения требуют, чтобы целями политики банка было поддержание оптимальных соотношений между кредитами, различными видами обязательств и собственным капиталом банка. Разумная кредитная политика способствует повышению качества кредитов. Кредитная политика дает направление специализации банка на определенных кредитных инструментах и отдельных отраслях экономики, что очень важно для него и с точки зрения оценки и реализации различных видов залога, и с точки зрения оформления тех или иных видов кредита и его обеспечения.
Одним из методов регулирования кредитных операций самим банком является введение лимитов кредитования. Чтобы получить согласованную систему лимитов, учитывающую все составляющие совокупного кредитного риска, можно представить его как композицию рисков, возникающих при проведении отдельных видов операций. При этом выделение составляющих совокупного кредитного риска может идти в нескольких направлениях (Схема. 3.1.2). Однако нет необходимости устанавливать все возможные виды лимитов, так как иначе невозможно будет их контролировать. Банк определяет только те из них, которые связаны с реально существующими кредитными рисками (в зависимости от ситуации в банке и окружающей его среде). Но при этом в зависимости от места в иерархической системе, где данный банк находится, необходимо обеспечить его согласованность со всеми другими лимитами более высокого уровня, иначе система ограничений для оптимальной модели может быть противоречивой.
С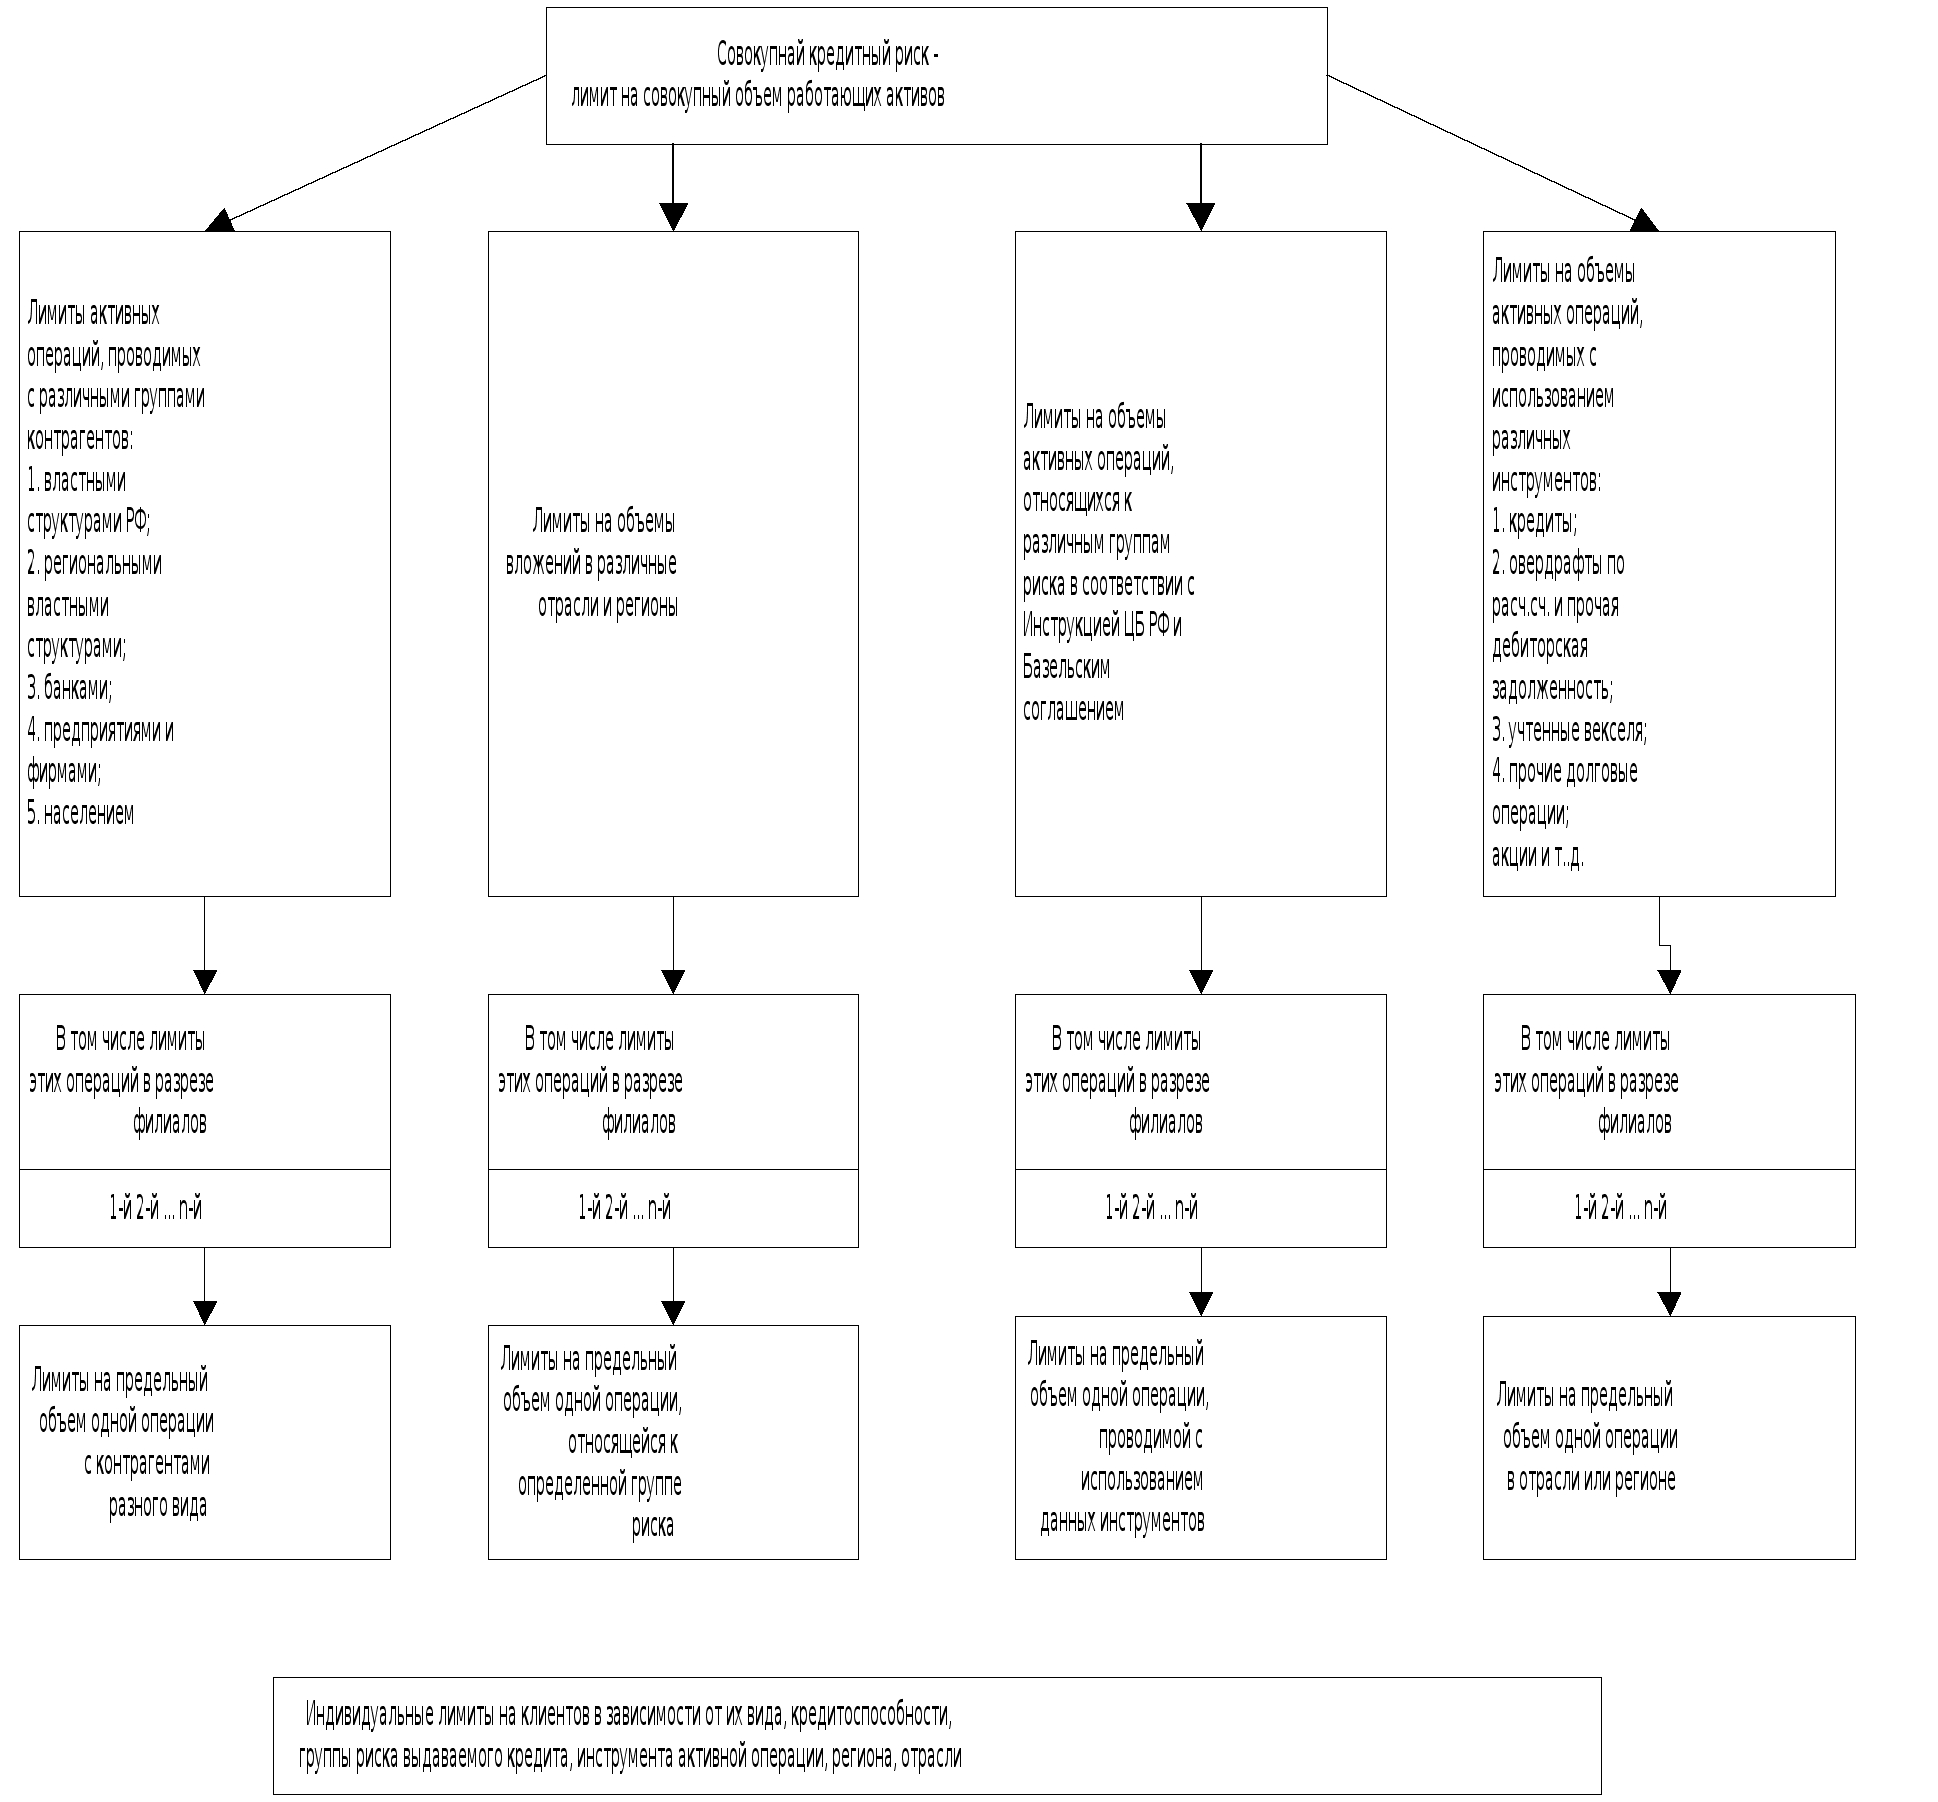
хема
3.1.2. Структура
кредитных
лимитов банка
Банк должен определять величину всех своих кредитных лимитов на единой методической основе и регулярно их пересматривать, отражая происходящие изменения внутри банка, в его клиентской базе, а также в экономике в целом.
Можно отметить и другие меры для защиты ресурсной базы коммерческого банка. Их можно сгруппировать следующим образом:
- «плавающие» процентные ставки;
- развитие залогового права;
- замена денежных активов на материальные;
- финансирование под «конвертируемые ценные