Кредитная политика Банка "Казанский"
запросы и отчеты о кредитоспособности (справки кредитных агентств, телефонные запросы, переписка);
материалы по обеспечению ссуды (документы о праве вступления во владение, финансовые свидетельства о залоге, документы о передаче прав по вкладам и ценным бумагам, закладные и т.п.);
переписка и памятные записки (переписка с клиентом по вопросам кредита, записи телефонных разговоров, справки о состоянии текущего счета клиента).
В силу специфики положения государственного банка, а также исторических предпосылок, программа контроля над кредитным портфелем зависит от его специализации и принятых методов оценки кредитоспособности заемщика. Выдавая много ссуд предприятиям в отраслях, переживающих спад производства, банк проводит систематическую проверку дел своих заемщиков каждые 2-3 месяца.
Применяется также дифференцированный подход: наиболее надежные кредиты подвергаются проверке один раз в год, тогда как проблемные ссуды требуют постоянного анализа и контроля. Проводится постоянный контроль за крупными ссудами и периодический - по ссудам ниже определенной величины.
Проверка ссуды состоит в повторном анализе финансовых отчетов, посещение предприятия заемщика, проверка документации, обеспечения и т.д. При контрольной проверке вновь рассматривается вопрос о соответствии данной ссуды целям и установкам кредитной политики банка, анализируется кредитоспособность и финансовое состояние клиента, рентабельность операции и т.д.
В ходе очередной контрольной проверки Банк «Казанский» присваивает ссудам рейтинг, представляющий итоговую оценку кредита по ряду параметров. При этом ссудам присваивается номер (1,2,3,4,5), который соответствует одной из категорий - «Наивысшее качество», «Удовлетворительно», «Маржинальная ссуда», «Критическая ссуда», «Убыточная ссуда, подлежащая списанию». Классификация ссуд по рейтингу позволяет банку контролировать состав кредитного портфеля. В случае роста «Критических ссуд», выясняются причины ухудшения портфеля и принимаются меры к исправлению положения. Если рост критических ссуд связан с заемщиками в определенной отрасли хозяйства или с определенным видом кредита, выдача этих ссуд сокращается. На основе проверки дается оценка работы отдельных кредитных инспекторов и подразделений банка.
Аудиторская проверка ссуд производится управлением внутреннего аудита, подведомственным Правлению банка. Эта проверка аналогична контролю кредитного портфеля, но она, как правило, осуществляется негласно работниками независимого управления, не связанного с управлением кредитных операций.
Аудиторский контроль имеет целью ответить на следующие вопросы:
каково состояние кредитных архивов банка, проводится ли их обновление;
осуществляет ли руководство и рядовые сотрудники управления кредитных операций регулярное обследование портфеля ссуд;
правильно ли определен рейтинг;
соответствует ли работа управления кредитных операций письменному меморандуму о кредитной политике;
каково общее качество банковского портфеля;
достаточны ли резервные фонды банка для покрытия убытков по безнадежным ссудам.
Результаты аудиторской проверки отражаются в специальном отчете, который представляется Правлению банка, кредитному комитету банка, руководителям структурных подразделений банка и старшим кредитным инспекторам. В отчете дается оценка качества всего кредитного портфеля на момент проверки и характеристика эффективности работы управления кредитных операций и кредитных отделов структурных подразделений банка. Кроме того, аудиторы дают свои рекомендации по улучшению работы и изменению сложившихся методов и форм кредитования в банке.
Таким образом, осуществляемый в Банке «Казанский» кредитный мониторинг является мощным инструментом реализации кредитной политики банка. Рассмотрев методы реализации кредитной политики Банка «Казанский», следует отметить, что, несмотря на то, что в банке четко организована и отлажена работа по управлению кредитными рисками, существуют пути ее совершенствования.
3. Пути снижения кредитного риска
3.1 Совершенствование кредитной политики коммерческого банка
Одним из организационных мероприятий, направленных на улучшение качества проверки кредитоспособности заемщика, может быть кредитная оценка. Составление данного документа поможет кредитному инспектору систематизировать имеющиеся у него сведения и изложить их в сжатом и полном виде для представления руководству.
Кредитный комитет, который, собственно, и принимает решение о выдаче кредита, имея такой документ, может лучше оценить перспективность данной сделки, поскольку вся необходимая информация по кредиту собрана в одном месте и в удобном для восприятия виде. Отпадает необходимость ворошить кипы финансовых отчетов, справок, заключений и других документов.
Работа по составлению кредитной оценки производится следующим образом: в процессе проверки заявки клиента на предоставление кредита производится оценка его кредитоспособности, перспективности кредитуемого проекта, качества и достаточности обеспечения. Кредитный инспектор получает необходимые материалы от клиента, от предприятий и банков которые ранее взаимодействовали с ним, изучает бизнес-план, на реализацию которого запрашивается кредит, посещает Заемщика с целью:
убедиться в правильности информации, имеющейся в бизнес-плане;
получить необходимую информацию, которая нужна для оценки кредита и не включена в бизнес-план;
оценить жизнеспособность бизнес-плана и особенно определить способность руководства успешно осуществлять его;
подсчитать активы предлагаемого заемщика, особенно те активы, которые предлагается взять как обеспечение на основании средних рыночных цен и при условии вынужденной продажи;
предложить заемщику принять такие условия, при которых он имеет наибольшие шансы на положительное решение.
После получения всей необходимой информации составляется кредитный обзор в котором обобщаются имеющиеся факты и излагаются рекомендации и заключения кредитного инспектора.
Далее приведен примерный формат кредитного обзора, который должен стать результатом работы кредитного инспектора по проведению кредитной оценки.
Формат кредитного обзора:
Информация о Заемщике.
Этот раздел должен представить полную информацию о заемщике и любых Поручителях и содержать следующие сведения:
когда они были основаны и приватизированы;
их юридический статус (например: акционерное общество);
сколько каждый имеет акционеров - излагается информация обо всех основных акционерах;
в какой отрасли промышленности они берут участие, и какую должность занимают в этой отрасли;
какие сильные (слабые) стороны, возможности, угрозы имеют заемщик / Поручители - кратко;
Имеют ли заемщик/Поручители дочерние предприятия. Какое влияние они имеют на операции, и особенно, как они влияют на предлагаемый проект. Если дочерние предприятия имеют значительное влияние, их счета должны быть сведены в таблицах и Оценка должна включать анализ цифр дочерних предприятий.
Информация о Проекте.
Этот раздел должен предоставлять исчерпывающие сведения о проекте, который требует финансирования и должен содержать следующую информацию:
целевое использование кредитных средств (может быть представлена в виде бизнес-плана);
почему было принято решение о выборе этого варианта;
какие рассматривались альтернативы и почему они были отклонены;
какие преимущества получит заемщик, осуществляя этот проект (например: будет иметь выход на новые рынки, получит большую часть рынка, уменьшит базу цены и пр.).
Анализ направления деятельности Заемщика.
Этот раздел должен анализировать отрасль промышленности, в которой принимает участие заемщик и ее характеристики:
расширяется отрасль, стабильна или падает. Необходимо проанализировать перспективы этого производства;
циклично ли производство. На каком цикле оно сейчас находится. Какое влияние на него имеет экономическое падение/переходный период;
спрос/поставка сырья - сезонные или равномерные на протяжении всего года;
это производство направлено на экспорт или на внутренний рынок. Какие новые рынки позволит обслуживать заемщику предлагаемый проект;
кто является конкурентом, и доля рынка обслуживаемая конкурентами.
В результате анализа сильных и слабых сторон и возможностей заемщика, необходимо сделать вывод об угрозах в данной отрасли промышленности и как на них можно повлиять посредством воплощения предлагаемого проекта.
Финансовый анализ.
анализ бухгалтерских документов.
Этот раздел должен освещать бухгалтерскую политику, которая использовалась для отчетов предыдущих лет, а также и то, были ли они подвернуты аудиторской проверке. Он также должен указывать имена аудиторов и любые ограничения к их свидетельствам.
Любые разногласия в отчетах за предыдущие годы должны освещаться вместе с причинами этих разногласий.
Коммерческая деятельность.
Этот раздел должен предоставлять исчерпывающий анализ коммерческой деятельности за предыдущие годы заемщика/Поручителей, включая:
а) продажу: направления торговли за последние годы должны указываться как денежными терминами так и терминами объема производства, с анализом причин их увеличения/уменьшения.
б) издержки: какие основные издержки, с которыми придется столкнуться заемщику. Какая разбивка между фиксированными и изменяющимися издержками. Как за последние годы увеличились/уменьшились издержки. Что свидетельствует о том, что издержки находятся под эффективным контролем.
в) другие доходы/издержки: какие другие значительные доходы/издержки имел заемщик, не связанные с доходами/издержками производства и продажи своих основных линий производства (например: арендный доход, выручка от продажи основных активов, затраты на реорганизацию). Может ли это повторяться в будущем.
г) прибыльность капитала: необходимо указать уровень прибыли, которая достигалась за последние годы в связи с продажей или использованием капитала. Какие направления и динамика. Указать причины, относящиеся к этим направлениям.
Баланс предприятия.
Все составные части баланса предприятия должны быть проанализированы.
а) текущие активы (денежные средства или другие активы, которые могут быть переведены в денежные средства в 12-месячный период от даты баланса предприятия).
б) деньги: имеет ли заемщик значительные уровни денежных средств. Если есть, то каков их источник и как предлагается использовать эти средства в деле.
в) дебиторы: Каким образом уровень должников относится к уровню и срокам продаж в значении количества дней продажи. Как возникают должники (много мелких должников или долги сконцентрированы в одних руках). Как быстро расплачиваются должники. Должники возникли недавно или наблюдаются значительные задолженности. Каков предыдущий опыт в безнадежных долгах.
г) запасы: Могут ли быть проданы запасы, или они состоят из устаревших, непродажных товаров. Насколько высоки уровни запасов по отношению к издержкам производства за год.
д) текущие пассивы, то есть пассивы, которые должны быть погашены на протяжении 12 месяцев от даты баланса предприятия.
е) банковские займы: какие другие займы и в каких банках имеет заемщик. Зачем они были взяты. Как они обеспечены. Когда их следует выплатить. Выполнялись ли выплаты процентов и кредита до настоящего времени.
ж) кредиторы: каким образом уровень кредиторов относится к годовым производственным издержкам и срокам закупок. Существует много мелких кредиторов или есть несколько больших. Есть ли просроченная кредиторская задолженность.
з) налоги: какие налоги должен выплачивать заемщик. Сроки налоговых платежей.
Оценка также должна отражать коэффициент ликвидности - отношение текущих активов к текущим пассивам, и коэффициент «лакмусовой бумажки» - отношение денежных и близких к денежным активов плюс дебиторы к текущим пассивам, а также другие коэффициенты, которые рассчитываются в конкретном банке.
Долгосрочные активы:
а) основные средства: состав и состояние основных средств. Степень амортизации. Ставки индексации. Какой будет стоимость этих активов в случае, если они будут продаваться на рынке.
б) другие долгосрочные активы: например, инвестиции в дочерние предприятия, долгосрочные займы и др.
Долгосрочные пассивы:
Кредиторы: какую кредиторскую задолженность имеет заемщик на срок свыше одного года; как она возникла; когда ее нужно погашать; обеспечена ли она, и если да, то как.
Отношение всех активов к акционерному капиталу:
а) Излишек показателей активов над пассивами представляет инвестиции акционеров в дело. Необходимо прокомментировать значение показателя.
б) Необходимо оценить соотношение акционерного капитала к общим пассивам и какое влияние на это окажет запрашиваемый кредит.
Условные обязательства. Необходимо оценить любые показатели, которые влияют на финансовое состояние заемщика, но которые не представлены в балансе предприятия, например, выпущенные поручительства, капитальные расходы и определить их потенциальное влияние на баланс.
Сезонные колебания. Необходимо сделать анализ сезонного влияния на баланс в таких отраслях промышленности, как переработка продуктов питания, где закупка и/или продажа сырья может быть сконцентрирована в определенные времена года.
Денежный поток.
Проценты выплачиваются и кредиты возвращаются только деньгами, а не из доходов, поэтому необходимо:
а) оценить способность заемщика получать деньги;
б) динамика операционного денежного потока и причины его уменьшения или увеличения;
в) какие требования предъявляются к денежному потоку (покрытие капитальные затрат, выплата налогов, дивидендов).
Оценка планов клиента.
Необходимо:
а) прокомментировать предусмотренную продажу, уровни стоимости и доходов для наилучшего и наихудшего случаев и обосновать эти предположения;
б) сравнить предусмотренные продажи, уровни стоимости и доходов с цифрами предыдущих лет и проанализировать причины изменений.
Информация о руководстве.
Краткие подробности о каждом из старших руководителей заемщика, включая директора, управляющего производством, главного бухгалтера и товароведа по сбыту и маркетингу.
Как их опыт и способности могут повлиять на будущую жизнеспособность компании и особенно на предлагаемый проект.
Полная и точная информация об имуществе, предлагаемом для передачи в залог. Здесь необходимо привести точный список имущества передаваемого в залог (земля и постройки, оборудование, автомобили и др.) и дать полное и подробное описание каждого вида:
земля и постройки: сроки владения, место и размеры участков, размер и возраст построек, потенциальное альтернативное использование, рыночная стоимость (мнение об открытом рынке и цены принудительной продажи);
оборудование: тип и возраст основных машин, потенциальное альтернативное использование, рыночная стоимость (мнение об открытом рынке и цены принудительной продажи);
автотранспортные средства: количество, тип и средний возраст всех автотранспортных средств, рыночная стоимость (мнение об открытом рынке и цены принудительной продажи).
Характеристика основных рисков и факторов которые снижают их вероятность.
Например: риск - задержка доставки оборудования или технические проблемы, которые задерживают производство всей продукции. Факторы ослабления - поставщик оборудования имеет хорошую репутацию, 50% цены покупки отложено до ввода оборудования в эксплуатацию. Контракт включает штрафы за задержку доставки/задержку начала работы.
Источники погашения кредита.
Все кредиты должны иметь, по меньшей мере, два источника выплат. Первым, как правило, будет операционный поток денег, а последним - реализация залога.
Выводы кредитного инспектора.
Данный кредитный обзор должен заканчиваться выводами о целесообразности предоставления запрашиваемого кредита с четким обоснованием принимаемых решений.
Таким образом, предложенная методика оценки кредитоспособности заемщика поможет более эффективно оценивать кредитоспособность заемщика, обеспечивая тем самым снижение кредитного риска.
Для уяснения положительных и отрицательных аспектов разработки и реализации кредитной политики отечественными коммерческими банками, целесообразно рассмотреть опыт зарубежных коммерческих банков, найти положительные и отрицательные моменты, и с их учетом наметить пути совершенствования кредитной политики.
3.2 Мировой опыт в вопросах оценки кредитоспособности заемщика
Для уяснения положительных и отрицательных аспектов отечественной системы оценки кредитоспособности заемщика необходимо рассмотреть опыт экономически развитых стран в данном вопросе.
Банки развитых капиталистических стран применяют сложную систему большого количества показателей для оценки кредитоспособности клиентов. Эта система дифференцирована в зависимости от характера Заемщика (фирма, частное лицо, вид деятельности), а также может основываться как на сальдовых, так и оборотных показателях отчетности клиентов.
В начале рассмотрим показатели кредитоспособности, используемые банками Соединенных Штатов Америки - самой экономически развитой страны мира.
Ряд американских экономистов описывает систему оценки кредитоспособности, построенную на сальдовых показателях отчетности. Американские банки используют четыре группы основных показателей:
ликвидности фирмы;
оборачиваемости капитала;
привлечения средств;
показатели прибыльности14.
К первой группе относятся коэффициент ликвидности (Кл) и покрытия (Кпокр).
Коэффициент ликвидности Кл - соотношение наиболее ликвидных средств и долгосрочных долговых обязательств. Ликвидные средства складываются из денежных средств и дебиторской задолженности краткосрочного характера. Долговые обязательства состоят из задолженности по ссудам краткосрочного характера, по векселям, неоплаченным требованиям и прочим краткосрочным обязательствам. Коэффициент ликвидности прогнозирует способность Заемщика оперативно в срок погасить долг банку в ближайшей перспективе на основе оценки структуры оборотного капитала. Чем выше коэффициент ликвидности, тем выше кредитоспособность.
Коэффициент покрытия Кпокр - соотношение оборотного капитала и краткосрочных долговых обязательств. Коэффициент покрытия - показывает предел кредитования, достаточность всех видов средств клиента, чтобы погасить долг. Если коэффициент покрытия менее 1, то границы кредитования нарушены, заемщику больше нельзя предоставлять кредит: он является некредитоспособным.
Показатели оборачиваемости капитала, относящиеся ко второй группе отражают качество оборотных активов и могут использоваться для оценки роста коэффициента покрытия. Например, при увеличении значения этого коэффициента за счет роста запасов и одновременном замедлении их оборачиваемости нельзя делать вывод о повышении кредитоспособности Заемщика.
Коэффициенты привлечения (Кпривл) образуют третью группу оценочных показателей. Они рассчитываются как отношение всех долговых обязательств к общей сумме активов или к основному капиталу, показывают зависимость фирмы от заемных средств. Чем выше коэффициент привлечения, тем хуже кредитоспособность Заемщика.
С третьей группой показателей тесно связаны показатели четвертой группы, характеризующие прибыльность фирмы. К ним относятся: доля прибыли в доходах, норма прибыли на активы, норма прибыли на акцию. Если растет зависимость фирмы от заемных средств, то снижение кредитоспособности, оцениваемой на основе коэффициентов привлечения, может компенсироваться ростом прибыльности15.
Далее рассмотрим оценку кредитоспособности коммерческими банками Франции - одной из наиболее развитых европейских стран.
Оценка кредитоспособности клиентов французскими коммерческими банками включает три блока:
Оценка предприятия и анализ его баланса, а также другой отчетности;
Оценка кредитоспособности клиентов на основе методик, принятых отдельными коммерческими банками;
Использование для оценки кредитоспособности данных картотеки Банка Франции.
При оценке предприятия банк интересуется следующими вопросами:
Характер деятельности предприятия и длительность его функционирования;
Факторы производства:
трудовые ресурсы руководителей, управленцев и персонала (образование, компетентность и возраст руководителя, наличие у него преемников, частота передвижения управленцев по рабочим местам, структура персонала, показатели простоя, соотношение оплаты труда и добавленной стоимости (должно быть в пределах 70%);
производственные ресурсы (соотношение амортизации и амортизируемых средств, уровень инвестиций);
финансовые ресурсы;
экономическая среда (на какой стадии жизненного цикла находится выпускаемая продукция, является ли предприятие монопольным производителем, условия конкуренции, стадия развития рынка основной продукции предприятия, коммерческая политика фирмы, степень освоения приемов и способов маркетинга).
В активе баланса при анализе выделяются три составные части:
иммобилизованные активы,
оборотные средства (запасы, дебиторы, прочие);
денежная наличность (касса, деньги на счете в банке, ценные бумаги). Пассив баланса делится на постоянные ресурсы, кредиторскую задолженность и денежную наличность (учет векселей и др.). На основе счета результатов деятельности определяются следующие показатели (Приложение 12).
Баланс и другие формы отчетности используются, во-первых, для оценки соотношения сальдовых показателей и во-вторых, для расчета коэффициентов кредитоспособности на основе оборотных показателей. Предметом анализа являются такие пропорции, как соотношение долгосрочной задолженности и собственных средств, соотношение стабильных собственных ресурсов и суммы активов, динамика затрат и убытков по сравнению с темпами роста производства и т.д. Данные отчетности фирмы сопоставляются с данными сводного баланса, который составляется на основе баланса однородных предприятий. Одним из основных направлений анализа данных баланса является определение банковского риска.
Показатели состояния денежной наличности оцениваются с учетом уровня развития предприятия, его рентабельности и качества потребности в оборотных средствах. Последнее изучается на основе показателей скорости оборота остатков сырья и готовой продукции на складе, а также сроков расчетов с поставщиками.
В качестве одного из вариантов частной методики оценки кредитоспособности клиента коммерческим банком можно привести методику банка Credit Lione. Эта методика представляет собой систему оценки, построенную на пяти коэффициентах:
 (8)
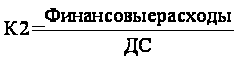 (9)
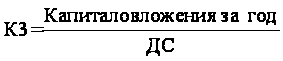 (10)
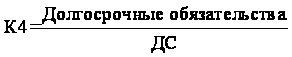 (11)
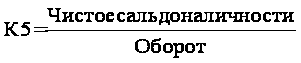 (12)
Каждый из показателей оценивается в пределах четырех баллов, определяется общий итог в баллах. Сумма баллов определяет уровень кредитоспособности клиента16.
Учитываются также и данные картотеки банка Франции. Эта картотека имеет четыре раздела В первом предприятия разделяются на 10 групп в зависимости от размера актива баланса. Каждой группе присваиваются литеры от А до К. Второй раздел является разделом кредитной котировки, выражающий доверие, которое может быть допущено в отношении предприятий. Эта котировка основывается на изучении финансовой ситуации и рентабельности, а также на оценке руководителей, держателей капиталов и предприятий, с которыми клиент имеет тесные коммерческие связи. Кредитная котировка делит предприятия на 7 групп, которым присваиваются шифры от 0 до 6.
Третий раздел классифицирует предприятия по их платежеспособности. Банк Франции фиксирует все случаи неплатежей и в зависимости от этого разделяет клиентов коммерческих банков на три группы, которым присваиваются шифры 7, 8 или 9. Шифр 7 означает пунктуальность в платежах, отсутствие реальных трудностей в денежных средствах в течение года. Шифр 8 дается при временных затруднениях, связанных с наличием денежных средств, которые не ставят под серьезную угрозу платежеспособность предприятия. Шифр 9 означает, что платежеспособность предприятия сильно скомпрометирована.
Четвертый раздел картотеки делит всех клиентов на две группы: предприятия, векселя и ценные бумаги которых могут быть переучтены или нет в Банке Франции17.
Таким образом, существующие методики оценки кредитоспособности заемщика коммерческими банками экономически развитых стран имеют положительные аспекты. Их частичное применение может дать положительные результаты. Российским коммерческим банкам стоит обратить внимание на вышеуказанные методики и активно применять их на практике, в частности:
анализ финансовых коэффициентов по методике банков США позволяет более полно оценить финансовое состояние потенциального заемщика с точки зрения внешнего пользователя информации;
оценка кредитоспособности заемщика по методике банков Франции дает представление о показателях, не поддающихся количественному измерению, но имеющих важное значение для кредитного инспектора коммерческого банка.
Учитывая заинтересованность банка в продвижении услуг кредитования, а также в своевременности возврата ссуды - целесообразно рекомендовать заемщику, как улучшить свое финансовое состояние с целью повышения его кредитоспособности.
3.3 Пути повышения кредитоспособности заемщика и работа с проблемными кредитами
В случае ухудшения финансового состояния заемщика, может оказаться под угрозой возврат ссуды. Выявив такого заемщика, необходимо предпринять экстренные меры к недопущению ухудшения кредитного портфеля банка. Реализация залогового имущества является крайней мерой, которой следует избегать из-за ее трудоемкости и несовершенства законодательства России в данном вопросе. Поэтому целесообразно провести оценку финансового состояния заемщика и порекомендовать ему меры по его улучшению.
Оценку финансового состояния предприятия целесообразно проводить в разрезе статей баланса, влияющих на показатели кредитоспособности предприятия.
Рассмотрим конкретный пример - оценка финансового состояния ОАО «Татснаб». Интересующие коммерческий банк показатели за последние три года рассчитаны по формулам, изложенным в п. 2.2 и сведены в Приложении 13.
По результатам проведенного финансового анализа получены следующие результаты: за последние три года отмечается значительный рост наиболее ликвидных активов (расчетный и валютный счета) и легко реализуемых требований (расчеты за товары, отгруженные и дебиторская задолженность). Однако рост легко реализуемых требований опережал рост наиболее ликвидных активов, что несколько ухудшает показатели кредитоспособности.
Отмечается также рост краткосрочных обязательств предприятия, обусловленных, в основном, ростом кредиторской задолженности за товары и услуги. Причем рост кредиторской задолженности опережает рост дебиторской задолженности за товары и услуги, что говорит о том, что предприятие более выгодно финансируется за счет кредиторов, чем финансирует дебиторов, но снижает показатели кредитоспособности предприятия. Обращает на себя внимание опасная тенденция роста кредиторской задолженности перед бюджетом и по внебюджетным платежам.
В целом отмечается опережающий рост краткосрочных обязательств по сравнению с ростом ликвидных активов, что и обусловило снижение коэффициента ликвидности до 3,77 на 1 января 2004 г., 1,86 на 1 января 2005 г. и 1,24 на 1 января 2006 г.
За последние три года отмечается рост легко реализуемых элементов нормируемых оборотных средств (товары, производственные запасы).
В целом отмечается опережающий рост краткосрочных обязательств по сравнению с ростом легко реализуемых элементов нормируемых оборотных средств, что и обусловило снижение коэффициента покрытия до 3,82 на 1 января 2004 г., 1,95 на 1 января 2005 г. и 1,71 на 1 января 2006 г.
За последние три года отмечается устойчивый рост собственных средств и имущества предприятия при опережающем росте собственных средств, что обеспечило рост фактического наличия собственных оборотных средств предприятия. Отмечается также рост общего размера оборотных средств в запасах, затратах, расчетах и в денежной форме, особенно в последний год, что обеспечило рост показателя обеспеченности собственными средствами в первые два года до 0,77 на 1 января 2004 г., 0,83 на 1 января 2005 г. и незначительный спад в последний год до 0,53 на 1 января 2006 г.
Исходя из вышеизложенного, можно сделать вывод, что наметилась тенденция к ухудшению показателей кредитоспособности предприятия, хотя они пока еще остаются на допустимом уровне. Предприятию следует приложить усилия к недопущению ухудшения показателей кредитоспособности. Такими мерами должны стать:
совершенствование организации расчетов с дебиторами и кредиторами с целью недопущения опережающего роста кредиторской задолженности над дебиторской;
сокращение расходов на основные средства и увеличение расходов на формирование оборотных средств;
сокращение размера оборотных средств в запасах и затратах;
немедленное сокращение кредиторской задолженности перед бюджетом и внебюджетными фондами.
Таким образом, выполнение указанных мероприятий поможет заемщику достичь более высоких финансовых показателей, что позволит ему в дальнейшем эффективнее пользоваться банковским кредитом.
Рассмотрев пути повышения кредитоспособности заемщика, необходимо рассмотреть работу с проблемными кредитами, поскольку опыт работы показывает, что процесс кредитования не ограничивается оценкой кредитоспособности заемщика.
Особое внимание в процессе кредитования уделяется своевременности уплаты заемщиком очередных взносов в погашение ссуды и процентов по ней. Поскольку по каждой ссуде существует риск непогашения долга из-за непредвиденных обстоятельств, банк стремится выдавать кредиты наиболее надежным клиентам. Однако он не должен упускать возможностей развивать свои ссудные операции и за счет предоставления кредитов, связанных с повышенным риском, поскольку они приносят более высокий доход. Учитывая обратно пропорциональную зависимость между уровнями риска и доходности ссудных операций, банк должен строить свою кредитную политику так, чтобы обеспечивался баланс между осторожностью и рискованностью. Чрезмерная осторожность лишает банк многих прибыльных возможностей, а чрезмерная рискованность создает угрозу потери не только дохода от процентов, но и ссуженных средств.
В то же время непринятие своевременных мер к недопущению финансовых проблем у заемщика приводит не только к неуплате ссуды и процентов. Ущерб в этом случае для банка