Проблемы и перспективы кредитования в Казахстане
Сумма списанного на внебалансовый счет вознаграждения по валютным кредитам, переоценивается по мере изменения официального курса Национального банка РК, одновременно с переоценкой остатков валютных счетов.
При наличии средств на текущем (валютном) счете или при поступлении денежных средств в погашение вознаграждения за весь срок пользования кредитом, менеджер счета производит окончательное начисление причитающихся сумм вознаграждения в соответствии с условиями договора и передает ведомость с визой кредитного работника в бухгалтерию бэк - офиса для осуществления проводок. После этого менеджер счета списывает средства с текущего (валютного) счета в погашение задолженности по вознаграждению.
Ежемесячно (в предпоследний рабочий день месяца) кредитный отдел производит классификацию ссудного портфеля филиала, расчет необходимых сумм провизии в соответствии с Положением Национального банка РК "О классификации активов банка и условных обязательств и расчете провизии по ним банками второго уровня Республики Казахстан", утвержденным Постановлением Правления Национального банка РК от 23 мая 1997 года № 218, со всеми изменениями и дополнениями, и готовит распоряжение на создание (списание) провизии по кредитам и передает его бухгалтерию бэк -офиса для осуществления проводок.
На 180 календарный день со дня вынесения суммы основного долга на счет просроченных кредитов, кредитный офицер передает в бухгалтерию бэк-офиса распоряжение о списании просроченной или блокированной задолженности по кредиту на внебалансовый счет 7130 за счет сформированных провизии (резервов).
На этапе использования кредита осуществляется контроль за кредитными операциями: соблюдение лимита кредитования (кредитной линии), целевым использованием кредита, уплатой ссудного процента, полнотой и своевременностью возврата ссуд. На данном этапе не прекращается работа по оперативному и традиционному анализу кредитоспособности и финансовых результатов работы клиента, при необходимости проводятся встречи, переговоры с клиентом, уточняются условия кредитования.
Таким образом, четкая организация кредитного процесса с соответствующим документооборотом позволяет снизить риски банка, связанные с возможностью невозврата кредита.
2.3 Осуществление мониторинга за текущими кредитами и работа с просроченной задолженностью
Мониторинг кредита - это повседневная работа по наблюдению за погашением кредитов с момента их выдачи и до полно погашения основного долга и вознаграждения путем проведения постоянного анализа деятельности заемщика, контроля за соблюдением всех требований заключенных договоров (договора займа и договора залога) и принятия адекватных мер воздействия на заемщика, в случае ухудшения качества кредита.
Мониторинг по текущим (выданным) кредитам необходим для выявления на ранней стадии возможных проблем и затруднений с погашением кредитов, оперативного и своевременного их решения, а по ухудшающимся кредитам - для быстрого реагирования (пересмотра условия сделки, реализации залога, ликвидации активов и другие) и предотвращения или уменьшения возможных потерь, связанных с невозвратом долга.
Мониторинг по выданным кредитам включает в себя ряд определенных действий:
1. постоянное наблюдение за деятельностью заемщика в свете общей экономической ситуации и возможного изменения конъюнктуры рынка и национального законодательства;
2. систематическое посещение заемщика, беседа с его руководителями и специалистами;
3. анализ хозяйственной и финансовой деятельности заемщика, проверка предмета залога (наличие, качество, состояние и хранение залогового имущества) и целевого использования кредита;
4. сбор наиболее важной финансовой информации (оборот - выручка от реализации за последние месяцы, обороты по расчетному и валютному счетам за последние месяцы, общая сумма дебиторской и кредиторской задолженности на момент анализа и так далее);
5. определение возникших просчетов, ошибок и проблем у заемщика;
6. нахождение путей выхода из этих проблем;
В ходе мониторинга пользуются следующими источниками:
1. информацией, имеющейся в кредитном досье;
2. информацией, имеющейся у самого заемщика;
3. информацией, имеющейся у партнеров заемщика (поставщики, покупатели, банки, финансовые органы и другие) в рамках действующего законодательства.
Основными методами осуществления мониторинга являются:
1. прямой - телефонная беседа и непосредственный визит к заемщику;
2. опосредованный - получение информации о финансовом и хозяйственном состоянии от третьих лиц (партнеров по бизнесу, конкурентов, сотрудников, знакомых клиента, соответствующих служб Банка).
По полноте получаемой информации осуществление мониторинга подразделяются на два вида:
1. поверхностный - проводится по тем заемщикам, у которых нет оснований считать кредит ухудшающимся или проблемным;
2. глубокий мониторинг - проводится в зависимости от суммы и срока кредита, либо при возникновении сложной ситуации в результате просчетов или осознанных нарушений, допущенных заемщиками, не дающих возможности вовремя погасить кредит.
По частоте проведения мониторинг может быть:
1. ежемесячно по всем заемщикам;
2.неотложным (экстренным) - проводится при резком изменении конъюнктуры на рынке заемщика, при принятии неожиданных административных решений органами республиканского и местного управления (решение о девальвации тенге, пересмотр налоговых и таможенных ставок, изменение в законодательстве и так далее), а также при наступлении форс - мажорных обстоятельств.
В ходе осуществления мониторинга действующих кредитов необходимо проводить жесткую политику, нацеленную на своевременный возврат кредита и уплату вознаграждения по нему. Мониторинг должен охватывать все средства в рамках соблюдения нормативных актов и законодательства РК, которые могут быть использованы для обеспечения возврата кредита.
Кредитный офицер несет полную ответственность за надлежащий мониторинг по действующим кредитам, своевременно выявление проблем и принятие необходимых мер по их решению в зависимости от степени риска и конкретной ситуации, которая может возникнуть у заемщика после выдачи кредита.
Отправной точкой для осуществления мониторинга по текущим кредитам должен быть график платежей конкретного заемщика (копия которого передается для контроля за платежом менеджеру счета). На основании графика кредитный офицер и менеджер счета осуществляют наблюдение за погашением задолженности (основного долга, вознаграждения).
Основные действия по осуществлению мониторинга:
1. предупреждение клиента: при наличии телефонной связи с заемщиком за 2-3 дня до наступления срока платежа. При этом параллельно решается задача лишить заемщика возможности сослаться на забывчивость. При отсутствии телефонной связи - письменно за 5-6 дней до наступления срока;
2. отслеживание и контроль платежа: до наступления срока очередного платежа проверить наличие денежных средств на счетах заемщика; в случае их отсутствия выяснить причины и как они отразятся на осуществлении платежа;
3. посещение клиента: в зависимости от обстоятельств или отношения заемщика к погашению кредита необходимо нанести визит к нему для проведения планового мониторинга. При этом нельзя упускать любой возможности навестить клиента, если он находится рядом или легко доступен. Частота посещения заемщика зависит от степени риска, суммы и срока кредита.
Задача кредитного офицера во время посещения заемщика зависит от вида осуществляемого мониторинга.
Поверхностный ежемесячный мониторинг, как правило, должен осуществляться по всем заемщикам. Цель поверхностного мониторинга — не допустить образования платежей, выявляя их симптомы на ранней стадии. При этом методе мониторинга необходимо установить контроль за ходом реализации проекта заемщика (контроль за своевременной поставкой сырья и материалов, монтажом и запуском оборудования, началом производства, выпуском и сбытом продукции и так далее), сравнивая планы и фактическое исполнение.
Результаты поверхностного мониторинга должны отражаться в ежемесячном отчете кредитного офицера по мониторингу за выданным кредитом и рассматриваться руководителем (по кредитам, выданным и сопровождающимся в Головном Офисе - директором Департамента кредитования). О результатах анализа и наблюдения в случае необходимости должен быть уведомлен заемщик для принятия своевременных мер по устранению выявленных недостатков.
В случае выявления в ходе ежемесячного мониторинга негативных изменений необходимо перейти к более глубокому мониторингу.
Глубокий мониторинг рекомендуется периодически проводить по наиболее крупным суммам и длительным срокам выданного кредита, а при возникновении "тревожных сигналов" и других факторов и обстоятельств, влияющих, либо могущих повлиять на деятельность заемщика и на его способность вовремя погасить кредит и вознаграждение, необходимо независимо от суммы и срока кредита незамедлительно осуществить глубокий мониторинг.
К "тревожным сигналам" относятся:
1. происшествия, которые нарушают ход производственного процесса (пожар и так далее);
2. потеря важнейших клиентов (поставщика, покупателя);
3. задержка очередных платежей свыше 10-ти дней или более одного раза
4. смена юридического или фактического адреса (физического или юридического лица);
5. труднообъяснимые действия и/или высказывания руководства компании (физического лица), сигнализирующие о их негативном отношении к возврату кредита, в том числе уклонение от личных встреч, телефонных переговоров, оставление без ответа направленных писем, систематическое направление извинений о временных финансовых трудностях, неуплата налогов, таможенных платежей, попытка скрыть эти факты от банка;
6. создание препятствий при проверке залогового обеспечения, бухгалтерской отчетности и других данных;
7. заключение нелогичных с экономической точки зрения и практически невыполнимых договоров;
8. смена состава руководства (первых руководителей, главного бухгалтера и так далее), смена в составе учредителей, значительное сокращение численности работников, наличие конфликтных ситуаций и так далее;
9. резкое изменение профиля деятельности предприятия;
10. распродажа или выбытие недвижимости и другого имущества;
11. разрыв или непродление договоров аренды помещений;
12. изменения в структуре расходов, связанные, например, с повышением расходов на сырье и материалы, заработную плату и так далее;
13. изменение ранее планировавшихся условий платежа (например, клиент работает по бартеру);
14. серьезное ухудшение состояния здоровья лиц, оказывающих значительное влияние на деятельность заемщика или членов их семьи;
15. выезд руководства или членов их семьи за границу;
16. несоразмерная зарплата, приобретение в личное пользование дорогих вещей и недвижимости, в том числе и за границей;
17. получение любой (официальной или неофициальной) негативной информации о заемщике (например, о связях с преступными группировками, введения в состав учредителей или руководителей криминальных авторитетов и так продолжается);
18. смена юридического лица;
19. снижение, либо отсутствие денежных потоков, задержка зарплаты своим работникам, расчетов с бюджетом и другие, которые могут прямо или косвенно повлиять на финансовую самостоятельность заемщика;
20. другие факторы, которые, по мнению работника Службы безопасности (Управления проблемных кредитов), кредитного офицера или юриста могут негативно повлиять на возврат кредита.
Результаты проведенного глубокого мониторинга отражаются в отчете.
В ходе осуществления как ежемесячного, так и глубокого мониторинга одним из основных направлений в работе является обязательная проверка фактического наличия и технического состояния залогового имущества, условий его хранения, сохранность, покупательский спрос, а также конъюнктура рынка с учетом рыночной стоимости и местонахождения залогового имущества.
В ходе мониторинга должна быть соблюдена такая последовательность действий, чтобы обеспечить проверку важнейших сторон деятельности заемщика, не пропустив те моменты, которые могут оказать значительное влияние на его платежеспособность.
В первую очередь необходимо сделать общую оценку состояния дел у заемщика и тенденции его возможного развития (или спада), выяснить его будущие намерения и возможности по обслуживанию долга, а также доходность или убыточность его операции.
Последующие действия при осуществлении глубокого мониторинга должны быть направлены на анализ финансового состояния заемщика за период со дня выдачи кредита и на день проведения мониторинга. При этом для анализа целесообразно использовать оборотно- сальдовые ведомости, которые в обязательном порядке ведутся хозяйствующими субъектами с выведением на каждый день остатков по счетам. Если за анализируемый период выявлены негативные изменения, например, увеличение текущих активов без соответствующего увеличения источников их финансирования, то это обстоятельство может оказать отрицательное влияние на финансовую устойчивость заемщика. Аналогичным образом должны быть определены негативные отклонения и по другим финансовым показателям, которые в наибольшей степени могут сказаться на своевременности погашения кредита.
После того, как проведенный анализ выявил все негативные отклонения финансовых показателей и связанные с ними просчеты и ошибки, необходимо наметить план действий по их устранению в настоящем и недопущению в будущем - до срока возврата кредита и обсудить их с руководителями и специалистами компании - заемщика.
Действия, направленные на устранение просчетов и ошибок, приведших к негативным отклонениям в финансовых показателях, могут выглядеть следующим образом:
1. в части текущих активов - сокращение избыточных запасов ТМЗ, введение системы строго контроля за покупкой сырья и материалов, ускорение взимания дебиторской задолженности и так далее;
2. в части долгосрочных активов - реализация неиспользуемых, излишних и устаревших машин и оборудования, продажа или передача в аренду производственных и других технологических линий, не приносящих в настоящий момент прибыли и так далее;
3. в части маркетинга - поиск и расширение доли рынка, новых рентабельных продуктов и услуг с учетом спроса на данный момент;
4. в части выпуска продукции - сохранение или изменение структуры выпускаемой продукции в зависимости от ее конкурентоспособности, ассортимента и прибыльности и так далее.
Следует иметь в виду, что не существует какой - то стандартный, универсальный план действий - в каждом случае он зависит от возникших проблем, факторов и "тревожных сигналов" по конкретному заемщику.
В случае, если результаты мониторинга показали значительные изменения в состоянии дел заемщика, представляющие реальную угрозу к своевременному возврату кредита, кредитный офицер должен:
1. поставить в известность руководителей филиала или банка;
2. при необходимости уведомить заинтересованные структурные подразделения (служба безопасности, юридическая и другие службы);
3. подготовить служебную записку о дальнейших действиях (расторжение договора займа, пролонгация, реструктуризация и так далее);
4. при принятии банком решения о досрочном возврате заемщиком суммы кредита и вознаграждения по нему в соответствии с условиями договора займа, уведомить заемщика письменно о принятии банком решении.
Вся проделанная работа с момента выдачи кредита и до его полного погашения отражается систематически кредитным офицером в Листе сопровождения кредита.
В ходе осуществления мониторинга выданных кредитов кредитному офицеру, юристу и ответственному работнику службы безопасности необходимо помнить, что вся информация, касающаяся заемщика и его предприятия, является строго конфиденциальной.
В день наступления срока погашения задолженности (основного долга или вознаграждения), согласно договора займа и графика, либо дополнительного соглашения по предоставленной пролонгации, кредитный офицер и менеджер счета, обязаны проверить погашен ли платеж. В случае полного или частичного непогашения очередного платежа решается вопрос об отнесении задолженности на счет просроченных ссуд, выясняются реальные причины, предъявляются требования к заемщику о срочном внесении платежей.
Не позднее следующего рабочего дня после отнесения задолженности на счет просроченных ссуд кредитным офицером предъявляются платежные требования - поручения ко всем банковским счетам заемщика, гаранта, поручителя (с отметкой банков, принявших платежные требования - поручения) и отправляются уведомления о невыполнении обязательств гаранту, поручителю и заемщику.
По кредитам, обеспеченным залоговым имуществом, отправляются уведомления заемщику, залогодателю о невыполнении заемщиком обязательств (в соответствии с действующим Порядком учета и регистрации залогового имущества АО "Банк ЦентрКредит") с регистрацией его в органе, зарегистрировавшем залог.
При отправке уведомлений почтой (заказным письмом) необходимо сохранить документальное подтверждение - квитанцию об отправке, которая подшивается в кредитное досье. При отправке уведомления нарочным -необходима личная подпись адресата (заемщика, залогодателя, гаранта, поручителя) на втором экземпляре уведомления, которое, так же, подшивается в кредитное досье.
В кратчайшие сроки с выходом к заемщику осуществляется глубокий мониторинг с целью выявления причин не платежей.
Все просроченные задолженности по кредитам после наступления срока платежа, в принципе, могут возникнуть по двум причинам:
1. заемщик не может платить - из-за потери неплатежеспособности на момент погашения кредита;
2. заемщик не хочет платить — из-за преднамеренного нежелания погасить кредит.
Возникновение неплатежеспособности по кредитам ("не может платить") объясняется либо ошибками, допущенными в ходе анализа кредитной заявки, либо возникновение непредвиденных финансовых событий после выдачи кредита.
Возникновение нежелания заемщика платить по кредитам ("не хочет платить") на стадии выдачи кредита определить очень трудно и сложно. В случае преднамеренного обмана со стороны заемщика, у него уже с самого начала отсутствовало желание платить. Для избежания таких случаев необходимо помимо экономической и юридической экспертизы документов обратить внимание на личные качества руководителей, их отношение к вопросу получения кредита, высказывания, намеки и разные соображения о своих намерениях вернуть кредит и так далее.
При возникновении просроченной задолженности кредитному офицеру необходимо сразу же принять немедленные и энергичные действия, направленные на погашение просрочки.
Конкретные действия при возникновении просрочки зависит от обстоятельств и причин ее образования. При этом надо исходить из того, что каждая просрочка носит индивидуальный характер и решаться она должна индивидуально.
Тем не менее, существует общий порядок действий:
1. как только стало ясно, что взнос по кредиту не был оплачен, необходимо посетить заемщика для выяснения обстоятельств и причин, по которым он не произвел платеж (глобальный мониторинг);
2. если просрочка вызвана объективными обстоятельствами, либо просто забывчивостью заемщика, и нет оснований для изъятия залога, необходимо объяснить заемщику, что надо внести платеж для сохранения имиджа и продолжения сотрудничества с банком. Кроме того, также необходимо получить от заемщика письменное обещание заплатить платеж в конкретный срок (желательно не более 5- ти рабочих дней), по истечении которого, в случае непогашения долга, приступить к процедуре изъятия и реализации залога. Во время первой встречи наиболее удачной тактикой поведения работника банка будет убеждение заемщика в том, что платить рано или поздно придется, поэтому лучше сейчас заплатить, чтобы не потерять доверие банка и иметь возможность дальше пользоваться кредитными ресурсами;
3. если просрочка вызвана определенным поведением заемщика, который сознательно идет на невозврат кредита в связи с неблагоприятными обстоятельствами или согласно с заранее разработанным планом, необходимо напомнить заемщику, что при получении кредита, им был подписан договор займа с графиком платежей и его радужные обещания погасить долг в срок, кредитному офицеру необходимо вести себя довольно строго, не идти ни на какие компромиссы и строить свою тактику поведения по следующей схеме: сперва - выяснив причину просрочки, убедительно доказать заемщику его неправоту, затем - показать возможность развития ситуации, если он не погасит долг;
4. если просрочка вызвана осознанным нежеланием заемщика платить, и он явно уклоняется от встречи или создает препятствие для посещения, то кредитному офицеру необходимо поставить в известность о возникших проблемах Службу безопасности филиала (по кредитам Головного Офиса - Службу безопасности Головного Офиса, Управление проблемных кредитов). Совместно с работниками данных служб изучить причины неадекватного поведения заемщика, рассмотреть вопрос о досрочном возврате кредита (при необходимости - с привлечением правоохранительных органов) с расторжением договора займа.
Если вновь образовавшаяся просроченная задолженность внутри текущего месяца не погасилась, несмотря на принятые оперативные меры, и осталась непогашенной по состоянию на 1 число, кредитный офицер филиала должен:
1. предоставить в Департамент кредитования, своему куратору объяснительное письмо за свой подписью и подписью Директора филиала с отражением информации о выдаче кредита, причинах, способствовавших созданию проблемного кредита на стадии его выдачи и в последующем - в ходе обслуживания долга, обо всех проведенных мероприятиях по его мониторингу и планируемые филиалом мероприятия по взысканию ссудной задолженности;
2. до полного погашения просроченной задолженности по состоянию на каждое первое число месяца представлять в Департамент кредитования информацию о выполнении плана мероприятий или о причинах невыполнения. При отсутствии каких-либо положительных сдвигов в проведенной работе по взысканию просрочки с конкретного заемщика (не восстановлена его платежеспособность или не хочет платить), необходимо:
1. произвести переговоры с заемщиком о подписании мирового соглашения о добровольной реализации залогового имущества с одновременным погашением просрочки (с обязательным документированием результатов переговоров по физическим лицам у нотариуса);
2. при не достижении обоюдного согласия, при содействии специалистов по проблемным кредитам и юридической службы провести работу по внесудебной реализации залогового имущества на основании действующего законодательства и внутренних нормативных документов по данному вопросу;
3. при невозможности (по каким -либо объективным причинам погашения долга путем вышеизложенных действий, необходимо в установленном порядке провести работу по погашению просроченной задолженности в судебном порядке (претензии, иск и так продолжается);
4. по кредитам, обеспеченным гарантиями, предъявлять требования к гарантам;
5. по физическим лицам обратиться в суд за вынесением приказа (в случае, если договор займа заверен нотариально);
6. по кредитам, обеспеченным поручительствами, предъявит! требования к поручителям.
По заемщику ЗАО "Актау- Трейд" в течение всего периода кредитования проводился ежемесячный мониторинг, обусловленный крупной суммой кредита.
Полученные денежные кредитные ресурсы использовались по назначению. Реализация кредитуемого проекта проходила согласно ожидаемым результатам. Выплата ежемесячного вознаграждения по кредиту осуществлялась согласно графику.
Сумма основного долга и вознаграждения за последний месяц кредитования была досрочно погашена за 2 недели до наступления срока погашения.
ЗАО "Актау - Трейд", являясь неоднократным клиентом - заемщиком АО "Банк ЦентрКредит", показал себя с положительной стороны, установил доверительные кредитные отношения с вышеуказанным банком и в будущем при получении очередного кредита может претендовать на более низкую ставку вознаграждения.
2.4 Кредитный рынок Республики Казахстан: анализ состояния и развития
Кредитные операции коммерческих банков составляют преобладающую часть банковских активов и приносят банкам максимальную прибыль.
Однако с этим видом операций связано и большинство рисков. Проанализируем состояние и развитие кредитного рынка Казахстана за период 2004-2007 годы.
Таблица 2.3
| Наименование | 2004 | 2005 | 2006 | 2007 | ||||
| мдлр. тенге | изм. в % | млрд. тенге | изм. в % |
млрд. тенге |
изм. в % |
млрд. тенге |
изм. в % | |
| Всего кредитов на конец периода | 93,4 | 130,3 | 148,8 | 159,3 | 276,2 | 185,6 | 489,8 | 177,3 |
| В- тенге | 53,1 | 127,8 | 68,5 | 129,0 | 135,3 | 197,5 | 141,3 | 104,4 |
| В СКВ | 40,3 | 133,9 | 80,3 | 199,3 | 140,9 | 175,5 | 348,5 | 247,3 |
| Краткосрочные | 57,9 | 113,1 | 75,4 | 130,2 | 143,2 | 189,9 | 241,1 | 168,4 |
| Средне и долгосрочные | 35,5 | 173,3 | 73,4 | 206,8 | 133,0 | 181,2 | 248,7 | 187,0 |
По данным Национального Банка Республики Казахстан, на конец марта 2007 года объем кредитов банков экономике составил 588,7 млрд. тенге, увеличившись с начала года на 20,2 %.
Улучшение экономической ситуации оказывает позитивное влияние на функционирование кредитного рынка в Казахстане.
Рост ресурсной базы банков за счет основного источника - депозитов -позволил банкам увеличить объемы операций по кредитованию реального сектора экономики.
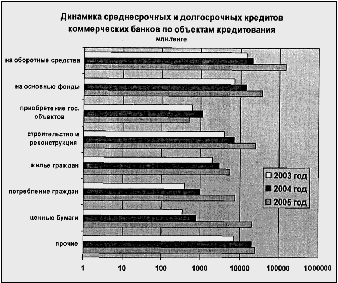
В диаграмме 2.1 представлена динамика средне- долгосрочных кредитов по объектам кредитования за период 2004-2007 годы. Анализ данной диаграммы наглядно свидетельствует о том, на какие цели используются банковские кредиты. При этом наибольшее количество кредитов используется на пополнение оборотных средств предприятий. Динамика за анализируемый период свидетельствует о серьезных переменах в объектах кредитования.
Значительно возрос объем кредитов, направляемых на потребительские цели граждан, а также вложения в ценные бумаги. При этом на отдельные цели (основные фонды и строительства жилья) динамика роста кредитов равномерна, по иным наблюдается снижение объема кредитов в 2007 году по сравнению с 2005 годом.
Диаграмма 2.1
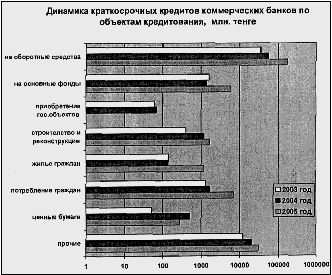
На диаграмме 2.2 представлена динамика кредитов по объектам кредитования за 2004-2007 годы. Сравнивая ее данные с диаграммой 2.1, можно сделать вывод о значительном увеличении объемов средне- и долгосрочных кредитов по сравнению с краткосрочными. Это положительный фактор.
Увеличение ресурсной базы коммерческих банков способствует росту объема кредитов экономике, а удлинение их сроков свидетельствует об увеличении объемов инвестиций, направляемых на производственные цели.
Диаграмма 2.2
Следующим этапом будет анализ структуры кредитов по отраслям экономики. На диаграмме 2.3 представлена структура краткосрочных кредитов по отраслям экономики в 2007 году. Отрасли промышленности и торговли находятся практически на одном уровне (34 % и 35 % соответственно), сельское хозяйство уступает, составляя всего 10%. На диаграмме 2.4 представлена динамика краткосрочных кредитов за аналогичный периодвремени с 2004 по 2007 годы. При этом мы наблюдаем резкий скачок объемов кредитов в 2007 году, особенно по отраслям промышленности, торговли, сельского хозяйства и связи. Это связано с благоприятной экономической ситуацией в стране и грамотной политикой кредитных институтов.
В 2004 году объем кредитов коммерческих банков экономике увеличился на 59,2 % (без учета курсовой разницы - рост на 25,4%) и достиг 148,7 млрд. тенге. В течение года в структуре кредитов значительно выросла доля кредитов в иностранной валюте. Это обусловлено действиями банков по минимизации валютного риска. Банками активно практиковалась выдача кредитов либо в иностранной валюте, либо в национальной валюте с обязательной привязкой к валютному эквиваленту. И хотя стабилизация обменного курса во второй половине года способствовала возобновлению кредитования банками реального сектора в национальной валюте, к концу года доля кредитов в иностранной валюте сохранилась очень высокой.
Удельный вес кредитов в иностранной валюте в общем объеме кредитов экономике с начала года увеличился с 43,2% до 54%.
Кредиты в национальной валюте составили 68,4 млрд. тенге и увеличились на 20,6%.
Положительным является факт, что в течение 2004 года доля средне- и долгосрочных кредитов в общем объеме значительно возросла с 38% до 49,4%. Увеличение сроков предоставляемых кредитов позволит обеспечить финансирование производственных отраслей и проектов, требующих долгосрочного инвестирования. Объем средне- и долгосрочных кредитов банков возрос более чем в два раза и составил 73,4 млрд. тенге.
Грамотный и квалифицированный подход банков к выбору кредитных проектов и жесткие требования Национального банка к банкам по соблюдению качества ссудного портфеля позволили снизить к концу 2004 года общую долю просроченных долгов. Удельный вес кредитов, не возвращенных в срок заемщиками, в общем объеме кредитов экономике снизился с 8% до 6,4%.
В течение 2004 года банками субъектам малого предпринимательства было выдано новых кредитов на сумму 72,6 млрд. тенге, что на 36,7% превышает объем кредитов, предоставленных в 2002 году. При этом на фоне существенного увеличения общего объема кредитов экономике удельный вес кредитов малому предпринимательству изменился незначительно (с 26% до 26,8%).
Произошла переориентация банков на средне- и долгосрочные инвестиции при кредитовании субъектов малого бизнеса. Удельный вес средне и долгосрочных кредитов малому предпринимательству в общем объеме кредитов малому бизнесу увеличился с 27,4% до 48,8%. Удлинение сроков кредитов является положительным моментом, поскольку именно среднесрочные и долгосрочные ресурсы используются в качестве инвестиционного капитала и способствуют решению производственных проблем.
Развитие банковского сектора в 2005 году происходило в условиях, отличных от 2004 года. Прежде всего, необходимо отметить стабильность курса национальной валюты, а также снижение доходности финансовых инструментов. Кроме того, значительное влияние на изменение структуры баланса и доходности банков существенное влияние оказало внедрение системы обязательного коллективного гарантирования вкладов физических лиц.
За 2005 год размер совокупных активов банков вырос на 187,1 млрд. тенге, составив на 1.01.05 года 528,2 млрд. тенге, увеличившись за год на 48,1%. При этом доля активов, деноминированных в иностранной валюте, снизилась с 52,8% (180,1 млрд. тенге) до 48,4% (255,4 млрд. тенге), что обусловлено снижением темпов девальвации тенге.
В 2005 году объем кредитов банков второго уровня экономике Республики Казахстан составил 276,2 млрд. тенге, превысив объем кредитов в 2004 году на 127,4 млрд. тенге, или на 85 %. Из них в национальной валюте выдано кредитов на сумму 135,3 млрд. тенге, что почти в 2 раза (на 97,5%) превышает показатель 2004 года. Кредиты, выданные в валюте, составили в 2005 году 140,9 млрд. тенге - это на 75,7 % больше показателя прошлого года. Положительным является момент, что прирост кредитов, выданных в тенге, развивается опережающими темпами по сравнению с кредитами, выданными в валюте (97,5% и 75,7% соответственно).
Также в 2005 году продолжается работа коммерческих банков по поддержке малого бизнеса. Субъектам малого предпринимательства выдано кредитов на общую сумму 74 222 млн. тенге. Это превышает соответствующий показатель 2004 года более, чем в два раза21.
В 2007 году кредитный рынок Казахстана также динамично развивается. Сохраняется тенденция устойчивого роста объемов выданных кредитов экономике республики.
Неуклонный рост ресурсной базы банков способствует быстрому увеличению их активов. В настоящее время активы банковской системы достигли 817,8 млрд. тенге (5,37 млрд. долларов США).
Банки достаточно активно кредитуют реальный сектор экономики. В настоящее время более 60 % активов банков направлено на кредитование экономики, тогда как год назад данный показатель не превышал 53 %. Учитывая высокую ликвидность банковской деятельности, данный факт следует оценивать положительно. В универсальных банках развитых стран кредитный портфель в структуре активов также занимает 60-65%.
Качество активов и кредитного портфеля банков также не вызывает опасений. В последние годы в совокупном кредитном портфеле банков доля безнадежных кредитов не превышает 2-2,5%, тогда как доля стандартных кредитов составляет около 70 %. Сохранение таких показателей во многом связано с грамотной работой самих банков на фоне жестких требований Национального банка к качеству кредитного портфеля.
В 2007 году произошли качественные изменения в банковском секторе. На 1 марта 2007 года в Казахстане действовало 32 банка. За три месяца суммарный объем собственного капитала банков с начала года увеличился на 18,4 % до 147,4 млрд. тенге (около 954 млн. долларов). Депозиты резидентов в банках выросли на 19,2% и достигли 530,4 млрд. тенге (более 3,4 млрд. долларов). Объем вкладов населения (с учетом нерезидентов) вырос на 25,4% до 233,3 млрд. тенге. Значительный рост ресурсной базы банков способствовал быстрому росту объемов кредитов, выданных реальному сектору экономики.
Положительные тенденции наблюдаются и в структуре кредитного портфеля. Удельный вес среднесрочных и долгосрочных кредитов увеличился с 50,8% до 56,6%, удельный вес