Виды облигаций, индексы фондового рынка
Наряду с относительной простотой расчетов у метода средней арифметической простой есть существенные недостатки: он не учитывает реальный масштаб рынка акций конкретного эмитента; в его структуре одинаковое место отведено и самой “сильной”, и самой “слабой” компании в выборке. По данному методу до сих пор рассчитываются индексы из семейства “Доу Джонс”.
Индекс по методу средней геометрической вычисляется умножением цен акций, составляющих индекс друг на друга. Из этого произведения затем извлекается корень п-й степени где п — число акций в индексе:
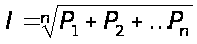
Как и при использовании метода простой средней арифметической не принимается во внимание тот факт, что объем торговли по акциям разных компаний может быть различным.
По данному методу рассчитывается два известных индекса: FT-30 в Англии и The Value line Composite Index в США.
Метод средней арифметической взвешенной применяется для того чтобы отразить в индексе влияние объемных показателей т.е. используется методика взвешивания цен акций. Наиболее часто в качестве веса используется рыночная капитализация компании. Этот метод наиболее популярен в мировой практике фондовых индексов, поскольку он адекватно учитывает влияние тех акций, по которым капитализация выше и которые более ликвидны.
Виды акций:
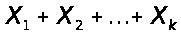
Цены :

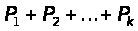
Число акций
(объем продаж)
:
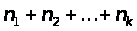 ;

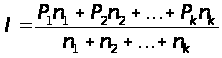
Метод средней арифметической взвешенной имеет некоторые вариации: текущее состояние рынка может сравниваться с состоянием рынка либо в базисный, либо в предыдущей период.
К наиболее известным индексам, рассчитываемым по данному методу, можно отнести семейство индексов S&P, сводный индекс Нью-йоркской фондовой биржи, FT-100.
Пересмотр выборки. Комитеты по индексам регулярно пересматривают его структуру. Компании, акции которых включены в индекс, со временем могут быть исключены из расчета. Это происходит по разным причинам:
либо фирма уже не является по базовым показателям деятельности характерной для данной отрасли, либо доля самой отрасли в экономике уже изменила свой вес. Могут быть и другие причины, в том числе и информационная, например в случае публикации недостаточной финансовой отчетности.
3.2. Расчет индекса рынка.
Возьмем курсы акций российских эмитентов на 30.03.99 по итогам торгов на РТС и рассчитаем индексы рынка.
| Эмитент | Последняя сделка ($) | Объем сделок (шт.) |
| ГАЗ | 21,0000 | 2200 |
| "Иркутскэнерго" | 0,0515 | 5300000 |
| ЛУКОЙЛ | 7,3000 | 229584 |
| "Мосэнерго" | 0,0240 | 15800000 |
| "Петербургская электронная сеть" | 0,2000 | 3000 |
| "Петербургская электронная сеть" пр. | 0,1450 | 10000 |
| РАО "Газпром" | 0,1435 | 7491920 |
| РАО "ЕЭС России" | 0,0470 | 24708160 |
| РАО "ЕЭС России" пр. | 0,0195 | 360000 |
| "Ростелеком" | 0,8000 | 60000 |
| "Сургутнефтегаз" | 0,1315 | 13035000 |
| "Сургутнефтегаз" пр. | 0,0415 | 8250650 |
| "Татнефть" | 0,1340 | 1920000 |
Средний арифметический индекс :
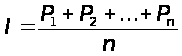 =
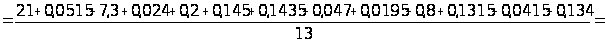
=2,3106
Средний геометрический индекс:
=
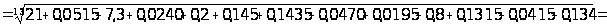
=0,0000205615483061497
Средний арифметический взвешенный индекс:
=
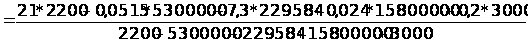
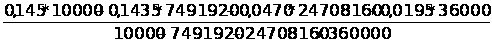
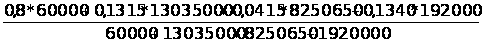 =
=0,090469035
Заключение.
В заключении данной контрольной работы следует сделать выводы, что:
облигация является, по существу, долговой ценной бумагой, продаваемой по установленным правилам, которая представляет собой заем эмитента у инвестора; владелец облигации получает периодические проценты и возмещение номинальной стоимости облигации при ее погашении;
облигации классифицируются по субъекту прав, характеру обеспечения, погашения, возможности досрочного погашения, по характеру требований к активам эмитента, по способу выплаты доходов;
облигации приносят инвесторам два вида доходов:
большую сумму в виде текущего дохода;
значительные суммы в виде прироста капитала.
Текущий доход, разумеется, поступает как проценты, получаемые в течение срока действия выпуска, тогда как прирост капитала может быть получен каждый раз, когда падают рыночные процентные ставки.
в последние годы интерес инвесторов к облигациям значительно вырос, так как более высокие и гибкие процентные ставки привлекали к рынку облигаций инвесторов, ориентированных как на текущий доход, так и на прирост капитала;
изменение процентных ставок является наиважнейшим фактором на рынке облигаций, поскольку оно определяет размер не только текущего дохода, но и прироста (или убытка) капитала, который получит инвестор. К сожалению, изменения рыночных процентных ставок могут иметь драматические последствия для совокупных годовых прибылей, фактически полученных от облигаций. К тому же в то время как инвесторы, ориентированные на текущий доход, предпочитают высокие процентные ставки, те, кто ориентирован на прирост капитала, предпочитают, чтобы они снижались;
благодаря своему более высокому статусу облигации являются относительно надежными инвестиционными инструментами и обычно рассматриваются как относительно гарантированные от невыполнения обязательств ценные бумаги. Однако существует ценовой (рыночный) риск, поскольку даже по первоклассным облигациям с высоким рейтингом курсы падают, когда рыночные процентные ставки начинают повышаться; поскольку условия действия облигации являются фиксированными на момент выпуска, изменения в рыночных условиях фактически ведут к изменению ее курса.
Список литературы
Алексеев М.Ю. Рынок ценных бумаг и его участники. Бухгалтерский учет.- М., 1992г.- N2.
Астахов М. Рынок ценных бумаг и его участники.- М., 1996г.
Базовый курс по рынку ценных бумаг России.- М., 2000г.
Басов А. И., Галанов В. А. Рынок ценных бумаг.- М., 2000г.
Новиков А.В. Фондовый рынок как механизм привлечения инвестиций.- Новосибирск, 2000г.
Семенкова Е. В. Операции с ценными бумагами.- М., 1997г.
Семилютина Н. Некоторые виды ценных бумаг в мировой практике и в РФ. Финансовая газета- М., 1993г.- N22.
Федеральный закон №39-ФЗ от 22 апреля 1996г. “О рынке ценных бумаг”.