Методы оценки рыночной стоимости миноритарных пакетов акций российских предприятий (на примере оценки 15% пакета акций ОАО "Гостиница "Третий Рим")
Построение денежного потока от операционной деятельности
Расчет выручки от деятельности ОАО «Гостиница «Третий Рим»
ОАО «Гостиница «Третий Рим» получает выручку от следующих видов деятельности:
оказание гостиничных услуг;
ресторанная деятельность;
услуги по организации питания;
услуги бизнес-центра;
услуги химчистки и прачечной;
услуги фитнес-центра и салона красоты;
посреднических услуг;
прочих услуг.
Более 80% в выручке составляет выручка от оказания гостиничных услуг – основного вида деятельности ОАО «Гостиница «Третий Рим».
Выручка от прочих видов продукции растет с ростом темпа инфляции.
Прогноз доходов от операционной деятельности представлен в таблице 6 в Приложении.
Определение расходов на персонал
Персонал ОАО «Гостиница «Третий Рим»» был разделен на следующие категории:
топ-менеджмент
менеджмент;
основной персонал;
вспомогательный персонал;
прочий персонал.
Данные о фактических данных по персоналу ОАО «Гостиница «Третий Рим» в II квартале 2007 г. приведены в следующей таблице.
Таблица 7. Данные по персоналу ОАО «Гостиница «Третий Рим»
| Категория персонала | Количество, чел. | Средний месячный оклад, руб. |
| 1 | 2 | 3 |
| Топ-менеджмент | 6 | 52 000 |
| Менеджмент | 21 | 35 000 |
| Основной персонал | 238 | 15 000 |
| Вспомогательный персонал | 85 | 21 000 |
| Прочий персонал | 18 | 23 000 |
Расчет динамики расходов на персонал основывался на следующих предположениях:
количество персонала остается неизменным на всем горизонте планирования;
средние оклады растут с темпом инфляции (ежегодно);
оклады сотрудников внутри каждой категории равны;
иные расходы на персонал (премии, отпускные, компенсации и т.д.) учтены в средних окладах;
размер страхового тарифа на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний в 2007 г. составил 0,2%. Сделано предположение, что он останется неизменным на всем горизонте планирования
Пример прогноза заработной платы основного персонала приведен в следующей таблице.
Таблица 8. Прогноз заработной платы основного персонала
| Наименование показателя | Единица измерения | III кв. 2007 г. |
| 1 | 2 | 3 |
| ОСНОВНОЙ ПРОИЗВОДСТВЕННЫЙ ПЕРСОНАЛ | ||
| Количество | чел. | 238 |
| Оклад за месяц | руб. | 15 000 |
| Доход за период | руб. | 45 000 |
| Доход за период накопленным итогом | руб. | 45 000 |
| ЕСН накопленным итогом | руб. | 11 700 |
| ЕСН за период | руб. | 11 700 |
| ФОТ | тыс. руб. | 10 710 |
| ЕСН | тыс. руб. | 2 785 |
| Страхование от НС и ПЗ на производстве | тыс. руб. | 21 |
| ИТОГО | тыс. руб. | 13 516 |
Прогноз остальных категорий персонала посчитан аналогично.
Определение себестоимости
Себестоимость была сформирована исходя из фактических данных предприятия.
По данным менеджмента ОАО «Гостиница «Третий Рим» все расходы являются условно-постоянными.
Величины условно-постоянных расходов, формирующих себестоимость, представлены в таблице 9 в Приложении.
Коммерческие расходы ОАО «Гостиница «Третий Рим» включают в себя: расходы на транспорт, рекламу и прочие коммерческие расходы.
Коммерческие и управленческие расходы также являются условно-постоянными и изменяются с темпом инфляции рубля. Прогноз коммерческих и управленческих расходов приведен в таблице 10 в Приложении.
Построение денежного потока от операционной деятельности
Денежный поток от операционной деятельности рассчитывался по следующей формуле:
| Чистая прибыль после уплаты налогов | |
| + | Амортизация |
| +(–) | Уменьшение (прирост) чистого оборотного капитала |
| +(–) | Продажа активов (капитальные вложения) |
| +(–) | Прирост (уменьшение) долгосрочной задолженности |
| = | Денежный поток для собственного капитала |
Предполагается, что все прочие расходы и доходы будут:
расти с темпом инфляции (кроме входящего в прочие расходы налога на имущества, рассчитанного по каждому периоду как произведение среднего значения остаточной стоимости на начало и конце квартала);
не облагаются НДС.
Прирост чистого оборотного капитала рассчитывался на основании следующих предположений:
запасы, дебиторская и кредиторская задолженность растут пропорционально выручке;
запасы, за счет которых осуществляется прирост, облагаются по ставке НДС равной 18%.
Для определения размера налоговых выплат на основе рассчитанных ранее данных построен прогноз отчетов о прибылях и убытках. Для определения прироста чистого оборотного капитала и увеличения НДС за счет приобретаемых ценностей был построен прогноз балансов. Данные расчеты находятся в архивах.
Денежный поток от операционной деятельности ОАО «Гостиница «Третий Рим» представлен в таблице 11 в Приложении.
Построение денежного потока от инвестиционной деятельности
В прогнозном периоде компания не планирует инвестиционную деятельность, однако, для поддержания имеющихся основных средств в рабочем состоянии необходимы финансовые вложения. Принято решение принять величину инвестиций равную сумме амортизационных отчислений. Нормы амортизационных отчислений приняты постоянными на всем горизонте планирования (для недвижимости - 1% в год, для движимого имущества – 10% в год).
Прогноз денежного потока от инвестиционной деятельности представлен в таблице 12 в Приложении.
Построение денежного потока от финансовой деятельности
Обслуживание ранее привлеченных долгосрочных и краткосрочных займов и кредитов
ОАО «Гостиница «Третий Рим» на дату оценки имело обязательства по кредитным договорам.
Денежный поток на обслуживание ранее привлеченных займов и кредитов строился на основании следующих сделанных допущений:
начисленные но не оплаченные на дату оценки проценты оплачиваются в первом прогнозном периоде;
проценты в прогнозном периоде оплачиваются в том же квартале, что и начисляются (в соответствии с информацией, полученной в ОАО «Гостиница «Третий Рим»).
Получение средств по выданным долгосрочным и краткосрочным займам
ОАО «Гостиница «Третий Рим» на дату оценки не имело краткосрочных финансовых вложений в займы.
Привлечение заемных средств
ОАО «Гостиница «Третий Рим» для осуществления своей основной деятельности и на рефинансирование существующей задолженности должно привлекать заемные средства. Денежный поток от вновь привлеченных средств строился на основании следующих сделанных допущений:
для финансирования привлекаются как долгосрочные, так и краткосрочные кредиты;
проценты начисляются ежеквартально;
проценты в прогнозном периоде оплачиваются в том же квартале, что и начисляются;
средства привлекаются под 10,0% годовых (ставка рефинансирования на дату оценки 10% - телеграмма ЦБ РФ от 18.06.2007 № 1839-У).
Денежный поток от финансовой деятельности представлен в таблице 13 в Приложении.
Построение консолидированного чистого денежного потока и расчет чистого дисконтированного денежного дохода
Чистый денежный поток рассчитывался как сумма денежных потоков от операционной деятельности, от инвестиционной деятельности и от финансовой деятельности.
Стоимость реверсии была определена по методу Гордона. При этом сделано допущение, что в последнем прогнозном периоде деятельность компании стабилизировалась.
Построение консолидированного чистого денежного потока представлен в таблице 14 в Приложении.
Расчет рыночной стоимости бизнеса
Исходя из прогноза отчетов о движении денежных средств, остаточная стоимость бизнеса на 30 июня 2017 г., рассчитанная по модели Гордона, равна 1 155 723 792 руб.
Чистый дисконтированный доход рассчитывался как сумма дисконтированных на середину периода денежных потоков кварталов, входящих в прогнозный период, и величины дисконтированной терминальной (остаточной) стоимости.
Расчет чистого дисконтированного дохода имеет следующий вид:
13 666 148 + (1 155 723 792 Ч 0,194460877) = 238 409 210 руб.
При расчете ОАО «Гостиница «Третий Рим» строился чистый денежный поток, а не денежный поток на инвестированный капитал, денежный поток на обслуживание заемных средств уже учтен.
В ходе выполнения оценочных работ у ОАО «Гостиница «Третий Рим» не были выявлены активы, которые не генерируют денежный поток.
Результат расчета рыночной стоимости бизнеса (без учета скидки на ликвидность) представлен в нижеследующей таблице.
Таблица 15. Прогноз стоимостей и доходов на основе прогноза отчетов о движении денежных средств ОАО «Гостиница «Третий Рим», руб.
| Показатель | Прогноз |
| 1 | 2 |
| Чистый дисконтированный доход (без учета остаточной стоимости бизнеса) | 13 666 148 |
| Остаточная стоимость бизнеса на дату оценки | 224 743 062 |
| Чистый дисконтированный доход (с учетом остаточной стоимости бизнеса) | 238 409 210 |
| Рыночная стоимость прочих активов | 0 |
| Рыночная стоимость бизнеса (без учета скидки на ликвидность) | 238 409 210 |
Поскольку акции ОАО «Гостиница «Третий Рим» являются акциями открытого акционерного общества, которые не котируются на фондовых биржах, было принято решение рассчитать скидку на низкую ликвидность.
В российской практике в настоящее время отсутствуют достаточно подробные и обоснованные исследования в области скидок за недостаточную ликвидность для некотируемых на фондовых рынках компаний, в связи с этим оценщики опирались на результаты зарубежных исследований. Согласно данным аналитиков, величина скидки на недостаточную ликвидность, рассчитанная на основании соотношений средних значений мультипликаторов Р/Е в сделках по поглощениям для публичных и непубличных компаний, варьируется в диапазоне 10%-30%. Максимальное значение (30,0% соответствует в целом максимальной скидке на недостаточную ликвидность, рассчитанной Willamette Management Associated (www.willamette/ research/research.html), равной 31,9%.
Таким образом, принято решение использовать для открытых акционерных обществ, акции которых не котируются на фондовых биржах, скидку 10%.
Таким образом, значение рыночной стоимости бизнеса ОАО «Гостиница «Третий Рим», рассчитанное с использованием доходного похода (метода дисконтирования чистого денежного потока), по состоянию на дату оценки составляет
238 409 210 Ч (100,00% - 10,00%) = 214 568 289 (Двести четырнадцать миллионов пятьсот шестьдесят восемь тысяч двести восемьдесят девять) рублей.
2.4 ЗАТРАТНЫЙ ПОДХОД
Выбор метода оценки
В рамках затратного подхода был выбран метод скорректированных чистых активов, как наиболее точно отражающий стоимость предприятия как единого продолжающего функционирование имущественного комплекса.
Анализ статей баланса
Так как не все статьи баланса отражают реальную их рыночную стоимость, в соответствии с методом накопленных активов для построения оценочного баланса должен быть скорректирован ряд статей, относящихся к активам (I и II разделы баланса) и обязательствам (IV и V разделы баланса). Статьи, относящиеся к III разделу баланса (Капитал и резервы), не требуют корректировки, так как величина собственного капитала компании в рамках затратного подхода рассчитывается как разность суммарной величины скорректированных активов и суммарной величины скорректированных обязательств.
Расчет долей, приходящихся на статьи I, II, IV и V разделов баланса, по состоянию на 30 июня 2007 г. приведен в нижеследующей таблице.
Таблица 16. Расчет долей статей баланса ОАО «Гостиница «Третий Рим» на 30 июня 2007 г.
| Статьи баланса | Код строки | Балансовая стоимость, тыс. руб. | Доля в валюте баланса, % | |||
| 1 | 2 | 3 | 4 | |||
| АКТИВ | ||||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||
| Нематериальные активы (04,05) | 110 | 22 | 0,00 | |||
| Основные средства (01, 02, 03) | 120 | 75 071 | 5,86 | |||
| Незавершенное строительство (07, 08, 61) | 130 | 953 491 | 74,40 | |||
| Долгосрочные финансовые вложения (06, 82) | 140 | |||||
| Отложенные налоговые активы | 145 | 2 985 | 0,23 | |||
| Прочие внеоборотные активы | 150 | |||||
| ИТОГО по разделу I | 190 | 1 031 569 | 80,50 | |||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||
| Запасы | 210 | 17 867 | 1,39 | |||
| Налог на добавленную стоимость | 220 | 138 289 | 10,79 | |||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | |||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 51 528 | 4,02 | |||
| Краткосрочные финансовые вложения | 250 | |||||
| Денежные средства | 260 | 42 237 | 3,30 | |||
| Прочие внеоборотные активы | 270 | |||||
| ИТОГО по разделу II | 290 | 249 921 | 19,50 | |||
| СУММАРНЫЙ АКТИВ | 300 | 1 281 490 | 100,00 | |||
| ПАССИВ | ||||||
| III. КАПИТАЛ И РЕЗЕРВЫ | 490 | 148 239 | 11,57 | |||
| IV. ДОЛГОСРОЧНЫЕ ПАССИВЫ | ||||||
| Займы и кредиты | 510 | 1 069 631 | 83,47 | |||
| Отложенные налоговые обязательства | 515 | 21 973 | 1,71 | |||
| Прочие долгосрочные обязательства | 520 | |||||
| ИТОГО по разделу IV | 590 | 1 091 604 | 85,18 | |||
| V. КРАТКОСРОЧНЫЕ ПАССИВЫ | ||||||
| Займы и кредиты | 610 | |||||
| Кредиторская задолженность | 620 | 41 647 | 3,25 | |||
| Задолженность участникам (учредителям) по выплате доходов | 630 | |||||
| Доходы будущих периодов | 640 | |||||
| Резервы предстоящих расходов | 650 | |||||
| Прочие краткосрочные обязательства | 660 | |||||
| ИТОГО по разделу V | 690 | 41 647 | 3,25 | |||
| СУММАРНЫЕ ОБЯЗАТЕЛЬСТВА | 700 | 1 281 490 | 100,00 | |||
Определение корректировок к статьям баланса
Оценка рыночной стоимости активов
1. Нематериальные активы
Согласно данным ОАО «Гостиница «Третий Рим» на дату оценки балансовая стоимость нематериальных активов составляет 22 тыс. руб.
Нематериальные активы включают в себя товарный знак «Стратег». Свидетельство на товарный знак «Стратег» (знак обслуживания») №ХХХХХХ, было выдано ХХ января 2004 г. Правообладателем является ОАО «Гостиница «Третий Рим». Свидетельство зарегистрировано в Государственном реестре товарных знаков и знаков обслуживания Российской Федерации ХХ августа 2004 г. Срок действия регистрации истекает ХХ января 2014 г.
Для целей бухгалтерского и налогового учета срок начисления амортизации на товарный знак «Стратег» установлен 10 лет с даты подачи заявки регистрации товарного знака (Приказ №ХХХХ от 06 сентября 2006 г.).
В связи с тем, что гостиница «Стратег» была открыта в 2006 г., бренд «Стратег» не является широкоизвестным, приносящим дополнительный доход, некорректным было бы рассчитывать рыночную стоимость данного актива методом освобождения от роялти. Соответственно, рыночная стоимость товарного знака «Стратег» принята равной балансовой.
Таким образом, рыночная стоимость нематериальных активов на дату оценки составляет:
22 тыс. рублей.
2. Основные средства
На балансе предприятия ОАО «Гостиница «Третий Рим» находятся основные средства в количестве 1 925 (Одной тысячи девятисот двадцати пяти) единиц. Состав основных средств представлен в следующей таблице.
Таблица 17. Состав основных средств
| № подраздела | Подраздел | Количество, ед. | Балансовая стоимость на 30 июня 2007 г., руб. | |
| первоначальная | остаточная | |||
| 1 | 2 | 3 | 4 | 5 |
| 11, 12 | Здания (кроме жилых); сооружения и передаточные устройства | 2 | 79 237 | 78 894 |
| 14, 16 | Машины, оборудование и инвентарь | 1 920 | 100 145 760 | 72 768 419 |
| 15 | Транспортные средства | 3 | 2 855 214 | 2 223 355 |
| ИТОГО | 1 925 | 103 080 211 | 75 070 668 | |
Расчет рыночной стоимости основных средств представляет собой большой объем и не имеет отношения к теме диплома. Поэтому результаты расчета рыночной стоимости основных средств ОАО «Гостиница «Третий Рим» приведены в нижеследующей таблице.
Таблица 18. Результаты расчета рыночной стоимости основных средств
| № подраздела | Подраздел | Количество, ед. | Балансовая стоимость 30 июня 2007 г., руб. | Рыночная стоимость на 30 июня 2007 г., руб. | |
| первоначальная | остаточная | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 11, 12 | Здания (кроме жилых); сооружения и передаточные устройства | 2 | 79 237 | 78 894 | 80 120 |
| 14, 16 | Машины, оборудование и инвентарь | 1 920 | 100 145 760 | 72 768 419 | 87 603 685 |
| 15 | Транспортные средства | 3 | 2 855 214 | 2 223 355 | 1 012 999 |
| ИТОГО | 1 925 | 103 080 211 | 75 070 668 | 88 696 804 | |
Таким образом, рыночная стоимость основных средств на дату оценки составляет:
88 697 тыс. рублей.
3. Незавершенное строительство
Незавершенное строительство ОАО «Гостиница «Третий Рим» составляет на дату оценки 953 491 тыс. руб.
Расчет рыночной стоимости незавершенного строительства представляет собой большой объем расчетов и не имеет отношения к теме диплома. Результаты расчета приведены в нижеследующей таблице.
Таблица 19. Расчет рыночной стоимости объектов незавершенного строительства, руб.
| № п/п | Название объекта | Балансовая стоимость, руб. | Рыночная стоимость, руб. |
| 1 | 2 | 3 | 4 |
| 1 | Здание ХХХХХХ ул., д.17 стр. 1 | 945 521 690 | 913 280 073 |
| 2 | Здание ХХХХХХ ул., д17 стр, 2 | 483 240 | 674 997 |
| 3 | Здание ХХХХХХ, д. 2/18 | 6 980 912 | 12 259 087 |
| 4 | Неотделимое улучшение | 38 983 | 42 180 |
| 5 | Тел станция | 466 076 | 547 132 |
| 6 | Мебель | 0,03 | 0,04 |
| ИТОГО | 953 490 901 | 926 803 469 |
Таким образом, стоимость объектов, не завершенных строительством, стоящих на балансе, по состоянию на дату оценки составляет
926 803 тыс. рублей.
4. Отложенные налоговые активы
Данная статья баланса не подлежит корректировке. Рыночная стоимость данного актива составляет:
2 985 тыс. рублей.
5. Запасы
В соответствии с предоставленными расшифровками запасы ОАО «Гостиница «Третий Рим» на дату оценки составляют 17 867 тыс. руб.
Расчет рыночной стоимости запасов производился на основании данных, что все запасы, стоящие на балансе предприятия, являются востребованными и пополняются по мере необходимости. Рыночная стоимость запасов была посчитана с использованием периода оборота запасов. По информации менеджмента ОАО «Гостиница «Третий Рим», период оборота запасов составляет в среднем 15 дней, что не превышает значение данного показателя, рассчитанного в рамках анализа финансово-хозяйственной деятельности.
Расходы будущих периодов корректировке не подлежат, рыночная стоимость данного актива была принята равной балансовой.
Расчет рыночной стоимости запасов представлен в нижеследующей таблице.
Таблица 20. Расчет рыночной стоимости запасов
| Наименование запасов | Балансовая стоимость, тыс. руб. | Период оборота, дни | Рыночная стоимость запасов, тыс. руб. |
| 1 | 2 | 3 | 4 |
| Сырье, материалы и другие аналогичные ценности | 9 492 | 15 | 9 428 |
| Готовая продукция и товары для перепродажи | 4 086 | 15 | 4 058 |
| Расходы будущих периодов | 4 289 | 4 289 | |
| ИТОГО | 17 867 | 17 776 |
Таким образом, рыночная стоимость запасов составляет на дату оценки:
17 776 тыс. рублей.
6. Налог на добавленную стоимость
Данная статья баланса не подлежит корректировке. Рыночная стоимость данного актива составляет:
138 289 тыс. рублей.
7. Дебиторская задолженность
Дебиторская задолженность ОАО «Гостиница «Третий Рим» на дату оценки составляет 51 528 тыс. руб.
Расчет рыночной стоимости дебиторской задолженности производился путем дисконтирования балансовой стоимости задолженности на период оборота дебиторской задолженности по ставке дисконтирования ОАО «Гостиница «Третий Рим».
Безнадежная и просроченная дебиторская задолженность отсутствует, Вероятность погашения задолженности, по информации ОАО «Гостиница «Третий Рим», составляет 100%.
ПРИМЕР РАСЧЕТА РЫНОЧНОЙ СТОИМОСТИ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТИ (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)
Балансовая стоимость дебиторской задолженности покупателей и заказчиков составляет 28 101 тыс. руб. Вероятность погашения – 100%.
Таким образом, расчет будет иметь вид:
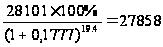
В результате расчетов рыночная стоимость дебиторской задолженности покупателей и заказчиков, определена в размере 27 858 тыс.руб.
Расчет стоимости дебиторской задолженности представлен в нижеследующей таблице.
Таблица 21. Расчет рыночной стоимости дебиторской задолженности
| Наименование дебитора | Сумма задолженности, тыс. руб. | Характеристика задолженности | Вероятность погашения задолженности, % | Срок до погашения, дней | Рыночная стоимость, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Расчеты с покупателями и заказчиками | 28 101 | текущая | 100 | 19,4 | 27 858 |
| Расчеты с поставщиками и подрядчиками | 11 356 | текущая | 100 | 19,4 | 11 356 |
| Расчеты с разными дебиторами и кредиторами | 4 025 | текущая | 100 | 19,4 | 4 011 |
| Расчеты с персоналом по прочим операциям | 1 529 | текущая | 100 | 1 529 | |
| Расчеты по социальному страхованию | 522 | текущая | 100 | 522 | |
| Расчеты с подотчетными лицами | 5 | текущая | 100 | 5 | |
| Расчеты с бюджетом | 5 990 | текущая | 100 | 5 990 | |
| ИТОГО | 51 271 |
Таким образом, суммарная рыночная стоимость дебиторской задолженности на дату оценки составляет
51 271 тыс. рублей.
8. Денежные средства
Денежные средства являются наиболее ликвидными активами, соответственно, корректировке не подлежат. Таким образом, рыночная стоимость данного актива принята равной балансовой и составляет на дату оценки
42 237 тыс. рублей.
Таким образом, рыночная стоимость активов ОАО «Гостиница «Третий Рим» на дату оценки составляет
1 268 080 тыс. руб.
Оценка рыночной стоимости обязательств
1. Займы и кредиты долгосрочные
На дату оценки ОАО «Гостиница «Третий Рим» имеет обязательства по трем кредитным договорам на сумму 1 069 631 тыс. руб. Значения рыночных стоимостей долгосрочных обязательств представлены в таблице 54. Расчет рыночной стоимости прав требования по кредитным договорам представлен далее.
Таблица 22. Расчет рыночной стоимости права требования по кредитным договорам (долгосрочным обязательствам)
| Кредитор | Дата получения кредита | Дата погашения кредита | Основная сумма долга, руб. | Проценты, руб. | Ставка годовых, % | Периодичность выплаты процентов | Рыночная стоимость права требования по кредитному договору, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| ХХХ Кредитное соглашение №ХХХ | 02 июня 2003 г. | 21 ноября 2008 г. | 138 844 171 | 761 829 | 11,5 | ежемесячно | 136 256 184 |
| ХХХ Кредитное соглашение №ХХХ | 02 июня 2003 г | 03. марта 2016 г. | 839 666 484 | 12 751 516 | 9,1 | 1 раз в 3 месяца | 731 109 562 |
| ХХХ-банк Кредитное соглашение №ХХХ | 11 апреля 2006 г. | 20 сентября 2009 г. | 77 448 600 | 158 400 | 10,0 | ежемесячно | 70 037 377 |
| ИТОГО | 1 069 631 000 | 937 403 124 | |||||
Рыночная стоимость долгосрочных кредитов рассчитывалась путем построения чистого денежного потока от выплат согласно графикам погашения кредитов. Затем было произведено дисконтирование денежного потока по ставке дисконтирования ОАО «Гостиница «Третий Рим». Расчет приведен в таблице 23 в Приложении.
Расчет рыночной стоимости прав требования по другим кредитным договорам произведен аналогично.
Таким образом, стоимость долгосрочных обязательств на дату оценки
937 403 тыс. рублей.
2. Отложенные налоговые обязательства
Данная статья баланса не подлежит корректировке и составляет на дату оценки
21 973 тыс. рублей.
3. Кредиторская задолженность
Кредиторская задолженность ОАО «Гостиница «Третий Рим» на дату оценки составляет 41 647 тыс. руб. В состав кредиторской задолженности входят:
| поставщики и подрядчики | 14 162 тыс. руб. |
| задолженность перед персоналом организации | 4 054 тыс. руб. |
| задолженность перед государственными внебюджетными фондами | 1 584 тыс. руб. |
| задолженность по налогам и сборам | 12 646 тыс. руб. |
| прочие кредиторы | 9 201 тыс. руб. |
Исходя из того, что компания будет отвечать по своим обязательствам перед персоналом, перед государственными внебюджетными фондами и перед бюджетом полностью в месяце, следующем за отчетным периодом, величины задолженности перед персоналом, задолженности перед государственными внебюджетными фондами, задолженности по налогам и сборам не корректировались и принимались равными балансовым стоимостям.
Задолженность перед поставщиками и подрядчиками и прочими кредиторами, по информации Заказчика, подлежит погашению в течение квартала, таким образом, корректировка кредиторской задолженности поставщикам и подрядчикам производилась путем дисконтирования на середину периода (квартала) балансовой стоимости данной задолженности (расчет произведен аналогично расчету стоимости дебиторской задолженности).
Результаты расчета рыночной стоимости кредиторской задолженности представлены в следующей таблице
Таблица 24. Расчет рыночной стоимости кредиторской задолженности
| Наименование задолженности | Балансовая стоимость, тыс. руб. | Рыночная стоимость, тыс. руб. |
| 1 | 2 | 3 |
| Поставщики и подрядчики | 14 162 | 13 879 |
| Задолженность перед персоналом организации | 4 054 | 4 054 |
| Задолженность перед государственными внебюджетными фондами | 1 584 | 1 584 |
| Задолженность по налогам и сборам | 12 646 | 12 646 |
| Прочие кредиторы | 9 201 | 9 017 |
| ИТОГО | 41 647 | 41 181 |
Таким образом, стоимость кредиторской задолженности на дату оценки равна
41 181 тыс. рублей.
Таким образом, рыночная стоимость обязательств ОАО «Гостиница «Третий Рим» составляет на дату оценки
1 000 557 тыс. руб.
Расчет поправок на забалансовые статьи
Разность скорректированных активов и обязательств Предприятия должна быть скорректирована на поправки на забалансовые статьи. Данные поправки могут иметь как положительные (например, в случае аренды средств по ставке ниже рыночной), так и отрицательные значения (например, в случае утраты товарно-материальных ценностей, принятых на ответственное хранение).
1. Арендованные основные средства
Арендованные ОАО «Гостиница «Третий Рим» основные средства балансовой стоимостью на дату оценки 1 777 тыс. руб. согласно информации менеджмента Предприятия арендованы по рыночным ставкам. Соответственно, рыночная стоимость права аренды, рассчитываемая как дисконтированный денежный поток от разности фактической и рыночной аренды, равна нулю и, следовательно, внесения поправки на данную забалансовую статью не требуется.
2. Товарно-материальные ценности, принятые на ответственное хранение
Товарно-материальные ценности, принятые на ответственное хранение ОАО «Гостиница «Третий Рим» балансовой стоимостью на дату оценки 1 086 тыс. руб. согласно информации менеджмента Предприятия находится в целостности и сохранности и, следовательно, внесения поправки на данную забалансовую статью не требуется.
Таким образом, суммарная поправка на забалансовые статьи ОАО «Гостиница «Третий Рим» на дату оценки составляет 0 руб.
Расчет стоимости накопленных активов
Оценочный баланс и расчет величины накопленных активов оцениваемого предприятия представлен в таблице 25.
Таблица 25. Расчет стоимости накопленных активов
| Наименование показателей | Код строки баланса | Значение по балансу, тыс. руб. | Оценочный баланс, тыс. руб. |
| 1 | 2 | 3 | |
| АКТИВЫ | |||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 22 | 22 |
| Основные средства | 120 | 75 071 | 88 697 |
| Незавершенное строительство | 130 | 953 491 | 926 803 |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | 2 985 | 2 985 |
| Прочие внеоборотные активы | 150 | ||
| Итого по разделу I | 190 | 1 031 569 | 1 018 507 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 17 867 | 17 776 |
| НДС по приобретенным ценностям | 220 | 138 289 | 138 289 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 51 528 | 51 271 |
| Краткосрочные финансовые вложения | 250 | ||
| Денежные средства | 260 | 42 237 | 42 237 |
| Прочие оборотные активы | 270 | ||
| Итого по разделу II | 290 | 249 921 | 249 573 |
| ИТОГО АКТИВЫ | 300 | 1 281 490 | 1 268 080 |
| ОБЯЗАТЕЛЬСТВА | |||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | 1 069 631 | 937 403 |
| Отложенные налоговые обязательства | 515 | 21 973 | 21 973 |
| Прочие долгосрочные обязательства | 520 | ||
| Итого по разделу IV | 590 | 1 091 604 | 959 376 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | ||
| Кредиторская задолженность | 620 | 41 647 | 41 181 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| Итого по разделу V | 690 | 41 647 | 41 181 |
| ИТОГО ОБЯЗАТЕЛЬСТВА | 1 133 251 | 1 000 557 | |
| ПОПРАВКА НА ЗАБАЛАНСОВЫЕ СЧЕТА | |||
| Арендованные основные средства | 910 | 1 777 | 0 |
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | 1 086 | 0 |
| Товары, принятые на комиссию | 930 | 0 | |
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | 0 | |
| Обеспечения обязательств и платежей полученные | 950 | 0 | |
| Обеспечения обязательств и платежей выданные | 960 | 0 | |
| Износ жилищного фонда | 970 | 0 | |
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | 0 | 0 |
| Нематериальные активы, полученные в пользование | 990 | 0 | 0 |
| ИТОГО ПОПРАВКА НА ЗАБАЛАНСОВЫЕ СЧЕТА | 0 | ||
| СТОИМОСТЬ НАКОПЛЕННЫХ АКТИВОВ | 267 523 | ||
Таким образом, стоимость накопленных активов по состоянию на дату оценки составляет 267 523 тыс. рублей.
Поскольку акции ОАО «Гостиница «Третий Рим» являются акциями открытого акционерного общества, которые не котируются на фондовых биржах, было принято решение рассчитать скидку на низкую ликвидность.
В российской практике в настоящее время отсутствуют достаточно подробные и обоснованные исследования в области скидок за недостаточную ликвидность для некотируемых на фондовых рынках компаний. Согласно данным зарубежных аналитиков, величина скидки на недостаточную ликвидность, рассчитанная на основании соотношений средних значений мультипликаторов Р/Е в сделках по поглощениям для публичных и непубличных компаний, варьируется в диапазоне 10%-30%. Максимальное значение (30,0% соответствует в целом максимальной скидке на недостаточную ликвидность, рассчитанной Willamette Management Associated (www.willamette.-com/research/research.html), равной 31,9%.
Для открытых акционерных обществ, акции которых не котируются на фондовых биржах, скидка обычно составляет 10%.
Таким образом, значение рыночной стоимости бизнеса ОАО «Гостиница «Третий Рим», рассчитанное с использованием затратного подхода (методом чистых активов), по состоянию на дату оценки составляет
267 523 079 Ч (100,00% - 10,00%) = 240 770 771 (Двести сорок миллионов семьсот семьдесят тысяч семьсот семьдесят один) рубль.
2.5 СРАВНИТЕЛЬНЫЙ ПОДХОД
При поиске российских объектов-аналогов ОАО «Гостиница «Третий Рим» были исследованы следующие базы данных:
аналитическая база данных АК&М «Рынок слияний и поглощений»;
ежемесячный аналитический журнал «Слияния и поглощения» – www.ma-journal;
база