Совершенствование кредитования населения
В настоящее время коммерческие банки России могут предоставлять три вида жилищных кредитов:
краткосрочный или долгосрочный кредит, предоставляемый заемщикам на приобретение и обустройство земли под предстоящее жилищное строительство (земельный кредит);
краткосрочный кредит на строительство (реконструкцию) жилья, предоставляемый для финансирования строительных работ (строительный кредит);
долгосрочный кредит для приобретения жилья (кредит на приобретение жилья).
Основными документами, определяющими взаимоотношения банка и заемщика при предоставлении ссуды, являются кредитный договор и договор о залоге (об ипотеке).
В кредитном договоре определяются: цель получения ссуды, срок и размеры кредита. Порядок выдачи и погашения ссуды, инструмент кредитования (процентная ставка, условия и периодичность ее изменения), обеспечение кредитного обязательства, условия страхования ссуды, санкции за не целевое использование и несвоевременный возврат ссуды, размеры и порядок уплаты штрафов, порядок расторжения договора, другие условия по соглашению кредитора и заемщика.
Конкретные условия жилищного кредитования устанавливаются банком по согласованию с заемщиком. При этом возможно использование плавающей процентной ставки, индексирование суммы основного долга, отсрочка платежей заемщика. В зависимости от вида кредита в договоре о залоге (ипотеке) определяется форма, размер и порядок залогового обеспечения кредита.
Предметом залога могут быть:
земельный участок под строительство, являющийся собственностью заемщика, или другие имущественные права на этот участок;
готовое жилье или незавершенное строительство;
другие виды имущества и имущественных прав.
В качестве гарантии (поручительства) погашения предоставляемых банками жилищных кредитов для физических лиц предусматривается использование поручительств одного или более граждан, страховой компании и других юридических лиц. Заложенное имущество подлежит страхованию залогодателем от рисков утраты и повреждения.
С 2000 года в практику Сбербанка России проведена попытка в вести кредит на оплату обучения в образовательных учреждениях.
Сбербанк России, по инструктивным материалам, предоставляет кредиты физическим лицам на оплату обучения в образовательных учреждениях среднего профессионального образования и высшего (университет, академия, институт) профессионального образования, независимо от организационно-правовых форм. Зарегистрированных на территории Российской Федерации, имеющих лицензию на право ведения образовательной деятельности в сфере профессионального образования и осуществляющих в соответствии со своим уставом коммерческую (платную) деятельность по подготовке специалистов по соответствующим договорам с оплатой ими стоимости обучения. Законным представителем учащегося являются родители, усыновители, попечители.
Кредиты предоставляются в рублях на основе договора об открытии кредитной линии в пределах установленного лимита кредитования в безналичном порядке. Лимит кредитования определяется банком исходя из платежеспособности законного представителя учащегося. Максимальная величина лимита кредитования не может превышать 70 процентов от стоимости обучения, указанной в договоре о подготовке специалиста за полный период обучения в образовательном учреждении.
Банк может принимать в расчет платежеспособности законного представителя учащегося. Доходы, получаемые им по нескольким местам работы (но не более двух), если срок его работы по дополнительному контракту свыше 1 года, при условии подтверждения указанных доходов соответствующей справкой с места дополнительной работы о доходах и размере производимых удержании, либо совокупный доход законных представителей учащегося. На законного представителя учащегося распространяется возрастной ценз.
Лимит кредитования (общая сумма кредитной линии) может быть в пределах платежеспособности законного представителя учащеюся в случае, если в договоре о подготовке специалиста предусмотрена:
оплата стоимости обучения в условных единицах, пересчитанных в рублевый эквивалент (с установлением курса одной условной единицы приказом по Образовательному учреждению по отношению к официальному курсу доллара США, установленного Банком России на день платежа);
индексация возмещения затрат по организации учебного процесса в период обучения учащегося в установленных размерах.
Срок действия кредитной линии (общий срок кредитования) не должен превышать 10 лет. При этом устанавливается отсрочка погашения основного долга по кредиту (льготный период погашения кредита) на срок обучения учащегося, предусмотренного договором о подготовке специалиста. Ежемесячно производится только выплата срочных процентов, срок возврата кредита должен соответствовать сроку обучения учащегося, предусмотренного договором о подготовке специалиста за исключением случаев, когда срок его обучения превышает 5 лет. Срок действия кредитной линии определяется следующим образом:
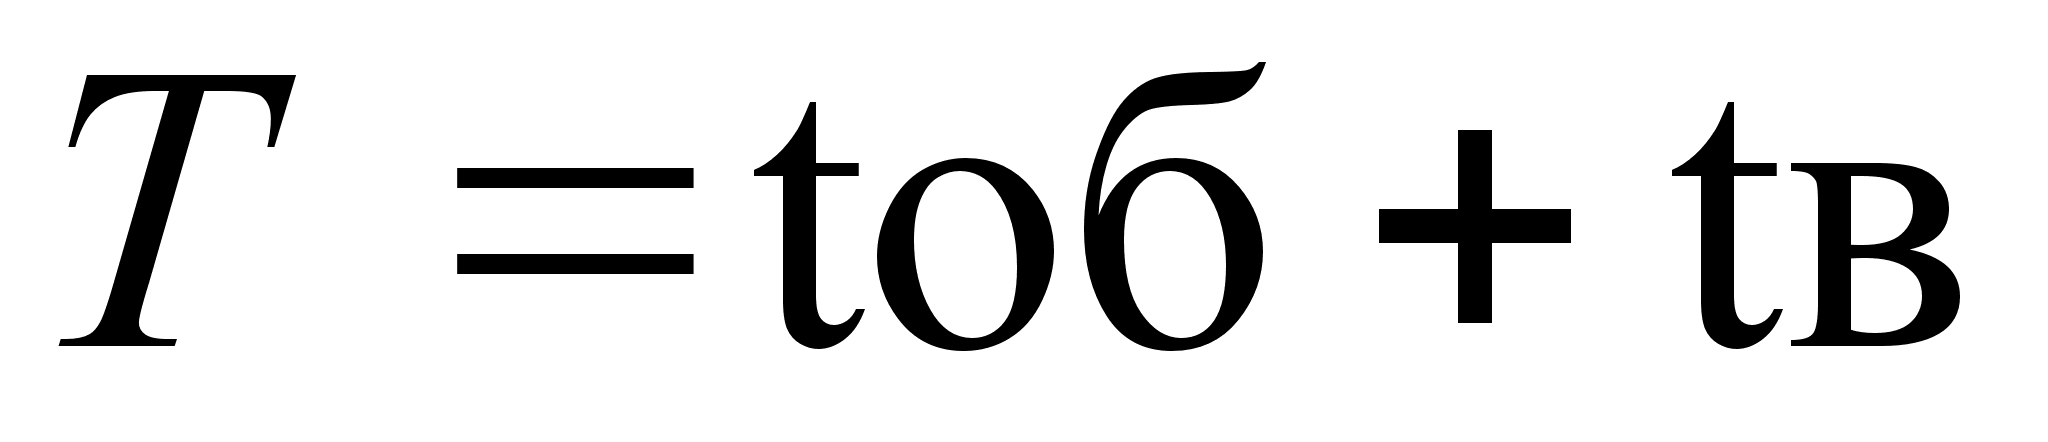 но не
более (12 мес х
10 лет),
где
Т - срок действия кредитной линии;
tоб - срок обучения учащегося, предусмотренного договором о подготовке специалиста (льготный период погашения кредита);
tв - срок возврата кредита
Пример 1.Срок действия кредитной линии , который может быть установлен cозаемщикам, при получении Учащимся профессионального высшего образования с присвоением квалификации «бакалавр» составит:
Т = 8 лет, где
tоб = 4 года
tв=4 года
Пример 2. Срок действия кредитной линии, который может быть установлен созаемщикам, при получении учащимся высшего профессионального образования с присвоением квалификации «магистр» составит:
Т= 10лет, где tв = (10 лет-6 лет)= 4года.
При расчете платежеспособности законного представителя учащегося срок кредитования (значение t в месяцах) должен соответствовать сроку возврата кредита - tв.
В качестве обеспечения задолженности по кредитной линии ( в зависимости от величины установленного лимита) принимаются :
поручительства физических лиц, имеющих постоянный доход;
поручительства юридических лиц
платежеспособных предприятий и организаций – клиентов банка, являющихся работодателем законного представителя учащегося;
залог ликвидного имущества (объектов недвижимости, транспортных средств, ценных бумаг, эмитированных государством и Сбербанком России и др.).
За счет средств кредитной линии не производится оплата за пересдачу учащимся экзаменов, зачетов и т.д., а также штрафных санкций.
Для получения кредита учащийся представляет банку:
• заявление
• паспорт или заменяющий его документ
• договор о подготовке специалиста.
Кроме того, в период срока действия кредитной линии учащийся представляет в банк ( каждый семестр, год ) соответствующие документы образовательного учреждения: дополнительное соглашения к договору о подготовке специалиста, счета, извещения об оплате и т.п. и/или справки, подтверждающей прохождение учащимся очередного периода обучения (семестра, курса); при необходимости другие документы. После окончания процесса обучения представляется диплом, подтверждающий присвоение учащемуся соответствующей квалификации, а также справки с места работы о доходах и размере производимых удержании (по истечении 6 месяцев после трудоустройства). [1]
Из этой главы мы видим, что потребительские кредиты в России динамично развиваются, охватывая новые направления, в целом гибко реагируя по методам предоставления кредитов и способам их погашения. Разносторонне подходя к обеспечению возвратности предоставляемых кредитов, как путем залоговых обязательств, так и поручительств третьих лиц.
1.4. Определение кредитоспособности индивидуальных заемщиков
Кредитоспособность клиента коммерческого банка - это способность полностью и в срок рассчитываться по своим долговым обязательствам. Цели и задачи анализа кредитоспособности заключаются в определении способности заёмщика своевременно и в полном объёме погасить задолженность по ссуде, степени риска, которую банк готов взять на себя; размера кредита, который может быть предоставлен и условий его предоставления.
Всё это обусловливает необходимость оценки банком не только платёжеспособности клиента на определённую дату, но и прогноза его финансовой устойчивости на перспективу. Объективная оценка финансовой устойчивости заёмщика и учёт возможных рисков по кредитным операциям позволит банку эффективно управлять кредитными ресурсами получать прибыль. Методы анализа кредитоспособности физических и юридических лиц различны.
Оценка кредитоспособности клиента проводится в кредитном отделе банка на основе информации, характеризующей способность клиента получать доход, достаточный для своевременного погашения ссуды, наличие у заёмщика имущества, которое при необходимости может служить обеспечением выданной ссуды и т.д. Кроме того, банковский работник обязан анализировать рыночную конъюнктуру, тенденции её изменения, риски, которые испытывают банк и его клиент и прочие факторы. Источниками информации об индивидуальном заёмщике могут быть сведения с места работы, места жительства и т.п.
Платежеспособность
заемщика в
России рассмотрим
на примере
метода Сбербанка.
Платежеспособность
определяется
следующим
образом: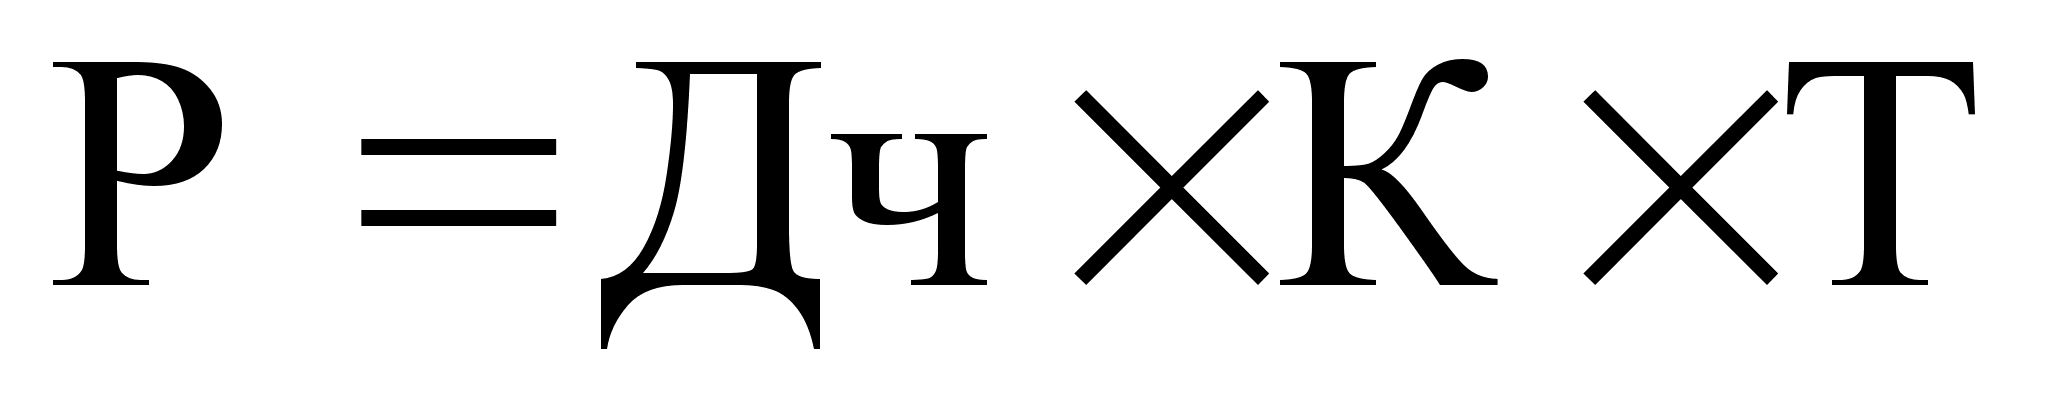
где
Дч - среднемесячный доход (чистый) за б месяцев за вычетом всех обязательных платежей,
К - коэффициент в зависимости от величины Дч:
К = 0,3 при Дч в эквиваленте до 500 долларов США,
К= 0,4 приДч в эквиваленте от 501 до 1000 долларов США,
К = 0,5 при Дч в эквиваленте от 1001 до 2000 долларов США,
К= 0,6 приДч в эквиваленте свыше 2000 долларов США,
Т- срок кредитования (в мес.).
Д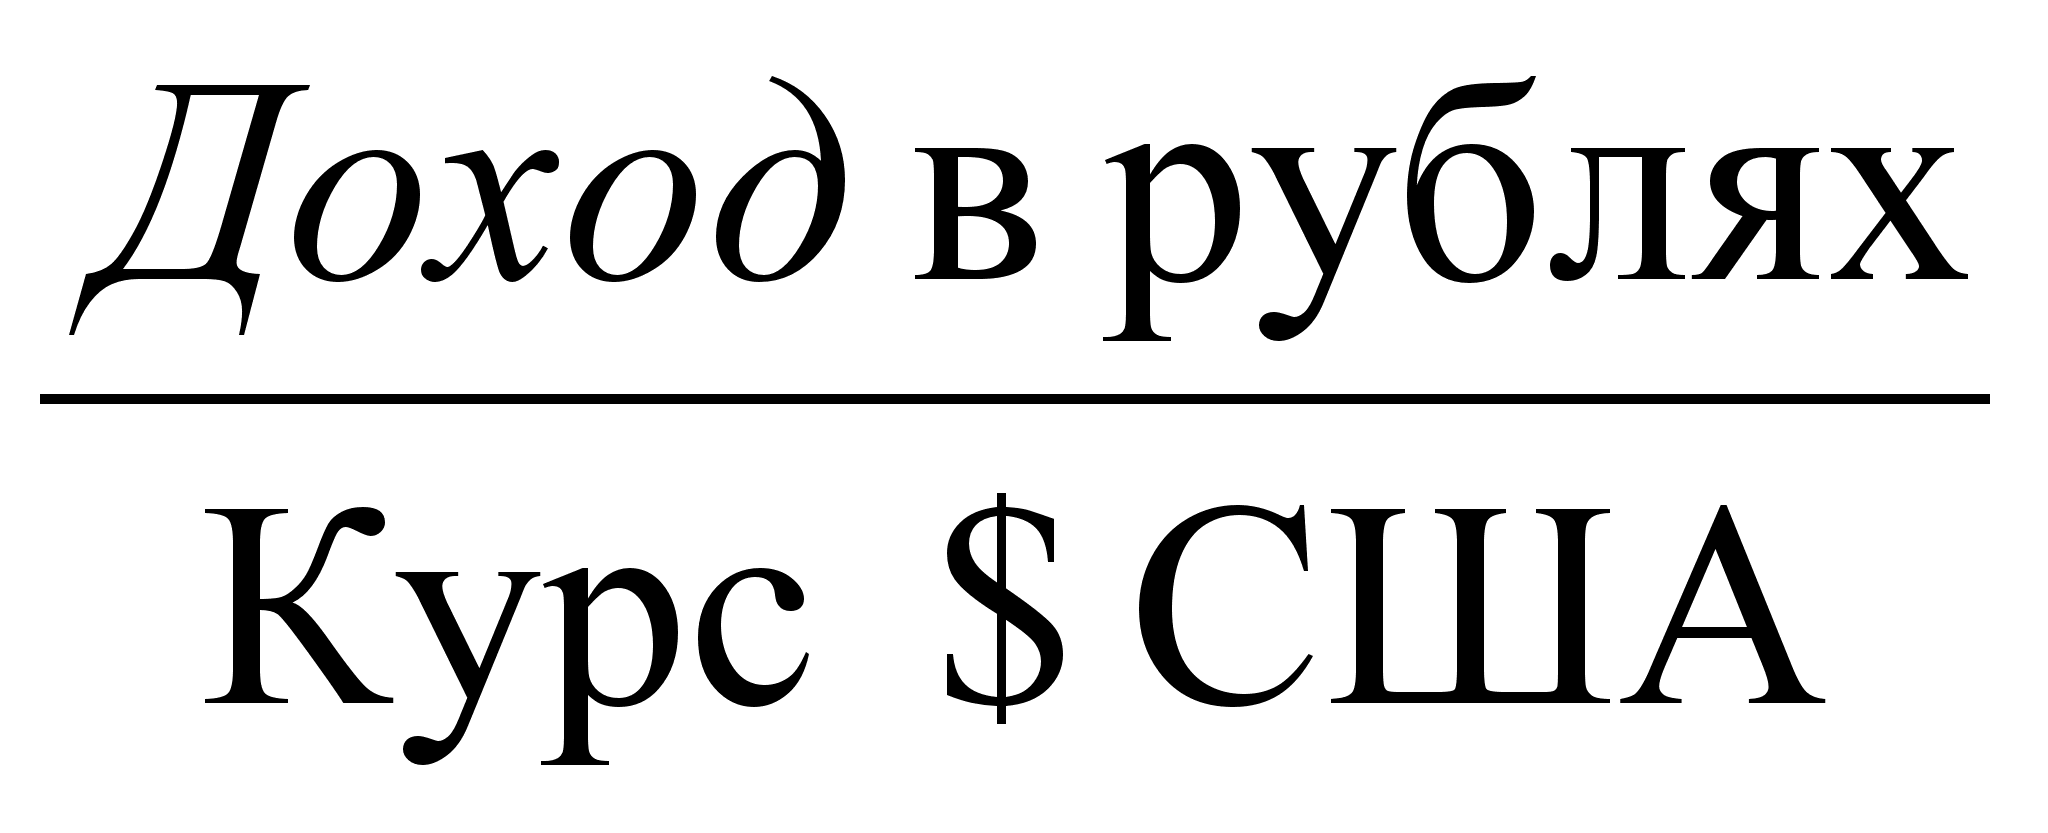 оход
в эквиваленте
определяется
следующим
образом:
Курс доллара США - установленный ЦБ РФ на момент обращения заявителя в банк
Для определения платежеспособности заемщика-предпринимателя вместо справки с места работы используется декларация о доходах за предыдущий год, заверенная налоговой инспекцией. В этом случае Дч рассчитывается как среднемесячный доход за год за вычетом всех обязательных платежей.
Если у кредитного инспектора имеются сомнения в отношении сохранения уровня доходов заемщика в течение предполагаемого срока кредита (например, при неустойчивом финансовом положении организации, в которой работает заемщик, наличии в сумме дохода разовых негарантированных выплат и т.д.) величина Дч может быть скорректирована в сторону уменьшения с соответствующими пояснениями в заключении кредитного инспектора.
Если в
течение предполагаемого
срока кредита
заемщик вступает
в пенсионный
возраст, то его
платежеспособность
определяется
следующим
образом:
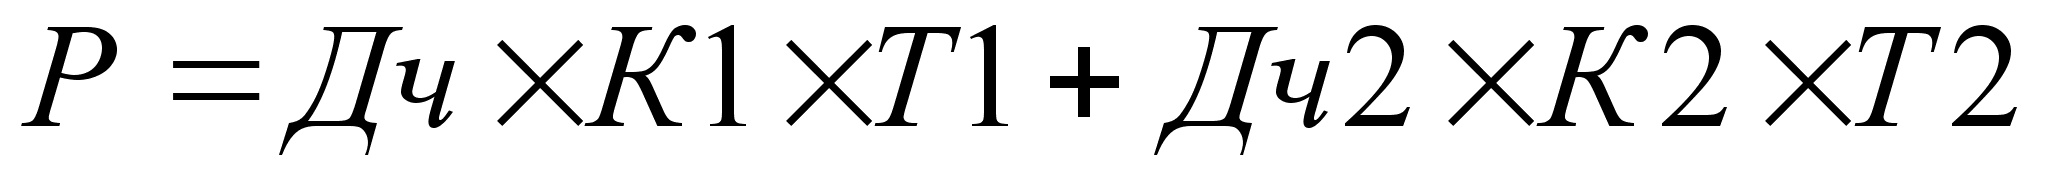
где:
Дч1 - среднемесячный доход, рассчитанный аналогично Дч,
Т1 - период кредитирования (в месяцах), приходящийся на трудоспособный
возраст заемщика.
Дч2 - среднемесячный доход пенсионера (принимается равным минимальному размеру пенсии ввиду отсутствия документального подтверждения размера будущей пенсии заемщика),
Т2 - период кредитования (в месяцах), приходящийся на пенсионный возраст Заемщика,
К1 и К2 - коэффициенты, аналогичные К, в зависимости от величин Дч1 иДч2
При расчете платежеспособности из дохода вычитаются все обязательные платежи подоходный налог, взносы, алименты, компенсация ущерба, погашение задолженности и уплата процентов по другим кредитам, сумма обязательств по предоставленным поручительствам, выплаты в погашение стоимости приобретенных в рассрочку товаров .Для этой цели каждое обязательство по предоставленному поручительству принимается в размере 50% среднемесячного платежа по соответствующему основному обязательству.
При предоставлении кредита в иностранной валюте платежеспособность рассчитывается в долларах США. Платежеспособность поручителей определяется аналогично платежеспособности заемщика с той разницей, что К = 0,3 вне зависимости от величины Дч.
В западных странах, определяя кредитоспособность клиента, банк рассматривает комплекс факторов. Информация о заёмщике занимает иногда до 80% объёма опросного листа. Кроме того, существует методика применения специальной шкалы для измерения рейтинга заёмщика по системе «кредит-скоринг», т.е. начисления баллов клиенту в зависимости от уровня его кредитоспособности [4]
Впервые техника кредитного скоринга была разработана американским экономистом Д.Дюрингом в начале 40-х годов для отбора заёмщиков по потребительскому кредиту. Дюринг считал, что его техника может помочь кредитному работнику легко и быстро оценить качество обычного претендента на ссуду, но в экстраординарной ситуации прогнозные качества данной модели ослабевают.
Дюринг выявил группу факторов, позволяющих с достаточной достоверностью определить степень кредитного риска при выдаче потребительской ссуды. При этом он использовал систему подсчёта баллов:
Таблица 1.3. Система подсчёта балов Д. Дюринга
|
Показатели |
балы |
| Возраст до 20 лет за каждый год | 0,01 до 0,3 |
|
Пол: Мужчина женщина |
0 0,4 |
| Срок проживания в этой местности за каждый год | 0,042 до 0,42 |
|
Профессия: Низкий риск Высокий риск Все другие |
0,55 0 0,16 |
| Работа в отрасли государственных. учереждений | 0,21 |
| Занятость за каждый год работы на данном предприятии | 0,059 до0,59 |
|
Финансовые показатели: Наличие банковского счета Наличие недвижимости Наличие страховки |
0,45 0,35 0,19 |
|
Итог: граница приемлемости |
1,25 риск умеренный, ниже не приемлемый |
Остальные рейтинговые методики, существующие в различных банках, построены по такой же схеме и различаются только набором входных показателей, величиной присуждаемых баллов и, соответственно, пороговыми значениями приемлемости/неприемлемости кредитного риска.
Например, «скоринг-формуляр» немецкого банка состоит из 12 показателей, по каждому из которых клиенту начисляются баллы. Чем больше баллов в итоге наберёт клиент, тем выше оценивается его кредитоспособность. Максимальный балл таблицы - 20. первые 5 показателей относятся к финансовым возможностям клиента. Таким образом, при набранной сумме в 81 балл сотрудник банка принимает положительное решение о кредитовании самостоятельно, от 61-80 баллов - требуется согласие вышестоящего лица. При рейтинге ниже 60 баллов в выдаче ссуды клиенту отказывают. Таблица 1.4. «скоринг-формуляр» немецкого банка в Приложении 1.
Методы проверки кредитоспособности ссудозаёмщиков по балльной системе получают всё большее признание западных банков, которые не жалеют ни времени, ни денег на их разработку. Аналогичный подход при анализе кредитоспособности заемщиков использует сегодня французский банк "Креди Агриколь''. Таблица 1.5. Анкета французского банка «Креди Агриколь» в Приложение 2.
Если заемщик набрал более 510 баллов, то банк удовлетворяет просьбу заемщика о выдаче ссуды; при 380-509 баллах проводится дополнительное изучение условий (суммы, срока кредита, гарантии); если сумма баллов менее 380, то банк отказывает клиенту в выдаче ссуды. [17]
Мировая банковская практика анализа кредитоспособности ссудозаёмщиков, несомненно, заслуживает глубокого и всестороннего изучения со стороны России. И можно сделать заключение, что определение кредитоспособности заемщиков, существующие в различных банках, построены по одинаковой схеме с небольшими различиями входящих показателей, присуждаемых баллах, пороговыми значениями.
1.5. Обеспечение кредита
В качестве обеспечения банк принимает:
поручительства граждан РФ, имеющих постоянный источник дохода;
поручительства платежеспособных предприятий и организаций - клиентов Банка;
передаваемые в залог физическим лицом ценные ликвидные бумаги (сберегательные сертификаты Сбербанка России на предъявителя, акции Сбербанка России, облигации государственного сберегательного займа, облигации внутреннего государственного валютного займа);
передаваемые в залог юридическим лицом ценные ликвидные бумаги (ценные бумаги Сбербанка России, ценные государственные бумаги);
передаваемые в залог объекты недвижимости, транспортные средства и другое имущество.
В соответствии со ст. 320 ГК исполнение обязательств должниками может обеспечиваться неустойкой, залогом, удержанием имущества должника, поручительством, банковской гарантией, задатком и другими способами, предусмотренными законом или договором. Выбор соответствующего способа обеспечения исполнения обязательства во многом зависит от сущности последнего. Для обязательств, возникающих из договора займа или кредитного договора, более надёжными считаются такие способы, как залог, поручительство, банковская гарантия.
Заёмщик в качестве кредитного обеспечения может использовать одну или одновременно несколько форм (способов), что закрепляется в кредитном договоре. Обеспечительные обязательства по возврату кредита оформляются вместе с кредитным договором и являются обязательным приложением к нему.
Договор залога. Залог должен обеспечить не только возврат ссуды, но и уплату соответствующих процентов и неустоек по договору, предусмотренных в случае его невыполнения. Кроме того, необходимо учитывать, что рыночная стоимость заложенного имущества может снизиться. Следовательно, во всех случаях стоимость залога должна быть выше размера испрашиваемой ссуды. Залогом могут быть обеспечены обязательства как юридических, так и физических лиц.
Залог возникает в силу договора или закона. Наибольшее распространение имеет залог в силу договора, когда должник добровольно отдаёт имущество в залог, заключая об этом договор с кредитором.
Предметом залога может быть любое имущество, которое в соответствии с законодательством России может быть отчуждено залогодателем, а также ценные бумаги и имущественные права.
Залогодателем может быть лицо, которому предмет залога принадлежит на праве собственности или полного хозяйственного ведения. Причём залогодателем может быть как сам должник, так и третье лицо. Ограничения на отчуждение имущества существуют в отношении государственных предприятий, поскольку они должны получить разрешение на залог зданий и сооружений от соответствующего комитета по управлению имуществом.
Конкретно в качестве залога могут выступать: предприятие в целом ( или комплекс ); основные фонды ( здания, сооружения, оборудование ); товарно-материальные ценности; товарно-транспортные документы (железнодорожные накладные, варранты, коносаменты, складские свидетельства, контракты и т.п. ); валютные средства; ценные бумаги (акции, облигации, векселя, сертификаты, депозитные вклады и т.д. )
Различают два вида залога:
при котором предмет залога может оставаться у залогодателя;
при котором предмет залога передаётся в распоряжение, во владение залогодержателю.
Наибольшее распространение имеет первый вид залога.
При залоге с оставлением имущества у залогодателя последний вправе:
владеть и пользоваться предметом залога в соответствии с его назначением;
распоряжаться предметом залога путём его отчуждения с переводом на приобретателя долга по обязательству, обеспеченному залогом.
Залог недвижимости (ипотека) - это залог предприятий, строений, зданий, сооружений или иных объектов, непосредственно связанных с землёй, вместе с соответствующими земельными участками или правом пользования ими.
Второй вид залога - залог с оставлением предмета залога у залогодержателя, или иначе называемый закладом, является наиболее предпочтительным видом залога в банковской деятельности, особенно если в качестве предмета залога предлагается имущество, которое не является недвижимостью, или имущество, передача которого в залог не требует государственной регистрации в соответствии со ст. 11 Закона РФ «О залоге».
Данный вид залога может выступать в двух основных формах:
твёрдый залог;
залог прав.
Твёрдый залог в классическом виде предусматривает передачу товара и другого имущества банку и хранение его на складе кредитного учреждения или на складе заёмщика, но под замком и охраной банка. Ценности, принимаемые в заклад, должны отвечать таким требованиям, как лёгкая реализуемость, возможность их страхования и длительного хранения, а также осуществления банком контроля за ними.
Наиболее удобными для банка объектами твёрдого залога являются товарные и товарно-транспортные документы, а также ценные бумаги. Во-первых, они передаются залогодателем в обеспечение ссуды непосредственно самому банку (залогодержателю), причём не требуют особых затрат на своё хранение; во-вторых, они отличаются высокой ликвидностью, что имеет для банков большое значение в случае неисполнения должником своего обязательства по ссуде. В последующие годы этот вид залога получит должное развитие.
Залог прав - это новая для России форма заклада и пока недостаточно отработанная в законодательном отношении. В качестве заклада могут выступать документы, свидетельствующие о передаче банку в качестве обеспечения по ссуде прав владения и пользования имуществом, прав на объекты интеллектуальной собственности (авторских прав на промышленные образцы, товарные знаки, ноу-хау, патенты) и др.
Залогодателем права может быть только то лицо, которому принадлежит закладываемое право. Залог права аренды или иного права на чужую вещь не допускается без согласия её собственника или лица, имеющего на неё право хозяйственного ведения.
Закон РФ «О залоге» предусматривает, что должник может заложить одно и то же имущество одновременно нескольким кредиторам. В соответствии со ст. 342 ГК РФ последующий залог допускается, если он не запрещён предшествующим договоре о залоге. Залогодатель с целью информации потенциальных кредиторов о наличии своего имущества в залоге должен в обязательном порядке вести книгу записи залогов. В ней помещаются сведения о виде и форме залога, предмете залога, его стоимости, а также об объёме обеспеченных залогом обязательств.
Договор о залоге является юридическим документом, который составляется отдельно от того обязательства, которое обеспечивается залогом. Договор о залоге должен быть совершён в письменной форме. В нём необходимо отразить условия, предусматривающие вид и форму залога, существо обеспеченного залогом требования, его размер и срок исполнения, состав и стоимость заложенного имущества, права и обязанности залогодателя и залогодержателя, порядок обращения взыскания на имущество должника в случае неисполнения им обеспеченного залогом обязательства, прекращение права залога, порядок разрешения споров. В договоре о залоге должны быть также указаны наименование и местонахождение обеих сторон, опись и местонахождение закладываемого имущества.
Для некоторых видов имущества, передаваемых в залог, установлена обязательная государственная регистрация залога. Это означает, что после того, как договор о залоге подписан, а в необходимых случаях нотариально удостоверен, необходимо в соответствующем государственном органе залог зарегистрировать. Если залог имущества подлежит государственной регистрации, то договор о залоге считается заключённым с момента его регистрации.
К видам имущества, по которым при передаче в залог требуется регистрация, относятся: земля, предприятия, автомобильный транспорт, маломерные речные суда, жилые дома, квартиры и др. Право залога прекращается с прекращением обеспеченного залогом обязательства в случаях:
гибели заложенного имущества;
продажи с публичных торгов заложенного имущества;
приобретения залогодержателем права собственности на заложенное имущество.
Нормальным (естественным) случаем прекращения залога является исполнение обязательства, которое обеспечивается залогом.
Договор поручительства.
По этому договору поручитель обязывается перед кредитором другого лица (заёмщика, должника) отвечать за исполнение последним своего обязательства полностью или частично. Заёмщик и поручитель отвечают перед кредитором как солидарные должники.
Поручитель отвечает перед кредитором в том же объёме, что и должник, включая уплату процентов, возмещение судебных издержек по взысканию долга и всех других убытков кредитора, вызванных неисполнением или ненадлежащим исполнением обязательств должником. Договор поручительства совершается в письменной форме, в противном случае это делает его недействительным. Поручительство прекращается:
с прекращением обеспеченного им обязательства;
по истечении указанного в договоре поручительства срока;
с переводом на другое лицо долга по обеспеченному поручительством обязательству, если поручитель не дал согласие отвечать за нового должника.
В условиях формирования рыночных отношений в 1990 году в практику введена новая для России форма обеспечения возвратности ссуд - страхование ответственности заёмщиков за непогашение кредита. Заёмщик заключает со страховщиком, в соответствии с установленным Госстрахом порядке, договор страхования, в котором предусматривается, что в случае непогашения кредита в установленные сроки страховщик выплачивает банку, выдавшему кредит, возмещение в размере от 50 до 90% не погашенной заёмщиком суммы кредита, включая проценты за кредит. Договор страхования заключается на срок действия кредитного договора на основании экспертной оценки обеспеченности кредита, кредитоспособности заёмщика и степени риска.
После выплаты клиенту предусмотренной условиями кредитного договора суммы наступает этап погашения долга и уплаты процентов за пользование ссудой.
Следовательно, из этой главы мы можем сделать вывод, что обеспечением кредита могут выступать поручительства граждан, предприятий, ценные бумаги, объекты недвижимости, транспортные средства, ноу-хау, патенты страхование.
2.Анализ кредитования населения на примере
Томского отделения Сбербанка
Имея избыток привлеченных ресурсов, Сбербанк производит размещение средств по методу общего фонда средств, который не предполагает особо точных методик сведения сроков привлечения и размещения средств для обеспечения необходимой ликвидности.
В последнее время, в результате падения доходности по государственным ценным бумагам, составлявшим ранее львиную долю портфеля активов Томского Сбербанка, последний наметил решительно вступить на путь кредитования, доведя соотношение объема средств, помещенных в ценные бумаги и в кредиты до 1:1 в своем портфеле активов.
Проанализируем и сопоставим существующие условия и показатели кредитования с намеченными, а также постараемся найти пути для более эффективного осуществления этой работы. Для анализа взяты данные по рублевому кредитованию физических лиц.
Рассмотрим динамику кредитных операций за период 1999 - 2002 годов.
2.1 Анализ кредитных операций
Прежде, чем проанализировать динамику кредитных операций проведём анализ активов отделения. Чистые активы отделения на 1.01.2002 составили - 515200 тыс. руб., за прошедший год активы отделения увеличились на 78560 тыс. руб., в том числе: на 84780 увеличились работающие активы отделения, на 6220 тыс. руб. сократились неработающие активы отделения. Работающие активы отделения на 1.01.2002 составили - 463680 тыс. руб., или 90 % от чистых активов отделения.
В течение 2001 года в структуре работающих активов произошли следующие изменения: доля ссудной задолженности уменьшилась с 20 % на начало года –78200 тыс. руб. до 18 % на конец года 84500 тыс. руб. Доля свободных кредитных ресурсов увеличилась с 48% на начало года до 51% на конец года. Общая ссудная задолженность (с учетом просроченной задолженности) на 1.01.2002 составила - 84754 тыс. руб., в том числе просроченная задолженность составила 253 тыс. руб.
На 1.01.2002. средневзвешенная ставка по всей ссудной задолженности составила - 34,9 %, в том числе: по ссудной задолженности юридических лиц – 34,4 %, по ссудной задолженности физических лиц – 26,9 %
Рассмотрим данные, касающиеся количественной классификации ссуд, их темпы роста.
Таблица 2.1. Структура кредитного портфеля в юридическом аспекте, поимущественно-правовому статусу заемщиков.
|
Год |
Население |
ЧП |
Юр. лица |
| 2000 | 20 | 21 | 59 |
| 2001 | 22 | 22 | 56 |
| 2002 | 33 | 30 | 37 |
Таблица 2.2. Отчет о выданных ссудах за 2001 г. в разрезе объектов кредитования
|
Тип ссуды |
Доля, % |
Количество лицевых счетов |
|
А |
1 |
2 |
| На покупку жилья | 14 | 420 |
| Неотложные нужды | 19 | 1340 |
|
Итого: |
33% |
1760 |
| Предприниматели без образования юр. лица | 30 | |
|
Итого по физическим лицам |
63% |
|
| Ссуды организациям | 37 | 16 |
|
Всего: |
100% |
3536 |
В структуре кредитного портфеля на начало 2002 г. кредиты выданные в одинаковых долях.
В общем объеме ссудной задолженности на 1.01.98. наибольший удельный вес занимала ссудная задолженность населения - 65 %, на 1.01.2000 доля ссудной задолженности населения составила – 20%, а на 2002 год уже 30 % . Таким образом, начиная с 1998 г. выдача кредитов населению резко снизилась. В динамике с 2000 по 2002 г. доля кредитов населения постепенно возрастает. В абсолютном выражении на начало 2000 г кредиторская задолженность населения составляла 76600 тыс. руб., на начало 2001 г. – 78200 тыс. руб., на начало 2002 г – 84500 тыс. руб. За 2001 год ссудная задолженность населения увеличилась на 6300 тыс. руб. Тем не менее , рост кредитования населения не достаточно велик т.к. свободные кредитные ресурсы банка стабильны в динамике и составляют 48-51 %.
Положительным моментом в качественном изменении ссудной задолженности на 1.01.2001г. является сбалансированность ссудной задолженности по категориям заемщиков.
Подлежит рассмотрению структура потребительских ссуд.
Таблица 2..3. Структура ссуд в относительных величинах (%)
|
Долгосрочные ссуды |
Краткосрочные ссуды |
|||||
|
связанные |
Ссуды сотрудникам |
Под залог ценных бумаг |
Ссуды на образование |
На неотложные нужды. |
||
| 2000 | 6 | 14 | 4,7 | 5 | 0 | 70,3 |
| 2001 | 21 | 20 | 5 | 3,5 | 0 | 50,5 |
| 2002 | 24 | 27 | 5 | 3 | 0 | 41 |
Таблица 2.4. Структура ссуд в абсолютных величинах (тыс. руб.)
|
Долгосрочные ссуды |
Краткосрочные ссуды |
|||||
|
связанные |
Ссуды сотрудникам |
Под залог ценных бумаг |
Ссуды на образование |
На неотложные нужды. |
||
| 2000 | 4596 | 10724 | 3600 | 3830 | 0 | 53850 |
| 2001 | 16422 | 15640 | 3910 | 2737 | 0 | 39491 |
| 2002 | 20280 | 22815 | 42250 | 2535 | 0 | 34645 |
Анализируя структуру ссудной задолженности на 2002 год, видим, что большую часть ссуд составляют кредиты на неотложные нужды, кредиты на образование населением не востребованы. На причинах этого остановимся ниже, рассматривая условия кредитования.
В динамике отмечается рост долгосрочных ссуд и ссуд, выданных на приобретение товаров (связанное кредитование). Это связано с ростом покупательской способности, с ростом и стабильностью платежеспособности населения. Отрицательная динамика со стороны ссуд под залог ценных бумаг обусловлена жесткими требованиями Сбербанка к принимаемым под залог ценным бумагам.
В структуре ссудной задолженности по срокам погашения произошли следующие изменения: Доля краткосрочных кредитов (до года) сократилась с 79 % от всей ссудной задолженности на начало года до 76 % от ссудной задолженности на конец года. Доля долгосрочных кредитов увеличилась с 21 % на начало года до 24 % на конец года, в абсолютном выражении сумма долгосрочных кредитов увеличилась в 1,24 раза.
Проведем анализ структуры и оборачиваемости портфеля в разрезе объектов кредитования.
Рассмотрим оборачиваемость кредитов в портфеле за 2001 г.
Таблица 2..5. Оборачиваемость кредитов в портфеле за 2001 г.
|
Тип заемщиков |
Погашено тыс. руб. |
Сумма погашения в среднем за день тыс. руб. |
Среднегодовой остаток ссудной задолженности тыс. руб |
Оборачиваемость кредитов (в днях) |
| Физические лица | 1498 | 973 | 237,32 | 4,10 |
| приобретение жилья | 222 | 0,61 | 201 | 329,51 |
| неотложные нужды | 1 043 | 2,86 | 591 | 206,64 |
| предприниматели б.о.ю.л |
233 |
0,64 | 181 | 282,81 |
| Юридические лица | 469 | 1,28 | 276 | 215,63 |
|
ВСЕГО: |
1 967 |
5,39 |
1 249 |
231,73 |
Среднегодовой остаток ссудной задолженности рассчитывался по формуле средне хронологической.
Данные таблицы 2.5 свидетельствуют о том, что основу кредитного портфеля ГО СБ в 2001 году составляли кредиты, выданные физическим лицам на неотложные нужды: на них приходится 53% погашенных за 2001 г. сумм, 53,1% ежедневного погашения этих сумм, 77,9% суммы остатка среднегодовой задолженности. Такой