Инвестиционная деятельность банка
Таблица 25 - Анализ состава и структуры прибыли КБ «КИТ Финанс Инвестиционный банк»
| Наименование статьи | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Чистый процент. доход | 5515094 | 11,96 | 1806140 | 12,261 | 3004585 | 10,672 |
| Расходы по созданию резервов на потери по ссудам | 8533176 | 3369976 | 7372376 | |||
| Чистый %-ный доход после создания резервов | -3018082 | -6,547 | -1563836 | -10,62 | -4367791 | -15,51 |
| Доходы за вычетом расходов по операц. с цен. бумагами | 22449258 | 48,7 | 6940878 | 47,12 | 15159534 | 53,847 |
| Доходы за вычетом расходов по опер, с иностран.валютой | 16532183 | 35,86 | 5537679 | 37,594 | 12117595 | 43,042 |
| Комиссионные доходы минус комиссион. расходы | 549085 | 1,191 | 145502 | 0,9878 | 338724 | 6,7505 |
| Порочие операц. доходы за вычетом операц. расходов | 4073634 | 8,836 | 1863812 | 12,653 | 1900472 | 6,7505 |
| Чистый доход банка | 46101172 | 106,1 | 14730175 | 110,25 | 28153119 | 103,77 |
| Неоперац. доходы минус- неоперац. расходы | -2641404 | -6,08 | -1369164 | -10,24 | -1023886 | -3,81 |
| Прибыль до налогооблажения | 43459768 | 100 | 13361011 | 100 | 27129233 | 100 |
| Расходы по налогу на прибыль | 10430344 | 3206643 | 6511016 | |||
| Чистая прибыль банка | 33029424 | 10154368 | 20618217 | |||
По данным таблицы можно сделать вывод, что чистая прибыль за исследуемые периоды снизилась с 33029424 тыс. руб. на 01.01.07г. до 20618217 тыс. руб. на 01.07.07г., что является отрицательным моментом в деятельности банка, что в дальнейшей перспективе может привести к убыткам банка. Однако, как показал анализ, к концу 2007г. банк все же увеличил объемы получаемой прибыли, что позволило ему войти в тройку ведущих банков России. Основными недоходоприносящими статьями банка являлись: «Чистый процентный доход после создания резервов» и «Неоперационные доходы за вычетом неоперационных расходов. Ситуация, выявленная в процессе анализа неоперационных доходов и расходов является классической для банков России, т.к. основной составляющей прибыли является для них основная операционная деятельность.
Показатель рентабельности активов является одним из индикаторов эффективности деятельности и показывает, какой объем прибыли приносит 1 рубль совокупных активов. Коэффициент рентабельности характеризует способность банка генерировать прибыли. Наибольшую прибыль на вложенный в активы банка рубль по итогам 2007 г. получил ОАО «КИТ Финанс Банк» — 8,9 рублей на вложенный в активы рубль. Отчасти полученные показатели могут объясниться развитием наиболее успешного для банка бизнеса кредитования и запуска новой линии бизнес-кредитов.
Коэффициент рентабельности капитала также является одним из наиболее часто используемых для оценки деятельности банка собственниками.
Динамика показателя рентабельности собственного капитала представлена на рис.12.
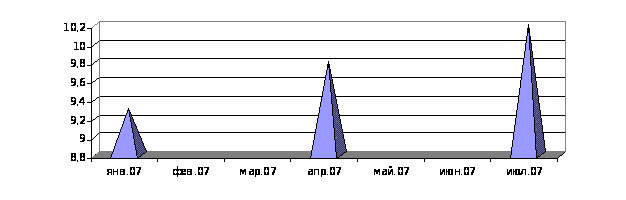
Рисунок 12 – Динамика показателя рентабельности собственного капитала КИТ Финанс банка
Как показал анализ, рентабельность собственного капитала (ROE) за исследуемые периоды росла. Выявленный факт можно отнести к конкурентным преимуществам банка для оценки привлекательности вложений средств инвесторами.
2.2.2 Анализ кредитной и инвестиционной деятельности ОАО «КИТ Финанс Инвестиционный банк»
Операционная работа в банке распределена между многими его функциональными подразделениями, где основным является кредитное. Эффективная система управления кредитной деятельности предполагает наличие в банке четко сформулированной кредитной политики, которая определяет, кому, на какие цели, в каком объёме и на какой срок могут предоставляться средства.
Для исследования динамики кредитной деятельности банка следует рассчитать объёмы кредитного портфеля за анализируемый период, а также ряд необходимых показателей и занести данные в табл. 26.
Таблица 26 - Анализ динамики кредитного портфеля КИТ Финанс банка
| Показатели | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс. руб. | Тпр. | тыс. руб. | Тпр. | тыс. руб. | Тпр. | |
| Объём кредит. портфеля | 74 632 743 | 81 783 587 | 18,61% | 93 143 162 | 9,52% | |
| Доля кредит. портфеля в совокупных активах | 54,30% | 61,40% | 59,40% | |||
| Доля кредит. портфеля в работающ. активах | 84,50% | 95,70% | 91,60% | |||
Растущая динамика объёмов кредитного портфеля свидетельствует о расширении сферы кредитного рынка, на котором оперирует банк. При этом, надо отметить, что темпы прироста кредитного портфеля во втором периоде были значительно выше, чем в третьем (18,61% и 9,25% соответственно). Данный факт является последствием ситуации, сложившейся на мировом рынке капитала, в частности, наблюдается прямая связь с ипотечным кризисом в Америке. КИТ Финанс, являясь инвестиционным банком, часто прибегал к источникам рефинансирования на мировых рынках. В связи с тем, что к июлю 2007г. крупные иностранные банки отказались кредитовать российские кредитные организации, КИТ Финанс банк оказался в ситуации дефицита инвестиционных ресурсов, используемых им для размещения инвестиционных кредитов, поэтому объемы кредитования на российском рынке снизились. Как показали исследования, доля кредитного портфеля также имеет нарастающую динамику, так, например, удельный вес кредитного портфеля совокупных активах в целом, увеличился до 59,4%. Данный коэффициент позволяет судить о значимости данных видов операций в деятельности банка. Высокое значение коэффициента (более 50%) свидетельствует, что основным видом банковской деятельности является кредитование.
Доля кредитного портфеля в работающих активах свидетельствует о вкладе данного вида операций в получение доходов кредитной организации. Как показал анализ, данный коэффициент имеет значение более 90%, что позволяет судить о том, что основным видом доходоприносящих операций являются кредитные операции.
Анализируя динамику объёмов кредитного портфеля за период, следует выявить причины его увеличения или снижения, для чего необходимо структурировать кредитный портфель по виду заёмщика и исследовать изменения каждой из статей (табл.27).
Таблица 27 - Структура кредитного портфеля по типу заёмщика
| Статьи кредит, портфеля | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс.руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Кредиты, выданные банкам | 4476978 | 6,00 | 4173127 | 4,75 | 4096033 | 4,26 |
| Кредиты, предостав. фин. органам суб. РФ и органов местн. самоуправ-я | 665310 | 0,89 | 6837331 | 7,79 | 655008 | 0,68 |
| Кредиты, предостав. ком. орг-циям, наход. в гос. (кроме фед.) собств-ти | 403556 | 0,54 | 694747 | 0,79 | 460349 | 0,48 |
| Кредиты, предостав. неком. орг-циям, наход. в гос. (кроме фед.) собств-ти | 55703 | 0,07 | 57437 | 0,07 | 94942 | 0,10 |
| Кредиты, предостав. негос. фин. орг-циям | 64813 | 0,09 | 59394 | 0,07 | 154807 | 0,16 |
| Кредиты, предоставлен. негос. ком. орг-циям | 55751800 | 74,70 | 62654721 | 71,37 | 73810569 | 76,77 |
| Кредиты, негос. неком. орг-циям | 129642 | 0,17 | 136726 | 0,16 | 240911 | 0,25 |
| Кредиты, предостав. индив предпринимателям | 1995364 | 2,67 | 2117198 | 2,41 | 2315171 | 2,41 |
| Кредиты, предостав. юр.л-нерезидентам | 1426129 | 1,91 | 475907 | 0,54 | 518809 | 0,54 |
| Кредиты физ. лицам | 9663448 | 12,95 | 10561999 | 12,03 | 13766563 | 14,32 |
| Кредиты, предостав. ком. орг-циям, наход. в фед. собств-ти | 0 | 0,00 | 15000 | 0,02 | 30000 | 0,03 |
| Итого кредит, портфель | 74632743 | 100 | 87783587 | 100 | 96143162 | 100 |
По данным таблицы можно сделать вывод о том, что банк акцентирует своё внимание на оптовых кредитных услугах, что может быть обусловлено нежеланием банка нести дополнительные расходы на развитие розничного бизнеса. Следует отметить, что банк активно наращивает объемы кредитования физических лиц и индивидуальных предпринимателей. Так, величина выданных кредитов частным лицам составила на 01.07.2007г.13766563 тыс. руб., увеличившись с начала анализируемого периода на 42,5%. Удельный вес данного вида кредитов также имеет положительную динамику, за анализируемый период наблюдается рост с 12,9% до 14,3%. Кредиты, выданные индивидуальным предпринимателям также имеют положительную динамику как в абсолютном, так и в относительном выражении, но в целом занимают малую долю в структуре кредитного портфеля банка (не более 2,5%).
Важным в анализе кредитной деятельности является исследование структуры кредитного портфеля банка по степени срочности. Данный анализ позволяет выявить стратегию поведения банка на рынке и потенциал банка в части кредитования. Особенно важными сегодня для экономики являются кредиты инвестиционного характера, т.е. выданные на сроки более 3 лет без условий наличия залога. Поэтому положительным является факт наличия в кредитном портфеле банка значительной доли таких кредитов
Анализ структуры кредитного портфеля по степени срочности позволяет выявить долю таких кредитов в кредитном портфеле и дать оценку деятельности банка (табл.28).
Таблица 28 - Структура кредитного портфеля КИТ Финанс банка по степени срочности
| Статья кредитного портфеля по сроку | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс. руб. | уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Кредиты, предостав. до востреб. и овердрафт | 1973688 | 2,645 | 2410236 | 2,949 | 2258068 | 2,4229 |
| Кредиты, предостав.от 1 до7дн. | 0 | 0 | 134000 | 0,164 | 50000 | 0,0536 |
| Кредиты от 8 до 30 дн. | 555091 | 0,744 | 424406 | 0,5193 | 329384 | 0,3534 |
| Кредиты от 31 до 90 дн. | 4106122 | 5,502 | 3527932 | 4,3166 | 4493091 | 4,8211 |
| Кредиты от 91 до 180 дн. | 4114761 | 5,513 | 7627831 | 9,333 | 7874286 | 8,4491 |
| Кредиты от 181 дн до 1 года | 16536981 | 22,16 | 16524097 | 20,218 | 16979521 | 18,219 |
| Кредиты от 1 г.до 3 лет. | 22440880 | 30,07 | 23042327 | 28,193 | 27046261 | 29,02 |
| Кредиты свыше 3 лет | 24905220 | 33,37 | 28039158 | 34,307 | 34166551 | 36,661 |
| Итого кредитный портфель | 74632743 | 100 | 81729987 | 100 | 93197162 | 100 |
По данным табл. 28 можно увидеть, что наименьший удельный вес занимают краткосрочные кредиты, а наибольший - долгосрочные, что является положительным фактором и свидетельствует о наличии у банка долгосрочной ресурсной базы и об удовлетворении банком потребностей клиентов различных секторов экономики, основная проблема развития которых заключается в отсутствии долгосрочного инвестиционного ресурса. Отдельно следует отметить, что долгосрочные кредиты, т.е. выданные на сроки от 1года до 3 лет и свыше 3 лет занимают в совокупности более половины кредитного портфеля- 63% на 01.01.2007г. и 65% на 01.07.2007г. Данный факт объясняется тем, что банк имеет специализацию в области инвестиционного кредитования, поэтому основная доля кредитов приходится на долгосрочные вложения.
В структуре кредитного портфеля следует рассмотреть кредиты, непосредственно, инвестиционного характера, что представлено в табл.29.
Таблица 29 – Структура кредитного портфеля по видам инвестиционных кредитов (уд. вес, %)
| Статья кред. портфеля | 01.01.2007 | 01.04.2007 | 01.07.2007 |
| Финансирование инвестиц проектов | 2,1 | 2,4 | 3,0 |
| Кредиты под залог фондов под управлением др. управляющих компаний | 7,4 | 6,7 | 7,3 |
| Кредиты под залог фондов под управлением КИТ Финанс банка | 10,9 | 11,9 | 12,8 |
| Инвестиционное кредиты (в т.ч. субъектам малого бизнеса) | 8,3 | 8,9 | 9,4 |
| Прочие кредиты | 71,3 | 70,1 | 67,5 |
| Итого кредитный портфель | 100 | 100 | 100 |
Анализ таблицы позволяет сделать вывод о том, что наибольший удельный вес в структуре кредитов инвестиционного характера принадлежит кредитам, выданным КИТ Финанс банком под залог фондов, находящихся под управлением этого банка, причем доля увеличивается с 10,9% до 12,8%. Наименьший удельный вес приходится на кредиты, выданные на финансирование инвестиционных проектов. Данный вид кредитования можно отнести к категории венчурного кредитования, т.к. является высокорискованным, поэтому банк размещает такие кредиты, имея определенные гарантии их возврата. Поскольку получить такие гарантии заемщикам сложно, то данный вид кредитов не имеет широкого спроса со стороны заемщиков.
Размещая кредиты на длительные сроки, банки решают задачи в двух направлениях – макро- и микроэкономических. Рассматривая решения задач с точки зрения макроэкономической, можно сказать, что рост объемов выдачи инвестиционных кредитов является решающим фактором для развития реального сектора экономики России. С точки зрения микроэкономической – такие кредиты увеличивают доходы, а, следовательно, и прибыль банков.
Рассмотрим уровень доходности банковских инвестиционных вложений (табл.30).
Таблица 30 - Анализ доходности кредитных вложений КИТ Финанс банка
| Доход-ть кредитов банка | 01.01.2007 | 01.04.2007 | 01.07.2007 |
| Доход-ть портфеля кредитов, выданных на традиционных условиях | 12,5% | 12,5% | 12,7% |
| Доход-ть портфеля кредитов инвестиционного характера, выданных юр. лицам | 13,4% | 13,60% | 14,0% |
| Доход-ть портфеля кредитов, выданных физ. лицам | 17,6% | 17,4% | 17,7% |
Как показал анализ, наиболее доходными для КИТ Финанс банка являются кредиты, выданные по условиям инвестиционного кредитования (за исключением кредитов, выданных физическим лицам, которые традиционного имеют повышенные процентные ставки в силу высокого риска). Повышенная процентная ставка объясняется, во – первых, тем, что данные кредиты имеют наибольшую рискованность в результате длительных сроков кредитования, во – вторых, данная услуга содержит в себе дополнительные услуги, цены которых включены в процентную ставку за кредит. К дополнительным услугам относят дальнейшее сопровождение инвестиционного проекта, переговоры с инвесторами, подготовка документов.
Для снижения кредитного риска КИТ Финанс банк в процессе кредитования принимает в обеспечение возвратности кредита различные виды имущества (в т.ч. ценные бумаги, недвижимость, пр.основные фонды), гарантии третьих лиц (как правило, первоклассных банков) (табл.31).
Анализ данных таблицы показал, что основной удельный вес в структуре принятого обеспечения возвратности кредита принадлежит гарантиям и поручительствам. Данная ситуация является объективной для банков инвестиционной специализации. Финансирование инвестиционных проектов и инвестиционное кредитование, как правило, происходит на основании гарантий третьих лиц, т.к. заемщики еще не обладают сформированной базой основных средств и прочего имущества, которое можно было бы заложить в банк. В той связи, что объемы инвестиционного кредитования в банке увеличиваются доля гарантий и поручительств, принятых в обеспечение возвратности также растут и на 01.07.2007г. они составили 54,76%.
Таблица 31 - Классификация видов обеспечения возвратности кредитов в КИТ Финанс банке
| Вид обеспечения возвратности кредита | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс.руб. | уд. вес | тыс.руб | уд.вес | Тыс.руб | уд.вес | |
| Ценные бумаги, принятые в залог по выданным кредитам | 6123860 | 4,06 | 5029675 | 2,98 | 6625836 | 3,40 |
| Полученные гарантии и поручит-ва | 80268406 | 53,19 | 91729884 | 54,32 | 106745221 | 54,76 |
| Имущество, принятое банком | 64460091 | 42,72 | 72077925 | 42,68 | 81514668 | 41,82 |
| Драг.мет., зарезервир-ые в кач-ве залога | 53187 | 0,04 | 45533 | 0,03 | 36643 | 0,02 |
| Итого обеспечения | 150905544 | 100 | 168883017 | 100 | 194922368 | 100 |
В целом кредитная деятельность КИТ Финанс банка может быть оценена как положительная, о чем свидетельствуют рост объемов кредитного портфеля.
Кроме инвестиционного кредитования КИТ Финанс банк выполняет инвестиционные операции, связанные с вложениями денежных средств в ценные бумаги или активные операции с ценными бумагами.
Активные операции с ценными бумагами - это операции коммерческого банка, связанные с приобретением различных видов ценных бумаг с целью получения дохода или контроля за дочерними предприятиями и зависимыми акционерными обществами и обществами с ограниченной ответственностью. Таким образом, цели размещения средств банком в ценные бумаги в общем виде могут быть следующими: поддержание ликвидности банка; получение процентного дохода; получение дивидендов по акциям; получение права голоса при управлении акционерным обществом.
Совокупность различных видов ценных бумаг, приобретенных банком для достижения различных целей, носит название портфеля ценных бумаг.
Анализ портфеля ценных бумаг в деятельности банка начинается с определения и исследования его места в активах банка, для чего формируется табл. 32.
Таблица 32 - Оценка доли портфеля ценных бумаг в активах банка
| Показатели | 01.01.2007 | 01.04.2007 | 01.07.2007 | |
| тыс.руб. | тыс.руб. | тыс.руб. | Тпр. | |
| Объём портфеля ценных бумаг (ПЦБ) | 14 553 736 | 14 296 779 | 9 479 515 | -0,5 |
| Доля ПЦБ в совокуп. активах | 0,11 | 0,10 | 0,06 | |
| Доля ПЦБ в работ. активах | 0,16 | 0,16 | 0,09 | |
По данным табл. 32 можно сделать вывод, о том, что совокупный объём портфеля ценных бумаг снизился с 14553736 тыс.руб. на 01.01.07г. до 9479515 тыс.руб. на 01.07.07г. Удельный вес объёма ПЦБ в совокупных активах при этом уменьшился на 0,5%. Показатель доли портфеля ценных бумаг в совокупных активах показывает, насколько деятельность банка с ценными бумагами значима для банка, и снижение показателя в динамике свидетельствует об уменьшении банком вложений в ценные бумаги. Снижение показателя доли ПЦБ в работающих активах свидетельствует о том, что основной доход банк получает за счет проведения кредитных и прочих активных операций.
Более глубокий анализ портфеля ценных бумаг включает в себя исследование структуры портфеля по видам подпортфелей, в него входящих. Все ценные бумаги, приобретенные банком, можно разбить на 4 вида структурных портфелей:
Торговый портфель формируется из ценных бумаг, в результате покупки-продажи которых можно получить дополнительный доход на разнице в ценах.
Инвестиционный портфель содержит ценные бумаги, вложения в которые являются долгосрочными.
Портфель контрольного участия состоит из бумаг, которые дают возможность осуществления контроля за предприятиями-эмитентами.
Портфель коммерческих ценных бумаг содержит в своей структуре учтенные векселя различных эмитентов, доход по которым банк получает в виде дисконта.
Анализ структуры совокупного портфеля ценных бумаг осуществляется по табл. 33.
Таблица 33 - Структура портфеля ценных бумаг КИТ Финанс банка по составляющим
| Вид портфеля | 01.01.2007 | 01.04.2007 .04.2007 | 01.07.2007 .07.2007 | |||||
| тыс.руб. | Уд.вес | тыс.руб. | Тпр. | Уд.вес. | тыс.руб. | Тпр. | Уд.вес | |
| Торговый портфель | 2183021 | 15 | 1669921 | -0,30 | 11,68 | 867683 | -0,92 | 9,1532 |
| Инвестиционный портфель | 10471022 | 71,95 | 10529644 | 0,006 | 73,65 | 6085705 | -0,73 | 64,198 |
| Портфель контрол. участия | 861079 | 5,917 | 851714 | -0,011 | 5,9574 | 1051716 | 0,19 | 11,095 |
| Портфель коммерческих ценных бумаг (в т.ч. неоплаченные в срок) | 1038614 | 7,136 | 1245500 | 0,166 | 8,7118 | 1474411 | 0,155 | 15,554 |
| Совокупный ПЦБ | 14553736 | 100 | 14296779 | -0,018 | 100 | 9479515 | -0,51 | 100 |
По данным таблицы 33 видно, что наибольший удельный вес в структуре портфеля ценных бумаг занимает инвестиционный портфель. Это говорит, о том, что банк предпочитает вкладывать денежные средства в ценные бумаги на длительный срок, что соответствует специфике деятельности банка «КИТ Финанс». Такого рода вложения имеют более низкую степень риска по сравнению с торговым портфелем. Однако удельный вес инвестиционного портфеля за анализируемые периоды снизился с 71,9% до 64,2% на 01.07.07г. Снижения вложений в инвестиционный портфель ценных бумаг сопровождался одновременным ростом вложений в портфель контрольного участия, так если на 01.01.2007г. такого рода вложения составляли 861079 тыс руб, то на 01.07.2007г. уже 1951716 тыс руб. Вложения в портфель контрольного участия позволяют диверсифицировать активы банка, а, следовательно, снижать риски банковской деятельности. Данные вложения также относятся к виду инвестиционных вложений банка, только осуществляются не на условиях кредитования (т.е. увеличивают заемные средства предприятия - заемщика), а на условиях вложения собственных денежных средств в собственный капитал объекта инвестирования.
Кроме того, в инвестиционной деятельности банка наблюдается увеличение вложений в векселя, так, если на 01.01.2007г. операций по учету векселей сторонних эмитентов было осуществлено на сумму 1038614 тыс руб, то к июлю таких вложений было осуществлено на сумму 1474411 тыс руб, т.е. на 41,9% больше. Удельный вес такого рода вложений также увеличился с 7,13% до 15,5%, что свидетельствует о повышении значимости данного вида операций в деятельности банка. В целом, учет векселей можно отнести к инвестиционным операциям только в части векселей со сроком погашения от 1 года до 3 лет и свыше 3 лет.
Рассмотрим структуру учтенных векселей по срокам погашения с целью выявления вложений долгосрочного характера (табл.34).
Таблица 34 – Структурно – динамический анализ портфеля учтенных векселей по сроку погашения
| Срок погашения | 01.01.2007 | 01.04.2007 .04.2007 | 01.07.2007 .07.2007 | |||||
| тыс.руб. | Уд .вес | тыс.руб. | Тпр, % | Уд. вес. | тыс.руб. | Тпр, % | Уд. вес | |
| до востребования | 183000 | 18,2 | 66000 | -63,9 | 6,01 | 132343 | +100,5 | 9,7 |
| До 30 дней | 1806 | 0,2 | 0 | 0 | 0 | 0 | 0 | 0 |
| От 31 до 90 дн | 0 | 0 | 245739 | 0 | 22,4 | 62540 | -74,6 | 4,6 |
| От 91 до 180 дн | 57476 | 5,7 | 130767 | +127,5 | 11,9 | 15391 | -88,2 | 1,1 |
| От 181 дн до 1 года | 517275 | 51,5 | 462926 | -10,5 | 42,2 | 646999 | +39,7 | 47,7 |
| От 1 года до 3 лет | 177606 | 17,7 | 126136 | -28,9 | 11,5 | 434061 | +244,1 | 31,9 |
| Свыше 3 лет | 66077 | 6,5 | 66077 | 0 | 6,1 | 66077 | 0 | 4,9 |
| Итого учтенных векселей | 1003240 | 100 | 1097645 | +9,4 | 100 | 1357411 | +23,6 | 100 |
Как показал анализ, за исследуемый период в структуре вложений в векселя присутствовали вложения среднесрочного характера, т.е. сроком погашения от 31 дня до 1 года. Так, если на 01.01.2007г. их удельный вес составлял 57,2% , то к концу анализируемого периода – 53,4%, т.е. более половины учтенных векселе были приобретены со средним сроком погашения. При этом наблюдаются положительные изменения в структуре вложений в векселя долгосрочного периода: на 01.01.2007г. их удельный вес составлял 24,2%, на 01.07.2007г.- 36,8%. Это свидетельствует о том, что банк увеличил вложения инвестиционного характера, в основном, в векселя других банков.
В процессе анализа следует обратить внимание на величину средств, вложенных в акции и прочие ценные бумаги (табл. 35).
Таблица 35 - Состав и структура портфеля ценных бумаг КИТ Финанс банка по виду ценных бумаг
| Вид ценных бумаг | 01.01.2007 | 01.04.2007 | 01.07.2007 | |||
| тыс. руб. | Уд. вес | тыс.руб. | уд. вес | тыс.руб. | уд. вес | |
| Акции | 1389281 | 9,5459 | 3085934 | 21,585 | 1579868 | 16,666 |
| Прочие цен.бум., из них: | 13164455 | 90,454 | 11210845 | 78,415 | 7899647 | 83,334 |
| Долговые обязательства | 12125841 | 83,318 | 9965345 | 69,703 | 6425236 | 67,78 |
| Векселя | 1038614 | 7,1364 | 1245500 | 8,7118 | 1474411 | 15,554 |
| Итого портфель ценных бумаг | 14553736 | 100 | 14296779 | 100 | 9479515 | 100 |
По данным таблицы можно сделать вывод о том, что наибольший объём в составе портфеля ценных бумаг занимают долговые обязательства (12125841 тыс.руб. на 01.01.07г.; 9965345 тыс.руб. на 01.04.07г.; 6425236 тыс.руб. на 01.07.07г. ), но удельный вес этого вида ценных бумаг за исследуемые периоды снизился с 83,32% на 01.01.07г. до 67,78% на 01.07.07г.
В целом, проанализировав структуру портфеля ценных бумаг можно сделать вывод, что банк ведет консервативную пассивную деятельность на рынке ценных бумаг, вкладывая свои ресурсы на длительные периоды, что даёт возможность получить доход, но в размере ниже спекулятивного.
При вложении денежных средств в ценные бумаги для поддержания ликвидности активов и компенсации финансовых потерь коммерческие банки обязаны формировать резерв под обесценение ценных бумаг. Этот резерв формируется в обязательном порядке по находящимся в собственности банка акциям и облигациям, выпущенным другими юридическими лицами.
Разница между объемом портфеля ценных бумаг и резерва под обесценение называется чистым портфелем ценных бумаг, его величина позволяет определить размер вложенных в ценные бумаги средств, которые при наихудших обстоятельствах принесет банку реальный доход. Объем чистого портфеля следует определять в