Страхування майна
В статті 2 цього Закону під відчуженням майна розуміється укладення та виконання договорів купівлі-продажу, застави, іпотеки, внесення його до статутних капіталів (фондів) суб'єктів господарювання, інших цивільно-правових правочинів, які передбачають перехід права власності до інших юридичних та фізичних осіб.
Закон України «Про оренду державного та комунального майна» №2270-12 від 10.04.97р. (із змінами, внесеними згідно із Законом) регулює організаційні відносини, пов'язані з передачею в оренду майна державних підприємств та організацій, підприємств, заснованих на майні, що належить Автономній Республіці Крим або перебуває у комунальній власності (далі - підприємства), їх структурних підрозділів; майнові відносини між орендодавцями та орендарями щодо господарського використання державного майна [40].
Згідно Закону України «Про приватизацію державного майна» №2164-12 від 04.03.2002р.(зі змінами) регулює правові, економічні та організаційні основи приватизації державного майна та майна, що належить Автономній
Республіці Крим, з метою створення багатоукладної соціально-орієнтованої ринкової економіки України [43].
Закон України «Про державну реєстрацію об’єктів нерухомого майна та прав на них» №1175 від 28.09.2004р. визначає правові, економічні, організаційні засади здійснення державної реєстрації об’єктів нерухомого майна та прав на них і спрямований на забезпечення визнання і захисту державою цих прав, створення умов для функціонування ринку нерухомого майна, виходячи з принципу рівноправності всіх форм власності [47].
Згідно Закону України «Про діяльність з нерухомістю» №3752 від 11.07.2006р. визначаються умови та правові засади здійснення діяльності з нерухомістю.За ст.2 цього Закону нерухомим майном визначаються земельні ділянки, житлові й нежитлові будинки, споруди . Відчуження майна без експертизи забороняється [51].
Закон України «Про податок на майно фізичних осіб» (№3007) від 15.01.2007 року. передбачає збільшення надходжень до місцевих бюджетів. Органи місцевого самоврядування можуть встановлювати ставки податку в визначених граничних межах у залежності від типу використання майна та за іншими критеріями.Згідно ст.2 платниками податку є фізичні особи – власники майна, що вважається об’єктом оподаткування згідно з цим Законом. Платником податку щодо спільного майна за домовленістю власників такого майна може бути одна з таких осіб, про що повідомляється державний податковий орган за місцезнаходженням майна у порядку, встановленому центральним податковим органом, до початку податкового періоду [52].
При здійсненні зовнішньоекономічної діяльності НАСК «Оранта» здійснює міжнародні розрахунки. При цьому НАСК «Оранта» керується наступними правовими нормативними актами:
Закон України «Про державне мито» №2705-4 від 23.06.2005р. визначає основні положення платників державного мита. Платниками державного мита на території України є фізичні та юридичні особи за вчинення в їхніх інтересах дій та видачу документів, що мають юридичне значення, уповноваженими на те органами [49].
Закон України «Про єдиний митний тариф» (зі змінами) №3351-4 від 17.03.2008р. визначає порядок формування та застосування Єдиного митного тарифу України при ввезенні на митну територію України та вивезенні за межі цієї території товарів та інших предметів[59].
Указом Президента України № 122 від 14 лютого 2008 року «Про оренду комунального майна» розглядається перелік суб’єктів господарювання, яким дозволено у 2008 році отримувати в оренду комунальне майно не на конкурсних засадах, для забезпечення можливості для населення країни придбавати продовольчі та непродовольчі товари першої необхідності поряд з власним житлом [56].
У листі Кабінету міністрів «Про затвердження положення про умови укладення договору про організацію продажу майна, що перебуває у державній власності» №1672 від 17.10.2008р. визначається процедура укладення договору між фондом державного майна і юридичними особами, які мають право виконувати послуги з організації продажу об’єктів приватизації, що перебувають у державній власності [58].
У Законі України «Про ліцензування певних видів господарської діяльності» №2454 від 08.05.2008р. розглядаються види господарської діяльності, які підлягають ліцензуванню, шляхом включення до нього ввезення та реалізації товарів, що використовувалися [60].
Положення про порядок визначення та застосування способів приватизації щодо об’єктів малої приватизації, затверджене наказом Фонду державного майна України №1511 від 15.02.2008 р. розглядає заяви на включення об’єкта до переліку об’єктів, які підлягають приватизації з метою створення соціальної ринкової економіки [57].
Аналізування законодавчої та нормативної бази за проблемою майнового страхування в зовнішньоекономічній діяльності Стрийського міського відділення НАСК «Оранта» наведено у додатку Б.
РОЗДІЛ 2. АНАЛІТИКО-РЕКОМЕНДАЦІЙНА ЧАСТИНА
2.1 Характеристика діяльності Стрийського міського відділення НАСК «Оранта»
Місія в Стрийському міському відділенні НАСК «Оранта» –бути універсальною страховою компанією, що лідирує на всіх сегментах страхового ринку, орієнтованою на максимальне задоволення потреб страхувальників і надання послуг високої якості [35].
Стрийське міське відділення НАСК «Оранта» - найбільше відділення, що надає страховий захист майнових інтересів громадян і юридичних осіб, а також здійснює фінансову діяльність з метою одержання прибутку в інтересах акціонерів, що забезпечує її працівникам умови для творчої перспективної роботи, ріст їхнього професіоналізму і добробуту.
Компанія НАСК «Оранта» Стрийського міського відділення є юридичною особою і фінансовою установою, яка здійснює свою діяльність на підставі та згідно із законодавством України, Статутом та іншими документами, які затверджуються в порядку.
Фінансовою діяльністю компанії є діяльність, яка призводить до змін розміру і складу власного та позикового капіталу підприємства, в тому числі грошових вкладень у депозити банків, придбання та відчуження акцій, облігацій та інших цінних паперів [28,с.202].
Дана компанія має самостійний баланс, поточні, вкладні та інші рахунки у банківських установах. Вона може відкривати рахунки в банківських установах інших держав у порядку, передбаченому законодавством України. Ці рахунки відкриваються в національній та іноземній валютах для здійснення розрахункових операцій.
Стрийське міське відділення НАСК «Оранта» спеціалізується на таких видах діяльності:
- Автотранспорт;
- “Зелена Картка”;
- Майно фізичних та юридичних осіб;
- Вантажі;
- Медичне;
- Нещасних випадків;
- Відповідальності перед третіми особами.
НАСК «Оранта» Стрийського міського відділення - лідируюча компанія. Вона займає перше місце за обсягом зібраних страхових платежів, за здійсненнями страховими виплатами.
2.2 Аналізування фінансового стану Стрийського міського відділення НАСК «Оранта»
Головним критерієм для визначення фінансового стану є платоспроможність підприємства. Це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов. Крім аналізуванняу платоспроможності підприємства слід також звернути увагу на аналізування його ліквідності [2,с.126].
Ліквідність – це спроможність підприємства перетворювати свої активи в гроші для покриття всіх необхідних платежів по мірі настання їхнього терміну. [4,с.250].
З метою оцінки ліквідності балансу активи та пасиви підприємства необхідно згрупувати в залежності від рівня ліквідності.
Таблиця 2.2.1
Групування активів підприємства
| Групи | Умовне позначення | Сума рядків балансу | Характеристика |
| Високо-ліквідні | А1 | Р220-Р240 | Грошові кошти і поточні фінансові інвестиції |
| Швидко-ліквідні | А2 | Р150-Р210 | Дебіторська заборгованість, яка буде погашена за умовами договорів |
| Повільно-ліквідні | А3 | Р100-Р140, Р250 | Запаси (сировина й матеріали, незавершене виробництво тощо) та інші оборотні активи (зокрема, дебіторська заборгованість, строк сплати якої минув) |
| Важко-ліквідні | А4 | Р080 | Активи, що передбачено використовувати більше одного року (або операційного циклу, якщо він перевищує рік) |
Таблиця 2.2.2
Групування зобов’язань підприємства
| Групи | Умовне позначення | Сума рядків балансу | Характеристика |
| Найбільш термінові | П1 | Р530-Р610 | Поточні зобов’язання за розрахунками |
| Коротко-строкові | П2 | Р500-Р520 | Короткострокові кредити та позикові кошти |
| Довго-строкові | П3 | Р480 | Довгострокові зобов’язання |
| Постійні | П4 | Р380, Р430 | Зобов’язання перед власниками з формування власного капіталу |
Зведемо всі активи і пасиви в таблицю 2.2.3.
Таблиця 2.2.3.
Класифікація активів та пасивів
| Активи | Умовні позначення | Пасиви | Умовні позначення |
| 2005р. | 2006р. | 2007р. | 2005р. | 2006р. | 2007р. |
| 2223 | 548 | 1360 | А1 | 3289,1 | 6792 | 10753,1 | П1 | |
| 5648 | 954 | 5170 | А2 | 0 | 0 | 0 | П2 | |
| 1027 | 1219 | 1688 | А3 | 0 | 0 | 2650 | П3 | |
| 7751 | 13866 | 22599 | А4 | 10675,9 | 9794,75 | 14828,9 | П4 | |
Для оцінки реального ступеня ліквідності підприємства необхідно провести аналізування ліквідності балансу.
У практиці фінансового аналізування на підприємствах використовують такі коефіцієнти ліквідності:
1.Коефіцієнт абсолютної ліквідності визначається відношенням найбільш ліквідних активів до поточних зобов’язань.
Каб.л.2005р.= 2223/(3289,1+0)=0,68;
Каб.л.2006р.=548/(6792+0)=0,08;
Каб.л.2007р.= 1360/(10753,1+0)=0,31;
Цей коефіцієнт характеризує негайну готовність підприємства ліквідувати короткострокову заборгованість. У 2007р. він становить 0,31, оскільки збільшилися грошові кошти в національній валюті.
2.Коефіцієнт швидкої ліквідності визначається відношенням суми швидко ліквідних та високоліквідних активів до суми найбільш термінових та короткострокових зобов’язань.
Кш.л.2005р.=(2223+5648)/(3289,1+0)=2,39;
Кш.л.2006р.=(548+954)/(6792+0)=1,22;
Кш.л.2007р.=(1360+5170)/(10753,1+0)=1,61;
Коефіцієнт швидкої ліквідності показує, яка частина поточних активів з відрахуванням запасів і дебіторської заборгованості покривається поточними зобов’язаннями.
Отже, НАСК «Оранта» Стрийського міського відділення здатна повністю перетворити свої активи в грошові кошти для покриття боргових зобов’язань і відповідно може своєчасно задовольнити платіжні зобов’язання, оскільки розрахункові коефіцієнти ліквідності відповідають нормативам.
Для визначення платоспроможності підприємства визначають такі показники, як:
1.Коефіцієнт покриття визначається як відношення суми оборотних коштів до загальної суми поточних зобов’язань за кредитами банку, інших позичкових коштів і розрахунків за кредиторами.
Кп.2005р.=( 2223+5648+1027)/ (3289,1+0)=2,71;
Кп.2006р.= .=(548+954+1219)/ (6792+0)=2,40;
Кп.2007р.=(1360+5170+1688)/ (10753,1+0)=2,71;
Цей показник характеризує достатність оборотних коштів підприємства для погашення своїх боргів.
2. Поточна платоспроможність визначається як різниця між сумою наявних у підприємства грошових коштів, їх еквівалентів та інших високоліквідних активів і його поточних зобов’язань.
Пп.=А1+А2+А3+А4+А5-П,
де А1-довгострокові інвестиції інших підприємств;
А2-інші фінансові інвестиції;
А3-поточні фінансові інвестиції;
А4-грошові кошти в національній валюті;
А5-грошові кошти в іноземній валюті;
П-підсумок 4-го розділу пасиву балансу
Пп.2005р.=0+0+0+2223+0-3289,1=-1066,1;
Пп.2006р.=0+0+0+548-6792=-6244;
Пп.2007р.=0+0+0+1360-10753,1=-9393,1;
3.Коефіцієнт забезпечення власними засобами характеризує наявність власних оборотних коштів у підприємства, необхідних для його фінансової стійкості і визначається за формулою:
Кзвз=(Вк-А(1))/А(2),
де Вк – власний капітал;
А(1), А(2) – підсумки 1-го і 2-го розділу активу балансу.
Кзвз2005р.=(7938-6751)/6313=0,13;
Кзвз2006р.=(4418,25-3866)/2721=3,47;
Кзвз2007р.=(9948-2599)/5633=2,25;
Фінансова стійкість – це стан майна підприємства, що характеризує його стабільну платоспроможність. З даного визначення можна зробити висновок, що важливими критеріями для кредиторів будуть показники фінансової стійкості.
Фінансова стійкість є наслідком стабільного перевищення прибутків над витратами.
Фінансову стійкість підприємства характеризують наступні показники:
1.Коефіцієнт автономії(фінансової незалежності) визначається як відношення власного капіталу до підсумку балансу:
Ка2005р.=6938/14064=0,51;
Ка2006р.=4418,25/16587=0,45;
Ка2007р.=9948/28232=0,37;
За рекомендованим значенням найкращий показник фінансової незалежності спостерігався у 2005році і становив 0,51. Це свідчить про те, що залежність підприємства від джерел фінансування є досить високою.
2.Коефіцієнт фінансової залежності розраховується як відношення підсумку балансу до власного капіталу.
Кз2005р.=14064/6938=2,03;
Кз2006р.=16587/4418,25=3,75;
Кз2007р.=28232/9948=2,84;
Як бачимо, найменша сума вартості майна, яка припадає на 1грн. власних коштів становить за 2005р.-2,03, а найбільша за 2006р.-3,75.
3.Коефіцієнт фінансової стійкості визначається як відношення власного капіталу до залученого капіталу.
Кф.с.2005р.=6938/3289,1=2,11;
Кф.с.2006р.=4418,25/6792=0,65;
Кф.с.2007р.=9948/13403,1=0,74;
Як видно з розрахунків, фінансово стійким було підприємство у 2005р., де коефіцієнт фінансової стійкості рівний 2,11 і у 2007р. коефіцієнт фінансової стійкості рівний 0,74, це зумовлено збільшенням власного капіталу підприємства.
4.Коефіцієнт концентрації залученого капіталу обчислюється як відношення залученого капіталу до підсумку балансу
Кк.з.к.2005р.=3289,1/14064=0,23;
Кк.з.к.2006р.=6792/16587=0,41;
Кк.з.к.2007р.=13403,1/28232=0,47;
Коефіцієнт концентрації залученого капіталу характеризує частку залученого капіталу в загальній сумі капіталу підприємства. Найкращим є показник за 2005р. і 2006р., оскільки нормативне значення цього коефіцієнта є <0,5.
5.Коефіцієнт маневреності власного капіталу – це відношення власних оборотних коштів до власного капіталу.
Км.в.к.2005р.=(6938-751)/6938=0,11;
Км.в.к.2006р.=(4418,25-3866)/4418,25=2,14;
Км.в.к.2007р.=(9948-2599)/9948=1,27;
Коефіцієнт маневреності робочого капіталу характеризує частку запасів у власних обігових коштах, обмежує свободу маневру власними коштами.
6.Коефіцієнт забезпечення власними оборотними засобами визначається як відношення власних оборотних коштів до власного капіталу.
Кз.воз2005р.=(6938-751)/6313=0,98;
Кз.воз2006р.=(4418,25-3866)/2721=0,21; Кз.воз2007р.= (9948-2599)/5633=1,31;
7.Коефіцієнт довгострокових зобов’язань – це відношення довгострокових зобов’язань до позикового капіталу.
Кдз2005р.=0;
Кдз2006р.=0;
Кдз2007р.=2650/(2650+10753,1)=0,21;
Коефіцієнт довгострокових зобов’язань визначає частину довгострокових зобов’язань в загальній сумі джерел формування. Коефіцієнт довгострокових зобов’язань рівний 0, оскільки довгострокові зобов’язання за 2005р., 2006р., рівні 0, а за 2007р. становлять 0,21.
8.Коефіцієнт поточних зобов’язань визначається відношенням поточних зобов’язань до позикового капіталу.
Кпз2005р.=3289,1/(3289,1+0)=1;
Кпз2006р.=6792/(0+6792)=1;
Кпз2007р.=10753,1/(2650+10753,1)=0,81;
За рекомендованим значенням коефіцієнт поточних зобов’язань, відповідає нормативам.
9.Коефіцієнт страхування бізнесу показує суму капіталу, який зарезервовано підприємством на кожну гривню майна і визначається як відношення резервного капіталу до валюти балансу.
Ксб2005р.=3550/14064=0,25;
Ксб2006р.=3550/16587=0,21;
Ксб2007р.=5550/28232=0,22;
Аналізування фінансової стійкості Стрийського міського відділення НАСК «Оранта» наведено у додатку В.
Для аналізування у виробничо-господарської діяльності Стрийського міського відділення НАСК «Оранта» важливі такі показники, як статутний капітал, активи, страхові показники та інші. Дані показники НАСК «Оранта» наведемо у таблиці 2.2.3.
Таблиця 2.2.3.
Основні показники виробничо-господарської діяльності НАСК «Оранта» за 2005-2007рр., тис. грн.
| Показники | 2005р. | 2006р. | 2007р. |
| Статутний фонд | 2230 | 3020 | 3240 |
| Власний капітал | 6938 | 4418 | 9948 |
| Загальна сума активів | 14064 | 16587 | 28232 |
| Гарантійний фонд | 434 | 616 | 7504 |
| Страхові резерви | 48400 | 53700 | 54600 |
На основі звіту про фінансові результати за 2005р., 2006р., та 2007р. проаналізуємо діяльність Стрийського міського відділення НАСК «Оранта». Розрахуємо аналітичні показники рентабельності підприємства. Показники рентабельності – фінансові показники, що характеризують прибутковість роботи компанії. Як правило, всі показники рентабельності відображають відношення чистого або операційного прибутку компанії до того або іншого параметра її діяльності.
1.Рентабельність продукції розраховується як відношення валового прибутку до собівартості реалізованої продукції.
Рпр.2005р=0%;
Рпр.2006р=(2197,3/1057,2)*100%=2,08%;
Рпр.2007р.=(4200,4/300)*100%=14%
Зміну рентабельності продукції зобразимо на рис.2.2.1.
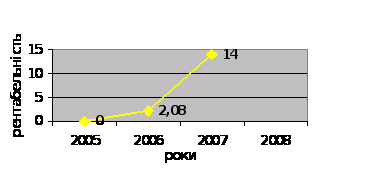
Рис.2.2.1 Динаміка рентабельності продукції за 2005-2007роки
Як видно з рис.2.2.1 прибуток в результаті реалізації продукції на 1 грн. понесених витрат за 2007р. порівняно з 2006р.зріс.
2.Рентабельність операційної діяльності визначається як відношення прибутку від операційної діяльності до витрат від операційної діяльності.
Роп.2005р.=0;
Роп2006р.=3450/(1057,2+4350,4+3542,8+2334,7)*100%=31%;
Роп2007р.=0;
3.Рентабельність звичайної діяльності розраховується як відношення фінансового результату від звичайної діяльності до витрат від звичайної діяльності.
Рзв.2005р.=0;
Рзв.2006р.=4332,4/(1057,2+4350,4+3542,8+2334,7+878,5)*100%=36%;
Рзв.2007р.=2420/(300+888,8+522,6+900)*100%=93;
Рентабельність за 2007рік свідчить про збільшення прибутку від звичайної діяльності порівняно із 2005р. та 2006р.
4.Рентабельність власного капіталу обчислюється, як відношення прибутку до оподаткування до середньорічної вартості капіталу.
Рв.к.2005р.=(2420/((3323,65+6938)*0,5)*100%=24%;
Рв.к.2006р.=(4332,4/((6938+4418,25)*0,5)*100%=39%;
Рв.к.2007р.=(2420/((4418,25+9948)*0,5)*100%=17%;
Зміну рентабельності власного капіталу відобразимо на рис.2.2.2
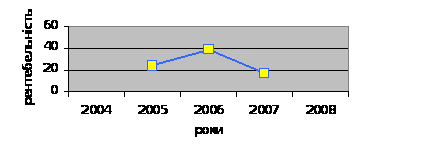
Рис.2.2.2 Динаміка рентабельності власного капіталу
Як бачимо з рис.2.2.2. найбільша рентабельність власного капіталу спостерігалась у 2006 році, а найменша у 2007р.
5.Рентабельність залученого капіталу розраховується як відношення прибутку до оподаткування до середньорічних довгострокових та поточних зобов’язань.
Рз.к2005р.=0;
Рз.в.2006р.=(4332,4/((3289,1+6792)*0,5))*100%=86%;
Рз.в.2007р.=(2420/((2650+0)*0,5)+((6792+10753,1)*0,5))*100%=24%;
Рентабельність залученого капіталу характеризує ефективність використання залученого капіталу підприємства. Найбільша рентабельність спостерігалася у 2006р, а найменша-2005р.
6. Валова рентабельність продажу продукції визначається як відношення валового прибутку до чистого доходу від реалізації.
Рв.п.п.2005р.=0;
Рв.п.п.2006р.=2197,3/6254,5*100%=35%;
Рв.п.п.2007р.= 4200,4/4200,7*100%=99%;
7. Рентабельність активів розраховується відношенням прибутку до оподаткування до середньорічної вартості активів.
Ра.2005р.=(2420/((1632+6313)*0,5))*100%=61%;
Ра.2006р.=(4332,4/((6313+2721)*0,5))*100%=96%;
Ра.2007р.=(2420/((2721+5633)*0,5))*100%=58%;
Зміну рентабельності активів відобразимо на рис.2.2.3.
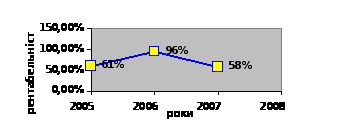
Рис. 2.2.3 Динаміка рентабельності активів
На рис.2.2.3 зображено динаміку рентабельності активів. Рентабельність активів характеризує здатність керівництва компанії ефективно використовувати її активи для отримання прибутку.
2.3 Оцінка стану та перспектив розвитку страхування майна в умовах розвитку зовнішньоекономічної діяльності Стрийського міського відділення НАСК «Оранта»
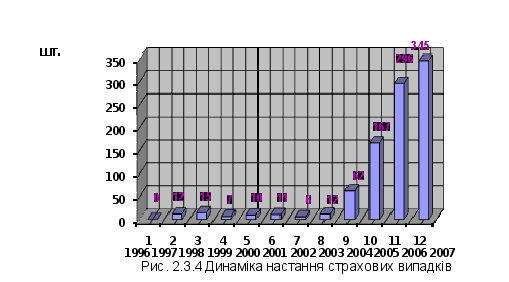
Діяльність Стрийського міського відділення НАСК «Оранта» можна характеризувати на основі багатьох показників. Щоби наочно зобразити динаміку функціонування компанії, нижче подано графічні зображення діяльності Стрийського міського відділення НАСК «Оранта» у період від 2001 до 2007 років.
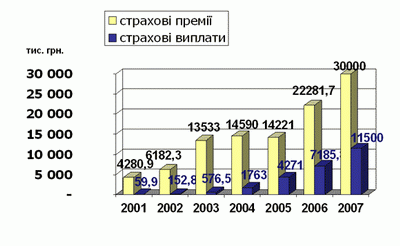
Рис.2.3.1 Збір страхових премій по відношенню до страхових виплат в динаміці 2001 – 2007рр.
Із цього графіка видно, що розмір страхових премій за період від 2001 до 2007 року зріс практично у сім разів, тоді як розміри страхових виплат збільшилися майже у 192 рази. Це свідчить про високі темпи розвитку діяльності компанії, підвищення довіри до неї населення країни.
Фінансова стійкість страхового бізнесу компанії характеризується як кількістю договорів, так і рівнем диверсифікації портфеля страхових премій і страхових платежів. Перший показник у Стрийського міського відділення НАСК «Оранти» покращав - кількість договорів страхування в т.ч., як було відмічено вищим, збільшилося з 4.72 тис. до 9.22 млн., а про другому показнику можна судити по структурі страхових премій і виплат (див.рис.2.3.2), яка говорить про диверсифікацію рисок, з якими працює компанія.
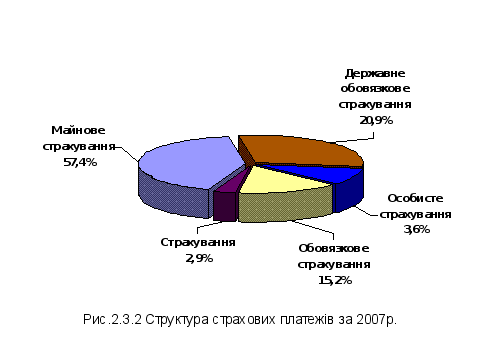
Зважаючи на показники статистики, які свідчать, що обсяги страхових зборів по страхуванню майна є достатньо високими, можна зробити висновок, що цей канал реалізації страхових продуктів є досить прибутковим.
Усі вміння та навички реалізуються також на зовнішньоекономічній діяльності. Страхування зовнішньоекономічної діяльності (ЗЕД) пов'язане з обслуговуванням специфічних страхових інтересів експортерів та імпортерів товарів і послуг.
На ефективність діяльності Стрийського міського відділення НАСК «Оранта» безперечно впливає кадровий склад компанії. Проводячи грамотну кадрову політику страхова компанія робить вклад у свій розвиток і розширення, оскільки грамотні спеціалісти сприяють збільшенню ефективності діяльності організації. Успішна діяльність Товариства значною мірою обумовлена високим професійним рівнем її працівників, новітніми технологіями управління персоналом, подальшим удосконаленням організаційної структури та оптимізації чисельності співробітників.
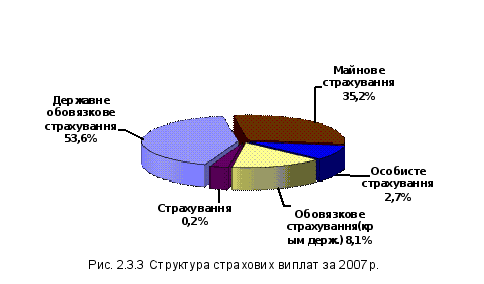
Будучи найбільшим страховиком в Україні за розміром філіальної мережі і досвідом ведення страхової справи - Стрийського міського відділення НАСК «Оранта» є провідною компанією на тому, що росте страховому ринку країни. За такими показниками як валюта балансу, зібрані страхові платежі, виплачені страхові відшкодування і страхові резерви компанія займає лідируючі позиції в різноманітних оглядах страхових компаній.
2.4 Визначення проблем та шляхів їх розв’язання при здійсненні майнового страхування в умовах розвитку зовнішньоекономічної діяльності Стрийського міського відділення НАСК «Оранта»
При здійсненні майнового страхування в умовах зовнішньоекономічної діяльності Стрийського міського відділення НАСК «Оранта» я виділила ряд проблем,пов’язаних з цим видом.
Проблеми страхування майна на сучасному етапі розвитку:
- відсутність широкомасштабної роз’яснювальної роботи з питань страхування серед населення і в першу чергу серед потенційних страхувальників в СМВ НАСК «Оранта»;
- недостатня кваліфікація кадрів в СМВ НАСК «Оранта»;
- недосконале створення страхового продукту майнового страхування на зовнішньоекономічному рівні;
1.Шляхами вирішення проблеми, щодо роз’яснювальної роботи з питань страхування серед населення є чітка система проведення інформаційно-розяснювальної роботи, в основу якої покладено підхід до різних груп населення. Завдяки такому підходу із загальної кількості населення згруповуються категорії, на які поширюється інформаційна робота.
Зокрема, проводити виїзний прийом в населених пунктах області, організовують зустрічі з трудовими колективами підприємств, організацій, установ та жителями населених пунктів, роз’яснюються наслідки оформлених договорів.
2. Наступною проблемою є недостатня кваліфікація кадрів.
Для покращення роботи кадрів підбирають персонал, відповідно до норм праці, аналізуванняу затрат і ефективності використання робочого часу.
Шляхами вирішення цієї проблеми є підготовка висококваліфікованих кадрів на основі проведення відповідних курсів та тренінгів; розроблення спеціальної внутрішньої освітньої програми, яка дозволить у невеликі строки навчити працівників усім необхідним принципам роботи у страховій справі, що призведе до підвищення кваліфікації кадрів, також потреба удосконалення механізму фінансування якісної освіти та підготовки спеціалістів для конкретних установ, організацій та підприємств; постійне оновлення існуючої бази навчально-методичних матеріалів.
3.Ще однією проблемою при здійсненні майнового страхування НАСК «Оранта» є недосконале створення страхового продукту майнового страхування на зовнішньоекономічному рівні
Вирішенням проблеми є встановлення відповідних умов страхування, які зацікавлять страхувальників; вдосконалення організаційної структури компанії Стрийського міського відділення НАСК «Оранта»; вдосконалення законодавства України в області страхової справи у майбутньому, що дозволить компанії утвердитися на ринку страхових послуг і зайняти ще вищу позицію у загальному рейтингу страхових компаній нашої країни, збільшуючи значимість співпраці з іноземними компаніями в умовах зовнішньоекономічної діяльності, також збільшення фінансової стійкості і платоспроможності призведе до стабільності компанії на ринку. Наприклад, знизити розмір франшизи, надавати знижки клієнтам, які страхують майно.
Проблеми та шляхів їх розв’язання при здійсненні майнового страхування в умовах розвитку зовнішньоекономічної діяльності Стрийського міського відділення НАСК «Оранта» наведено у додатку Д.
ВИСНОВКИ І ПРОПОЗИЦІЇ
В даній бакалаврській роботі, я досліджувала проблеми страхування майна в зовнішньоекономічній діяльності на прикладі Стрийського міського відділення НАСК «Оранта».
Майнове страхування — галузь страхової діяльності, в якій об'єктом страхового захисту є майно в найрізноманітніших його проявах. До майнового страхування відносять: страхування засобів повітряного, наземного та водного транспорту, страхування вантажів, інших видів майна, страхування фінансових ризиків тощо.
У майновому страхуванні страховий інтерес виявляється у формі відшкодування (компенсації) втрат, пов’язаних із володінням, користуванням, розпорядженням майном. В цьому виді страхування страхувальником може бути лише особа, що має самостійний майновий інтерес у збереженні того або іншого майна. Це може бути власник майна або розпорядник, чи користувач.
В роботі я дала оцінку законодавчій та нормативно-правовій базі за проблемою майнового страхування у зовнішньоекономічній діяльності.
Платоспроможність є показником, який характеризує здатність підприємства відповідати за своїми зобов’язаннями в загальному. Це є більш узагальнюючий показник фінансової стійкості, ніж ліквідність. Із наведених розрахунків коефіцієнтів платоспроможності видно, що вони значно перевищують наведені нормативні значення, а це означає, що досліджувана компанія має високий ступінь платоспроможності та високу можливість швидко і без значних витрат покрити свої зобов’язання. В загальному, судячи із розрахунків, всі показники позитивно збільшилися у 2006 році,порівняно з 2005, проте дещо знизилися у 2007, порівняно з 2006. Коефіцієнт маневреності функціонуючого капіталу знизився у 2006 році порівняно з 2005, що є позитивним значенням, оскільки це вказує на вивільнення тих коштів, які перебували у виробничих запасах, у використання в діяльності.
В цілому, за аналізом даних коефіцієнтів, можна зробити висновок, що дана компанія є фінансово стійкою та платоспроможною на даний період часу. Це позитивний показник,який дає можливість відкриття кредитної лінії у банку.
На основі звіту про фінансові результати за 2005р., 2006р., та 2007р. я аналізувала діяльність в СМВ НАСК «Оранта». Розраховувала аналітичні показники рентабельності підприємства, визначала фінансовий стан за допомогою показників платоспроможності та ліквідності. Показники рентабельності – фінансові показники, що характеризують прибутковість роботи компанії, ліквідності – спроможність підприємства перетворювати свої активи в гроші для покриття всіх необхідних платежів по мірі настання їхнього терміну.
Рентабельністю називають показник рівня доходності за операціями або за будь-яким видом страхування. Рентабельність є відносним показником прибутку, який відображає відношення отриманого ефекту до наявних або використаних ресурсів. Показники рентабельності підприємства доводять, що діяльність страхової компанії є рентабельною і має тенденцію до покращення.
Для покращення фінансового стану Стрийського міського відділення НАСК «Оранта» необхідно збільшити оборотний капітал, стабілізувати перевищення прибутку над витратами,збільшити страхові платежі, відшкодування. Також важливим елементом є канали просування страхових продуктів та вихід на міжнародний рівень.
Схема роботи СМВ НАСК «Оранта» є досить гармонійною, кваліфікованість працівників компанії дозволяє ефективно налагодити трудовий процес, а досвід компанії та прогресивність розвитку дозволяє залучати нових клієнтів для довготривалої співпраці. Вдосконалення законодавства України в області страхової справи у майбутньому дозволить компанії утвердитися на ринку страхових послуг і зайняти ще вищу позицію у загальному рейтингу страхових компаній нашої країни, збільшуючи значимість співпраці з іноземними компаніями в умовах зовнішньоекономічної діяльності.
СПИСОК ВИКОРИСТАНОЇ ЛТЕРАТУРИ
Александрова М.М. Страхування: Навчально-методичний посібник.- К.: ЦУЛ, 2002-208с.
Артюр Т. М. Стархові послуги: Навч.-метод. посібник для самост. вивч. диск. - К.: КНЕУ, 2000. – 124 с.
Базилевич В. Д., Базилевич К. С. Страхова справа. - Товариство "Знання", КОО, 1997. - 216 с.
Внукова Н. Н. Практика страхового бизнеса. - К.: Либра, 1994. - 75 с.
Временко Л. В. Страхування: теорія та практика: Навчально-методичний посібник /; За загальною редакцією проф.. Внукової Н. М. – Харків: Бурун Книга, 2004. – 376 с.
Гвозденко А. А. Финансово-экономические методы страхования: Учебник. - М.: Финансы и статистика, 1998. - 184 с.
Гомелля В. Б. Основы страхового дела.,2007 – 350с.
Гребельник О.П. Основи зовнішньоекономічної діяльності / 3-те видання перероблене та доповнене:Підручник- центр учбової літератури /;2008.-230с.
Данилів О. М. Основи зовнішньоекономічної діяльності / Опорний конспект лекцій для студентів з напряму «Менеджмент» професійного спрямування «Менеджмент зовнішньоекономічної діяльності» для студентів денної та заочної форми. Київ, 2003.
Дацій Н. В. Страхування: Навчальний посібник. – Запоріжжя: ГУ «ЗІДМУ», 2005. – 148 с.
Дідівський О.В. Зовнішньоекономічна діяльність підприємства / Київ:Знання /;2007-462с.
Дєєва Н. М., Дедіков О. І. Фінансовий аналіз. Навчальний посібник. – К.: Центр учбової літератури, 2007. – 328 с.
Євтух О.О. Нерухомість як об'єкт оцінки: сутність і класифікація // Актуальні проблеми економіки.- 2005.- № 3.- C.90-97.
Залєтов О. М. Державна політика на страховому ринку // Фінанси України. - 2001 №11.
Замков О.М. Страхування: Навчальний посібник / за редакцією д.е.н. О.О. Слюсаренко – К.: Міжнародна агенція «Bee Zonc», 2003-320с.
Заруба О. Д. Основи страхування. Посібник - К.: Українсько-фінський інститут менеджменту і бізнесу, 1995. - 180 с.
Заруба О. Д. Страхова справа: Підручник. - К.: Товариство «Знання», КОО, 1998. - 321с.
Кашенко О. Л., Борисова В. А. Соціально-економічні основи страхування. Навчальний посібник. Суми: Університетська книга, 1999. - 252 с.
Котик З. О. Нерухоме майно та методи його оцінки. — Л.: Каменяр, 2002. — 95 с.
Кривошпик Т.Д. Страхування майна громадян.: К., КНЕУ, 1998. – С. 303-326.
ЛаріоноваЛ. Страховий ринок в Україні: Яким йому бути? // Фінанси України. - 1996. - № 8. - С. 99 - 101.
Марчук Є.К. Про розвиток страхового ринку // Україна-Business. - № 34. - 1995. - С. 1-2.
Мортиков В. В. Ризики на ринку праці та їх страхування // Фінанси України. - 1997. - № 9. - С. 102-107.
Мортиков В. В. Ризики на ринку праці та їх страхування // Фінанси України. - 1997. - № 9. - С. 102-107.
Осадець С.С., Харченко Н.В. Проблеми і перспективи розвитку страхової справи // Фінанси України. - 1997. - № 3. – 426с.
Пазуха М.Д. зовнішньоекономічна діяльність.(Загальні положення).-К:Центр учбової літератури.,2008-230с.
Про стан та тенденції розвитку страхового ринку України у 1997 році. Україна-Business, №18 від 13.10.98 р. с.3. Огляд Укрстрахнагляду.
Скамай Л.Г. Страховоэ дело:учебноэ пособиэ – М:Інфа-М,2008-324с.
Сміяна Л.С. Правові основи зовнішньоекономічної діяльності.-К:КНТ,2008.-416с.
Статут відкритого акціонерного товариства НАСК «Оранта».
Страхование от А до Я. Книга для страхователей / Под реп Л. И. Корчевской, К. Е. Турбиной. - М: Инфра-М, 1996. - 624 с.
Субачов І. І. Розвиток страхового ринку в Україні як фактору фінансової стабільності економіки // Фінанси України. - 2000. - № 11.
Торгова Л. В., Хитра О. В. Основи зовнішньоекономічної діяльності: Навчально-методичний посібник. – Львів: «Новий Світ – 2000», 2006. – 512 с.
Тринчук В. С. Перспективи розвитку страхового ринку у зв’язку зі вступом до СОТ // Страхова справа. – 2005. - №3(19). – С. 53.
Закон України «Про оренду державного та комунального майна» (із змінами, внесеними згідно із Законом) №2270-12 від 10.04.97р.
Закон України «Про оподаткування прибутку підприємств» (зі змінами та доповненнями) від 22.05.97 р. № 283/97-ВР
Закон України «Про інвестиційну діяльність» (зі змінами та доповненнями) №1561-12 від 18.09.1997р.
Закон України «Про зовнішньоекономічну діяльність» №959-12 від 16.04.98р. (із змінами і доповненнями N 2709-IV ( 2709-15 ) від 23.06.2005 ).
Закон України «Про оренду державного та комунального майна» (зі змінами та доповненнями) (далі – Закон № 2269-ХІІ) № 2269-ХІІ від 10.04.99р.
Закон України «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні» (зі змінами та доповненнями) №2658-3 від 12.07.2001р.
Закон України «Про господарські товариства» №1579-12 від 19.09.2001р.
Закон України «Про приватизацію державного майна» №2164-12 від 04.03.2002р.
Закон України «Про підприємства в Україні»//Відомості Верховної ради України. - 1991. - № 14. - Ст. 168 № 887-ХІІ від 27.03.2003р.
Цивільний Кодекс України із змінами і доповненнями, внесеними Законами України №980-4 від 19.06.2003р.
Закон України «Про власність» №697-12 від 07.02.2004р.
Закон України «Про державну реєстрацію об’єктів нерухомого майна та прав на них» №1175 від 28.09.2004р.
Закон України «Про страхування» №5 від 10.05.05р.
Закон України «Про державне мито» №2705-4 від 23.06.2005р.
Закон України «Про банки і банківську діяльність» (ВВР, 2001,№5-6, ст..30).Із змінами, внесеними згідно із Законом №6541-4, від 15.03.2006.
Закон України «Про діяльність з нерухомістю» №3752 від 11.07.2006р.
Закон України «Про податок на майно фізичних осіб» (№3007) від 15.01.2007 року.
Закон України «Про мораторій на відчуження майна, яке перебуває у володінні Федерації професійних спілок України» №21 від 22.02.2007р.
Господарський кодекс України (Відомості Верховної Ради, 2003, №18, ст. 144) (із змінами, внесеними Законом №3541-4 від 15.03.2007р.).
Закон України «Про внесення змін до Закону України» «Про страхування» №1110-V від 31.05.07р.
Указ Президента України «Про оренду комунального майна» № 122 від 14 лютого 2008 р.
Положення про порядок визначення та застосування способів приватизації щодо об’єктів малої приватизації, затверджене наказом Фонду державного майна України №1511 від 15.02.2008 р.
Лист Кабінету міністрів «Про затвердження положення про умови укладення договору про організацію продажу майна, що перебуває у державній власності» №1672 від 17.02.2008р.
Закон України «Про єдиний митний тариф» (зі змінами) №3351-4 від 17.03.2008р.
Положення про порядок визначення та застосування способів приватизації щодо об’єктів малої приватизації, затверджене наказом Фонду державного майна України №1511 від 15.02.2008 р.