Ипотечное кредитование как способ решения жилищной проблемы
Огромное значение имеет и регистрационная система ипотеки. В Германии ее основу составляет так называемая «поземельная книга», причем в стране существует специальный законодательный акт, посвященный ведению этого специфического реестра. Регистрация недвижимости при установлении ипотеки сопровождается четким оформлением возникновения и прекращения залогового права на эту недвижимость. При регистрации ипотечного соглашения в поземельной книге обязательно отражаются имена должника и кредитора, вид залогового права, сумма требований кредитора и процентная ставка.
Ипотека может быть договорной или судебной. Различие заключается в том, что в первом случае залогом служит конкретный объект недвижимости, указанный в договоре, а во втором — ипотека носит общий характер по отношению ко всему имуществу должника. Разумеется, такой договор предусматривает взаимные права и обязанности. Залогодатель обязан страховать предмет ипотеки и принимать все меры для обеспечения его сохранности, сообщать всем последующим залогодержателям о существующих залогах предмета ипотеки, а также уведомлять об угрозе утраты предмета или возможности его повреждения. Залогодержатель, в свою очередь, имеет право проверять документально и фактически наличие, состояние, а также условия хранения предмета ипотеки.
Другой значимой составляющей системы ипотеки является форма реализации залогового права. В мире применяется два вида подобных процедур — судебная и административная. В Европе, в основном, практикуется первая, причем наиболее полно она представлена именно в германском законодательстве.
Здесь предусмотрены три способа реализации залоговых прав: принудительная ипотека, принудительный аукцион и принудительное управление. В реальной практике залоговые права на имущество реализуются на основе двух последних способов.
Принудительный аукцион представляет собой судебную процедуру, в результате которой права собственности на имущество переходят покупателю, а за счет вырученных денег происходит удовлетворение требований кредитора.
Принудительное управление дает возможность кредиторам удовлетворить свои требования за счет эксплуатации недвижимого имущества постоянно или временно, но — исключительно в период, предшествующий принудительному аукциону.
В настоящий момент процентная ставка по кредиту в Германии находится на уровне 5% годовых.
Пример ипотечного кредитования в России и Германии:
3-км.квартира в новом доме 250.000 ?, 125.000? (50%)-собственный капитал; 125.000? (50%)-кредит.
В Германии: Ставка кредита- 5%!!! Выплачивая 12.500? в год (5% от стоимости квартиры- минимальная арендная плата за год), через 13 лет Вы выплачиваете и погашаете полностью кредит и становитесь собственником недвижимости!
В России: Ставка кредита – 10%!!! Выплачивая 12.500? в год (5% от стоимости квартиры или 10% от величины кредита), через 13 лет сумма Вашей задолженности банку остаётся прежней и не уменьшается ни на цент!!! [18]
Италия
Размер кредита в Италии не превышает 60 % от стоимости недвижимости, срок рассмотрения заявки — не менее двух месяцев, а процедура взыскания заложенного имущества происходит в среднем около пяти-шести лет. Ипотека в Италии составляет 10 % ВВП, в то время как в Европе — в среднем 40 %.
Система ипотечного кредитования Италии по форме относится к кредитным системам стран Средиземноморья. Эти кредитные системы менее развиты по сравнению с германской или английской, здесь более существенная доля прямого государственного участия (в виде субсидирования заемщиков). В Италии доля ипотечных кредитов в стадии погашения составляла в 2002 году 22 %. Для сравнения, тот же показатель в Германии приравнивался 40 %, а в Великобритании — 57 %.
В Италии роль государства выражается также в запрете коммерческим банкам выдавать долгосрочные ипотечные кредиты, если источником для их выдачи послужили краткосрочные депозиты.
В целом ипотечным кредитованием в стране занимается около 300 банков и других кредитных учреждений. Ипотечные кредиты выдают на срок от 10 до 25 лет под фиксированный на первые годы или плавающий процент (7–9 % годовых). Наряду с традиционным ипотечным кредитованием в Италии развито прямое кредитование застройщика, возводящего жилые дома. Сначала оформляют один ипотечный кредит под залог всего строящегося дома. Заемщиком по кредиту выступает застройщик, который к моменту получения кредита возвел уже один-два этажа будущего здания. Когда дом построен и начинается продажа квартир, выданный кредит дробится на части, а долг переуступается покупателям жилплощади. Банк не проводит тщательной экспертизы платежеспособности покупателей жилья, доверяясь первичному отбору, производимому застройщиком. Риски невозврата кредита банк страхует.
Сравнивая условия ипотечного рынка в Италии и России, российские гости с удовлетворением отметили, что нам уже есть чем гордиться и в ближайшем будущем мы сможем поделиться передовым опытом с нашими зарубежными коллегами.
Стоимость квадратного метра 50-метровой однокомнатной квартиры — 600–800 евро, а в отдельном доме — 700–900 евро.
При покупке жилья в Италии дополнительные расходы составляют:
комиссионные агентству недвижимости — 5 6 %;
услуги нотариуса — максимум 1 %;
налог на операции с недвижимостью — 10 % от кадастровой оценки объекта (обычно ниже рыночной); [23]
США.
Большинство граждан при покупке недвижимости в США предпочитают пользоваться возможностью ипотечного кредита, первоначальный взнос при приобретении недвижимости составляет 10%.
В настоящее время банки США предлагают на выбор около 30 различных ипотечных программ. Их выбор зависит от того, приобретается ли недвижимость для проживания, для сдачи ее в аренду или же для участия в инвестиционном проекте. Процентные ставки составляют от 1,25% (минимальная ставка при соблюдении определенных финансовых условий) до 6-7% годовых. Сегодня обычная ставка при фиксированном размере годовых составляет 6%, а в коммерческих проектах с инвестициями - 7%. Стандартный срок, на который берется ипотечный кредит, - 30 лет.
На 70% от стоимости квартиры выдается ипотечный кредит на 30 лет, в настоящее время под 6% годовых (при фиксированной ставке). Таким образом, основная идея заключается в том, чтобы инвестор успел попасть в число первых 20% покупателей. В этом случае он сможет приобрести квартиру по минимально возможной цене. На чем помимо всего прочего можно и неплохо заработать: многие строительные компании начинают вторичную перепродажу (естественно, по согласованию с инвестором) зарезервированных на первом этапе квартир после реализации 95% всего предлагаемого к продаже числа объектов недвижимости. В большинстве случаев по итогам 2002--2003 гг. инвестору удавалось перепродать зарезервированную квартиру с прибылью от 50% до 90% годовых еще до перехода ее в его владение.
Иностранный капитал в свете последних событий на рынке ипотечных кредитов в США немного вырос в цене. Объем выданных ипотечных кредитов в США составляет по разным оценкам около 5 трлн. долл. США из них 14% кредитов оказались необеспеченными реальными доходами заемщиков, что составляет около 700 млрд. долл. США. [22]
Таблица 1.2.1.
Доля рынка ипотечного кредитования в ВВП разных стран.
| страна | Объемы ипотечного кредитования к ВВП, в процентах |
| Россия | Менее 1 % |
| Великобритания | 62% |
| США | 53% |
| Германия | 50% |
| Развивающиеся страны | 5-7% |
| Страны Евросоюза | 38% |
| Бывшие соцстраны | 25% |
Вывод: По данным таблицы можно отметить, что ипотека в РФ слабо развитыми странами, причиной этому служит высокая ставка процента годовых малая поддержка слоев населения в приобретении жилья со стороны правительства, низкие темпы строительства. В Великобритании доходы от ипотеки занимают большую часть из всех доходов страны. В Германии и США низкая ставка процентов, что делает ипотечную политику развитой.
Вывод: В Венгрии наблюдается высокий рост развития ипотечного кредитования, так как правительством разработаны такие программы, что население не рискует брать кредит, к тому же по ипотечному кредитованию ставка годовых в два раза меньше, чем при других кредитах, что делает его выгодным со стороны населения. Банки при этом получают большой доход в виде процентов от населения и субсидий от государства, таким образом в стране действует эффективная государственная поддержка населения в обеспечении жилья
В Германии действует строгий надзор за банками со стороны государства. Низкая процентная ставка.
В Италии ипотека менее развита чем в Европейских странах. Максимальную сумму кредита можно взять только в размере 60% от стоимости жилья. Влияет на такое развитие и отказ государства выдавать коммерческим банкам ипотеку.
В США продолжительность кредита достигает 30 лет (когда в других странах, особенно в России, государство на такой срок не решается), что делает ежемесячные платежи меньше, следовательно, доступнее. Также создаются программы, удовлетворяющие потребности каждого.
В России ипотечное кредитование находится еще в стадии развития. Так как появляется конкуренция между банками, процент годовых снижается и в скором времени догонит европейские стандарты.
| Страна | |||||
| Венгрия | Германия | Италия | США | Россия | |
| Проблема | Приобретение жилья | ||||
| Методы | Создание ипотечных программ | ||||
| Позитивы | 1)Процентная ставка – 6% годовых (на др.кредиты 12-15% годовых), 2)выдача субсидий, 3)получение банком, выдавшим ипотечный кредит дотации из государственного бюджета |
1)Низкая процентная ставка – 5% годовых, 2) высокая защищенность и надежность банков |
7-9% годовых – ставка кредита | 1)Ставка по кредиту – 6-7 % годовых. 2)Срок – до 30 лет. 3)Сумма кредита – 70 % от стоимости квартиры | Средняя ставка кредита – 10,5-13% годовых, сроком до 25 лет, сумма кредита – 90% от стоимости жилья |
| Негативы |
1)Сумма кредита составляет не более 60% от стоимости жилья 2) высокий процент доп.расходов |
Процентная ставка по ипотечному кредиту выше, чем при потребительских кредитах | |||
Глава 2. Анализ развития ипотечного кредитования в РФ и Пермском крае.
2.1. Анализ развития ипотечного кредитования в России.
В результате проводимой политики бесплатной приватизации жилья и снятия ограничений на количество и размер жилых помещений, находящихся в собственности населения, изменилась структура жилищного фонда по формам собственности. В настоящее время 57 процентов всего жилищного фонда в России находится в частной собственности. По оценкам, в крупных городах России ежегодно в сделки купли - продажи вовлекается 1,5 - 2 процента квартир, находящихся в частной собственности.
Рост объемов ипотечного кредитования за первое полугодие 2006г. был удвоен. Тем не менее, общий объем данных кредитов составил не более 3% в объеме всех кредитов, выданных физическим лицам. [6]
Таблица.2.1.1.
Объем ипотечного кредита.
| год | Объем кредита |
| 2005 | 4,6 млрд. рублей |
| нач. 2007г. | 5,9 млрд. рублей |
Вывод: размер кредита на нач. 2007 году увеличился на 22% т.к. увеличился спрос на жилье.
Таблица 2.1.2.
2005 - 2007 гг
65%
┌──┐
│ │
│ │
│ │
│ │
│ │ 48%
│ │ ┌──┐
│ │ │ │
│ │ │ │
│ │ │ │
│ │ │ │
│ │ 32% │ │
│ │ ┌──┐ │ │
│ │ │ │ │ │
│ │ │ │ │ │
│ │ │ │ │ │
│ │ │ │ │ │
14% │ │ │ │ │ │
┌──┐ 13% │ │ │ │ │ │
│ │ ┌──┐ │ │ 12% │ │ │ │
│ │ │ │ │ │ ┌──┐ │ │ │ │
│ │ │ │ │ │ 8% 8% │ │ │ │ │ │
│ │ │ │ │ │ ┌──┐ ┌──┐ │ │ │ │ │ │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
─┴──┴────┴──┴────┴──┴────┴──┴ ─┴──┴────┴──┴────┴──┴────┴──┴
Авто Карты Потреби- Ипотека Авто Карты Порреби- Ипотека
тельские тельские
с картами
Вывод:
- в последнее время быстро развивается кредитование для приобретения жилья на этапе строительства, что, наверное, в первую очередь связано с ростом цен на жилье и возможностью купить его дешевле на ранних стадиях строительства, а также с тем, что ощущается недостаток предложений на вторичном рынке.
- еще из тенденций последнего времени стоит отметить рост числа банков, предоставляющих ипотечные кредиты, и если раньше ипотека выдавалась в основном в долларах США, то сейчас большое распространение получили рублевые ипотечные кредиты, особенно это ощущается в регионах. [7]
- потребительские кредиты в 2005 году состовляли 65%, в 2007г. 32%, т.е. снизились на 33%, ипотечные кредиты выросли на 40%, это связано с тем, что было приняты с 2005 до 2007г законодательством концепции по развитию кредитования, Правительстом РФ разработаны программы поддержки молодых семей, «Свой дом» и т.д
Таблица 2.1.3
Динамика рынков кредитования физических лиц1
млн долл. млн долл.
10 000 ┬ ┬ 70 000
│ * │
│ @ │
8000 ┼ ┼ 60 000
│ │
│ │
6000 ┼ ┼ 50 000
│ │
│ │
4000 ┼ ┼ 40 000
│ @ │
│ │
2000 ┼ * ┼ 30 000
│ │
│ * @ │
0 ┴──────────────────────────────────────────────┴ 20 000
2004 г. 2005 г. 2006 г.
* - ипотека 642 1 834 8 883
@ - потребкредиты 21 599 34 701 62 405
(правая шкала)
Таблица 2.1.4.
100% ┬─────────────────────────────────────────────────────────┐
│ │
│ │
│ │
│ │
75% ┼ │
│ │
│ │
│ │
│ │
50% ┼ │
│ │
│ │
│ │
│ │
25% ┼ 21% │
│ 12% * │
│ 5% * │
│ 3% * │
│ * │
0% ├─────────────┼─────────────┼─────────────┼───────────────┤
2004 г. 2005 г. 2006 г. 2007 г.
* - ипотека
1 по данным ЦБ РФ
Вывод: по данным таблиц. видно, что в 2004 г. Ипотечные кредиты составили 642 млн.$ а в 2006 г. 8883 млн.$, т.е. увеличились на 8241 млн.$.Если в 2004 г. Кредитование физических лиц составили 642 млн $, соответственно 3% к этому году, то к 2006 г. 12% составили 883 млн.$ кредитования физических лиц, следовательно банк не получил 1065 млн.$. Процент невыплат физических лиц за период с 2004 по 2006 гг. вырос на 9%
Таблица 2.1.5.
Динамика региональной составляющей рынка ипотеки*
0% 25% 50% 75% 100%
2 ├──────────────┼─────────────┼───────────────┼──────────────┤
0 ├──────────────┴────────┬────┴───────────────┴──────┬───────┤
0 │ │Группа регионов с наиболее │Другие │
4 │Москва │развитыми финансовыми │регионы│
│ │рынками и высоким │РФ │
г. │ 39%│уровнем конкуренции 45%│ 16%│
├──────────────┬────────┴────┬──────────────────────┴───────┤
2 ├──────────────┴─────┬───────┴────────────────────┬─────────┤
0 │ │Группа регионов с наиболее │Другие │
0 │Москва │развитыми финансовыми │регионы │
5 │ │рынками и высоким │РФ │
│ 33%│уровнем конкуренции 49%│ 18%│
г. ├──────────────┬─────┴───────┬───────────────┬────┴─────────┤
├────────────┬─┴─────────────┴───────────────┴┬─────────────┤
2 │ │Группа регионов с наиболее │Другие │
0 │Москва │развитыми финансовыми │регионы │
0 │ │рынками и высоким уровнем │РФ │
6 │ 23%│конкуренции 55%│ 22%│
├────────────┴─┬─────────────┬───────────────┬┴─────────────┤
г. └──────────────┴─────────────┴───────────────┴──────────────┘
*по данным ЦБ РФ.
Рассматривая региональный аспект развития рынка, мы видим, что доля Москвы снижается в общем кредитном портфеле. Значительную долю рынка занимает "экспертная" группа 20 регионов с особенно высоким уровнем конкуренции и серьезным потенциалом рынка, демонстрирующая наиболее стремительный рост <1>. Именно в этой группе наиболее развиты сбытовые сети федеральных сетевых банков, а опорные региональные банки, являющиеся самыми активными операторами АИЖК, имеют сильные позиции.
<1> В группу данных регионов вошли: Санкт-Петербург, Московская, Воронежская, Иркутская, Кемеровская, Нижегородская, Новосибирская, Омская, Ростовская, Самарская, Свердловская, Тюменская, Челябинская области, Краснодарский, Красноярский, Пермский, Приморский, Хабаровский края, Республики Татарстан и Башкортостан. [8]
Формирование системы ипотечного жилищного кредитования является одним из приоритетных направлений государственной жилищной политики.
Современная государственная жилищная политика должна наряду с прежней ориентацией на нужды социально не защищенных групп населения сделать новый акцент на решении жилищных проблем основной части работающего населения, располагающего средними доходами, накоплениями и имеющими жилье в собственности в результате бесплатной приватизации. Основным способом решения жилищной проблемы для этой части населения является долгосрочное ипотечное жилищное кредитование.
Основная задача государства в становлении системы ипотечного жилищного кредитования предполагается в создании законодательной базы и нормативном регулировании процесса с целью снижения финансовых рисков участников и повышения доступности жилья для граждан. [3 стр 154.]
Государственное бюджетное финансирование будет направлено на непосредственную поддержку граждан, уровень доходов которых не позволяет им самостоятельно улучшить свои жилищные условия, в форме предоставления им целевых адресных безвозмездных субсидий на приобретение жилья.
Таким образом будет обеспечено функционирование взаимно дополняющих друг друга рыночных механизмов решения жилищных проблем граждан и механизмов социальной поддержки.
Определяя основные направления и подходы к созданию эффективного рыночного механизма жилищного финансирования, позволяющего обеспечить комплексное решение жилищной проблемы, необходимо выделить следующие основные взаимосвязанные блоки:
- долгосрочное ипотечное жилищное кредитование населения;
- кредитование жилищного строительства;
- государственная бюджетная поддержка приобретения жилья населением (система целевых адресных субсидий).[8]
В РФ долгосрочные ипотечные жилищные кредиты предоставляются на срок от 3 и более лет (оптимально на данном этапе 10 - 15 лет). Благодаря длительному сроку погашения уменьшается размер ежемесячных выплат заемщика.
Кредит и проценты по нему выплачиваются в форме ежемесячных платежей, рассчитанных по формуле аннуитетных платежей (ежемесячный платеж включает полный платеж по процентам, начисляемым на остаток основного долга, а также часть самого кредита, рассчитываемую таким образом, чтобы все ежемесячные платежи при фиксированной процентной ставке были равными на весь кредитный период). Это удобно как для заемщика (поскольку он может четко планировать свой семейный бюджет), так и для кредитора.
Величина ежемесячного платежа по кредиту не должна превышать 30 - 35 процентов совокупного дохода заемщика и созаемщиков (в том случае, если они имеются) за соответствующий расчетный период. При процедуре оценки вероятности погашения кредита кредитор использует официально подтвержденную информацию о текущих доходах заемщика и созаемщиков.
Приобретенное в кредит жилье служит в качестве обеспечения кредита (передается в залог кредитору). Это означает, что в случае неисполнения заемщиком обязательств осуществляется обращение взыскания на жилье с последующей его реализацией, чтобы погасить задолженность заемщика по кредиту перед кредитором. Оставшаяся после погашения кредита сумма за вычетом расходов, связанных с процедурой обращения взыскания и продажи жилья, возвращается бывшему заемщику.
Заемщик и все совершеннолетние члены его семьи дают нотариально заверяемое согласие на освобождение приобретенного за счет кредитных средств и переданного в ипотеку жилого помещения в случае обращения на него взыскания.
Передаваемое в ипотеку жилье должно быть свободным от каких-либо ограничений (обременений), не должно быть заложено в обеспечение другого обязательства.
Приобретенное за счет кредита жилье должно использоваться заемщиком преимущественно для проживания. Сдача приобретенного жилья в аренду возможна только при согласии кредитора, что специально оговаривается в кредитном договоре.
Требования к ипотечным кредитам сформулированы исходя из сложившегося отечественного и зарубежного опыта кредитования населения. Указанные стандарты и требования направлены на снижение рисков для кредитора и заемщика.
Соблюдение четких стандартов и требований к процедурам предоставления и обслуживания кредитов является основой для надежного функционирования вторичного рынка ипотечных кредитов и привлечения средств частных инвесторов в этот сектор, в том числе через эмиссионные ипотечные ценные бумаги или облигации.
Для снижения кредитного риска (риск невозврата кредита) необходимо:
обеспечить кредитору реальную возможность обращения взыскания и реализации заложенного имущества, создать условия для быстрого рассмотрения в судебных инстанциях дел, связанных с обращением взыскания на предмет залога;
обеспечить надежную систему регистрации земли, недвижимого имущества, ипотеки и других прав в целях уменьшения для кредитора риска появления непредусмотренных прав;
отработать механизм андеррайтинга ипотечных кредитов, повысив тем самым их обоснованность;
выработать надежные процедуры предоставления и обслуживания ипотечных кредитов.
Для снижения риска процентной ставки (риска превышения стоимости кредитных ресурсов, привлекаемых кредитором, над ставкой процентов по уже выданным ипотечным кредитам) возможно использование кредиторами при расчете платежей по кредиту различных методов их индексации с учетом инфляции и доходов заемщика.
Для решения проблемы снижения данного вида риска ключевым вопросом является разработка системы надежных показателей, отражающих изменение рыночной процентной ставки.
Снижение риска ликвидности непосредственно связано с развитием вторичного рынка ипотечных кредитов, созданием условий для привлечения долгосрочных ресурсов в данную сферу, обеспечением рефинансирования выданных кредиторами ипотечных жилищных кредитов.[17]
Таблица 2.1.6.
Интересы потребителей (в процентном соотношении).
|
Интересы потребителей |
Процент участников |
| Лизинг | 22% |
| Кредиты для бизнеса | 33% |
| Потребительское кредитование | 36% |
| Кредитные карты | 37% |
| Автомобили в кредит | 52% |
| Ипотека | 63% |
Вывод: на сегодняшний день проблема жилья является приоритетной (63% интереса участников в опросе), на втором месте – автомобили в кредит (52%), т.к. проблема жилья является социальной, и многие молодые семьи могут решить проблему путем ипотечного кредитования. Остальные интересы зависят от уровня з/п населения и стабильности в экономике
Первые 10 банков, по объему, предоставленных ипотечных кредитов, за 1 полугодие 2007г.
Таблица 2.1.8.
| Банк | Выдано ипотеч-ных кредитов в I полугодии 2007г., млн.долл.США | Измене-ние к I полугодию 2006г., % | Количество выданных ипотечных кредитов в I полугодии 2007г., шт. | Сред-ний размер, выданного ипотечного кредита, долл. США | Портфель ипотеч-ных кредитов на 1 июля 2007г., млн.долл.США | Доля ипотеч-ных креди-тов в общей задол-женности физлиц на 1 июля 2007г., % |
| Сбербанк | 2 558 | 68,2 | 95 010 | 26 925 | 7 694 | 25 |
| Группа ВТБ | 852 | 474,07 | 7 919 | 107 617 | 1 683 | 33 |
| Москоммерцбанк | 581 | 423,77 | 2 548 | 227 999 | 1 133 | 94 |
| Кит Финанс | 343 | 451,14 | 5 699 | 60 229 | 729 | 97 |
| УРСА Банк | 336 | 989,48 | 4 936 | 68 056 | 541 | 33 |
| Уралсиб | 258 | 128,1 | 4 860 | 53 081 | 625 | 33 |
| Дельтакредит | 245 | 102,34 | н.д. | н.д. | 640 | н.д. |
| Городской Ипотечный Банк | 194 | 212,5 | 2 000 | 96 899 | 194 | 100 |
| ТрансКредитБанк | 182 | 455 | 3 754 | 48 584 | 410 | 42 |
| Райффайзенбанк Австрия | 177 | 233,83 | 1 556 | 113 973 | 426 | 5 |
Вывод: Лидером на российском рынке ипотечного кредитования является Сбербанк России, (на втором месте группа ВТБ и последнее место занимает Райффайзенбанк Австрия).
Увеличение спроса населения на потребительские услуги и жилье, рост кредитной активности граждан позволили Сбербанку России добиться значительного увеличения объемов кредитования физических лиц: на 1 июля 2006 года объем кредитного портфеля составил 561,6 млрд рублей (рост с начала года – 19,1%).
Проблемами развития ипотечного кредитования российскими банками являются: недостаточная ресурсная база банков, основанная на низком платежеспособном спросе на недвижимость, отсутствие у банков опыта размещения средств на сроки более года и высокая инфляция. По оценкам специалистов банков, занимающихся ипотечным кредитованием, наиболее предпочтительная продолжительность кредитного периода для клиентов составляет до трех лет. Для банков огромной проблемой ликвидности является разрыв между сроками привлечения краткосрочных ресурсов и длительными сроками размещения ресурсов при ипотечном кредитовании. Решение проблемы привлечения ресурсов для ипотечного кредитования решается рядом ипотечных банков за счет выпуска крупных облигационных жилищных займов.
Таблица 2.1.9.
Причины отказа от ипотечного кредитования (% из числа городских жителей, купивших квартиру, но не взявших при этом ипотечный кредит).
|
Причина |
% жителей |
| Нет необходимости | 47% |
| Не достаточные официальные доходы | 14% |
| Не подошли условия кредитования | 10% |
| Не дали кредит в банке | 9% |
| Не уверенность в будущих доходах | 7% |
| Высокая стоимость недвижимости | 5% |
| Не задумывались | 5% |
| другое | 3% |
Вывод: с начала 2007 года наблюдается постоянный рост количества сделок с привлечением кредитных средств на элитном рынке жилья. Это свидетельствует о том, что состоятельные клиенты оценили выгоды ипотечного кредитования. Наиболее востребована ипотека среди владельцев бизнеса, которые понимают, что взять кредит под 9,5-11% годовых намного выгоднее, чем извлекать значительные средства из оборота. Следует также отметить, что среди заемщиков по ипотеке все меньше тех, кто старается погасить кредит досрочно - в первые 2-3 года.
Рост количества банков, занимающихся ипотечным кредитованием, значительно усилил конкуренцию на рынке, что выражается как в снижении ставок, так и в усилении маркетинговых кампаний банков.
Рост конкуренции принес свои плоды, отразившись на ставках и других условиях, что привело к появлению специальных программ и акций.
В настоящий момент в России существует значительный потенциал для развития рынков ипотечного жилищного кредитования. Значительная часть населения нуждается в улучшении жилищных условий, а также в приобретении нового жилья.
Рынок недвижимости все чаще используют для зарабатывания денег. Часть людей с финансового рынка, из акций перенесла деньги на рынок недвижимости. Кроме того, в строительство пришли коммерческие структуры, у которых до этого было совершенно другое направление бизнеса. Все это говорит о том, что рынок интересен и будет развиваться. Доля людей, которые планируют жить в квартирах, которые купили, остается примерно на одном и том же уровне. Рынок растет за счет увеличения бизнесменов, которые вновь на него выходят. Это инвесторы, частные компании, люди, которые хотят заработать и имеют в наличии свободные средства. Ипотека и другие инструменты увеличили для части населения возможность приобретения квартиры.
На данное время условия ипотечного кредитования являются выгодными и приемлемыми для всех слоев населения, т.к. из-за снижения процентных ставок по ипотеке, началась конкуренция на рынке кредитов на недвижимость. Банки начали предлагать разные схемы кредитования – уменьшать первоначальный взнос, увеличивать сроки кредитования, использовать различные льготы.
2.2. Анализ развития ипотечного кредитования в Пермской области.
Ипотечный рынок в Перми начал формироваться в конце 2003 года. Первопроходцем стал Камабанк. В 2004 году банков-кредиторов было уже четыре, в 2005 году их количество увеличилось до девяти. В 2006 году с ипотекой уже работали 22 банка.
По данным Камабанка, около 50% пермяков, которые в 2005 году приобрели квартиры, не воспользовались ипотекрй, т.к имели собственные средства, 20% не моогли представить официальные достаточные доходы, 10% не устроили условия кредитования, 8% получили отказ от банков, 6% не уверены в своих будущих доходах, 5% сочли выплату кредита слишком дорогим “удовольствием”, 1% не знали об ипотеке.[17].
За год доля пермяков, не желающих пользоваться ипотечными кредитами, сократилась с 87% до 81%
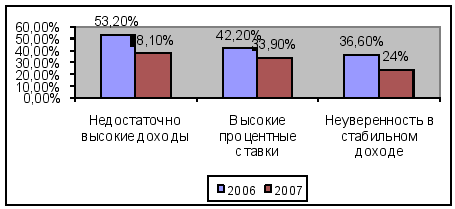
Вывод: Основными причинами служат низкие доходы и несоответствующие доходам процентные ставки по кредитам.
К 2000 году была принята Концепция жилищного кредитования. Тогда же был учрежден Пермский областной ипотечный фонд (ПОИФ), который занялся подготовкой ипотечной программы. После длительных согласований и доработок в июле 2002 года Программа ипотечного жилищного кредитования на 2002-2006 годы была принята.
ПОИФ является основным оператором вторичного ипотечного рынка в Пермской области В