Платежная система Российской Федерации
Пластиковые карты могут использоваться для расчетов как юридическими, так и физическими лицами, при этом, при выпуске карты банк-эмитент персонализирует карту, эмбоссируя (выдавливая термическим способом) на карте имя держателя и номер карты – код, однозначно идентифицирующий тип, эмитента и характер карты, тем самым привязывая ее к определенному пользователю (в случае юридических лиц – к сотруднику, ответственному за проведение операций с картой). Некоторые банки эмитируют также и карты "мгновенного выпуска", на которых эмбоссируется лишь номер, такие карты персонифицируются только на уровне необходимой документации для открытия счета, к которому привязывается карта. В обязательном порядке карта должна нести на себе логотип банка-эмитента, владеющего картой.
В настоящее время наиболее используемыми являются карты, носителем информации на которых выступают магнитная полоса или электронный чип, встречаются также карты с совмещенным носителем. В России, карты с электронным чипом, несмотря на его большую надежность перед магнитной полосой и более совершенной технологией доступа к информации, встречаются достаточно редко. Причиной тому их относительная дороговизна и неразвитость инфраструктуры, нацеленной преимущественно на обслуживание карт с магнитным носителем.
По сроку действия, карты подразделяются на срочные (осуществление операций по которым возможно лишь в течение ограниченного промежутка времени) и бессрочные.
По характеру проводимых операций карты подразделяются на кредитные и дебетовые (расчетные).
Дебетовые карты, как корпоративные, так и физических лиц, позволяют производить операции по счету клиента в пределах остатка средств на нем и установленных банком расходных лимитов.
Кредитные карты, также эмитируемые и для физических и для юридических лиц, позволяют держателю карты производить операции в размерах предоставленной банком-эмитентом кредитной линии и в пределах установленных лимитов.
По особому заявлению, пластиковые карты, как кредитные, так и дебетовые, могут эмитироваться в необходимом держателю - владельцу счета, к которому они привязаны, количестве. Лимиты совершения операций по таким корпоративным картам могут быть разделенными – для каждой из карт устанавливается свой, точно определенный лимит, и неразделенными – держатели карт (сотрудники организации, имеющие право пользования одной из карт) пользуются общим лимитом, установленным организации, превышать который совокупный объем совершаемых операций не должен. Иногда с привязкой к одному счету выпускаются карты различных платежных систем, что позволяет держателям увеличить охват точек, могущих осуществить обслуживание и уменьшают вероятность возникновения форс-мажорных ситуаций – невозможности произвести платеж ввиду сбоя в электронных системах или возможной утери или повреждения одной из карт.
Обработка и учет операций с пластиковыми картами, как правило, производится в специализированном программном комплексе, входящем в состав автоматизированной системы операционного дня банка.
2.2.2 Внутрибанковские технология и документооборот по операциям, связанным с пластиковыми картами
В системе внутрибанковского документооброта по карточным операциям задействованы следующие структурные подразделения кредитной организации:
подразделение операционного обслуживания клиентов, непосредственно контактирующая с физическими лицами и представителями организаций, изъявляющих желание стать держателем карты, либо уже являющимися таковыми.
подразделение, выполняющее функцию эмиссии пластиковых карт (карточное подразделение), технологического сопровождения операций с ними и взаимодействия банка с другими участниками платежной системы.
подразделение, отвечающее за экономическую безопасность банка, осуществляющее функции контроля состоятельности заемщиков и их соответствия требованиям, предъявляемым банками к своим клиентам.
Подразделение бухгалтерии, отвечающее за своевременное и точное отражение операций с пластиковыми картами в бухгалтерском учете банка.
Структура внутрибанковского документооборота по операциям с пластиковыми картами обязана отвечать установленным нормативам в части сроков выпуска карт, но в то же время не должна быть чересчур упрощенной, не должно чрезмерно сокращаться время, необходимое для выполнения процедур, так как это напрямую влияет в том числе на качество проверки клиентов службами экономической безопасности банка. Это может достигаться полной алгоритмизацией и формализацией действий вовлеченных сотрудников и подразделений, позволяющий повысить прозрачность процедур и сократить временные затраты как при типовых операциях, так и при возникающих нестандартных ситуациях.
Рассмотрим общий порядок движения документов при типовых операциях, связанных с обслуживанием банком-эмитентом держателей его пластиковых карт. В общем случае, каждая конкретная схема документооборота разрабатывается банком исходя из особенностей его структурной организации, но в соответствии с правилами и нормами, установленными как законодательными и нормативными актами, так и политиками и нормативами платежежной системы банковских карт.
При обращении клиента – физического лица в отделение банка с заявлением о выпуске карты, операционный сотрудник банка проверяет самоличность (соответствие клиента документам, удостоверяющим его личность), правильность заполнения заявления на выпуск карты, контролирует полноту предоставленных документов и информации, формирует пакет документов, направляемый затем в службу безопасности для проверки состоятельности клиента и соответствия его требованиям, предъявляемым банком к своим клиентам. Также, сотрудник передает заявление карточному подразделению банка для инициирования процесса выпуска карты и совершает финансовые операции, необходимые для выпуска карты.
В случае обращения юридического лица с желанием стать клиентом системы расчетов с помощью пластиковых карт основные действия сотрудника операционного подразделения остаются таковыми же, как и при обслуживании физического лица, но за следующими исключениями: при уведомлении карточного подразделения о возникшей потребности в запуске процедуры выпуска карты, операционный сотрудник дожидается уведомления об открытии счета компании-налогоплательщику от карточного подразделения (или работающего с ним во взаимодействии подразделения бухгалтерии) и затем сообщает клиенту об этом факте. При необходимости выпуска дополнительных карт, этот этап выпадает из технологической цепочки, но в заявлении на выпуск карты, предоставляемой клиентом должен явно указываться номер счета.
Факты приема заявления на выпуск карты и факты отправки соответствующих документов службе безопасности и карточному подразделению, операционным подразделениям рекомендуется фиксировать в установленной внутрибанковскими нормами управленческого учета документации – это позволит избежать в дальнейшем возможных задержек в прохождении документов, обусловленных их возможными задержками и утерей, также и облегчить последующий учет операций.
Сотрудник карточного подразделения банка, при поступлении полного пакета документов необходимых для выпуска карты и открытия счета, при поступлении благожелательного заключения о клиенте от службы безопасности, самостоятельно проводит оценку рисков, связанных с выпуском карты данному клиенту и, при нахождении риска в приемлемых границах, инициирует процесс выпуска карты и открытия счета (об открытии счета клиентам – юридическим лицам, первоначально уведомляется соответствующий налоговый орган и лишь после получения обратного уведомления о получении им сообщения об открытии счета, запускается процесс собственно выпуска карты). В случае отказа клиенту в выпуске карты, информирование клиента об этом факте и возврат поступивших от него средств производятся в установленном порядке.
По изготовлению карты, она, совместно с конвертом, содержащим PIN-код, пересылается в операционное подразделение банка принятым порядком – внутренней почтой банка либо организациями почтовой и специальной связи. Выдача поступившей карты и PIN-кода клиенту осуществляется операционным сотрудником после надлежащей проверки личности клиента (физического лица или представителя организации, действующего на основании доверенности), получающего ее.
Выпущенные карты, невостребованные клиентами, по истечении установленного срока с момента передачи в операционное подразделение, возвращаются в карточное подразделение, где производится их уничтожение, о чем составляется акт, подписываемый ответственным за уничтожение сотрудником карточного подразделения.
При необходимости перевыпуска срочной карты по истечении срока ее действия клиент оформляет заявление о продлении срока действия карты, при отсутствии со стороны банка претензий к держателю и наличии необходимых остатков на его счетах, проверяемого операционным сотрудником и пересылаемого в карточное подразделение. Дальнейшая процедура пересылки карты и выдачи ее клиенту аналогична ранее описанной.
Такая же процедура применяется и при досрочном первыпуске карты по инициативе клиента, потребность которого может быть вызвана сменой фамилии держателя, утерей или повреждением карты.
Сданные держателем банковские карты направляются операционным подразделением в карточное подразделение банка для их уничтожения, оформленного соответствующими актами.
Выписки по счетам клиентов формируются операционными подразделениями банка по требованию клиента за запрашиваемый период. Отчеты по операциям в разрезе корпоративных карт формируются операционными подразделениями банка по запросу компании-клиента. Данные процедуры производятся в соответствии с общими правилами по формированию выписок по счетам, принятой в кредитной организации.
Передача выписок клиенту, либо сотруднику компании-клиента, действующему на основании доверенности, производится сотрудником операционного подразделения после проверки всех необходимых документов, подтверждающих личность клиента или его представителя и право получения им данной отчетной формы.
В случае возникновения спорной ситуации, клиент обращается в обслуживающее его операционное подразделение банка, где оформляет заявление, описывающее все обстоятельства возникновения спорной ситуации и излагает содержание претензии, к заявлению прилагаются документы, подтверждающие обоснованность претензии. После этого, претензия направляется операционным сотрудником в карточное подразделение, проводящего, совместно с подразделениями экономической безопасности и процессинговым центром банка, работу с поступившей претензией в следующем порядке:
общее рассмотрение заявления, установление его обоснованности и путей разрешения спорной ситуации, возможности, в случае обоснованности претензий клиента, зачисления спорных сумм на его счет без необходимости привлечения к разбирательству вопроса внешних организаций.
в случае возникновения спорной ситуации при обслуживании карты вне сети эквайринга банка, для получения полной информации о транзакции и права на возврат средств, согласно правилам установленным в системе, организует установленный стандартами коммуникацию с иными участниками карточной платежной системы, в отдельных вопросах, урегулирование которых на межбанковском уровне невозможно, обращается в организацию осуществляющую регулирующую функцию в данной платежной системе.
на основании имеющихся в его распоряжении по результатам разбора претензии, данных, формирует заключение по претензии клиента и направляет его в операционное подразделение.
При необходимости зачисления спорных сумм на счет клиента, операции проводятся в установленном законодательством и внутренними нормативами банка порядке.
О необходимости блокировки карты или ограничения ее использования, клиент уведомляет банк по телефоны или иным, установленным в договоре обслуживания, способом связи ответственных сотрудников операционного или карточного подразделения (подведомственность этой операции устанавливается внутренними нормативами банка), после чего карта вносится в "стоп-лист" и всю дальнейшую ответственность по операциям, совершенным с ее помощью возлагается на банк. В любом случае, держатель карты обязан подтвердить факт утраты или хищения карты или иной причины, побудившей его к блокировке или ограничению, письменным заявлением, переданным ответственным сотрудникам банка непосредственно, либо с помощью установленных форм передачи, и являющимся основанием для действий банка по пресечению попыток использования карты. При необходимости, перевыпуск утраченной карты производится по схеме, описанной выше.
При закрытии счета и прекращении договорных отношений банка и клиента по предоставлению услуг расчетов с помощью платежных карт, клиент подает заявление установленного вида, содержащее указание на желаемый порядок возврата средств, остающихся на счету, в операционное подразделение банка. Операционное подразделение уведомляет карточное о необходимости закрытия счетов и изъятия платежной карты из базы активных. Уничтожение сданных клиентом карт и выдача средств, согласно заявленной клиентом форме, производится в стандартном порядке.
В случае непогашения клиентом задолженности или отсутствия полномочий на ее погашение, а также в случае возникновения нештатных ситуаций, возникших по вине клиента и несущих риски для банка, то все материалы по данному делу, снабженные сопроводительной запиской, передаются в службу безопасности банка, в свою очередь проводящую всю дальнейшую работу по урегулированию возникших у банка претензий.
2.2.3 Бухгалтерский учет операций кредитной организации с пластиковыми картами
Операции с пластиковыми картами, учитывая их ориентацию на высокую автоматизацию обслуживания, как правило, подразумевают следующую систему распределения полномочий между структурными подразделениями банка, отвечающими за бухгалтерский учет операций с этими платежными иструментами:
ведение аналитических счетов в разрезе клиентов-картодержателей, ведущихся в обособленной автоматизированной системе учете операций с картами, обеспечивается карточным подразделением банка.
ведение синтетических счетов и счетов лицевого учета (транзитных, доходных/расходных), необходимых для операций с картами, ведется сотрудниками бухгалтерии банка в общебанковской системе операционного дня, в том числе и на основании данных, предоставляемых автоматизированной система учета операций с пластиковыми картами.
Все бухгалтерские операции ведутся в соответствии с положением "О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации" и иными нормативными актами.
Ниже представлены основные типовые проводки, применяющиеся при отражении в бухгалтерской отчетности как клиентских, так и внутри- и межбанковских операций, связанных с дебетовыми платежными картами.
При учете движения персонализированных бланков карт между подразделениями банка и при выдаче их клиенту формируются следующие проводки:
|
Д-т 91203 К-т 91203 |
Первоначальная проводка, отражающая операцию передачи карт из карточного подразделения операционному подразделению банка, при этом счета открываются в разрезе каждого структурного подразделения. |
|
Д-т 91203 К-т 99999 |
Формируется при выдаче карты клиенту. |
|
Д-т 99999 К-т 91203 |
Формируется при уничтожении сданной клиентом карты. |
|
Д-т 91203 К-т 91203 |
Формируется при возврате невостребованных карт в карточное подразделение. Обратна первой проводке таблицы. |
По этим операциям распечатываются соответствующие мемориальные ордера по выдаче ценностей и помещаются в документы дня банка.
Аналитический учет операций с банковскими картами ведется в отдельном програмном комплексе на следующих лицевых счетах: 42301, 42601, 405xx, 406xx, 407xx, 40802, 40814. В дальнейшем, будем обозначать эту группу счетов аббревиатурой СПК, для обозначения же прочих счетов клиента (до востребования, расчетных, текущих), открытых в банке, примем обозначение ПСК. Структура счета устанавливается нормативами банка и, как правило, в последних разрядах включает в себя номер пластиковой карты. Формирование книги учета открытых лицевых счетов по установленной форме и на основании данных автоматизированной системы учета операций с пластиковыми картами, как правило, возлагается на карточное подразделение банка.
Синтетический учет ведется в системе операционного дня банка на сводных балансовых счетах – для физических лиц и на лицевых балансовых – для юридических. Структура сводных балансовых счетов отражает, как правило, и тип платежных карт, и платежную систему.
При внесении денежных средств для обеспечения расчетов с пластиковыми картами формируются следующие проводки:
|
Д-т ПСК, 20202 К-т 47422 |
Формируется на каждую отдельную сумму при внесении клиентом взноса за выпуск и обслуживание карты. |
|
Д-т ПСК, 20202 К-т СПК |
Формируется на каждую сумму пополнения при внесении клиентом денег на счет, в безналичной форме или наличными через кассу банковского учреждения. |
|
Д-т 47422 К-т 30302 |
Формируется при необходимости осуществления расчетов по пополнению карты в межфилиальной сети банка. |
|
Д-т 47422 К-т 70601 |
Формируется для отражения в балансе доходов, связанных с обслуживанием и выпуском карты. |
|
Д-т 30301 К-т 47422 |
Формируется по мере поступления по системе межфилиальных расчетов сумм, предназначенных к зачислению на счета клиентов. |
|
Д-т 47422 К-т СПК, 70601 |
Формируется для окончательного списания поступивших из филиалов средств с транзитных счетов на счета клиентов и счета доходов банка. |
Эти операции осуществляются на основании заявления клиента на взнос или перевод денежных средств, либо на основании платежного поручения.
При осуществлении клиентами расчетов в платежной системе банковских карт, на каждую сумму операций формируются следующие проводки:
платежная система безналичный расчет кредитный
|
Д-т 47423 К-т 30110 |
Формируется на основании выписок по корреспондентским счетам, отражает поступившие требования возмещения средств от других участников платежной системы. |
|
Д-т СПК К-т 47423 |
Формируется при списании денежных средств со счетов клиента на основании поступивших требований корреспондентов. |
|
Д-т 30110 К-т 70601 |
Формируется при списании сумм комиссий за обслуживание банковских карт. |
|
Д-т 20202 К-т 70601 |
Формируется при внесении сумм комиссии физическими лицами наличными в кассу банка. |
В некоторых случаях при использовании платежных карт может возникать овердрафт – задолженность клиента, для учета которого, ко всем лицевым счетам, открытым в рамках обслуживания пластиковых карт, открываются парные ссудные счета (ПСС). Возникающая задолженность учитывается и погашается банком по следующей схеме:
|
Д-т ПСС К-т СПК |
Формируется при возникновении овердрафта на его сумму. |
|
Д-т СПК К-т ПСС |
Формируется при внесении клиентом на лицевой счет сумм, достаточных для погашения овердрафта. |
|
Д-т СПК К-т 70601 |
Формируется на сумму процентов, удержанную банком за пользование овердрафтом. |
При регулярном начислении процентов по лицевым счетам клиентов и при окончательном расчете с ними в случае расторжения договора обслуживания платежной карты, осуществляются следующие проводки:
|
Д-т 70606 К-т СПК |
Формируется на сумму начисленных за период процентам на сумму остатка по лицевым счетам держателей карт. |
|
Д-т СПК К-т 47422, 30302 |
Формируются при перечислении денежных средств с лицевых счетов клиентов на иные их счета, открытые в том же банке, либо при выдаче средств наличными физическим лицам через кассу банка. |
|
Д-т 47422, 30302 К-т ПСК, 20202 |
Эти операции совершаются на основании поданного клиентом заявления о закрытии счета и прекращении пользования карточными продуктами банка.
Все операции, в соответствии с действующими нормативами, надлежащим образом документарно оформляются и подлежат обязательному валютному контролю и контролю, проводимому в целях борьбы с отмыванием доходов, в соответствии с нормами действующего законодательства.
2.2.4 Анализ деятельности кредитных организаций по использованию банковских карт за период с 2008 года
Как показывает анализ статистических данных, предоставляемых Банком России и независимыми рейтинговыми агентствами, российский рынок пластиковых карт, несмотря на его значительные объем и проникновение в структуру экономических расчетов, все еще находится в стадии становления.
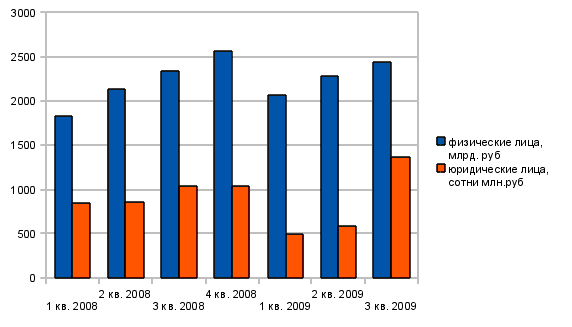
Рис. 3. График объема платежей, производимых посредством банковских карт
Так, при общем росте объема платежей физических лиц, совершаемых банковскими картами, составившему в третьем квартале 2009 года 133% против этого же показателя в первом квартале 2008 года, отсутствует поступательный рост этого показателя, что обуславливается и сказывающимся влиянием сезонности, и общей нестабильностью российской экономики в 2009 году и второй половине 2008-го. Так, некоторые банки, специализировавшиеся на потребительском кредитовании физических лиц и обеспечивавшие значительную долю в общей эмиссии карт и платежном обороте с их использованием, не только снизили темпы роста эмиссии, но и допустили значительное падение числа находящихся в их обороте пластиковых карт, что связано с падением спроса на их услуги в условиях упавшей платежеспособности серьезной части трудоспособного населения. Таким образом, существенная часть потенциальных клиентов, перестала отвечать требованиям банка, что незамедлительно не лучшим образом сказалось как на состоянии самих банков, так и на рынке карточных платежных систем.
Все более глубокое проникновение систем расчетов с помощью пластиковых карт, по состоянию на конец первого полугодия 2009-го года в отдельных регионах, таких как Москва, Петербург, Екатеринбург и некоторых других крупных городах уже превысивших 100% - ую отметку (рассчитывается, как отношение эмитированных банками региона пластиковых карт к общему числу жителей региона), а в масштабах страны достигшего значения в 84%, не должно вводить в заблуждение относительно действительной роли карточных платежей в жизни этих регионов. Согласно статистическим данным, лишь по 49% из общего числа эмитированных карт в первом полугодии 2009-го года совершались транзакции. Такой низкий показатель числа активных карт связан с тем, что часто, банки реализуя зарплатные проекты с использованием пластиковых карт, выдают в качестве дополнительного бонуса сотрудникам обслуживаемых организаций кредитные карты, теми не используемые. Многие карты, в основном дебетовые, рассматриваются держателями как альтернативное и "аварийное" средство расчетов, например, при поездке за рубеж или в камандировку – большую часть времени по этим картам не проводится никаких расчетов. В Москве и Московской области широко распространены "Социальные карты", эмитируемые "Банком Москвы" и представляющие собой гибрид банковской платежной и бесконтактной транспортной карт; основная часть их держателей, несмотря на активное пропагандирование возможности получения по этой карте пособий, пенсий и прочих социальных выплат, не рассматривает их, как платежный инструмент.
Обращает на себя внимание тот факт, что большая часть держателей карт рассматривает этот инструмент исключительно в качестве удобного механизма снятия наличных денег, тем самым исключая возможный положительный эффект от снижения наличной денежной массы в обращении. Так, снятия денег в банкоматах в рассматриваемом периоде колебались возле отметки в 90% от общего числа платежей. Необходимость обслуживания развитой банкоматной сети, постоянного инкассирования банкоматов и пополнения их наличностью значительно усложняет работу банков.
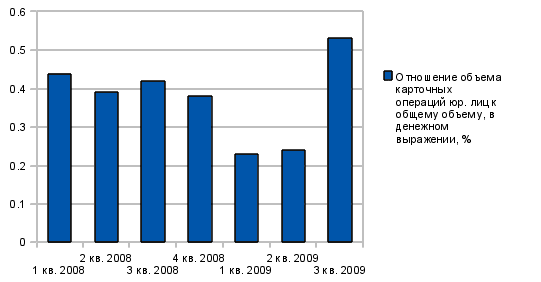
Рис. 4. Отношение объема карточных операций юридических лиц к общему объему расчетов с использованием банковских карт
Платежные карты, держателями которых являются юридические лица, составляют малую часть, не превышающей половины процента, как в объеме операций, так и в числе эмитированных карт. Следует обратить внимание на две основных особенности карточных платежей юридических лиц: во-первых, большая часть платежей представляет собой оплату товаров или услуг, что нехарактерно для физических лиц; во-вторых, бросается в глаза неравномерность распределения платежей по отчетным периодам в 2009-м году – невысокие объемы в первом и втором кварталах – прямое следствие последствий экономического кризиса, негативные факторы, вызванные которым, наиболее сильно проявляли себя как раз в это время.
Взрывной рост объема платежей в 3-м квартале объясняется, по видимости, осознанием важной роли осуществления небольших покупок (например хозяйственного инвентаря, расходных материалов) с помощью безналичных карточных расчетов в деле минимизации издержек предприятия.
В структуре раздела рынка между карточными платежными системами существует тенденция к уменьшению числа присутствующих систем и упрочения доминирования на рынке пластиковых карт международных платежных систем "Visa" и "MasterCard". Доля национальных платежных систем остается невысокой, карты, работающие в них в основном используются в зарплатных проектах, как средство снятия наличных, что обуславливается низким распространением банкоматов и торговых точек, позволяющих проведение расчетов с их использованием. Несколько особняком стоит система "Сберкарт" Сбербанка России, которая является лидером среди всех российских систем по числу эмитированных карт и по числу точек обслуживания – в основном банкоматов сети Сбербанка, крупнейшей в России, однако, осознавая перспективность интеграции платежных систем в современных условиях, сам Сбербанк предпочитает эмитировать карты "Visa" и "MasterCard", составляющих более 95% в общем объеме его эмиссии.
2.3 Организация защиты электронных расчетов
Для предотвращения нарушений в работе системы, угроз искажения или потери информации, лишения ее конфиденциального характера, вызванных причинами случайного (стихийные бедствия, технические сбои) или преднамеренного (злонамеренные действия третьих лиц) характера, должны существовать определенные политики безопасности системы – набор мер и инструментов противодействия и контроля, позволяющий низвести указанные риски к минимальным.
Система защиты электронных расчетов должна соответствовать следующим, предъявляемым к ней базовым требованиям:
обязанность четко следовать избранной политике безопасности.
требование наличия специальных маркеров, ассоциированных с объектами данных и гарантирующих их целостность.
необходимость существования уникальных идентификаторов, позволяющих точно идентифицировать все объектов данных и взаимодействующих пользователей в платежной системе и вести их корректный учет.
непрерывность защиты при любом состоянии системы и непрерывность контроля за происходящими процессами и функционированием систем защиты.
Следование этим правилам вызывает необходимость членения системы защиты как минимум на четыре главных элемента, взаимодействующих в ее рамках: подсистема контроля доступа, подсистема регистрации и учета, подсистема обеспечения целостности и криптографическая подсистема. Технологически, архитектура системы может быть решена как в виде централизованной системы, подсистемы которой являются совокупностями его методов, сгруппированных в модули по признаку функциональной близости, так и децентрализованной, но функционирующей в соответствии с едиными стандартами и протоколами.
Средства защиты, действующие в рамках этих подсистем подразделяются, в свою очередь, на законодательные и нормативные акты, установленные организационные процедуры, позволяющие точно распределить обязанности при разработке систем защиты, их комплексном аудите, их функционировании в рабочем режиме; и на программные средства, реализующие безопасное хранение, использование и шифрование как информации, обмен и обработка которой составляет прямое назначение системы электронных расчетов, так и вспомогательной информации – логов и журналов системных операций, таблиц паролей, кодов доступа, криптографических ключей.
Средства защиты также должны гарантировать возможность восстановления утраченной или поврежденной информации, как путем ее резервного хранения, так и специальными криптографическими методами – например "избыточным кодированием".
В целях адаптации системы к постоянно изменяющемуся характеру рисков, пополняющейся номенклатуре методов, находящихся в арсенале злоумышленников, также для обеспечения нормального функционирования системы в условиях ее экстенсивного роста и увеличения передаваемой по каналам данных информации необходим регулярный и полный комплексный аудит на предмет соответствия системы принятой политике безопасности, непрерывное тестирование всех технологических нововведений (в первую очередь в области программных средств) используемых при осуществлении электронных расчетов.
3. Оценка эффективности платежной системы РФ и основные направления развития
3.1 Анализ основных показателей развития платежной системы РФ и региона
Основными показателями, характеризующими развитость национальной платежной системы считаются общее число произведенных операций, их объем, количество участников платежной системы и степень автоматизации расчетов.
Общее число расчетных операций, произведенных в рамках национальной платежной системы между 2004 – 2008 годами демонстририровало бурный рост, но на основании предварительных статистических данных за первые три квартала 2009 года можно констатировать стабилизацию числа произведенных операций, обусловленную финансовым кризисом и сопутствующим ему снижением интенсивности операций, осуществляемых экономическими субъектами.
За период между 2004-м и 2008-м годами, число операций возросло практически втрое, с 992 миллионов в 2004 до 2 782 в 2008 году. Ежегодный прирост числа операций, составлявший в 2007 и 2006 годах, 50 и 47 процентов по отношению к результату предыдущего года соответственно, снизился в 2008-м до 13 процентов – это может быть объяснено как негативным влиянием кризисных явлений, пришедших в экономику страны во второй половине года, так и общим насыщением рынка платежных систем – данные показывают, что львиная доля прироста количества операций обеспечивалась частными системами – в основном за счет установления прямых корреспондентских межбанковских отношений и концентрации клиентов в развивающихся внутренних платежных системах банков.
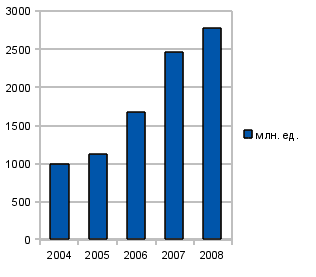
Рис. 5. Рост числа платежных операций, проведенных в рамках национальной платежной системы России
Количественный рост операций в платежных системах, управляемых коммерческими банками и небанковскими расчетными организациями в 2006 и 2007 годах значительно опережал таковой в системе платежей Банка России (составив, соответственно, 74% против 25% в 2006 и 66% против 20% в 2007 годах). Данные 2008-го года зафиксировали стабилизацию соотношений, возникших между числом платежей проведенных в частных системах и реализованных в системе Банка России. Также, по результатам 2008-го года отмечено обвальное снижение темпов прироста количества платежей, за год общая их сумма выросла лишь на 13% к аналогичному показателю 2007-го года. Анализ поквартальной динамики их числа за соответствующие годы показывает, что структура распределения выполненных транзакций по сезонам сохраняется и, скорее всего, снижение темпов прироста обусловлено насыщением рынка платежей. В первых трех кварталах 2009-го года, наблюдается снижение числа проведенных транзакций. По отношению к первым трем кварталам их число составило 98% от аналогичного показателя 2008-го, что безусловно вызвано кризисными явлениями в экономике, но также указывает и на то, что даже в условиях, предъявляющих особые требования к функционированию платежной системы, она способна эффективно выполнять возложенные на нее обязанности, служить надежной "кровеносной системой" национальной экономики.
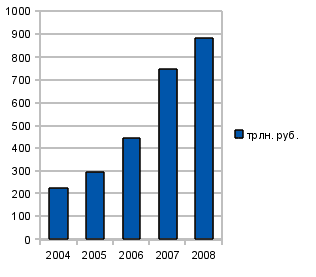
Рис. 6. Рост объемов платежных операций, проведенных в рамках национальной платежной системы России
Объем платежных операций, проведенных в рамках национальной платежной системы за рассматриваемый период (2004-2008 годы) демонстрировал бурный рост. За пять лет он увеличился в четыре раза, что в относительных показателях существенно превысило количественное увеличение произведенных операций. Увеличение оборотов средств, рост средней суммы расчетной операции – следствия происходившего в эти годы бурного роста экономики России, сопутствовавшего ему увеличения как числа торговых операций (а также сопряженных с ними операций по расчетам с государственными органами), так и неторговых – операций инвестиционного характера, операций с производными финансовыми инструментами. Ускорение оборота средств, путем преимущественного перехода на электронные формы осуществления платежей, также фиксируемое этим показателем, говорит о увеличении возможности повышения экономическими субъектами своей рентабельности, снижения экономических рисков, связанных с задержками платежей; расширение географии электронных платежей – дает новые возможности для расширения деятельности организаций, установления новых экономических контактов.
Наибольшие темпы прироста объем расчетов демонстрировал в 2006-м и 2007-м годах, в которых, по отношению к аналогичному показателю прошлого года, он составил 52% и 67% соответственно.В 2008-м году, темп роста значительно снизился, прирост величины объема платежей составил 18% в годовом исчислении.
Доминирующую роль в объеме операций, занимают платежи, производимые в системе расчетов Центрального Банка. Они же обеспечивают основную часть проведения крупных электронных расчетов, построение и эффективное управление системой которых входит в ряд приоритетных задач Банка России. В последние годы, объем платежей в системе ЦБ рос в пределах 40-60% в год, за исключением года 2008-го, за который увеличение составило лишь 16%. Объем платежей в частных системах показал лучший за период результат прироста в 2006-м году, когда он увеличился на 79% по отношению к результату 2005-го года. В следующем, 2007-м году, частные системы также серьезно увеличили объемы проводимых расчетов, показав внушительный рост в 68%, а система расчетов Центрального Банка в этом же году показала рекордный для себя рост в 67%.
В 2008-м году, рост объемов, как и рост числа платежей, значительно снизился, составив, в отношении к показателям объемов платежей предыдущего года, уже упомянутые 16% для системы ЦБ и 22% для частных платежных систем.
По результатам первых трех кварталов 2009-го года наблюдается значительный переток платежей из частных систем в систему Центрального Банка. Так, при общем снижении объемов расчетов в национальной платежной системе за указанный период на 3% в отношении к аналогичному временному промежутку 2008-го года, система расчетов Банка России увеличила объем проводимых платежей на 19%, а объемы в частных платежных системов обвально снизились на треть, составив всего лишь 68% от этого показателя в соответствующем периоде года предыдущего.
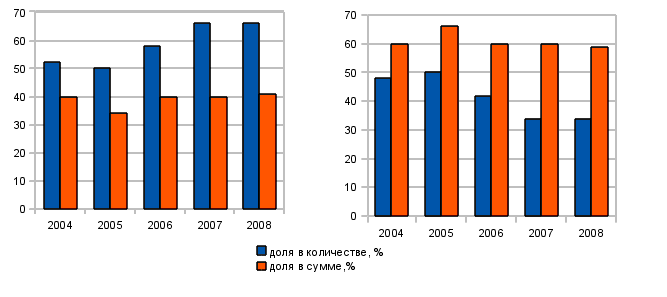
Рис. 7. Динамика изменения соотношений между количеством и суммами платежей от их общего числа в частных системах (левый график) и системе Банка России (правый график)
Причиной тому стала неуверенность экономических субъектов в возможности полного и своевременного исполнения частными платежными системами своих обязательств перед ними в условиях общей нестабильности, а при прочих равных повышение доверия к системе платежей Центрального Банка, стабильность и непрерывность функционирования которой прямо и косвенно гарантируется государством. Еще одним фактором можно признать общее снижение платежеспособности организаций – клиентов частных систем, в то время, как государственные структуры, ориентированные на расчеты через