Вклади та депозити банків як головне джерело банківських ресурсів
На сьогоднішній день депозити з плаваючою ставкою, як правило, це трьох- або п'ятирічний финансовьій інструмент, дохідность якого залежить від фондового індексу Standart & Роог's 500 або NASDAQ 100. Банк, що надає послугу, і клиієнт підписують опціонний договір з урахуванням механізму розрахунку процентної ставки. Для оптимізації розрахунків продаж такого продукту відбувається лише у визначені дні, як правило, - 15-го числа кожного місяця.
Клієнти, що поклали свої кошти на депозити з плаваючою відсотковою ставкою, зазвичай одержують дохід у розмірі 90% від збільшення фондового індексу за відповідний термін. Реальна ставка визначається і виплачується по закінченню терміну договору й базується на різниці початкового і кінцевого значень ринкового індексу, визначаємого як середній показник за попередні 12 кварталів (у такий спосіб банки страхуються від занадто різких стрибків).
Практика показала, що потенційні сегменти фінансового ринку, потребам яких найбільше відповідає новий продукт, - це, в першу чергу, цільові заощадження на навчання, пенсійні нагромадження людей, яким до пенсії залишилося більш 5 років, різні "дитячі" рахунки та інші довгострокові фінансові інструменти. Оскільки депозит із плаваючою ставкою не передбачає щомісячну виплату процентів, у число потенційних вкладників не входять люди з відносного невеликим доходом, щомісячні виплати по вкладах яких складають питому вагу сімейного бюджету. Незважаючи на це, продукт здатний визивати значний інтерес до себе. Так, наприклад, у Brentwood Bank, по мірках США, невеликому банку з депозитними активами в розмірі $240 млн., за досить короткий час на рахунках нового типу було розміщено більш $2.5 млн. депозитних коштів. При цьому, банкіри відмічають, що серед вкладників більше тих, хто в такий спосіб розміщує свої пенсійні заощадження.
Для банку цей продукт, у першу чергу, означає залучення довготермінових надійних активів, ситуація з якими не може швидко змінитись. Багато банкірів впевнені в перспективності послуги, тому що вважають, що вона буде приносити все більші доходи, коли клієнти дізнаються про її наявність.
Отож, для України є багато прикладів підвищення ефективності депозитної діяльності, які можна наслідувати, але з урахуванням багатьох особливостей нашої країни.
ВИСНОВКИ
Здійснення депозитних операцій — одна з найважливіших економічних передумов для організації діяльності банківської установи, оскільки за рахунок залученого капіталу покривається основна частина потреб банку. Поряд із цим ефективне функціонування ринку внесків і депозитів неможливе без забезпечення, з одного боку, відповідних зовнішніх умов на рівні централізованого захисту депозитних коштів і, з другого боку, зваженої депозитної стратегії на рівні окремої банківської установи.
Для економіки будь-якої країни максимально можливе залучення банками заощаджень фізичних осіб — питання особливої актуальності. Існує тісний зв'язок між заощадженнями та економічним зростанням. Цій проблематиці присвячено багато наукових досліджень. Відомо, що в Україні населення тримає певну масу готівки, нікуди її не вкладаючи. Причина в тім, що після низки кризових подій люди втратили свої кошти і тому не довіряють банківській системі. Для збільшення маси депозитів при виконанні депозитних операцій банківської установи мають дотримуватися вимог зокрема щодо ліквідності балансу, а це потребує узгодження депозитних ресурсів за термінами та обсягами з банківськими активними операціями.
Водночас банкам необхідно забезпечити максимально можливе розширення різних видів депозитних операцій, надаючи різноманітні пільги й депозитні послуги з метою збільшення кількості та обсягів вкладів домашніх господарств, створення у банку спеціальної системи внутрішнього контролю за залученням і розміщенням коштів, моніторингу щодо безпеки й ризику можливого банкрутства.
Але довіра населення до банківської системи є проблемою не лише банків, а й держави в цілому. І тому актуальність поставлених питань зумовлена передусім основними напрямами державної політики України, одним із пріоритетних завдань якої на сьогодні є зміцнення банківської системи та підвищення її ролі у процесах економічних перетворень. Зазначені напрями внутрішньої політики нерозривно пов'язані з упровадженням системи заходів для посилення довіри населення до вітчизняних банків шляхом гарантування збереження коштів вкладників та стимулювання зростання обсягів грошових вкладів у банківських установах.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
1. Конституція України: Прийнята на п’ятій сесії Верховної Ради України 28.06.1996 р. —К.: Преса України, 1997. — 80 с.
2. Закон України “Про банки і банківську діяльність” від 17.12.2000 р. № 2121-ІІІ//rada.kiev.
3. Закон України “Про Національний банк України” // rada.kiev
4. Указ Президента України "Про Основні напрями політики щодо грошових доходів населення України " від 7 серпня 1999 року № 969/99 – ХІ //Законодавчі і нормативні акти з банківської діяльності (Додаток до журналу “Вісник Національного банку України”), 1999. — № 9. —С. 3-23.
5. Указ Президента України "Про Основні напрями соціальної політики на період до 2004 року " від 24 травня 2000 року № 717/2000 – ІІІ // Законодавчі і нормативні акти з банківської діяльності (Додаток до журналу “Вісник Національного банку України”), 2001. — № 8. —С. 3-46.
6. Інструкція з бухгалтерського обліку депозитних операцій банківських установ України, затверджена постановою Правління Національного банку України від 20.08.1999 р. №418//rada.kiev.
7. Інструкціz про відкриття банками рахунків у національній та іноземній валюті, затвердженою постановою Правління Національного банку України від 18.12.1998 р. №527//rada.kiev.
8. Інструкція про відкриття банками рахунків у національній та іноземній валюті, затверджена постановою Правління Національного банку України від 18.12.1998 р. № 527 //rada.kiev
9. Положення “Про порядок заійснення банками України вкладних (депозитних) операцій з юридичними і фізичними осоами”, затверджене постановою Правління Національного банку України від 03.12.2003 р. № 516 зі змінами та доповненнями //rada.kiev.
10. Братко А. Г. Банковское право (Теория и практика). — М.: Издательство Приор, 2000. — 464 с.
11. Бакун О. Вітчизняна система страхування депозитів //Вісник Національного банку України. — 2004. —№ 7. — С. 42-50.
12. Васюренко О. В. Банківські операції: Навчальний посібник. — К.: Т-во”Знання”, КОО, 2002. — 255 с. — (Вища освіта ХХІ століття).
13. Васюренко О. В. Банківський менеджмент: посібник. — К.:Видавничий центр “Академія”, 2001. — 320 с.
14. Васюренко О. В., Сердюк Л. В., Сидоренко О. М. Облік і аудит в банках:Навчальний посібник. — К.:Знання, 2006. —С. 102—116.
15. Воронова Л. К., Кучерявенко П.Г. Финансовое право: Учебное пособие для студентов юридических вузов и факультетов. — Харьков: Легас, 2003. — 361 с.
16. Голуб А., Семенюк Л., Смовженко Т. Гроші Кредит Банки: Навчальний посібник. — Л.: Видавництво”Центр Європи”,1997. — 206 с.
17. Головач А. В., Захожай В. Б., Головач Н. А. Банківська статистика:Опорний конспект лекцій. — К.:МАУП,1999. — С. 44-53.
18. Вісник податкової служби України. — 1999. — № 21. — С. 5.
19. Гай О. М. Ризик заощаджень у комерційному банку //Фінанси України. —2004. —№ 3. —С. 118-122.
20. Дмитрієва О. А. Депозитна діяльність комерційного банку // Фінанси України. – 2004. - № 5. – С. 139-144.
21. Заверуха І. Б. Банківське право: Посібник для студентів. — Львів: Астролябія, 2002. — 222 с.
22. Кожель Н. Основні тенденції змін у структурі вкладів на українському депозитному ринку як свідчення зміцнення довіри до банків //Вісник Національного банку України. —2004.—№10. —С. 42-45.
23. Крапивина В. Как будут гарантироваться вклады граждан? // Банковское дело. — 2002. — № 5. — С. 40-43.
24. Банківська енциклопедія / За ред. А. М. Мороза. — К.:Ельтон,1993. —125 с.
25. Мороз А. М., Савлук М. І., Пуховкіна М Ф. Банківські операції:Підручник. — К.:КНЕУ,2000. —384 с.
26. Недилько А. Депозиты с плавающей ставкой, или как совместить высокий доход с низким риском //Банковская практика за рубежом. —2003. —№12. — С. 70-73.
27. Огієнко В., Раєвська Т. Фонд гарантування вкладів фізичних осіб — гарант захисту "малих "вкладників в Україні // Вісник Національного банку України. — 2001. — № 6. — С. 39-44.
28. Пугачов М.І., Пугачова К.М. Фонди гарантування повернення кредитів // Фінанси України. — 1999. —№ 11. — С. 108- 113.
29. Слободян П. Обіцяє фонд півтисячі зберегти // Галицькі контракти. 1999. — М19. — С. 32.
30. Тиркало Р. І. Банківська справа:Навчальний посібник. — Тернопіль:Карт-бланш, 2001. — 314 с.
31. Ходачук О. Фонд гарантирования вкладов физических лиц // Фондовый рынок. — 2001. — № 12.
32. Широка О. Депозитна політика банківської установи // Банківська справа. — 2005. — № 2. — С. 29-36.
ДОДАТКИ
Додаток А
Структура зобов'язань банків за коштами, залученими на поточні (до запитання) рахунки, на 01.09.2008 року
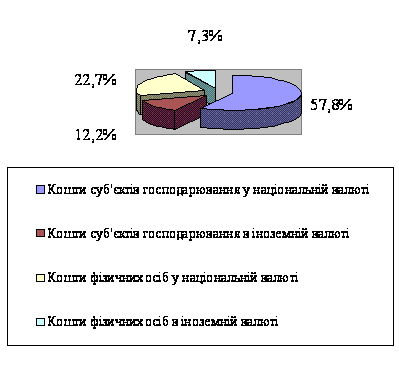
Додаток Б
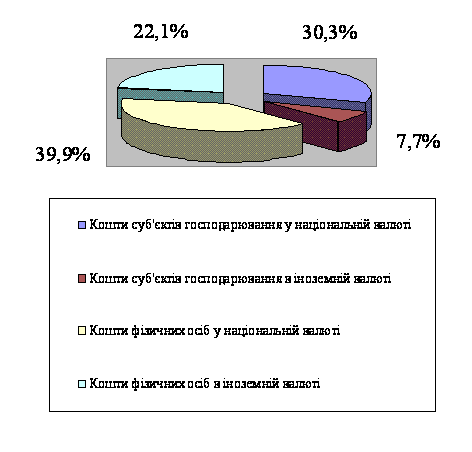
Структура зобов'язань банків за коштами, залученими на строкові рахунки, на 01.09.2008 року
Додаток В
Показники депозитної діяльності АППБ “Аваль”
№№ |
Показник |
Значення станом на 01.02.08. |
Значення станом на 01.03.08 |
Темп зростання, % |
1 |
Залишок вкладів і депозитів фізичних осіб, тис. грн. |
13149594 |
14971505 |
113,8 |
2 |
Населення регіону, що отримує дохід, осіб |
350000 |
350000 |
100 |
| 3 | Кількість вкладників банківської установи, осіб | 4396 |
4651 |
105,8 |
4 |
Кількість вкладників на 1000 осіб, що отримують дохід, осіб((п. З/п. 2)*1000) |
12 |
13 |
108,3 |
5 |
Сума вкладу на душу населення, грн. (п. 1/п. 2) |
37,5 |
42,7 |
114 |
| 6 | Середній вклад на 1 рахунок, грн. | 4262 | 4853 | 113 |
7 |
Коефіцієнт залучення коштів у вклади і депозити, % ((п. 5/п. 6)*100) |
0,8 |
0,9 |
112,5 |
Додаток Д
Оптимізація операцій банківської установи на прикладі СФ АППБ "Аваль" (тис. грн.)
Стаття балансу |
На початок періоду (01. 01. 08) |
Зміни, заплановані протягом періоду |
Додаткові зміни протягом періоду |
На кінець періоду (01. 02. 08) |
| АКТИВИ | ||||
| Каса | 1330802 | -812866 | 517936 | |
| Кореспондентський рахунок в Національному банку України | 266160 | 34872 | 301032 | |
| Кредитний портфель | 1079824 | 868227 | 1948051 | |
| Цінні папери | 18439 | 37955 | 56394 | |
| Основні кошти і нематеріальні активи | 90943 | 1432526 | 1523469 | |
| Інші активи | 264477 | 249104 | 513581 | |
| Усього активів | 3050645 | 1525842 | 283976 | 4860463 |
| ПАСИВИ | ||||
| Статутний капітал | 104000 | 106000 | 210000 | |
| Нерозподілений прибуток | 60327 | 1805 | 62132 | |
| Кошти до запитання | 7868 | -1171 | 6657 | |
| Строкові депозити юридичних осіб | 98389 | 33125 | 131514 | |
| Строкові депозити фізичних осіб | 3880 | 3641 | 7521 | |
| Кошти на рахунках “Лоро” | 2854091 | 1640441 | 4494532 | |
| Інші пасиви | 46339 | -33872 | 12467 | |
| Усього пасивів | 3174854 | 142766 | 1607203 | 4924823 |