Операції банку з платіжними картками та напрями підвищення їх ефективності
Зарахування коштів на консолідований рахунок здійснюється фізичними особами в межах максимальної суми, установленої цим пунктом, за рахунок унесення готівки або шляхом переказу коштів з інших власних рахунків (завантаження на електронний гаманець). Наперед оплачені платіжні картки фіксованого номіналу поповненню не підлягають.
1.8. Вид платіжної картки, що емітується членом платіжної системи, тип її носія ідентифікаційних даних (магнітна смуга, мікросхема тощо), реквізити, що наносяться на неї в графічному вигляді, визначаються платіжною організацією відповідної платіжної системи, у якій ця картка застосовується, з урахуванням вимог, установлених відповідними державними стандартами України та міжнародними стандартами, прийнятими Міжнародною організацією із стандартизації (ISO).
Обов'язковими реквізитами, що наносяться на платіжну картку, є реквізити, які дають змогу ідентифікувати платіжну систему та емітента картки. Платіжна картка має містити реквізити (у графічному та/або електронному вигляді), що дають змогу ідентифікувати її держателя. Наперед оплачена платіжна картка може не містити реквізитів, які ідентифікують її держателя візуально або з використанням документів, що посвідчують особу.
Платіжні картки внутрішньодержавних платіжних систем повинні містити нанесений шляхом друку або тиснення ідентифікаційний номер емітента.
2. Еквайринг та операції із застосуванням платіжних карток
2.1. Еквайринг у межах України здійснюється виключно юридичними особами - резидентами, що уклали договір з платіжною організацією відповідної платіжної системи.
2.2. Обслуговування торговців і виконання розрахунків з ними за операції, які здійснені між торговцями і клієнтами із застосуванням платіжних карток, еквайр проводить на підставі договору.
Договір між еквайром і торговцем надає право останньому приймати до оплати платіжні картки відповідної платіжної системи з дотриманням її правил та виконувати інші операції, визначені договором. Цей договір не повинен містити обмежень щодо приймання платіжних карток інших емітентів та інших платіжних систем.
2.3. На підставі ліцензії або договору з платіжною організацією відповідної платіжної системи технічні еквайри (еквайрингові компанії) можуть створювати власні мережі терміналів та/або банкоматів, що обслуговують платіжні картки, та надавати торговцям та/або еквайрам послуги щодо технологічного, інформаційного обслуговування операцій, які здійснені із застосуванням платіжних карток.
2.4. Клієнти та їх довірені особи застосовують платіжні картки відповідно до умов договору з емітентом як засіб для:
- безготівкової оплати за товари (послуги), у тому числі в системах електронної торгівлі (комерції);
- перерахування коштів із своїх картрахунків на інші власні рахунки та на рахунки інших осіб;
- одержання готівки в касах банків, інших фінансових установ, торговців і через банкомати.
Наперед оплачені платіжні картки застосовуються їх держателями для безготівкової оплати за товари (послуги) та одержання готівки.
2.5. У межах України переказ коштів за операціями, які ініційовані із застосуванням платіжних карток, здійснюється в гривнях.
В іноземній валюті переказ коштів за операціями, що ініційовані із застосуванням платіжних карток, може здійснюватися лише між власними рахунками фізичних осіб, які відкриті банком-емітентом.
2.6. На території України дозволяється видача готівки в іноземній валюті через каси уповноважених банків-емітентів та їх агентів за платіжними картками клієнтів, яким емітенти відкрили картрахунки в іноземній валюті, а також через каси уповноважених банків-еквайрів і небанківських фінансових установ за платіжними картками, що емітовані нерезидентами.
2.7. Видача за платіжними картками готівки через банкомати в межах України здійснюється в гривнях, а через банкомати уповноважених банків-емітентів - у валюті рахунку платіжної картки.
2.8. За здійснені операції банки отримують комісійну винагороду, порядок нарахування, сплати та розмір якої встановлюються банками та платіжною організацією відповідної платіжної системи, з урахуванням тарифів банку, правил платіжної системи та нормативно-правових актів Національного банку.
2.9. Держателі корпоративних платіжних карток можуть здійснювати операції з безготівкової оплати товарів (послуг) та одержувати готівку в таких випадках:
- одержання готівки в гривнях для здійснення розрахунків, пов'язаних із виробничими (господарськими) потребами, у тому числі для оплати витрат на відрядження в межах України, з урахуванням обмежень, установлених нормативно-правовими актами Національного банку з питань регулювання готівкового обігу, а також чистого доходу фізичними особами - підприємцями;
- здійснення розрахунків у безготівковій формі в гривнях, пов'язаних із статутною та господарською діяльністю, витратами представницького характеру, а також витратами на відрядження в межах України;
- одержання готівки в іноземній валюті за межами України та в установленому порядку на території України для оплати витрат на відрядження;
- здійснення розрахунків у безготівковій формі в іноземній валюті за межами України, які пов'язані з витратами на відрядження та витратами представницького характеру, а також на оплату експлуатаційних витрат, пов'язаних з утриманням та перебуванням повітряних, морських, автотранспортних засобів за межами України, відповідно до умов Кодексу торговельного мореплавства України, Повітряного кодексу України, Конвенції про міжнародну цивільну авіацію, Міжнародної конвенції про дорожній рух у розмірах, установлених для вивезення готівкової іноземної валюти нормативно-правовими актами Національного банку, що регулюють переміщення валюти України, іноземної валюти, банківських металів, платіжних документів і платіжних карток через митний кордон України.
2.10. Корпоративні платіжні картки не застосовуються для одержання заробітної плати, інших виплат соціального характеру, а також для здійснення розрахунків за зовнішньоторговельними договорами (контрактами). Правилами платіжної системи можуть бути передбачені також інші обмеження щодо застосування корпоративних платіжних карток.
2.11. Кошти, які списані з картрахунку юридичної особи або фізичної особи - підприємця за операції, що здійснені з використанням корпоративних платіжних карток, уважаються виданими під звіт держателю платіжної картки. Ці кошти можуть бути використані виключно за цільовим призначенням. Використання коштів має бути підтверджене відповідними звітними документами.
2.12. Держатель платіжної картки зобов'язаний використовувати її відповідно до вимог законодавства України й умов договору, укладеного з емітентом, не допускати використання платіжної картки особами, які не мають на це законного права або повноважень, контролювати рух коштів за своїм карт-рахунком та повідомляти емітента про операції, які не виконувалися держателем.
3. Розрахунки за операціями з платіжними картками
3.1. Міжбанківський переказ між банками - членами платіжних систем за операціями із застосуванням платіжних карток, здійсненими їх держателями в межах України, проводиться виключно в гривнях незалежно від того, у якій валюті відкритий картрахунок клієнта.
3.2. Міжбанківський переказ між банками - членами міжнародних платіжних систем за операціями із застосуванням платіжних карток, здійсненими їх держателями за межами України, а також за операціями, здійсненими в межах України держателями платіжних карток - нерезидентами, проводиться у валюті, визначеній у відповідних договорах із платіжними організаціями міжнародних платіжних систем.
3.3. У разі здійснення розрахунку з використанням платіжної картки у валюті, яка відрізняється від валюти картрахунку, уповноважений банк здійснює перерахунок суми за операцією у валюту картрахунку за курсом, порядок установлення якого визначений у договорі між клієнтом та уповноваженим банком-емітентом.
3.4. Міжбанківські розрахунки між членами платіжної системи за операції, що здійснені в межах України із застосуванням платіжних карток, емітованих резидентами, проводяться розрахунковим банком - резидентом. Функції розрахункового банку платіжної системи може виконувати уповноважений платіжною організацією платіжної системи банк або Національний банк.
3.5. У разі виконання банком функцій розрахункового банку перерахування коштів еквайрам здійснюється з кореспондентських рахунків (на кореспондентські рахунки) банків - членів платіжної системи, відкритих у цьому банку.
У разі виконання функцій розрахункового банку Національним банком використовуються кореспондентські рахунки банків, відкриті в територіальних управліннях Національного банку.
3.6. Міжбанківські розрахунки між членами міжнародних платіжних систем за операції, що здійснені в межах України із застосуванням платіжних карток, емітованих нерезидентами, та за операції, які здійснені за межами України із застосуванням платіжних карток, емітованих резидентами, проводяться через кореспондентські рахунки, відкриті в розрахунковому банку міжнародної платіжної системи або в банку-кореспонденті розрахункового банку міжнародної платіжної системи, у валюті, визначеній у договорі між емітентом (еквайром) і платіжною організацією міжнародної платіжної системи.
1.3 Етапи становлення та сучасний стан ринку платіжних карток в Україні
Із середини XX століття починають з'являтися автоматизовані системи розрахунків за допомогою спеціальних банківських карток. Піонером цього починання можна вважати платіжну систему “Дайнерс клаб” (Diners Club). Потім у міру розвитку й інтернаціоналізації з'явилися, такі нині відомі системи, як American Express, VISA, Master Card. Споконвічно в закордонній класифікації універсальні картки розділялися на картки для “подорожей і розваг” (Travel and Entertainment — T&E) і чисто банківські [33]. Перші випускалися компаніями Дайнерс клаб, Америкэн Експрес, Карт Бланш і призначалися головним чином для оплати готелів, ресторанів, тобто переважно для подорожуючих бізнесменів. Картки ж, що випускаються банками, мали більш “споживчий” характер і призначалися для “звичайних клієнтів”.
“Америкен Експрес” — картка створена на снові міжнародної мережі обслуговування дорожніх чеків “Америкэн Експрес” і Юниверсал Трэвел Кард — картки асоціації американських готелів
“Віза” (VISA) - перейменована картка “БэнкАмерикард”, що випускалася «Нэшнл БэнкАмерикард Инкорпорейтед». Утворилася після виведення карткової програми з під контролю “Бэнк оф Америка”. Ініціатором карткової програми був “Чейз Манхэттен Бэнк”, але внаслідок збитковості була продана їм асоціації «Нэшнл Бэнкамерикард».
“МастерКард” (Master Card) - перейменована картка Міжбанківської карткової асоціації - МКА (Interbank Card Association), що випускала картку “Майстер Чадж” (Master Charge).
“Европей Інтернешнл” (Europay International) утворилася після злиття Еврокард Інтернешнл (Eurocard International) із платіжною системою Єврочек (Eurochek). У свою чергу Еврокард Інтернешнл була утворена шляхом об'єднання універсальної картки Британської асоціації готелів і ресторанів BHR зі шведською карткою Rikskort. Також Еврокард мала угоду з компаніями «Циррус» і «Маэстро» (Cirrus/Maestro), що випускали картки для одержання готівки у банкоматах.
“Джей-Си-Би” (JCB) - японська банківська картка.
В даний час безготівкові розрахунки за допомогою банківських карток одержали таке широке поширення, що важко собі представити сферу обслуговування в який би вони не використовувалися. Магазини, квиткові каси, готелі усіх країн світу готові обслужити Вас, прийнявши вашу пластикову картку, як засіб оплати.
Найбільші міжнародні фінансові асоціації, такі, як VISA, American Express, Master Card, Europay, Diners Club і JCB, представляють за кордоном своїм клієнтам практично будь-яку послугу в будь-якій сфері обслуговування. Функціонування таких фінансових асоціацій спирається на могутню інфраструктуру, за користування якої виплачуються комісійні [33].
У 1992 році операції з кредитними картками проводили більш 10 000 американських банків. У програмах VISA і Маstеr Card беруть участь тисячі закордонних банків більш ніж у 100 країнах світу. Число власників кредитних карток у 1992 році перевищило 100 000 000 чоловік. Картки системи VISA і Амеrісаn Ехрrеss приймають біля півтора мільйонів торгових підприємств і 3,5 млн. їхніх філій.
В даний час більшість фінансових компаній використовують у якості ідентифікаційного чи розрахункового засобу картку з магнітною смугою. Однак, розуміючи переваги і нові можливості, що несуть смарт-карти (карти – мікрокомп'ютери з перезаписуваною пам'яттю), компанії VISA і Еurорау, починаючи з 1994 року об'єднали свої зусилля і приступили до спільних робіт по заміні технологій магнітних карт на технологію, засновану на смарт-картках.
Ведучі фінансові асоціації активно прориваються і на ринок, що формується в нашій країні, покупки товарів і послуг по пластикових картках.
Картки систем VISA і Маster Card є класичними кредитними картами. За допомогою цих карток можна оплатити покупку, не маючи ні готівки, ні грошей на банківському рахунку. Власник картки зобов'язаний щомісяця погашати не менше 5% суми оплачених по картці рахунків. Частина рахунків, що залишилася неоплаченої, є кредитом емітента власнику картки. Цей кредит надається під 15—20% річних [33].
Сьогодні в Україні вже мається досвід емітування як закордонних карток по ліцензії найбільших фінансових асоціацій (VISA International, Master-Card, Cirrus/Maestro, EuroPay, Union Card), так і власних гривневих дебетних карт – пілотний проект системи масових безготівкових споживчих платежів Національного банку України (НСМЕП). Національний банк впровадив також всеукраїнську систему ТОПАЗ – авторизаційно-транзакційний телекомунікаційний центр для ліцензійних карток VISA International, Master-Card, Cirrus/Maestro, які емітуються масово комерційними банками “Приватбанк” (м.Дніпропетровськ) та “Райфффайзен банк Аваль”(м.Київ) в комерційних та “зарплатно-пенсійних” проектах.
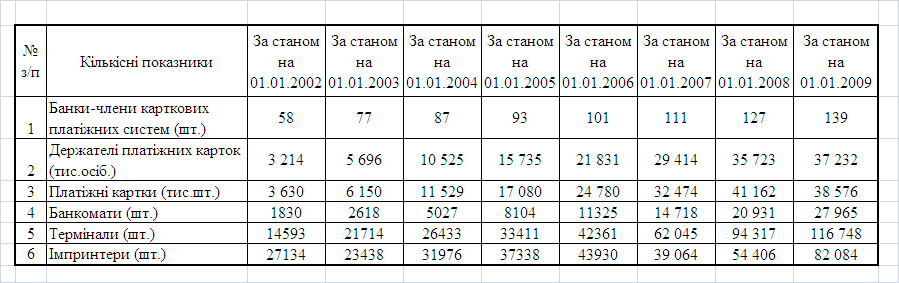
Як показує аналіз даних, наведених в табл.1.1, за останні 5 років в Україні обсяги ринку банківських картових послуг зросли більш ніж в 10 разів (з 3.2 млн. держателів платіжних карток у 2002 році до 37,2 млн.держателів платіжних карток у 2009 році)
Таблиця 1.1. Основні показники ринку платіжних карток в Україні за даними НБУ
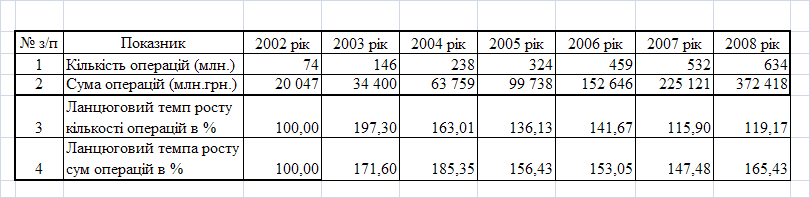
Як показує аналіз даних, наведених в табл.1.2, за останні 5 років в Україні обсяги банківських операцій з використанням платіжних карток зросли більш ніж в 15 разів (з 20 млрд. грн. у 2002 році до 372 млрд. грн. у 2008 році)
Таблиця 1.2. Кількість та сума операцій з використанням платіжних карток [44]
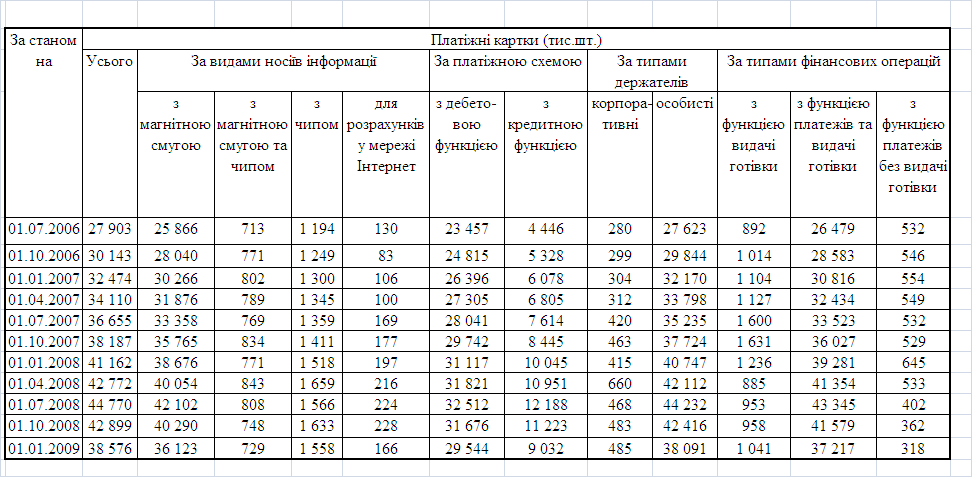
Як показує аналіз функціональної структури емітованих комерційними банками платіжних карток, наведений в табл. 1.3, основними картками в Україні є:
а) картки з магнітною смугою (93,6%);
б) картки, які працюють по дебетовій схемі (76,6%);
в) 98,7% приватні картки призначені для проведення платежів в точках еквайрінгу та отримання готівки в банкоматах чи відділеннях банків.
Як показує аналіз розподілу ринку банківських платіжних карток:
1) Ринок практично монополізований 5-ю комерційними банками України:
а) ЗАТ КБ «Приватбанк»:
- 47,8% частка по кількості емітованих карток;
- 34,7% частка по кількості банкоматів;
- 46,3% частка по кількості пристроїв еквайрінгу карток.
б) АКБ «Райффайзен банк Аваль»:
- 10,4% частка по кількості емітованих карток;
- 11,43% частка по кількості банкоматів;
- 8,4% частка по кількості пристроїв еквайрінгу карток.
Таблиця 1.3. Види платіжних карток, які емітовані українськими банками [44]
в) АКБ «Промінвестбанк»:
- 6,94% частка по кількості емітованих карток;
- 8,3% частка по кількості банкоматів;
- 4,1% частка по кількості пристроїв еквайрінгу карток.
г) АКБ «Ощадбанк»:
- 4,0% частка по кількості емітованих карток;
- 3,75% частка по кількості банкоматів;
- 2,46% частка по кількості пристроїв еквайрінгу карток.
д) АКБ «Укрсоцбанк»:
- 2,75% частка по кількості емітованих карток;
- 4,9% частка по кількості банкоматів;
- 3,13% частка по кількості пристроїв еквайрінгу карток.
Частка ринку банківських карткових послуг в Україні, яку займає досліджує мий в курсовому проекті банк ВАТ «Фінанси та кредит» є досить невеликою:
- 0,84% частка по кількості емітованих карток (18 місце);
- 1,98% частка по кількості банкоматів (12 місце);
- 2,94% частка по кількості пристроїв еквайрінгу карток(7 місце).
2. Методика аналізу операцій комерційних банків з платіжними картками на прикладі ВАТ "Фінанси та кредит"
2.1 Інформаційна база для проведення аналізу операцій з платіжними картками
Аналіз операцій з банківськими платіжними картками складається з [43]:
- Аналізу емісії банком платіжних карток;
- Аналізу конкурентного становища банку на ринку платіжних карток;
- Аналізу оснащеності банками обладнанням для обслуговування платіжних карток;
- Аналізу залучення коштів банку у розрізі рахунків;
- Аналіз кількості карткових рахунків та обсягів коштів, залучених на карткові рахунки;
- Структурний аналіз операцій з платіжними картками за видами платіжних систем, за видами платіжних карток, за категорією клієнтів;
- Аналіз активності та використання платіжних карток клієнтами;
- Аналіз ризиків та ефективності операцій банку з платіжними картками.
Аналіз діяльності банку з використанням міжнародних платіжних карток проводиться з метою з'ясування доцільності здійснення цих операцій як для самого банку, так і для його клієнтів, а також для доцільності його участі у міжнародних платіжних системах. Зважаючи на те, що оцінка результатів діяльності одного банку недостатня для певних висновків щодо розвитку неторговельних операцій банку, необхідно використати дані про операції з платіжними картками інших українських банків, які є членами міжнародних платіжних систем.
Згідно з « Правилами організації статистичної звітності, що подається до Національного банку України» [10] інформаційною базою для проведення аналізу є наступні форми статистичної звітності, які формуються комерційним банком на основі аналітичного обліку операцій на карткових рахунках окремих клієнтів банку та використовуються для проведення аналізу (Додаток Г):
1. Форма N 401 (квартальна)
Дані про операції, які здійснені із застосуванням платіжних карток, емітованих для клієнтів банку, за _____________ 200_ року
2. Форма N 402 (квартальна)
Дані про операції, які здійснені із застосуванням платіжних карток через власну інфраструктуру банку, за ___________ 200_ року
3. Форма N 403 (квартальна)
Дані про кількість емітованих (розповсюджених) платіжних карток для клієнтів банку та технічні засоби, що використовуються під час здійснення операцій з їх застосуванням, за станом на ____________ 200_ року
4. Форма N 404 (річна)
Дані про збитки банку, держателів платіжних карток і торговців через незаконні дії/сумнівні операції з платіжними картками за 200__ р.
2.2 Аналіз операцій з платіжними картками на прикладі ВАТ Банк "Фінанси та кредит"
Банк "Фінанси та Кредит" зареєстровано 30 жовтня 1991 року як Комерційний Банк "Український комерційний банк ділової співпраці", з 13 жовтня 1995 року перереєстровано як Комерційний Банк "Фінанси та Кредит". У грудні 2002 року згідно з Законом "Про банки і банківську діяльність" до Статуту Банку було внесено зміни: Банк зареєстровано як Банк "Фінанси та Кредит",ТОВ. У 2007 році Банк «Фінанси та Кредит» було реорганізовано з Товариства з обмеженою відповідальністю (ТОВ) у Відкрите акціонерне товариство (ВАТ) [45].
Станом на 01.01.2009 року (за 2008 рік) ВАТ Банк «Фінанси та кредит» займає наступні рейтингові місця за обсягами характерних агрегатів балансу та ефективності їх використання в банківській системі України [46] та відносні частки фінансів банківської системи України:
- Обсяг валюти активів балансу – 18 439 млн. грн.(13 місце – 2,07%);
- Обсяг власного капіталу – 2 617 млн. грн.(12 місце – 2,11%);
- Обсяг статутного капіталу – 184,2 млн. євро (12 місце);
- Обсяг кредитно-інвестиційного портфеля
– 16 460 млн. грн.(13 місце – 2,17%);
- Обсяг поточних і строкових депозитів фізичних осіб
– 6 599 млн. грн.(9 місце – 3,255%);
- Обсяг поточних і строкових депозитів юридичних осіб
– 3 725 млн. грн.(14 місце – 1,672%);
- Обсяг балансового прибутку – 142,6 млн. грн. (15 місце – 1,913%);
- Прибутковість статутного капіталу – 7,13% (56 місце);
- Прибутковість активів балансу – 0,773% (66 місце);
Станом на 1 січня 2008 р. статутний капітал Банку становив 1 276,5 млн. гривень. Статутній капітал Банку поділено на 2 553 000 125 простих іменних акцій номінальною вартістю 0,50 гривні кожна. Привілейовані акції Банком не випускаються.
До мережі Банку станом на 01 січня 2008р. входить Головний банк, 16 філій та 364 відділення у найбільш економічно привабливих регіонах України. Протягом звітного періоду відкрито 94 відділення. Загальна облікова чисельність працюючих працівників Банку станом на 01.01.2008 р. склала 4 778 чоловік і у порівнянні з 01.01.2007р. збільшилась на 1 426 чоловік [45].
Банк є принциповим членом міжнародних платіжних систем MasterCard International та Visa International і пропонує своїм клієнтам повний комплекс послуг, передбачений міжнародними стандартами. Банк проводить емісію карток Europay та Visa, обслуговує приватні особи, корпоративні картрахунки підприємств, зарплатні проекти. Відкрито карткових рахунків MasterCard -8 509 шт. та Visa - 630 730 шт.
Завдяки власному процесінговому центру, Банк проводить розрахунки платіжними картами як власних клієнтів, так і опрацьовує транзакції клієнтів банків – афеліатів. Банк представляє інтереси двох банків – афеліатів у міжнародних платіжних системах. Активна присутність Банку на ринку карткових продуктів відчувається також завдяки обслуговуванню великої кількості еквайрінгових точок. Станом на 1 січня 2009 року Банк співпрацював з 480 торговими точками. Так, оборот по еквайрінгу за 2008рік склав 45,5млн.дол.США, 2,8млн.евро, 2 259,9млн.грн. Привабливістю для клієнтів в співпраці з банком є розвинута мережа банківських відділень, значна кількість банкоматів, можливість стати держателем мультивалютних карток, у тому числі у євро. Карткові технології надають можливість відкривати мультивалютні кредитні лінії, отримувати готівку, здійснювати солідні покупки за безготівкові кошти, що робить їх значно безпечнішими та зручнішими, а також подорожувати по всьому світу без жодних обмежень. Оборот по емітованим Банком платіжним картам за поточний рік склав 134, 2 млн. дол. США, 15,6млн.евро, 4 118,7млн.грн. У звітному році Банком була створена об’єднана мережа банкоматів з Укрсоцбанком, Укрсиббанком та Правекс Банком, яка нараховує 2 810 банкоматів.
Банк виконує функції прямого агента платіжної системи міжнародних переказів Western Union і є кліринговим центром, що розподіляє грошові потоки переказів між 38 українськими банками-членами цієї системи та здійснив переказів на суму понад 62 млн. доларів США. Банк також є членом таких міжнародних платіжних систем, як „Лідер”, „Анелик”, MoneyGram, Express money services, Інтерекспрес, Blizko по переказах фізичних осіб. Створена у 2006 р. власна платіжна система переказів фізичних осіб „АВЕРС”, значно зросла і зараз об’єднує 34 банки-агенти. Обсяг переказів, здійснених через „Аверс”, склав суму еквівалентну 94 млн. доларів США.
Банк «Фінанси та Кредит» активно працює на ринку послуг, що надаються по платіжних картах міжнародних платіжних систем.
За даними Української міжбанківської асоціації членів платіжних систем «ЕМА» Банк «Фінанси та Кредит» займає наступні позиції в рейтингу [45]:
емісія платіжних карток – 13 місце
торговий еквайринг – 4 місце
банкоматний парк – 11 місце.
Банк «Фінанси та Кредит» пропонує фізичним і юридичним особам оформлення і обслуговування платіжних карток:
Visa Gold
MasterCard Gold
Visa Classic
MasterCard Mass
Visa Electron
Visa Domestic
Cirrus Maestro
Visa Electron Instant Issue
Visa Business Electron
Банк пропонує клієнтам відкриття мультивалютних карткових рахунків: у гривнях і доларах США, а також на вибір у гривнях, доларах США або євро.
У 2007 році Банк „Фінанси та Кредит” пройшов сертифікацію і приступив до емісії чіпових платіжних карток. Станом на 01.01.2008 роки частка чіпових карток в загальній емісії становить 1%.
Інфраструктура карткового бізнесу Банку «Фінанси та Кредит» включає:
- власний процесинговий центр
- 480 пунктів видачі готівки
- 2955 торгівельно-сервісних точок користуються послугами еквайрингу від Банку „Фінанси та Кредит”. Обіг у торговельній еквайринговій мережі Банку за 2008 рік склав близько 270 млн. гривень
- власний парк із понад 400 банкоматів (об'єднана мережа банкоматів спільно з Укрсоцбанком, Правексбанком і Укрсиббанком) складає понад 2,5 тисяч банкоматів.
Розширення мережі банкоматів - один з головних напрямів розвитку бізнесу платіжних карток Банку «Фінанси та Кредит». На початку грудня 2007 року Банк «Фінанси та Кредит» підписав договір з "Укрсиббанком" про об'єднання мереж банкоматів. Раніше подібні угоди було підписано з «Правэксбанком» і «Укрсоцбанком», тоді об'єднана мережа трьох банків склала понад 1500 банкоматів.
Новий партнер - «Укрсиббанк» - значно розширив можливості клієнтів банків-партнерів, додавши до об'єднаної мережі ще понад 1000 банкоматів. На цей момент загальна кількість банкоматів об'єднаної мережі перевищила 2, 5 тисячі. Перевага подібної системи в тому, що утримувачі зарплатних платіжних карток «VISA» і «MasterCard», емітованих будь-яким з банків-партнерів, зможуть знімати готівку в об'єднаній банкоматній мережі без сплати комісій.
Об'єднання мереж банкоматів дозволить значно підвищити якість обслуговування клієнтів, а також зробити багато банківських послуг більш доступними. Ефективність упровадженої системи підтвердилася різким зростанням емітованих пластикових карток Банку.
Кобрендові проекти
У 2007 році реалізовано перший кобрендовий проект Банку «Фінанси та Кредит» з мережею автозаправних станцій «Укр-петроль» У рамках проекту емітовано близько 7 тисяч карток, встановлено понад 50 торгових терміналів.
З 1 листопада 2007 по 31 травня 2008 року Банк «Фінанси та Кредит», міжнародна платіжна система Visa International і мережа автозаправних станцій «Укрпетроль» проводять спільну акцію - «Перетвори бензин на золото». За умовами акції автомобілісти - власники спільних платіжних карток Банку і мережі АЗС, Visa Road card (яка надає автовласникам знижку на паливо у розмірі 3%) - автоматично стають претендентами на призове бонусне паливо від компанії, а також зливок чистого золота від Банку.
У листопаді 2007 року клієнтом Банку стала компанія ТОВ “О`КЕЙ Україна» - мережа гіпермаркетів в мм. Київ, Запоріжжя і Кривий Ріг. Спільна програма передбачає, крім відкриття низки мультивалютних кредитних ліній, встановлення в мережі гіпермаркетів 172 POS- терміналів, 5 банкоматів, інкасацію готівки, реалізацію зарплатних проектів. Обіг по терміналах, встановлених у мережі гіпермаркетів тільки за листопад-грудень 2007 року перевищив 3,8 млн. грн.
Дисконтна програма Банку „Фінанси та Кредит”.
Програма лояльності передбачає систему знижок для утримувачів усіх платіжних карток Банку "Фінанси та Кредит" при обслуговуванні в престижних торгово-сервісних підприємствах. При обслуговуванні в мережі наших партнерів клієнти Банку - власники платіжних карток можуть отримувати знижки 30% при оплаті товарів або послуг як готівкою, так і платіжною карткою Банку. Станом на 01.01.2009 мережа партнерів за дисконтною програмою включає 560 організацій у всіх регіонах України.
Таблиця 2.1. Перелік типів емітуємих Банком «Фінанси та кредит» платіжних карток для фізичних та юридичних осіб [45]
1.
Приватні у гривнях/доларах США (з магнітною смугою та вмонтованим мікрочіпом)
2.
Приватні в ЄВРО (з магнітною смугою та вмонтованим мікрочіпом)
3.
Депозитні в гривнях/доларах США (з магнітною смугою та вмонтованим мікрочіпом)
4.
Депозитні в ЄВРО (з магнітною смугою та вмонтованим мікрочіпом)
5.
Пенсійні платіжні картки з магнітною смугою
6.
Соціальні платіжні картки з магнітною смугою
7.
Visa Electron Instant Issue
Основні операції та тарифи банку при карткових операціях:
Тарифи комісійної винагороди ВАТ „Банк „Фінанси та Кредит” по операціях емісії і обслуговування платіжних карток MasterCard Worldwide або VISA Inc. на базі магнітної смуги для фізичних осіб (мультивалютні карткові рахунки в гривнях/доларах США);
Тарифи комісійної винагороди ВАТ „Банк „Фінанси та Кредит” по операціях емісії і обслуговування платіжних карток VISA Inc. на базі мікрочіпа для фізичних осіб (мультивалютні карткові рахунки в гривнях/доларах США).
2.3 Оцінка операцій з платіжними картками ВАТ Банк "Фінанси та кредит" на ринку платіжних карток України
Картковий бізнес має чотири основні показники [43]:
- вартість емісії пластикової картки, оплачувана клієнтом;
- вартість процедури безготівкового еквайрингу в точках покупок;
- вартість процедури отримання готівки з карткового рахунку в відділенні чи банкоматі банку-емітенту;
- вартість процедури отримання готівки з карткового рахунку в банкоматі іншого банку;
В табл. 2.2 наведені середні значення вартості емісії пластикових карток VISA, оплачуваних клієнтом в українських банках.
Таблиця 2.2. Доходність карткового бізнесу випуску картки VISA в залежності від клієнтів та типу картки [37]
|
Продукт |
Аудиторія |
Властивості |
Вартість випуску й обслуговування в українських банках (середнє значення) |
||
| Карта Visa Electron | Починаючі користувачі, студенти, зарплатні проекти | Не можна робити покупки в Інтернет, ретельний контроль всіх операцій банком-емітентом, що підтверджує наявність достатньої кількості грошей на рахунку користувача, оскільки той має або нульову історію, або перебуває в зоні ризику невідшкодування кредитних коштів | Безкоштовно | ||
| Карта Visa Classic | Досвідчені клієнти із середнім доходом, що користуються базовими можливостями карт | Можна робити будь-які покупки в маркірованих точках екайрингу, знімати кошти в маркірованих банкоматах | Близько 25 доларів, однак, може надаватися як «довесок» до депозиту в 2000 $ | ||
| Карта Visa Gold | Постійні клієнти банку зі сформованою банківською історією | Надає можливість одержання мінімальних знижок у точках-партнерах банку або системи Visa, спеціальних пропозицій по бронюванню авіаквитків, готелів і т.д.; надаються невеликі кредитні ліміти – до $ 2-3 тыс. | Близько 100 доларів, однак, може надаватися безкоштовно «у довесок» до великого депозиту | ||
| Карта Visa Platinum | VIP-Клієнти | Знижки, спеціальні пропозиції, юридична й медична допомога, кредитні ліміти до $10 тис. | Біля 500-1000 доларів | ||
| Карта Visa Infinite | Індивідуальне обслуговування | Знижки, спеціальні пропозиції, юридична й медична допомога, кредитні ліміти від $50 тис., консьєрж-сервіс, охорона, оренда автомобіля банку та інші умови | 2-5 тис. доларів | ||
| Карта Visa Virtual | Для оплати товарів і послуг через Інтернет | Не
«матеріализується»
у карту Visa у
традиційному
розумінні.
Не має
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||