Организация и управление риском в банковской деятельности
Банк «Украина» оказывает широкий спектр услуг юридическим и физическим лицам. Наряду с традиционно банковскими услугами с помощью новейшего компьютерного оборудования, банк развивает и оказывает новые виды услуг: обслуживание физических лиц с помощью систем банковского обслуживания САРС БОН, овердрафт, лизинг.
Организационная структура Красногвардейского отделения банка «Украина», включающая небольшое количество отделов обеспечивает быстрое и эффективное принятие управленческих решений благодаря тесной связи между руководителями и исполнителями.
У правляющий
отделением







Отдел Отдел учета Отдел автоматизации
кассового и вкладных банковских работ
обслуживания операций
Хозяйственный Общий
отдел отдел
Рис. 6. Организационная структура Красногвардейского отделения
АК АПБ «Украина».
Управляющий отделением контролирует работу каждого отдела. Он подотчетен руководству дирекции, расположенной в г. Симферополе. Деятельность дирекций, в свою очередь, регулируется киевским правлением банка «Украина».
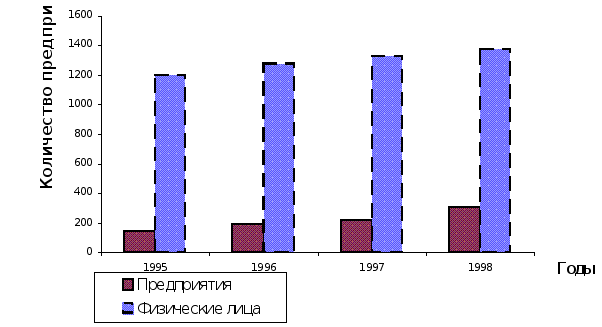
Рис.7. Численность клиентов Красногвардейского отделения
АК АПБ «Украина».
Постоянно увеличивается численность клиентов Красногвардейского отделения, как среди юридических, так и среди физических лиц. Так на начало второго квартала 1998 года численность предприятий и организаций, обслуживаемых отделением, составила 300, а также 1357 физических лиц являются клиентами данного отделения.
Сравнительно небольшое количество клиентов данного отделения позволяет объективно оценивать их финансовое состояние и платежеспособность. В связи с проведением рекламной кампании количество клиентов постоянно увеличивается. А такой постоянный рост числа клиентов увеличивает валюту баланса данного отделения банка «Украина».
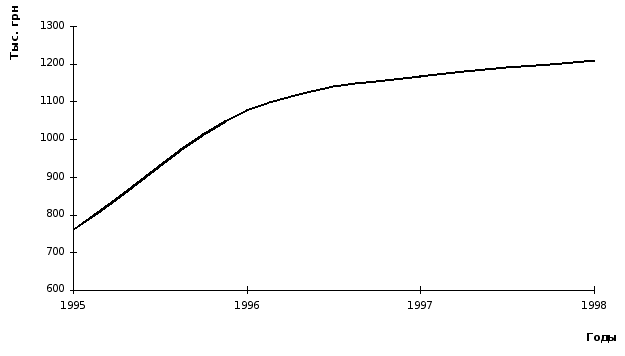
Рис.8. Динамика годового баланса Красногвардейского отделения АК АПБ «Украина».
Благодаря увеличению валюты баланса отделение постоянно увеличивает объем своих операций, внедряя различные операции и формы обслуживания своих клиентов. Но, говоря об эффективности управления отделением, необходимо тщательно проанализировать управление его активными и пассивными операциями. Такой анализ даст банковским менеджерам ценную информацию для осуществления контроля за состоянием активов и пассивов, своевременного принятия мероприятий для усовершенствования их структуры с целью обеспечения достаточной прибыльности банковских операций.
2.2. Анализ управления активами банка.
В активной части баланса отражается размещение средств банка. Анализ структуры активных операций имеет большое практическое значение в достижении разумного баланса между ликвидностью и доходностью.
Наиболее высоко ликвидным активом в балансе банка является наличность и средства на корреспондентском счете в Национальном банке Украины. Эта доля средств определяется как первичный резерв, то есть данный актив используется по первому требованию клиентов для удовлетворения заявок на изъятие вкладов, получение кредитов. В структуре активной части баланса Красногвардейского отделения банка «Украина» на долю наличности (касса + корсчет в НБУ) приходится примерно 4-5%. Такой уровень вполне может быть признан удовлетворительным, так как увеличение сумм на этих счетах с целью повышения ликвидности нецелесообразно ввиду процентного дохода по этим счетам.
К вторичным резервам банка относятся ценные бумаги, которые делятся на:
1) ликвидные ценные бумаги, приносящие соответствующий доход, но приобретаемые для поддержания ликвидности;
2) инвестиционные ценные бумаги, которые обеспечивают получение относительно высокого дохода, но не могут быть в короткие сроки реализованы для удовлетворения требований клиентов.
К сожалению, из-за неразвитости фондового рынка в Крыму и практически отсутствия надежных эмитентов, операции по покупке ценных бумаг для получения прибыли в рассматриваемом отделении банка в 1997 году не проводились. Только на начало второго квартала 1998 г. сумма активов, инвестированных в ценные бумаги составила 62,8 тыс. грн.( 5% в общей сумме активов). В этой сфере видится перспектива получения дополнительных доходов вследствие улучшения финансового состояния предприятий и организаций.
Табл.2. Структура активных операций Красногвардейского отделения АК АПБ «Украина».
Наименование |
1.01.97. | 1.04.97. | 1.07.97. | 1.10.97. | 1.01.98. | 1.04.98. | ||||||
| актива | Тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % |
| 1. Касса | 24,6 | 2,1 | 24,1 | 2,0 | 23,8 | 2,0 | 32,9 | 2,7 | 34,0 | 2,8 | 38,2 | 3,1 |
| 2. Кор счет в НБУ | 33,9 | 2,9 | 29,7 | 2,5 | 26,1 | 2,2 | 36,5 | 3,0 | 40,1 | 3,3 | 35,7 | 2,9 |
| 3. Дебиторы | 10,5 | 0,9 | 3,6 | 0,3 | 4,8 | 0,4 | 9,7 | 0,8 | 5,3 | 0,4 | 14,8 | 1,2 |
| 4. Кредиты, выданные | 426,8 | 36,5 | 458,5 | 38,1 | 476,3 | 40,1 | 548,1 | 45,0 | 550,2 | 45,3 | 585,2 | 47,5 |
|
5. Ценные бумаги |
–– | –– | –– | –– | –– | –– | –– | –– | –– | –– | 62,8 | 5,1 |
| 6. Ресурсы, проданные в своей системе | 10,5 | 0,9 | __ | __ | __ | __ | 11,0 | 0,9 | 74,2 | 6,1 | 28,3 | 2,3 |
| 7. Основные средства | 657,0 | 56,2 | 685,2 | 56,9 | 653,2 | 55,0 | 574,9 | 47,2 | 497,3 | 40,9 | 458,2 | 37,2 |
| 8. Прочие активы | 5,8 | 0,5 | 2,4 | 0,2 | 3,5 | 0,3 | 4,9 | 0,4 | 14,6 | 1,2 | 8,6 | 0,7 |
|
ИТОГО |
1169,1 |
100,0 |
1203,5 |
100,0 |
1187,7 |
100,0 |
1218,0 |
100,0 |
1215,7 |
100,0 |
1231,8 |
100,0 |
Крупнейшим активом являются кредиты, на которые обычно приходится от половины до трех четвертей суммарной стоимости всех активов. Но в сегодняшних условиях спада производства потребность в кредитах слишком мала. Исходя из этих причин, кредиты , выданные на 1.01.97 г. составляли 36,5% всех активов, однако благодаря усилиям банка сфера кредитования была немного расширена, в связи в чем доля кредитов возросла до 45,3% на 1.01.98. Руководству следует придерживаться данной тактики, так как предоставление кредитов–самая доходная статья активов.
Дебиторская задолженность колеблется в пределах 1%. Необходимо избегать возникновения такой статьи, так как она ухудшает ликвидность и, как правило, не приносит дохода.
Наличие статьи «Ресурсы, проданные в своей системе», говорит о недочетах в размещении средств. Поэтому банку необходимо изыскивать более выгодные пути размещения своих средств, так как доходы от продажи ресурсов в своей системе относительно невелики.
Основные средства относятся к так называемым второстепенным активам. Суммы средств, вложенных Красногвардейским отделением АК АБ «Украина» в этот актив необоснованно высоки по сравнению с мировым опытом, где эта статья составляет 1-2%. В нашем случае руководством банка выбрана верная политика снижения удельного веса фиксированных активов (с 56,2% на 1.01.97. до 37,2% на 1.04.98.).
Прочие активы составили менее 1% . Величина этой статьи колеблется в одних и тех же пределах в течение всего анализируемого периода.
Для формирования более объективной оценки активных операций целесообразно провести структурный анализ кредитного портфеля банка, так как предоставление кредитов–традиционная банковская услуга. Кроме того, рассматриваемая операция относится к наиболее доходным по сравнению с прочими активами. Для повышения эффективности управления кредитами необходимо контролировать состояние заемщиков, а также качество ссуд, чтобы своевременно принять меры по защите своих интересов.
Табл.3. Структура кредитного портфеля Красногвардейского отделения АК АПБ «Украина» по типам заемщиков.
| Тип | 1.01.97. | 1.04.97. | 1.07.97. | 1.10.97. | 1.01.98. | 1.04.98. | ||||||
| заемщика | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % |
| предприятия АПК | 251,0 | 58,8 | 266,4 | 58,1 | 293,4 | 61,6 | 319,5 | 58,3 | 334,0 | 60,7 | 340,6 | 58,2 |
| Физические лица | 53,3 | 12,5 | 60,5 | 13,2 | 39,1 | 8,2 | 71,8 | 13,1 | 62,7 | 11,4 | 74,3 | 12,7 |
| предприятия торговли | 106,3 | 24,9 | 118,3 | 25,8 | 120,5 | 25,3 | 130,0 | 23,7 | 136,4 | 24,8 | 146,9 | 25,1 |
|
коммерческие структуры |
16,2 |
3,8 |
13,3 |
2,9 |
23,3 |
4,9 |
26,8 |
4,9 |
17,1 |
3,1 |
23,4 |
4,0 |
|
итого |
426,8 |
100,0 |
458,5 |
100,0 |
476,3 |
100,0 |
548,1 |
100,0 |
550,2 |
100,0 |
585,2 |
100,0 |
Табл. 4. Структура кредитного портфеля Красногвардейского отделения АК АПБ «Украина» по качеству займов.
| Вид | 1.01.97. | 1.04.97. | 1.07.97. | 1.10.97. | 1.01.98. | 1.04.98. | ||||||
| КРЕДИТА | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % |
| Стандартный | 401,8 | 94,1 | 443,5 | 96,7 | 476,3 | 100,0 | 548,1 | 100,0 | 527,2 | 95,8 | 585,2 | 100,0 |
| Под контролем | –– | –– | 15,0 | 3,3 | –– | –– | –– | –– | 12,2 | 2,2 | –– | –– |
| Субстандартный | –– | –– | –– | –– | –– | –– | –– | –– | 8,3 | 1,5 | –– | –– |
| Сомнительный | –– | –– | –– | –– | –– | –– | –– | –– | 2,5 | 0,5 | –– | –– |
| Безнадежный | 25,0 | 5,9 | –– | –– | –– | –– | –– | –– | –– | –– | –– | –– |
|
итого |
426,8 |
100,0 |
458,5 |
100,0 |
476,3 |
100,0 |
548,1 |
100,0 |
550,2 |
100,0 |
585,2 |
100,0 |
Основными заемщиками Красногвардейского отделения являются сельскохозяйственные предприятия. На их долю приходится около 60% всех займов. Это обусловлено тем, что сельское хозяйство является преобладающей отраслью, что обусловлено хорошим экономико-географическим положением, а также высоким качеством почв.. Однако, в этой сфере преобладают в основном долгосрочные кредиты, что отрицательно сказывается на ликвидности отделения банка. В этой связи менеджерам следует быть предельно осторожными с выдачей кредитов сельскохозяйственным предприятиям ,особенно в условиях нынешней нестабильности..
Вторыми по удельному весу займов являются предприятия торговли. Их доля составляет около четверти всех кредитов, выданных Красногвардейским отделением. В торговле преимущественно используются краткосрочные кредиты, что в сегодняшних условиях очень удобно для банка Мероприятия по предоставлению торговой сфере краткосрочных кредитов положительно сказываются на ликвидности банка, а также в значительной мере снижают риск невозврата выданных ссуд..
Остальные 15% кредитов приходятся на коммерческие структуры и физические лица. Этот сектор экономики только набирает силу, поэтому здесь большие резервы для банка в предоставлении ссуд и необходимо не уступить его конкурентам.
Анализ структуры кредитного портфеля по качеству займов свидетельствует о наличии безнадежной задолженности на начало 1997 года, которая составила 6%. Это свидетельствует о допущенных просчетах при предоставлении кредитов. Во втором квартале этого года 3,3% составила группа кредитов под контролем.
На начало 1998 года доля кредитов под контролем составила 2,2%. В этот же период 1,5% в структуре кредитов заняли субстандартные, а 0,5 % - сомнительные кредиты. Во втором квартале 1998 года все кредиты были стандартными.
Банку необходимо обратить внимание на требования, предъявляемые к заемщикам, и на тщательность управления кредитами во избежание дальнейшего ухудшения качества кредитного портфеля, так как это отрицательно сказывается на доходности банковских операций. Кроме того, наличие просроченной задолженности может вызвать ухудшение ликвидности банка.
Для более детального анализа активных операций в АК АПБ «Украина» применяется следующая методика.
Табл. 5. Анализ управления активными операциями Красногвардейского отделения банка «Украина».
| Наименование | Методика расчета | 1.01.97 | 1.01.98 | |
| показателя | числитель | Знаменатель | ||
| 1. Коэффициент эффективности использования активов | Остатки по активным счетам, приносящим доходы | Остатки по всем активным счетам | 0,39 |
0,53 |
| 2. Коэффициент использования депозитов | Задолженность по выданным кредитам | Размер депозитов | 4,87 |
5,46 |
| 3. Коэффициент использования привлеченных средств | Задолженность по выданным кредитам | Величина всех привлеченных средств | 1,32 |
1,60 |
Коэффициент эффективности использования активов показывает, что на начало 1997 года только 39% всех активов приносили доходы, что отрицательно сказывалось на доходности. Но, наряду с этим, невысокое значение коэффициента свидетельствует о низком уровне риска, принимаемого банком. А это–уверенность клиента в сохранности его средств при их низкой доходности. В 1998 году банком была выбрана более агрессивная стратегия, о чем говорит коэффициент использования активов, который достиг 53%. Активные операции стали более рискованными, что обусловлено ужесточением конкуренции. Однако с ростом уровня риска возрастает и доходность активов. В таких условиях банку необходимо особенно тщательно контролировать высоколиквидные активы, чтобы не стать заложником принятых на себя обязательств.
Коэффициент использования депозитов показывает, насколько эффективно банк регулирует два встречных потока средств. В начале 1997 года на единицу привлеченных депозитов приходилось 4,87 единиц средств, ссуженных заемщикам. В 1998 году этот показатель достиг значения 5,46. В сложившейся ситуации банку необходимо увеличить поток депозитов для удовлетворения потребности в кредитах.
Задача банка– эффективно разместить привлеченные средства. Коэффициент использования привлеченных средств свидетельствует, что в 1997 году потребность в кредитах удовлетворялась не только за счет привлеченных средств, но и на 32% за счет собственного капитала. В 1998 году этот показатель достиг значения 1,60. Банку следует увеличить объем привлеченных средств путем увеличения процентных ставок или за счет факторов неценовой конкуренции.
2.3. Анализ управления пассивными операциями отделения банка.
Формирование банковских ресурсов отражается в пассивной части баланса. Анализ структуры пассивов позволяет получить ценную информацию для осуществления контроля за их состоянием, своевременного принятия мероприятий для усовершенствования их структуры с целью обеспечения достаточной прибыльности банковских операций.
Табл. 6. Структура пассивных операций Красногвардейского отделения АК АПБ "Украина".
Табл. 6. Структура пассивных операций Красногвардейского отделения АК АПБ «Украина».
| Наименование | 1.01.97. | 1.04.97. | 1.07.97. | 1.10.97. | 1.01.98. | 1.04.98. | ||||||
| пассива | тыс. грн | В % | тыс. грн | в % | тыс. грн | в % | тыс. грн | в % | тыс. грн | в % | тыс. грн | в ; |
| 1. Фонды банка | 609,1 | 52,1 | 618,6 | 51,4 | 507,2 | 42,7 | 551,8 | 45,3 | 524,0 | 43,1 | 513,7 | 41,7 |
| 2. Расчетный и другие счета | 210,4 |
18,0 |
207,0 |
17,2 |
230,4 |
19,4 |
210,7 |
17,3 |
219,9 |
18,1 |
187,2 |
15,2 |
| 3. Депозиты юридических лиц | 19,9 |
1,7 |
15,6 |
1,3 |
9,5 |
0,8 |
13,3 |
1,1 |
2,4 |
0,2 |
4,9 |
0,4 |
| 4. Вклады граждан | 67,8 | 5,8 | 75,8 | 6,3 | 95,0 | 8,0 | 108,4 | 8,9 | 98,4 | 8,1 | 115,8 | 9,4 |
| 5. Кредиты полученные | 10,5 | 0,9 | 16,8 | 1,4 | 14,3 | 1,2 | 8,5 | 0,7 | 3,5 | 0,3 | 1,2 | 0,1 |
| 6. Прибыль | 8,2 | 0,7 | 10,8 | 0,9 | 21,4 | 1,8 | 19,5 | 1,6 | 23,7 | 1,9 | 25,9 | 2,1 |
| 7. Бюджетные счета | 24,6 | 2,1 | 89,2 | 7,4 | 135,4 | 11,4 | 120,6 | 9,9 | 24,3 | 2,0 | 16,0 | 1,3 |
| 8. Ресурсы, купленные в своей системе | 196,4 |
16,8 |
128,8 |
10,7 |
130,6 |
11,0 |
142,5 |
11,7 |
281,9 |
23,2 |
327,7 |
26,6 |
| 9.Прочие пассивы | 22,2 | 1,9 | 40,9 | 3,4 | 43,9 | 3,7 | 42,7 | 3,5 | 37,6 | 3,1 | 29,4 | 3,2 |
|
итого |
1169,1 |
100,0 |
1203,5 |
100,0 |
1187,7 |
100,0 |
1218,0 |
100,0 |
1215,7 |
100,0 |
1231,8 |
100,0 |
Наибольший удельный вес в структуре пассивов приходится на фонды банка. Прослеживается четкая тенденция снижения доли фондов (52,1% на 1.01.97 и 41,7% на 1.04.98). Это связано с уменьшением отчислений в фонды. Такая мера ведет к повышению доходов, так как средства фондов практически не приносят дохода.
В первой половине 1998 года значительно повысился удельный вес ресурсов, купленных в своей системе; если на 1.04.97 г. он составлял 10,7%, то на 1.04.98 значение данной статьи пассива банка равнялось уже 26,6%, что свидетельствует о недостаточности средств, привлеченных собственно отделением банка для предоставления все возрастающего числа кредитов и оказания услуг. В данном случае управляющему Красногвардейским отделением следует обратить внимание на поиск иных источников привлечения средств. Расчетный и прочие счета банка занимают значительную долю в общей структуре пассивов (примерно пятую часть) благодаря высокому качеству обслуживания средств клиентов на этих счетах.
За последние два года прослеживается четкая тенденция роста доли вкладов граждан (9,4% на 1.04.98 по сравнению с 5,8% в начале 1997 года).Благодаря повышению доверия к банковским услугам, проведению рекламных кампаний и всевозможных мероприятий по привлечению вкладов, постоянно проводимых отделением банка, суммы, вносимые на его счета, постоянно увеличиваются. Но, наряду с ростом доли вкладов граждан происходило снижение доли депозитов юридических лиц с 1,7% в начале 1997 года до 0,4% на соответствующую дату 1998 г. Такая ситуация свидетельствует о неудовлетворительной работе банка в этом направлении. Удельный вес бюджетных счетов значительно колеблется по периодам. Это может быть связано с неравномерностью поступления бюджетных средств на эти счета. Банку необходимо контролировать данную статью, так как наблюдается снижение ее доли в пассивах с 11,4% по состоянию на 1.07.97. до 1,3% на начало второго квартала 1998 года.
Как положительную тенденцию следует отметить, что доля межбанковских кредитов, полученных отделением снизилась до 0,1% на 1.04.98. по сравнению с аналогичным показателем в 1997 году, равным 1,4%. Эта тенденция снижения положительно сказывается на прибыльности банка, так как привлечение кредитов- относительно дорогое мероприятие.
Наблюдается тенденция постепенного роста доли прибыли в общей структуре пассивов отделения. Этот показатель как результат работы банка свидетельствует о более эффективной работе отделения, что имеет положительное влияние на репутацию банка и укрепление его имиджа в целом.
Операции по привлечению средств банком являются очень важным моментом в формировании ресурсов. Менеджерам необходимо постоянно контролировать структуру привлеченных средств, с тем, чтобы обеспечить стабильную деятельность банка.
Наибольший удельный вес в структуре привлеченных средств Красногвардейского отделения АК АПБ «Украина» приходится на расчетные и текущие счета клиентов. В 1997 году имело место снижение доли этой статьи – 65,2% в начале и 46,6% -в конце 1997 года. Однако в первой половине 1998 года наметилась тенденция роста удельного веса расчетного и текущих счетов в общей структуре привлеченных средств. На начало 1998г. этот показатель составил 63,7% на фоне общего снижения сумм этих средств. Банку нужно по возможности уменьшить влияние этой статьи, так как она отличается высокой нестабильностью, что крайне нежелательно в банковской деятельности.
Бюджетные счета также характеризуются высокой колеблемостью сумм остатков на этих счетах. Следовательно, банку надо оградить себя от нежелательного оттока привлеченных средств, делая упор на более надежные и постоянные депозиты. Бюджетные счета требуют постоянного тщательного контроля со стороны руководства банка.
Табл.7. Структура привлеченных средств Красногвардейского отделения АК АПБ «Украина».
| Наименование | 1.01.97 | 1.04.97 | 1.07.97 | 1.10.97 | 1.01.98 | 1.04.98 | ||||||
| средств | тыс.грн | в % | Тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % | тыс.грн | в % |
| 1. Расчетные и текущие счета | 210,4 |
65,2 |
207,0 |
53,4 |
230,4 |
49,0 |
210,7 |
46,6 |
219,9 |
63,7 |
187,2 |
57,8 |
|
2.Бюджетные счета |
24,6 |
7,6 |
89,2 |
23,0 |
135,4 |
28,8 |
120,6 |
26,6 |
24,3 |
7,0 |
16,0 |
4,9 |
| 3. Депозиты юридических лиц | 19,9 |
6,2 |
15,6 |
4,0 |
9,5 |
2,0 |
13,3 |
2,9 |
2,4 |
0,8 |
4,9 |
1,5 |
|
4. Вклады населения |
67,8 |
21,0 |
75,8 |
19,6 |
95,0 |
20,2 |
108,4 |
23,9 |
98,4 |
28,5 |
115,8 |
35,8 |
|
итого |
322,7 |
100,0 |
387,6 |
100,0 |
470,3 |
100,0 |
453,0 |
100,0 |
345,0 |
100,0 |
323,9 |
100,0 |
На привлечении средств посредством депозитов банком сделан особый акцент, что нашло отражение в абсолютном увеличении сумм по вкладам населения (с 21% на начало 1997 года до 35,8% по состоянию на 1.04.98). Но все же недостаточно привлекаются депозитные средства предприятий и организаций, доля которых с 6,2% на начало 1997 года снизилась до 0,8% в первом квартале 1998г. Необходимо пересмотреть ценовую политику и прочие условия.
Для более детального анализа управления пассивными операциями необходимо рассчитать следующие показатели, которые для удобства сведем в таблицу.
Табл.8. Анализ управления пассивными операциями Красногвардейского отделения АК АПБ «Украина».
| Наименование | Методика расчета | 1.01.97 | 1.01.98 | |
| показателя | Числитель | Знаменатель | ||
|
1. Коэффициент рычага |
а) средние остатки по депозитам |
а) средний уровень собственного капитала |
0,19 |
0,17 |
| б) средние остатки заемных средств |
б) средний уровень собственного капитала |
1,13 |
0,68 |
|
| 2. Коэффициент достаточности собственного капитала. | Сумма активов, подверженных риску |
Собственный капитал |
1,80 |
2,08 |
Коэффициент рычага разделяется на два показателя. Первый указывает, сколько банку удалось привлечь депозитов на единицу собственного капитала. Значение этого коэффициента в Красногвардейском отделении крайне мало (17%), что еще раз подтверждает необходимость проведения мероприятий по увеличению объема депозитов.
Второй коэффициент рычага свидетельствует о том, что на начало 1997 года средние остатки заемных средств составляли 113% собственного капитала. В 1998 году этот показатель снизился до 68%. Банку наряду с привлечением депозитов следует активизировать деятельность в области привлечения других заемных средств, так как собственные средства банка ограничены и не могут удовлетворять растущую потребность клиентов в кредитах.
Коэффициент достаточности собственного капитала говорит о том, что активы, подверженные риску, полностью обеспечены средствами банка. Это свидетельствует о надежности банка и об отсутствии риска для вкладчиков. Однако это достигается за счет снижения доходности, что нежелательно для любого вкладчика.
2.4. Управление риском процентных ставок.
В последние годы в банковской деятельности не было более значимой проблемы. чем проблема изменения процентных ставок. Питаемые инфляцией и рекордными государственными дефицитами
процентные ставки то поднимаются на невиданную высоту, то падают во время рецессий, чтобы затем снова возрасти, превышая прежние значения. И рост депозитов, и спрос на кредит изменяются на практике таким образом, что постоянно ставят перед банкирами проблему «размывания» их нормы прибыли.
Кроме того, банкиры в последние годы столкнулись с тем, что на банковские доходы оказывают влияние два фактора, которые связаны с уровнем процентных ставок, а именно - их изменчивость и непредсказуемость.
В последнее время в Украине проявилась четкая тенденция снижения процентных ставок, о чем свидетельствует динамика ставки рефинансирования Национального банка Украины.
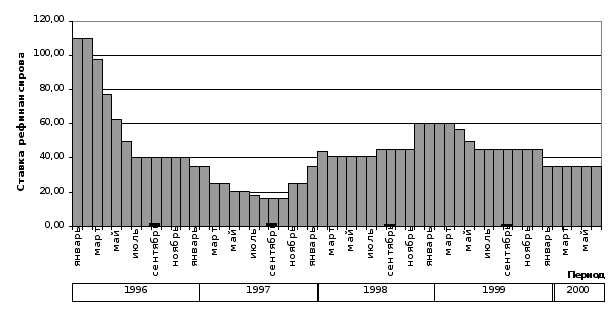
Рис.5. Динамика ставки рефинансирования НБУ
Снижение уровня процентных ставок обусловлено ослаблением темпов инфляции и стабилизацией финансового сектора Украины. Однако, общая нестабильность экономики привела к некоторому
повышению учетной ставки национального банка в нынешнем году, что повлекло за собой рост процентных ставок в коммерческих банках.
Кроме изменения уровня процентных ставок на доходы банков оказывает влияние усиление конкуренции в секторе финансовых услуг. Воздействие конкуренции не может быть сведено к нулю, но сильные потоки и оттоки средств вследствие изменения процентных ставок могут корректироваться достаточно успешно.
В настоящее время существует ряд способов защиты от риска процентных ставок, и они широко используются банками, например управление дисбалансом и сроками погашения, которое помогает банку сбалансировать чувствительность и срок погашения активов с чувствительностью и сроком погашения обязательств.
Для организации управления дисбалансами в Красногвардейском отделении АК АПБ «Украина» необходимо составить упорядоченный список объемов всех банковских активов и пассивов, сгруппированный по периодам, в течение которых эти финансовые инструменты должны быть погашены или процентная ставка будет подвержена пересмотру.
Для обеспечения эффективного управления процентным риском менеджерами Красногвардейского отделения банка «Украина» рассчитывается дисбаланс в пределах следующих периодов: недели, одного, двух, трех месяцев, полугода, года и более. Такое подробное разбиение дает банку возможность принимать наиболее оптимальные решения по защите от риска изменения процентных ставок в каждом из рассматриваемых периодов.
Анализ чувствительности к изменениям процентных ставок свидетельствует о том, что данное отделение чувствительно по пассивам в течение текущей недели, а также одного и двух последующих месяцев, после чего становится чувствительным по активам.
Результаты этого анализа дают возможность менеджерам предвидеть изменения доходов банка в соответствии с прогнозируемыми изменениями процентных ставок. Так, например, если специалисты банка предвидят повышение уровня процентных ставок в течение следующей недели, одного и двух месяцев (когда банк чувствителен по пассивам), то ожидается снижение чистого дохода в виде процентов, так как по банк выплатит более высокую процентную ставку по всем переоцениваемым пассивам и получит больший доход по всем переоцениваемым активам.
Если все ставки одновременно поднимаются на одну и ту же величину, затраты по выплате процентов растут выше, чем доход в виде процентов, поскольку пропорционально больше пассивов переоцениваются. Спад между средним доходом банка по «работающим» активам и средней стоимостью пассивов, по которым выплачиваются проценты, уменьшается.
Табл.9 Анализ чувствительности к изменениям процентных ставок (управление дисбалансом) в Красногвардейском отделении банка
«Украина»
| Виды активов и |
Объемы активов и обязательств банка, имеющие сроки погашения или подлежащие переоценке в следующие периоды (в тыс.грн.) |
|||||||
| пассивов | до одной недели |
до 30 дней |
2 месяца |
3 месяца |
6 месяцев |
один год |
более 1 года | Итого |
|
Активы Касса Корсчет Кредиты, выданные Ценные бумаги Дебиторы Основные средства Ресурсы, проданные в своей системе Прочие активы |
38,2 30,7 50,3 3,5 - - 28,3 - |
- 5,0 12,6 40,2 0,7 - - 2,1 |
- - 41,8 2,1 - - - - |
- - 173,1 10,0 12,3 - - 5,8 |
- - 190,0 7,0 - - - 0,7 |
- - 97,3 - - - - - |
- - 20,1 - 1,8 458,2 - - |
38,2 35,7 585,2 62,8 14,8 458,2 28,3 8,6 |
|
Всего активов |
151,0 | 60,6 | 43,9 | 201,2 | 197,7 | 97,3 | 480,1 | 1231,8 |
|
Пассивы Фонды банка Расчетный и другие счета Депозиты юридических лиц Вклады граждан Кредиты, полученные Бюджетные счета Ресурсы, купленные в совей системе Прочие пассивы Прибыль |
- 51,4 0,7 12,3 - 3,1 327,7 - - |
- 68,2 1,0 53,4 - 8,3 - - - |
- 47,7 - 1,2 - - - 30,6 - |
- 19,9 2,1 48,7 0,3 4,6 - 8,8 - |
160,0 - 1,1 0,2 - - - - - |
30,6 - - - 0,9 - - - 25,9 |
323,1 - - - - - - - - |
513,7 187,2 4,9 115,8 1,2 16,0 327,7 39,4 25,9 |
|
Всего пассивов |
395,2 | 130,9 | 79,5 | 84,4 | 161,3 | 57,4 | 323,1 | 1231,8 |
|
Дисбаланс |
-244,2 | -70,3 | -35,6 | +116,8 | +36,4 | +39,9 | +157,0 | х |
|
Чувствительность банка |
по пассивам | по пассивам | по пассивам | по активам | по активам | по активам | по активам | х |
|
Чистый процентный доход банка будет сокращаться если: |
Процентные ставки растут |
Процентные ставки растут |
Процентные ставки растут |
Процентные ставки падают |
Процентные ставки падают |
Процентные ставки падают |
Процентные ставки падают |
х |
Таким образом, падает чистый доход в виде процентов. Если в данный период процентные ставки падают, то больше пассивов, чем активов переоценивается по более низким ставкам, средний спад вырастает и чистый доход в виде процентов увеличивается.
Следовательно, в случае ожидания роста процентных ставок, менеджерам банка следует принять решение по сокращению объемов пассивов и увеличению активов. Однако, это не всегда возможно, особенно в такие краткие сроки. Поэтому целесообразно практиковать иные методы хеджирования процентных рисков.
В течение нескольких последующих периодов ожидается ситуация, когда данное отделение станет чувствительным по активам. И, если процентная ставка будет расти, то доход в виде процентов поднимется выше, чем затраты по выплате процентов, поскольку пропорционально больше активов переоценивается. Аналогичным образом увеличиваются спрэд и чистый доход в виде процентов.
Снижение процентных ставок дает противоположный эффект. Доход в виде процентов падает ниже, чем затраты по выплате процентов, так, что спрэд банка и чистый доход в виде процентов падают.
Абсолютно точный прогноз процентных ставок невозможен, поэтому управляющий банком должен полагаться не на прогноз, а на хеджирование от непредсказуемых изменений процентных ставок. Движение процентных ставок в направлении, отличном от предсказанного, будет наращивать потери банка.
Для облегчения процедуры принятия эффективных решений менеджеров Красногвардейского отделения банка «Украина» целесообразно сгруппировать методы управления дисбалансом (в зависимости от чувствительности ) в следующую таблицу.
Табл.10 Методы устранения дисбаланса чувствительности к изменениям процентных ставок
|
В чем заключается риск |
Возможные варианты реакции менеджеров |
|
|
Положительный разрыв Чувствительные активы больше чувствительных обязательств (чувствительность по активам) |
Возможны потери в случае снижения процентных ставок, так как чистый процентный доход банка уменьшается |
1.Не делать ничего (возможно, ставки будут расти или останутся на прежнем уровне) 2.Увеличить объем долгосрочных активов 3.Увеличить объем краткосрочных чувствительных пассивов 4.Перейти в такое состояние, когда средневзвешенный срок погашения активов равен средневзвешенному сроку погашения пассивов |
|
Отрицательный разрыв Чувствительные активы меньше чувствительных обязательств (чувствительность по пассивам) |
Возможны потери в случае роста ставок, так как чистый процентный доход уменьшается |
1.Не делать ничего (возможно ставки снизятся или останутся на прежнем уровне) 2.Уменьшить объем долгосрочных активов 3.Уменьшить объем краткосрочных чувствительных пассивов 4.Перейти в такое состояние, когда средневзвешенный срок погашения активов равен средневзвешенному сроку погашения обязательств |
Однако техника управления дисбалансом прекрасно работает только в теории. Практически же способы ее реализации всегда имеют определенную долю риска процентных ставок. Например, процентные ставки, выплачиваемые по пассивам (которые