Статистические методы изучения кредитных операций коммерческих банков
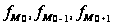 - частоты в
модальном,
предыдущем
и следующим
за модальным
интервалах
(соответственно).
Модальный ряд определяется по наибольшей частоте. Из таблицы видно, что данным интервалом является (34254 – 59454 млн.руб.).
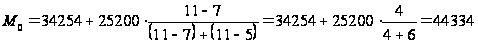 млн.руб.
Найдем медиану
 по формуле:
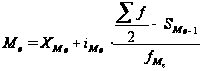 ,
(6)
где - нижняя граница
медианного
интервала;
 - медианный
интервал;
 - половина
от общего числа
наблюдений;
 - сумма наблюдений,
накопленная
до начала медианного
интервала;
 - число наблюдений
в медианном
интервале.
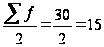
Прежде всего, найдем медианный интервал. Таким интервалом будет (34254 – 59454 млн.руб.).
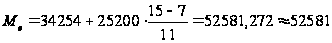 млн.руб.
Выводы:
Так как V>33%, то это говорит о значительной колеблемости признака, о не типичности средней величины, об неоднородности совокупности.
Так как
 >
0, т.е. (59454 - 44334) > 0, то
наблюдается
правосторонняя
ассиметрия.
2.3 Задание 2
По исходным данным:
1. Установите наличие и характер связи между объемом выданных ссуд и прибылью коммерческих банков методом аналитической группировки, образовав, пять групп с равными интервалами по объему выданных ссуд коммерческими банками.
2. Измерьте тесноту корреляционной связи между названными признаками с использованием коэффициентов детерминации и эмпирического корреляционного отношения.
Сделайте выводы по результатам выполнения задания.
РЕШЕНИЕ
Для построения корреляционной таблицы необходимо знать величины и границы интервалов по двум признакам X и Y. Для факторного признака Х – Объем выданных ссуд эти величины известны из задания 1. Определяем величину интервала для результативного признака Y – Прибыль коммерческих банков при n = 5, уmax = 9003 млн руб., уmin = 453 млн руб.:
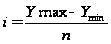 ,
(7)
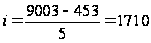 млн.руб. - величина
интервала
Таблица 5 Распределение банков по объему выданных ссуд коммерческих банков
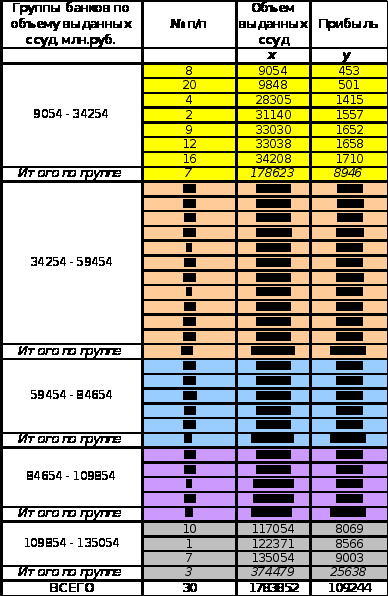
На основании таблицы 5 построим итоговую таблицу 6 аналитической группировки.
Таблица 6 Зависимость прибыли от объема выданных ссуд коммерческими банками
| Номер группы | Группы банков по объему выданных ссуд, млн.руб. | Число банков в группе | Прибыль, млн руб. | |
| Всего | В среднем на один банк | |||
| f | y | |||
| 1 | 9054 - 34254 | 7 | 8946 | 1278 |
| 2 | 34254-59454 | 11 | 26339 | 2395 |
| 3 | 59454-84654 | 5 | 22625 | 4525 |
| 4 | 84654-109854 | 4 | 25696 | 6424 |
| 5 | 109854-135054 | 3 | 25638 | 8546 |
|
ИТОГО |
30 |
109244 |
3642 |
|
Общую среднюю результативного признака по совокупности в целом можно определить следующим способом:
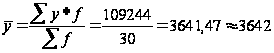 млн.руб. (8)
Анализ таблицы 6 показывает, что с ростом объема выданных ссуд от группы к группе возрастает и средняя прибыль банка. Следовательно, между объемом выданных ссуд и прибылью коммерческих банков существует прямая корреляционная взаимосвязь.
Опираясь на исходные данные таблицы 3 и на данные таблицы 6, измерим тесноту корреляционной связи с использованием коэффициента детерминации и эмпирического корреляционного отношения.
РЕШЕНИЕ
Коэффициент детерминации:
 (9)
Вычислим межгрупповую дисперсию по формуле:
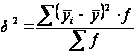 (10)
Расчеты произведем в таблице.
Таблица 7
| Группы банков по объему выданных ссуд, млн.руб. | Число банков в группе | Прибыль, млн.руб. | Расчет показателей | ||
| В среднем на один банк |
|
|
|
||
| f |
|
||||
| 9054 - 34254 | 7 | 1278,000 | -2363,467 | 5585974,684 | 39101822,791 |
| 34254-59454 | 11 | 2394,455 | -1247,012 | 1555039,230 | 17105431,535 |
| 59454-84654 | 5 | 4525,000 | 883,533 | 780631,151 | 3903155,756 |
| 84654-109854 | 4 | 6424,000 | 2782,533 | 7742491,751 | 30969967,004 |
| 109854-135054 | 3 | 8546,000 | 4904,533 | 24054447,218 | 72163341,653 |
|
ИТОГО |
30 |
3641,467 |
- |
- |
163243718,739 |


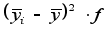

 млн.руб.
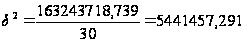
Теперь вычислим общую дисперсию на основе несгруппированных данных из таблицы 3 по формуле:
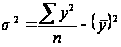 (11)
Для этого в начале возведем данные по прибыли в квадрат:
Таблица 8
|
№ п/п |
Прибыль, млн.руб. |
№ п/п |
Прибыль, млн.руб. |
||
|
y |
|
y |
|
||
| 1 | 8566 | 73376356 | 16 | 1710 | 2924100 |
| 2 | 1557 | 2424249 | 17 | 1995 | 3980025 |
| 3 | 2655 | 7049025 | 18 | 5050 | 25502500 |
| 4 | 1415 | 2002225 | 19 | 5903 | 34845409 |
| 5 | 2140 | 4579600 | 20 | 501 | 251001 |
| 6 | 6933 | 48066489 | 21 | 1952 | 3810304 |
| 7 | 9003 | 81054009 | 22 | 4800 | 23040000 |
| 8 | 453 | 205209 | 23 | 3301 | 10896601 |
| 9 | 1652 | 2729104 | 24 | 3965 | 15721225 |
| 10 | 8069 | 65108761 | 25 | 3064 | 9388096 |
| 11 | 2660 | 7075600 | 26 | 2012 | 4048144 |
| 12 | 1658 | 2748964 | 27 | 2502 | 6260004 |
| 13 | 2155 | 4644025 | 28 | 5170 | 26728900 |
| 14 | 7220 | 52128400 | 29 | 1903 | 3621409 |
| 15 | 5640 | 31809600 | 30 | 3640 | 13249600 |
| ИТОГО | 385001616 | ИТОГО | 184267318 | ||
|
ВСЕГО |
|
||||

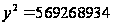
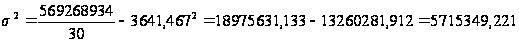
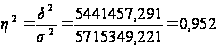 или 95,2 %.
Эмпирическое корреляционное отношение находим по формуле:
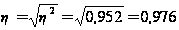
Для изучения связи между явлениями и их признаками строим групповую корреляционную таблицу . По данным таблицы 5 определяем существует ли зависимость между объемами выданных ссуд (факторный признак X) и размером прибыли коммерческих банков (результативный признак Y). Построим корреляционную таблицу, образовав пять групп по факторному и результативному признакам.
Таблица 9
Групповая корреляционная таблица
| Объем выданных ссуд | Размер прибыли, млн. руб. | |||||
| 453-2155 | 2155-3640 | 3640-5170 | 5170-7220 | 7220-9003 |
Итого |
|
| 9054-34254 | 7 | 7 | ||||
| 34254-59454 | 5 | 6 | 11 | |||
| 59454-84654 | 5 | 5 | ||||
| 84654-109854 | 4 | 4 | ||||
| 109854-135054 | 3 | 3 | ||||
|
Итого |
12 | 6 | 5 | 4 | 3 | 30 |
Вывод: Коэффициент детерминации говорит о том, что вариация прибыли на 95,2% зависит от вариации объема выданных ссуд и на 4,8% от прочих признаков.
Эмпирическое корреляционное отношение по своей величине близко к единице, что свидетельствует о весьма тесной взаимосвязи между объемом выданных ссуд и прибыли коммерческих банков.
2.4 Задание 3
По результатам выполнения задания 1 с вероятностью 0,954 определите:
Ошибку выборки среднего объема выданных ссуд и границы, в которых будет находиться этот показатель в генеральной совокупности.
Ошибку выборки доли коммерческих банков, имеющих объем выданных ссуд 59 454 млн руб. и более и границы, в которых будет находиться генеральная доля.
РЕШЕНИЕ:
1) По результатам выполнения задания 1 и с учетом, что выборка 1,5%-механическая, определим с вероятностью 0,954 ошибку выборки среднего объема выданных ссуд и границы, в которых будет находиться показатель в генеральной совокупности:
Имеются
данные: n
= 30; p = 0,954; t
= 2; n/N = 0,015;
 31709
Так как выборка механическая, то используем следующую формулу:
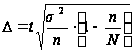
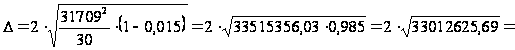
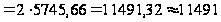 млн.руб.
Пределы для
средней
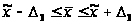
59454-11491 59454+11491
4796370945
(млн.руб.)
б) По результатам выполнения задания 1 имеем данные:
n = 30; m = 12; W = m/n = 12/30 = 0,4; n/N = 0,015.
Ошибку выборки доли коммерческих банков, имеющих объем выданных ссуд 59454 млн.р. и более найдем по следующей формуле:
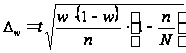
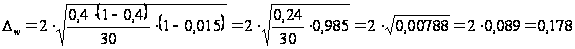
Пределы для
доли
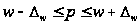
0,4 – 0,178
 0,4+0,178; 0,222 ≤ р ≤ 0,578 или 22,2≤
р ≤57,8 (%)
Вывод: Таким образом, с вероятностью 0,954 можно ожидать, что средний объем выданных ссуд в генеральной совокупности будет не менее 47963 и не более 70945.
С вероятностью 0,954 можно утверждать, что доля коммерческих банков, имеющих объем выданных ссуд 59454 млн.руб. и более, по всей совокупности составит от 22,2 до 57,8 %.
2.5 Задание 4
Имеются следующие данные о краткосрочном кредитовании предпринимателей региона коммерческим банком, млн руб.:
Таблица 6
| Отрасли | Средняя длительность пользования кредитом, дней | Структура однодневного оборота кредита по погашению, % | ||
| Базисный год | Отчетный год | Базисный год | Отчетный год | |
| Промышленность | 38 | 40 | 16 | 15 |
| Торговля | 12 | 10 | 58 | 60 |
| Общественное питание | 15 | 15 | 26 | 25 |
Определите:
Индексы средней длительности пользования кредитом переменного состава, постоянного состава и структурных сдвигов.
Абсолютное изменение средней длительности пользования кредитом за счет изменения длительности пользования кредитом по отраслям и изменения структуры однодневного кредита.
Сделайте выводы.
РЕШЕНИЕ:
Для того, чтобы рассчитать индексы переменного, постоянного состава и структурных сдвигов рассчитаем необходимые значения и приведем их в таблицу.
Таблица 7
Данные о выпуске и себестоимости продукции по предприятиям
| Отрасли |
Средняя длительность пользования кредитом, дней |
Структура однородного оборота кредита погашения, доля | t0d0 | t1d1 | t0d1 | ||
| базисный год, t0 | отчетный год, t1 | базисный год, d0 | отчетный год, d1 | ||||
| Промышленность | 38 | 40 | 0,16 | 0,15 | 6,08 | 6,00 | 5,70 |
| Торговля | 12 | 10 | 0,58 | 0,60 | 6,96 | 6,00 | 7,20 |
| Общественное питание | 15 | 15 | 0,26 | 0,25 | 3,90 | 3,75 | 3,75 |
| 1 | 1 | 16,94 | 15,75 | 16,65 | |||
1. Индекс средней длительности пользования кредитом переменного состава:
 =
 =
 или 93,0%
Индекс средней длительности пользования кредитом постоянного состава:
 =
 =
 или 94,6%
Индекс структурных сдвигов
 =
 =
 или 98,3%
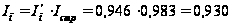 или 93,0%
2. Абсолютное изменение средней длительности пользования кредитом
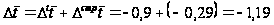 дня
а) за счет изменения длительности пользования кредитом по отраслям:
 =
 =
15,75-16,65 = -0,9 дня
б) за счет изменения структуры однодневного кредита:
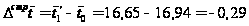 дня
Вывод: Следовательно, в отчетном году средняя длительность пользования кредитом по отраслям в целом уменьшилась на 7% или на 1,19 дня. За счет только изменения длительности пользования кредитом уменьшилась на 5,4% или на 0,9 дня. А за счет только структурных сдвигов уменьшилась на 1,7% или на 0,29 дня.
3. Аналитическая часть
3.1 Постановка задачи
Банковский кредит – это экономические отношения, в процессе которых банки предоставляют заемщикам денежные средства с условием их возврата. Эти отношения предполагают движение стоимости (ссудного капитала) от банка (кредитора) к ссудозаемщику (дебитору) и обратно. Заемщиками выступают предприятия всех форм собственности (акционерные предприятия и фирмы, государственные предприятия, частные предприятия, частные предприниматели и т.д.)
Возврат полученной заемщиком стоимости (погашение долга банку) в масштабах одного предприятия и всей экономики должен быть результатом воспроизводства в возрастающих размерах. Это определяет экономическую роль кредита и служит одним из важнейших условий получения банком прибыли от кредитных операций. Задолженность по кредитам, предоставляемым населению, может погашаться за счет уменьшения накопления и даже сокращения потребления по сравнению с предыдущим годом. В тоже время кредитование населения обеспечивает рост потребления, стимулирует повышение спроса на товары (особенно дорогостоящие, длительного пользования) и зависит от уровня доходов населения, определяющих возможность получения банками прибыли от этих операций.
Кредитные операции занимают наибольшую долю в структуре статей банковских активов.
По данным отчетов о прибылях и убытках ОАО «Альфа-Банк» (официальный сайт банка www.alfabank) проведем анализ динамики доходов банка от ссуд, предоставленных клиентам за пять лет (Таблица 3.1).
Таблица 3.1
| Год | 2004 | 2005 | 2006 | 2007 | 2008 |
|
доходы банка от ссуд, предоставленных клиентам , млн. руб. |
14308,36 | 15557,87 | 20576,51 | 22934,11 | 23515,79 |
Для анализа рассчитаем следующие показатели:
- абсолютный прирост;
- темп роста;
- темп прироста;
- абсолютное значение 1% прироста;
- средние за период уровень ряда, абсолютный прирост, темпы роста и прироста.
Методика решения задачи
Для расчета показателей анализа ряда динамики используем формулы, представленные в таблице 3.2.
Таблица 3.2
| Показатель | Базисный | Цепной | Средний |
| Абсолютный прирост |
|
|
|
| Темп роста |
|
|
|
| Темп прироста |
|
|
|
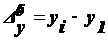
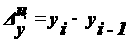
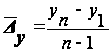
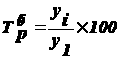
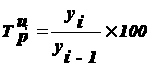
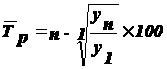
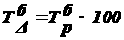
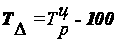
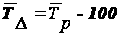
Средний уровень в интервальном ряду динамики вычисляется по формуле:

Для определения абсолютной величины, стоящей за каждым процентом прироста прибыли, рассчитывают показатель абсолютного значения одного процента прироста (А%) по формуле:

Числовые обозначения:
y1 – уровень первого периода;
yi – уровень сравниваемого периода;
yi-1 – уровень предыдущего периода;
yn – уровень последнего периода;
n – число уровней ряда динамики.
3.2 Технология выполнения компьютерных расчетов
Статистические расчеты анализа динамики можно представить с использованием прикладных программ обработки электронных таблиц MS Excel.
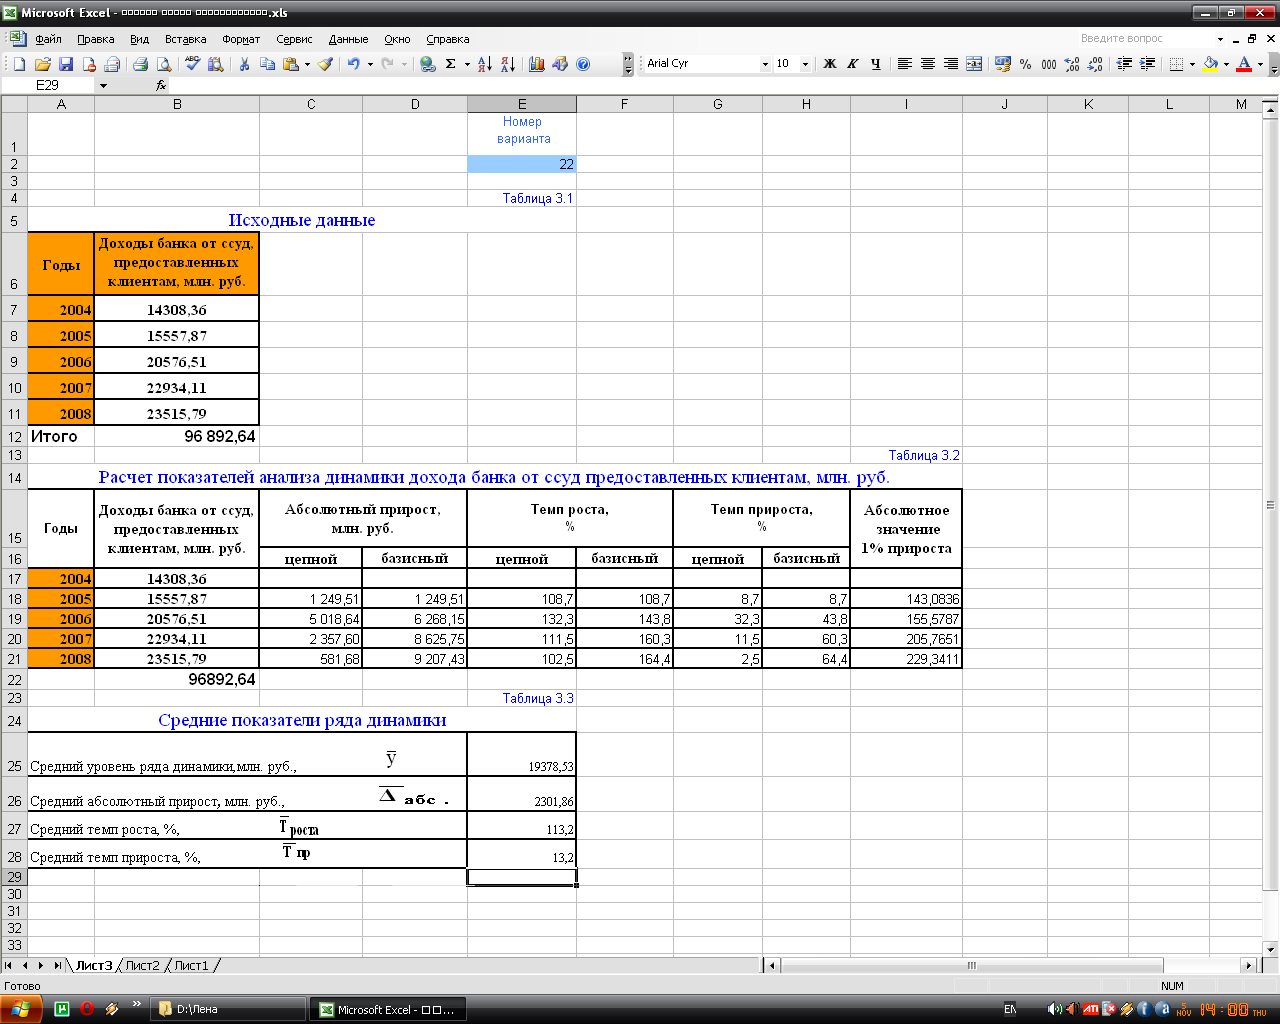
Расположение на рабочем листе исходных данных таблицы 3.1 и результаты расчета показателей динамики доходов банка от ссуд, предоставленных клиентам за пять лет представлены на рисунках 3.1. и 3.2.
Рисунок 3.1
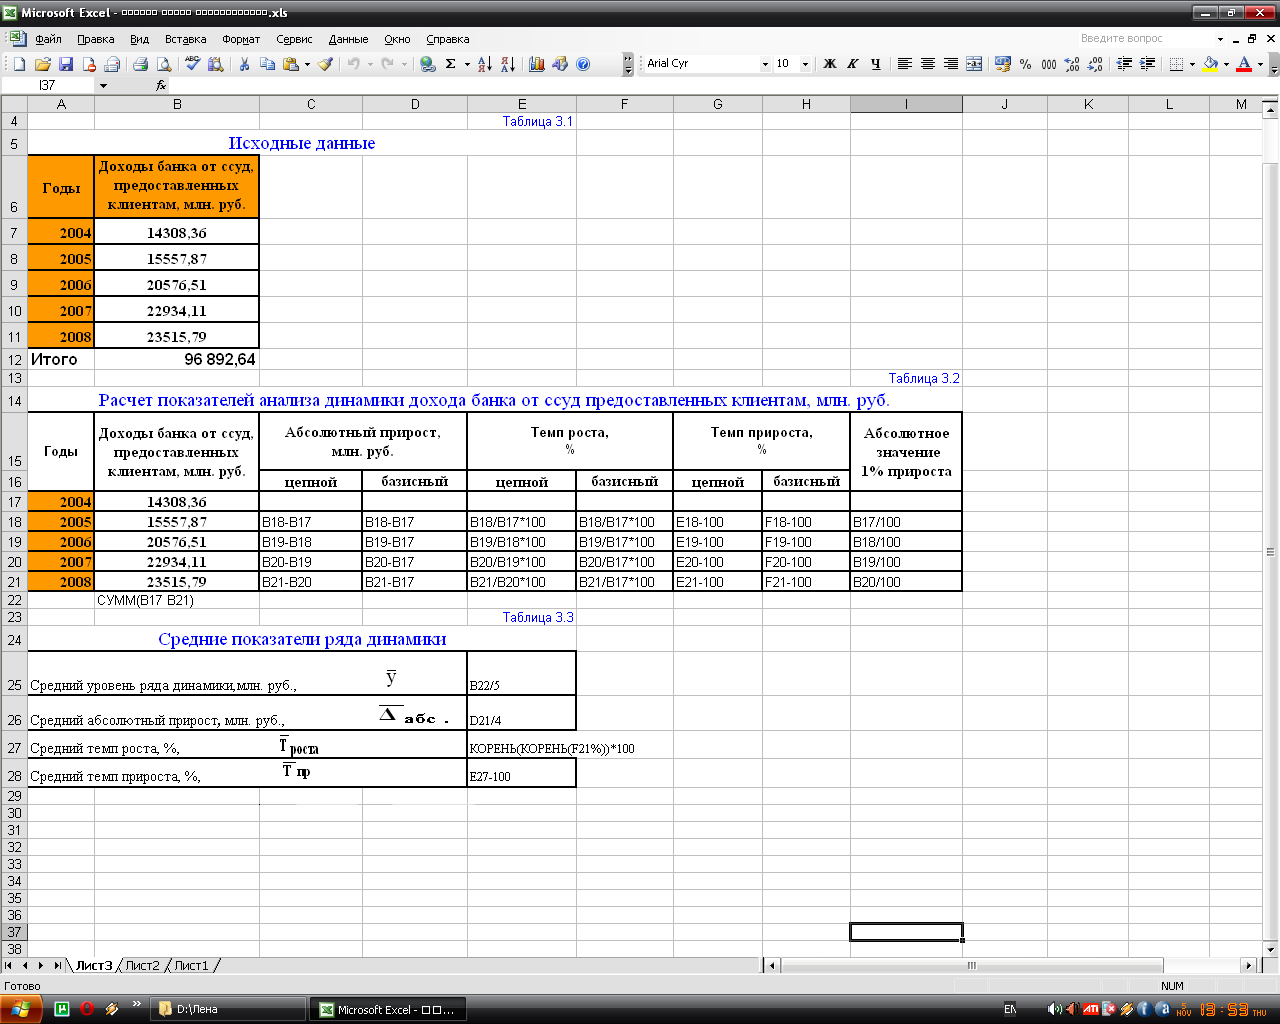
Рисунок 3.2
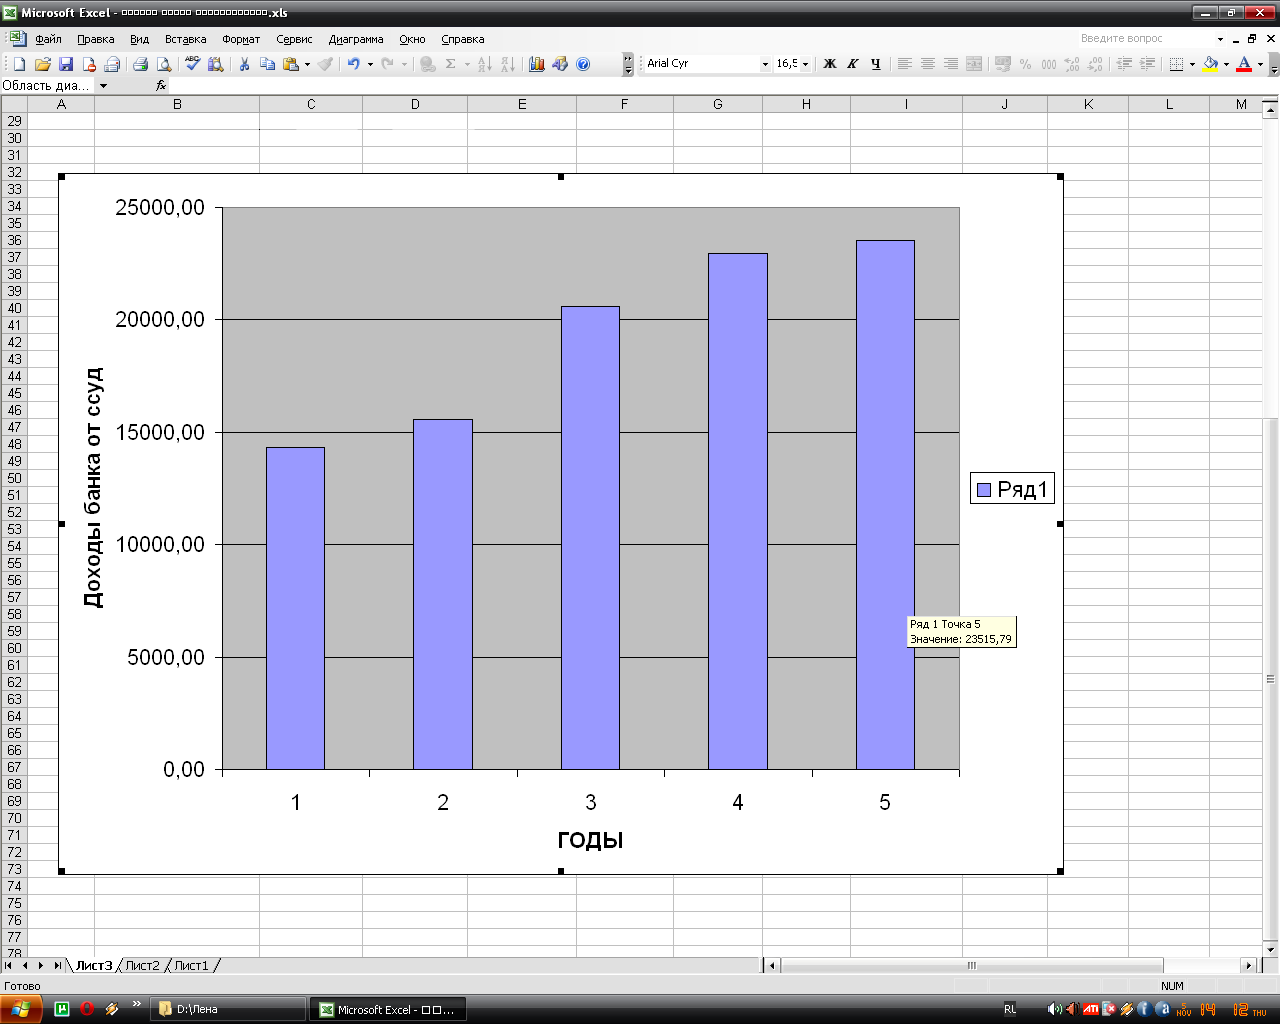
Графическое изображение динамики дохода банка от ссуд, предоставленных клиентам за пять лет представлено на рисунке 3.3.
Рисунок 3.3
3.3 Анализ результатов статистических компьютерных расчетов
Сделаем следующие выводы по результатам проведенных расчетов.
Доходы банка за пять лет выросли на 64,4%, что в абсолютном выражении составляет 733,7685 млн. руб.
Положительная динамика наблюдается в течение всего периода. Она носит скачкообразный характер. Об этом говорят цепные абсолютные приросты (от года к году они увеличивались, наибольший прирост наблюдается в 2006г. на 40% ) и цепные темпы роста и прироста (в 2006г. наибольшее увеличение на 32,3%). Это же подтверждает и графическое изображение динамики прибыли (рис.3.3).
В течение анализируемого пятилетнего периода деятельности банка средний размер дохода от ссуд, предоставленных клиентам составил 96892,64 млн. руб., в среднем за год она увеличивалась на 2301,86 млн. руб. (или на 13,2%).
Рост дохода банка от ссуд, предоставленных клиентам можно увидеть и по увеличивающемуся абсолютному значению одного процента прироста.
Заключение
В современной рыночной экономике деятельность коммерческих банков имеет огромное значение благодаря их связям со всеми секторами экономики. Задачи банков заключаются в обеспечении бесперебойного денежного оборота и оборота капитала, кредитовании промышленных предприятий, государства и населения, создания условий для народнохозяйственного накопления. Основными показателями финансового состояния коммерческого банка являются: показатели платёжеспособности и ликвидности, прибыль, рентабельность, обеспеченность кредитов вкладами.
Современные коммерческие банки, выступая в роли финансовых посредников, выполняют важную народнохозяйственную функцию, обеспечивая межотраслевое и межрегиональное перераспределение денежного капитала. Банковский механизм распределения и перераспределения капитала по сферам и отраслям позволяет развивать хозяйство в зависимости от объективных потребностей производства и содействует структурной перестройке экономики. Кредит опосредствует в стоимостной форме движение материальных ценностей в процессе производства, распределения, потребления и обмена, так как он предстовляет систему экономических отношений по мобилизации временно свободных в экономике денежных средств и использованию их на нужды воспроизводства.
Проведённый анализ динамики доходов банка от ссуд филиала ОАО «Альфа-Банк» позволил сделать следующие выводы.
Доходы банка за пять лет выросли на 64,4%, что в абсолютном выражении составляет 733,7685 млн. руб.
Положительная динамика наблюдается в течение всего периода. Она носит скачкообразный характер.
В течение анализируемого пятилетнего периода деятельности банка средний размер дохода от ссуд, предоставленных клиентам составил 96892,64 млн. руб., в среднем за год она увеличивалась на 2301,86 млн. руб. (или на 13,2%).
Рост дохода банка от ссуд, предоставленных клиентам можно увидеть и по увеличивающемуся абсолютному значению одного процента прироста.
Список литературы
1. Статистика: Учеб. пособие для вузов. / Под ред. Гусарова В.М. – М.: ЮНИТИ-ДАНА, 2002.
2. Общая теория статистики: Статистическая методология в изучении коммерческой деятельности: Учебник / Под ред. О.Э. Башиной, А.А. Спирина. – М.: Финансы и статистика, 2005
3. Финансовая статистика: Учебное пособие / Под ред. Т.Ю. Теймуровой, «Эйдос», 2003 год
4.Статистика. Учебник/ Под ред. проф. И.И. Елисеевой – М.: ООО «ВИТРЭМ», 2002
5. Финансовая статистика : учебник /Под.ред. Геймуровой Т.Ю., 2003
6. Экономическая статистика: учебник /Под.ред. Иванова Ю.Н. 2000
7. Статистика финансов Учебник / под редакцией В.Н. Салина. – М:Финансы и статистика, 2001
8.Финансовая статистика: Учебное пособие/Под. ред. Т.В. Тимофеевой. - М.: Финансы и статистика, 2006.
9.www.alfabank
10.Общая теория статистики: Статистическая методология в изучении комерческой деятельности: Учебник/ Под ред. О.Э. Башиной, А.А.Спирина. – М.: Винансы и статистика,2005
11.Теория статистикм : Учебник / Под ред. Р.А.Шмойловой. – М.: Финансы и статистика,2004
12. Статистика: Учебник / Под ред. В.С. Мхиторяна. – М.:Экономисть, 2005
13. www/.gks