Финансовый анализ коммерческого банка
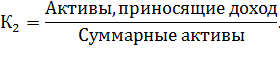
Чем выше доля активов, приносящих доход, тем надежнее банк.
3. Следующий коэффициент иллюстрирует выбранную руководством стратегию привлечения ресурсов с рынка межбанковского кредита:
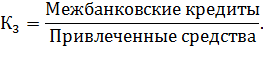
Он указывает на удельный вес межбанковских кредитов в объеме привлеченных средств.
4. В странах с развитой рыночной экономикой главным критерием оценки деятельности банка служит коэффициент Кука:
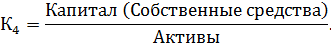
Он указывает на степень достаточности собственного капитала банка.
5. Обобщающим показателем деятельности банка следует считать коэффициент прибыли на собственный капитал:
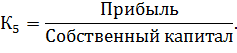
Данный параметр показывает, как функционирует банк с позиции его акционеров.
6. Важным измерителем доходности банка служит коэффициент рентабельности активов:
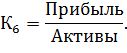
Он характеризует способность банка заставить работать свои активы с наибольшим эффектом. Т.е. с прибылью. Однако это зависит от способности самих активов приносить прибыль, от минимизации затрат на обслуживание кредитных, фондовых и других операций, что позволяет максимизировать долю прибыли в доходах банка. Основные направления работы кредитной организации по улучшению параметра «прибыль на активы» можно вывести на основе его разложения на два сомножителя:
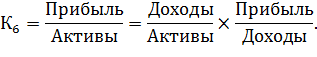
7. Прибыльность активов находится в прямой зависимости от их доходности и доли прибыли в доходах банка. Качественную оценку влияния этих параметров на рентабельность активов дает анализ каждого из них в отдельности. Показатель «доходы на активы» выражает деятельность банка с позиции размещения активов, т.е. их возможности генерировать доход. В свою очередь суммарная доходность складывается из процентных и непроцентных доходов. Общий вид параметра «доходы на активы» имеет следующий вид:
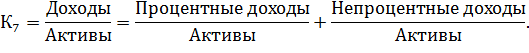
На процентные доходы оказывают влияние уровень процентной ставки по кредитам; неодинаковая степень доходности различных активных операций 9 например, высокорисковые кредиты более доходны, чем межбанковские кредиты); структура кредитного портфеля; доля кредитных активов, приносящих доход, в общем объеме активов и др.
В условиях высокой инфляции возможности роста дохода по предоставляемым кредитам понижаются. В этой связи повышается роль непроцентных доходов, поступающих от посреднических банковских услуг.
Банкам целесообразно расширять спектр платных услуг их клиентам:
оказание консультационной помощи;
посредничество в размещении ценных бумаг;
предоставление поручительств и гарантий;
участие в прибыли других хозяйствующих субъектов и др.
Только путем расширения этих операций можно компенсировать потерю доходов от кредитных инвестиций.
8. Более частным показателем оценки рентабельности деятельности банка служит процентная маржа, обусловленная тем, что не все активы приносят доход. Для выявления реального уровня прибыльности активов целесообразно использовать отдельный относительный показатель:
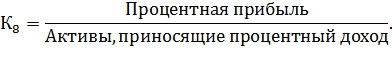
Числитель формулы представляет собой разницу между процентными доходами и процентными расходами.
9. Процентная маржа показывает, насколько доходы от активных операций способны возместить расходы по пассивным операциям. Уровень покрытия непроцентных расходов непроцентными доходами выражают через расчетный коэффициент:
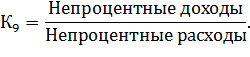
Уровень непроцентных доходов может достигать у отдельных банков 40–50% непроцентных расходов.
Весь анализ рентабельности банковской деятельности построен на тесной взаимосвязи показателей доходности активов, достаточности собственного капитала и доли прибыли в доходах. На практике это означает, что банки с равными возможностями могут достичь разных результатов, и наоборот, одинаковой рентабельности могут добиться банки со значительными различиями в доходности активов и достаточности собственного капитала.
10. Приведенные показатели тесно взаимосвязаны и воздействуют на параметр рентабельности капитала банка:
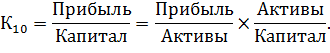
Указанные расчетно-аналитические показатели позволяют разносторонне оценить деятельность кредитных организаций на финансовом рынке. С точки зрения инвесторов наиболее важными являются показатели финансовой устойчивости и доходности банка. С позиции потенциальных клиентов наиболее важны такие параметры, как величина уставного капитала и надежность банка.
Следует отметить, что степень открытости кредитной организации вызывает к ней больше доверия со стороны партнеров.
2.2 Принципы финансового анализа
Управление финансами – неотъемлемая часть общей системы управления предприятием, связанная с выработкой и принятием финансовых и инвестиционных решений на основе использования соответствующих концепций, правил и методов.
Считается, что целью деятельности предприятия и финансового управления является получение прибыли. Однако это не совсем так. Предприятие может быть доходным, но финансово неустойчивым. Менеджеры должны постоянно поддерживать платежеспособность предприятия, т.е. его способность рассчитываться по всем обязательствам. В числе последних наиболее сложным видом являются обязательства перед собственниками предприятия, его акционерами, вложившими свои средства в акции предприятия, сформировав тем самым его капитал. Поэтому важно обеспечить рост благосостояния акционеров, которое выражается в неуклонном увеличении капитала предприятия, в росте цены его акций, значит, в росте его стоимости в целом.
Можно предположить наличие разных целей управления финансами в зависимости от стадии жизненного цикла предприятия, его производственно-технических возможностей, уровня конкурентоспособности производимой им продукции, организационно-правовой формы и других факторов. Тем не менее, основной целью управления финансами предприятий является удовлетворение интересов собственников в форме повышения их благосостояния путем увеличения стоимости фирмы через механизм формирования и эффективного использования прибыли. Эта цель получила наибольшее признание в теории финансового менеджмента и доказала свою жизнеспособность практическими успехами в развитии корпоративного бизнеса разных стран.
В условиях слабой распыленности капитала и существования прямых финансовых зависимостей между контрагентами на первое место выдвигаются проблемы обеспечения требуемой доходности на вложенный капитал, выход на новые рынки и т.д.
В настоящее время юридически и экономически самостоятельные предприятия действуют в условиях нестабильности и неопределенности и должны приспосабливаться к быстро меняющимся условиям внешней среды, оперативно определяя собственную стратегию управления финансами. Количество стратегических целей и их формулирование зависят от специфики деятельности конкретного предприятия. Тем не менее система стратегических целей, достижение которых служит признаком успешного управления финансами предприятия, может включать в себя:
избежание банкротства и крупных финансовых неудач;
рост объемов производства и реализации;
лидерство в борьбе с конкурентами;
максимизация цены компании.
Все эти цели связаны между собой, дополняют друг друга, но организации должны контролировать весь их комплекс. Максимизация цены компании как наиболее обоснованный критерий эффективного управления ее финансами применим, когда на рынке капитала нет никаких ограничений и какой-либо дискриминации в установлении цен на ценные бумаги.
Реализация стратегических целей предполагает решение финансовым менеджментом организации следующих основных задач:
обеспечение сбалансированности движения материальных и денежных потоков;
обеспечение формирования необходимого объема финансовых ресурсов в соответствии с задачами развития организации в предстоящем периоде;
эффективное использование финансовых ресурсов организации по всем направлениям ее деятельности;
обеспечение эффективного управления денежным оборотом организации;
достижение финансовой устойчивости и финансовой независимости организации;
максимизация прибыли организации в предстоящем периоде и т.д.
Решение комплекса поставленных задач приводит к необходимости финансового планирования и формирования системы бюджетирования на предприятии. Конкретные формы и методы реализации названных функций определяются финансовой политикой предприятия. Ее основные элементы: учетная политика; кредитная политика; политика управления денежными средствами; политика в отношении управления издержками; дивидендная политика; ценовая политика; инвестиционная политика; налоговая политика и т.п.
Функции финансового управления можно разделить на три крупные блока:
традиционные функции;
нетрадиционные функции;
специальные функции.
К традиционным функциям принято относить как минимум три основополагающие функции:
финансовое планирование;
учет и контроль;
специальные функции.
Финансовое планирование – одна из главных функций финансовой деятельности – в наиболее общем виде включает в себя:
разработку бюджетов, или бюджетирование;
бизнес-планирование.
Разработка бюджетов в современных условиях приобретает самостоятельное значение, отличается от традиционного планирования и называется бюджетированием. Предприятие формирует множество бюджетов. Основные из них: бюджет капитала, бюджет движения денежных средств, бюджет доходов и расходов; сводный бюджет предприятия.
В случае бизнес-планирования финансовое управление сводится к грамотному составлению финансового раздела бизнес-плана инвестиционного проекта.
В рамках функции учета и контроля речь идет об организации комплексного учета денежных средств предприятия, составления финансовой отчетности. организации контроля за исполнением финансовых решений. Реализация этой функции требует развития управленческого учета.
Ценообразование. Речь идет о трех видах цен: цене на продукцию, цене капитала, цене затрат. В современных условиях необходимо уметь определять цену продукции, цену капитала и фактическую доходность предприятия. Воздействуя на цену того или иного элемента затрат, финансист может управлять структурой затрат.
Нетрадиционные функции. В практике российских предприятий эти функции появились относительно недавно и поэтому нуждаются в исчерпывающем их понимании и дальнейшем развитии. Они сводятся к управлению финансовой устойчивостью и инвестиционной деятельностью. В рамках последней выделяют следующие обязательные элементы:
инвестиционный анализ;
управление инвестиционным портфелем;
разработка системы хеджирования против финансовых рисков.
Специальные функции. Речь идет о функциях финансового управления применительно к интегрированным предпринимательским структурам, корпорациям. Основные элементы практической реализации данной функции:
управление акционерным капиталом;
управление эмиссионной деятельностью корпорации;
дивидендная политика;
управление процессами слияний и поглощений.
Из множества подходов к прогнозированию наибольшее распространение на практике получили три, в основе которых:
методы экспертных оценок;
методы обработки пространственных, временных и пространственно-временных совокупностей;
методы ситуационного анализа и прогнозирования.
Методы экспертных оценок могут предусматривать многоступенчатый опрос экспертов по специальным схемам и обработку полученных результатов с помощью научного инструментария экономической статистики. Эти методы применяются не только для прогнозирования значений показателей, но и в аналитической работе, например, для разработки весовых коэффициентов, пороговых значений контролируемых показателей и тому подобное.
Методы обработки пространственных, временных и пространственно-временных совокупностей занимают ведущее место с позиции формализованного прогнозирования и существенно варьируют по сложности используемых алгоритмов. Выбор того или иного метода зависит от множества факторов, в том числе и имеющихся в наличии исходных данных.
В основе методов ситуационного анализа и прогнозирования лежат модели, предназначенные для изучения функциональных и детерминированных связей, когда каждому значению факторного признака соответствует вполне определенное неслучайное значение результативного признака.
Ставится задача выявления и исследования факторов развития хозяйствующего субъекта и установления степени их влияния на различные результатные показатели, например, прибыль. Для этого используется имитационная модель, предназначенная для перспективного анализа формирования и распределения доходов предприятия. В укрупненном виде модель представляет собой многомерную таблицу важнейших показателей деятельности субъекта в динамике. В подлежащем таблицы находятся взаимоувязанные показатели либо в номенклатуре статей формы №2, либо в более детализированном виде. В сказуемом таблицы находятся результаты прогнозных расчетов. По результатам имитации может выбираться один или несколько вариантов действий. При этом значения факторов, использованные в процессе моделирования, будут служить прогнозными ориентирами в последующих действиях.
Имитационное моделирование финансово-хозяйственной деятельности основано на сочетании формализованных методов и экспертных оценок специалистов и руководителей хозяйствующего субъекта, но с превалированием последних. Поэтому для разработки долгосрочного прогноза со стороны администрации необходимо включить 2–3 специалиста от различных служб и подразделений предприятия.
Прогнозирование на основе пропорциональных зависимостей основано на том факте, что многие показатели, даже не будучи связанными между собой формализованными алгоритмами, тем не менее, изменяются в динамике согласованно. Очевидно, что если некая система находится в состоянии равновесия, то отдельные ее элементы не могут действовать хаотично, по крайней мере, вариабельность действий имеет определенные ограничения. Основу метода составляет тезис о том, что можно идентифицировать некий показатель, являющийся наиболее важным с позиции характеристики деятельности компании, который благодаря такому свойству мог бы быть использован для определения прогнозных значений других показателей в том смысле, что они привязываются к базовому показателю с помощью простейших пропорциональных зависимостей. В качестве базового показателя чаще всего используется либо выручка от реализации, либо себестоимость реализованной продукции. Обоснованность этого выбора достаточно легко объяснить с позиции логики и, кроме того, находит подтверждение при изучении динамики и взаимосвязей других показателей, описывающих отдельные стороны деятельности компании.
Условия, от которых зависит эффективность финансового планирования, вытекают из самих целей этого процесса и требуемого конечного результата. В этом смысле выделяют три основных условия финансового планирования:
Прогнозирование. Финансовые планы должны быть составлены как можно более точным прогнозом определяющих факторов. При этом прогнозирование может основываться на исторической информации, с использованием аппарата математической статистики, результатов моделей прогнозирования, экспертных оценок и др.
Выбор
оптимального
финансового
плана. На сегодня
не существует
модели, решающей
за менеджера,
какую из возможных
альтернатив
следует принять.
Решение принимается
после изучения
альтернатив,
на основе
профессионального
опыта и, возможно
даже, интуиции
руководства.
Контроль
над воплощением
финансового
плана в жизнь.
Достижение
долгосрочных
планов предприятия
невозможно
без текущего
планирования,
подчиненного
этим долгосрочным
планам.
Сформулированные ранее условия имеют достаточно общий вид. В то же время, финансовый план – это, в конечном итоге, набор финансовых показателей, которые необходимо рассчитывать и прогнозировать с помощью специальных технологий. В качестве конечного результата финансового плана обычно используются прогнозные баланс предприятия, отчеты о прибыли и движении денежных средств. Сформулируем основные технологические принципы финансового планирования.
Принцип соответствия состоит в том, что приобретение текущих активов следует планировать преимущественно за счет краткосрочных источников. Если предприятие планирует закупку партии товаров, прибегать к эмиссии облигаций для ее финансирования не следует. Необходимо воспользоваться краткосрочной банковской ссудой или коммерческим кредитом поставщика. В то же время, для проведения модернизации парка оборудования следует привлекать долгосрочные источники финансирования.
Принцип постоянной потребности в рабочем капитале сводится к тому, что в прогнозируемом балансе сумма оборотных средств предприятия должна превышать сумму его краткосрочных задолженностей. Данный принцип имеет прагматичный смысл: определенная часть оборотных средств предприятия должна финансироваться из долгосрочных источников.
В этом случае предприятие имеет меньший риск испытать дефицит оборотных средств.
Принцип избытка денежных средств предполагает в процессе планирования «не обнулять» денежный счет, а иметь некоторый запас денег для обеспечения надежной платежной дисциплины в тех случаях, когда какой-либо из плательщиков просрочит, по сравнению с планом, свой платеж. Если сумма денег предприятия становится чрезмерно большой, можно прибегнуть к покупке ценных бумаг.
Выделяют следующие этапы процесса финансового планирования:
анализ финансового положения компании;
составление прогнозных смет и бюджетов;
определение общей потребности компании в финансовых ресурсах;
прогнозирование структуры источников финансирования;
создание и поддержание действенной системы контроля и управления;
разработка процедуры внесения изменений в систему планов.
С позиции практики рекомендуется готовить несколько вариантов финансового плана: пессимистический, наиболее вероятный и оптимистический. При подготовке плана нужно учитывать: наличие ограничений, с которыми сталкивается предприятие: требования по охране окружающей среды; требования рынка по объему, структуре и качеству продукции; технические, технологические и кадровые особенности данного предприятия; дисциплинирующую роль плана для работы финансового менеджера; условность любых планов в силу естественной неопределенности экономической ситуации в глобальном и локальном масштабах.
В наиболее общем виде финансовый план представляет собой документ, содержащий следующие разделы:
1. Инвестиционная политика.
2. Управление оборотным капиталом.
3. Дивидендная политика и структура источников.
4. Финансовые прогнозы.
5. Учетная политика.
6. Система управленческого контроля.
2.3 Тенденции современного финансового анализа в коммерческих банках
Раскроем сущность и методику расчета основных показателей, используемых при анализе финансового состояния коммерческого банка:
Показатели рентабельности, корреляции и стабильности
1. Рентабельность капитала. Оценивается как отношение чистой прибыли к капиталу.
К = Прибыль за отчетный период / Капитал банка.
2. Рентабельность активов. Оценивается как отношение чистой прибыли к активам.
Таблица 2.1. Методика анализа рентабельности активов банка
| А | Банк показал рентабельность активов / капитала существенно выше рыночной |
| В | Банк показал рентабельность активов / капитала выше рыночной |
| С | Банк показал рентабельность активов / капитала на уровне рынка |
| D | Банк показал рентабельность активов / капитала на уровне ниже рынка |
| Е | Отрицательная рентабельность |
К = Прибыль за отчетный период / Активы банка.
3. Стабильность структуры баланса. Характеризует стабильность структуры баланса и тенденции ее изменения. Возможно бонусирование банка в группе I. Возможно снижение рейтинга до C3 экспертно в группах IV, V. Показатели оцениваются экспертно по шкалам A, B, C, D, E, где:
Таблица 2.2. Анализ стабильности структуры баланса коммерческого банка
| А | Банк отличается стабильностью структуры активов и пассивов в течение нескольких отчетных дат. Структура активов и пассивов нормальная для банка с учетом специализации и размера активов. Общая тенденция улучшения качества активов и пассивов |
| В | Банк имеет в целом стабильную структуру активов и пассивов в течение нескольких отчетных дат. Допускаются отдельные кратковременные существенные изменения структуры активов или пассивов. Существует прозрачное объяснение колебаний. Структура активов и пассивов в целом нормальна для банка с учетом специализации и размера активов. В целом положительная тенденция качества активов и пассивов. |
| С | Структура активов и пассивов банка нестабильна в течение 1 – 2 отчетных дат, однако у аналитика нет прозрачного объяснения колебаний. Допускается некоторый «перекос» по структуре активов или пассивов. Допускаются отдельные кратковременные существенные изменения структуры активов или пассивов. |
| D | Структура активов и пассивов банка нестабильна в течение нескольких отчетных дат. Изменения непрозрачны для аналитика. Структура активов или пассивов нестандартна для банка. Присутствует некоторая отрицательная динамика изменения качества активов или пассивов |
| Е | Структура активов и пассивов банка крайне нестабильна в течение нескольких отчетных дат. Структура активов или пассивов в явном виде и в значительной мере не отражает специализацию банка. Имеется серьезная негативная динамика ухудшения качества активов или пассивов. |
Показатели позиции на рынке МБК
1. Показатель общей позиции на МБК. Общая позиция: донор или реципиент.
2. Показатель позиции на МБК по рублям. Характеризует позицию банка на рынке МБК по рублям.
3. Показатель позиции на МБК по валюте. Характеризует позицию банка на МБК по валюте.
Показатели общей позиции на МБК, позиции на МБК по рублям, позиции на МБК по валюте оцениваются экспертно по шкалам A, B, C, D, E, где:
Таблица 2.3. Анализ показателей позиции банка на МБК по валюте
| А | Превышение объема размещенных средств на МБК над объемом привлеченных МБК в 2 и более раза |
| В | Превышение объема размещенных средств на МБК над объемом привлеченных МБК |
| С | Банк имеет примерный паритет по размещению / привлечению МБК |
| D | Превышение объема привлеченных средств на МБК над объемом размещенных МБК |
| Е | Превышение объема привлеченных средств на МБК над объемом размещенных МБК в 2 и более раза |
Показатели деловой активности
Активность расчетов к ВБ нетто.
1. Коэффициент активности клиентских счетов = x 100%.
2. Коэффициент активности по корсчету в ЦБ РФ = x 100%.
3. Коэффициент активности кассы = x 100%.
4. Коэффициент активности на FX = / x 100%.
5. Коэффициент корсчета в ЦБ РФ в расчетах по счетам клиентов = / Обороты по рублевым счетам клиентов.
Показатели деловой активности банка оцениваются экспертно по шкалам A, B, C, D, E, где:
Таблица 2.4. Показатели деловой активности банка
| А | Банк имеет повышенную активность, объяснимую спецификой бизнеса банка |
| В | Банк имеет повышенную активность, не в полной мере объяснимую спецификой бизнеса банка |
| С | Банк имеет незначительную активность по рейтингуемому показателю |
| D | Банк входит в ТОП-50 по активности параметру или имеет сходное значение показателя, рассчитанное по данным прошлых периодов. Получение данной оценки дает право эксперту снизить рейтинг финансового состояния банка до С3. |
| Е | Банк входит в ТОП-20 по активности параметра или имеет сходное значение показателя, рассчитанное по данным прошлых периодов. Получение данной оценки дает право эксперту снизить рейтинг финансового состояния банка до С3. |
Показатели качества кредитного портфеля
1. Коэффициент кредитного портфеля в активах:
К = / Нетто-активы.
К > 50 – 75 – 80% – нормальная доля портфеля в составе активов.
К > 80% – чрезмерно высокая доля, рост и без того значительной доли в динамике – негативный фактор.
2. Коэффициент долгосрочности кредитного портфеля:
К = на срок свыше 1 года.
К > 50 – 60% – долгосрочный, «тяжелый» портфель.
3. Коэффициент обеспеченности кредитного портфеля резервами РВПС:
К = / Кредитный портфель.
4. Коэффициент обеспеченности кредитного портфеля залогом имущества:
5. Коэффициент просрочки кредитного портфеля:
К = Просроченная задолженность по портфелю.
Имеются четыре коэффициента, по которым банку могут быть выставлены дополнительные бонусные баллы:
– коэффициент обеспеченности краткосрочных пассивов – при принадлежности к группе I;
– коэффициент долгосрочных пассивов в общих пассивах – при принадлежности к группе I;
– коэффициент обеспеченности долгосрочного кредитного портфеля долгосрочными пассивами – при принадлежности к группе I;
– коэффициент корсчета в ЦБ РФ в клиентских расчетах – при принадлежности к группе I.
В группах IV и V факторов есть отдельные опции, при заполнении которых рейтинг автоматически снижается до C3 и ниже.
3. Финансовый анализ в «Росбанке» и направления его совершенствования
3.1 Экономическая характеристика банка
Акционерный коммерческий банк «Росбанк» – многопрофильный частный финансовый институт, один из лидеров российской банковской системы. По состоянию на 1 мая 2009 г. собственный капитал Росбанка составил 45 566,25 млн. рублей, а суммарные активы – 919 153,75 млн. рублей. Мажоритарным акционером банка является французская банковская группа «Сосьете Женераль».
Росбанк последовательно реализует стратегию создания универсального финансового института национального масштаба и обслуживает все категории клиентов.
Ключевыми направлениями деятельности Росбанка являются розничное, корпоративное, инвестиционно-банковские услуги и работа с состоятельными частными клиентами. В настоящий момент Росбанк обладает крупнейшей в стране частной региональной сетью: более 700 подразделений сети в 70 регионах Российской Федерации. Его дочерние банки работают в Белоруссии и Швейцарии.
Наиболее важным для банка является развитие розничного бизнеса. Росбанк активно работает с населением, предлагая различные варианты вкладов и разнообразные кредитные продукты. Банк занимает лидирующие позиции на рынке потребительского и ипотечного кредитования. Частными клиентами Росбанка являются более 3 миллионов человек.
Росбанк обслуживает около 8 тысяч крупных компаний. Среди клиентов банка такие известные отечественные компании как ВО «Алмазювелирэкспорт», РАО «Газпром», ГМК «Норильский никель», СК «Согласие», ЗК «Полюс», «Седьмой континент», Холдинг МРСК и другие.
Росбанк активно развивает инвестиционное направление деятельности, являясь крупнейшим организатором и андеррайтером на рынке рублевых корпоративных и муниципальных облигаций.
Плодотворное сотрудничество с отечественными и зарубежными финансово-кредитными институтами обеспечивает высокое доверие к Росбанку, что позволяет на выгодных условиях проводить клиентские платежи, эффективно привлекать ресурсы для клиентов. Корреспондентская сеть Росбанка включает Bank of New York, Bank of Tokyo-Mitsubishi, Commerzbank, Credit Suisse First Boston, HSBC Bank USA, Sampo Bank, IntesaBCI, Nordea Bank Norge A.S.A. и другие надежные банки.
Росбанк является одним из лидеров рынка финансовых услуг малому и среднему бизнесу, обслуживая около 57 тыс. клиентов. Банк предлагает малым и средним предприятиям комплексный сервис, включая специально разработанные кредитные продукты.
Значительные результаты демонстрирует и направление private banking. Сегодня в Росбанке обслуживается более 1700 счетов частных состоятельных клиентов, объем средств на их счетах уже превысил 1,6 млрд. долларов США.
На протяжении всей своей истории Росбанк большое внимание уделяет реализации социальных проектов. Один из них – грантовая программа «Новый день», которую банк проводит ежегодно с 1999 года. В Росбанке также действует внутрикорпоративная благотворительная программа частных пожертвований сотрудников банка «Право помогать есть у каждого». Банк поддерживает и культурные проекты: выставочные программы Музеев московского Кремля, новые постановки театра «Современник».
Росбанк имеет кредитные рейтинги трех крупнейших международных агентств: Moody’s, Standard & Poor’s и Fitch. В 2008 году стал обладателем Гран-при Премии «Банк года» в итоговой премии «Финансовая элита России 2008». В ноябре 2008 года авторитетный британский журнал «The Banker» удостоил Росбанк престижной награды «Bank of the Year», признав его лучшим финансовым институтом России.
Росбанк – один из самых надежных российских банков. Это делает его привлекательным для всех, кто хотел бы сохранить и приумножить накопленные денежные средства, получить качественные банковские услуги.
Задачей Росбанка является оказание консультационных услуг российским и западным компаниям, организация сделок по слиянию и поглощению, деятельность по привлечению финансирования на российском и международном рынках в различных формах от выпуска облигаций до использования сложных структурированных продуктов.
Значительные финансовые ресурсы банка обеспечивают дополнительные преимущества при оказании услуг по привлечению финансирования и организации сделок по слиянию и поглощению.
Устойчивые партнерские отношения с ведущими инвестиционными банками США и Европы позволяют охватывать не только российский, но и международный рынки капитала.
Главной задачей Росбанка в области корпоративных финансов является оказание консультационных услуг российским и западным компаниям, организация сделок по слиянию и поглощению, осуществление деятельности по привлечению финансирования для перспективных компаний на российском и международном рынках в различных формах от выпуска акций и облигаций до использования сложных структурированных продуктов.
Обширный опыт работы и прекрасное понимание всех областей инвестиционно-банковского бизнеса позволяют нам предлагать клиентам комплексные решения задач любого объема и уровня сложности.
Клиенты, пользующиеся услугами инвестиционно-банковского подразделения Росбанка, представлены крупными и средними компаниями, государственными предприятиями и организациями, региональными и местными администрациями. Нашими клиентами являются такие ведущие российские компании, как ОАО «Магнитогорский металлургический комбинат», ОАО «Мечел», Концерн «Силовые машины», ОАО «Челябэнерго», ООО «МегаФон Финанс», ОАО «Южная телекоммуникационная компания» и другие, а также Правительство Московской области, Администрация Красноярского края и т.д.
Предоставление депозитарных услуг является одним из важных направлений деятельности РОСБАНКа. Депозитарий РОСБАНКа, являющийся одним из структурных подразделений Банка, создавался в соответствии с международными требованиями, предъявляемыми к кастодианам: обеспечение сохранности ценных бумаг, широкий спектр дополнительных услуг, качественное и профессиональное обслуживание каждого клиента с учетом его индивидуальных потребностей.
Депозитарий РОСБАНКа обладает наивысшей категорией надежности ААА и признан одним из крупнейших депозитариев России по рыночной стоимости хранимых ценных бумаг согласно исследованию, подготовленному фондом развития финансовых исследований «Инфраструктурный Институт» в сотрудничестве с ПАРТАД.
РОСБАНК предлагает своим VIP-клиентам первоклассный банковский сервис, основными принципами которого являются комплексность, строгая конфиденциальность и индивидуальный подход, максимально учитывающий пожелания клиента. Закрепленный за VIP-клиентом персональный менеджер разрабатывает индивидуальные схемы обслуживания. В любое удобное для VIP-клиента время персональный менеджер проводит консультации по банковским, юридическим вопросам, а также налогообложению личных доходов и имущества клиента.
В рамках обслуживания Private Banking VIP-клиентам предлагается широкий спектр услуг:
Полный набор расчетных банковских операций
Размещение денежных средств клиента
Брокерское обслуживание, доверительное управление и размещение денежных средств
Операции с банковскими картами
Кредитование покупки элитных автомобилей
Протокольное обслуживание VIP-Клиентов
Прочие индивидуальные услуги
Обслуживание стиля жизни VIP-клиента
Подбор и приобретение страховых продуктов
3.2 Проведение финансового анализа банка
Проведем анализ финансового состояния ОАО АКБ «Росбанк» за 2007–2009 гг. по данным финансовой отчетности с целью выявления его инвестиционной привлекательности и состоятельности.
Таблица 3.1. Динамика и структура активов ОАО АКБ «Росбанк» за 2007–2008 гг.
| № п/п | Наименование статей | Сумма, тыс. руб. | Удельный вес, % | Изменение, тыс. руб. | Темп изменения, % | ||
| 2007 | 2008 | 2007 | 2008 | ||||
| 1. | Денежные средства | 10881 | 10990 | 4,6 | 4,5 | +109,0 | 101,0 |
| 2. | Средства в ЦБ РФ | 13033 | 15233 | 5,6 | 6,2 | +2200 | 116,9 |
| 2.1. | Обязательные резервы | 4148 | 4580 | 1,8 | 1,9 | +432,0 | 110,4 |
| 3. | Средства в кредитных организациях | 3033 | 190 | 1,3 | 0,1 | -2843,0 | 6,3 |
| 4. | Чистая ссудная задолженность | 102989 | 139586 | 44,0 | 55,0 | +36597,0 | 135,5 |
| 5. | Основные средства, нематериальные активы и материальные запасы | 45362 | 47485 | 19,4 | 19,4 | -2123,0 | 104,7 |
| 6. | Требования по получению процентов | 471 | 567 | 0,2 | 0,2 | +96,0 | 120,4 |
| 7. | Прочие активы | 54340 | 31087 | 23,1 | 12,7 | -23253,0 | 57,3 |
| 8. | Всего активов | 234257 | 245138 | 100 | 100 | +10881,0 | 104,6 |
По данным таблицы 3.1 можно сделать следующие выводы:
валюта баланса увеличилась в 2008 г. по сравнению с 2007 г. на 4,6% или 10881,0 тыс. руб. и составила 245138 тыс. руб., что свидетельствует об увеличении хозяйственного оборота и увеличении имущества банка;
наибольший удельный вес в структуре активов банка занимает ссудная задолженность заемщиков, к концу 2008 г. она увеличилась на 35,5% или 36597,0 тыс. руб. и составила 139586 тыс. руб.;
денежные средства банка увеличились на 9,0% и составили 10990 тыс. руб., увеличение денежных средств можно охарактеризовать как нерациональную финансовую политику банка;
в 2008 г. произошло увеличение средств в ЦБ РФ и отчислений обязательных резервов на 16,9% и 10,4% соответственно, что свидетельствует о повышении финансовой устойчивости банка.
В таблице 3.2 представлена структура и динамика источников формирования средств ОАО АКБ «Росбанк» за 2007–2008 гг.
Таблица 3.2. Динамика и структура источников формирования средств ОАО АКБ «Росбанк» за 2007–2008 гг.
| № п/п | Наименование статей | Сумма тыс. руб. | Удельный вес, % | Изменение, тыс. руб. | Темп изменения, % | ||
| 2007 | 2008 | 2007 | 2008 | ||||
| 1. | Кредиты ЦБ РФ | 0 | 0 | - | - | - | - |
| 2. | Средства кредитных организаций | 0 | 10000 | - | 4,1 | +10000 | - |
| 3. | Средства клиентов | 115111 | 171153 | 49,1 | 69,8 | +56042 | 148,7 |
| 4. | Вклады физических лиц | 60413 | 73054 | 25,8 | 29,8 | +12641 | 120,9 |
| 5. | Выпущенные долговые обязательства | 7988 | 8961 | 3,4 | 3,6 | +973 | 112,2 |
| 6. | Прочие обязательства | 4514 | 7316 | 1,9 | 3,6 | +2801 | 162,1 |
| 7. | Резервы на возможные потери по обязательствам | 108 | 132 | 0,0 | 0,0 | +24,0 | 122,2 |
| 8. | Всего обязательств | 188134 | 197562 | 80,3 | 80,6 | +9428 | 105,0 |
| 9. | Средства акционеров | 26250 | 26250 | 11,2 | 10,7 | - | - |
| 10. | Зарегистрированные обыкновенные акции и доли | 26250 | 26250 | 11,2 | 10,7 | - | - |
| 11. | Переоценка основных средств | 2222 | 2222 | 0,9 | 0,9 | - | - |
| 12. | Расходы будущих периодов и предстоящие выплаты | 2422 | 2703 | 1,0 | 1,1 | +281 | 111,6 |
| 13. | Фонды и прибыль прошлых лет | 11772 | 11303 | 5,0 | 4,6 | -469 | 96,0 |
| 14. | Прибыль к распределению за отчетный период | 10568 | 10504 | 4,5 | 4,3 | -64 | 99,4 |
| 15. | Всего источников собственных средств | 46123 | 47576 | 19,7 | 19,4 | +1453 | 103,1 |
| 17. | Всего пассивов | 234257 | 245138 | 100 | 100 | +10881 | 104,6 |
В структуре источников формирования средств банка наибольший удельный вес занимают заемные средства банка – 80,6%, по сравнению с 2007 г. в 2008 г. заемные средства банка увеличились на 0,5% и составили 197562 тыс. руб.
В структуре обязательств банка основную долю занимают средства юридических лиц – 69,8%, по сравнению с 2007 г. они увеличились на 48,7% и составили 171153 тыс. руб.
Вклады физических лиц увеличились в 2008 г. на 20,9% по сравнению с 2007 г. и составили 73054 тыс. руб.
Увеличились резервы на возможные потери по ссудам на 22,2%;
Таким образом, анализ динамики валюты баланса выявил, как положительные, так и отрицательные моменты деятельности банка.
Анализ финансового состояния банка характеризуют различные коэффициенты.
Рассматривая показатели таблицы 3.3, можно сделать следующие выводы:
Темп рост К1 за анализируемые периоды возрос. Темп роста составил 18%, т.е. степень покрытия собственного капитала в 2008 г. увеличилась на 18%. Наблюдается тенденция к росту, это увеличивает потенциальные возможности банка, снижает банковские риски.
Таблица 3.3. Анализ финансовой устойчивости ОАО АКБ «Росбанк» за 2007–2008 гг.
| № п/п | Показатели | Периоды | Темп изменения, % | |
| 2007 | 2008 | |||
| 1 | 2 | 4 | 5 | 6 |
| 1 | Коэффициент покрытия собственного капитала К1 | 0.964 | 1.032 | 118 |
| 2 | Коэффициент степени покрытия капитала наиболее рискованных видов активов К2 | 0.166 | 0.144 | 87 |
| 3 | Коэффициент иммобилизации К3 | 1.374 | 0.249 | 18 |
| 4 | Коэффициент маневренности собственных оборотных средств К4 | 0.312 | 0.066 | 21 |
| 5 | Промежуточный коэффициент покрытия К5 | 0.052 | 0.008 | 15 |
| 6 | Коэффициент привлечения средств, имеющих срочный характер К6 | 0.004 | 0.004 | 100 |
| 7 | Коэффициент финансовой напряженности К7 | 0.167 | 0.130 | 78 |
| 8 | Соотношение активов, приносящих доход с платными пассивами К8 | 1.922 | 1.753 | 91 |
Темп роста К2 составил 87%. Наблюдается скачкообразное изменение показателя в сторону уменьшения в 2008 г., это свидетельствует об уменьшении удельного реального обеспечения активов в составе собственных средств, что неблагоприятно сказывается на работе банка, возникает процентный риск и риск ликвидности. Для нормализации возникшего положения необходимо наращивать капитал, чтобы обеспечить покрытие наиболее рискованных видов активов.
К3 показывает состояние собственных оборотных средств коммерческого банка. В анализируемых периодах он составил 1,374; 0,249. Это больше чем ноль, поэтому можно сказать, что банк финансово устойчив. В 2008 г. наблюдается тенденция к снижению. Это говорит о том, что понижается уровень достаточности собственных средств для поддержки сбалансированности баланса за счет свободного остатка собственных средств-нетто, что отрицательно для банка, потому что при снижении обеспеченности собственными средствами увеличивается иммобилизация, при этом возрастает риск ликвидности, неплатежеспособности. Банку необходимо выявить и устранить причину недостатка в собственных средствах.
Однако показатель маневренности собственных оборотных средств выше нуля. Он составил 0.312; 0.066 соответственно. Это говорит о мобильности собственных оборотных средств. Но все-таки к 2008 г. наблюдается тенденция к снижению, что является отрицательным в работе банка. Если и далее показатель будет понижаться, то в случае возникновения кредитного и процентного рисков банк может оказаться немобильным.
Значение К5 отражает уровень покрытия заемных средств собственными. Он составил 0.052; 0.008. В 2008 г. показатель понижается. Это отрицательно для банка, может возникнуть риск невозврата средств вкладчикам, снижается устойчивость, что обусловлено увеличением иммобилизационных активов.
Показатель К6 отражает привлечение средств, имеющих срочный характер. Он составляет 0.004; 0.004 соответственно двум отчетным периодам. Наблюдаемое снижение ведет к понижению финансовой устойчивости из-за уменьшения доли привлеченных срочных депозитов и остатков на счетах.
К7 – показатель финансовой напряженности, отражает степень обеспечения собственными средствами заемных средств. В анализируемых периодах он составил 0.167; 0.130. Темпы роста –78%. Это говорит о снижении управляемости активными операциями. Уменьшение роста показателя –