Кредитний механізм в комерційних банках
Виходячи з вищезазначеного комерційний банк повинен чітко сформулювати кредитну політику, розробляючи її з урахуванням стратегії банку, його політики в області управління ризиками. Діяльність банку за цих умов буде спрямована в основних напрямках кредитної політики. (рис. 1.2)
Напрямки кредитної політики, в свою чергу, розбиваються на елементи, головними серед яких є:
складання інструкції щодо кредитування;
оцінка кредитних заявок та укладання кредитної угоди;
ведення кредитних справ і кредитний моніторинг;
кредитне оздоровлення;
аналіз кредитного портфелю;
складання звітів щодо кредитування.
Рис. 1.2 Напрямки кредитної політики комерційного банку [10]
Отже, ми бачимо, що вказані елементи перегукуються з розглянутими вище етапами кредитування. Так, кредитна інструкція являє собою опис послідовних дій (кроків), що закріплюють загальний алгоритм реалізації кредитної процедури. Іншими словами, вона відноситься тільки до одного конкретного напрямку кредитної діяльності, але є в більшій мірі вказівкою на певні практичні дії, ніж детальний опис того, як вони повинні здійснюватися.[35]
В основу оцінки кредитної заявки покладено різні критерії, серед яких можна виділити такі, як репутація (відносини позичальника з кредиторами, клієнтами та постачальниками), з’ясування платоспроможності, наявність власного капіталу, поточний стан економіки або галузі та забезпечення (застава, гарантія або страхування). Також в межах даного елементу визначаються джерела ризику і оцінюється кожне з цих джерел та сукупний ризик щодо потенційної кредитної угоди.
Окрім цього аналізується вплив, який справляє потенційна кредитна угода на вже сформований кредитний портфель банку. На основі проведеного аналізу визначається ставка відсотку за кредит з урахуванням всіх раніше визначених аспектів. Більшість банків користуються моделлю визначення основних елементів ціноутворення на основі базової ставки з урахуванням додаткових витрат (рис. 1.3).
Рис. 1.3. Основні елементи визначення ціни кредиту [41]
Дана методика є найбільш сучасною, але в той же час найбільш складною у застосуванні. При визначенні процентної ставки необхідно враховувати, що обсяг реального платоспроможного попиту на кредити завжди обмежений. І чим в більшій мірі банк змушений конкурувати за клієнта, тим в більшій мірі при визначенні ціни кредиту він повинен аналізувати маркетингову інформацію з інших банків-конкурентів.
Сутність такого елементу кредитної політики як кредитний моніторинг полягає в тому, що за допомогою цього елемента контролюється використання кредиту за призначенням, аналізуються зміни у фінансовому стані позичальника, здійснюється контроль за наданим забезпеченням. Якщо останнім виступає застава, то потрібно слідкувати за її зберіганням, а якщо забезпеченням виступає гарантія, то проводити систематичний аналіз фінансової діяльності гаранта або страховика. Ключовим моментом даної процедури є підтримання тісних контактів з клієнтом для отримання оперативної інформації та її своєчасного аналізу.
Особливу увагу і додатковий контроль в процесі реалізації кредитної політики потрібно приділяти роботі з проблемними кредитами. Слід зазначити, що по сигналам раннього попередження можливих втрат в майбутньому службовці банка повинні здійснювати всі можливі заходи із забезпечення повернення проблемних кредитів.
Сутність такого елементу як аналіз кредитного портфеля полягає в тому, що службовці банка проводять систематичний аналіз кредитного портфеля (сукупності всіх кредитних угод) за різними критеріями. Серед них можна виділити такі: галузева ознака, вид кредиту (короткостроковий, довгостроковий), спосіб забезпечення повернення кредиту (гарантія, страхування, застава) та розмір кредиту. На основі аналізу кредитного портфеля за цими критеріями робиться висновок щодо ступеня його диверсифікації в цілому та за кожним напрямком зокрема. Аналіз питомої ваги пролонгованих та прострочених кредитів дозволяє зробити висновок щодо якості кредитного портфеля.[41]
Таким чином, усі розглянуті вище етапи організації кредитування комерційним банком позичальника у своїй сукупності утворюють єдиний, цілісний технологічний процес, результатом якого є надання кредитних послуг. Регламентація порядку здійснення відповідних операцій при формуванні кредитної політики є важливим засобом не лише уніфікації технології цих операцій для всіх його структурних підрозділів, а й підпорядкування практичних дій банківського персоналу у сфері організації грошово-кредитних відносин єдиним цілям і завданням, досягнення яких визначено затвердженою керівництвом банку кредитною політикою.
Структура кредитного портфеля не лише відображає особливості кредитної політики того чи іншого комерційного банку, а й віддзеркалює загальний стан економічного здоров’я держави. Тож проаналізуємо структуру і динаміку кредитування комерційними банками вітчизняних суб’єктів господарювання та фізичних осіб, тобто кінцевих споживачів кредитних ресурсів.
1.4 Макроекономічний огляд кредитного ринку України
За станом на 01.01.2003 р. структура активів банків була такою: високоліквідні активи становили 9 043.4 млн. грн. (13.3% від суми загальних активів), кредитний портфель – 46 735.6 млн. грн. (69.0%), вкладення в цінні папери – 4 401.9 млн. грн. (6.5%), дебіторська заборгованість – 1 410.1 млн. грн. (2.1%), основні засоби та нематеріальні активи – 4 926.3 млн. грн. (7.3%). нараховані доходи до отримання – 93,6.9 млн. грн. (1.4%), інші активи – 319.3 млн. грн. (0.4% від суми загальних активів) (додаток Б).
Кредитний портфель банківської системи України за минулий рік збільшився на 45.6% (за 2001 р. - на 35.8%) і на 01.01.2003 р. становив 46 735.6 млн. грн. Зокрема чистий кредитний портфель (загальний кредитний портфель, скоригований на суму сформованих резервів під кредитні ризики) дорівнював 43 160.8 млн. грн. Збільшення відбулося в основному за рахунок зростання обсягу кредитів, наданих суб'єктам господарювання. Випереджаючими темпами продовжували зростати обсяги довгострокових кредитів та позичок в інвестиційну діяльність (рис.1.4).
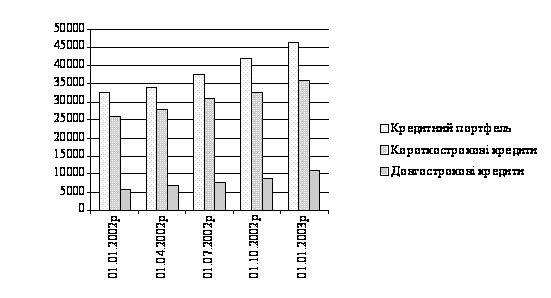
Рис.1.4 Динаміка кредитного портфеля, довгострокових та короткострокових кредитів у 2002 році
Обсяги довгострокових кредитів збільшилися на 88.1% і на 01.01.2003 р. становили 10 689.7 млн. грн., або 22.9% від загального обсягу кредитного портфеля. Обсяги кредитів в інвестиційну діяльність збільшилися на 83.7%.
Протягом 2002 року найвищими темпами зростали обсяги кредитів, наданих і фізичним особам – порівняно з початком року вони збільшилися у 2.4 рази (за 2001 рік – на 45.9%) і на 01.01.2003 р. дорівнювали 3 254.8 млн. грн.
Зростанню обсягів кредитування сприяло зниження процентних ставок за кредитами банків, унаслідок чого позички стати доступнішими для суб'єктів господарювання та населення. Якщо у 2001 році середньозважена ставка за кредитами дорівнювала 26.1%, то у 2002 році – 20.8%.
Завдяки позитивним змінам у динаміці активів та кредитного портфеля прогресивні зрушення відбулися і в їх структурі. Збільшилася частка кредитного портфеля в загальних активах – із 63.2 до 68.9%, довгострокових кредитів у кредитному портфелі – із 17.7 до 22.9%, кредитів у інвестиційну діяльність – із 3.4 до 4.2%, кредитів, наданих фізичним особам, – із 4.3 до 7.0%. Водночас знизилася частка кредитів, наданих іншим банкам, – із 12.3 до 10.9%. Поліпшилася якість кредитного портфеля. Зокрема частка проблемних (прострочених та сумнівних) позичок скоротилася з 5.8 до 4.5%.
Основну частину кредитного портфеля становлять кредити, надані суб'єктам господарювання, – 38 189.0 млн. грн., або 81.7% від загального обсягу; кредити, надані іншим банкам, – 5 096.2 млн. грн., або 10.9%; кредити, надані фізичним особам, – 3 254.8 млн. грн., або 7.0%; кредити, надані органам державного управління, – 195.6 млн. грн. або 0.4%.
За видами діяльності кредити, надані суб'єктам підприємницької діяльності, розподіляються так: позички, спрямовані в оптову торгівлю та посередництво у торгівлі, – 34.1, сільське господарство, мисливство і пов'язані з ними послуги – 6.7. харчову промисловість – 8.6, металургію – 5.4, виробництво машин та устаткування – 2.7. виробництво електроенергії, газу і води – 3.9, хімічне виробництво – 2.4, будівництво – 2.3. торгівлю транспортними засобами та їх ремонт – 3.0, роздрібну торгівлю побутовими товарами та їх ремонт – 2.9, в інші види діяльності – 28.0% (рис. 1.5).
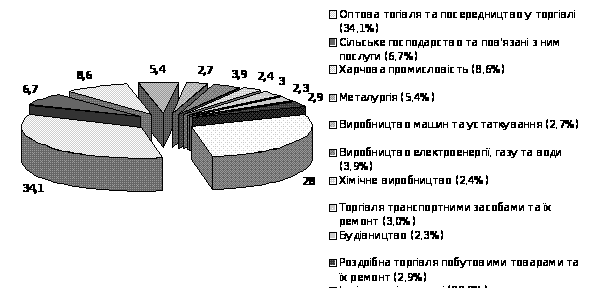
Рис.1.5 Структура кредитів, наданих суб’єктам підприємницької діяльності у 2002 році, за видами економічної діяльності
Незважаючи на перерозподіл кредитних ресурсів зі сфери обслуговування у виробничу, значна частина кредитних коштів, як і раніше, спрямовується у невиробничі галузі, в основному – в торгівлю та посередництво у торгівлі. Незважаючи на позитивні зміни в динаміці і структурі кредитного портфеля банків, завдання щодо поліпшення його якості залишається актуальним. Мовиться передусім про зменшення "поганих" та збільшення частки довгострокових кредитів, а також позичок, і спрямованих в інвестиційну діяльність, і у пріоритетні галузі економіки, пов'язані з інноваційним розвитком.
Та незважаючи на зменшення загальної кількості порушень (зокрема нормативів максимального розміру кредитного ризику на одного контрагента, максимального розміру кредитів, гарантій та поручительств, наданих одному інсайдеру. загальної відкритої валютної позиції), банки все ж допускають їх, найчастіше – нормативів Н7, Н9 і Н10. Це свідчить про високу концентрацію кредитних ризиків у банках-порушниках, зокрема при кредитуванні інсайдерів, а також про брак капіталу для покриття зазначених ризиків, що робить банки, які порушують нормативи, фінансово нестійкими.
Нормальному розвитку вітчизняної банківської системи перешкоджають численні об'єктивні і суб'єктивні фактори. Серед перших - украй низькі доходи гнітючої частини населення України, так і не відновлене повною мірою довіра населення до комерційних банків, значна питома вага збиткових підприємств. До розряду гальмуючий розвиток банківської системи суб'єктивних факторів варто віднести вузькість асортименту наданих послуг (якщо у ведучих закордонних - до трьохсот видів послуг, то в українських - куди як менше), наявність проблемних кредитів, відсутність кредитних історій, кредитних бюро. До цього переліку необхідно додати ще і проблеми, пов'язані з ліквідністю застав.
Комерційні банки здебільшого так і не повернулися лицем до реального сектора економіки України, що багато в чому обумовлене як їхньою неготовністю надавати великі і довгострокові кредити, так і нестійкістю функціонування виробничих підприємств, відсутністю реальних структурних перетворень у вітчизняній економіці, а отже, високими кредитними ризиками. Незважаючи на тенденцію, що намітилася в останні роки, до зниження, кредитні ставки комерційних банків усе ще майже втроє перевищують дисконтну ставку НБУ.
Спостерігається значна концентрація кредитних ризиків в обмеженого кола позичальників. Недосконалої залишається і структура кредитів, наданих суб'єктам господарської діяльності. У результаті засоби йдуть переважно не на інвестиційні потреби суб'єктів, що хазяюють, а на поточне споживання. Звідси і невисокий економічний ефект від подібної кредитної політики.
Отже, динамічний розвиток банківської системи за останні роки дає підстави для обережного оптимістичного прогнозу на майбутнє. Структура банківського кредитування залишиться досить стійкою. Основну частку кредитів становитимуть позички, надані суб'єктам господарювання, збільшуватиметься питома вага довгострокових кредитів, а також позичок, наданих населенню.
Зважаючи на необхідність підвищення рівня надійності, фінансової стійкості та конкурентоспроможності банків на внутрішньому й міжнародних ринках, необхідно вжити заходів щодо:
підвищення ефективності контролю за діяльністю банків, досягнення повної відповідності Базельським принципам елективного банківського нагляду, що передбачає вдосконалення чинного законодавства та нормативно-правових актів НБУ; впровадження оцінки банківської діяльності на консолідованій основі та з урахуванням ризиків;
забезпечення участі всіх банків у єдиній інформаційній системі "Реєстр позичальників , що дасть змогу знизити кредитний ризик;
оптимізації структури активів, виходячи із завдань забезпечення фінансової стійкості банків та їх позитивного впливу на розвиток реального сектору економіки;
підвищення прибутковості банківських операцій, орієнтації на доходи від кредитування та обслуговування реального сектору економіки і зниження витрат за рахунок підвищення
удосконалення чинного законодавства України з питань кредитування, посилення захисту прав та інтересів кредиторів; підвищення відповідальності учасників договірних відносин за належне виконання своїх зобов’язань, надання недостовірних даних про фінансовий стан позичальника.
Проаналізувавши макроекономічні зміни, що відбулися за останні роки можна стверджувати, що вони загалом позитивно впливають на діяльність банків в 2002 році, сприяють зростанню активних операцій банків, обсягів кредитування банками реального сектора економіки, а також зниженню кредитного ризику банківської системи України.
Таким чином, управління кредитним механізмом є однією з основних складових банківської діяльності. Дослідження показали, що в галузі законодавчого регулювання менеджменту кредитного механізму існують певні проблеми, що було підтверджено результатами огляду кредитного ринку банківської системи України.
У наступному розділі згідно мети дослідження проаналізуємо кредитний механізм на прикладі СФ АКБ “ТАС-Комерцбанк”.
РОЗДІЛ 2 Аналіз кредитного механізму на прикладі софіївської філії АКБ “ТАС-Комерцбанк”
2.1 Загальна характеристика діяльності АКБ „Тас-Комерцбанк”
АКБ “ТАС-Комерцбанк” розпочав свою діяльність у 1991р. зі створення Інноваційного банку “Інтелект”. В 1996р. банк “Інтелект” став частиною групи Приватбанку і був перейменований в Акціонерний комерційний банк “Київ-Приват”. В жовтні 2001року, в зв’язку з придбанням контрольного пакета акції банка ЗАО “Страхова група ТАС”, АКБ “Київ-Приват” змінив свою назву на АКБ “ТАС-Комерцбанк” і одержав нову ліцензію Національного банку України. Банк має 3 філії та 22 відділення у м. Києві, поступово відкриваються відділення в інших містах України (Кривий Ріг, Харків, Одеса).
Проаналізуємо діяльність АКБ “ТАС-Комерцбанк” за два останні роки 2001 та 2002 згідно представлених у додатках В1-В2 звітних форм. Аналіз обмежений лише двома роками, так як дані за 2000 р. не співставимі з даними попередніх років з приводу зміни власності на контрольний пакет акцій банку та трансформації звітності. Проведемо аналіз основних фінансових показників наведених у табл.2.1.
Таблиця 2.1
Аналіз основних показників діяльності АКБ “ТАС-Комерцбанк”
| Показники | Станом на | Відхилення | ||
| 1 січня 2003 р. | 1 січня 2002 р. | Абсолютне | У відсотках | |
| 1 | 2 | 3 | 4 | 5 |
| Активи, тис. грн. | ||||
| Грошові кошти | 7431,34 | 2455,99 | 4 975,36 | 302,58% |
| Залишки в НБУ | 7587,00 | 10923,52 | -3 336,52 | 69,46% |
| Кошти в інших банках | 73390,36 | 61911,91 | 11 478,45 | 118,54% |
| Цінні папери в портфелі | 8892,23 | 542,83 | 8 349,40 | 1638,11% |
| Кредити клієнтам | 178367,42 | 83762,05 | 94 605,36 | 212,95% |
| Довгострокові вкла-дення в асоційовані компанії і дочірні підприємства | 2063,61 | 6,67 | 2 056,94 | 30957,77% |
| Основні засоби і нематеріальні активи | 8617,90 | 1921,45 | 6 696,45 | 448,51% |
| Інші активи | 13848,14 | 2996,38 | 10 851,76 | 462,16% |
| Усього активів | 300198,00 | 164520,81 | 135 677,20 | 182,47% |
| Зобов'язання, тис. грн. | ||||
| Кошти банків | 36683,81 | 62212,27 | -25 528,46 | 58,97% |
| Кошти клієнтів, у т.ч.; | 193021,87 | 53923,13 | 139 098,74 | 357,96% |
| – депозити фізичних осіб | 65040,34 | 12178,96 | 52 861,39 | 534,04% |
| Інші депозити | 53,32 | 2232,59 | -2 179,27 | 2,39% |
| Боргові цінні папери, емітовані банком | 2,00 | 2,00 | - | - |
| Інші зобов'язання | 14353,76 | 2937,17 | 11 416,60 | 488,69% |
| Усього зобов'язань | 244114,77 | 121307,16 | 122 807,61 | 201,24% |
| Власний капітал | 56083,24 | 43213,64 | 12 869,59 | 129,78% |
| Усього – зобов'язання і власний капітал | 300198,00 | 164520,81 | 135 677,20 | 182,47% |
За даними таблиці 2.1 можна стверджувати, що АКБ “ТАС-Комерцбанк” за 2002 рік значно розширив обсяги своєї діяльності – на 135677,2 тис. грн. або майже у 2 рази. Це відбулося за рахунок значного збільшення депозитів фізичних осіб на 52 861,39 тис. грн. або на 534,04%, які було спрямовано переважно у такі доходні активи як цінні папери в портфелі, які збісилися на 8 349,40 тис. грн. або 1538,11%, а також у довгострокові вкладення в асоційовані компанії і дочірні підприємства – на 2 056,94 тис. грн. (30857,77%) більше ніж у 2001 році. Значно збільшились також готівкові кошти та надані клієнтам кредити.
Зменшення спостерігалося лише за котами в НБУ, отриманими МБК та іншими депозитами.
Отже, можна зробити висновок, що АКБ “ТАС-Комерцбанк” нарощував свої дорогі ресурси, розміщуючи їх в доходні активи.
Для більш повного аналізу розглянемо структуру доходів та витрат АКБ “ТАС-Комерцбанк” на 01.01.2003 року (рис. 2.1)
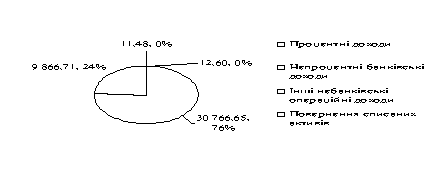
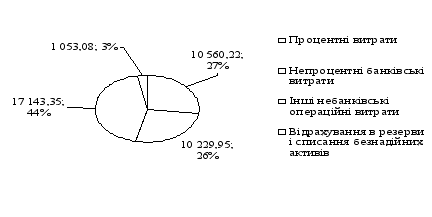
Рис. 2.1. Структура доходів та витрат АКБ “ТАС-Комерцбанк” на 01.01.2003 року
Як видно з рисунку, найбільшу питому вагу в доходах мають процентні їх види, а у витратах – інші небанківські витрати, що є типовим для діяльності банківської установи.
Наступним етапом аналізу є оцінка основних коефіцієнтів діяльності АКБ “ТАС-Комерцбанк”, таких як: коефіцієнт надійності, коефіцієнт фінансового важеля та коефіцієнт достатність капіталу.
Коефіцієнт надійності (співвідношення капіталу банку (К) і залучених коштів (Зк)).
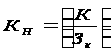 (2.1)
01.2002р.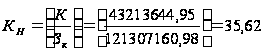
01.2003р.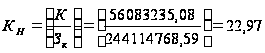
При мінімально допустимому значенні не менше 5,0 %, хоч дещо і знизився, але склав станом на 01.01.2003 р. – 22,97% порівняно до 35,62% станом на 01.01.2002 р. він залишається високим. Таким чином, банк має високу забезпеченість власним капіталом і, отже, високу надійність, тобто він досяг такого рівня, що не залежить від стихій в залученні вільних коштів грошового ринку, бо має вдосталь своїх, більш дешевих, які можна розміщувати в кредити господарюючим суб'єктам та в інвестиції. Але всеж таки необхідно звернути увагу на сектор залучення коштів.
Коефіцієнт фінансового важеля
 (2.2)
01.2002р.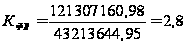
01.2003р.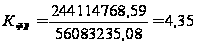
Зростання цього коєфіцієнту свідчить про те, що банк підвищив активність по залученню вільних коштів на грошовому ринку, навіть при високому забезпеченні власними.
Коефіцієнт участі власного капіталу (К) у формуванні загальних активів (Азаг) – достатність капіталу
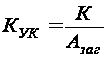 (2.3)
01.2002р.
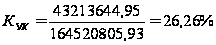
01.2003р.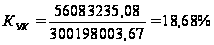
Коефіцієнт участі власного капіталу у формуванні активів знизився за період, що аналізується, з 26% до 18% при оптимальному значенні не менше 10% ця тенденція спостерігається у всіх динамічно розвиваючіхся банках .
Проведемо аналіз виконання банком нормативів регулювання діяльності комерційного банку наведених у таблиці 2.2.
Таблиця 2.2
Виконання АКБ “ТАС-Комерцбанк” економічних нормативів діяльності, станом на 01.01.2003р.
| Найменування показника | Нормативне значення | Фактичне значення |
| Платоспроможність (адекватність регулятивного капіталу) | не менш 8% | 20,96% |
| Адекватність основного капіталу | не менш 4% | 18,29% |
| Миттєва ліквідність | не менш 20% | 45,82% |
| Поточна ліквідність | не менш 40% | 97,54% |
| Короткострокова ліквідність | не менш 20% | 63,61% |
| Максимальний розмір кредитного ризику на один контрагента | не більш 25% | 23,83% |
Норматив платоспроможності банку - співвідношення капіталу банку і сумарних активів, зважених щодо відповідних коефіцієнтів за ступенем ризику. Співвідношення капіталу банку і активів визначає достатність капіталу банку для проведення активних операцій з урахуванням ризиків, що характерні для різноманітних видів банківської діяльності. Нормативне значення нормативу Н3 не може бути нижчим ніж 8%.
Норматив достатності капіталу банку (адекватності капіталу) (Н4) - співвідношення капіталу до загальних активів банку, зменшених на створені відповідні резерви. Він є традиційним критерієм захищеності вкладників банку від ризиків і виконує роль резерву для покриття можливих збитків. Показник достатності регулятивного капіталу АКБ «Тас-комерцбанк» традиційно перевищує мінімальні вимоги, установлені Національним банком України (8% суми активів банку). Так, за станом на 1 січня 2003 року, регулятивний капітал банку складав 20,96% суми активів. Цей показник має добре значення, тобто розмір власного капіталу достатній.
Миттєва ліквідність – це співвідношення високоліквідних активів до робочих активів банку (Н8). Він характеризує питому вагу високоліквідних активів в робочих активах. Нормативне значення нормативу Н8 має бути не менше ніж 20%, фактичне значення 45,82%. Можливо зробити висновок, що більша частина активів високоліквідна.
Максимальний розмір ризику на одного позичальника (Н9). Нормативне значення нормативу Н9 не повинно перевищувати ніж 25%.
Загальна сума зобов'язань будь-якого позичальника (фізичної чи юридичної особи, в тому числі банку) перед банком у результаті надання останнім одного або кількох кредитів не повинна перевищувати 25 відсотків капіталу банку.
Отже, АКБ “ТАС-Комерцбанк” виконує всі економічні нормативи і подекуди навіть їх перевищує (нормативи ліквідності).
1997-2001 роки стали часом якісного відновлення банку, що заклали основи його сьогоднішнього розвитку. У цей період банк, зокрема:
почав реалізацію програми створення збутової інфраструктури - у червні 1997 року відбулося відкриття першого відділення банку в м. Києві (на початку 2002 року перетворено в Першу філію);
став членом Суспільства всесвітніх міжбанківських фінансових телекомунікацій SWIFT;
почав проводити операції в системі грошових переказів Western Union;
ввів в експлуатацію програмний комплекс «Клієнт — Банк»;
здійснив підключення до комунікаційної системи Reuters;
почав робити послуги з використанням банківських платіжних карт систем Visa і Europay;
став членом Асоціації українських банків і Київського Банківського Союзу.
Вступ у фінансову групу «ТАС» відкрило перед банком нові обрії і поставило перед його керівництвом задачі принципово нового рівня. Стратегія розвитку банку, раніше переважно орієнтована на обслуговування корпоративних клієнтів, була доповнена поруч нових ключових елементів. Зокрема, новий менеджмент банку прийняв рішення про пріоритетний розвиток операцій з фізичними особами. У цей же період були створені передумови для наступного переходу до орієнтованої на клієнта моделі роботи і відповідній організаційній структурі.
Одним із ключових подій для формування стратегії банку став перехід до інноваційної моделі розвитку, сформульованої у виді концепції «Розумного Банку».
Реалізація нової стратегії змінила вигляд банку: 2001 і 2002 роки ознаменувалися швидким розвитком мережі відділень банку в Києві, інтенсивним зростанням клієнтської бази, розширенням спектра банківських продуктів і послуг. Так, наприклад, у стислий термін банк зайняв гідне місце на київському ринку іпотечного кредитування фізичних осіб і позиції одного з національних лідерів у сфері надання факторингових послуг підприємствам.
Розвиток відносин стратегічного партнерства з компанією «Юнітрейд» наприкінці 2002 року впритул підвело банк до нового етапу розвитку:
була почата підготовка до відкриття першого відділення банку за межами столиці - у м. Дніпропетровську, Харкові й Одесі.
2002 рік став переломним для банку в сфері реклами і зв'язків із громадськістю. Уперше банк провів широкомасштабні комплексні рекламні кампанії, спрямовані на зміцнення його ділової репутації і розширення клієнтської бази. Позитивне сприйняття громадськістю образа «Розумного Банку» стало немаловажним фактором нашого успіху в 2002 році.
Стрімкий перехід банку до нових масштабів діяльності, структурні перетворення супроводжувалися інтенсивним нарощуванням власного капіталу: з липня 2001 року по жовтень 2002 року статутний фонд банка був збільшений з 7,5 до 42,5 млн. грн..,
За станом на 1 січня 2003 року 90,98% акцій банку належало ЗАТ «Страхова група «ТАС»; 8,11% — ЗАТ «Тас-капітал».
У 1997-2000 роках аудит за міжнародними стандартами проводився 000 Аудиторською фірмою «Прайсвотерхаускуперс (Аудит)».
У 2001 році аудит відповідно до Міжнародних стандартів аудита проводився ЗАТ «Делойт і Туш ЮСК».
На початку 2003 року 000 Аудиторська фірма «ПрайсвотерхаусКуперс (Аудит)» здійснила аудита балансу банку за станом на 31 грудня 2002 року, з також зв'язаних з ним звітів про фінансові результати, рух коштів і зміни власного капіталу за 2002 фінансовий рік, підготовлених відповідно до Міжнародних стандартів бухгалтерського обліку.
Результати перевірки наведені у додатках Д1-Д2. Як видно з додатків Д та В вони мають певні розбіжності, що знову ж таки пов’язані з трансформацією звітності банку.
В АКБ "Тас-комерцбанк" оперативне керування ліквідністю є сферою відповідальності спеціального колегіального органа — Комітету з керування активами і пасивами.
На регулярних засіданнях Комітету розглядається співвідношення активів і пасивів в основних валютах у розрізі термінів залучення і розміщення ресурсів, формулюється цінова політика банку - установлюються мінімальні процентні ставки по кредитах, максимальні процентні ставки по депозитах, а також тарифи комісійних винагород по кредитних продуктах банку.
Практично жодний підрозділ банку не знаходиться осторонь від процесу забезпечення ліквідності, беручи участь у складанні і виконанні "Кредитно-ресурсного плану», що, поряд з бюджетом, є основним плановим документом банку.
Кредитно-ресурсний план відбиває оптимальну структуру балансу банку на кінець планового року, описує шлях до досягнення бажаного результату і установлює внесок у нього для кожного структурного підрозділу.
Для повної характеристики АКБ “ТАС-Комерцбанк” необхідно визначити його місце у банківській системі України. Дослідження довели, що АКБ “ТАС-Комерцбанк” за обсягами активів відноситься до третьої групи комерційних банків України „Середні банки”. Тому для аналізу було обрано п’ять банків з цієї групи: АКБ “ТАС-КОМЕРЦБАНК”, АЛЬФА-БАНК, КБ „МРІЯ”, КБ „АЖІО” та ЕНЕРГОБАНК. Також для порівняння ми обрали наступні показники: обсяг чистих активів, кредитний, інвестиційний портфелі, обсяг зобов’язань, капіталу та розмір прибутку звітного року. Результати порівняльного аналізу відображено у додатку Ж.
Згідно додатку, АКБ “ТАС-Комерцбанк” у 2001 році не був лідером серед обраних банків і займав 3-5-ті місця. У 2002 році ситуація змінилася: АКБ “ТАС-Комерцбанк” майже за всіма показниками посідав середнє третє місце, а за розміром інвестиційного портфеля навіть був лідером серед обраних банків.
Таким чином, за результатами аналізу можна зробити висновок, що за 2001-2002 роки АКБ “ТАС-Комерцбанк” нарощував свої дорогі ресурси, розміщуючи їх в доходні активи. Найбільшу питому вагу в доходах банку мають процентні їх види, а у витратах – інші небанківські витрати, що є типовим для діяльності банківської установи. Також, АКБ “ТАС-Комерцбанк” виконує всі економічні нормативи і подекуди навіть їх перевищує. Порівняльний аналіз показав, що АКБ “ТАС-Комерцбанк” не є лідером у своїй групі, але неухильно піднімається вгору за рейтингом НБУ у групі „Середні банки”.
Згідно мети дослідження проаналізуємо кредитний портфель АКБ “ТАС-Комерцбанк”.
2.2 Аналіз кредитного портфеля АКБ “ТАС-Комерцбанк”
З метою визначення ефективності кредитного механізму АКБ “ТАС-Комерцбанк”, на нашу думку, необхідно проаналізувати кредитний портфель банку. Так, протягом 2002 року банк чітко дотримував усіх вимог Національного банку України, що стосуються нормативів кредитного ризику.
Загальна сума кредитів і гарантій, наданих суб'єктам господарської діяльності, за станом на 1 січня 2003 року склала 172,4 млн. грн. Зростання валютних і гривневих кредитів склало 2,2 і 1,8 рази відповідно.
Питома вага сумнівних і безнадійних кредитів у загальному обсязі кредитів, виданих суб'єктам господарської діяльності, склала всього 0,3%, що є дуже позитивним моментом для діяльності банку.
Галузева структура кредитного портфеля на начало 2003 року виглядала в такий спосіб (рис. 2.2):
36,63 % — кредити промисловим підприємствам;
35,71 % — кредити підприємствам торгівлі і суспільного харчування;
7,96 % — кредити недержавним навчальним закладам;
19,7% — кредити підприємствам інших галузей економіки (у т.ч. підприємствам агропромислового комплексу).
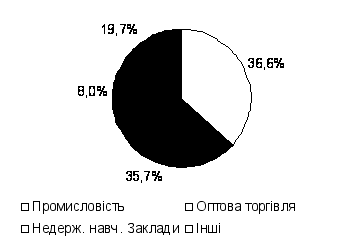
Рис. 2.2. Галузева структура кредитів суб'єктам господарювання, станом на 01.01.2003 р.
На ринок були виведені овердрафти в іноземній валюті і факторингове обслуговування.
Структура кредитів, наданих юридичним особам, зображена на діаграмі рисунку 2.3, свідчіть про поганий розвиток сектору мікрокредитування, цей сектор дуже швидко розвивається, але в АКБ “ТАС-Комерцбанк він не знайшов відображення.
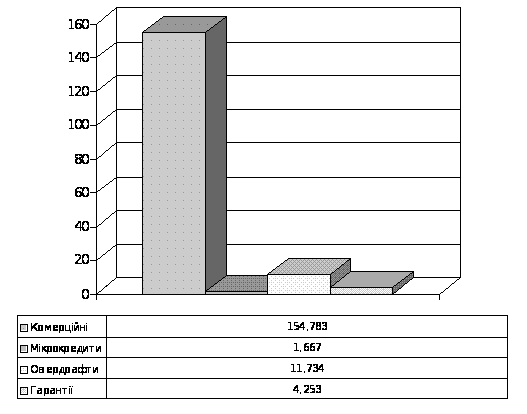
Рис. 2.3 Структура кредитів, наданих юридичним особам, за станом на 01.01.2003, млн. грн.
Питома вага овердрафтів не велика, менш 7%, але завдяки цьому показник високоліквідних активів має дуже добрий результат.
Як видно з діаграми 2.4, значний ріст кредитів наданих фізичним особам має активну динаміку. Ця динаміка спостерігається завдяки тому, що банк домігся успіхів на одному з найбільш перспективних сегментів українського ринку банківських послуг – у кредитуванні громадян під заставу нерухомого майна. Привабливість цього виду операцій полягає не тільки у швидкому росту обсягів кредитування, але й у можливості забезпечувати належну якість кредитного портфеля: повернення наданих кредитів забезпечується заставою високоліквідних об'єктів нерухомості.
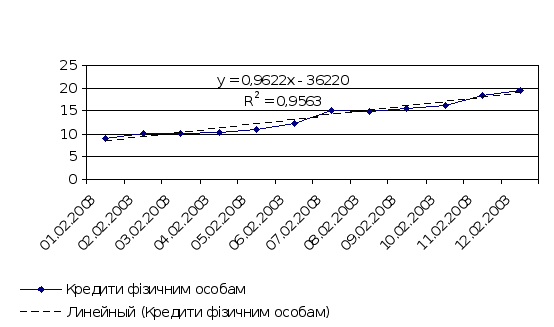
Рис.2.4 Динаміка сукупного портфеля кредитів виданих фізичним особам у 2002 році, млн грн.
Як видно з рисунку 2.4, портфель кредитів фізичним особам