Управління вартістю ПАО "Райффайзен Банк Аваль"
Міністерство освіти і науки України
Національна металургійна академія України
Факультет економіки та менеджменту
Кафедра менеджменту
Курсова робота
На тему: «Управління вартістю ПАО Райффайзен Банк Аваль»
РЕФЕРАТ
Курсова роботу містить 5 рисунків, 7 таблиць, 8 формул, 4 додатки.
Об’єктом дослідження курсової роботи є Публічне Акціонерне Товариство «Райффайзен Банк Аваль».
Предметом дослідження курсової роботи є оцінка вартості комерційного банку, аналіз системи, що керує створенням вартості банку та надання рекомендацій по вдосконаленню цієї системи.
Метою курсової роботи є розкриття особливостей вартісного управління та спроба вдосконалення системи управління комерційного банку із урахуванням особливостей згаданої теорії управління.
У курсовій роботі використовуються наступні методи: метод фінансових коефіцієнтів, метод дисконтування грошових потоків; методи класичної логіки, аналіз та синтез, статистичні методі аналізу.
У курсовій роботи проведено оцінку стану ринку банківських послуг України, проаналізовано фінансове становище ПАТ «Райффайзен Банк Аваль»; також у курсовій роботі проведено оцінку внутрішньої вартості комерційного банку ПАТ «Райффайзен Банк Аваль», визначені принципи проведення оцінювання компаній як активів та вироблені рекомендації щодо покращення системи мотивації персоналу у ПАТ «Райффайзен Банк Аваль» у відповідності до системи управління вартістю банку.
ВАРТІСТЬ, КОМЕРЦІЙНИЙ БАНК, ВАРТІСНЕ УПРАВЛІННЯ, ГРОШОВІ ПОТОКИ.
ВСТУП
Ця курсова робота описує основні принципи та методи теорії вартісного управління компанією, що діє в умовах ринкової економіки, на прикладі комерційного банку ПАТ «Райффайзен Банк Аваль».
Актуальність обраної теми полягає у необхідності поступового розвитку корпоративної культури менеджменту українських компаній із залученням нових теоретичних розробок та практичного досвіду західних та вітчизняних компаній. Згадана теорія вартісного управління є гармонійним поєднанням фінансового менеджменту, стратегічного управління компанією, теорій мотивації та багатьох інших галузей менеджменту. Емпірично підтверджені результати впровадження вартісного способу мислення у систему управління компанії підтверджують доцільність теорії та її високе практичне значення. Метою курсової роботи є розкриття особливостей вартісного управління та спроба вдосконалення системи управління комерційного банку із урахуванням особливостей згаданої теорії управління.
Об’єктом дослідження є Публічне Акціонерне Товариство Райффайзен Банк Аваль. Предметом дослідження роботи є оцінка вартості комерційного банку, системи управління цією вартістю та надання рекомендацій по вдосконаленню системи.
Основними задачами, які стоять перед роботою, є:
вивчення характеристики ПАТ «Райффайзен Банк Аваль» та банківського ринку України;
проведення фінансового аналізу ПАТ «Райффайзен Банк Аваль»;
висвітлення основ теорії оцінки компаній та управління вартістю комерційних організацій;
аналіз системи управління вартістю банку;
проведення оцінки поточної внутрішньої вартості ПАТ «Райффайзен Банк Аваль»;
надання рекомендацій по вдосконаленню управління банком з урахуванням результатів вирішення попередніх задач.
Основними методами, що будуть використані у процесі реалізації цієї курсової роботи, є:
метод фінансових коефіцієнтів;
метод дисконтування грошових потоків;
методи класичної логіки, аналіз та синтез;
статистичні методі аналізу.
1 АНАЛІТИЧНА ЧАСТИНА
1.1 Характеристика ПАТ «Райффайзен Банк Аваль»
Публічне акціонерне товариство «Райффайзен Банк Аваль» було зареєстровано у Національному банку України 2 березня 1992 року. Тоді компанія мала назву Акціонерний поштово-пенсійний банк «Аваль». Центральний офіс компанії зареєстровано за адресою: Україна, м. Київ, вул. Лєскова, 9.
Нижче наводяться основні показники діяльності банку станом на 31 грудня 2009 року (згідно даних бухгалтерського обліку). Статутний капітал банку становив 2 419 935 тис. грн. (24 419,935 млн. звичайних акцій та 50 млн. привілейованих акцій); разом із сформованими резервами, емісійними різницями, прибутками минулих та поточних періодів загальний обсяг власного капіталу банку становив 5 312 935 тис. грн. Загальний обсяг балансових активів склав 54 048 003 тис. грн., у т.ч.: кредитно-інвестиційний портфель – 48 724 527 тис. грн., ліквідні активи – 7 530 532 тис. грн., основні засоби та нематеріальні активи – 2 973 000 тис. грн. (сума перелічених активів перевищує валюту балансу через формування резервів під знецінення кредитів на суму 9 597 294 тис. грн. за контрактивними рахунками).
Загальний обсяг отриманих чистих процентних доходів банку за 4 квартали 2009 року склав 4 287 797 тис. грн., чистий комісійних дохід – 1 163 878 тис. грн. Фінансовий результат банку за чотири квартали склав (2 019 070 тис. грн.): такий негативний показник обумовлений тим, що банк відповідно до вимог НБУ за 2009 рік сформував резервів під знецінення кредитів на загальну суму 5 497 025 тис. грн.
Станом на 31 грудня 2009 року штат працівників банку складався з 17491 співробітника.
ПАТ «Райффайзен Банк Аваль» є компанією, що належить до міжнародного банківського холдингу Райффайзен Інтернаціональ Банк-Холдинг АГ (РБГ). Станом на 31 грудня 2006 року консолідований баланс бізнес-групи склав 205 млрд. євро. У свою чергу, ця група є членом іншої банківської групи, асоціації кооперативних банків Європи Unico Banking Group. Ассоціація має більше 170 млрд. евро власного капіталу та сукупний баланс у 3 334 млрд. євро. Станом на 31 грудня 2009 року 95,93% акцій Райффайзен Банк Аваль належали РБГ.
Згідно критеріїв резидентної приналежності банківського капіталу НБУ, ПАТ «Райффайзен Банк Аваль» є комерційним банком з іноземними інвестиціями. До 25 вересня 2006 року банк мав назву Акціонерний поштово-пенсійний банк «Аваль».
Банк має один з найширших переліків послуг, що надаються клієнтам та контрагентам. Далі наводиться перелік груп послуг для клієнтів різних сегментів:
для корпоративних клієнтів (підприємства з річним обігом у більш ніж 5 млн. євро):
комплекс послуг з управління грошовими потоками (cash-management): включає окрім традиційного розрахунково-касового обслуговування також різні типи еквайрінгу, контроль платежів регіональних та структурних підрозділів клієнта, автоматичний розподіл ресурсів компанії між підрозділами;
фінансування бізнесу: лізинг, фінансування основних та оборотних засобів, надання гарантій, проектне фінансування, надання послуг овердрафту на поточному рахунку клієнта;
депозитні продукти;
операції з цінними паперами: кастодіальні послуги, андерайтинг, купівля-продаж цінних паперів за дорученням клієнта, документарні операції (врахування та авалювання векселів, акредитиви);
юридичні консультації, пошук іноземних партнерів для купівлі-продажу бізнесу.
для клієнтів малого та середнього бізнесу:
розрахунково-касове обслуговування;
фінансування бізнесу: експрес-кредитування;
інвестиційне кредитування, фінансування поповнення оборотних коштів у вигляді кредитної лінії;
депозитні послуги.
для приватних клієнтів:
депозитні послуги;
поточні рахунки;
кредитні картки;
послуги для держателів платіжних карток;
грошові перекази, продаж та інкасування чеків, обмін валют;
споживче кредитування;
надання депозитних сейфів.
Банк має широку мережу відділень: станом на 2009 рік їх кількість склала 1139 одиниць. Для клієнтів всіх сегментів на території України працює 2615 банкоматів. Клієнтська база юридичних осіб станом на 1 вересня 2009 року складала 233 тис. клієнтів, база фізичних осіб – 4711 тис. клієнтів.
Банк підтримує кореспондентські відносини з 201 банком світу, активно бере учать у клірингових операціях між фінансовими установами України та світу.
Також банк має дві дочірні компанії: КУА «Райффайзен Аваль» та Лізингову компанію «Райффайзен Лізинг Аваль» (щодо останньої: частка на ринку лізингу України – 9%).
ПАТ «Райффайзен Банк Аваль» посідає вагоме місце у банківський системі України. Нижче наводяться показники часток банківського ринку України для досліджуваного банку:
5,82% від активів системи;
7,73% від депозитів системи;
6,61% від балансового капіталу системи.
Организаційна структура банку має гібридний характер. Вище керівництво банку складається з трьох рівнів: Загальні збори акціонерів, Спостережна Рада та Правління банку. Спостережна Рада складається з шести членів, представників материнської групи банку. Правління банку у свою чергу складається з Голови правління банку та восьми його заступників. Заступники голови відповідають за управління діяльністю банку по окремих напрямах, перелік приводяться нижче:
корпоративний бізнес;
транснаціональні корпорації;
казначейський бізнес, фінанси та бухгалтерія;
операційна підтримка;
банківська безпека;
роздрібний бізнес;
управління ризиками;
інформаційні технології.
Нижче на рис. 1.1 наводиться схема організаційної структури банку.
Для більш повноцінного сприйняття стану ПАТ «Райффайзен Банк Аваль» необхідним є наведення невеликого опису ринку банківських послуг України.
Досить довгий час банківський сектор характеризувався інтенсивним зростанням, схильністю до зовнішніх запозичень, сильною конкуренцією, спричинену зокрема поширеною присутністю іноземних банківських установ, та всебічним розповсюдженням та полегшенням доступу до банківських послуг загалом. Ситуація змінилася у четвертому кварталі 2008 року, коли банківський сектор потрапив у свою турбулентну фазу із приходом економічної кризи. За період з жовтня 2008 року по липень 2009 з банківської системи спостерігався відтік депозитів у розмірі 20% пасивів по системи в цілому. До того ж, ліквідність банків було підірвано блокуванням зовнішніх запозичень через надто стрімку девальвацію гривні та високий рівень ризиків, що a priori був притаманний системі та що досяг піку у кризовий момент.
На даний момент банківська система знаходиться у своїй перехідній фазі, коли одночасно і економічна система переглядає свої відносини із банками, і самі банки намагаються проводити комплексну реорганізації своїх внутрішніх структур та системи роботи з клієнтами.
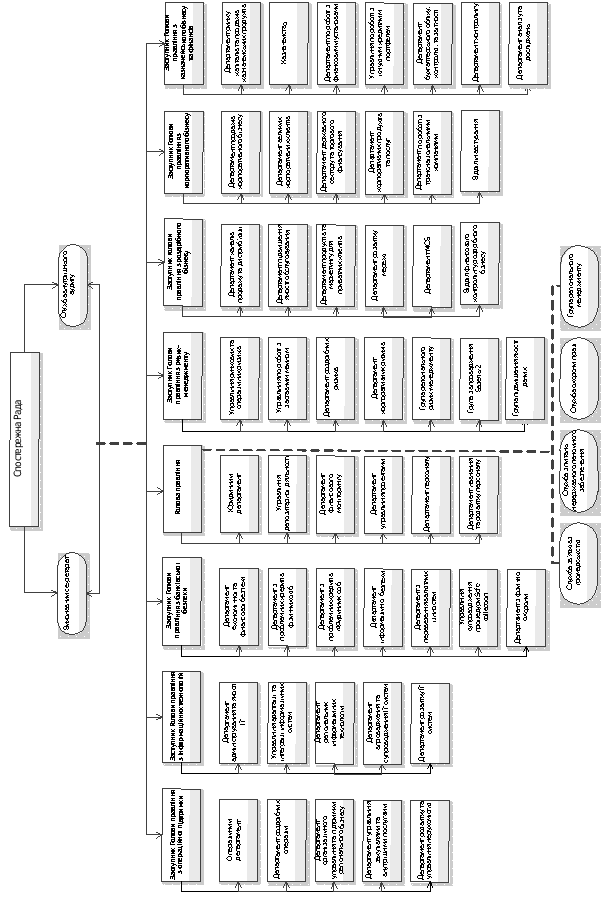
Рис. 1.1 — Організаційна структура управління ПАТ «Райффайзен Банк Аваль»
Станом на 1 січня 2010 року в Україні налічувалось 15 банків, у які НБУ було введено тимчасову адміністрацію. Задля пом’якшення дії системної банківської кризи НБУ почав впроваджувати деякі види превентивних заходів, такі як мораторій на виконання вимог кредиторів у деяких банках, зниження резервних вимог до вкладів у гривні та проведення політики рефінансування великих системних банків.
Внаслідок зниження рівня ліквідності на даний момент в Україні банки мають обмежені можливості кредитування, із метою захисту населення та банків від валютних ризиків повністю заборонено споживче кредитування у іноземній валюті. Загалом, баланс банківської системи України скоротився на 10%, від жовтня 2008 року до жовтня 2009 року.
Нижче наводиться діаграма, що зображує розподіл сил на банківському ринку України за вартістю активів станом на 01.10.2009 року:
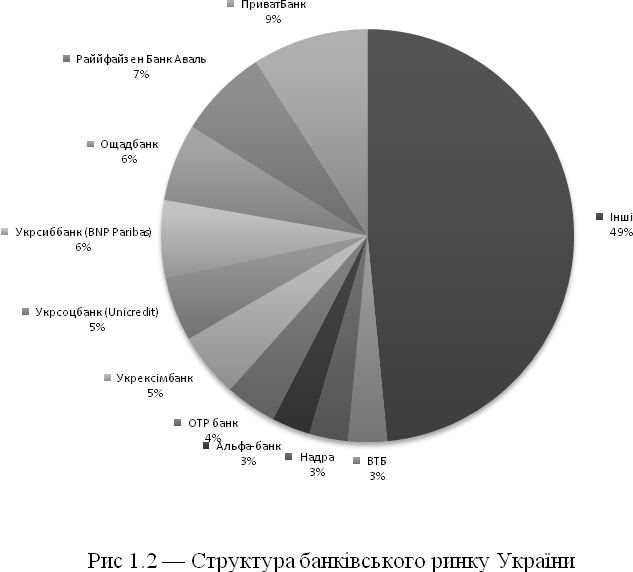
Також інформативно нижче у таблиці 1.1 наведено основні дані по діяльності банківського ринку України за період 2004-2009 років:
Таблиця 1.1 Дані банківського ринку України
| Рік | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 |
| Сукупні активи, млн. євро | 19 604,70 | 37 347,30 | 51 148,20 | 80 787,00 | 85 413,20 | 81 190,70 |
| річний приріст, % | 23,80 | 90,50 | 37,00 | 57,90 | 5,70 | -4,94 |
| у % до ВВП | 41,00 | 50,50 | 62,50 | 83,20 | 97,60 | 115,97 |
| Сукупні кредити, млн. євро | 12 272,80 | 24 016,60 | 36 884,30 | 57 541,50 | 67 608,30 | 68 928,28 |
| річний приріст, % | 20,50 | 95,70 | 53,60 | 56,00 | 17,50 | 1,95 |
| у % до ВВП | 25,70 | 32,50 | 45,10 | 59,20 | 77,30 | 98,45 |
| Кредити приватним підприємствам, млн. євро | 10 097,00 | 18 402,80 | 25 061,90 | 36 581,80 | 42 423,70 | 43 808,66 |
| річний приріст, % | 14,30 | 82,30 | 36,20 | 46,00 | 16,00 | 3,26 |
| у % до ВВП | 21,10 | 24,90 | 30,60 | 37,70 | 48,50 | 62,57 |
| Кредити домогосподарствам, млн. євро | 2 022,70 | 5 613,70 | 11 809,50 | 20 951,10 | 25 184,60 | 20 519,11 |
| річний приріст, % | 50,00 | 17,50 | 110,40 | 77,40 | 20,20 | -18,53 |
| у % до ВВП | 4,20 | 7,60 | 14,40 | 21,60 | 28,80 | 29,31 |
| Іпотечних кредитів, млн. євро | 443,40 | 1 775,10 | 4 089,70 | 7 722,90 | 7 369,60 | 6 892,83 |
| річний приріст, % | 28,40 | 300,40 | 130,40 | 88,80 | -4,60 | -6,47 |
| у % до ВВП | 0,90 | 2,40 | 5,00 | 8,00 | 8,40 | 9,85 |
| Кредити у іноземній валюті, млн. євро | 5 178,00 | 10 406,50 | 18 259,80 | 28 713,10 | 39 960,30 | 34 872,88 |
| річний приріст, % | 22,00 | 101,00 | 75,50 | 57,20 | 39,20 | -12,73 |
| у % до ВВП | 10,80 | 14,10 | 22,30 | 29,60 | 45,70 | 49,81 |
| % валютних кредитів по відношенню до сукупної вартості кредитів | 42,20 | 43,30 | 49,50 | 49,90 | 59,10 | 50,59 |
| Сукупні депозити, млн. євро | 11 269,10 | 22 398,60 | 27 511,70 | 37 753,00 | 32 960,40 | 32 247,10 |
| річний приріст, % | 24,90 | 98,80 | 22,80 | 37,20 | -12,70 | -2,16 |
| у % до ВВП | 23,60 | 30,30 | 33,60 | 38,90 | 37,70 | 46,06 |
| Депозити домогосподарств, млн. євро | 5 709,30 | 12 147,80 | 15 949,50 | 22 166,70 | 19 856,40 | 19 695,05 |
| річний приріст, % | 18,40 | 112,80 | 31,30 | 39,00 | -10,40 | -0,81 |
| у % до ВВП | 11,90 | 16,40 | 19,50 | 22,80 | 22,70 | 28,13 |
| % кредитів по відношенню до депозитів | 108,91 | 107,20 | 134,10 | 152,40 | 205,10 | 213,75 |
| Ринкова інформація | ||||||
| Кількість банків | 181 | 186 | 193 | 198 | 198 | 197 |
| Доля ринку, що належить державним банкам, % | 7.7 | 9.3 | 8.8 | 8.0 | 11.4 | 12,30 |
| Доля ринку, що належить іноземним банкам, % | 7.1 | 25.0 | 29.0 | 37.5 | 50.2 | 49,90 |
| Прибутковість та ефективність: | ||||||
| ROA, % | 1.1 | 1.3 | 1.6 | 1.5 | 1.0 | -4,4 |
| ROE, % | 8.4 | 10.4 | 13.5 | 12.7 | 8.5 | -32,5 |
| Адекватність капіталу (за зваженими за ризиком активами), % | 16.8 | 15.0 | 14.2 | 13.9 | 14.0 | 15,53 |
| Непрацюючі кредити, % | 30.0 | 16.6 | 17.8 | 13.2 | 13.1 | 15,1 |
| Середній спред, % | 9.4 | 8.3 | 7.2 | 5.8 | 8.6 | 6,5 |
1.2 Аналіз фінансового стану ПАТ «Райффайзен Банк Аваль» за 2006 - 2009 рік
Аналіз фінансового стану комерційного банку є одним з найважливіших етапів управління цим типом фінансових установ. Структура активів та зобов’язань визначається прийнятими для банку стратегічними установками, тими напрямками бізнесу, які керівництво банку вважає пріоритетними. Водночас, і наявна структура пасивів та активів визначає те, як повинен функціонувати банк у коротко- та середньостроковій перспективі задля збереження своєї фінансової стійкості та зниження ризикованості діяльності. Звичайно, фінансовий стан комерційного банку дуже чутливий до стану зовнішнього макросередовища, більшість ризиків банківської діяльності так чи інакше підвладні факторам макросередовища.
Аналіз фінансової стійкості доцільно проводити у послідовному аналізі структури активів та пасивів банку та коефіцієнтному аналізі структури фінансової звітності.
У таблиці 1.2 відображені структурні зміни у активах банку за 2009 рік:
Таблиця 1.2 Зміни у структурі активів ПАТ «Райффайзен Банк Аваль» за 2009 рік
| 01.01.2009 | %% | 01.01.2010 | %% | Абсолютна зміна | Зміна за структурою, % | |
| Грошові кошти та їх еквіваленти | 3 751 775,00 | 5,73 | 6 490 901,00 | 12,01 | 2 739 126,00 | 6,28 |
| Торгові цінні папери | 141 967,00 | 0,22 | 421 717,00 | 0,78 | 279 750,00 | 0,56 |
| Заборгованість кредитних установ | 1 540 769,00 | 2,36 | 581 456,00 | 1,08 | -959 313,00 | -1,28 |
| Кредити та заборгованість клієнтів | 51 415 996,00 | 78,59 | 39 127 232,00 | 72,39 | -12 288 764,00 | -6,19 |
| Інвестиційні цінні папери: | 0,00 | 0,00 | 0,00 | 0,00 | ||
| - за справедливою вартістю | 44 833,00 | 0,07 | 45 023,00 | 0,08 | 190,00 | 0,01 |
| - наявні на продаж | 862 962,00 | 1,32 | 1 069 232,00 | 1,98 | 206 270,00 | 0,66 |
| - утримувані до погашення | 406 668,00 | 0,62 | 1 855 488,00 | 3,43 | 1 448 820,00 | 2,81 |
| Основні засоби та нематеріальні активи | 3 119 383,00 | 4,77 | 2 973 000,00 | 5,50 | -146 383,00 | 0,73 |
| Інші активи | 4 140 894,00 | 6,33 | 1 483 953,00 | 2,75 | -2 656 941,00 | -3,58 |
| Загальна сума резервів під знецінення активів | -4 001 806,00 | 6,12 | -9 674 553,00 | 17,90 | -5 672 747,00 | 11,78 |
| Усього активів | 65 425 247,00 | 100,00 | 54 048 003,00 | 100,00 | -11 377 244,00 |
Загальне скорочення активів банку за рік склало 17,39%. Як бачимо, частка кредитів скоротилася за рік на 6,19%. Від’ємний приріст пов’язаний у першу чергу із суттєвим скороченням видачі кредитів, що у свою чергу пов’язано із підвищенням ризикованості даних операцій у період фінансової кризи. Крім того, банк проводить досить жорстку політику боротьби із проблемними кредитами (із наявними несплаченими обов’язковими платежами строком більше 90 днів) щодо їх більш інтенсивного погашення, що веде до таких результатів, як скорочення кредитного портфелю банку. Слід зазначити, що у середньо- та довгостроковій перспективі для збереження сильних позицій на банківському ринку банк все ж повинен почати відновлення попереднього обсягу портфелю та його нарощення, адже кредитні доходи від кредитних операцій займали у 2009 році 84,56% від загальних доходів і формували більшу частку операційного прибутку банку.
Слід також зазначити збільшення частки високоліквідних коштів у балансі банку до 12,01%. Чистий вхідний грошовий потік склав за рік 2739,126 млн. грн. Цей показник має виключне значення для подальшого аналізу вартості банку, оскільки показує, що банк здатний формувати базу для сплати своїм акціонерам та інвесторам виплат як винагород за вкладені кошти. Однак, одним із основних факторів, що призвів до зростання грошового потоку, стало скорочення обсягу кредитування банком, особливо споживчого як більш ризикованого. Необхідно також відмітити, що одним з головних факторів зменшення вартості активів у балансі банку стало формування резервів під відшкодування можливих витрат за кредитними операціями, загальний приріст склав 141,75%, на відповідно суму резервів у відповідності з правилами обліку у банках було скорочено балансову вартість активів. У таблиці 1.3 наводиться аналіз зобов’язань банку за період 2009 року.
Таблиця 1.3
Структура зобов’язань ПАТ «Райффайзен Банк Аваль» за 2009 рік
| 01.01.2009 | %% | 01.01.2010 | %% | Абсолютна зміна | Зміна за структурою, % | |
| Зобов'язання перед банками | 22 413 403,00 | 38,65 | 16 332 907,00 | 33,51 | -6 080 496,00 | -5,14 |
| Заборгованість перед клієнтами: | ||||||
| - на вимогу | 8 595 044,00 | 14,82 | 12 148 768,00 | 24,93 | 3 553 724,00 | 10,11 |
| - строкова | 18 287 177,00 | 31,54 | 15 518 905,00 | 31,84 | -2 768 272,00 | 0,31 |
| Емітовані цінні папери | 721 978,00 | 1,25 | 190 100,00 | 0,39 | -531 878,00 | -0,86 |
| Поточні зобов'язання с податку на прибуток | 60 261,00 | 0,10 | 703,00 | 0,00 | -59 558,00 | -0,10 |
| Відстрочені зобов'язання з податку на прибуток | 365 471,00 | 0,63 | 302 877,00 | 0,62 | -62 594,00 | -0,01 |
| Субординований борг | 1 112 231,00 | 1,92 | 2 374 696,00 | 4,87 | 1 262 465,00 | 2,95 |
| Резерви | 56 989,00 | 0,10 | 56 832,00 | 0,12 | -157,00 | 0,02 |
| Інші зобов'язання | 6 372 750,00 | 10,99 | 1 809 280,00 | 3,71 | -4 563 470,00 | -7,28 |
| Усього зобов'язань | 57 985 304,00 | 100,00 | 48 735 068,00 | 100,00 | -9 250 236,00 |
Як бачимо, спостерігається загальне скорочення зобов’язань банку на 15,95% від їх вартості у 2008 році. Головними факторами скорочення стали відтік строкових коштів клієнтів та інших банківських установ (їх скорочення склало 27,12 та 15,13%% відповідно). Значний відносний приріст субординованого боргу на 113,50% не відіграв значної ролі через паралельне скорочення вартості емітованих цінних паперів та інших зобов’язань, що до того ж мають більшу вагу у структурі зобов’язань. Слід відзначити зростання онкольних депозитів у ресурсному портфелі банку. Це вказує на досить високу активність банку у роботі по залученню до роботи корпоративних клієнтів, адже саме вони формують основну частку онкольних депозитів у балансі банку. Однак криза довіри до банківської системи позначилась на строкових депозитах, вони скоротились на 15,13%.
У таблиці 1.4 зображено зміни у структурі власного капіталу банку:
Таблиця 1.4 Зміни у структурі власного капіталу ПАТ «Райффайзен Банк Аваль» за 2009 рік
| 01.01.2009 | %% | 01.01.2010 | %% | Абсолютна зміна | Зміна за структурою, % | |
| Статутний капітал | 2 419 935,00 | 32,53 | 2 419 935,00 | 45,55 | 0,00 | 13,02 |
| Додатковий сплачений капітал | 2 683 602,00 | 36,07 | 2 683 602,00 | 50,51 | 0,00 | 14,44 |
| Резерви | 1 771 493,00 | 23,81 | 2 194 695,00 | 41,31 | 423 202,00 | 17,50 |
| Нерозподілений прибуток | 564 913,00 | 7,59 | -1 985 298,00 | -37,37 | -2 550 211,00 | -44,96 |
| Всього капіталу | 7 439 943,00 | 100,00 | 5 312 934,00 | 100,00 | -2 127 009,00 | |
| Зобов'язання та капітал | 65 425 247,00 | 54 048 002,00 |
Як бачимо, кардинальних змін у структурі власного капіталу не відбулося, однак слід відмітити зміну знаку перед статтею нерозподіленого прибутку. Причиною від’ємності цієї статті став від’ємний фінансовий результат банку за 2009 рік. Причини короткострокової збитковості банку описано нижче.
Таблиця 1.5 показує формування фінансового результату банку у 2008 та 2009 роках. Можемо спостерігати значну вагу процентних доходів у загальних та збільшення їх частки за 2009 рік. Це пов’язано в основному із коливаннями валютних курсів та збільшенням грошового потоку від погашення кредитів у гривневому еквіваленті.
Необхідно звернути увагу на збільшення долі витрат на формування резервів з 21,81 до 46,05%% у загальних витратах банку за рік. Вкажемо основні причини, яки примушують банк нести та формувати ці витрати. В основному це вимоги вітчизняного законодавства щодо порядку формування цих резервів. Інструкція НБУ передбачає моніторинг кредитними підрозділами банку кредитного портфелю та присвоєння кожному кредиту відповідного класу якості, а кожному позичальнику – класу платоспроможності. За присвоєними класами заборгованості по кожному кредиту у відповідності до імовірності неповернення кредиту формується резерв – від 2 до 100% від залишкової заборгованості за кредитом, що оформлюється кореспонденцією рахунку витрат банку та рахунку резервів. Відповідно, при погіршені якості кредитного портфелю зростає вірогідність неповернення кредиту та збільшуються резерви. Фактично банк не робить жодних перерахувань коштів, тобто фізичний рух вартостей не має місце, але віднесення резервів на витрати скорочує прибуток банку, який він може направити на виплату дивідендів та розвиток.
Таблиця 1.5 Формування фінансового результату ПАТ «Райффайзен Банк Аваль» за 2008-2009 роки
| За 2008 рік | %% у доходах/ витратах | За 2009 рік | %% у доходах/ витратах | Абсолютна зміна | Зміна за структурою, % | |||
| Процентні доходи | 6 255 516,00 | 77,99 | 7 863 111,00 | 84,57 | 1 607 595,00 | 6,58 | ||
| Кредити клієнтам | 6 005 295,36 | 74,87 | 7 548 586,56 | 81,19 | 1 543 291,20 | 6,32 | ||
| Заборгованість кредитних установ | 62 617,72 | 0,78 | 78 709,74 | 0,85 | 16 092,03 | 0,07 | ||
| Інвестиційні цінні папери | 135 119,15 | 1,68 | 169 843,20 | 1,83 | 34 724,05 | 0,14 | ||
| Інше | 52 483,78 | 0,65 | 65 971,50 | 0,71 | 13 487,72 | 0,06 | ||
| 0,00 | 0,00 | |||||||
| Процентні витрати | 2 687 431,00 | 36,81 | 3 575 315,00 | 29,95 | 887 884,00 | -6,86 | ||
| Заборгованість перед клієнтами | 1 413 639,77 | 19,36 | 1 880 683,62 | 15,75 | 467 043,85 | -3,61 | ||
| Заборгованість перед кредитними установами | 1 161 776,42 | 15,91 | 1 545 608,67 | 12,95 | 383 832,25 | -2,97 | ||
| Субординований борг | 42 254,48 | 0,58 | 56 214,68 | 0,47 | 13 960,20 | -0,11 | ||
| Заборгованість перед НБУ | 69 760,33 | 0,96 | 92 808,03 | 0,78 | 23 047,69 | -0,18 | ||
| Чисті процентні доходи | 3 568 085,00 | 44,48 | 4 287 796,00 | 46,12 | 719 711,00 | 1,63 | ||
| Резерв під зменшення вартості кредитів | 1 884 085,00 | 25,81 | 5 497 025,00 | 46,05 | 3 612 940,00 | 20,24 | ||
| Чисті процентні доходи після резерву під зменшення корисності кредитів | 1 684 000,00 | 20,99 | -1 209 229,00 | -13,01 | -2 893 229,00 | -34,00 | ||
| Комісійні доходи | 1 325 268,00 | 16,52 | 1 356 697,00 | 14,59 | 31 429,00 | -1,93 | ||
| Комісійні витрати | 151 252,00 | 2,07 | 192 819,00 | 1,62 | 41 567,00 | -0,46 | ||
| Чисті комісійні доходи | 1 174 016,00 | 14,64 | 1 163 878,00 | 12,52 | -10 138,00 | -2,12 | ||
| Чистий прибуток/збиток від операцій з іноземними валютами | 271 184,00 | 3,38 | -22 458,00 | -0,24 | -293 642,00 | -3,62 | ||
| Чистий прибуток від операцій з торговими цінними паперами | 5 751,00 | 0,07 | 38 999,00 | 0,42 | 33 248,00 | 0,35 | ||
| Переоцінка фінансових інструментів | 100,00 | 0,00 | 11 901,00 | 0,13 | 11 801,00 | 0,13 | ||
| Інше | 163 436,00 | 2,04 | 49 703,00 | 0,53 | -113 733,00 | -1,50 | ||
| Непроцентні доходи | 440 271,00 | 5,49 | 78 145,00 | 0,84 | -362 126,00 | -4,65 | ||
| Витрати на персонал | 1 344 467,16 | 18,42 | 1 393 823,48 | 11,68 | 49 356,32 | -6,74 | ||
| Знос та амортизація | 218 053,75 | 2,99 | 226 058,66 | 1,89 | 8 004,90 | -1,09 | ||
| Інші адміністративні та операційні витрати | 1 010 737,67 | 13,84 | 1 047 842,55 | 8,78 | 37 104,88 | -5,07 | ||
| Інше | 4 818,43 | 0,07 | 4 995,31 | 0,04 | 176,89 | -0,02 | ||
| Непроцентні витрати | 2 578 077,00 | 35,31 | 2 672 720,00 | 22,39 | 94 643,00 | -12,92 | ||
| Прибуток до оподаткування | 720 210,00 | 8,98 | -2 639 926,00 | -28,39 | -3 360 136,00 | -37,37 | ||
| Податок на прибуток | 188 555,00 | 2,58 | -622 338,00 | -5,21 | -810 893,00 | -7,80 | ||
| Прибуток за рік | 531 655,00 | 6,63 | -3 262 264,00 | -35,09 | -3 793 919,00 | -41,71 | ||
Описане вище має два наслідки. По-перше, у короткостроковій перспективі це є корисним, адже у разі наявності збитків банк не платить податку на прибуток. По-друге, при нормальному погашені кредиту сформовані резерви стануть доходами банку, а отже відкладені податки все одно доведеться сплачувати. Однак, як каже золоте правило фінансового менеджменту, грошу зараз коштують дорожче, ніж грошу через деякий час, а отже, банк має вигоди від відстрочення податкових зобов’язань, скорочуючи вихідний грошовий потік.
Крім того, слід зазначити, що маніпуляції при формуванні резервів також можуть мати місце, адже оцінка кредитоздатності позичальника стикається з досить значним обсягом збору документів про підтвердження фінансових можливостей конкретного клієнта, а отже, можна сформувати додатковий резерв при нездатності позичальником подати офіційну довідку про доходи чи «красиву» фінансову звітність (для фізичних та юридичних осіб відповідно).
Отже, якщо прийняти, що відрахування до резерві не змінилися, можна побачити, що банк за 2009 рік отримав прибутку у три рази більше ніж за попередній рік. Це вказує на двоякість фінансової звітності банків та необхідність більш глибокої комплексної оцінки порядку формування фінансових результатів.
Після розгляду вертикального та горизонтального аналізу фінансової звітності банку ПАТ «Райффайзен Банк Аваль» перейдемо до аналізу фінансових коефіцієнтів та показників, таблиця 1.6. Формули розрахунку показників наведені у додатку Б.
Як бачимо по коефіцієнтам співвідношення власного капіталу та залучених коштів і регулятивного капіталу та сукупних активів, зобов’язання та активи банку досить захищені від можливих непередбачених витрат власними коштами; перевищення над нормативним мінімумом у середньому складає 150-200 %.
Мультиплікатор власного капіталу банку показує вартість активів, які були нарощені у ході діяльності банком. У ПАТ «Райффайзен Банк Аваль» цей коефіцієнт дорівнює відповідно у середньому 7,7-8,5. Показник фінансового важелю банку у середньому дорівнює 7,5-7,9, цей показник відображає середнє перевищення рентабельності власного капіталу на рентабельністю активів банку (ROE над ROA). Він зображує вигоду, яку отримує банк від залучення коштів та їх розміщення як кредитних незважаючи на необхідність сплачувати відсоток по залученим коштам.
Аналізуючи співвідношення вартостей дохідних активів та платних пасивів слід зазначити несприятливу тенденцію до скорочення дохідних активів. Це сталося через скорочення обсягів кредитування та зменшення вартості портфелю через погашення кредитів та формування резервів. У подальшому банку необхідно вирівнювати це співвідношення у напрямку зростання.
Аналізуючи точку беззбитковості банку (середня дохідність по активам банку, за якої він зможе повністю покрити непроцентні витрати без отримання прибутку), слід зазначити, що установа досить міцно тримається на ринку, до перетину точки зниження дохідності скорочення маржі має скласти у середньому 2%.
Таблиця 1.6 Фінансові коефіцієнти та показники ПАТ «Райффайзен Банк Аваль» за 2009
| Показник | Значення показника | ||||
| 01.01.2009 | 01.04.2009 | 01.07.2009 | 01.10.2009 | 01.01.2010 | |
| Основний власний капітал, тис. грн | 7 295 289 | 7 334 536 | 7 395 553 | 6 840 193 | 6 442 221 |
| Розмір регулятивного капіталу, тис грн (норматив - не менше 5 млн. євро) | 9 423 224 | 9 152 478 | 9 396 862 | 7 516 530 | 7 706 021 |
| Коефіцієнт співвідношення власного капіталу та залучених коштів, % (норматив - не менше 5%) | 14,585 | 27,323 | 15,858 | 13,466 | 14,578 |
| Коефіцієнт співвідношення власного регулятивного капіталу банку та сукупних активів з урахуванням створених резервів, % (норматив - не менше 7%) | 14,403 | 15,303 | 16,422 | 12,478 | 14,258 |
| Коефіцієнт захищеності власного капіталу банку від інфляції, % | 0,414 | 0,415 | 0,410 | 0,451 | 0,447 |
| Мультиплікатор власного капіталу (норматив -7-10) | 8,968 | 8,154 | 7,737 | 8,806 | 8,390 |
| Співвідношення зобов'язань та капіталу банку (фінансовий важіль) | 7,948 | 7,185 | 6,865 | 7,935 | 7,565 |
| Середня вартість залучених коштів, % | 4,635 | 7,336 | |||
| Співвідношення дохідних активів та платних пасивів банку, % (норматив – більше 100%) | 106,422 | 180,120 | 99,144 | 101,328 | 92,558 |
| Миттєвої ліквідності (норматив - не менше 20%) | 0,437 | 0,382 | 0,311 | 0,226 | 0,534 |
| Середня дохідність кредитних операцій, % | 11,458 | 19,208 | |||
| Середній спред, % | 6,824 | 11,872 | |||
| ROE, % | 7,288 | -31,318 | |||
| ROA, % | 0,813 | -3,733 | |||
| Процентна маржа, % | 5,454 | 7,933 | |||
| Точка беззбитковості, розмір мінімальної процентної маржі | 3,929 | 6,020 | |||
Слід зазначити, що у 2009 році процента маржа банку зросла, а отже це означає посилення міцності банку у фінансовому плані, про те саме каже і середній спред за операціями.
Проведений аналіз свідчить про стабільну позицію банку на українському ринку, однак слід зазначити, що аналіз носить досить консервативний характер та не враховує взаємодію банку та зовнішніх факторів, які здатні оцінити діяльність керівництва банку.
2 ПРОЕКТНА ЧАСТИНА
2.1 Принципи вартісного управління комерційною організацією
Питання створення максимальної вартості у процесі управління комерційною організацією почало активно розвиватися у 70-80-х роках у наукових колах, а як складова практичного стратегічного управління – у 90-х роках ХХ ст. Необхідність створення вартості для акціонерів, а опосередковано — для інших заінтересованих у успіху організації сторін, має багато емпіричних підтверджень, що показують ефективність принципів орієнтації менеджменту компанії на максимізацію її ринкової вартості. Це призводить також і до більшої ефективності економік країн, що функціонують за ринковими принципами і у яких існує диктат пріоритетів безпосередніх власників компанії, її акціонерів.
У подальшому в рамках цьому курсовому проекті ми будемо розглядати організацію виключно як комерційну структуру, справжньою метою якої є максимізація корисності для акціонерів компанії (під акціонерами можна розуміти також і учасників компанії, у разі, якщо розглядається компанія типу LLC (ТОВ). Слід зауважити, що попереднє твердження не приводить до неспроможності цілі, що спрямовані на інші ринкові пріоритети для компанії: завоювання n-ої долі ринку, збільшення продажів до якогось рівня та інше. Всі цілі та установки подібного роду опосередковано приводять компанію до основною мети — максимізація вартості для акціонерів, аж вони є інструментами, які обрав менеджмент компанії для досягнення цієї мети.
У процесі створення вартості як результату реалізації управлінських рішень, менеджмент компанії має відповісти на наступні запитання:
Яким має бути набір цільових нормативів та індикаторів, який допоможе зорієнтувати дії та оцінити результати менеджменту компанії?
Як можна узгодити управлінські рішення із завданням створення вартості?
Якими мають бути програми матеріального та нематеріального стимулювання персоналу у процесі створення вартості?
Як ми можемо вбудувати принципи вартісного мислення у корпоративну культуру та цінності?
Для відповіді на запитання, як керівництво компанії може виміряти зростання вартості компанії, розглянемо деякі моменти. Під створенням вартості для акціонерів прийнято називати створення позитивного вільного грошового потоку (у подальшому — FCF, Free Cash Flow), який формується у процесі діяльності компанії. Це поняття не є еквівалентним до різних показників прибутку компанії. Різниця полягає у принципах формування FCF та чистого прибутку: у першому випадку при розрахунку ми знаходимо різницю між вхідними та вихідними фінансовими потоками компанії, тобто безпосереднім рухом грошових коштів та їх найбільш ліквідних еквівалентів, у другому випадку — різницю між нарахованими (необов’язково монетарними, тобто тими, що мають матеріальне втілення у вигляді грошових коштів на момент утворення), ще не отриманими, доходами та видатками компанії за аналізований період.
Наявність стабільного FCF у продовж багатьох періодів є результатом грамотного управління не тільки фінансовою діяльністю компанії, але і правильним управлінням операційною, інвестиційною діяльність, політикою компанії щодо управління персоналом та рівнем інвестицій у НДОКР. Водночас, наявність стабільного притоку грошових коштів є необхідним елементом реалізації будь-яких задумок керівництва компанії. Слід зауважити, що велика величина FCF у якийсь конкретний період часу не є гарантією того, що компанія знаходиться у відмінному фінансовому стані, те саме можна сказати і про від’ємний FCF у один із періодів.
Однак, для того, щоб компанія могла досягти своєї первісної мети, а саме, задоволення вимог власників, обсяг їх доходу, який виражається як деякий потік грошових коштів, який акціонери (інвестори, засновники, та ін., у подальшому ці поняття будуть використовуватись як синоніми) отримають як винагороду за ризик вкладення коштів у цю компанію, має бути на рівні або більше очікувань згаданих інвесторів.
Під очікуваними доходами у фінансовій теорії розуміють такий процент від вкладень, який очікує отримати інвестор у вимірі його особистих переваг та підходу до особистого сприйняття співвідношення «дохідність/ризик» (під ризиком у свою чергу розуміють імовірність отримання доходу, меншого за очікуваний). Очікувана дохідність не є функціональною залежністю, але вона підпорядкована безлічі факторів, які формують сприйняття інвестором або акціонером компанії, у яку він вкладає свої кошти та не є постійною величиною. Із розвитком економіки країни, її ринків, економічного рівню відносин змінюються і стратегії інвесторів.
Отже, для задоволення вимог акціонерів компанія