Структура кредитной системы Казахстана и роль банков в стабилизации экономики
Доля безнадежных кредитов в банках Казахстана незначительно снизилась в январе, составив менее 30%
Доля безнадежных кредитов в совокупном ссудном портфеле банков Казахстана в январе 2010 года снизилась и составила, по данным на 1 февраля, 29,7% против 30,6 в конце декабря прошлого года.
В структуре кредитного портфеля банков по состоянию на 1 февраля доля стандартных кредитов составила 25,6%, сомнительных – 44,7%, безнадежных – 29,7%. При этом доля безнадежных кредитов без учета АО "БТА Банк", АО "Альянс банк" и ДО АО "БТА Банк" - АО "Темiрбанк" в совокупном кредитном портфеле составляет – 5,9%.
Сумма кредитов, относящихся к сомнительным займам 5 категории и безнадежным (с учетом провизий по однородным кредитам) составила 3,532 триллиона тенге или 37% от совокупного ссудного портфеля.
Займы, по которым имеется просроченная задолженность по платежам свыше 90 дней по итогам января составили 2,094 триллиона тенге или 21,9% от ссудного портфеля банков. Без учета БТА, Альянса и Темирбанка данный показатель составил 993,1 миллиарда тенге или 10,4% от общего кредитного портфеля.
В целом, ссудный портфель банков с учетом межбанковских займов по состоянию на 1 февраля составил 9,558 триллионов тенге, уменьшившись за январь на 80,9 миллиарда тенге или на 0,8%. При этом, займы нерезидентам РК на 1 февраля текущего года составили 1,757 триллиона тенге или 18,4% от обзего объема кредитов. По состоянию на 1 февраля, займы, выданные в иностранной валюте, составили 56,7% от совокупного ссудного портфеля или 5 417,3миллиарда тенге.
ЗАКЛЮЧЕНИЕ
В экономике страны значительное место занимает кредитная система, которая во многом определяет ее развитие, рост потенциальных возможностей государства и благосостояния населения. Вместе с этим, само государство оказывает непосредственное влияние на формирование, развитие и оптимизацию кредитной системы. Эффективность кредитной системы зависит не только от ее функциональной структуры, но и от развития банков и небанковских организаций, а также непосредственной капитализации хозяйствующих субъектов на рынке.
Кредитная система Казахстана представляет собой достаточно сложную организационную структуру, на которую оказывают влияния факторы развития финансовых рынков, инвестиционная среда, многоуровневые механизмы функционирования кредитных и прочих организаций, а также факторы несовершенства правового обеспечения, макро-, мезо- и микро- факторы.
В условиях укрупнения финансово-кредитной системы Казахстана существует множество нерешенных проблем в области отсутствия транспарентности кредитных организаций, прозрачности структуры собственности, диверсификации деятельности организаций, входящих в кредитную систему Казахстана, и множество других спорных моментов, которые требуют постепенного решения уже в среднесрочной перспективе
Для развития кредитных организаций и совершенствования кредитной системы в целом требуется новый подход в реформировании данной системы, который может быть основан на эволюционной доктрине управления капитализацией банковской среды, оптимизации степени концентрации ссуд по отраслям и отдельным заемщикам в условиях укрупнения бизнеса в республике.
Модель развития кредитной системы Казахстана должна быть направлена на внедрение новых направлений денежно-кредитной политики, либерализацию валютных отношений, совершенствование платежной системы. Кроме того, важную роль играет эффективное функционирование трехуровневой институциональной среды банковской сферы, совершенствование деятельности и регулирования инвестиционных и ипотечных банков, а также поддержание развития пенсионного обеспечения и страховых компаний.
Таким образом, развитие кредитной системы Казахстана должна включать весь комплекс механизмов воздействия на обеспечение построения рациональной и эффективной системы по средствам внедрения принципиально новых моделей развития всех секторов финансово-инвестиционного рынка республики.
С помощью банков происходит перераспределение свободных денежных средств, или «обмен веществ», использование «энергии окружающей среды в интересах общего блага. Деньги и кредит как факторы роста общественного богатства способны делать нации более богатыми, однако лишь в том случае, если управление деньгами и кредитом основывается на чётких правилах, их нарушение может стать тормозом экономического роста и процветания хозяйства.
Банковское дело не является застывшей наукой. Банки, желая выжить в конкурентной борьбе, чутко реагируют на потребности своих клиентов, изменение окружающей их среды.
Сегодня в Казахстанской банковской системе кредитование является важнейшим направлением активных операций. Поэтому эта тема занимает особое место в работе. В центре внимания находится современная система и основные процедуры управления кредитами, анализ типичных проблем, решение которых требуется для успешного внедрения системы кредитования.
В последнее время в Казахстане так же проявляется больший интерес к развитию управленческого учета. Это неудивительно, так как управление сложной организацией невозможно без сбора и оценки всей необходимой информации. Между тем в условиях конкуренции между банками успех сопутствует тем банкирам, которые лучше владеют современными методами банковского дела.
Банк – это финансовое предприятие, которое сосредотачивает временно свободные денежные средства (вклады), предоставляет их во временное пользование в виде кредитов (займов, ссуд), посредничает во взаимных платежах и расчетах между предприятиями, учреждениями или отдельными лицами, регулирует денежное обращение в стране, включая выпуск новых денег.
Современный банк – это универсальное предприятие. Как это было показано, осуществляя «пакетное» обслуживание, банки стремятся развивать как можно больше видов услуг. В области кредитной политики это не только краткосрочное, но и долгосрочное кредитование, кредитование клиента вне зависимости от характера его собственности и отраслевой принадлежности, кредитование и населения, и предприятий. Банки стремятся развивать валютные операции, участвовать в работе бирж, управлять портфелем ценных бумаг клиента, оказывать консультационные услуги. Современный банк предоставляет своему клиенту порядка ста различных видов услуг.
Банковская система – совокупность различных видов национальных банков и кредитных учреждений, действующих в рамках общего денежно-кредитного механизма; включает Центральный банк, сеть коммерческих банков и других кредитно-расчетных центров.
В данное время в Казахстане, как и в большинстве стран мира, функционирует двухуровневая банковская система: первый уровень – Центральный Банк, второй – коммерческие банки и другие финансово-кредитные учреждения.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
1) Давлетова М.Т. Кредитная деятельность банков в Казахстане: Учебное
пособие. - Алматы: Экономика, 2001. - 186 с.
2) Экономическая теория: Учебник / Под ред. В.И. Видяпина, А. И. Добрынина, Г.П. Журавлевой, Л.С. Тарасевича. – С.-П., 2004.-713c.
3) Курс экономической теории / Под общей ред. М.Н. Чепурина и Е.А. Киселевой – М., 2004.615c.
4) Матайбаева Г. Роль потребительского кредита в решении проблемы улучшения уровня жизни населения // Финансы Казахстан – 2004 - №2 -46c.
5) Назарбаев Н.А. Послание Президента страны народу Казахстана. – Казахстан на пути ускоренной экономической, социальной и политической модернизации // Казахстанская правда. 19 февраля.2005
6) Назарбаев Н.А. «Стратегия вхождения в Казахстана в число 50 –ти наиболее конкурентоспособных стран мира. Казахстан на пороге нового рывка вперед в своем развитии». Индустриальная Караганда 2.03.2006
7) Деньги, кредит, банки Под редакцией О. Ю. Свиридова Март 2004 -480c.
8) Казахстанская модель рыночных преобразований: социально – экономические и правовые аспекты. / Под. ред. Я. А. Аубакирова – Алматы: Қазақ университеті, 2003. – 459 с.
9) Аубакиров Я.А. Экономическая теория в условиях рыночных преобразований: Учебное пособие. – А., 2003.-162c.
10) Мыргаясова М. Потребительский кредит: проблемы и перспективы развития // Транзитная экономика – 2002 - №2 – с. 121-125.
11) С.Т. Миржакипова. Банковский учет в РК // часть 1 – учебник – А.: Экономика – 2002г.-c201
12) Данные Национального Банка РК. www.nationalbank.kz
13) Данные Агенства Cтратегического Развития РК www.strategy.kz
ПРИЛОЖЕНИЕ
Приложение А
Структура кредитной системы РК.


Приложение Б
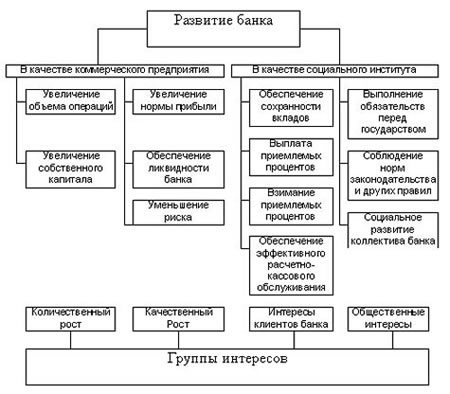
Схема функционирования банковской системы
Приложение В
Сравнение распределительной (централизованной) и рыночной банковской системы.
|
Распределительная (централизованная) банковская система |
Рыночная банковская система |
| По типу собственности | |
| Государство – единственный собственник на банки | Многообразие форм собственности |
| По степени монополизации | |
| Монополия государства на формирование банков | Монополия государства на банки отсутствует, любые юридические и физические лица могут образовать свой банк |
| По количеству уровней системы | |
| Одноуровневая банковская система | Двухуровневая банковская система |
| По характеру системы управления | |
| Централизованная (вертикальная) схема управления | Децентрализованная (горизонтальная) схема управления |
| По характеру банковской политики | |
| Политика единого банка | Политика множества банков |
| По характеру взаимоотношений банков с государством | |
| Государство отвечает по обязательствам банков | Государство не отвечает по обязательствам банков, так же как банки не отвечают по обязательствам государства |
| По характеру подчиненности | |
| Банки подчиняются правительству, зависят от его оперативной деятельности | Центральный банк подотчетен парламенту, коммерческие банки подотчетны своим акционерам, наблюдательному Совету, а не правительству |
| По выполнению эмиссионной и кредитной операции | |
| Кредитные и эмиссионные операции сосредоточены в одном банке (кроме отдельных банков, которые не выполняют эмиссионные операции) | Эмиссионные операции сосредоточены только в Центральном банке; операции по кредитованию предприятий и физических лиц выполняют только коммерческие банки |
| По способу назначения руководителей банка | |
| Руководитель банка назначается центральной или местной властью, вышестоящими органами управления | Руководитель ЦБ утверждается парламентом. Председатель (Президент) коммерческого банка назначается его Советом |
Приложение Г
Типы банков
| Критерий | Тип банка |
| По форме собственности |
Государственные Акционерные Кооперативные Частные Смешанные |
| По правовой форме организации |
Общество открытого типа Общество закрытого типа |
| По функциональному назначению |
Эмиссионные Депозитные Коммерческие |
| По характеру выполняемых операций |
Универсальные Специализированные |
| По сфере обслуживания |
Отраслевые Многоотраслевые Региональные Муниципальные Межрегиональные Национальные Международные |
| По числу филиалов |
Бесфилиальные Многофилиальные |
| По масштабам деятельности |
Малые Средние Крупные Банковские консорциумы Межбанковские объединения. |