Облигации Банка России
Указанные выше операции РЕПО регулировались Приказом Банка России от 15 июня 1995 г. № 02-125 «Об утверждении новой редакции Положения об обслуживании и обращении выпусков государственных краткосрочных бескупонных облигаций в связи с началом региональных операций с ГКО». В условиях отсутствия упоминания сделок РЕПО в гражданском законодательстве данное Положение определяло сделки РЕПО как «договоры (сделки) купли/продажи с обязательством обратного выкупа». С одной стороны, указывалось, что сделки РЕПО заключаются на основании единой заявки путем одновременной регистрации двух частей сделки РЕПО: первой части РЕПО, по которой исполнение производится в день заключения сделки РЕПО, а также второй части РЕПО, по которой исполнение производится в установленный срок, отличный от дня заключения сделки РЕПО, а стороны сделки в приложениях именовались Кредитором и Заемщиком. С другой стороны, торговалась скорее не ставка РЕПО, а цена облигации (только по первой части РЕПО). Кроме того, в данном документе отсутствовали любые упоминания о всех ранее рассматривавшихся механизмах РЕПО.
В условиях отсутствия дисконтирования, маржирования и иных элементов системы управления рисками РЕПО, а также с учетом сохранения для сделок РЕПО принципа анонимности аналогично спот-рынку ГЦБ ключевой вопрос обеспечения исполнения обязательств по сделке РЕПО решался за счет:
1) наличия среди контрагентов Банка России, который всегда исполняет обязательства и перед которым всегда стараются исполнить обязательства;
2) установления Банком России жестких ограничений на условия РЕПО, в частности, на срок РЕПО (сначала только 1 день, а впоследствии 1 день и 2 дня) и цену исполнения второй части РЕПО (фиксировалась Банком России на каждый день для каждого срока РЕПО);
3) установления Банком России для каждого дилера лимита проведения операций РЕПО в зависимости от размера его портфеля ГЦБ;
4) автоматического исполнения вторых частей РЕПО.
Незадолго до кризиса - в июле 1998 г. - на рынке ГЦБ было введено РЕПО «Дилер-Инвестор», проведение которого (как и всех других операций с ГКО и ОФЗ) было приостановлено 17 августа 1998 г.
В ходе кризиса (в условиях приостановки всех операций с ГКО и ОФЗ) Банк России с 8 октября 1998 г. начал проведение аукционов РЕПО и операций РЕПО для закрытия «коротких» позиций с выпусками Облигаций Банка России, которые просуществовали на рынке ГЦБ до февраля 1999 г., когда были погашены последние выпуски ОБР, выпущенные Банком России в 1998 г6.
Затем с 1 октября 1999 г. на рынке ГЦБ были введены операции междилерского РЕПО. Однако из-за неудачного времени запуска (рынок ГЦБ был разрушен кризисом), а также нерешенности ряда проблем бухгалтерского учета и налогообложения и неоправданных ценовых и иных ограничений, установленных Банком России в целях сохранения гарантий исполнения вторых частей РЕПО, данные операции междилерского РЕПО не были востребованы рынком.
Новым импульсом в развитии рынка РЕПО с государственными облигациями послужил запуск в августе 2003 г. операций междилерского РЕПО в соответствии с Положением Банка России от 25 марта 2003 г. № 220-П "О порядке заключения и исполнения сделок РЕПО с государственными ценными бумагами Российской Федерации". Механизм проведения подобных операций соответствует современной практике развитых рынков РЕПО и предусматривает такие механизмы управления рисками, как дисконтирование обеспечения и поддержание маржи.
В Положении № 220-П сделана попытка последовательно и подробно описать сделку РЕПО, ее особенности, связанные с юридической формой и экономическим содержанием, а также порядок ее заключения и исполнения. В целях Положения № 220-П сделка РЕПО определяется как «двусторонняя сделка по продаже (покупке) облигаций (далее - первая часть сделки РЕПО) с обязательством обратной покупки (продажи) облигаций того же выпуска в том же количестве (далее - вторая часть сделки РЕПО) через определенный условиями такой сделки срок и по определенной условиями такой сделки цене». При этом продавец облигаций по первой части сделки РЕПО (далее - Первоначальный продавец) является покупателем облигаций по второй части сделки РЕПО, а покупатель облигаций по первой части сделки РЕПО (далее - Первоначальный покупатель) является продавцом облигаций по второй части сделки РЕПО. Кроме того, там же однозначно описаны переходы права собственности на облигации при проведении операции РЕПО, что отличает ее от кредитования под залог облигаций: «Право собственности на облигации, являющиеся предметом купли-продажи по сделке РЕПО, переходит:
- в результате исполнения первой части сделки РЕПО - от Первоначального продавца к Первоначальному покупателю;
- в результате исполнения второй части сделки РЕПО - от Первоначального покупателя к Первоначальному продавцу».
Лишь осенью 2004 г. началось формирование полноценного рынка междилерского РЕПО, когда регулярные обороты пришли на смену единичным операциям.
Бурный рост рынка междилерского РЕПО произошел в 2005 г. Его обороты по итогам года достигли 315 млрд. руб., что в 11 раз превышает уровень 2004 г. Количество заключенных сделок в 2005 г. составило более 4,5 тыс. шт. Сформировался круг постоянно работающих на рынке участников, в который вошло большинство основных участников российского финансового рынка. Из всего многообразия сроков РЕПО выделились ключевые сроки, на которые пришлись основные обороты по этим операциям: 1, 7 и 14 дней.
Новые рекорды роста рынка междилерского РЕПО были поставлены в 2006 г., что говорит о дальнейшем крайне активном его развитии:
- оборот данных операций за 3 квартала 2006 г. в 2,5 раза превысил оборот по ним за весь 2005 г. и достиг 791,8 млрд. руб.;
- количество сделок за 3 квартала 2006 г. составило 8,7 тыс. шт., увеличившись по сравнению с 2005 г. почти в 2 раза;
- количество дилеров, заключивших сделки междилерского РЕПО в течение 3 кварталов 2006 г., превысило 90.
Таким образом, можно утверждать, что рынок междилерского РЕПО является важным и динамично развивающимся сегментом денежного рынка, позволяющим участникам эффективно привлекать/предоставлять денежные средства, обеспеченные высоконадежными ценными бумагами.
Среди сроков РЕПО в 2006 г. продолжают преобладать 1, 7 и 14 дней, которые сформировались в качестве ключевых сроков РЕПО еще в 2005 г. Однако структура операций междилерского РЕПО в разрезе сроков РЕПО претерпела существенные изменения - наблюдается сокращение сроков РЕПО. Наибольший объем сделок в 2005 г. приходился на срок РЕПО 14 дней (34,7%), затем следовали 7 дней (28,8%) и 1 день1 (8,7%). В 2006 г. произошло значительное сокращение доли в оборотах срока РЕПО 14 дней до 17%, причем доля 1 дня увеличилась более чем в 3 раза - до 27,6%. Лидирующие позиции в 2006 г. занимает срок РЕПО 7 дней (29,3%), хотя его доля в оборотах не претерпела существенных изменений по сравнению с 2005 г.
По мере развития рынка междилерского РЕПО индикаторы уровня процентных ставок на сроки 1, 7 и 14 дней, которые являются ключевыми сроками РЕПО, становятся все более и более репрезентативными, начиная выполнять роль важных индикаторов денежного рынка. Наблюдается схожая динамика средневзвешенных ставок РЕПО и ставок рынка межбанковского кредитования (МБК). Средневзвешенные ставки РЕПО превышают ставки рынка МБК, однако в целом спрэд между ними постепенно сокращается. Более того, ставки РЕПО менее волатильны по сравнению со ставками рынка МБК в период сокращения банковской ликвидности и роста процентных ставок.
Немаловажным аспектом, характеризующим рынок междилерского РЕПО, является структура обеспечения, то есть те выпуски ценных бумаг, с которыми заключаются сделки РЕПО. Несмотря на тот факт, что сделки междилерского РЕПО можно заключать с любыми облигациями, обращающимися на рынке государственных ценных бумаг ММВБ, в настоящее время достаточно четко определился перечень ценных бумаг, выступающих обеспечением по сделкам РЕПО. К ним относятся наиболее ликвидные выпуски ОФЗ, в том числе и эталонные выпуски. В результате на 10 наиболее ликвидных выпусков ОФЗ приходится 90,1% совокупного оборота рынка междилерского РЕПО.
В целях дальнейшего развития рынка междилерского РЕПО в середине октября 2006 г. ММВБ был введен новый временной регламент торгов, клиринга и расчетов на рынке междилерского РЕПО. Основной задачей изменения временного регламента стала отстыковка расчетов по итогам проведения операций с рейсами обработки платежей Банком России, что позволяет участникам более эффективно управлять денежными средствами, в том числе переводить деньги на рынок для исполнения обязательств по сделкам РЕПО.
В условиях финансового кризиса, который «догнал» российский рынок в середине сентября 2008 года, значение операций РЕПО как основного инструмента «поставки» ликвидности в падающую банковскую систему возросло. При этом основным источником ликвидности с сентября 2008 года стал Банк России.
В 2009 году финансовые институты в значительной степени адаптировались к экономической ситуации и высокой волатильности рынка финансовых инструментов. В 2009 году итоги аукционов прямого РЕПО Банка России являются подтверждением того, что государство, в лице ЦБ РФ, остается для банковской системы основным источником ликвидности.
Предметом сделок прямого РЕПО в настоящее время является достаточно широкий перечень государственных (в том числе субфедеральных) и корпоративных облигаций, обладающих соответствующими инвестиционными характеристиками.
2.3 ОБР как инструмент денежно-кредитной политики Банка России
В денежно-кредитной политике Банка России ОБР выполняют следующую роль:
Разделение инструментов денежно-кредитной политики и рынка государственного долга;
Необходимость разделения функций привлечения средств для финансирования бюджетного дефицита и управления банковской ликвидностью связана с различиями в задачах, стоящих перед Министерством финансов и Центральным банком. В странах с рыночной экономикой существует четкое разграничение полномочий Министерства финансов и Центрального банка. Функцией Министерства финансов является управление государственными финансами и соответственно привлечение средств для финансирования дефицита государственного бюджета. С этой целью Минфин выпускает ценные бумаги с длительным сроком обращения, во многих странах выпускаются бессрочные облигации.
Функцией Центрального банка является проведение денежно-кредитной политики, направленной на поддержание ценности национальной валюты. В развивающихся странах, где финансовые рынки находятся в стадии становления, ощущается острый дефицит инструментов денежно-кредитной политики. Поэтому центральные банки таких стран для регулирования уровня процентных ставок эмитируют собственные ценные бумаги (в частности, такая практика нашла свое применение в Бразилии, Мексике, Венесуэле, Польше и др.). В дальнейшем, по мере развития финансовых рынков, цели использования облигаций центральных банков изменяются либо исчезает потребность в их применении, и центральный банк прекращает их выпуск. По этому пути пошел, в частности, Банк Мексики.
В развитых странах необходимость эмиссии собственных ценных бумаг центральными банками зачастую связана с тем, что профицит бюджета позволяет правительствам данных стран обходиться без привлечения заимствований. Монетарные органы власти таких стран нуждаются в инструменте, заменяющем государственные облигации. С этой целью центральные банки таких стран, как Бельгия, Финляндия, Нидерланды, выпускают собственные ценные бумаги.
В России возможность выпуска ценных бумаг Центрального банка обсуждалась на протяжении нескольких лет. Однако на тот момент первоочередной задачей было развитие рыночных инструментов для покрытия дефицита бюджета. Государственные ценные бумаги имели короткий срок обращения, и Центральный банк активно использовал их в целях денежно-кредитного регулирования. Выпуск ОБР с параметрами, аналогичными государственным облигациям, мог создать нежелательную конкуренцию рынку ГКО—ОФЗ.
обеспечение системы рефинансирования коммерческих банков;
Банк России выполняет функцию кредитора последней инстанции и организует систему рефинансирования для коммерческих банков. До сентября предоставление ликвидности осуществлялось в форме ломбардных кредитов под залог ГКО—ОФЗ. После реструктуризации государственные облигации потеряли свою ликвидность, полноценное функционирование системы рефинансирования стало невозможным из-за отсутствия адекватного обеспечения. Возникла необходимость во введении новых инструментов для регулирования банковской ликвидности.
стерилизация избыточного денежного предложения;
Финансовый кризис привел к необходимости принятия мер, влекущих за собой умеренную эмиссию. При этом предоставление денежных средств носит целевой характер и призвано помочь именно тем институтам, финансовые проблемы которых окажут наиболее неблагоприятное влияние на ситуацию в стране. В то же время даже такая умеренная эмиссия увеличивает предложение денег и провоцирует рост инфляции и падение курса рубля. В этих условиях необходимо создание рублевого инструмента, способного стать альтернативой вложениям в валюту, для стерилизации избыточного денежного предложения. ОБР дают возможность изымать ликвидность именно у тех банков, которые в данный момент имеют временно свободные денежные средства, и таким образом проводить целевую стерилизацию.
В текущей ситуации важная позитивная роль выпуска ОБР будет состоять в увеличении срока связывания свободных банковских резервов. Первоначально эмиссия облигаций Банка России будет способствовать удлинению среднего срока заимствований по мере того, как ОБР будут замещать неликвидные долгосрочные депозиты Банка России (со сроком 1 и 3 месяца). Продолжением этого процесса будет размещение кредитными организациями в ОБР части средств, которые в настоящее время находятся на корреспондентских счетах в Банке России.
При этом ОБР не влекут за собой большей инфляционной нагрузки, чем любые другие операции Центрального банка по привлечению средств на платной основе. В то же время возникающее в отдельные моменты избыточное предложение денег представляет собой более серьезную угрозу валютному курсу и уровню цен, чем потенциальная возможность того, что все держатели ОБР одновременно захотят изъять свои средства. Определяя параметры эмиссии (объем выпуска и сроки обращения) облигаций, Центральный банк получает возможность изымать избыточную ликвидность именно на тот период, на который приходится максимальный инфляционный навес.
управление внутренними процентными ставками.
До кризиса система управления процентными ставками состояла из двух элементов: определение ориентиров для верхней и нижней границ коридора путем установления ставок по ломбардным и депозитным операциям и оперативное регулирование уровня процентных ставок внутри коридора через проведение операций на рынке ГКО—ОФЗ. После замораживания рынка госдолга Банку России потребовалось введение нового инструмента.
В настоящий момент эмиссия ОБР с большим спектром сроков обращения предоставит в распоряжение Банка России эффективный инструмент, позволяющий влиять на уровень процентных ставок по вложениям до 1 года включительно. В свою очередь кредитные организации получат высоколиквидный инструмент для вложения временно свободных средств.
На финансовом рынке ОБР выполняют следующую роль:
Формирование рыночной оценки стоимости денежных средств;
В настоящее время одной из основных проблем, стоящих перед участниками финансовых рынков, является отсутствие ориентиров стоимости кредитных ресурсов. В условиях низколиквидного рынка государственного долга и при практически полной остановке рынка межбанковского кредитования в распоряжении коммерческих банков остались только инструменты прямого рефинансирования Центрального банка. Доходность этих инструментов определяется Банком России, и участники рынка не могут напрямую влиять на ее уровень. В отличие от доходности нерыночных инструментов ставки по облигациям Банка России являются результатом балансирования спроса и предложения. Поэтому ОБР являются инструментом, гибко реагирующим на изменение рыночной конъюнктуры. При наличии достаточного спроса на ОБР ставки, формирующиеся на рынке ОБР, вполне смогут стать ориентиром стоимости заимствований для участников финансового рынка.
возрождение рынка межбанковских операций.
Необходимым условием возрождения рынка межбанковского кредитования является наличие развития высоколиквидных инструментов, которые могут быть использованы в качестве обеспечения кредитов. В настоящий момент объемы торгов как на корпоративном рынке, так и на рынке государственных ценных бумаг невысоки. В этих условиях эмиссия ОБР предоставит коммерческим банкам столь необходимый им ликвидный инструмент и будет способствовать возрождению рынка МБК.
3. АНАЛИЗ РЫНКА ОБР
Торговля облигациями Банка России осуществляется через торговую систему ММВБ с 1998 года, с использованием тех же технических средств и по тем же правилам, что и торговля ГКО - ОФЗ. В соответствии с Законом о Центральном банке России к торгам допущены только банки.
| Объем торгов на ММВБ | ||||||||||||
|
Вид финансового инструмента |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
2008 |
|
| ОБР | млрд руб | 6,82 | 2,8 | — | 1,29 | — | — | 34,50 | 264,615 | 377,68 | 7682,82 | 215,45 |
Для наглядности данные об объеме торгов на ММВБ представлены на диаграмме:
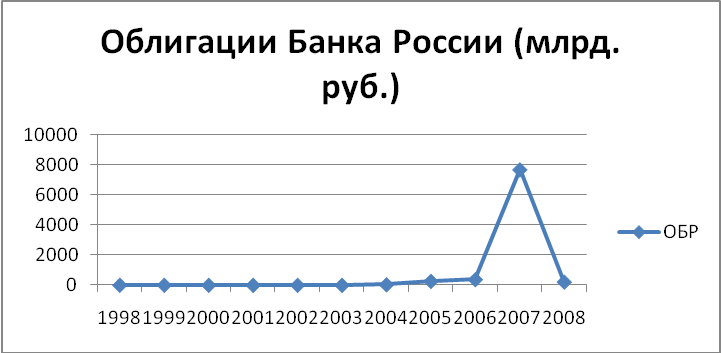
На диаграмме мы можем видеть, что с 1998 по 2004 год размещение ОБР на ММВБ было незначительным, либо же торгов с участием ОБР вообще не состоялось. Но в 2004 году наблюдается резкое увеличение объемов торгов облигаций Банка России.
Это связано с тем, что за исключением очень коротких периодов, с 2000 года ликвидность на рынке была на достаточно высоком уровне. Российская банковская система в эти годы характеризуется избытком денежных ресурсов.
В 2007 году наблюдается резкий скачок - объем торгов с участием ОБР увеличился более чем в 20 раз по сравнению с 2006 годом. Такая активизация размещения ОБР связана с реализацией денежно-кредитной политики Банка России. В условиях формирования высокого уровня свободной ликвидности в банковском секторе Банком России были приняты меры, направленные на ограничение роста денежного предложения за счет активизации применения стерилизационных инструментов, одним из которых является ОБР.
В 2008 году наблюдается снижение объемов торгов ОБР до уровня ниже, чем в 2006 году. Это объясняется началом Мирового финансового кризиса в 2008 году, когда ликвидность банковской системы резко снизилась, и банки испытывали серьезные потребности в финансировании. В данной ситуации размещение большого объема ОБР было нецелесообразным.
банк ценный бумага облигация
ЗАКЛЮЧЕНИЕ
В распоряжении Банка России имеются инструменты, позволяющие изымать избыточную краткосрочную ликвидность у коммерческих банков. К таким инструментам можно отнести отчисления в фонд обязательного резервирования (ФОР) и депозиты. Однако отчисления в ФОР носят обязательный характер и применяются ко всем банкам независимо от их текущего состояния. Депозиты являются чуть более гибким инструментом, но они не могут служить индикатором рыночной стоимости заимствований. Привлекая депозиты, Банк России указывает желаемый нижний уровень процентной ставки, коммерческие банки могут его принимать или нет, но не имеют возможности участвовать в определении этого уровня. Кроме того, безотзывность и неликвидность депозитов не позволяют коммерческим банкам использовать этот инструмент для ежедневного управления своей ликвидностью.
При этом следует отметить, что облигации Банка России не отвлекают средства инвесторов от вложений в реальный сектор. Серьезный инвестор, стремящийся сократить риск дефолта по своим обязательствам, управляет средствами таким образом, чтобы поддерживать баланс между срочностью активов и пассивов. Срок окупаемости прямых инвестиций неизмеримо выше сроков обращения ОБР. Поэтому средства, привлеченные на короткий срок, не могут быть инвестированы банками в производство, но зато могут быть использованы для приобретения ОБР для управления краткосрочной ликвидностью. В отсутствие же облигаций единственным по-настоящему ликвидным инструментом в распоряжении банков являются валютные интервенции, стимулирующие давление на курс рубля и соответственно отрицательно влияющие на экономику в целом.
Кроме того, согласно Федеральному закону «О Центральном банке Российской Федерации (Банке России)» круг потенциальных владельцев ОБР ограничен кредитными организациями, тогда как подавляющая часть прямых инвестиций осуществляется предприятиями, инвестиционными институтами и иными организациями, не имеющими больших объемов краткосрочных обязательств.
СПИСОК ЛИТЕРАТУРЫ:
О рынке ценных бумаг: Федеральный закон от 22 апреля 1996 г. №39-ФЗ.
О Центральном банке Российской Федерации (Банке России): Федеральный закон от 10 июля 2002 года N 86-ФЗ.
Основные направления единой государственной денежно-кредитной политики на 2007 год. ЦБ РФ от 30 октября 2006 года.
Основные направления единой государственной денежно-кредитной политики на 2008 год. ЦБ РФ от18 июня 2007 года.
Основные направления единой государственной денежно-кредитной политики на 2009 год и период 2010 и 2011 годов. ЦБ РФ от 17 октября 2008 года.
Биржевое обозрение №1(39) - январь 2007г.
Биржевое обозрение №1 (52 ) - февраль 2008г.
Вестник Банка России № 60 (404) - 29 сентября 1999 г.
Департамент исследований и информации Банка России. Обзор финансового рынка. Первое полугодие 2009 года № 2 (67).
Рынок ценных бумаг №22 – 2004г.
micex
cbr
Размещено на
1 Положение ЦБР от 29 марта 2006 г. N 284-П "О порядке эмиссии облигаций Банка России"
2 Приказ Федеральной службы по финансовым рынкам от 9 августа 2005 г. N 05-27/пз-н "Об утверждении Порядка присвоения идентификационного номера выпуску (дополнительному выпуску) облигаций Центрального банка Российской Федерации (Банка России)"
3 Вестник Банка России № 60 (404) - 29 сентября 1999 г.
4 Основные направления единой государственной денежно-кредитной политики на 2007 год.
5 Основные направления единой государственной денежно-кредитной политики на 2008 год.
6 Биржевое обозрение №1(39) - январь 2007г