Договорные отношения в банковском деле
В отличие от шкалы процентных ставок, учитывающих риски неисполнения договорных обязательств, срочная шкала процентных ставок, обычно, менее субъективна, и ее стараются придерживаться большинство продавцов и покупателей на рынке кредитных ресурсов.
Когда ссудные сделки заключаются на достаточно длительный период, срочная шкала ставок «попадает» в договоры займа-кредитования. Это особенно характерно для депозитных операций банков. В таких случаях заключаемые договоры или разрабатываемые положения о вкладных операциях оговаривают повышение процентных ставок по мере роста срока нахождения средств в депозите.
Возрастающая шкала ставок процента, как договорное условие, имеет, вместе с тем, достаточные основания и в качестве средства заинтересовать вкладчика в более длительных сроках хранения средств во вкладе.
В отечественной практике условие плавающих ставок получило очень своеобразную реализацию в виде включения в договоры условия, предоставляющее право кредитору или заемщику пересматривать в одностороннем порядке ставку процента при изменении рыночной конъюнктуры. Обычно возможность пересмотра ставок связана с изменением ставки рефинансирования Центрального Банка Российской Федерации.
Правомерность использования ставки рефинансирования Центрального Банка в качестве базисной ставки не вызывает сомнения. Сомнение вызывает право одностороннего, чаще всего, не оговоренного конкретными параметрами изменения договорных условий оплаты займа. С точки зрения этих условий стороны договоров сторон фиксируется определенные сумма, срок сделки и ее цена. Все остальные положения договора должны раскрывать механизм реализации договорных условий. Право одностороннего пересмотра цены сделки, даже если оно предусмотрено договором, не только не раскрывает механизма реализации основных договорных условий, но и прямо противоречит им. В таком качестве спорное условие договора всегда может быть предметом арбитражного или судебного иска противной стороны.
Противоречие в принципе разрешимо, когда в договорах займа-кредитования заранее оговаривается подвижность ставок, то есть ценовые условия сделки не фиксируются в абсолютных величинах. Обычно для этого ставки платы за кредит привязываются к какому-либо общепризнанному критерию их переоценки. Такой критерий определяется договором как базисная ставка. Обычно договором дополнительно оговаривается надбавка или скидка к этой базисной ставке, абсолютном или долевом их значении. Это позволяет учесть в рамка: системы плавающих ставок риск неисполнения договорных обязательств, который несет в себе данная сделка, и другие ее условия, существенные при определении цены кредита.
При определении размеров платы за кредит особое внимание обычно уделяется величине штрафной ставки процента.
Условия применения штрафных ставок представляют собой предмет отдельных положений договора, раскрывающих порядок его реализации и ответственность сторон. Для урегулирования отношений при возможных нарушениях первоначальных условий часто приходится предусматривать целую систему особых условий расчетов, большинство из них сводится к увеличению или уменьшение суммы платы за кредит посредством изменения ставок процента.
Кредитор, отчуждая собственные средства в ссуду, лишается возможности распоряжаться ими, и определяемое договором повышение ставок процента при неисполнении заемщиком договорных обязательств становится в руках кредитора единственным средством управления отчужденными в ссуду средствами.
Заемщик, даже в случае самого строгого соблюдения условий кредитной сделки, не приобретает прав владельца ссуженными средствами. Эти права в любой момент, с нарушением или без нарушения условий договора кредитования, могут быть предъявлены владельцем ссудных средств, и только понижение ставки процента может сделать невыгодным досрочный отзыв средств и повысить управляемость ими. Способы установления штрафной ставки могут быть различными. Как и основная ставка, штрафная ставка может быть фиксированной и плавающей. В последнем случае обычно ставка устанавливается в процентах к основной и изменяется вместе с последней. Своеобразным промежуточным вариантом между плавающей и фиксированной ставкой является введение системы штрафных ставок, когда в зависимости от того или иного условия применяется более или менее высокая (низкая) штрафная ставка. Особенность такой системы состоит в том, что изменение увязывается со степенью нарушения.
Часто система штрафной оплаты ссуд и займов может быть представлена особыми условиями.
Например, во вкладных операциях банков часто применяется условие, по которому в случае долгосрочного отзыва средств в течение первых месяцев (конкретное число оговаривается в условиях вклада) проценты по вкладу не начисляются. В данном случае применяемая санкция формально не связана с изменением ставок процента, но ее настоящее назначение становится очевидным, если оценить санкцию как использование штрафной ставки в 0%.
Необычна система штрафных санкций в форме начисления процентов по минимальному остатку. В этом случае в договор займа включается условие, по которому для исчисления процентов по займу используется не фактический, а минимальный остаток средств во вкладе. Традиционное начисление по фактическому остатку означает, что начисление процентов по займу будет производиться с фактических остатков средств за каждый день их нахождения в займе. Выбор альтернативного условия начисления по минимальному остатку имеет тот смысл, что при движении средств займа в распоряжении заемщика в течение всего оплачиваемого периода фактически находилась только та часть займа, ниже которой остаток не снижался. Именно этот неснижаемый минимальный остаток и будет оплачиваться при выборе условия начисления процентов по минимальному остатку. В итоге можно, не оговаривая в договоре строгих санкций, штрафовать кредитора за нарушение условий вклада как по суммам хранения средств, так и по их срокам. Причем размеры налагаемой санкции будут находиться в прямой зависимости от степени нарушения кредитором своих обязательств.
Наряду с вопросом о размере штрафной ставки в договоре может определяться порядок ее применения.
Обычно, мерой контроля за соблюдением договорных обязательств по ссуде является условие применения штрафной ставки к оплате периода, в котором было допущено нарушение, то есть без пересчета ранее начисленных процентов. В соответствие с данным условием за любое из допущенных нарушений по контрольным срокам или остаткам задолженности применяется штрафная процентная ставка к оплате текущего расчетного периода.
В равной степени право на существование имеет жесткое условие применения штрафа за дни нарушения. Последнее условие позволяет применять штрафную ставку выборочно только при оплате тех дней, когда было допущено нарушение. Условие штрафуемого периода по своему смыслу связано только с условиями контроля остатков задолженности по ссуде или займу. Содержание условий контроля сроков, уведомления или накоплений определяет необходимость применения в случае нарушения этих условий штрафной ставки за весь период расчетов. Специфично соотношение условия штрафуемого периода с условием начисления процентов по минимальному остатку. Поскольку при начислении по минимальному остатку в расчет процентов берется минимальный остаток по счету, постольку при снижении остатка ниже контрольной суммы независимо от условий штрафа за период или за дни нарушения штрафоваться фактически будет весь расчетный период.
Наиболее жестким вариантом применения штрафной ставки является условие изменения ставок платы за кредит с пересчетом по новым ставкам размеров ранее начисленных процентов за весь период займа. Эта санкция имеет значительно более веские основания быть использованной при досрочном отзыве средств для пересчета ранее выплаченных кредитору процентов по более низкой ставке. Необходимость ее применения может быть обоснована с точки зрения отмеченных выше особенностей контроля за соблюдением сроков вкладов и депозитов. Если не предусматривать перерасчета выплаченных процентов, кредитор за досрочный отзыв средств будет штрафоваться более низкими ставками оплаты только в последнем периоде расчетов. И здесь вполне реальной является ситуация, когда вкладчик, дождавшись истечения очередного периода расчетов, на следующий день предъявит требование досрочного взыскания средств, при этом его интересы пострадают только в части оплаты одного дня займа. При пересчете ранее выплаченных процентов подобная безнаказанность невозможна - излишне выплаченные суммы, при их перерасчете будут удержаны за счет средств основного вклада.
Применение условия таит в себе возможность появления отрицательных процентов, когда после перерасчета выплаченных процентов обнаружится, что средств вклада не хватает для погашения излишне выплаченных сумм и клиент останется должен банку. При основной ставке в 120% годовых и 20% штрафной ставке отрицательные проценты могут возникнуть во вкладах сроком более 1 года. Однако, даже такая абсурдная ситуация достигает целей применения перерасчета выплаченных процентов, так как досрочный отзыв средств при отрицательных процентах теряет всякий смысл.
Возможность появления отрицательных процентов подчеркивает интересную особенность применяемой меры. Если перерасчет ранее уплаченных процентов использовать для контроля соблюдения условий не по срокам, а по суммам хранимых средств, за допущенное в одном из периодов нарушение, в отличие от ранее рассмотренного случая, угрозу начисления отрицательных процентов придется приводить в исполнение. В итоге по счету клиента будут неизбежны овердрафт и превращение вклада в ссудный счет, и вряд ли что-нибудь может заставить клиента отвечать по числящейся за ним задолженности.
Появление отрицательных процентов доказывает, что штрафные ставки — это обоюдоострое оружие, и их применение влечет за собой необходимость решения ряда достаточно острых проблем.
Условия контроля остатков задолженности чаще других используются во вкладных операциях банков.
Для вкладов без права пользования данное условие сводится к двум основным позициям: контроль остатка на начало периода расчетов и контроль остатка по начальной сумме вклада. При первом условии подразумевается, что за период расчетов остаток вклада не будет снижаться ниже суммы, имевшейся на счете на начало периода, а все возможные списания средств будут происходить за счет предшествовавших им поступлений. Логика этого условия состоит в том, что банк рассчитывается с вкладчиком за определенный период и контролирует неподвижность средств вклада именно за этот период. Вместе с тем, условие контроля остатков по периодам расчетов может противоречить интересам клиентов при начислении сложных процентов. Если клиент не воспользуется начисленными процентами в течение какого-либо периода расчетов, то попытка получить проценты за два периода сразу, с одной стороны, будет вполне правомерна, но с другой стороны будет противоречить условию контроля остатка на начало периода расчетов. В таких случаях в большей степени учитывает интересы вкладчика условие контроля остатка по начальной сумме вклада.
Для вкладов с правом пользования начальная сумма вкладов не имеет сколько-нибудь принципиального значения и одновременно существенно соблюдение других условий. К их числу относятся контроль минимального остатка и контроль гарантированного остатка. Кроме того вполне возможно, когда по вкладам с правом пользования, как по любому расчетному (текущему) счету, вообще не будет проверяться соблюдение контрольных остатков, то есть остаток не контролируется. Смысл условия соблюдения минимального остатка состоит в том, что вкладчик, пользуясь средствами вклада, обязуется не снижать остаток ниже определенной договором величины. Условия гарантированного остатка, кроме случаев снижения остатка ниже договорного уровня, контролируют случаи его превышения. При расчетах по гарантированному остатку по основной ставке оплачивается только та часть вклада, которая не превышает гарантированный остаток, все суммы, превышающие его, оплачиваются по штрафной ставке. Последнее имеет смысл в условиях значительных отчислений в обязательные резервы, когда кратковременное появление «лишних» средств на счете вкладчика на дату регулирования влечет непокрываемые в дальнейшем реальными средствами дополнительные отчисления банка в обязательные резервы. Кроме того гарантированный остаток — это хороший способ убедить вкладчика в целесообразности перевода излишков средств по его счету до востребования в разряд более высоко оплачиваемых средств на срочных вкладах.
При всем многообразии условий и приемов применения штрафных ставок в них есть определенные закономерности. Общее назначение применяемых штрафных ставок состоит в том, чтобы сделать невыгодным нарушение договорных обязательств. Кроме того закладываемые в договор условия пересмотра ставок зависят от специфики положения сторон, заключающих договор, и баланса условий, как правило не бывает. В большей степени регламентируются дифференцированные условия расчетов с менее надежной стороной, при этом нередко присутствует переоценка собственной надежности той стороной, которая оформляет договор.
Простые и сложные проценты. Существует математическое отличие двух способов исчисления процентов.
Простые проценты.
Начисленные за весь срок проценты

Наращенная сумма, таким образом, находится как
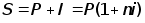
Сложные проценты.
Проценты за период равны
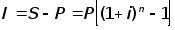
В конце n-го года наращенная сумма будет равна
 , где
I - проценты за весь срок ссуды;
P - первоначальная сумма долга;
S - наращенная сумма, или сумма в конце срока;
i - ставка наращения (десятичная дробь);
n - срок ссуды. Срок обычно измеряется в годах, соответственно i - годовая ставка.17
В последней формуле показатель числа периодов, за которые производится начисление, переместился из сомножителей выражения показатель его степени. Таким образом в сложных процентах зависимость дохода от срока предоставленного займа возводится в степень прямом и переносном смысле слова. Это и определяет изменение характера функциональной зависимости роста процентного дохода времени.
Надо отметить, что выбор метода начисления процентов, имеет смысл только по отношению к вкладам, так как по кредитам сложные проценты запрещены законом.
С применением сложных процентов доходы кредитора начинают расти во времени не в прямой пропорциональной, как при проста процентах, а в степенной зависимости. Начисляемые, но не выплачиваемые сложные проценты присоединяются к сумме основного долга вследствие чего происходит начисление процентов на проценты. Постоянный рост исходной суммы для исчисления процентов таким образом дает эффект ускорения наращения процентного дохода.
Регулярность поступлений дохода определяется периодичностью начислений ежемесячно, ежеквартально или с любой другой периодичностью, как это определено условиями конкретного договора займа-кредитования. Сумма таких регулярных и постоянных выплат составляет доход, получаемый кредитором по ссуде в целом. С ростом числа периодов, то есть месяцев, кварталов и т.д. нахождения средств в ссуде, растут число выплат и доходы кредитора, что и отражает прямую пропорциональную зависимость дохода кредитора от срока кредитования.
Другой характерной особенностью начислений простых процентов является то, что от периодичности их выплат зависит сумма каждой отдельной выплаты, но не суммарный доход по ссуде в целом. Периодичность выплат простых процентов, в зависимости от конкретных интересов кредитора, позволяет ему либо накапливать денежную стоимость к определенному моменту, либо распределять свои доходы во времени. Для заемщика разная периодичность выплат позволяет по-разному распределять свои расходы, делая их более или менее постоянными в зависимости от потребностей, вытекающих из его финансовых планов. Таким образом, нельзя говорить о том, что частота начислений простых процентов не должна являться предметом обсуждения в договорных отношениях по оплате займов. Однако в рамках данного способа начисления процентов периодичность начислений все же не является результирующим фактором величины получаемых доходов.
Принципиальной особенностью начисления сложных процентов, как уже отмечалось, является выплата дохода вместе с погашением основного долга. При этом обязательно предполагается наличие промежуточных начислений в течение срока займа. Именно на даты таких начислений происходит нарастание дохода кредитора за счет начисления процентов, именно за счет таких начислений каждое следующее начисление происходит с учетом результатов предыдущего. При ежемесячном начислении это происходит, начиная со второго месяца, при ежеквартальном — с шестого месяца. Последнее доказывает другую принципиальную особенность начисления сложных процентов — скорость роста долга в сложном проценте и, следовательно, общий размер процентного дохода зависят от периодичности его начислений.
Значение периода расчетов в начислениях сложных процентов можно сформулировать следующим образом: проценты становятся действительно сложными только при сроках займа больших, чем установленный период расчетов, и чем большим является этот разрыв, тем выше эффект сложных процентов.
Обратное утверждение — сложные проценты не являются сложными и не имеют смысла в займах со сроком, меньшим или равным периоду расчетов. Последнее верно только при календарном соответствии сроков займа и сроков расчетов по нему. По общепринятому в банках правилу расчеты раз в квартал предполагают начисление процентов на квартальные даты. В результате все переходящие, начинающиеся в одном квартале и заканчивающиеся в другом квартале, трёхмесячные займы и кредиты, по условиям которых предполагается начисление процентов на проценты, будут давать эффект наращенного платежа. Аналогичная ситуация складывается при ежемесячных расчетах по займам и ссудам, которые, как правило, ведутся на конец месяца.
В оценке позиции заемщика имеет смысл обратить внимание на следующие особенности займа.
Заемщик, работающий преимущественно на привлеченных средствах, заинтересован в постоянном возобновлении суммы привлеченных средств. Выплата доходов по простым процентам означает отток средств из его оборота, и необходимо привлечение новых подлежащих дополнительной оплате займов на сумму выбывших из оборота pecypсов. Последнее равнозначно присоединению начисленных процентов к основному займу, в чем и заключен смысл начислений по сложным процентам.
Подытоживая рассмотрение договорных условий оплаты ссуд по простым и сложным процентам, необходимо отметить следующее:
Результаты проведенного исследования доказывают, что принципиально не только и не столько само договорное условие начисления по сложным или простым процентам, сколько периодичность начисления и длительность отношений. При определенном периоде начисления процентов практические результаты оплаты ссуд и займов или сложных процентов эквивалентны. Заемщик может не бояться высоких расходов по оплате ссуд оплачиваемых сложными процентами, кредитор может не надеяться на извлечение особого дополнительного дохода.
Только особые интересы кредитора и заемщика могут реализовываться в применении сложных или простых процентов.
Для кредитора сложные проценты — это возможность сохранить текущую стоимость имеющихся средств, необходимых к определенному моменту в будущем. Для заемщика сложные проценты — это возможность сэкономить на операционных затратах, увеличить стабильность ресурсной базы за счет увеличения сроков заимствования средств.
Заемщик может быть заинтересован в простых процентах, когда знает, что ему по истечении определенного срока средства будут не нужны в прежнем объеме или не нужны на прежних условиях. По сравнению с условиями сложных процентов при простых процентах у заемщика появляется возможность более гибко регулировать объемы и условия новых займов. Другую сторону ссудной сделки — кредитора может интересовать сохранение стоимости не к определенному моменту в будущем, а в течение определенного периода времени. В этом случае регулярное получение средств в виде процентов обеспечивает возможность «равномерно» потреблять имеющиеся средства в течение длительного промежутка времени, не теряя на их обесценении.
Отсутствие принципиальных отличий в условиях начисления простых и сложных процентов приводит к тому, что при оформлении договорных отношений теряет существенный смысл сама формулировка «простые» или «сложные» проценты. Например, в условиях банковского вклада можно, не вводя сложных процентов, разрешить пополнять вклад и, по усмотрению вкладчика, дать ему возможность превратить свой вклад во вклад с начислением процентов на проценты или без такового. И наоборот, при сложных процентах можно разрешит пользоваться начисленными и зачисленными во вклад процентами, тем самым сделать его равнозначным вкладу с простыми процентами. Изучение техники исполнения расчетов по сложным процентам обнаруживает, что сложные проценты вполне заслужили свое название тем, что их применение имеет много особенностей и действительны сложно.
Способ оформления. Рассматривая основные условия договорных отношений по оплате займов и ссуд, следует остановиться на вопросе об основных способах оформления договорных отношений. Таковыми выступают: заключение договора на ссудную сделку, оформление вкладной книжки, выписка долгового обязательства и заключение договора купли обращаемого обязательства.
Каждый из приведенных способов оформления договорных обязательств отличается степенью индивидуализации отношений кредитора и заемщика. Соответственно, по-разному оформляются и те или иные стороны платных отношений кредитора и заемщика.
Среди указанных способов только заключение договора на ссудную сделку позволяет наиболее полно и точно описать принципиальные параметры сделки и условия расчетов по ней. Однако изучение практики договорных отношений в сфере кредитования показывает, что эти возможности используются недостаточно. В равной степени и банковские, и небанковские договоры займа-кредитования в основном определяют только самые общие параметры платных отношений кредитора и заемщика. Чаще всего документально фиксируется только общий уровень платы по договору и те условия расчетов, которые могут быть изменены в ходе исполнения сделки. При этом описание порядка расчетов не идет дальше определения системы применяемых процентов (сложные или простые) и периода их начисления.
Такой распространенный способ оформления займов, как вкладная книжка, в еще меньшей степени отвечает изменившимся условиям хозяйственной жизни. Вкладная книжка является, по сути, лишь техническим инструментом отражения проводимых по вкладу операций, она фиксирует факт расчетов банка и клиента, но не налагает на Рассчитывающиеся стороны определенные по времени и срокам обязательства. Поэтому вкладная книжка может лишь дополнить, но ни в коем случае не отменяет договор займа.
Вкладная книжка, которая фиксирует условия займа, права и обязанности вкладчика и банка, приближает оформление отношений сторон к договорному. Но возможность изменения основных условий банковского вклада с течением времени, потребность в манипулировании условиями расчетов при управлении вкладом, необходимость заключения сделок со специфическими условиями ставят перед данным способом неразрешимые в его рамках проблемы.
Оформление долгового обязательства и заключение договора купли-продажи обращаемого долгового обязательства имеют существенную специфику перед другими способами оформления сделки займа кредитования. Эмиссия таких финансовых инструментов имеет цель упрощение учетно-операционной техники совершения сделок займ что относится, в том числе, и к процедуре оформления договорных отношений. Помимо этого, при обращении обязательства на вторичном рынке сделка с ним становится предметом взаимоотношений продавца и покупателя финансового инструмента, по отношению к которым должник оказывается третьей стороной. Регресс требований эмитенту и регресс обязательств эмитента к конечному предъявителю долгового обязательства лишает смысла традиционное оформление договора займа-кредитования.
Завершая рассмотрение договорных отношений по оплате займов и ссуд, в качестве основного можно сделать вывод о многовариантности настроек основных параметров платы за кредит.
Достигаемой многовариантностью можно создавать возможности выбора и тем самым расширять возможности достижения необходимых целей. Это особенно ценно в современных условиях, когда число задач, решаемых процентом, существенно расширилось, а конкуренция за имеющиеся средства и рынки банковских услуг приобрела в основном ценовой характер.
Однако большие возможности означают больший риск, связанный с возможностью неправильных решений. Тем более, что при множественности условий их совместный результат часто неочевиден.
Возможность описать, проанализировать и рассчитать основные финансовые результаты сложных экономических взаимоотношений должника и кредитора — вот важнейшая задача преддоговорной подготовки сделки займа-кредитования, а основная задача заключаемого договора состоит в том, чтобы юридически грамотно учесть возможные риски и, предвосхитив их таким образом, минимизировать.
Глава 3. Договорные отношения, являющиеся следствием кредитных отношений.
Банковское законодательство Российской Федерации предусматривает, что выдача кредита должна производиться под различные формы обеспечения кредита. Важнейшими видами кредитного обеспечения, широко практикуемыми за рубежом являются: залог, гарантии, поручительства, страхование кредитного риска, переуступка (цессия) в пользу банка требований и счетов заемщика третьему лицу и др.
Переуступка (цессия) в пользу банка требований и счетов заемщика третьему лицу является новы видом обеспечения в банковском деле. Еще нет необходимых законодательных актов, так ГК декларирует только общие положения о переуступке требований. В следствии мало изученности этого вида обеспечения цессия не получила еще широкого распространения в банковской системе РФ.
Страхование кредитных рисков было широкого распространено на начальном этапе становления банковской системы. Однако сейчас в связи с общим кризисом страховых компаний этот вид обеспечения практически не используется.
Широкое применение в банковской деятельности получили залог, поручительство и гарантия, которые и рассмотрены в данной главе.
Заемщик в качестве кредитного обеспечения может использовать одну или одновременно несколько форм, что закрепляется в кредитном договоре. Обеспечительные обязательства по возвратности кредита оформляются вместе с кредитным договором и являются обязательным приложением к нему.
3.1. Залог как договорное отношение.
Сам по себе залог имущества (движимого и недвижимого) означает, что кредитор-залогодержатель вправе реализовать это имущество, если обеспеченное залогом обязательство не будет выполнено. В силу залога кредитор имеет право в случае неисполнения должником-залогодателем, обеспеченного залогом обязательства, получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами. Залог должен обеспечить не только сумму самого долга, но проценты, штрафы и неустойки, предусмотренные по договору. Кроме того, необходимо учитывать, что рыночная стоимость, заложенного имущества может снизиться. Следовательно, во всех случаях стоимость залога должна быть выше размера выдаваемого кредита.
Залогом могут быть обеспечены обязательства, как физических, так и юридических лиц.
Залог возникает в силу договора или закона. Наибольшее распространение имеет залог в силу договора, когда должник добровольно отдает имущество в залог, заключая об этом договор с кредитором. Залогом может быть обеспечено только действительное требование. Это означает, что договор о залоге не носит самостоятельный характер, т.е. его нельзя заключить вне связи с другим договором, исполнение которого он обеспечивает.
Предметом залога может быть любое имущество, которое в соответствии с законодательством России может быть отчуждено залогодателем, а также ценные бумаги и имущественные права.
Залогодателем может быть лицо, которому предмет залога принадлежит на праве собственности ил полного хозяйственного ведения. Право полного хозяйственного ведения имуществом дает хозяйствующему субъекту право владеть, пользоваться и распоряжаться имуществом в том же объеме, что и собственнику, если законом или собственником в учредительных документах не предусмотрено иное. Ограничения на отчуждение имущества существуют в отношении государственных предприятий, поскольку они должны получить разрешение на залог зданий и сооружений от соответствующего комитета по управлению имуществом.
Конкретно в качестве залога могут выступать: предприятия в целом (или комплекс); основные фонды (здания, сооружения, оборудование); товарно материальные ценности, товарно-транспортные документы (железнодорожные накладные, варранты, коносаменты, складские свидетельства, контракты и т.п.); валютные средства; ценные бумаги (акции, облигации, векселя, сертификаты, депозитные вклады и т.д.).
Различают два вида залога:
при котором предмет залога может оставаться у залогодателя;
при котором предмет залога передается в распоряжение, во владение залогодержателю.
Наибольшее распространение имеет первый вид залога.
При залоге с оставлением имущества у залогодателя последний вправе:
владеть и пользоваться предметом залога в соответствии с его назначением;
распоряжаться предметом залога путем его отчуждения с переводом на приобретателя долга по обязательству, обеспеченному залогом.
В то же время залогодатель обязан застраховать за свой счет предмет залога на его полную стоимость, принять меры по его сохранности, уведомить залогодержателя о сдаче предмета залога в аренду.
Залог с оставление имущества у залогодателя может выступать в нескольких формах, основными из которых являются:
залог товаров в обороте;
залог товаров в переработке;
залог недвижимого имущества.
Залог товаров в обороте (он же залог с переменным составом) означает, что заемщик вправе реализовать заложенные ценности при условии одновременного погашения части задолженности или замены выбывающих товаров другими, соответствующими данному виду кредитования ценностями на равную или большую сумму. Заемщик обязан обеспечить соответствующий учет и хранение заложенных ценностей и несет за это ответственность.
Залог товаров в переработке означает, что заемщик вправе перерабатывать в своем производстве заложенное сырье, материалы, полуфабрикаты, но при этом залоговое право будет распространятся на выработанные полуфабрикаты, незавершенное производство, готовую продукцию и товары отгруженные.
Под залог товара в обороте кредитуются торговые и снабженческо-сбытовые организации. Под залог товаров в переработке кредитуются государственные промышленные, строительные, транспортные, сельскохозяйственные предприятия.
Залог недвижимости ( ипотека) - это залог предприятий, строений, зданий, сооружений или иных объектов, непосредственно связанных с землей, вместе с соответствующими земельными участками и правом пользовании ими.
Предоставляя кредит под залог зданий, оборудования и другой недвижимости, банк должен быть заинтересован не только в степени их реализуемости, но и в способности заемщика получить прибыль, достаточную для погашения кредита, чтобы избежать продажи залога.
Банк, как залогодержатель, при оставлении залога у залогодателя вправе проверять по документам его фактическое наличие, размер, состояние и условие хранения предмета залога. Если предмет залога утрачен и залогодатель не восстановил его с согласия залогодержателя не заменил другим имуществом, равным по стоимости, то банк-залогодержатель вправе потребовать досрочного погашения, обеспеченного залогом обязательства.
Второй вид залога - залог с оставлением предмета залога у залогодержателя, или иначе называемый закладом, является наиболее предпочтительным видом залога в банковской деятельности, особенно если в качестве предмета залога предлагается имущество, которое не является недвижимостью, или имущество передача которого в залог требует государственной регистрации в соответствии со статьей 11 Закона РФ «О залоге». Это объясняется тем, что при передаче имущества во владение залогодержателю (банку) последний может осуществлять наиболее действенный контроль за состоянием данного имущества и, кроме того, у банка больше гарантий относительно возможности погашения выданного им кредита заемщику.
Данный вид залога может выступать в двух основных формах:
твердый залог;
залог прав.
Твердый залог в классическом виде предусматривает передачу товара и другого имущества банку и хранение его на складе заемщика, но под замком и охраной банка. Ценности, принимаемые в заклад, должны отвечать таким требованиям, как легкая реализуемость, возможность их страхования и длительного хранения, а также осуществление банком контроля за ними. Применение заклада сопряжено для банков с определенными трудностями и затратами, так как это связано с необходимостью осуществления такой несвойственной им функции, как хранение товарно-материальных ценностей.
Наиболее удобными для банка объектом твердого залога являются товарно-материальные ценности и товарно-транспортные документы, а также ценные бумаги. Во-первых, они передаются залогодателем в обеспечение ссуды непосредственно самому банку, причем не требуют особых затрат на свое хранение; во-вторых, они отличаются высокой ликвидностью, что имеет для банков большое значение в случае неисполнения должником своего обязательства по ссуде.
Залог прав - это новая для России форма заклада и пока недостаточно отработанная в законодательном отношении. В качестве заклада могут выступать документы, свидетельствующие о передаче банку в качестве обеспечения по ссуде прав владения и пользования имуществом, прав на объекты интеллектуальной собственности (авторских прав на промышленные образцы, товарные знаки, ноу-хау, патенты) и др.
Получение предмета залога в заклад, помимо необходимости обеспечить надлежащее хранение, налагает на банк и другие дополнительные обязательства. Так, залогодержатель обязан направлять отчет об использовании предмета залога в интересах залогодателя, если это предусмотрено договором; незамедлительно возвратить заклад залогодателю после исполнения им обеспеченного закладом обязательства.
В зависимости от того,