Рынок кредитных и платежных карточек и направления его равития
Схема 1.6
Схема off-line авторизації
.
КАРТКА
КОРИСТУВАЧ

авторизація
Оплата карткою
Товар, послуга
(або відмова)
ТОЧКА ОБСЛУГОВУВАННЯ
Накопичені терміналом транзакції передаються в Процессінговий центр (або банк-еквайєр) під час сеансу зв’язку. Цей сеанс в залежності від навантаження телефонної мережі і доступності каналу зв’язку може проходити або декілька разів за день, або здійснюватися в вечірній або нічний час.
Управління лімітами.
З початку значення лімітів витрат заносяться на карту при її персоналізації в банку-емітенті або спеціальному персоналізаційному центрі. Оновлення лімітів в процесі використання дебетової смарт-карти може відбуватися декількома шляхами в залежності від можливостей обладнання і прийнятої в платіжній системі технології.
В найбільш типовому випадку держатель картки повинен відвідати банк, де уповноважений працівник поновить ліміт. При цьому передбачається, що стан рахунку держателя картки дає підставу для проведення такої операції.
В другому варіанті оновлення можна здійснити на любому торговому терміналі, для чого повинен бути проведений сеанс в on-line режимі.
Інший варіант - самокредитування карти. Суть його полягає в тому, що на карту при персоналізації заноситься як загальний, так і, наприклад, місячний ліміти. Поточні видатки обмежуються місячним лімітом, який на початку кожного наступного місяця при першій же взаємодії з POS-терміналом самостійно поновлюється картою. Загальний ліміт при цьому визначає можливе число таких самокредитувань. Кошти, що забезпечують самокредитування повинні бути розміщені заздалегідь на рахунку.
Передплачена картка являє собою стандартну міжнародну платіжну картку, що заздалегідь випускається банком і дає можливість її власникові здійснювати операції в межах кошт, внесених у момент оформлення картки. Особливістю передплаченої картки є відсутність реквізитів, що вказують на особистість карткотримача (ім'я клієнта).
Завдяки цим особливостям передплачені картки дають клієнтам розширений спектр можливостей використання картки в порівнянні з персоналізованої (тієї, на яку нанесені персональні дані клієнта).
подарункова картка
призова картка
для дітей і школярів
для щоденних покупок на невеликі суми
для безпечного перевезення невеликих сум готівки в поїздках
картка “миттєвого” випуску для поїздок
для безпечного перекладу кошт
Висновки та узагальнення до розділу 1
В завершення першої глави хочеться зробити деякі узагальнення та висновки.
Ми розглянули історичні передумови виникнення сучасних карткових продуктів. Далі, ми систематизували усі види карток з точки зору механізму розрахунків, функціонального призначення, матеріалу виготовлення, способу запису інформації і емітентів. Потім більш детальніше зупинились на найбільш прогресивнішім виді карток – смарт-карті, яка у чистому вигляді або комбіновано з магнітною стрічкою у найближайчому майбутньому поступово буде завойовувати світовий ринок.
Далі розглянули класичні схеми побудови платіжних систем обслуговування пластикових карток. Безперечно, на практиці можливі більш складні комбінації.
Порівнюючи схеми обслуговування на основі кредитних і дебетових карток, можна відмітити їх технологічну близькість. Розбіжність між ними полягає, головним чином, в сфері взаємовідносин банка-емітента і держателя картки. При цьому кредитна і дебетова схеми не протистоять одна одній, оскільки орієнтовані на різні сегменти ринку споживання. Кредитна картка передбачає стійкий фінансовий стан клієнта, наявність у нього позитивної кредитної репутації. Дебетова ж картка орієнтована на сектор потенційних клієнтів, відносно яких банк не має певної попередньої інформації.
Остання ситуація і обумовила більш швидкий розвиток у вітчизняній практиці обслуговування фізичних осіб схеми обслуговування на основі дебетових карток.
2. Механізм функціонування банків в платіжній системі на основі пластикових карток.
2.1.Умови вступу банків в міжнародні карткові платіжні системи.
На Україні спостерігається ситуація, коли іде процес становлення національної платіжної системи. Але він триває досить довгий час і банки, які були раніше готові працювати з пластиковими картками, ще з 1992 року почали шукати шляхи втілення своїх задумів. Більшість українських банків обрали шлях, пов’язаний з вступом у міжнародні платіжні системи VISA i/або Europay. Цей варіант привабливий з точки зору розширення територіальних кордонів використання платіжних продуктів, встановлення нових взаємозв’язків з міжнародними банками і, відповідно, підвищення іміджу банка. Але є і інший бік медалі, який пов’язаний з значними вимогами, які висуваються цими міжнародними платіжними системами, які частіше дуже високі для наших молодих українських банків. Будемо сподіватися, що при становленні національної платіжної системи будуть враховані всі можливості наших банків і розроблені умови, адаптовані до наших національних особливостей функціонування банківської сфери.
А зараз давайте розглянемо механізм вступу українських банків в міжнародні платіжні системи на прикладі ВАТ КБ “НАДРА”.
Для вступу в міжнародну платіжну систему VISA банк направляє клопотання на вступ. Потім в VISA надсилається документарний висновок міжнародної аудиторської фірми про фінансовий стан банку. При чому VISA визнає лише висновки шести аудиторських фірм, а саме :
PRICE WATERHOUSE;
KPMG;
ARTUR&ANDERSON;
ERNST & YOUNG;
ДЕЛОЙТ ЕНД ТУШ;
КУПЕР ЕНД ЛАЙБРОНД.
Листування між двома сторонами триває досить довгий час. І коли вже досягнено певної домовленості, починається заповнення документів, що стосуються безпосередньої роботи банка в системі (підготовчі роботи).
Так звана “офіційна” частина починається з подачі банком Заяви на вступ у VISA (Application for Membership), в якій вказується :
ім’я заявника;
назва організації;
адреса головної контори організації.
Також вказується статус майбутнього члена, а якщо це потрібно, то і спонсора, який є своєрідним гарантом банку при вступі у платіжну систему.
До Заяви додається перелік документів, а саме:
Заяву на членство;
бланк договору про спонсорство;
бізнес-план;
копію ліцензії на проведення банківських операцій;
річний звіт з висновком аудитора, включаючи рахунки, за останні 3 роки;
список банків, в яких відкрито кореспондентські рахунки, включаючи контактні зв’язки;
зразки підписів;
- лист з проханням про прийняття в VISA.
Всі перераховані документи є невід’ємною частиною заяви на членство в VISA і повинні пред’являтися на розгляд Департаменту по керуванню ризиками VISA.
Зупинимось більш конкретно на бізнес-плані.
VISA надає типовий бланк бізнес-плану, який банк повинен заповнити в певному порядку, а саме :
1. Надати план випуску карток на найближчі 3 роки;
2. Визначити кількість банкоматів для видачі готівки на той самий період;
3. Розрахувати кількість торгових точок, які будуть обслуговуватись в даному банку;
4. План по Процессингу: вибір Процессингового центру у випадку, якщо Процессінг буде виконувати третя сторона;
5. Інформація по вже емітованим карткам, про власні банкомати, власні кредитні картки, єврочеки, EuroCard/MasterCard, якщо такі є в банку;
6. Вказується кількість філіалів, які існують у банка;
7. Кількість рахунків, відкритих у банку (приватних і корпоративних);
8. Склад акціонерів;
9. Активи банку;
10. Реквізити банку, по яким буде в майбутньому здійснюватися зв’язок.
В залежності від прав банку і вимог до нього з боку платіжної системи, у VISA передбачено різнорівневе членство. Найбільш повний член платіжної системи - принциповий (Principal Member), який має право займатися як емісією карток, так і еквайрінгом і також встановлювати банкомати. Таким банком на Україні є, наприклад, банк “НАДРА”. Наступним за значимістю є асоційований член (Associate Member), у функції якого входить укладання угод з іншими банками, які мають статус члена, що бере участь у платіжній системі (Participant Member).
Його основні функції мають таку ж силу як і функції принципового члена. Банк-учасник повинен при вступі у VISA знайти банк спонсор, який є або принциповий член системи, або асоційований член і укласти з ним договір про спонсорство. Існують також в платіжній системі банки-члени, які мають право здійснення операцій з торговими точками і банки-члени, які можуть займатися лише видачею готівки.
Кожен банк - член міжнародної платіжної системи повинен відкрити в кліринговому банку кореспондентський рахунок, по якому будуть проводитись списання і зарахування по транзакціям. Так, наприклад, “НАДРА” по VISA і по MasterCard має такий рахунок в Bankers Trust Company, який є членом Федеральної резервної системи і має прямий зв’язок з головним кліринговим банком Chase Manhattan Bank, а по EuroCard - у Midland Bank PLC, який здійснює розрахунки в Європі.
Відмітимо ще один головний момент. Коли наші банки вступають в міжнародні платіжні системи, то від них вимагається внесення страхового депозиту. Розмір страхового депозиту залежить від розрахункової величини, яка визначається множенням денного обороту по карткам на 14 днів. Так, наприклад, стартова сума страхового депозиту для банку може складати від 200 до 400 тис. дол. США. По нашій шкалі градації членів платіжної системи він у нас принциповий член і може виступати спонсором при вступі інших банків в міжнародну платіжну систему. Тому банки, для яких “НАДРА” виступає спонсором, повинні в нього розміщувати свої страхові депозити, а вимоги платіжної системи щодо самого банку “НАДРА” повинні зрости відповідно. Ці страхові депозити потрібні для відшкодування непередбачених витрат по карткам.
Як ми бачили в бізнес-плані, банк-член міжнародної платіжної системи повинен вказати Процессінговий центр, який буде виконувати відповідні функції. Так для частки банків функції Процессингу виконує UPC (Український Процессінговий Центр), ці функції в деяких випадках можуть виконувати і самі банки-члени, але необхідне обладнання для організації безперервної роботи Процессингового центру коштує дуже дорого, і тому , частіше, банки створюють на пайових засадах спільний центр.
Якщо банк буде займатися емісією карток, то йому необхідно з VISA узгодити всі необхідні для цього моменти. А саме, по-перше, необхідно замовити біни (банківський ідентифікаційний номер), по яким система буде розпізнавати цей банк. Для цього банк повинен заповнити BIN License Agreement. Якщо банк має спонсора, то спонсор займається замовленням бінів.
Наступним кроком є замовлення карток - у сертифікованого VISA виробника пластикових карток банк замовляє пластик, цей виробник укладає договір на виробництво карток і надсилає замовнику екземпляр майбутньої картки на плівці (завчасно обумовлюється сторонами дизайн картки), який потім передається в VISA для затвердження. Паралельно банк укладає договір з VISA на право використання власного логотипу на картці цієї міжнародної платіжної системи. Коли процес виробництва картки повністю підготовлений для впровадження, наступає інший етап - отримання сертифікованого VISA програмного забезпечення (S.O.F.T.).
Наступний етап - це повна сертифікація банка-члена міжнародною платіжною системою VISA. Цей процес проходить в певній послідовності: на три пробних білих пластика наноситься магнітна стріча і кодується, потім ці екземпляри передаються в VISA, яка робить перевірку на можливість використання їх в платіжній системі. Потім наш Процессінговий центр готує нас до сертифікації, тобто виділяється 2 години, протягом яких картки перевіряються, для чого проводиться сеанс авторизації в on-line режимі. Після перебігу двох тижнів банку прописують VAP (VISA Access Point). Аналогічне право доступу має і система Europay, яка надає банкам Europay Module. Після цього системою визначається дата, з якою можна буде здійснювати операції з картками, на які банк отримав ліцензію (LIVE DATE).
Процедура вступу в платіжну систему дуже складна і найменше банку потрібно півроку, щоб почати роботу в ній.
2.2. Становище сучасного ринку платіжних карток в Україні
Вітчизняний ринок платіжних карток за короткий проміжок часу почав набувати риси, які в якійсь мірі притаманні західному картковому бізнесу, головні з яких - різноманітність форм і територія розповсюдження.
Якщо провести навіть самий поверховий аналіз українського карткового ринку, то одразу ж стане ясно, що серед багатства інформації важко знайти непередухвалу, а анонсні банківські показники кажуть, скоріш, про проектну, ніж про існуючу потужність карткових програм. Населення перестає користуватися звичайними старовинними банківськими механізмами, такими як накопичення коштів, і тому банком потрібно знаходити щось інше. Карткові продукти є тим джерелом прибутків, який вже сьогодні може бути використаний на ринку України. Перед банкірами стоїть проблема вартості платіжної системи. І якщо банк вже вирішив займатися картковим бізнесом, то він повинен вирахувати економічну доцільність і окупність карткових програм.
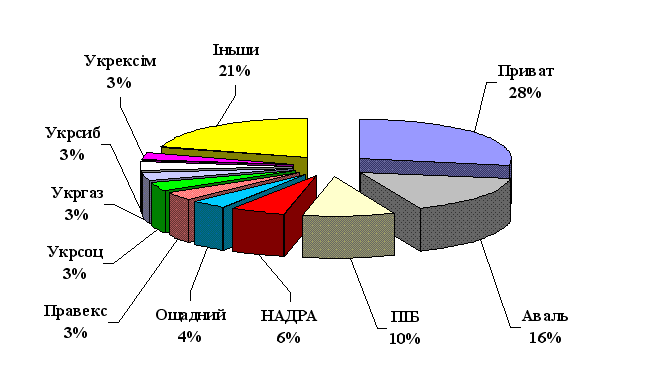
Доля міжнародних карткових продуктів в загальному об’ємі карток в Україні сягає до 5%. Цей спектр ринку почав розвиватись першим. Перспективи його розвитку легко піддаються прогнозуванню, оскільки банками використовуються уже відомі і багаторазово апробовані за кордоном, в тому числі і СНД , технології. Вони, як правило, легко впроваджуються і окупаються протягом 2-3 років. Вимоги, які банки повинні задовольняти, щоб приєднатися до світової карткової структури, достатньо високі. Тому не всі українські банки їм відповідають. Тут склалась так звана еліта з 6-7 банків, які завдяки своїй ресурсній потужності здатні швидко і якісно розкрутити картковий продукт. З банків, які активно займаються випуском міжнародних карток, найбільш потужні- Приватбанк, АППБ “АВАЛЬ”, “Надра”, ПІБ, Укрсоцбанк, Укрєксімбанк, Перший Український міжнародний банк, Правекс (дивись таблицю 1). Долі банків у емісії карток, установленні банкоматів и ПОС-терміналів на Україні ви можете подивться на малюнках (мал.) 3.1, 3.2 та 3.3 відповідно.
Мал. 2.1 Долі банків у емісії карток MasterCard і Visa
в Україні на 01.01.2005
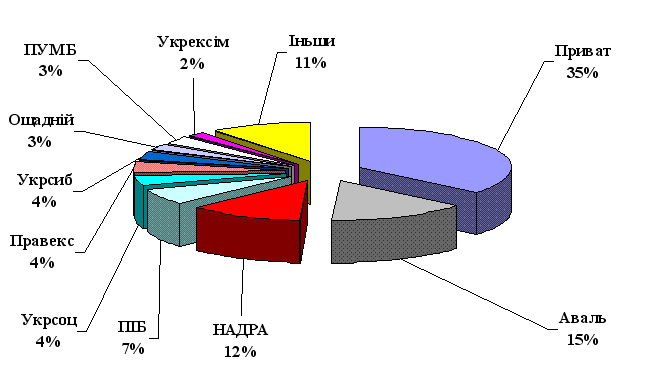
мал. 2.2 Долі банків у установленні банкоматів
на Україні на 01.01.2005
таб. 2.1 Рейтинг банків по системам МasterCard і Visa на 01.01.2005
|
Рейтинг |
БАНК |
Картки МasterCard и Visa |
Банкомати |
ПОС-термінали в торговельної мережі |
Пункти видачі готівки устаткованих ПОС-терміналами |
| 1 | Приватбанк | 6 007 484 | 2 029 | 13 928 | 3 931 |
| 2 | Аваль | 2 466 512 | 1 196 |
2 622 |
3 101 |
| 3 | НАДРА | 2 015 928 | 429 | 1 537 | 356 |
| 4 | ПІБ | 1 097 878 | 725 | 495 | 677 |
| 5 | Укрсоцбанк | 717 693 | 250 | 0 | 484 |
| 6 | Правекс | 678 567 | 257 | 115 | 321 |
| 7 | Укрсіббанк | 614 599 | 241 | 18 | 358 |
| 8 | Ощаднийбанк | 474 620 | 280 | 7 | 1 180 |
| 9 | ПУМБ | 448 396 | 184 | 533 | 65 |
| 10 | Укрексімбанк | 304 999 | 223 | 507 | 162 |
| 11 | Укрінбанк | 239 362 | 39 | 154 | 70 |
| 12 | Укрпромбанк | 199 445 | 104 | 0 | 203 |
| 13 | Фінанси и кредит | 184 955 | 102 | 694 | 352 |
| 14 | Укргазбанк | 176 488 | 246 | 59 | 272 |
| 15 | Брокбізнесбанк | 106 981 | 72 | 28 | 58 |
| 16 | ВаБанк | 103 064 | 76 | 60 | 48 |
| 17 | Кредит банк (Україна) | 89 244 | 72 | 11 | 67 |
| 18 | Донгорбанк | 87 217 | 48 | 26 | 15 |
| 19 | Кредитпромбанк | 83 517 | 63 | 4 | 26 |
| 20 | Індастріалбанк | 77 540 | 33 | 7 | 26 |
| Інші | 469 393 | 735 | 367 | 756 | |
| Всього: | 16 643 882 | 7 404 | 21 172 | 12 528 |
мал. 2.3 Долі банків у установленні ПОС-терміналів
на Україні на 01.01.2005
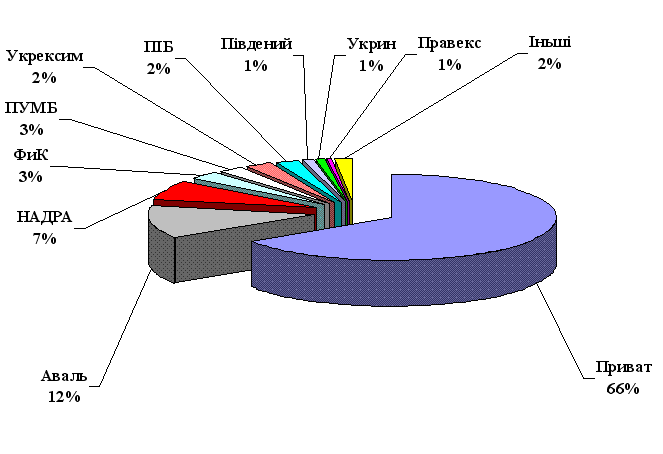
Об’єм платежів по пластиковим карткам в Україні щомісячно зростає на 20-40%, що дозволяє розглядати банківські програми по розвитку карткового бізнесу як одні з самих перспективних і прибуткових, не зважаючи на необхідність придбання дороговартісного забезпечення. По об’єму емісії платіжних карт в Україні лідирує система VISA Int. Порівнювати успіхи кожного окремого банка важко, але Приватбанк лідирує тут по об’єму емісії, в той же час на ринку еквайєринга досить високі позиції займає банк “Аваль”, та поступово наближуються до лідерів “Надра” та “ПІБ”. Треба відмітити, що протягом останніх років банки-члени платіжних систем періодично знижували тарифи по обслуговуванню карток. На початковому етапі розвитку карткових програм між банками практично не було конкуренції, а запропонований продукт виявився на стільки популярним, що банки могли дозволити собі орієнтуватись на найбільш платоспроможних клієнтів і по прикладу Росії встановлювати завищені тарифи по обслуговуванню. Потім з розширенням клієнтської бази і загостренням конкуренції тарифи почали знижуватись і зараз майже скрізь однакові. Крім того, в боротьбі за клієнта банки почали відмовлятись від річної плати за користування карткою, відмовились від страхового депозиту, залишивши лише незнімаємий залишок, який значно менший ніж страховий депозит і мінімальний внесок разом.
Лідером по випуску карток системи Europay є ПУМБ. Не дивлячись на те, що функціонування цієї досить демократичної картки до цих пір не підкріплене приєднанням до міжнародної бази даних цієї системи, вона приймається до оплати в більшій кількості торгово-сервісних точок і приваблює своєю дешевістю.
Першими з платіжною системою AmEx через агентську угоду почали співпрацювати Укрінбанк і Приватбанк, потім добавились ВА-банк, Надра, Укрсіббанк. Картка цієї системи - дійсно кредитна і по суті є безлімітною і дозволяє оплачувати навіть невеликі контракти .
Що стосується елітної системи Diners Club, то в лютому 1998 року компанія надала Приватбанку ексклюзивне право укладати угоди по еквайєрингу на території України.
2.3. Діяльності банків-членів системи карткових розрахунків, пов’язаної з емісією, еквайєрингом і видачею готівки.
Банківська кредитна картка не є юридичним свідоцтвом боргу або боргових вимог, яким є, наприклад, вексель або чек. Це, скоріше, матеріальний символ юридичних відносин, що виникають між сторонам, які уклали карткову угоду.
З правової точки зору сутність операцій з кредитною і дебетовою картками полягає в тому, що власник картки і торговець після попереднього відкриття рахунків в банку домовляються, що будь-яка угода між ними буде врегульована шляхом кредитування рахунка торговця і дебетування рахунка держателя картки. При цьому, за винятком особливо обумовлених випадків, цей платіж буде безумовним і остаточним.
Схема карткових розрахунків в основі своїй передбачає наявність трьох окремих видів контрактів :
між торговцем і держателем картки - про продаж товарів або послуг;
між банком і торговцем - про згоду останнього приймати картки в оплату товарів або послуг ;
між банком і держателем картки - про відшкодування банку суми, що банк сплатив торговцю по операції з кредитною карткою.
Банк в системі карткових взаємовідносин відіграє регулюючу, контрольну роль, яка має найважливіше значення для всіх учасників системи карткових розрахунків.
Основними банківськими операціями по пластиковими картками є :
емісія карток ;
еквайєринг ;
видача готівки по карткам.
Давайте розглянемо сам механізм роботи банків по всім цим напрямкам діяльності з пластиковими картками.
Почнемо з характеристики практичної діяльності банка-емітента.
Після отримання ліцензії і міжнародного сертифікату на здійснення банківських операцій, пов’язаних з випуском карток міжнародних платіжних систем, банк повинен організувати роботу по залученню якомога більше клієнтів. Первинні відносини клієнта з банком починаються з заповнення клієнтом Заяви на отримання картки. В нашій практиці, в основному, клієнту пропонується дебетова картка, тому Заява має досить стислий вигляд і містить лише класичні дані (ім’я, прізвище, дату народження, сімейний стан, паспортні дані, адресу прописки, місце роботи), які зображені в додатку 1. В міжнародній же практиці найбільш розповсюдженими є кредитні картки і тому Заява має дещо інший вигляд, а саме :
Заява повинна включати лише необхідну для обробки інформацію, бути зручною, раціональною та мати приємний вигляд. Форма заяви повинна також забезпечити зручність процесу обробки незалежно від того, буде вона оброблюватись вручну або автоматизованою системою. Інформація, яка необхідна при заповненні заяви, повинна бути достатньою для прийняття рішення про надання кредиту, але й послідовність розташовування інформації повинна бути структурована таким чином, щоб зробити процес аналізу і внесення даних в комп’ютерну систему банку більш зручним.
Розглянемо структуру заяви для банка, який випускає кредитні картки міжнародних платіжних систем.
Цей розділ пропонує заявнику визначити тип потрібного кредиту: для однієї, для двох карток або ж збільшення кредитної лінії. Тут наведені спеціальні запитання стосовно сімейного стану, так як одруженим особам дозволено вибирати між індивідуальним і загальним рахунком.
В цьому розділі потрібно надати персональну інформацію: ім’я, прізвище, адреса і т.д., яка при подальшій обробці буде першим елементом в автоматизованій системі
Цей розділ потребує повідомлення про трудовий стаж на даній роботі, так як це досить важливо для більшості банків при вирішенні питань про збільшення кредиту. Сюди ж включається місячна заробітна платня.
Якщо заява видається на відкриття спільного рахунку, то потрібна інформація про співзаявника.
Інформація про рахунки, які заявник може мати в іншому банку.
Стан заявника стосовно кредитів і боргів стає вирішальним. Треба відмітити, що відомості про загальний розмір щомісячних платежів по позичках і про загальні суми поточного боргу мають істотне значення в більшості рішень банку про кредитування.
Цей розділ потребує підтвердження того, що надана інформація дійсна. Положення, що містяться тут дають банкам і далі можливість перевіряти наведені заявником данні про його борги і роботу та вести контроль за виконанням заявником строку дії договору, якщо банк задовольнить дану заяву.
Інформація внутрішнього банківського користування.
Процес видачі кредиту побудований таким чином, щоб видати кредит як можна більшій кількості позичальників, але так, щоб не збільшувати суму ризику по портфелю банківських кредитних карток. При задовільненні або відхиленні заяв банки беруть до уваги будь-які критерії, які у більшості випадків включають такі статті, як сума щомісячних доходів, поточний борг, тривалість проживання, володіння нерухомістю і частота заяв на додатковий кредит, наданих різним кредиторам. Банки самі встановлюють мінімальні стандарти для задоволення заяви на кредит, але вони досить сильно відрізняються в різних банках.
В залежності від стандартів і певних критеріїв, а також банківського досвіду, заяви, а значить, і заявники складають деякі типові групи, які або проходять, або не проходять по критеріям банка щодо видачі кредиту.
Різні типові групи заявників передбачають різні рівні можливого ризику. Коли типовий заявник відноситься до групи підвищеного ризику, на думку банка, заява не задовольняється.
На початку розвитку індустрії банківських карток більшість заяв надходило з ящичків, які знаходились в відділеннях банків або в місцях роздрібної торгівлі. Сьогодні більшість заяв збирається в результаті прямої поштової розсилки. Вартість рекламної розсилки бланків поступово зростала, а кількість відгуків знижувалась. Банк силами свого кредитного відділу веде списки потенційних клієнтів і викреслює з них ті кандидатури, які не відповідають критеріям попереднього відбору (технологічна операція, яка використовується банками для зменшення операційних видатків на тих клієнтів, які не є для банка “потенційними”). Ті ж клієнти, які відповідають критеріям, що висунуті банком, будуть потім підпадати під повну програму кредитного обстеження.
Після заповнення Заяви між клієнтом і банком укладається договір на випуск і обслуговування певного виду карток. Банк “Надра” емітує такі види карток :
Елітні:
American Express Green
American Express Gold
American Express Platinum
American Express Centurion
American Express Company
Visa Gold
MasterCard Gold
MasterCard Platinum
Кредитні:
Visa Classic
Visa Electron Credit
MasterCard Electronic
MasterCard Mass
Lady’s MasterCard
Дебетні:
Visa Electron Domestic
Visa Electron International
Maestro
Корпоративні:
Visa Business Club
MasterCard Silver
Передплатні:
Maestro Prepaid
Найрозповсюдженіший вид карток - стандартна картка, яка розрахована на масове використання. Внесок на цю картку мінімальний. Золота (Елітна) картка існує для самих заможних клієнтів. Окрім великого ліміту витрат по ній, клієнту пропонується пільги при покупці авіаквитків, безкоштовні медична страховка і інші пільги. Бізнес-карта (Корпоративна) може бути зручною для підприємства, працівники якого часто від’їжджають в командировці, де використання картки спрощує їх розрахунки.
Якщо клієнтом відкривається корпоративна картка, то з ним укладається Договір про порядок розрахунків по корпоративним карткам Visa Business Club, або MasterCard Silver. Клієнтом в свою чергу відкривається також в будь-якому випадку поточний картковий рахунок і, якщо це передбачено умовами договору, депозитний рахунок, який є певним гарантом клієнта для банка. Для цього окремо укладається Договір про страховий депозит, в якому визначені умови зберігання, використання, нарахування процентів по внеску і інші вимоги. Основним же договором визначені права держателя картки, права і обов’язки банка, визначені умови, при яких банк має право використовувати кошти страхового депозиту клієнта, визначено також ліміт використання коштів клієнтом і мінімальний залишок на рахунку клієнта, розмір процентів, які нараховуються на кошти на поточному картковому рахунку. Договором визначені і умови, пов’язані з самим використанням картки, тобто визначені тарифи по випуску і обслуговуванню карток банка (Типові зразки заяви та договору дивись у додатках 2 та 3).
Після документарного оформлення відносин між банком і клієнтом, банк починає виготовляти картку, тобто ембосує на вже заготовлений пластик ім’я держателя, строк дії картки, номер картки і заносить на неї всі інші ідентифікаційні дані клієнта. Клієнту також видається його персональний ідентифікаційний код. Вся ця процедура триває від п’яті днів до двох тижнів.
Після отримання картки, клієнт може повноправно користуватися карткою міжнародних платіжних систем в будь-якій точці світу, де приймають ці картки. Виняток складає гривнева картка VISA Electron Domestic, сфера використання якої обмежується географічними кордонами України. Клієнт за допомогою картки може платити за товари і надані послуги, знімати з картки готівку. Кожна