Банковская система России: пути развития
Машино-техническая и наукоемкая продукция гражданского назначения составляет лишь незначительную часть российского экспорта. Однако коль скоро она (оборудование для тепловых, атомных и гидроэлектростанций, для металлургии, и др.) оказывается конкурентоспособной на внешних рынках, ее производители сталкиваются с жестким, зачастую недобросовестным, противодействием иностранных конкурентов. Вступление же России в ВТО опять же вряд ли изменит данную ситуацию.
В-третьих, Россия ныне не располагает действенной государственной системой поддержки отечественных производителей товаров и услуг и стимулирования промышленного экспорта, что подрывает конкурентоспособность продукции нашей индустрии, как на внешних, так и на внутреннем рынках.
В данном контексте предельно ясно: присоединение к ВТО окажет большое влияние, как на внешнюю торговлю, так и на внутриэкономическое положение нашей страны. Несомненно, и то, что партнеры по этой организации менее всего будут озабочены развитием экономики России и повышением ее конкурентоспособности на мировом рынке; их "сверхзадача"– получение доступа к дешевым сырьевым ресурсам и продвижение своих товаров и услуг на потенциально емкий российский рынок.
Вот почему правильной представляется та позиция, что членство в ВТО не должно выступать для Российской Федерации самоцелью, реализация которой диктуется какими-либо календарными сроками. Это членство будет иметь позитивный смысл только в том случае, если в результате переговоров итоговый баланс выгод и потерь окажется для России положительным хотя бы в долгосрочной перспективе. Адекватная постановка главной задачи – не жалея времени и сил добиваться таких условий членства в ВТО, которые исключали бы ущемление прав России в сфере международной торговли и обеспечивали реальный доступ отечественных товаров и услуг на мировые рынки при адекватной защите рынка внутреннего. Иначе говоря, предстоит увязать вытекающую из требований ВТО уступку части нашего экономического суверенитета с коренными национальными интересами, найти и реализовать соответствующий оптимум. Уступка, о которой идет речь, должна быть осмыслена и выверена, ибо после присоединения к этой организации у России уже не будет возможности в одностороннем порядке принимать протекционистские внешнеторговые меры или выдвигать к партнерам по ВТО требования относительно либерализации их рынка на важных направлениях отечественного экспорта.
Сторонники варианта форсированного, в ближайшее время, присоединения России к ВТО выдвигают следующие аргументы: Во-первых, страна станет полноправным участником нового раунда переговоров и сможет либо самостоятельно, либо в коалиции с другими государствами отстаивать приемлемые для себя позиции. В противном случае (учитывая, что обсуждение и принятие новых соглашений в ВТО проходит постоянно) мы будем вынуждены непрерывно вести переговоры относительно приведения своего законодательства в соответствие с нормами этой организации, причем не имея возможности влиять на принимаемые решения.
Во-вторых, присоединение к ВТО станет мощным фактором стабилизации российского внешнеторгового и общеэкономического законодательства, превращения "правил игры" в постоянные и предсказуемые, что будет способствовать развитию внешней торговли и конкурентной среды. Кроме того, будет радикально решена задача приведения законодательств субъектов Федерации в соответствие с федеральным законодательством.
В-третьих, в качестве члена ВТО Россия сможет использовать специальный механизм разрешения торговых споров.
В-четвертых, российским экспортерам и импортерам придется быстро освоить общепринятые правила рыночного поведения, что будет способствовать развитию цивилизованных форм участия во внешнеэкономической деятельности и, в конечном счете, уменьшит утечку капитала, а также позволит государственным органам лучше реагировать на запросы отечественных производителей и потребителей.
В-пятых, жесткое временное ограничение переходного периода заставит отрасли промышленности и отдельные предприятия активнее заниматься развитием производства и повышением конкурентоспособности.
Между тем напрашиваются и доводы против форсирования процесса вступления России в ВТО. Во-первых, в этом случае неизбежен пересмотр правил и порядка поддержки отечественных товаропроизводителей в направлении одномоментного радикального сокращения их прямого и косвенного субсидирования из федерального бюджета и из бюджетов субъектов Федерации.
Во-вторых, действующий в ВТО квазисудебный механизм вовсе не ограждает от принятия в отношении России вышеупомянутых ограничительных, в том числе антидемпинговых, процедур. Можно ожидать сохранения большей части ограничений на российский экспорт продукции с высокой степенью переработки, способствующих консервации сырьевой структуры экспорта.
В-третьих, в связи со снижением ввозного таможенного тарифа и расширением возможностей выхода на российский рынок иностранной готовой продукции легко прогнозируется ослабление стимулов для увеличения притока иностранных инвестиций.
В-четвертых, под воздействием комплекса факторов, связанных с быстрым присоединением к ВТО, вероятнее всего произойдет падение конкурентоспособности российских предприятий на внутреннем рынке, а значит, грядут спад промышленного производства и еще большее усиление сырьевой специализации отечественной индустрии.
В-пятых, минимизация масштабов прямого государственного регулирования внутренних цен на энергоносители (и транспортных тарифов), сближение таковых с мировыми ценами явно повлечет за собой рост затрат в производстве, особенно в энергоемких отраслях, следствием чего станет снижение ценовой конкурентоспособности отечественной промышленной продукции.
В-шестых, крутое изменение всей системы взаимных преференций стран СНГ чревато серьезнейшими "запирающими эффектами" в развитии интеграционных процессов на постсоветском пространстве, в том числе сопряженных с функционированием Таможенного союза. [11, 1]
Отсюда следует, что само по себе присоединение к ВТО, мягко говоря, не гарантирует наш прорыв на мировые рынки и улучшение позиций страны в системе мирохозяйственных связей. Если положительные эффекты от того присоединения имеют главным образом абстрактно-общий характер и могут проявиться лишь в долговременной перспективе, то отрицательные (тем более в случае их недооценки и соответствующих чрезмерных уступок в ходе переговоров) – предельно конкретны и непосредственно угрожают ряду отраслей российской промышленности.
Не боясь повториться, отметим, что присоединение Российской Федерации к ВТО потребует пересмотра (дополнения) либо создания десятков новых законов, правительственных или ведомственных нормативных актов, а также подписания сотен двусторонних и многосторонних межправительственных договоров и соглашений с иностранными государствами. Часть изменений и дополнений должна быть принята вне зависимости от содержания переговоров по присоединению (это касается таких безусловных обязательств любой присоединяющейся страны, как предоставление национального режима при импорте товаров, обеспечение единообразных условий принятия защитных мер или применения ограничений доступа на российский рынок услуг и др.). Другая часть правовых новаций может быть принята исключительно по результатам переговоров о конкретных условиях присоединения России и принятия ею соответствующих обязательств.
Очевидно, что эти сопряженные с грядущим присоединением к ВТО правовые сдвиги не могут самым серьезным образом не повлиять на общие условия хозяйствования в России, что в свою очередь обязательно приведет к изменению форм и механизмов государственного регулирования экономики, прежде всего – господдержки промышленных предприятий. Последствия, связанные с этим влиянием и этими изменениями, могут быть с известной долей условности названы системными.
Что касается последствий вступления России в ВТО для конкретных отраслей отечественной промышленности, то они несомненно будут разноплановыми: одни из отраслей получат преимущества, другие сильно пострадают. В этом контексте представляется ошибочной довольно распространенная версия, согласно которой для конкретных отраслей (подотраслей) или производств, экспортирующих незначительную долю своей продукции, минимально зависящих от импорта средств производства, а также не ведущих острую конкурентную борьбу на внутреннем рынке, вступление России в ВТО не будет сопровождаться сколько-нибудь ощутимыми сбытовыми проблемами. Дело в том, что нормы этой организации, регламентируя внешнеторговые отношения, непосредственно сказываются также на всех внутренних параметрах хозяйствования в каждой стране-участнице. "Усредненное" промышленное предприятие: 1) использует для производства продукции сырье, материалы, комплектующие и оборудование, условия получения которых, прежде всего цены внутреннего рынка, не могут не измениться в результате присоединения России к ВТО; 2) пользуется услугами естественных монополий (потребляет электроэнергию и газ, перевозит грузы железнодорожным транспортом), тарифы на которые тоже не останутся неизменными (это касается также финансово-страховых и прочих услуг); 3) руководствуется различного рода стандартами, техническими нормами, сертификатами и т.п., модификация которых также неизбежна; 4) задействует объекты интеллектуальной собственности, правила коммерческого использования которых – один из объектов регулирования ВТО; 5) получает весьма заботящие эту организацию госсубсидии в многообразных формах (по линии федеральных целевых программ; посредством налоговых освобождений федерального и местного уровней; связанные с использованием результатов НИОКР и основных фондов, созданных ранее за счет средств федерального бюджета; и т.д.); 6) является поставщиком продукции и услуг для других отраслей отечественной, промышленности и секторов экономики, качественно-количественные параметры спроса на которые в результате присоединения России к ВТО, конечно, станут иными; 7) выступает субъектом поставок продукции и услуг для государственных нужд, система организации коих (поставок) наверно будет существенно реорганизована. Таким образом, нет ни одной отрасли промышленности, ни одного конкретного производства, на хозяйственной деятельности которых в той или иной мере, прямо или косвенно, не скажется присоединение России к ВТО. [28]
В связи с вышеизложенным приходится с сожалением констатировать: хотя переговоры об этом присоединении ведутся вот уже восьмой год (и не раз объявлялось о вступлении нашей страны в ВТО "в самом ближайшем будущем"), должные системность и планомерность в работе по формированию согласованной и сбалансированной позиции российской стороны на соответствующих переговорах до сих пор отсутствуют. Правительственная комиссия по присоединению собирается нерегулярно и воздерживается от обсуждения многих важнейших вопросов. Нет ни программы поддержки отечественных экспортеров, ни концептуального и методического обоснования промышленной политики на период, непосредственно предшествующий присоединению. В соответствующую подготовительную работу явно недостаточно вовлечены депутаты Государственной Думы (их участие ограничивается проведением парламентских слушаний, рекомендации коих фактически игнорируются), а также представители деловых кругов. Проведенные Российским союзом товаропроизводителей опросы свидетельствуют о том, что отечественные предприниматели в своем большинстве плохо осведомлены о порядке вступления в ВТО и о его последствиях, причем как связанных с изменением общих условий хозяйствования и механизмов государственной поддержки промышленности, так и конкретно – отраслевых. Впрочем, это большинство критически относится к варианту быстрого присоединения, высказывается в пользу необходимости длительного периода укрепления экономики страны и ее отраслей (хотя эта позиция скорее интуитивная, основанная не на знаниях, а на конкретных опасениях).
Необходимо отметить, что выгоды от присоединения России к ВТО уступают негативным последствиям. Правительству и переговорной группе необходимо более серьезно подходить к решению данного вопроса. Решения нужно принимать не простым решением сверху, в состав переговорной группы необходимо включать представителей основных отраслей.
2. БАНКОВСКАЯ СИСТЕМА РОССИИ И РЕГИОНА: ИСТОРИЯ, ПРОБЛЕМЫ, ПЕРСПЕКТИВЫ РАЗВИТИЯ
2.1 История развития банковской системы России
Преобразования в банковской системе начались в 1987 г. После июньского Пленума ЦК КПСС и одобрения Верховным Советом СССР Закона о государственном предприятии было принято в числе прочих постановление ЦК и правительства о реформировании банковской сферы. Как и все начинания того времени, это была очень приблизительная попытка начать формирование двухуровневой банковской системы, исходя из простого соображения: должны быть самостоятельные коммерческие банки, образующие нижний уровень, и на верхнем уровне – Центральный банк, осуществляющий контроль за денежным обращением, эмиссией и за работой банков нижнего уровня.
В 1987 г. были созданы пять государственных специализированных банков: Промстройбанк (на базе Стройбанка), Внешторгбанк, Сбербанк (на базе гострудсберкасс), Агропромбанк и Жилсоцбанк. Сферы их специализации определены в названиях.
В 1988 г. был зарегистрирован первый коммерческий банк. А в 1990 г. в основном на базе коммерциализации территориальных подразделений спецбанков прошла первая волна банковского бума, учредительства банков, которых к концу 1990 г. было уже около 800. Вторая волна пришлась уже на 1992 – 1993 гг. К началу 1995 г. был достигнут пик числа банков – около 2,5 тыс., после чего началось их сокращение.
Вторая волна банковского бума питалась иными источниками. Появлялись новые частные банки, ориентированные на обслуживание частного сектора. В табл. 2.1 приведена динамика создания банков за период с 1988 по 1999 годы.
Таблица 2.1
Образование коммерческих банков в регионах и в столице в период 1988-1993 гг.
| Год | Московские банки | Региональные банки | ИТОГО |
| 1988 | 8 | 10 | 18 |
| 1989 | 45 | 51 | 96 |
| 1990 | 97 | 570 | 667 |
| 1991 | 92 | 110 | 202 |
| 1992 | 180 | 306 | 486 |
| 1993 | 213 | 191 | 404 |
| 1994 | 316 | 240 | 556 |
| 1995 | 55 | 31 | 86 |
| 1996 | 16 | 10 | 26 |
| 1997 | 4 | 8 | 12 |
| 1998 | 5 | 5 | 10 |
| 1999 | 5 | 2 | 7 |
Источник: Барковский Н.Д. Мемуары банкира,1930-1990.– М.: Финансы и статистика, 1998
Перед тем как двинуться дальше, следует сделать два замечания. Во-первых, все годы переходного периода российская банковская система отличается специфической (перекошенной) структурой: рядом с большим числом средних и мелких банков (самые крупные не тянут даже на средние в европейском измерении) выделяется один гигант – Сбербанк, который благодаря постоянной поддержке ЦБ, несмотря ни на что, никогда не терял в чувствительных для себя масштабах доверие своих вкладчиков. Соотношение по активам таково: активы Сбербанка никогда не составляли менее 25% всех активов банковской системы, а по вкладам – 70-80%.
Во-вторых, в 1992 – 1998 гг. до августовского кризиса банковская система прошла два этапа: первый – развитие в условиях высокой инфляции; второй – развитие в условиях финансовой стабилизации. Соответственно она перенесла два шока: один – инфляционный, второй – стабилизационный.
И вот что удивительно: начав практически с нуля (в 1992 г. капитализация банковской системы упала в десятки раз, персонал был не готов к работе в новых условиях), на фоне глубокого кризиса экономики банковская система быстро развивалась и процветала. До 1998 г. она представляла собой один из самых преуспевающих секторов экономики. И только третий шок, кризис 1998 г., подорвал ее силы и вверг в состояние глубокой депрессии. Наша задача состоит в том, чтобы объяснить этот парадокс обогащения при общем обнищании.
Отметим, что все это время банковская система подвергалась неблагоприятным воздействиям, приводящим к сжатию ее участия в функционировании и развитии экономики.
1. В ходе либерализации при высокой инфляции произошло обесценение активов и капитала. Достаточно вспомнить утрату сбережений вкладчиков Сбербанка в эти годы, которая была одновременно и обесценением депозитов банка, сокращением кредитных ресурсов.
В 1995 г., когда число банков достигло максимума, их активы в реальном выражении (по дефлятору ВВП) составляли примерно 20% от показателя конца 1992 г., достигнув минимума за переходный период.
2. В 1992—1995 гг. шел активный процесс демонетизации экономики. Росли неплатежи, бартер, взаимозачеты, в расчетах росла роль наличных денег. Предприятия не могли получить кредит в силу его дороговизны, а без кредита банки теряли большую часть своей привлекательности. В то же время они подставляли своих клиентов под контроль государства. Поэтому доля хозяйства и ВВП, обслуживаемая банками, существенно сократилась.
3. Хотя российские банки начинали в весьма либеральных условиях и могли рисковать как хотели, все же уровень рисков был столь высок, что им приходилось формировать значительные резервы, отвлекая ресурсы от доходных вложений. Доля резервов в активах составляла в России в 1993 г. 13,2% против 5,82% в Корее (1992 г.), 2,7% в Германии, 2,17% в США и 1,02% в Японии. Правда, в период высокой инфляции в других странах этот показатель был еще выше, чем в России: в Аргентине в 1985 г. – 19,58%, в Чили в 1975 г. – 39, в Израиле в 1984 г. – 18,5%.
4. Отставание процентных ставок от роста цен, особенно в начальный период, когда цены росли быстрей инфляционных ожиданий. Старые банки, привязанные к своей клиентуре еще с плановых времен, когда в обиходе были ставки 2–3%, не могли решиться сразу поднять ставки по кредитам до реально положительных значений, тем более что ЦБ при темпах месячной инфляции до 12—15% долго держал ставку рефинансирования на уровне 20% годовых.
Новые банки придерживались иной тактики, выигрывая по сравнению со старыми прежде всего за счет свободы выбора наиболее выгодных сфер вложений и быстроты реакции. Это вело к изменению структуры банковской системы в пользу новых банков.
5. Рост скорости обращения денег был дополнительным фактором обесценения остатков на счетах, сокращения ресурсов банков, увеличения резервов.
6. Угроза банковской паники, всегда имеющаяся в условиях макроэкономической нестабильности, особенно возрастала при резких скачках курса, при девальвации, как, например, в "черный вторник" 11 октября 1994 г. А это усиливало действие всех перечисленных ранее факторов.
И тем не менее при крупном спаде в экономике и при сужении сферы ее обслуживания банками они вплоть до 1998 г. процветали, причем при низком качестве услуг. Большая часть состояний была сколочена в банковской сфере или при участии банков, доходы стремительно перераспределялись в их пользу.
Рассмотрим конкретные механизмы, при помощи которых осуществлялись эти структурные сдвиги. Здесь можно выделить следующее:
– до 1995 г. действовали столь либеральные правила учреждения и функционирования банков, что их мог создавать кто угодно. Низкие требования к минимальному размеру уставного капитала, к квалификации руководителей и персонала, борьба в 1991 г. за юрисдикцию над коммерческими банками между ЦБ России и Госбанком СССР – все это привело к тому, что учредить банк было столь же просто, как и любой кооператив. Это способствовало банковскому буму и позволяло банкам до поры до времени не считаться с рисками.
Быстрый рост частного сектора, увеличение числа рыночных агентов создавали большой спрос на банковские услуги, позволяя банкам устанавливать низкие ставки по привлекаемым средствам и высокие ставки по кредитам, высокие комиссионные при расчетном обслуживании. В нестабильных условиях даже при отрицательных реальных ставках по кредитам банки могут получать сверхприбыль, если разрыв ставок по кредитам и депозитам (спрэд) возрастает еще больше. В России как раз банковская система навязывала кредиторам и владельцам трансакционных счетов резко заниженные ставки, получая прибыль при крайне неэффективной работе. Особо успешными оказывались банки, обслуживающие экспортно-импортные операции, где были большие доходы от разницы цен и игры на курсе;
– высокая инфляция 1992 – 1994 гг. в конечном итоге для банков оказалась чрезвычайно выгодной. ЦБ в эти годы производил эмиссию в крупных масштабах, и банки стояли у начала денежного потока. Поэтому, хотя активы и обесценивались, новые поступления, не только учитывавшие, но и опережавшие инфляцию, восполняли потери и, более того, перераспределяли доходы в пользу банков и в ущерб другим отраслям. Механизм был прост: ЦБ выделял централизованные кредиты на поддержку предприятий той или иной отрасли. Иногда это был Минфин, выделявший ассигнования на пополнение оборотных средств. Деньги доводились через банки, других механизмов не было. Банки получали приличную долю плюс придерживали деньги на своих счетах, пуская их в оборот. При высоких процентных ставках они "наваривали" на подобных операциях большие деньги. Думаю, что в фазе высокой инфляции это был один из главных источников обогащения;
– со временем, учитывая возраставшие кредитные риски, банки все больше старались уйти в иные сферы, заняться другими типами операций. Поскольку в 1992–1994гг. финансовые рынки были слабо развиты, ГКО появились только в середине 1993 г., важнейшим доходным инструментом была валюта, спекуляции на валютном рынке. Кроме того, важную роль играл рынок межбанковских кредитов, на котором до банковского кризиса 1995 г. осуществлялись крупные обороты.
Банковская система сравнительно легко пережила "черный вторник" 1994 г. Некоторые банки даже обвинялись в том, что они его вызвали валютными спекуляциями. На самом деле у этого кризиса были объективные причины, если были виноватые, то в Правительстве и ЦБ. Но банки в их тогдашнем состоянии были готовы наживаться на девальвации, на росте цен.
Но после этого, после решения о прекращении эмиссии для финансирования бюджетного дефицита, ситуация серьезно изменилась: зарабатывать на прежних главных источниках стало невозможно.
Это особенно наглядно продемонстрировал банковский кризис августа 1995 г., случившийся вскоре после введения первого валютного коридора.
Валютный коридор, введенный, когда доллар еще падал, но вот-вот должен был начать подниматься, когда были особенно благоприятные перспективы для валютных спекуляций, лишил их смысла. По сути был введен фиксированный курс, на валютном рынке зарабатывать стало нельзя.
В целом эволюция банковской системы и ее роль в переходной российской экономике к началу нового банковского бума – так мы обозначим период развития банковской системы между кризисами 1995 и 1998 гг. – характеризуются данными, приведенными в табл. 2.2.
Таблица 2.2
Эволюция банковской системы в России.
| Годы | 1992 г. | 1993 г. | 1994 г. | 1995 г. | 1996 г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Количество действующих КО | 1713 | 2019 | 2517 | 2295 | 2030 |
| Количество отозванных лицензий (нарастающим итогом) | – | 13 | 78 | 303 | 592 |
| Минимальный УК банка, тыс. долл. | 214,4 | 70,6 | 1274,7 | 1291,5 | 3649 |
| Реальная месячная ставка рефинансирования ЦБ РФ, % | -12,2 | -6,9 | 4,4 | 7,6 | 6,5 |
|
В % к ВВП: кредит денежных властей комбанкам |
15 |
5,1 |
2,4 |
1,1 |
0,6 |
Окончание табл. 2.2
| 1 | 2 | 3 | 4 | 5 | 6 |
| коммерческий кредит нефинансовому сектору | 33,6 | 20,4 | 19,6 | 12 | 10,4 |
| полученные межбанковские кредиты | – | 3,2 | 4,9 | 3,9 | 3,1 |
| брутто-активы комбанков | 88 | 54 | 56 | 36 | 36 |
|
вклады населения – всего в т.ч. без Сбербанка России |
0,3 |
0,9 |
1,7 |
1,5 |
1,4 |
Источник: Экономический обзор ОЭСР: Российская Федерация. 1997. С. 104.
Комментарий к таблице:
сокращение числа банков, увеличение количества отозванных лицензий, повышение минимума УК отражают тенденцию повышения требований к банкам, весьма умеренную;
с 1994 г. реальная ставка рефинансирования стала положительной, и тем самым комбанки утратили важный источник дешевых ресурсов. Ту же линию подчеркивает сокращение объема кредитов, предоставленных денежными властями комбанкам – с 15% ВВП до 0,6%. Практически в 1996 г. ЦБ прекратил кредитование комбанков, лишив их возможности участвовать в присвоении инфляционного дохода;
но одновременно сокращался и коммерческий кредит нефинансовому сектору, т.е. кредитные вложения в реальную сферу – с 33,6% ВВП до 10,4%. Фактически это означало сжатие банковской системы, что видно и по динамике брутто-активов.
На 1 июля 1997 г., накануне азиатского кризиса, состояние российской банковской системы характеризовалось данными, приведенными в табл. 2.3.
Таблица 2.3
Некоторые показатели консолидированного баланса коммерческих банков на 1 июля 1997 г.
| Активы, трлн. руб. | 686,7 |
|
В т.ч., %: кредиты нефинансовому сектору |
31,0 |
| кредиты другим банкам | 7,6 |
| государственные ценные бумаги | 23,2 |
| прочие ценные бумаги | 10,2 |
| Пассивы, трлн. руб. | 686,7 |
|
В т.ч., % собственный капитал |
16,9 |
| прибыль | 1,4 |
| вклады населения | 19,9 |
| прочие депозиты | 1,1 |
| текущие счета юридических лиц | 21,8 |
| межбанковские кредиты | 11,4 |
| кредиты ЦБ РФ | 7,9 |
| Доля просроченной задолженности в общем объеме коммерческого кредита | 12,4 |
Источник: Экономический обзор ОЭСР: Российская Федерация. 1997. С. 114
Казалось, можно было констатировать явные успехи. Банковская система в качестве одной из институциональных основ рыночной экономики была создана и динамично развивалась как один из передовых секторов.
Однако, как показало дальнейшее развитие событий, успехи во многом оказались дутыми. Развитие банковской системы уперлось в развитие реального сектора, а процветание, основанное на пирамиде ГКО и фиксированном курсе рубля при несбалансированном бюджете, не могло продолжаться долго. Кредиты реальной экономике составляли менее трети активов, тогда как в ценные бумаги, прежде всего государственные, было вложено 33,4% активов. Отсюда напрашивается вывод, что это вообще была не вполне банковская система, скорее совокупность еще нерасчлененных финансовых протоинститутов, которые брались за любые операции, способные приносить доход, далеко не всегда считаясь с законом и рисками. [5]
2.2 Основные проблемы и стратегия развития национальной банковской системы России
Отечественной банковской системе присущи три критических параметра.
Низкая капитализация. Параметры банковской системы любого государства в основном определяются показателями валового внутреннего продукта (ВВП). Сегодня по размерам ВВП Россия уступает не только странам большой семерки, но и Индии, Китаю, Южной Корее, Мексике, Бразилии, Индонезии. На рис. 2.1 приведено отношение активов банковского сектора к ВВП для разных стран.
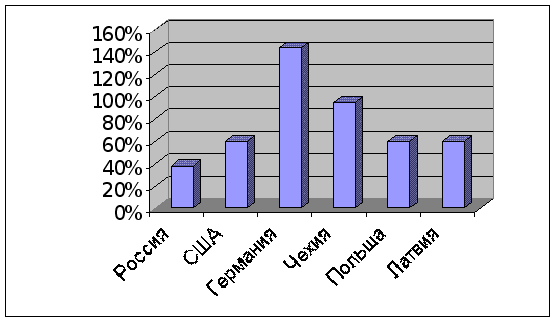
Рис. 2.1 Отношение активов банковской системы к ВВП
По уровню монетизации экономики (объем денежной массы – 18 % от ВВП) Россия занимает одно из последних мест в мире.
Совокупный капитал наших банков около 4 % от ВВП, что меньше показателей не только развитых, но и многих развивающихся стран. Чтобы приблизиться по этим параметрам хотя бы к ведущим развивающимся странам, Россия должна выйти на такие показатели: активы банковской системы – 50-60 %, банковский капитал – 5-6 % от ВВП. На 1 января 2003 г. сумма активов всех кредитных организаций России равнялась 4.1 трлн. рублей, что составляло около 130 млрд. долларов. В то же время консолидированные активы крупнейших банковских групп мира часто составляют более 1 трлн. долларов. Масштабы российских банков просто не позволяют им кредитовать клиентов в том объеме, в котором нуждаются корпоративные клиенты, – поэтому компании вынуждены выходить на западные рынки.
Непомерная концентрация банковского капитала. В банковской системе сложилась беспрецедентная по мировым меркам ситуация, которая несет в себе угрозу национальной экономической безопасности страны. Значительная доля активов сосредоточена в небольшом количестве банков (на долю 91 банка, что составляет всего 7 % от общего количества, приходится 80 % банковских активов). На долю банков Центра (Москва, Московская область) приходится 84 % как активов и капитала всей банковской системы. Показатели обеспеченности регионов банковскими услугами представлены в табл. 2.4.
Таблица 2.4
Показатели обеспеченности регионов банковскими услугами
| Район | Доля по численности | Доля по ВВП |
| Северный | 4% | 4% |
| Северо-Западный | 5% | 5% |
| Центральный | 20% | 21% |
| в т.ч. Москва и МО | 11% | 15% |
| Волго-Вятский | 6% | 4% |
| Центрально-черноземный | 5% | 4% |
| Поволжский | 12% | 11% |
| Северо-Кавказский | 12% | 6% |
| Уральский | 14% | 14% |
| Западно-Сибирский | 10% | 17% |
| Восточно-Сибирский | 6% | 7% |
| Дальневосточный | 5% | 6% |
| Калининградская область | 1% | 0% |
| ИТОГО | 100% | 100% |
Источник: Попков В.В. Банки на переходе.– М: Дека, 2001
При этом доля регионов в промышленном производстве составляет около 80%, там же проживает 80% населения страны. Ни в одной крупной стране из числа экономически развитых или имеющих экономику переходного типа, включая коммунистический Китай, подобной концентрации банковских учреждений и диспропорции между размещением производительных сил и концентрацией капитала нет.
Растущая концентрация банковских операций в ограниченном числе кредитных учреждений влечет за собой общий рост рисков банковской системы и снижение ее устойчивости. Разрушить такую систему, состоящую. из двух десятков крупнейших банков с распределенными по всей стране филиальными сетями, проще, нежели систему из множества кредитных организаций.
Неравноправная конкуренция в банковской системе. Присоединение России к ВТО и предоставление свободного доступа иностранным банкам на наш рынок банковских услуг создаст серьезную конкурентную угрозу для российских банков. По сути, не будет соблюдаться принцип равных конкурентных возможностей, который проповедуют международные финансовые организации. До последнего времени в силу имеющейся нестабильности финансово-кредитной системы страны крупнейшие мировые банки воздерживались от интервенции на российский банковский рынок, ограничиваясь так называемым "стратегическим присутствием" и не выбирая своей квоты в 12 % в совокупном капитале банковской системы. Однако теперь, когда в экономике России наметилось оживление, картина может резко измениться: следует ожидать повышения привлекательности российского рынка для иностранных банков. И наших партнеров сейчас не устраивает даже 25%-я квота иностранных банков в совокупном банковском капитале, предусмотренная нашими обязательствами. Например, представители Европейской комиссии говорят уже о необходимости 30% - и доли при вступлении, 50% – и через 3 года, и вообще, о снятии всяких ограничений через 5–7 лет. Некоторые банки со 100%-ным иностранным капиталом уже начали активно осваивать столичный рынок частных вкладов, работая исключительно с крупными вкладчиками. Можно предположить, что в зарубежные банки перейдет наиболее серьезная клиентура. Российским же банкам придется только наблюдать за течением событий. И вопрос о существовании самостоятельной, независимой отечественной банковской системы вновь останется открытым.
Примеры давления на российский бизнес через кредитную политику можно привести и сейчас. Например, сдерживание российского экспорта тарифными методами и антидемпинговыми расследованиями дополняется и дискриминационными мерами западных банков, которые фактически препятствуют поставкам российских товаров на западные рынки. Иностранные банки охотно выдают кредиты, когда необходимо профинансировать поставки в Россию партий товаров народного потребления и крайне