Цели и задачи управления банковскими рисками на кредитном рынке
1) кредитного договора;
договора купли-продажи имущества;
предварительного договора обратной покупки имущества, составленного по одной цене.
Это избавляет банк об возможности быть обвиненным в осуществлении торговой деятельности с целью получения прибыли. При современном возвращении кредитов и процентов, стороны обязаны выполнить договор обратной продажи. В противном случае имущество остается собственностью банка, его интересы защищены, хотя и нетрадиционным , но законным способом.
Наличие ссуды , особенно высокого класса, является важным критерием снижения риска банка при кредитовании. При отнесении кредита к категории нестандартных кредитов банк полностью или частично может компенсировать свои потери.
Анализ кредитного портфеля Черниговской дирекции.
Акционерный коммерческий агропромышленный банк "Украина" образован на базе бывшего Украинского республиканского банка Агропромбанка СССР как акционерное общество на основании решения Собрания учредителей ( протокол от 04 сентября 1990 г.№1 ) и зарегистрирован Госбанком СССР. Банк перерегистрирован в НБУ 27 сентября 1992 г.
Основателями банка являются:
---Центральная организация потребительских обществ Украины;
---Национальная акционерная страховая компания "Оранта"
---Министерство сельского хозяйства и продовольствия Украины.
Деятельность банка осуществляется согласно Закона Украины "О банках и банковской деятельности", Устава банка, генеральной лицензии НБУ №34 на право осуществления операции с валютными ценностями , разрешения Министерства финансов Украины №20 на осуществления деятельности как депозитария инвестиционного фонда или инвестиционной компании, лицензии Фонда государственного имущества № 49 на осуществление банками посреднической деятельности с ценными бумагами.
Основная цель деятельности банка "Украина"- качественное удовлетворение нужд своих клиентов в разнообразных банковских услугах , а также содействие экономическому , социальному и культурному развитию Украины путем поддержки предпринимательства, привлечения инвестиций в развитие экономики, главным образом агропромышленного сектора усовершенствования кредитно-финансовой системы в целом и установления эффективных внешнеэкономических связей.
Основная задача банка - комплексное обслуживание предприятий, организаций, объединений всех отраслей экономики и форм собственности и граждан с обеспечением приоритетного обслуживания агропромышленного комплекса. В общем объеме кредитных вложений доля кредитов предприятиям и хозяйствам агропромышленного комплекса составляет почти 70 %.
Характерной чертой деятельности банка "Украина" является его универсальность в предоставлении клиентам широкого выбора услуг. Наряду с традиционными операциями по кредитному, расчетному и кассовому обслуживанию клиентов банка проводит факторинговые и лизинговые операции. Банк выдает краткосрочные и другие кредиты, практикует выдачу поручительств , проводит экспертную оценку технико - экономического уровня проектной документации на строительство объектов, осуществляет вкладные операции, все виды операций с ценными бумагами, предоставляет различные консульта ционные, информационные, рекламные и другие услуги.
Преимущественное количество клиентов банка - предприятия агропромышленного комплекса ; колхозы , совхозы , предприятия перерабатывающей и обслуживающей отраслей , потребительской кооперации, кооперативы, крестьянские ( фермерские ) хозяйства, арендаторы и другие предприятия и учреждения.
Банком обслуживалось около 90% централизованных государственных капитальных вложений предприятий и организаций АПК и почти 20 % таких капитальных вложений в других отраслях экономики государства.
Стратегическими направлениями развития банка "Украина" в 1997-1998 г. стали:
---поддержание финансовой стабильности банка
---наращивание кредитно-инвестиционной активности банка на базе расширения собственной клиентуры , объема и структуры предполагаемых услуг и повышение их качества,
---приоритет интересов акционеров в отношениях с банком,
---развитие валютных операций согласно международным требованиям с целью укрепления финансового состояния украинских товаропроизводителей.
Основные черты кредитной политики :
---увеличение объемов кредитных ресурсов,
---расширение кредитных отношений с предприятиями различных форм собственности,
---широкая отраслевая структура кредитных вложений (сельское хозяйство, промышленность, АПБ, строительство, транспорт, торговля),
---жесткий контроль за обеспечением возвращения кредитов путем применения различных форм гарантий ( гарантии банков и организаций ), страхование соглашений, залоговых форм,
---повышение технического обеспечения и квалифицированного уровня работников кредитных подразделений банков,
---продуманная процентная политика.
Кредитная деятельность банка и его экономические результаты в значительной мере зависят от состояния его ресурсного обеспечения. Субъектами кредитования являются колхозы, совхозы, крестьянские фермерские хозяйства, промышленные предприятия, строительные и торговые АПК и другие юридические лица независимо от форм собственности.
Преимущественная часть кредитных вложений (70-80%), как и раньше
направлена на развитие АПК , что обусловило размер средней процентной ставки по этих кредитах практически на уровне ставки рефинансирования.
Дирекция АК АПБ "Украина" Черниговской области является структурным подразделением банка "Украина", имеет собственный и консолидированный баланс с учетом балансов подотчетных подразделений, осуществляет свою деятельность на позициях полного хозрасчета в целом по Дирекции в соответствии с бизнес-планом, утвержденным Правлением банка.
Дирекция действует на основании Положении о Дирекции АК АПБ "Украина" по Черниговской области . В своей деятельности руководствуется законами Украины , постановлениями Верховного Совета и НБУ, Уставом и другими нормативными документами банка "Украины".
Дирекция банка "Украина" по Черниговской области осуществляет руководство и контроль за работой 24 районных отделений банка. Согласно Положения о Дирекции и при наличии соответственно оформленных доверенностей банка "Украина", Черниговская Дирекция совершает следующие банковские операции:
---привлечение и размещение денежных вкладов и кредитов;
---проведение расчетов по поручению клиентов и их кассовое обслуживание
---ведение счетов клиентов, банков-корреспондентов;
---финансирование капитальных вложений по поручению владельцев или распорядителей инвестированных средств;
---покупка , продажа и сохранение платежных документов, ценных бумаг, операции с ними;
---приобретения права требования на поставку товаров и оказания услуг , принятие риска выполнения таких требований и инкассирование этих требований (факторинг)
---приобретение за собственные средства средств производства для передачи их в аренду (лизинг);
---покупка у организаций и граждан и продажа им иностранной
валюты ( в наличной и безналичной форме);
---доверительные операции;
---оказание консультационных услуг;
---проведение операций по кассовому исполнению государственного бюджета;
---осуществление других операций согласно решения НБУ и банка "Украина".
Проводя кредитные операции Дирекция имеет право:
---требовать от клиентов при решении вопросов о выдаче кредитов представления документов и сведений , необходимых для всестороннего изучения их финансового состояния и подтверждения кредитоспособности;
---проводить проверки использования заемщиками предоставленных им ссуд согласно с условиями кредитного договора;
---прекращать кредитные отношения с заемщиками, досрочно взыскивать задолженность по предоставленным ссудам;
---объявлять клиента неплатежеспособным и обращаться по этому вопросу в арбитражный суд.
Работой по кредитованию заемщиков занимается отдел краткосрочного кредитования. Учреждениями банка Украина по Черниговской области заключено за 1996 год и 1997 год соответственно 1408 и 2053 кредитных договора. Операционным отделом дирекции заключено соответственно 109 и 117 кредитных договоров на сумму 5213 тыс. грн. и 4615 тыс. грн(таблица № 7).
|
Таблица№7 |
|||||
|
Сведения о выдаче кредитов учреждениями банка "Украина" |
|||||
|
по Черниговской области. |
|||||
|
Количество выданных |
Общая сумма |
||||
|
Период |
кредитов |
||||
|
Дирекция |
В т.ч. Оперо |
Дирекция |
В т.ч. Оперо |
||
|
За 1996 г. |
1408 |
109 |
37618,6 |
5213 |
|
|
За 1997 г. |
2053 |
117 |
37087,1 |
4615 |
|
Удельный вес доходов от кредитной деятельности в сумме полученных доходов по учреждениям банка Черниговской области составила за 1996 год - 70,3%; 1997 год - 75,0% (таблица №8). Размер доходов от кредитной деятельности увеличился по сравнению с текущим годом на 4,7% или на 984 тыс.грн.
Структура кредитных вложений в разрезе основных отраслей народного хозяйства по состоянию на 01.02.1998 г. свидетельствует о том, что кредитные вложения в предприятия АПК составили 12721 тыс. грн. или 62,2% , в коммерческие структуры - 3642 тыс .грн. или 18,9% (таб.№9).Если сравнить эти данные с аналогичными на середину 1995 года, то можно сделать вывод , что удельный вес вложений ресурсов в предприятия АПК увеличился незначительно, а в коммерческие структуры увеличился на 5,2%. На 01.01.98 года по сравнению с 01.01.97 года увеличилась задолженность по краткосрочным ссудам на 5922 тыс.грн. , в том числе по колхозам - на 0,3%, совхозам - на 2,3, по предприятиям не принадлежащим к агропромышленному комплексу на 9,7%.Размер просроченной задолженности в общей сумме снизился на на 152 тыс.грн (таблица № 10).
|
Таблица№8 |
|||||
|
Данные о полученных доходах по Черниговской дирекции. |
|||||
|
(тыс.грн.) |
|||||
|
Получено доходов |
|||||
|
Период |
|||||
|
Всего |
В т.ч. от кредитной |
Уд.вес,% |
|||
|
деятельности |
|||||
|
За 1996 год |
16920 |
11897 |
70,3 |
||
|
За 1997 год |
14503 |
10913 |
75 |
||
|
Таблица№9 |
|||||
|
Структура кредитных вложений по Черниговской дирекции |
|||||
|
по состоянию на 01.02.98г. |
|||||
|
Краткосрочные кредиты |
Долгосрочные кредиты |
||||
|
№п/п |
Клиенты |
||||
|
Сумма, тыс. |
Уд.вес,% |
Сумма, тыс. |
Уд.вес,% |
||
|
грн. |
грн. |
||||
|
1 |
АПК , в т.ч. : |
12721 |
66,2 |
252 |
92,6 |
|
а) |
Промышленность АПК |
2614 |
20,5 |
252 |
92,6 |
|
б) |
Минсельхозпром |
5755 |
45,2 |
||
|
в) |
Потребкооперация |
2424 |
19,1 |
||
|
2 |
Другие АПК |
1928 |
15,2 |
||
|
3 |
Коммерческие |
3642 |
18,9 |
||
|
структуры |
|||||
|
4 |
Потребительские |
92 |
0,5 |
||
|
кредиты |
|||||
|
5 |
Другие |
2757 |
14,4 |
20 |
7,4 |
|
Всего: |
19212 |
100 |
272 |
100 |
|
В структуре кредитного портфеля состоянием на 01.01.98 года стандартные кредиты составили 38,9% (7934,4 тыс. грн.); под контролем - 18,7% (3822,3 тыс. грн.), субстандартные - 13,3% (2713,3 тыс. грн.), сомнительные - 11,4% (2336,4 тыс. грн.), безнадежные - 17,7% (3616,6 тыс. грн.) (таб.№11 ).
|
Таб.№13 |
||||||
|
Динамика задолженности по ссудам ,выданным |
||||||
|
дирекцией за период с 01.01.97г по 01.01.98г. |
||||||
|
Задолженность |
01.0197г |
01.01.98г |
Изменение |
|||
|
по ссудам |
Сумма |
Уд.вес |
Сумма |
Уд.вес |
По сумме |
По уд.весу |
|
Срочная |
15490 |
0,75 |
8391 |
0,6 |
7099 |
1,85 |
|
Отсроченная |
4319 |
0,21 |
4461 |
0,32 |
-142 |
0,97 |
|
Просроченная |
890 |
0,04 |
1049 |
0,08 |
-159 |
0,85 |
|
Всего: |
20699 |
1 |
13901 |
1 |
6798 |
1,49 |
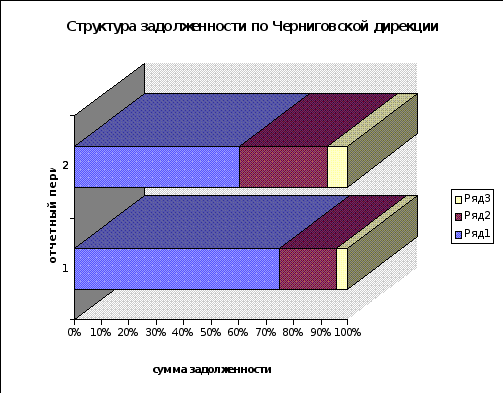
1 - данные на 01.01.97г Ряд 1 Срочная задолженность
2 - данные на 01.01.98г. Ряд 2 Отсроченная задолженность
Ряд 3 Просроченная задолженность
Расчетный резервный фонд на возможные потери по кредитам банка составлял по состоянию на 01.01.1998 года составлял 263 тыс. грн. , фактически было сформировано - 600 тыс. грн. Отчисления в резерв по сомнительным и безнадежным кредитам формировали 90% расчетной суммы резерва.
Данные по дирекции свидетельствуют о том, что по состоянию на 01.01.1998 года общий объем кредитных вложений составил по отделениям банка 19484 тыс. грн. ; из них краткосрочных - 19212 тыс.грн. и 272 тыс. грн. долгосрочных кредитных вложений.
Отсроченная задолженность за период начиная с середины 1997 года по 01.02.98г. увеличивалась и достигла или % от общей суммы кредитных вложений.
По состоянию на 01.01.98 года задолженность заемщиков перед учреждениями банка по области составила по неуплаченным процентам за пользование кредитами составила 1645 тыс.грн. и уменьшилась по сравнению по сравнению с
Ежемесячно вопросы организации кредитования , финансирования , состояния активов и пассивов и по выданным кредитам, осуществление принятых решений в соответствии с интересами банка и обеспечение контроля за выполнением их отделениями Черниговской дирекции осуществляет кредитный комитет дирекции. Кредитный комитет рассматривает структуру кредитного портфеля. Анализируется распределение задолженности по группам риска и ее изменение за прошедший период. Рассматривается подготовленный материал об изменении задолженностей по разным группам риска в отделениях. Осуществляется перемещение кредитов с одной группы кредитного портфеля в другую.
Кредитный комитет утверждает размер ежемесячного сформированного резерва на покрытие возможных потерь по кредитам.
Отмечаются отделения дирекции, которые не выполнили график формирования резерва по причине недополучения ожидаемого дохода и др. Рассматривается график погашения безнадежной задолженности, которая подлежит резервированию и предусматривается сумма погашения задолженности. Кредитный комитет дирекции принимает решения по вопросам выдачи кредита клиенту в сумме, которая превышает соответствующие полномочия кредитных комитетов отделений банка, по отсрочке
погашения кредитов на срок, превышающей соответствующие полномочия кредитных комитетов отделений банка.