Банковские операции: состояние и перспективы развития
Глава №2. Совершенствование банковских операций.
1. К банковским ресурсам относятся собственные средства банка, заемные и привлеченные средства, совокупность которых используется для осуществления банком активных операций, т.е. размещения мобилизованных ресурсов с целью получения дохода.
Основным источником формирования банковских ресурсов являются вклады клиентов банка, но для того, чтобы привлечь чужие капиталы, надо показать наличие соответствующего собственного капитала с тем, чтобы кредиторы были уверены, что в критический момент они могут на него рассчитывать.
К собственным средствам банков можно отнести уставный фонд, резервный фонд, другие фонды, которые образуются за счет прибыли банка.
Уставный фонд (капитал) банка – это отправная точка в организации банковского дела. Уставный фонд формируется полностью за счет вкладов участников – юридических и физических лиц и служит обеспечением их обязательств. Уставный фонд не может формироваться за счет привлеченных средств.
Для формирования уставного капитала банка также запрещается привлекать средства федерального бюджета, свободные денежные средства, за исключением случаев, предусмотренных федеральными законами.
Для формирования уставного капитала банка могут быть использованы средства субъектов Российской Федерации и местных бюджетов, а также свободные денежные средства и другие объекты собственности, находящиеся под контролем органов государственной власти субъектов Российской Федерации и органов местного самоуправления.
«Минимальные размер уставного фонда для вновь регистрируемых коммерческих банков Российской Федерации установлен: на 1 января 1998г. 4млн. ЭКЮ; на 1 июля 1998г. 5млн. ЭКЮ (с ежеквартальными корректировками рублевой оценки минимального размера уставного фонда, рассчитанным на базе среднеквартального соотношения между российским рублем и ЭКЮ). Для вновь создаваемых кредитных организаций с ограниченным кругом совершаемых операций минимальный размер уставного фонда установлен: на 1 января 1998г. 1,0 млн. ЭКЮ; на 1 июля 1998г. 1,250 млн. ЭКЮ4. Объявленный уставный капитал должен быть полностью оплачен в течение месяца со дня государственной регистрации.»5
Пропорционально вкладу в уставный капитал банка каждый его участник получает часть банковской прибыли в виде ДИВИДЕНТОВ.
Резервные фонды коммерческих банков предназначены для возмещения убытков от активных операций, также служат источником выплаты процентов по облигациям и дивидендов. Формирование резервного фонда происходит за счет ежегодных отчислений от прибыли. Отчисления в резервный фонд должны составлять не менее 5% чистой прибыли.
Совместно с резервным фондом в коммерческих банках создаются фонды для производственного и социального развития самого банка за счет отчислений от прибыли.
Важнейшая функция собственных средств банка – служить обеспечением обязательств банка перед его вкладчиками. В банковской практике собственные средства считаются резервом ресурсов, дающим банку возможность сохранять платежеспособность, несмотря на появление убытков вследствие потери ресурсов.
В банковской практике различают такие понятия как собственный капитал-нетто и брутто. Собственный капитал-брутто – это сумма всех фондов банка и нераспределенной прибыли по балансу. Собственный капитал-нетто – это капитал-брутто, уменьшенный на затраты капитального характера над собственными источниками, допущенные и потенциальные убытки, выкупленные собственные акции и дебиторскую задолженность длительностью свыше 30 дней.
Каждым коммерческим банком величина собственных средств определяется самостоятельно и зависит от нескольких факторов.
Согласно с Законом о ЦБ РФ размер собственных средств определяет предельный размер активных операций банка. Следовательно банки должны иметь собственные средства в таком размере, чтобы быть в состоянии удовлетворять все обоснованные потребности своих клиентов в заемных средствах, не нарушая установленных нормативов.
Размер собственных средств банка зависит от специфики его клиентов. Так, преимущество крупных кредитоемких предприятий требует от него большего размера собственных средств при том же объеме активных операций по сравнению с банком, ориентирующимся на обслуживание большего числа мелких заемщиков.
Размер необходимых банку собственных средств зависит от степени развития рынка кредитных ресурсов и проводимой ЦБ РФ кредитной политики. Ужесточение кредитной политики в сочетании с недостаточно развитым финансовым рынком обусловливает необходимость постоянного наращивания собственных средств.
Российские коммерческие банки, стремясь утвердиться на формирующемся рынке, озабочены в большей степени проблемой текущих дивидендов, чем долговременной перспективой роста прибыли. Поэтому увеличивать размер собственных средств они предпочитают за счет выпуска новых акций или привлечения новых пайщиков.
1.1. Для формирования и расширения своего уставного капитала акционерные коммерческие банки прибегают к выпуску своих собственных ценных бумаг – акций. Выпуская ценные бумаги, коммерческие банки руководствуются Законом «Об акционерных обществах» от 26 декабря 1995г. № 208-Ф3 и инструкцией ЦБ РФ « О правилах выпуска и регистрации ценных бумаг кредитными организациями на территории Российской Федерации» от 17 сентября 1996г. № 8.6
Акция акционерного коммерческого банка – любая ценная бумага, удостоверяющая право ее владельца на долю в собственных средствах банка, на получение прибыли от его деятельности и участие в управление этим банком. Кредитная организация может эмитировать акции именные и акции на предъявителя, которые могут только быть документарными. При документарной форме выпуска один сертификат может удостоверять право на одну или все акции с одним Государственным регистрационным номером.
Однако надо учитывать, что в соответствии с законодательством о ценных бумагах выпуск акций на предъявителя ограничивается определенным нормативным соотношением к величине оплаченного уставного капитала, которое должна устанавливать Федеральная комиссия по рынку ценных бумаг. Пока эта комиссия не установит данного норматива и не определит порядок выпуска акций на предъявителя, ЦБ РФ запрещает кредитным организациям выпускать акции на предъявителя.
Помимо ценных бумаг – акций и облигаций – акционерные коммерческие банки могут выпускать производные ценные бумаги, к которым относятся любые ценные бумаги, удостоверяющие право их владельца на покупку или продажу основных ценных бумаг.
Кредитная организация также может выпускать обыкновенные и привилегированные акции. Все обыкновенные акции должны иметь одинаковую номинальную цену и предоставлять их владельцам паритетные права. Номинальная стоимость размещенных привилегированных акций не должна превышать 25% уставного капитала кредитной организации.
Акционерный банк осуществляет эмиссию при своем создании и при увеличении размеров первоначального уставного капитала банка путем выпуска дополнительных акций.
При создании акционерного банка в Российской Федерации происходит закрытое распределение акции среди учредителей. Действующими нормативными актами предусматривается, что при учреждение акционерного банка все акции первого выпуска должны быть распределены среди учредителей банка по номинальной цене.
Первый выпуск акций банка должен полностью состоять из обыкновенных именных акций. Регистрация и продажа банком-эмитентом акций первого выпуска освобождается от обложения налогом на операции с ценными бумагами.
Выпуск акций для увеличения уставного фонда акционерного банка допускается лишь после полной оплаты акционерами всех ранее выпущенных акций. Дополнительный выпуск акций может включать в себя как привилегированные, так и обыкновенные акции.
Размещение дополнительных акций банками, созданными в форме открытого акционерного общества, может производиться как путем открытой, так и путем закрытой подписки. Способ размещения должен определяться либо уставом банка, либо решением общего собрания акционеров. Если способ размещения не определен, то оно может производиться только путем открытой подписки. Банки, созданные в форме закрытого акционерного общества, не имеют права производить размещение своих акций путем открытой подписки, а также иным образом предлагать их для приобретения неограниченному кругу лиц.
Выпущенные банками дополнительные акции размещаются среди их учредителей и прочих инвесторов – граждан или юридических лиц, приобретающих ценные бумаги от своего имени и за свой счет.
1.2. «Специфика банковского учреждения как одного из видов коммерческого предприятия состоит в том, что подавляющая часть его ресурсов формируется не за счет собственных, а за счет заемных средств. Возможности банков в привлечении средств не безграничны и регламентированы со стороны центрального банка в любом государстве.7 На начальном этапе развития банковской системы России в рыночных условиях возможности коммерческих банков в привлечении средств определялись исходя из размеров собственного капитала банка и его организационно-правовой формы: для коммерческих банков, созданных на базе бывших государственных специализированных банков, объем привлеченных средств не должен превышать собственный капитал банка более чем в 25 раз; для банков, созданных в виде акционерных обществ закрытого типа, - не более чем в 20 раз; для банков, созданных в форме АО открытого типа, - не более чем в 15 раз.
Начиная с 1996г., в соответствии с инструкцией №1 « О порядке регулирования деятельности кредитных организаций» от 30 января 1996г. Банк России отказался от определения прямого соотношения между размером капитала банка и объемом привлеченных средств и перешел к косвенному регулированию через ряд обязательных экономических нормативов, таких как норматив достаточности капитала, максимальный размер риска на одного кредитора (вкладчика), максимальный размер привлеченных денежных вкладов (депозитов) населения и др. особо регламентирована работа банков по привлечению средств населения. Инструкция №1 максимальный размер привлечения денежных вкладов граждан ограничен величиной собственных средств (капитала) банка. Кроме того, для привлечения во вклады средств физических лиц требуется наличие специальной лицензии, которая может быть выдана вновь созданному коммерческому банку только спустя 2 года безупречной работы с момента регистрации.8»9
Привлекаемые банками средства разнообразны по составу. Главными их видами являются средства, привлеченные банками в процессе работы с клиентурой (так называемые депозиты), средства, аккумулированные путем выпуска собственных долговых обязательств (депозитных и сберегательных сертификатов, векселей, облигаций) и средства, взятые у других кредитных учреждений посредством межбанковского кредита и ссуд ЦБ РФ.
ДЕПОЗИТ – это экономические отношения по поводу передачи средств клиента во временное пользование банка.
Множество депозитов способно создать банку ссудный капитал, который он затем разместит на выгодных условиях в любой сфере хозяйства. Разница в процентах по депозитам и процентах, получаемых от заемщиков капитала, есть вознаграждение банку за проведенную им работу по привлечению свободных денежных средств и размещению ссудного капитала.
Депозитные счета могут быть самыми разными, и в основе их классификации чаще всего выступают категория вкладчика и формы изъятия вклада.
Исходя из категории вкладчиков различают депозиты:
юридических лиц (предприятий, организаций, других банков);
физических лиц.
По форме изъятия средств депозиты подразделяются на:
до востребования (обязательства, не имеющие конкретного срока);
срочные (обязательства, имеющие определенный срок);
условные (средства, подлежащие изъятию при наступлении заранее
оговоренных условий).
«ДЕПОЗИТЫ ДО ВОСТРЕБОВАНИЯ представляют собой средства, которые могут быть востребованы в любой момент без предварительного уведомления банка со стороны клиента. К ним относятся средства на текущих, расчетных, бюджетных и прочих счетах, связанных с совершением расчетов или целевым использованием средств. Депозиты до востребования предназначены для текущих расчетов.10 Инициатива открытия такого счета исходит от самих клиентов в связи с потребностью производить расчеты, совершать платежи и получать денежные средства в свое распоряжение при посредничестве банков. Движение средств по этим счетам (поступление и списание) может оформляться наличными деньгами, чеком, переводом, иными расчетными документами.»11
к депозитам до востребования также можно отнести корреспондентские счета банков, открытые в РКЦ или у банков корреспондентов с целью осуществления расчетов и платежей в одностороннем порядке или по поручению друг друга. Корреспондентский счет, открытый данным банком у другого банка, называется счетом «ностро»12, а корреспондентский счет, открытый данным банком для другого банка, называется счетом «лоро».13
Открытие счетов «ностро» и «лоро» производится на основании заключенных между банками договоров. В договоров определяется условия функционирования счетов и перечень осуществляемых по ним операций.
К депозитам до востребования следует отнести такие специфические счета, как контокоррентные счета, которые в своем классическом варианте в российской банковской практике не используются, но механизм их функционирования заслуживает рассмотрения.
КОНТОКОРРЕНТ (от итал. conto corrente – текущий счет) – это единый счет, на котором учитываются все операции банка с клиентом. На контокоррентном счете отражаются: с одной стороны – ссуды банка и все платежи со счета по поручению клиента, а с другой – средства, поступающие на счет в виде выручки, переводов, возврата ссуд и др.
Контокоррентные счета открываются самым надежным клиентам, первоклассным заемщикам, как знак особого доверия.
У большинства коммерческих банков депозиты до востребования занимают наибольший удельный вес в структуре привлеченных средств. Это самый дешевый источник образования банковских ресурсов. Из-за высокой мобильности средств остаток на счетах до востребования крайне изменчив. Однако, не взирая на высокую подвижность средств на счетах до востребования, имеется возможность определить их минимальный остаток и использовать его в качестве стабильного кредитного ресурса.
Расчет доли средств, хранящихся на счетах до востребования, которую возможно перевести на «срочные» депозитные счета, производится по формуле:
А=
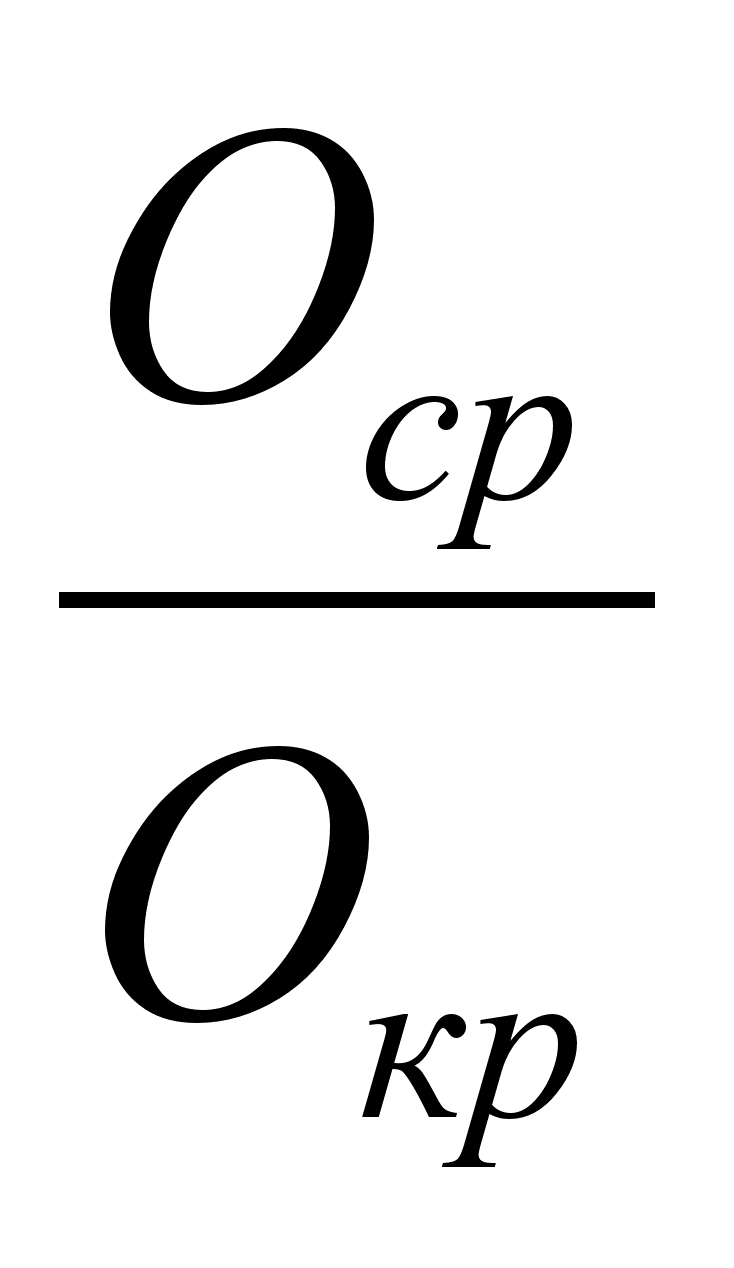
где А – доля средств, хранящихся в течение года на расчетных и текущих счетах, которые могут быть переведены на депозитные счета;
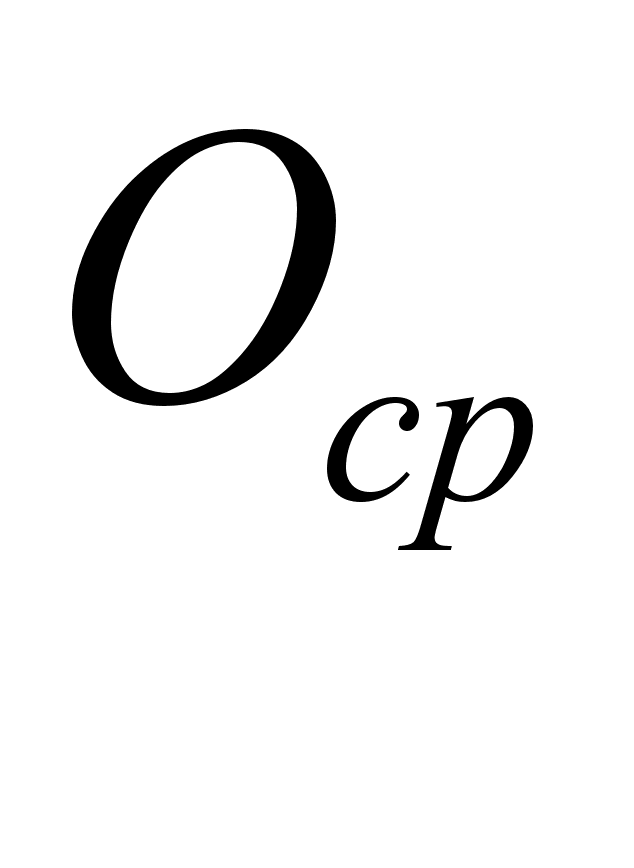 - средний
остаток средств
на расчетном
или текущем
счете за год;
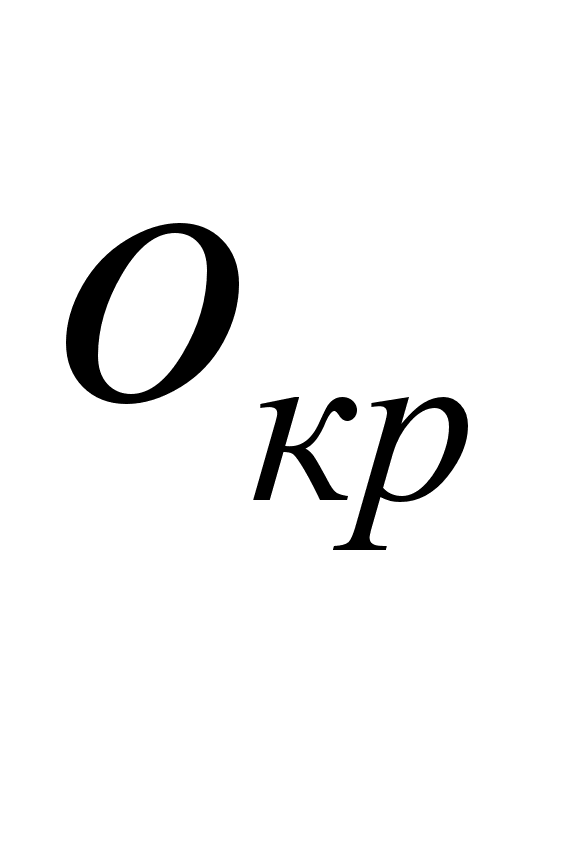 – кредитовый
оборот по расчетному
или текущему
счету за год.
1.3. Свои кредитные ресурсы коммерческие банки могут пополнять за счет ресурсов других банков, т.е. за счет МЕЖБАНКОВСКОГО КРЕДИТА (МБК).
Практически все банки время от времени могут излишек кредитных ресурсов или их временный недостаток. Это противоречие разрешается на рынке МБК. Чтобы временно свободные ресурсы приносили доход, банки-кредиторы стремятся разместить их в других банках-заемщиках. Такое помещение средств считается надежнее по сравнению с помещением средств в хозяйство в силу более высокой гарантии возврата средств со стороны банка.
Условия и сроки размещения кредитных ресурсов различные. В международной практике наиболее популярны межбанковские депозиты сроком 1,3 и 6 месяцев. В России, из-за инфляционных процессов, первоначально распространение получили МБК сроком 3-4 месяцев. Уровень процентной ставки по МБК в каком-либо регионе ниже среднего уровня ставок по кредитам, предоставленным хозяйству и выше среднего уровня ставок по депозитам, и коррелирует с официальной учетной ставкой Банка России.
Привлечение МКБ происходит двумя способами: самостоятельно, путем прямых переговоров, т.е. в случае, когда банки сами договариваются о МКБ, их отношения оформляются специальным договором. Основная часть межбанковских договоров заключается в срочной форме, а остальная – в бессрочной форме. Бессрочная форма межбанковского договора предусматривает предоставление МБК на минимальный срок, установленный договором, по истечении которого кредит переходит в разряд бессрочных, т.е. может быть востребован банком-кредитором в любое время по предварительному уведомлению. Однако, если банк, позаимствовавший кредитные ресурсы, не может их вернуть, то он прибегает к срочным займам других банков.
При срочной или бессрочной форме договора процентная ставка устанавливается исходя из уровня, складывающегося на день его заключения. При бессрочной форме ставка остается неизменной. Помимо срока, уровня процентной ставки и объема кредитных ресурсов, договор об МБК предусматривает обязанности, права сторон, ответственность, порядок разрешения споров.
Учет операций, связанных с МБК, осуществляется в балансе банка-кредитора на счет №320 «Кредиты, предоставленные банкам», а в балансе заемщика на счете №313 «Кредиты, полученные кредитными организациями от кредитных организаций».
На фондовом рынке распределение кредитных ресурсов осуществляется посредством АУКЦИОНА, при чем каждый из посредников может проводить операцию как ему заблагорассудиться. Продажа ресурсов может осуществляться как юридическим, так и физическим лицом, но в качестве заемщика могут выступать только банки или другие финансово-кредитные учреждения, которым в соответствии с законом предоставлено право принимать вклады. В результате торгов определяется конкретная сумма кредита, процентная ставка и срок предоставления МБК.
С 1994года в связи с активизацией рынка государственных ценных бумаг, резко вырос интерес к коротким и сверхкоротким кредитам на рынке МБК. Именно в этот период резко выросла роль МБК: он стал практически единственных источником оперативного привлечения кредитных ресурсов как в целях расширения операций банков на валютном рынке и рынке ценных бумаг, так и для поддержания их текущей ликвидности. В 1996г. ЦБ РФ были введены в действие новые инструменты денежно-кредитного регулирования, такие, как ломбардный кредит, однодневный расчетный кредит, сделки РЕПО.
В середине 1994г. рядом крупнейших банков России был утвержден ряд показателей, характеризующих состояние рынка МБК – MIBOR, MIBID и MIACR.
«MIBOR (от англ. Moscow Interbank Offered Rate – предложение на продажу) представляет среднюю величину объявленных ставок по межбанковским кредитам, предоставляемых первоклассным банкам «девяткой» крупнейших российских банков – Внешторгбанком РФ, Сбербанком РФ, Международным московским банком, Мосбизнесбанком, Промстройбанком, Московским индустриальным банком, Московским межрегиональным банком, Уникомбанком и Оргбанком.
MIBID (от англ. Moscow Interbank Bid – предложение на покупку) – это средняя фактическая ставка, по которой те же девять банков готовы купить межбанковский кредит.
MIACR (от англ. Moscow Interbank Actual Credit Rate) – это средняя фактическая по межбанковским кредитам в этих банках.
С середины июля 1994г. ЦБ РФ стал отслеживать ставки MIBOR и MIBID по срокам 1,3,7,14,21 и 30 дней и 3 и 6 месяцев. Межбанковский финансовый дом для характеристики фактической ставки по краткосрочным межбанковских кредитам рассчитывает так называемую средневзвешенную ставку INSTAR (от англ. Interbank Short Term Actual Rate), основанную на данных о сделках, совершенных крупнейшими банками-дилерами, не вошедшими в «девятку».14
1.4. Центральный банк выступает для коммерческих банков как кредитор последней инстанции. Осуществляя политику кредитной экспансии, он проводит по отношению к коммерческим банкам политику, направленную на расширение или сокращение ими объемов кредитных вложений. При этом применяются такие инструменты, как изменение уровня учетной ставки; размера минимальных требований по обязательному резервированию части привлеченных банками ресурсов; объема операций, проводимых на открытом рынке.
В условиях проводимой в России политики ограничения объемов кредитных вложений – кредитной рестрикции – особое значение придается такому инструменту регулирования денежного и кредитного рынков, как учетная ставка ЦБ РФ, т.е. ставка, по которой он предоставляет кредиты коммерческим банкам. Изменяя размер учетной ставки, ЦБ РФ регулирует спрос коммерческих банков на централизованные кредитные ресурсы, тем самым непосредственно влияет на размер кредитной эмиссии.
Размещение кредитов рефинансирования на аукционной основе ЦБ РФ назвал одним из инструментов денежно-кредитной политики.
Кредитные аукционы организуются комитетом ЦБ РФ при участии главных территориальных управлений ЦБ РФ, который определяет периодичность, дату и способ проведения аукциона и т.д. ЦБ РФ установлены требования к коммерческим банкам, участвующим в аукционе.15
Существуют различные способы проведения аукционных торгов – по американскому способу, голландскому способу и с фиксированной процентной ставкой.
«При американском способе заявки банков-участников ранжируются по уровню предложенной процентной ставки в порядке убывания, а затем удовлетворяются в том же порядке, начиная с максимальной предложенной процентной ставки до полного исчерпания установленного на данном аукционе объема кредита. В результате сумма последней из удовлетворенных заявок может быть сокращена.
При голландском способе все заявки удовлетворяются по цене отсечения – минимальной ставке, которую предлагают банки, попавшие в круг покупателей.
В случае аукциона с фиксированной процентной ставкой удовлетворяются все заявки, однако при повышении общей суммы этих заявок над объемом кредита, предложенного к аукциону, все заявки удовлетворяются частично. Степень удовлетворения заявок (процент сокращения) соответствует отношению общего объема аукционного кредита к общей сумме заявок.»16
Передача приобретенного аукционного кредита в распоряжение коммерческого банка покупателя оформляется кредитным договором между ним и ГТУ ЦБ РФ.
С 1996г. с развитием рынка государственных ценных бумаг обозначился переход Банка России от простого предоставления централизованных ресурсов коммерческих банкам к их рефинансированию.
ЦБ РФ, являясь в соответствии со статьями 4 и 40 Федерального закона «О Центральном банке Российской Федерации (Банке России)» кредитором последней инстанции для кредитных организаций осуществляет рефинансирование коммерческих банков, исходя из принятых ориентиров единой государственной денежно-кредитной политики и в целях регулирования их ликвидности. В настоящее время наиболее распространенной формой рефинансирования коммерческих банков Банком России является ломбардный кредит.
Ломбардный кредит предоставляется под залог государственных ценных бумаг. Предоставление ломбардного кредита может производиться двумя способами: 1) путем удовлетворения заявок банков по фиксированной ломбардной процентной ставке; 2) через проведение аукциона заявок банков по сложившейся на аукционе ставке отсечения.
Ценные бумаги, принимаемые в залог в качестве обеспечения ломбардного кредита, подлежат депозитарному учету. Учет осуществляется на счете ДЕПО. Ценные бумаги, помещаемые в залог, должны принадлежать коммерческому банку на праве собственности или ином вещном праве, быть свободны от других обязательств банка и иметь срок погашения не ранее чем через 10 календарных дней после наступления срока погашения ломбардного кредита.
В случае невыполнения банком-заемщиком обязательств по погашению ломбардного кредита, Банк России удовлетворяет свои требования за счет выручки от реализации ценных бумаг.
С середины 1996г. ЦБ РФ ввел в действие положение о предоставлении однодневного расчетного кредита17 банкам – первичным дилерам на рынке ГКО в случае отсутствия или недостаточности денежных средств на их корреспондентских счетах для осуществления платежей. Максимальный лимит предоставляемого одному банку расчетного кредита и размер процентной ставки устанавливается Советом директоров Банка России. Согласно Положению лимит был утвержден в размере не более 50млрд. руб.18, а ставка – 1,3 годовой ставки рефинансирования Банка России.19
Право на получение одного расчетного кредита имеет банк, отвечающий на момент его предоставления следующим критериям: 1) своевременно выполняющий обязательные резервные требования ЦБ РФ; 2) не имеющий просроченной задолженности по кредитам, полученными в Банке России и процентов по ним; 3) общая потребность в дополнительных средствах на оплату всех расчетных документов, подлежащих оплате до конца текущего дня, не должна превышать установленный банку лимит кредитования более в 1,5 раза.
За невыполненные обязательства по возврату одного расчетного кредита и к уплате по нему процентов, банк уплачивает ЦБ РФ неустойку, начисляемую на сумму просроченного основного долга за каждый календарный день просрочки до дня возврата всей суммы, в размере ½ ставки рефинансирования ЦБ РФ , деленной на 360. Помимо этого, банк лишается право на получение ОРК на срок 3 месяца.
2. Активные операции коммерческих банков.
2.1. Инвестиционные операции банков сводятся в основном к операциям с ценными бумагами. Под ценными бумагами понимаются специальным образом оформленные финансовые документы, предъявление которых необходимо для реализации выраженного в них права. Специфика и закономерности процессов первичного и вторичного обращения ценных бумаг определяются в зависимости от их типа. Однако к инвестиционным можно отнести операции далеко не со всеми видами ценных бумах, да и не все виды возможных с ними операций.
В самом общем виде классификацию основных инструментов рынка ценных бумаг можно представить следующим образом. В зависимости от характера сделок, лежащих в основе выпуска ценных бумаг, а также целей их выпуска, они подразделяются на фондовые (акции, облигации) и коммерческие бумаги (коммерческие векселя, чеки, складские, залоговые свидетельства).
Фондовые ценные бумаги, как правило, отличаются массовым характером эмиссии. Они выпускаются в определенных (весьма значительных) объемах, причем каждая из них тождественна другой и представляет определенную долю в акционером или облигационном фонде.
В отношении фондовых ценных бумаг имеет также значение их деление на основные, в которых выражено основное имущественное право или требование (акции,облигации) и вспомогательные, являющиеся носителями дополнительного права или требования. К вспомогательным относятся бумаги, предоставляющие право на периодическое получение дохода (процента или дивиденда), так называемые купоны, либо право на покупку (продажу) ценных бумаг. Вспомогательные ценные бумаги, отделенные от акций и облигаций, становятся самостоятельными ценными бумагами и могут также обращаться на рынке. Еще одним видом вспомогательных ценных бумаг является талон, предоставляющий право на получение купонов.
С учетом различий в порядке оформления передачи ценных бумаг выделяются оборотные ценные бумаги, передача прав по которым производится без оформления соответствующих документов, простым вручением, либо акт вручения которых дополняется передаточной надписью. К оборотным ценным бумагам относятся казначейские и коммерческие векселя, акции и облигации на предъявителя, чеки, депозитные сертификаты и т.д.
Исходя из особенностей обращения отдельных финансовых инструментов на рынке ценных бумаг выделяются рыночные и нерыночные ценные бумаги. Первые свободно продаются и покупаются в рамках биржевого или внебиржевого оборота и не могут быть предъявлены эмитенту досрочно. Вторые, наоборот, не имеют вторичного обращения (т.е. хождения на бирже и за ее пределами), но могут быть возвращены эмитенту досрочно, например, целый ряд государственных и нерыночных обязательств, акции трудовых коллективов.
На основании различий в правах владельца ценных бумаг при совершении операций с ними (а также порядка подтверждения этих прав) они классифицируются как:
ценные бумаги на предъявителя, для реализации и подтверждения прав владельца которых достаточно простого предъявления ценной бумаги.
К данному виду ценных бумаг относятся: предъявительские чеки, акции, облигации; предъявительские вкладные свидетельства; простые складские свидетельства, коносамент на предъявителя и др.;
ордерные ценные бумаги, права держателей которых подтверждаются как предъявителем этих бумаг, так и наличием соответствующих передаточных надписей;
именные ценные бумаги, подтверждение права держателей которых производится как на основе имени владельца, внесенного в текст бумаги, так и записи в соответствующей книге регистрации данного вида ценных бумаг.
В зависимости от содержания текста ценной бумаги, наличия либо отсутствия указания на хозяйственную сделку и ее основные условия выделяют каузальные и абстрактные ценные бумаги. В каузальных (вкладные документы, коносамент, отдельные виды акций и т.д.) указываются либо основные условия выпуска этих бумаг, либо характер, сроки, условия сделки, лежащей в их основе. Текст абстрактных ценных бумаг (например, вексель) имеет безусловный характер. Основная масса ценных бумаг оформляется как каузальные.
Однако на данном этапе наиболее существенным признаком классификации различных ценных бумаг и определения закономерностей их первичного и вторичного обращения должны служить основные характеристики эмитента, т.е. лица, выпустившего ценные бумаги. С точки зрения правового статуса эмитента, степени инвестиционных и кредитных рисков, гарантий охраны интересов инвесторов и т.д. Фондовые ценные бумаги подразделяются на две основные группы: государственные и негосударственные.
Среди государственных ценных бумаг наиболее распространены:
казначейские векселя, представляющие собой краткосрочные обязательства центральных органов власти;
казначейские боны - особый вид кратко- и среднесрочных казначейских обязательств сроком от 1 года до 5 лет с фиксированным процентом:
казначейские обязательства (средне- и долгосрочные);
обязательства местных органов власти;
облигационные займы различных органов государственной власти;
беспроцентные (товарные) облигационные займы.
Негосударственные ценные бумаги представлены:
акциями;
долговыми обязательствами предприятий, организаций и банков (облигациями, краткосрочными обязательствами, депозитными сертификатами и т.д.).
Наиболее распространенными из них являются акции и облигации. Их основное различие заключается в следующем. Акция в отличие от облигации не является долговым финансовым обязательством. Она представляет собой свидетельство о внесении определенной суммы средств и тем самым участвует в формировании уставного фонда акционерного общества и дает право участия в управлении. Акционер получает возможность участвовать в работе общих собраний коллектива (по вопросам управления предприятием, ревизий, утверждения годового отчета) и, что самое главное, в его прибыли. В последнем кроется еще одно существенное различие. Если по облигациям величина дохода в форме процента заранее известна ее покупателю, то обладатель акции подобной информацией не располагает. Кроме того, уплата процента по облигациям гарантируется. При покупке (продаже) той или иной акции ее владелец должен руководствоваться лишь теми сведениями, которые он имеет об экономических перспективах, финансовом положении и ряде других коммерческих характеристик эмитента. Дивиденд (доля участия каждого