Организация процесса кредитования юридических лиц в Республике Беларусь
Несомненно, что весомым источником кредита являются и свободные средства предприятий. К сожалению, на увеличении свободных средств предприятий не самым благоприятным образом сказывается то, что убытки предприятий увеличиваются, а так же предприятия прячут часть валютной выручки в иностранных банках за пределами Республики Беларусь, тем самым, увеличивая ресурсную базу других стран. Другим немаловажным фактором является инфляции, которая вынуждает предприятия как можно быстрее переводить имеющуюся у них стоимость из денежной формы в натуральную, тем самым, увеличивая запасы сырья и материалов.
Формирование клиентской базы для любого банка является важнейшей задачей, которую невозможно решить просто за счет рекламы. Более того, с крупнейшими предприятиями всех отраслей деятельности и всех форм собственности порой проводится активная работа по переводу счетов. Однако у банка — держателя счета есть свои плюсы. Во-первых, это наличие у большинства клиентов силы привычки, то есть нежелание менять обслуживающего операциониста, и другие субъективные причины. Во-вторых, банк — держатель счета при существовании заинтересованности в клиенте имеет возможность улучшить условия его обслуживания, что может оказаться решающим фактором в принятии клиентом решения.
Качество кредитного портфеля банка прямо пропорционально зависит от размера проблемной задолженности. Поэтому для повышения качества кредитного портфеля банк должен работать с проблемными кредитами: не только с существующими, но и проводить работу по предотвращению их возникновения.
Из числа наиболее часто встречающихся недостатков в банковской деятельности Республики Беларусь, свидетельствующих о серьезных проблемах в отношении управления кредитными операциями, можно выделить следующие: отсутствие в банке документа, излагающего кредитную политику банка; недостаточный анализ кредитуемой сделки; поверхностный финансовый анализ; завышенная стоимость залога; отсутствие контроля за использованием кредита; недостаток контроля за документальным оформлением кредитов; неполная кредитная документация; неумение проводить эффективный контроль и аудит кредитного процесса.
Таким образом, для отечественных банков в настоящее время вопросы управления кредитными операциями весьма актуальны, в связи с чем необходимо уделять внимание следующим направлениям:
- анализ кредитного рынка, разработка мероприятий по привлечению и отбору наиболее выгодных для банка кредитных заявок;
- анализ финансового состояния кредитополучателей;
- анализ обеспечения возвратности кредитов;
- обязательности соблюдения принципов кредитования (срочности, целевой направленности, обеспеченности);
- периодические проверки выданного кредита на предмет его возвратности: мониторинг состояния кредитополучателя, целевых рынков; экономической ситуации и т. д.;
- анализ структуры кредитного портфеля, разработка и выполнение мер по реструктуризации кредитного портфеля;
- выявление проблемных кредитов и проведение мероприятий по ликвидации задолженности.
заключение
Кредитование юридических лиц является важным моментом в работе банка, данный вид размещения ресурсов один из самых прибыльных для банка, но в то же время и наиболее рискованный. Поэтому особенно важно правильно организовать процесс кредитования в банке, чтобы еще на стадии рассмотрения заявки клиента исключить возможность выдачи кредита, который имеет высокий риск невозврата.
При решении о выдаче кредита банком проводится тщательный анализ всей деятельности предприятия, которое должно предоставить банку полный комплект необходимых для анализа документов.
Проведенный в работе анализ по оценке возможности выдачи кредита предприятию ОАО ЛМЗ «Универсал» показал, что по предприятию имеется отклонение от нормативного значения по показателю ликвидности , по состоянию на 01.11.2005 он составил 1,4 при нормативном значении 1,7 однако, учитывая выполнение остальных показателей платежеспособности, финансовой устойчивости, а также репутацию данного предприятия в республике, а также после проведения рейтинговой оценки данного предприятия принято решение о возможности выдачи кредита в размере 100000000 белорусских рублей.
Анализ кредитного портфеля филиала 633 АСБ «Беларусбанк» выявил следующее:
- филиал занимается в основном кредитованием юридических лиц и индивидуальных предпринимателей, доля которых, в общей сумме выданных кредитов составила 72,5% , по физическим лицам 27,5%. За 2005 год кредиты юридическим лицам возросли на 84,4%, а по физическим лицам – на 15,6%, что свидетельствует о продолжении наметившейся в банке тенденции по увеличению кредитования юридических лиц;
- наибольшее количество кредитов выдано филиалом в долларах США, они составляют 62,9%, в белорусских рублях выдано 35,6% от общей суммы кредитной задолженности, низкий удельный вес выдачи кредитов в российских рублях и евро объясняется отсутствием спроса на кредитование в данных видах валют у клиентов банка;
- одним наиболее положительных моментов является улучшение в 2005 году структуры кредитного портфеля. В результате оперативной работы по снижению проблемной задолженности по филиалу, по сравнению с началом года ее размер снизился на 9,43% и составил 15,09% от общего кредитного портфеля, хотя данный показатель является еще достаточно высоким и филиалу усилить работу с возвратом проблемных кредитов.
Таким образом, можно определить основные задачи филиала № 633 АСБ «Беларусбанк» на 2006 год:
1) Формирование качественного и доходного кредитного портфеля в соответствии с принципами и нормами кредитной политики и стратегии развития АСБ «Беларусбанк», снижение проблемной задолженности в общей структуре кредитного портфеля до 7%
2) Привлечение на обслуживание и предложение банковских услуг новым клиентам, показатели которых соответствуют нормативам выдачи кредитов в АСБ «Беларусбанк»
3) Внедрение новых банковских инструментов – аккредитивные формы расчётов, факторинг, банковские гарантии, микрокредитование – с целью управления ликвидностью банка.
4) Комплексное изучение потребностей и возможностей клиентов с целью предложения им таких услуг, которые позволят банку минимизировать кредитные риски, а заёмщику сократить затраты, формируя стабильный и рентабельный бизнес.
Следует отметить, что первостепенное влияние на качество кредитного портфеля оказывает общее состояние экономики государства в целом. Большинство потенциальных заемщиков АСБ «Беларусбанк» имеют неустойчивое финансовое положение, обусловленное общим спадом производства в республике, взаимными неплатежами, критической нехваткой оборотных средств.
Для решения данных проблем и повышения эффективности организации процесса кредитования в целом, необходимо разработать в республике более действенную и стабильную законодательную и нормативную базу, которая не подвержена такому большому количеству изменений за короткий период, зачастую требования к кредитованию юридических лиц меняются за период кредитования несколько раз. Банку же необходимо тщательнее относиться к организации процесса кредитования, чтобы снизить до минимума возможность невозврата кредита еще в процессе рассмотрения документов на его выдачу.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Банковский кодекс Республики Беларусь от 25 октября 2000 г. N 441-З // Национальный реестр правовых актов Республики Беларусь 31.10 2000.- N 2/219
Указ Президента Республики Беларусь от 10 сентября 2005 г. N 438 Основные направления денежно-кредитной политики Республики Беларусь на 2006 год // Национальный реестр правовых актов Республики Беларусь 13. 09.2005. N 1/5845
Постановление Правления Национального банка Республики Беларусь 24 мая 2001 г. № 116 Правила размещения банками Республики Беларусь денежных средств в форме кредита // Национальный реестр правовых актов Республики Беларусь 31.05.2001 г. N 4/318
Постановление правления Национального банка Республики Беларусь от 30 декабря 2003 г. N 226 Об утверждении инструкции о порядке предоставления (размещения банками денежных средств в форме кредита и их возврата в ред. постановлений Нацбанка от 23.03.2004 N 36, от 28.06.2004 N 103, от 28.07.2004 N 117, от 30.06.2005 N 95 // Национальный реестр правовых актов Республики Беларусь 23 января 2004 г. N 8/10459
Протокол заседания Правления АСБ «Беларусбанк» 26 мая 2005 г. № 19.14.Порядок кредитования юридических лиц и индивидуальных предпринимателей с изменениями и дополнениями по состоянию на 26.05.2005.
Протокол заседания Правления АСБ «Беларусбанк» от 17.01.2004 года. Полномочия учреждений АСБ «Беларусбанк» при проведении активных банковских операций с юридическими лицами и индивидуальными предпринимателями.
Протокол заседания Правления АСБ «Беларусбанк» 26 мая 1999. № 19.16. Указания по кредитованию инвестиционных проектов в системе АСБ «Беларусбанк» с изменениями и дополнениями по состоянию на 26.05.2005 г.
Протокол заседания Правления АСБ «Беларусбанк» от 26.11.1998г. № 36.17 с изменениями и дополнениями на 14. 07.2003
. Положение о порядке приобретения, разработки и сопровождения программного обеспечения в системе АСБ «Беларусбанк».
Протокол заседания Правления АСБ «Беларусбанк» от 12.12.2005 г. №49. Кредитная политика АСБ «Беларусбанк» на 2006 год.
Протокол заседания Правления АСБ «Беларусбанк» от 26.12.2005г. № 51.10. Рекомендации по рейтинговой оценке предприятий.
Анализ деятельности банков. Учеб. Пособие. Под общ. ред. И.К. Козловой. – Мн.: Выш. шк., 2003. – 240с.
Балабанов И.Т. Банки и банковское дело: Учеб. Пособие. - СПб.: Питер, 2001. - 256 с.
Банковское дело. Под редакцией Г.Н. Белоглазовой, Л.П. Кроливецкой. – СПб.: Питер, 2002. – 384 с.
Банковские операции. Учеб. Пособие. Под общ. ред. С.И. Пупликова, – Мн.: Выш. шк., 2003. – 351с.
«Беларусбанк» переходит на централизованную IT-систему. Новик В. // Вестник Ассоциации белорусских банков. – 2004г. – №13. – С.20-26.
Белый А. Средний класс: станет ли он опорой государству? // Свободная экономическая зона. 2005.- №3-4. - С.9-11.
Белых Л.П. Устойчивость коммерческих банков. Как банкам избежать банкротства. – М.: Банки и биржи, ЮНИТИ, 1996. – 192 с.
Гуринович Т. Актуальные проблемы практики краткосрочного кредитования промышленных предприятий // Вестник Ассоциации белорусских банков. –2005. – № 8. – С.32-33.
Егоров А. Методические рекомендации по организации проведения лизинговых сделок в коммерческом банке // Вестник Ассоциации белорусских банков. – 2003. – № 4. – С.5-23.
Жуков С.Ф. Деньги. Кредит. Банки. - М.: Бек, 1999. - 445 с.
Игнатьев Л. Договор поручительства: исторические, практические, сравнительно-правовые аспекты // Вестник Ассоциации белорусских банков. – 2000. – №31. – С.26-28.
Колб К.М. Диагностика финансового состояния предприятия // Директор. – 2002. – № 11. С.35-42
Коцко С.О некоторых аспектах работы банка по взысканию просроченной задолженности по предоставленным кредитам // Вестник АСБ «Беларусбанк». Ежеквартальный информационный бюллетень. – 2001. – № 4. – С.30.
Кредитование предприятий в условиях переходной экономики Республики Беларусь. И. Камалов. Проблемы реализации кредитной политики коммерческих банков на современном этапе. Т. Гуринович. // Вестник Ассоциации белорусских банков. – 2004. – №1-2. – С.22-26.
Кредитная либерализация. Д. Калимов, Р. Томкович. // Национальная Экономическая газета, – 2004. - № 10 – С.6.
Лустова Л. Кредитование юридических лиц: реалии и перспективы // Вестник АСБ «Беларусбанк». Ежеквартальный информационный бюллетень. –2005. – № 2. – С.6-7.
Лебедев В.Н. Факторинговый кредит // Экономика. Финансы. Управление. – 2005. – № 10. – С.78-83.
Марков О.М. Коммерческие банки и их операции: Учеб. пособие. – М.: Гелиос, 1999. – 239 с.
Москвин В.А. Кредитование инвестиционных проектов. – М.: Финансы и статистика, 2001. – 240с.
Мудунов А.С., Алиев М.А. Проблемы кредитования и финансирования малого предпринимательства на современном этапе // Финансы и кредит. – 2004. – № 15. – С.81-86
Наварко Г. Кредитование реального сектора экономики // Банковский вестник. – 2004. – №6. – С.17-19
Овейко С. Банковская гарантия: комментарий к главе 20 Банковского кодекса Республики Беларусь // Белорусский банковский бюллетень. – 2002. – № 8. – С.163.
Ольшанский А.И. Банковское кредитование: российский и зарубежный опыт. – М.: Русская деловая литература, 2003. – 352 с.
Организация деятельности коммерческих банков: Учеб. / Г.И. Кравцова, Н.К. Василенко, И.К. Козлова и др.; Под общ. ред. Г.И. Кравцовой. – Мн: БГЭУ, 2001. – 512 с.
О проектах развития банковских технологий в АСБ «Беларусбанк». В. Калашников. // Вестник Ассоциации белорусских банков. – 2005г. – №17. – С.15-19.
.Петрова И. Залог как форма обеспечения кредита // Банковский вестник. – 2004. – №4. –С.18-19.
Пузиков В.В. Некоторые аспекты предотвращения невозврата кредита // Вестник Ассоциации белорусских банков. – 1999. – №23. – С.5-10.
Степанова Г.Н. Кредитные операции // Вестник АСБ «Беларусбанк». Ежеквартальный информационный бюллетень. – 2005. – № 4. – С.21.
.Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Эко, 1998. - 320 с.
Ясинский Ю.М. Основы банковского дела: Учеб. Пособие. - Мн.: Тисей, 1998. - 448 с
Приложение 1
Рейтинговая оценка клиента
Таблица П.1.1 Рейтинговая оценка ОАО ЛМЗ «Универсал»
| Название показателя | 01.11.2005 | Уровень критерия | Кол-во баллов |
| Основные показатели. | |||
|
Коэффициент Независимости |
0,76 | >0,5 | 10 |
| Коэффициент тек.ликвидности | 1,5 | От 1,7 до 1,0 | 40 |
|
Коэффициент Обеспеченности СОС |
0,33 | >0,3 | 20 |
| Дополнительные показатели. | |||
| Прибыльность | - | - | 0 |
| Соотношение темпа роста балансовой прибыли с темпами роста реализации и темпами роста активов |
186,47> 101,04<102,7 |
Тбп>Тр>Тк | 5 |
| Формирование портфеля заказов | - | - | 0 |
| Размер дебиторской задолженности | - | - | 0 |
| Доля неденежных расчётов в объёме реализованной продукции | - | - | 0 |
| Итого | 75 | ||
Приложение 2
Структурный состав кредитов в национальной валюте
Таблица П.2.1 Структурный состав кредитов филиала 633 АСБ «Беларусбанк» за 2005 год в национальной валюте.
| Показатели |
01.01.2005 млн. руб. |
Уд. вес, % |
01.01.2006 млн. руб. |
Уд. вес, % |
Отклонение млн. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Кредиты юр. лицам, всего |
8001 | 100 | 31992 | 100 | 23991 |
| 1. в тек. Деятельность | 2724 | 34,0 | 8995 | 28,1 | 6271 |
| 1.1 векселя | 175 | 2,2 | 225 | 0,7 | 50 |
| 1.2 факторинг | 254 | 3,2 | 6353 | 19,9 | 6099 |
|
2.Инвестиционные кредиты |
5157 | 64,5 | 22396 | 70,0 | 17239 |
| 3. Лизинг | 120 | 1,5 | 601 | 1,9 | 481 |
Приложение 3
Структурный состав кредитов год в иностранной валюте
Таблица П.3.1 Структурный состав кредитов за 2005 год в иностранной валюте.
| Показатели |
01.01.2005 тыс. долларов США |
Уд. вес, % |
01.01.2006 тыс. долларов США |
Уд. вес, % |
Отклонение, тыс. долларов США |
|
Кредиты юр. лицам, Всего |
10908 | 100 | 26873 | 100 | 15965 |
| 1. в тек. деятельность | 9626 | 88,2 | 20933 | 77,9 | 11307 |
| 1.1 векселя | - | - | - | - | - |
| 1.2 факторинг | - | - | 2372 | 8,8 | 2372 |
| 2.инвестиционные | 1282 | 11,8 | 5940 | 13,3 | 4658 |
| 3. лизинг | - | - | - | - | - |
Приложение 4
Структура кредитного портфеля по видам валют
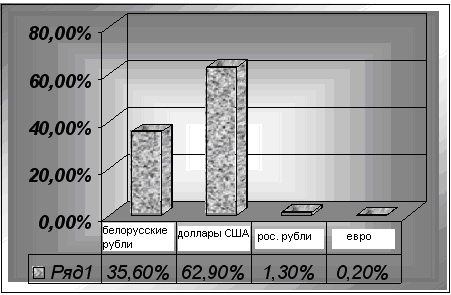
Рисунок П.4.1 Структура кредитного портфеля филиала 633 АСБ «Беларусбанк» в разрезе валют на 01.01.2006.
Приложение 5
Состав кредитного портфеля по характеру задолженности
Таблица П.5.1 Состав кредитного портфеля филиала 633 АСБ «Беларусбанк» по характеру задолженности за 2005 год.
| Показатели | На 01.01.2005г. | На 01.01.2006г. | ||
| Сумма, тыс.руб. | Уд.вес,% | Сумма, тыс.руб. | Уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 |
| Срочная задолженность | 36323146,31 | 75,34 | 76360178,62 | 84,91 |
| Пролонгированная | 10591288,30 | 21,97 | 8172222,61 | 9,09 |
| Просроченная | 179465,90 | 0,37 | 5135007,65 | 5,71 |
| Сомнительная | 1052475,92 | 2,18 | 262454,73 | 0,29 |
| Валовый кредитный портфель | 48211981,90 | 100 | 89929863,62 | 100 |
| Отчисления в резерв на покрытие возможных убытков | 1052475,92 | - | 262454,73 | - |
| Чистый кредитный портфель | 47159505,98 | - | 89667408,89 | - |