Разработка бизнес-плана по предоставлению ипотечного кредитования
Регулирование риска работы банка. Для оценки и управления основными рисками банк руководствуется Инструкцией №132 «О порядке регулирования деятельности банков» от 29.10.2004г. и Инструкцией №143 «Об установлении открытой валютной позиции и контроля, за их соблюдением уполномоченными банками РТ» от 17.10.2005г. Выполняя требования нормативных документов, банк уделяет особое внимание минимизации существующих рисков в банке.
7.Финансовый план
Финансовый план является основой для формирования Стратегии развития банка на среднесрочный период и определяет основные финансово-экономические параметры ОАО «Ориебанкibk/dossier/kq2ks0kr0krqks1kpnks0kr5kr4kr8ks2kp1kr0krqkrn.html» на ближайшие три года (до 1 января 2011 года). Он подготовлен в сотрудничестве с международной консалтинговой компанией «Делойт и Туш».
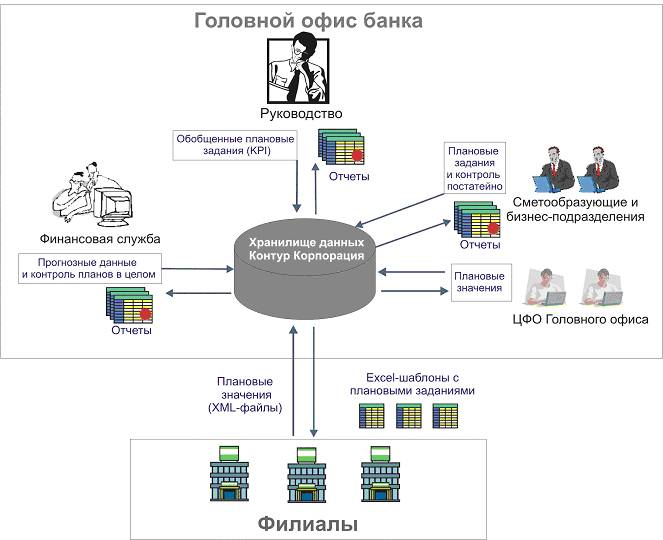
В рамках документа спрогнозированы целевые значения важнейших финансовых показателей (объем активов, собственного капитала, прибыли, кредитного и депозитного портфеля), динамика структуры активов и пассивов, операционные показатели эффективности, проведен анализ ликвидности, структуры доходов и расходов. Так, если по итогам 2007 года суммарный объем активов банковской Группы «Ориебанк» составит 105 млрд. Сомони, то к концу 2010 года он должен достигнуть 428,5 млрд. Сомони. За этот же период запланировано значительное увеличение объемов кредитных портфелей: юридическим лицам с 42,6 млрд. Сомони до 178 млрд. Сомони, физическим лицам с 26,8 млрд. Сомони до 109 млрд. Сомони. Основным финансовым результатом активного развития бизнеса банка должно стать увеличение чистой прибыли с 2,3 млрд. сомони в 2007 году до 6,8 млрд. Сомони в 2010 году.
ПРОГНОЗНЫЕ ФИНАНСОВЫЕ ПОКАЗАТЕЛИ (в сомонии)
| Финансовые показатели |
Прогноз На 2006г |
в том числе по кварталам: | |||
| I | II | III | IV | ||
|
I.ДОХОДЫ- всего: в т.ч. - от краткосрочных кред. - от валютных кредитов - от продажи ресурсов -от валютных операций из них: от денежных переводов от конвертации от курсовой разницы - от оказания банк.услуг- всего: из них: за кассовое обслуживан. От фонда покрытия воз-можных потерь по ссудам II. РАСХОДЫ –всего: в т.ч. -процентные расходы –всего: из них: по депозитам и вкладам за кредитные ресурсы -формирование ФПВП по ссудам Беспроцентные расходы- всего: в том числе: -з/плата и дополн.выпл. -содержание аппар.упр. -амортизацион. отчисл. -страховые платежи -оплата услуг аудиторов -по валютным операциям - всего: из них: от курсовой разницы от конвертации -налогооблагаем. расходы - прочие расходы III.БАЛАНСОВАЯ ПРИБЫЛЬ Налогооблагаем. прибыль Налог на прибыль ЧИСТАЯ ПРИБЫЛЬ У/вес расходов к доходам Рентабельность доходов |
99030250 17074000 18691000 2 368 250 18429387 6 563 006 6 452 736 5 413 645 38876613 5 500 000 3591000 83 728 350 5 000 000 2 500 000 2 500 000 2 400 000 76 328 350 8 600 000 30 650 000 2 000 000 24 000 000 220 000 5 700 000 2 565 500 2 250 700 1 900 000 3 258 350 15301900 17201900 4300475 11001425 84,5 11,1 |
18023505 3107468 3401762 431 021 3354148 1 194 467 1 174 397 985 283 7075544 1 001 000 653562 15 238 560 910 000 455 000 455 000 436 800 13 891 760 1 565 200 5 578 300 364 000 4 368 000 40 040 1 037 400 466 921 409 627 345 800 593 020 2784946 3130746 782687 2002259 84,5 11,1 |
21489564 3705058 2 547 580 513 910 3999177 1 424 172 1 400 244 1 174 761 8436225 1 193 500 779247 18 169 052 1 085 000 542 500 542 500 520 800 16 563 252 1 866 200 6 651 050 434 000 5 208 000 47 740 1 236 900 556 714 488 402 412 300 707 062 3320512 3732812 933203 2387309 84,5 11,1 |
27926531 4814868 3 310 680 667 847 5197087 1 850 768 1 819 672 1 526 648 10963205 1 551 000 1012662 23 611 395 1 410 000 705 000 705 000 676 800 21 524 595 2 425 200 8 643 300 564 000 6 768 000 62 040 1 607 400 723 471 634 698 535 800 918 854 4315136 4850936 1212734 3102402 84,5 11,1 |
31590650 5446606 3 745 060 755 472 5878974 2 093 599 2 058 423 1 726 953 12401640 1 754 500 1145529 26 709 344 1 595 000 797 500 797 500 765 600 24 348 744 2 743 400 9 777 350 638 000 7 656 000 70 180 1 818 300 818 395 717 973 606 100 1 039 414 4881306 5487406 1371851 3509455 84,5 11,1 |
ЭМИССИОННО-КАССОВОЕ ОБСЛУЖИВАНИЕ
Для сохранения конкурентоспособности и привлечения клиентов ОАО «Ориёнбанк в перспективе намечает дальнейшее проведение политики по укреплению денежного обращения, правильной организации эмиссионно-кассовых операций и обеспечению устойчивости «сомонии». С этой целью в 2006 году намечается обеспечение возврата наличных денег в целом по ОАО «Ориёнбанк» не менее 100%. Работа банка в этом направлении выглядит следующим образом:
Таблица ПРОГНОЗНЫЕ ПОКАЗАТЕЛИ ПО ЭМИССИОННО-КАССОВОМУ ОБСЛУЖИВАНИЮ (в сомонии)
| Показатели |
Прогноз на 2006г. |
в том числе по кварталам: | |||
| I | II | III | IV | ||
|
Приход наличных денег Расход наличных денег Процент за кассовое обслуживание Процент возврата наличных денег Доход за кассовое обслуживание Прочие доходы (перевозка и хранение ценностей) |
850 000 000 720 000 000 1,1 118 5 500 000 800 000 |
180 000 000 150 000 000 1,2 120 1 001 000 200 000 |
210 000 000 170 000 000 1,0 123 1 193 500 200 000 |
220 000 000 180 000 000 1,0 122 1 551 000 200 000 |
240 000 000 220 000 000 1,0 109 1 754 500 200 000 |
Таблица БАЛАНС ОАО "ОРИЕНБАНК" (сомонии)
| 01.01.06 | 01.04.06 | 01.07.06 | 01.10.06 | 01.01.07 | |
| АКТИВ | |||||
| Кассовая наличность | 42 724 331 | 40 000 000 | 41 000 000 | 41 500 000 | 44 000 000 |
| К получению из НБТ | 6 842 002 | 7 500 000 | 7 800 000 | 8 000 000 | 9 000 000 |
| К получению из др. банков | 14 178 312 | 35 000 000 | 37 000 000 | 38 000 000 | 45 000 000 |
| К получению из НБТ - резервный счет | 24 257 204 | 28 257 204 | 24 588 428 | 25 524 428 | 28 740 428 |
| Всего наличность в кассе и банках | 88 001 849 | 110 757 204 | 110 388 428 | 113 024 428 | 126 740 428 |
| Ссуды клиентам | 120 083 884 | 136 383 884 | 149 083 884 | 165 633 884 | 174 000 000 |
| Резерв на возмож-ные потери по судам | 5 160 645 | 5 400 000 | 5 600 000 | 5 800 000 | 6 000 000 |
| Ссуды клиентам - нетто | 114 923 239 | 130 983 884 | 143 483 884 | 159 833 884 | 168 000 000 |
| Инвестиции в гособ-лигации и проч. цен.бум. | 11 299 945 | 1 000 000 | 1 000 000 | 1 000 000 | 1 000 000 |
| Основные средства | 23 992 979 | 24 400 000 | 25 000 000 | 25 500 000 | 26 000 000 |
|
Начисленная амортизация |
4 294 397 | 4 300 000 | 4 500 000 | 4 600 000 | 4 700 000 |
| Основные средства-нетто | 19 698 582 | 20 100 000 | 20 500 000 | 20 900 000 | 21 300 000 |
| Прочие активы | 10 882 487 | 27 464 097 | 39 575 459 | 56 214 921 | 73 651 089 |
| ВСЕГО АКТИВЫ | 244 806 102 | 290 305 185 | 314 947 771 | 350 973 233 | 390 691 517 |
| ПАССИВЫ И КАПИТАЛ | |||||
| Депозиты до востребования | 180 856 932 | 191 800 000 | 197 000 000 | 222 200 000 | 242 600 000 |
| Срочные депозиты | 9 303 565 | 13 103 565 | 15 703 565 | 17 303 565 | 21 703 565 |
| Счета к оплате НБТ | 1 094 053 | 1 094 053 | 1 094 053 | 0 | 0 |
| Счета к оплате - иностранные банки | 0 | 3 000 000 | 3 000 000 | 3 000 000 | 3 000 000 |
| Всего счета к опл. | 191 254 550 | 208 997 618 | 216 797 618 | 242 503 565 | 267 303 565 |
| Прочие пассивы | 2 016 022 | 21 185 896 | 30 541 173 | 32 658 286 | 33 967 115 |
| ВСЕГО ПАССИВЫ И | 193 270 572 | 230 183 514 | 247 338 791 | 275 161 851 | 301 270 680 |
| КАПИТАЛ | |||||
| Уставный капитал | 34 268 150 | 40 000 000 | 45 000 000 | 50 000 000 | 60 000 000 |
| Резерв на будущие операции банка | 6 229 287 | 11 750 000 | 11 750 000 | 11 750 000 | 11 750 000 |
| Резерв переоценки имущества и инвал. | 3 159 139 | 3 369 412 | 3 469 412 | 3 569 412 | 3 669 412 |
| Резерв за счет прибл | 2 500 000 | 3 000 000 | 3 000 000 | 3 000 000 | 3 000 000 |
| Чистая прибыль | 5 378 954 | 2 002 259 | 4 389 568 | 7 491 970 | 11 001 425 |
| ВСЕГО КАПИТАЛ | 51 535 530 | 60 121 671 | 67 608 980 | 75 811 382 | 89 420 837 |
| ВСЕГО ПАССИВЫ И КАПИТАЛ | 244 806 102 | 290 305 185 | 314 947 771 | 350 973 233 | 390 691 517 |
Таблица - О Т Ч Е Т о прибылях и убытках ОАО "Ориенбанк" (сомонии)
| 01.01.06 | 01.04.06 | 01.07.06 | 01.10.06 | 01.01.07 | |
| ДОХОДЫ | |||||
| Процентный доход | 19 575 619 | 6 940 251 | 15 215 166 | 25 968 743 | 38 133 250 |
| Безпроцентный доход | 30 259 455 | 11 083 254 | 24 297 903 | 41 470 857 | 60 897 000 |
| в т.ч. | |||||
| - доход от кассового обслуживания | 6 017 069 | 1 001 000 | 2 194 500 | 3 745 500 | 5 500 000 |
| ВСЕГО | 49 835 074 | 18 023 505 | 39 513 069 | 67 439 600 | 99 030 250 |
| РАСХОДЫ | |||||
| Процентный расход | 6 499 502 | 910 000 | 1 995 000 | 3 365 000 | 4 960 000 |
| Безпроцентный расход | 31 960 655 | 13 891 760 | 30 455 012 | 51 979 607 | 76 368 350 |
| в т.ч. | |||||
| - оклады и заработная плата | 4 207 009 | 1 565 200 | 3 431 400 | 5 856 600 | 8 600 000 |
| - налогооблагаемые расходы | 105 902 | 345 800 | 758 100 | 1 293 900 | 1 900 000 |
| - содержание аппарата управления | 3 086 698 | 5 578 300 | 12 229 350 | 20 872 650 | 30 650 000 |
| - прочие расходы | 24 561 046 | 6 402 460 | 14 036 162 | 23 956 457 | 35 218 350 |
| Резерв возможных потерь по ссудам | 5 995 963 | 436 800 | 957 600 | 1 634 400 | 2 400 000 |
| ВСЕГО | 44 456 120 | 15 238 560 | 33 407 612 | 56 979 007 | 83 728 350 |
| ПРИБЫЛЬ | 5 378 954 | 2 002 259 | 4 389 568 | 7 491 970 | 11 001 425 |
Заключения
ОАО «Ориёнбанк» играет важную роль в экономике. ОАО «Ориёнбанк» обеспечивает аккумуляцию временно свободных денежных средств предприятий, организаций, населения, государства и др. и передает (на условиях возвратности) денежный капитал из сфере накопления в сфере использования. Благодаря Ориенбанка действует механизм распределения и перелива капитала по сферам и отраслям производства, через банк мо гут быть мобилизованы большие капиталы, необходимые для инвестиций, внедрения новаций, расширения и перестройки производств, строительство жилья и др.
ОАО «Ориёнбанк» способствует экономии общественных издержек обращения, способствуя ускорению оборота денег, ускоренным расчетам, переводом денег, вы пуском кредитных орудий обращения вместо наличных денег (векселей, чеков, дебетовых и кредитных карточек, сертификатов и др.). Велика роль банка и в осуществлении денежно-кредитной политики государства.
Банковская деятельность — особая отрасль предпринимательской деятельности. Банки сосредотачивают у себя огромные массы ссудного капитала, управляют им, размещают его в ссуды и получают плату в виде процента. Банки должны создавать услуги, от личные от других услуг предпринимательства.
Для этого необходимы глубокий анализ потребностей рынка, способность подготовить требуемые услуги, разработать их перечень и технологию банковских операций. Перечень банковских услуг должен быть, с одной стороны, экономически целесообразен, а с другой — быть способным к восприятию и удовлетворению финансовых потребностей рынка, обеспечению максимальной доступности их для населения и других потребителей.
Задачи банка как предприятия связаны с удовлетворением потребностей в своих услугах народного хозяйства и населения. Банковский продукт (ус луга) по своей природе относительно не дифференцированный, как это имеет место на предприятиях отраслей народного хозяйства, где выпускаются товары раз личного назначения. Банк имеет дело со специфическим товаром — деньгами, и их услуги связаны главным образом с движением денег (ссудные, депозитные операции, расчеты и т. д.) или сопутствуют этому движению (трастовые операции, выдача гарантий, хранение ценностей и др.)- Им предоставлено исключительное право на осуществление в установленном по рядке деятельности от своего имени.
Банк в отличие от таких отраслей экономики, как промышленность, сельское хозяйство, строительство, транспорт, связь, действуют в сфере обмена, а не производства, хотя и воздействуют на производство только им свойственными методами (выдача, возврат ссуд, процент).
Современная банковская система - это важнейшая сфера национального хозяйства любого развитого государства. Её практическая роль определяется тем, что она управляет в государстве системой платежей и расчетов; большую часть своих коммерческих сделок осуществляет через вклады, инвестиции и кредитные операции; наряду с другими финансовыми посредниками банки направляют сбережения населения к фирмам и производственным структурам. Коммерческие банки через свои операции, действуя в соответствии с денежно-кредитной политикой государства, регулируют движение денежных потоков, влияя на скорость их оборота, эмиссию, общую массу, включая количество наличных денег, находящихся в обращении. Стабилизация же роста денежной массы - это залог снижения темпов инфляции, обеспечение постоянства уровня цен, при достижении которого рыночные отношения воздействуют на экономику народного хозяйства самым эффективным образом. Роль банковской системы в современной рыночной экономике огромна. И все изменения, происходящие в ней, тем или иным образом затрагивают всю экономику. Правильная организация банковской системы необходима для нормального функционирования хозяйства страны.
Список использованной литературы
«Бизнес – план фирмы»В.П.Буров, А.Л.Ломакин, В.А. Марошкин издательство «ЭКМОС», 2000г.
«Бизнес-планирование». Учебное методическое пособие под ред. Н.Н. Филимоновой . Издательсво «МАГМУ» Москва 2001г.
Герчикова И.Н. Менеджмент. Издательство «Юнити, 2002г
Методические пособие по разработке бизнес- плана предприятии.
Раджабова З.С Душанбе-2005г