Документарные операции, как форма банковских расчетов.
Особое внимание следует уделить именно 2002 году, так как в этом году был принят план, на основании которого рост операций с документарными аккредитивами по сравнению с 2001 годом должен составить 60-70%.
Это связано с решением банка собственными путями внедрять данную форму расчетов между предприятиями, путем проведения консультаций с представителями различных фирм, более подробного объяснения всех преимуществ аккредитивной формы расчетов. Предыдущие годы были отмечены некоторой пассивностью банка в организации этого вопроса – предприятия начинали применять аккредитивы на основе информации, полученной не из банковских источников, а от партнеров по бизнесу.
Более подробный анализ мне бы хотелось провести на основе двух типов аккредитивов – валютного и рублевого.
Таблица 2.3.
Операции с валютными аккредитивами в 1993-2002 гг15.
| Год | Количество аккредитивов | % к предыдущему году |
сумма аккредитивов, долл.16 |
% к предыдущему году |
| на 1.05.2002 | 13 | 0 | 290344,71 | 1 |
| 2001 | 13 | 30 |
287553,69 |
24,2 |
| 2000 | 10 | 11 | 231455,8 | 10,2 |
| 1999 | 9 | 50 | 210112,5 | 19,7 |
| 1998 | 6 | 0 | 175500,73 | -2,6 |
| 1997 | 6 | 50 | 180116,71 | 26,8 |
| 1996 | 4 | 0 | 142008,47 | 60,8 |
| 1995 | 4 | 33,3 | 88318,54 | 39,9 |
| 1994 | 3 | 50 | 63115,11 | 23,7 |
| 1993 | 2 | 51007,17 |
По операциям с валютными аккредитивами отражена та же тенденция постепенного роста как количества, так и объема совершаемых операций.
Кризис 1998 года выразился лишь в незначительном снижении объемов аккредитивных сделок, под влиянием общей тенденции, компенсированный 50-ти процентным ростом количества совершаемых операций в 1999 году. Такое устойчивое положение в период кризиса объясняется тесными контактами российских и иностранных контрагентов и их нежеланием нарушать установившиеся связи между фирмами. Важную роль здесь сыграло также доверие, оказанное Сбербанку, как одному из немногих банков, сумевших не потерять свои позиции.
В настоящее время банк проводит политику популяризации этой по-прежнему новой формы расчетов среди российских предприятий, что стало возможным благодаря тому, что многие фирмы стремятся выйти на международный рынок со своими товарами и услугами.
Несколько изменилась структура зарубежных контрагентов. За прошедшие три года увеличилась доля европейских и азиатских фирм, имеющих деловые отношения на основе аккредитивной формы расчетов с российскими предприятиями. Упала доля американских фирм.
Таблица 2.4.
Зарубежные контрагенты по аккредитивным операциям за 1999-2002гг17
-
Годы количество фирм США Европа Азия на 1.05.2002 2 7 4 2001 3 7 3 2000 3 5 1 1999 5 3 1
На рис.2.1. показана региональная структура иностранных контрагентов за пять месяцев текущего года. Руководство банка говорит о сохранении подобной тенденции до конца этого года, а также на 2003 год.
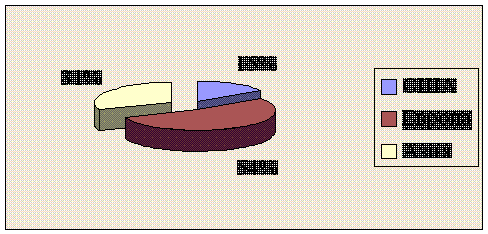
Рис.2.1. Региональная структура иностранных контрагентов по операциям с документарными аккредитивами за пять месяцев 2002г.
Не лишнем будет обратить внимание и на комиссию, полученную банком за выполнение операций по документарным аккредитивам, тем более что за период с января по май этого года она уже составила около трех тысяч долларов – больше, чем за весь 2001 год.
Таблица 2.5.
Комиссия банка, полученная в результате проведения операций по валютным аккредитивам в 1993-2002гг18.
-
Год сумма валютного аккредитива комиссия банка % к предыдущему году на 1.05.2002 290344,71 2903,45 1 2001 287553,69 2875,54 24,2 2000 231455,8 2314,56 10,2 1999 210112,5 2101,13 19,7 1998 175500,73 1756 -2,6 1997 180116,71 1801,17 26,8 1996 142008,47 1420,08 60,8 1995 88318,54 883,19 39,9 1994 63115,11 631,15 23,7 1993 51007,17 510,07
Снова стоит отметить, что обострившийся в 1998 году кризис российской экономики почти не повлиял на данную сферу банковских отношений. Падение составило всего лишь 2,6%. В остальном наблюдается уверенный рост как объемов операций по валютным аккредитивам, так и, соответственно, получаемой банком комиссии.
Теперь, обратим внимание на операции, совершаемые с аккредитивами при расчетах в валюте Российской Федерации.
Таблица 2.6.
Операции с рублевыми аккредитивами в 1993-2002 гг19.
| год | количество аккредитивов | % к предыдущему году | Сумма аккредитивов, руб. | % к предыдущему году |
| на 1.05.2002 | 12 | -25 | 7856219,63 | -10,7 |
| 2001 | 16 | 6,7 | 8796630,59 | 10,04 |
| 2000 | 15 | 25 | 7993541,11 | 33,1 |
| 1999 | 12 | 50 | 6005578,65 | 24,9 |
| 1998 | 8 | -11,1 | 4810004,04 | 4,4 |
| 1997 | 9 | 12,5 | 4605880,55 | 14,9 |
| 1996 | 8 | 60 | 4005213,69 | 62,1 |
| 1995 | 5 | 0 | 2471458,71 | 4,7 |
| 1994 | 5 | 150 | 2360112,98 | 171,1 |
| 1993 | 2 | 870556,77 |
Здесь, в соответствии с общей тенденцией изменения количества и объемов операций с документарными аккредитивами наблюдается уверенный рост всех показателей. В 1998 году на 11,1% упало количество совершаемых операций, но на 4,4% вырос их объем. То есть, в период кризиса банк не только не утратил свои позиции, а даже укрепил их.
В отношении операций с валютными аккредитивами, их количество и объем на данный момент не уступает этим же показателям в 2001 году. Количество и объем операций с рублевыми аккредитивами на данный момент уступают показателям 2001 года, но не приходиться сомневаться, что это явление временно и в конечном счете будет обеспечен значительный рост как за счет устойчивой тенденции развития этой формы расчетов между предприятиями, так и за счет значительных усилий банка по внедрению аккредитивной формы расчетов.
Теперь, обратим внимание на динамику комиссионного вознаграждения, получаемого банком.
Таблица 2.7.
Комиссия банка, полученная в результате проведения операций по рублевым аккредитивам в 1993-2002гг20.
-
Год Сумма рублевого аккредитива комиссия банка % к предыдущему году на 1.05.2002
7856219,63 82990,29 -10,6 2001 8796630,59 92864,62 10 2000 7993541,11 84432,18 32,8 1999 6005578,65 63558,58 24,6 1998 4810004,04 51005,04 4,4 1997 4605880,55 48861,74 14,8 1996 4005213,69 42554,74 60,9 1995 2471458,71 26450,32 4,6 1994 2360112,98 25281,18 162 1993 870556,77 9640,85
Таблица также иллюстрирует полное соответствие тенденции изменения данного показателя общей тенденции развития применения документарных операций.
Таблица 2.8.
Операции по документарному инкассо в 1993-2002гг21.
-
год количество инкассовых операций
% к пред.году
сумма операций (долл.США)
% к пред.году
на 1.05.2002 7 0 44100 2,3 2001 7 40 43120 13,7 2000 5 66,6 37940 74 1999 3 0 21800 41 1998 3 50 15453 23,6 1997 2 0 12500 35,1 1996 2 -33,3 9250 5,7 1995 3 200 8750 143,5 1994 1 0 3600 12,5 1993 1 3200
Операции по документарному инкассо получили не самое широкое распространение, по сравнению с документарными аккредитивами, но их количество и сумма операций возрастают от года к году. В соответствии с прогнозными данными планируется увеличить количество проводимых инкассовых операций на 50% по сравнению с 2001 годом. Следует отметить, что за пять месяцев 2002 года сумма инкассовых операций уже на 2,3% превысила уровень 2001 года.
Таблица 2.9.
Комиссия, полученная в результате совершения операций по документарному инкассо в 1993-2002гг22.
-
год сумма операций, долл.
комиссия банка,долл.
% к пред.году
на 1.05.2002 44100 551,3 2,3 2001 43120 539 13,7 2000 37940 474,7 74 1999 21800 272,5 41,1 1998 15453 193,4 23,6 1997 12500 156,6 35,1 1996 9250 115,6 5,9 1995 8750 109,4 143 1994 3600 45 12,5 1993 3200 40
На рисунке 2.2. наглядно показано распределение общей суммы банковской комиссии, в зависимости от формы расчета.
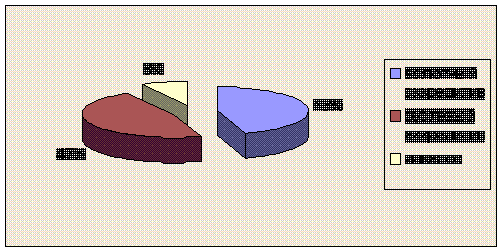
Рис.2.2. Распределение комиссии, полученной банком в результате совершения документарных операций в 2001г.
Выгода банка складывается не только из полученной им комиссии. Дело в том, что деньги, необходимые для оплаты, к примеру, аккредитива лежат в банке, как показывает практика, не менее 3-5 дней. А по крупным суммам, где выплата производится в несколько этапов – более 5 дней. У банка появляется возможность использовать эти деньги в своей деятельности, сделать так, чтобы они не лежали мертвым грузом.
Эти средства могут использоваться банком для продажи на межбанковском рынке капиталов, для выдачи кредитов и инвестиционных проектов.
Следующая таблица проиллюстрирует структуру вложения средств, появляющихся на счетах банка при осуществлении документарных операций.
Таблица 2.10.
Вложения средств, имеющихся на счетах банка, при осуществлении документарных операций в 1997-2001гг23.
-
кредиты ф.л. в рублях "+"/"-" к пред.году кредиты ю.л. в рублях. "+"/"-" к пред.году остаток средств в банке "+"/"-" к пред.году годы 2001 0 0 17 10 0 0 2000 0 0 7 -5 0 -10 1999 0 0 12 12 10 -60 1998 0 0 0 0 70 55 1997 0 0 15
Продолжение Таблицы 2.10.
-
кредиты ф.л. в ин.вал. "+"/"-" к пред.году кредиты ю.л. в ин.вал. "+"/"-" к пред.году продажа на межбанк. Рынке "+"/"-" к пред.году годы 2001 0 -4 10 -4 73 -2 2000 4 4 14 6 75 5 1999 0 0 8 8 70 40 1998 0 0 0 -18 30 -37 1997 0 18 67
Сразу же хотелось бы отметить, что активность банка при использовании данного вида средств определяется их остатком на счетах банка. Чем меньше средств остается – тем серьезнее банковские вложения. В 2000 и 2001гг. остаток средств равен нулю, что говорит о том, что все средства, которые появились в банке в результате совершения документарных операций использовались и приносили прибыль. Большой остаток средств в 1998 году характеризует опасность вложения в период обострения кризиса российской экономики.
Банк предпочитает продавать средства на межбанковском рынке. Динамика данного показателя не претерпела особых изменений с 1999 года. Это наиболее быстрый способ получить выручку от имеющихся на счетах средств.
Часть средств расходуется на выдачу кредитов в иностранной и российской валютах юридическим лицам. Стоит отметить, что часть выданных кредитов, примерно 50% в 1999-2001гг., имеет долгосрочный характер, т.е. банк обладает достаточным объемом текущих активов, чтобы в любом случае произвести платеж (например, по аккредитиву).
Практически нулевой процент выданных кредитов физическим лицам определяется большей надежностью, а, следовательно, приоритетностью работы с юридическими лицами.
Проведем сравнение показателей деятельности отделений СРБ СБ РФ с Королевским ОСБ №2570.
Таблица 2.11.
Проведенные документарные операции отделениями СРБ СБ РФ за 1996-2001гг24.
| название отделения | количество документарных операций | |||||
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | |
| Балашихинское | 5 | 13 | 17 | 19 | 24 | 26 |
| Волокаламское | 6 | 15 | 18 | 21 | 24 | 25 |
| Дмитровское | 12 | 14 | 17 | 24 | 25 | 30 |
| Дубненское | 7 | 10 | 12 | 14 | 21 | 21 |
| Егорьевское | 6 | 9 | 10 | 12 | 12 | 13 |
| Истринское | 8 | 10 | 16 | 15 | 19 | 19 |
| Наро-Фоминское | 5 | 12 | 12 | 17 | 21 | 25 |
| Ногинское | 10 | 12 | 16 | 21 | 22 | 30 |
|
Королевское |
15 |
18 |
19 |
26 |
28 |
33 |
| Одинцовское | 7 | 9 | 13 | 15 | 18 | 19 |
| Орехово-Зуевское | 4 | 12 | 15 | 24 | 24 | 27 |
| Подольское | 10 | 11 | 13 | 16 | 21 | 23 |
| Раменское | 4 | 8 | 9 | 14 | 17 | 17 |
| Сергиево-Посадское | 9 | 9 | 12 | 18 | 17 | 19 |
| Химкинское | 7 | 7 | 8 | 15 | 17 | 17 |
| Щелковское | 10 | 14 | 19 | 24 | 25 | 30 |
| В среднем по отделениям | 7,8 | 11,4 | 14,1 | 18,4 | 20,9 | 23,4 |
| Итого по отделениям | 125 | 183 | 226 | 295 | 335 | 374 |
Как показывает таблица Королевское ОСБ является лидирующим по количеству проведенных документарных операций. То есть, среди 16 отделений СРБ СБ РФ доля Королевского ОСБ составила в 2001 году 11%. Этому способствует фактор более тесной концентрации в регионе предприятий, имеющих серьезные деловые контакты как внутри страны, так и за границей. Как следствие, фирмы ищут новые, более удобные для себя формы расчетов.
Таблица также дает представление о положительной динамике роста документарных операций среди отделений СРБ СБ РФ, а, следовательно, в целом по центральному региону.
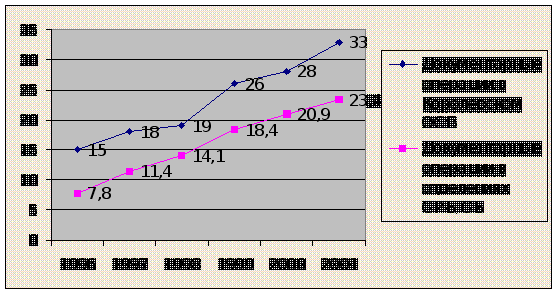
Рис.2.3. Рост числа документарных операций в Королевском ОСБ по сравнению с общей тенденцией количественного изменения
Кроме того, необходимо отметить, что авторитет самого Сбербанка работает на клиентов. Поскольку объем открытых и авизованных Сбербанком аккредитивов постоянно возрастает, у зарубежных коллег формируется положительное мнение о работе Сбербанка в документарном бизнесе. Крупные иностранные банки открывают лимиты риска на осуществление документарных операций, что позволяет подтверждать свои обязательства по импортным аккредитивам и гарантиям. Наличие лимитов риска также позволяет подтверждать и экспортные аккредитивы. В данном случае аккредитив является для экспортера еще одной гарантией получения платежа. Если условия торгового контракта предусматривают расчет в форме инкассо, то банк готов выполнить все инструкции по отправке документов в иностранные банки, обеспечить контроль за их сохранением и ведением переписки до получения платежа или акцепта по инкассо.
Но необходимо указать на некоторые негативные моменты. Документарные операции как для Сбербанка, так и для практически всех российских банков – достаточно новое поле деятельности. Это связано с недостаточно развитыми рыночными отношениями в стране; недостаточной законодательной базой расчетных отношений; отсутствием достаточной конвертируемости рубля; недостаточным количеством российских банков первоклассной надежности; невысоким профессионализмом работников во многих банках; нехватки у кредитных организаций средств для автоматизации расчетов и применения новейших банковских технологий.
Так, например, широко распространенная в России практика повсеместной предоплаты не только не соответствует общепринятым мировым правилам, но вызывает крайне настороженную реакцию у иностранных торговых партнеров. В результате при поставках в Россию они начинают сомневаться в надежности и честности российских предпринимателей и также требуют предоплату. Негативная информация о состоянии российских коммерческих банков подчас ставит под вопрос приемлемость для иностранных партнеров документарной формы расчетов, поскольку им трудно оценить риск большинства российских банков. Это ставит в невыгодное положение российских покупателей. Не лучше обстоит дело и с российскими поставщиками, поскольку в своем большинстве иностранные покупатели настаивают на коммерческом кредите. Такая ситуация настолько осложняет финансовое положение экспортеров, что в отдельных случаях средств не хватает даже на выплату заработной платы.
Но перемены к лучшему очевидны. Многие российские коммерческие банки запланировали серьезное увеличение количества проводимых документарных операций. Это связано, прежде всего, с освоением новых форм расчетов по документарному аккредитиву, а также с увеличением числа выпускаемых гарантий.
1Слепов В.А. Международные торговые расчеты. М.: ФБК Пресс. 2000, с.70
2 Davis M.A. The Documentary Credit Handbook. Woodhead-Fackner. 2002, с.54
3 Там же
4 Слепов В.А. Международные торговые расчеты. М.: ФБК Пресс. 2000, с. 88
5 URC №522, ст.11-15
6 Рыбалкин В.Е. Международные Экономические Отношения. М.: Юнити. 2001, с.358
7 UCP №500, ст.2
8 Михайлов Д.М. Международные расчеты и гарантии. М.: ФБК Пресс. 2000, с.110
9 UCP №500, ст.8
10 Там же
11 UCP №500, ст.9
12 UCP №500, ст.9 (d)
13 Банковская документация. 2002 год
14 Банковская документация. 2002 год
15 Банковская документация. 2002 год
16 В сопоставимых ценах по курсу ЦБР на 01.05.2002
17 Банковская документация. 2002 год
18 Банковская документация. 2002 год
19 Банковская документация. 2002 год
20 Банковская документация. 2002 год
21 Там же
22 Банковская документация. 2002 год
23 Банковская документация. 2002 год
24 Банковская документация. 2002 год