Кредитование физических лиц
Главная проблема при создании территориальной сети банка - обеспечение работы по единой технологии во всех филиалах и отделениях. При этом надо помнить, что:
политика розничного обслуживания определяется, как правило, в едином центре - головном офисе или региональном управлении банка;
нужно предоставить клиенту возможность получать необходимые ему услуги в разных отделениях банка (известно, что физические лица предпочитают общаться с банком очно);
каналы связи в большинстве российских регионов (в основном это обычные телефонные линии) имеют ограниченную пропускную способность;
квалификация персонала в территориально удаленных подразделениях ниже, чем в центральном или региональном офисе (как правило, в небольших городах и населенных пунктах).
Сегодня можно констатировать, что создана целая индустрия автоматизации работы банка с физическими лицами. Профессиональные разработчики специализированных программных продуктов стараются учитывать сегодняшнюю конъюнктуру розничного банковского бизнеса и автоматизируют различные его направления.
Базы данных и алгоритмы работы системы автоматизации розничных банковских услуг RS-Retail, применяемые в некоторых больших коммерческих банках обеспечивают одновременное обслуживание большого количества клиентов и высокую скорость работы. Для этого в системе реализованы:
автоматическое выполнение процедур обслуживания физических лиц (обработка договоров, заключенных с частными вкладчиками; начисление и причисление процентов за использование средств; расчет и перерасчет процентов в соответствии с требованиями Положения Банка России «О порядке начисления процентов по операциям, связанным с привлечением и размещением денежных средств банками, и отражения указанных операций по счетам бухгалтерского учета» от 26 июня 1998 г. N 39-П);
массовое проведение операций по счетам вкладчиков - предусмотрена возможность объединять счета в группы для последующего выполнения по каждой группе типовых операций, определенных условиями договора;
многофункциональный механизм гибкой настройки операций и эргономичный интерфейс, обеспечивающий высокую скорость обслуживания (каждая операция регламентирована по шагам, и пользователи работают в заранее определенных рамках - им не нужно задумываться об очередности и корректности выполнения действий).
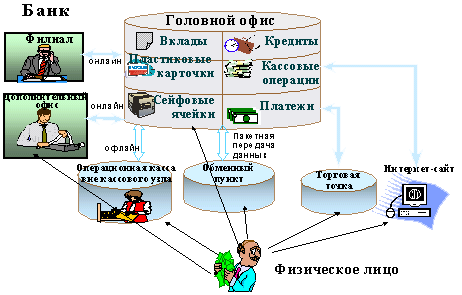
Наращивая объем операций, связанных с предоставлением розничных банковских услуг, кредитному учреждению предстоит позаботиться о создании сети дополнительных офисов, операционных касс и обменных пунктов, а также обеспечить возможность удаленного управления счетами через Интернет. Четкая работа всех подразделений, участвующих в процессе обслуживания физических лиц, немыслима без организации оперативного обмена данными (Приложение А).
В системе ИТ-банков предусмотрены различные технологии информационного обмена между подразделениями:
онлайн - взаимодействие осуществляется в рамках единой централизованной базы данных в режиме реального времени;
офлайн - файловый обмен информацией с выполнением репликации данных или без него.
Права доступа к счетам (в том числе и других филиалов) гибко регулируются по видам счетов, операциям и пользователям. Механизмы распределения прав доступа позволяют гибко настроить рабочие места сотрудников банка в соответствии с их должностными инструкциями.
С точки зрения кредитных учреждений, розничные клиенты - это та аудитория, на примере которой преимущества интернет-обслуживания проявляются особенно ярко. В самом деле: клиентов много, но объем операций каждого невелик. Прибыли они приносят меньше, чем юридические лица, поэтому крайне желательно снизить операционные расходы. Вот здесь-то интернет-обслуживание даст фору традиционным видам услуг и системам класса «клиент-банк». Да и обходятся интернет-приложения дешевле, поскольку не требуют установки и сопровождения программного обеспечения на стороне клиента. И хотя доля пользователей систем интернет-банкинга в российском обществе невелика, но если даже они составляют всего 1 % населения страны, то, учитывая общую численность ее жителей, это довольно внушительный рынок.
Многие банки до сих пор рассматривают интернет-обслуживание физических лиц как экспериментальное направление и не планируют серьезных капиталовложений в эту сферу деятельности. Поэтому в настоящее время актуально относительно недорогое компактное решение, с помощью которого можно предоставлять клиентам стартовый набор необходимых услуг. По мере увеличения клиентской базы и роста потребностей клиентов, функционал системы будет расширяться8.
Одно из самых существенных достоинств средств автоматизации дистанционного розничного обслуживания - удобство их применения. Если интернет-сервис окажется некомфортным, а освоить его будет нелегко, то им просто никто не воспользуется. Обычно при создании приложения прежде всего определяют, на какую аудиторию оно рассчитано, и в зависимости от этого разрабатывают его идеологию и пользовательский интерфейс. Во-первых, далеко не каждый человек знаком с бухгалтерскими понятиями и терминами. Во-вторых, потенциальный клиент, конечно, должен иметь навыки работы с компьютером, но не обязан ориентироваться в море нормативно-законодательных документов, требования которых соблюдает в своей работе банк.
Эффективность и прибыльность розничного банковского бизнеса во многом определяются применяемыми в этой сфере информационными технологиями. Гибкие и многофункциональные программные продукты «R-Style Softlab» обеспечивают комплексную автоматизацию обслуживания физических лиц в любом кредитном учреждении независимо от его масштаба, филиальной структуры, номенклатуры и объема выполняемых операций. Кроме того, наши разработки устремлены в будущее, поскольку в них используются новейшие сетевые решения и современные средства коммуникаций, позволяющие розничным клиентам управлять своими счетами, что называется, не выходя из дома.
В Томских коммерческих банках функционирует отдел информатики и автоматизации, который занимается проектированием, разработкой и сопровождением информационно-программного обеспечения, а также он контролирует внедрение и эксплуатацию разработанных программных продуктов по всем отделам банка. Кроме того данный отдел вносит предложения по внедрению современных усовершенствованных программ.
На сегодняшний день банки используют следующие программы:
программный комплекс «Финансовый стратег», который предназначен для высшего звена финансовых руководителей, а также подразделений, занимающихся управлением финансами. Данная программа обеспечивает решение основных стратегий и целевых задач банка по управлению активами и пассивами.
«Банковский аналитик», эта программа предназначена для финансово-экономических служб банка, которые занимаются кредитованием юридических лиц, и позволяет оценить финансово экономическое состояние заемщиков, рассчитать показатели эффективности инвестиционного проекта, разработать технику – экономическое обоснование кредита.
Заключение
Банки и другие кредитные организации играют чрезвычайно важную роль в экономической жизни общества. Обеспечение стабильности банковской системы представляет значительный интерес для общества и является одной из важных функций государства, осуществление которой связано с решением задач укрепления правопорядка в сфере банковской деятельности. Кредит – это экономические отношения, возникающие между кредитором и заемщиком по поводу стоимости, передаваемой во временное пользование. Банковское кредитование осуществляется при строгом соблюдении принципов кредитования:
возвратность и срочность кредитования;
дифференцированность кредитования;
обеспеченность кредита;
платность банковских ссуд;
целевой характер кредита.
«Золотое» банковское правило гласит, что величина и сроки финансовых требований банка должны соответствовать размерам и срокам его обязательств. Нарушение этого основного принципа и приводит к банкротству банка. Поэтому совокупное применение на практике всех принципов банковского кредитования позволяет соблюсти как макроэкономические интересы, так и интересы на микроуровне обоих субъектов кредитной сделки – банка и заемщика.
Эффективность и прибыльность розничного банковского бизнеса во многом определяются применяемыми в этой сфере информационными технологиями. Гибкие и многофункциональные программные продукты обеспечивают комплексную автоматизацию обслуживания физических лиц в любом кредитном учреждении независимо от его масштаба, филиальной структуры, номенклатуры и объема выполняемых операций. Кроме того, наши разработки устремлены в будущее, поскольку в них используются новейшие сетевые решения и современные средства коммуникаций, позволяющие розничным клиентам управлять своими счетами, что называется, не выходя из дома.
Глоссарий
| № | Понятие | Определение |
|
|
Кредит | предоставление денег или товаров в долг, как правило, с уплатой процентов; стоимостная экономическая категория, неотъемлемый элемент товарно-денежных отношений |
|
|
Перераспределительная функция кредита | в условиях рыночной экономики рынок ссудных капиталов выступает в качестве своеобразного насоса, откачивающего временно свободные финансовые ресурсы из одних сфер хозяйственной деятельности и направляющего их в другие, обеспечивающие, в частности, более высокую прибыль |
|
|
Экономия издержек обращения | реализация этой функции непосредственно вытекает из экономической сущности кредита, источником которого выступают, в том числе финансовые ресурсы, временно высвобождающиеся в процессе кругооборота промышленного и торгового капиталов |
|
|
Ускорение концентрации капитала | процесс концентрации капитала является необходимым условием стабильности развития экономики и приоритетной целью любого субъекта хозяйствования |
|
|
Обслуживание товарооборота | в процессе реализации этой функции кредит активно воздействует на ускорение не только товарного, но и денежного обращения, вытесняя из него, в частности, наличные деньги |
|
|
Ускорение научно-технического прогресса | нормальное функционирование большинства научных центров (за исключением находящихся на бюджетном финансировании) немыслимо без использования кредитных ресурсов |
|
|
Кредит | это экономические отношения, возникающие между кредитором и заемщиком по поводу стоимости, передаваемой во временное пользование |
|
|
Кредитные операции | отношения между кредитором и заемщиком по предоставлению последнему определенной суммы денежных средств на условиях возвратности, срочности и платности |
|
|
Банковское законодательство | специфическое структурное образование в системе российского законодательства, в которое входят нормы различных отраслей права, регулирующих разнообразные аспекты деятельности кредитно-банковской системы |
Список использованных источников
Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности» // Гарант. – 2009.
Федеральный закон от 25 февраля 1999 г. N 40-ФЗ «О несостоятельности (банкротстве) кредитных организаций» // Гарант. – 2009.
Приказ ЦБ РФ от 18.06.1997 № 02-263 «Об утверждении правил ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации, и дополнений и изменений к плану счетов бухгалтерского учета в кредитных организациях Российской Федерации» // Гарант. – 2009.
Указание ЦБ РФ от 24.10.1997 № 7-У «О порядке составления и предоставления отчетности кредитными организациями в Центральный Банк Российской Федерации» // Гарант. – 2009.
Инструкция ЦБ РФ от 01.10.1997 г. № 1 «О порядке регулирования деятельности банков» // Гарант. – 2009.
Инструкция ЦБ РФ № 86-И, ГТК РФ № 01-23/26541 от 13.10.1999 «О порядке осуществления валютного контроля за поступлением в Российскую Федерацию выручки от экспорта товаров» // Гарант. – 2009.
Инструкция ЦБ РФ № 65 от 11.09.1997 «О порядке осуществления надзора за банками, имеющими филиалы» // Гарант. – 2009.
Инструкция ЦБ РФ № 17 от 01.10.1997 «О составлении финансовой отчетности» // Гарант. – 2009.
Инструкция ЦБ РФ № 62а от 30.06.1997 «О порядке формирования резерва на возможные потери по ссудам» // Гарант. – 2009.
Положение ЦБ РФ № 2-П от 12.04.2001 «О безналичных расчетах в Российской Федерации» // Гарант. – 2009.
Положение № 56 от 25.03.1997 «О порядке ведения кассовых операций в Кредитных организациях на территории Российской Федерации» // Гарант. – 2009.
Положение № 14-П от 05.01.1998 «О правилах организации наличного денежного обращения на территории Российской Федерации» // Гарант. – 2009.
Положение № 244 от 01.03.1996 «О порядке проведения операций по списанию средств с корреспондентских счетов (субсчетов) кредитных организаций» // Гарант. – 2009.
Положение ЦБ РФ от 28 августа 1997 г. № 509 «Об организации внутреннего контроля в банках» // Гарант. – 2009.
Положение ЦБ РФ № 39-П от 26.06.1998 «О порядке начисления процентов по операциям, связанным с привлечением и размещением денежных средств банками, и отражения указанных операций по счетам бухгалтерского учета» // Гарант. – 2009.
Письмо ЦБ РФ от 04.06.96 № 25-1-601 «О методических рекомендациях по проверке кассовой работы» // Гарант. – 2009.
Письмо ЦБ РФ № 139-Т от 27.07.2000 «О рекомендациях по анализу ликвидности кредитных организаций» // Гарант. – 2009.
Положение ЦБ РФ «Об обязательных резервах кредитных организаций, депонируемых в Центральном банке Российской Федерации», от 30 марта 1996 г. N 02-77 // Гарант. – 2009.
Указание ЦБР от 20 октября 1998 г. № 383-У «О порядке совершения юридическими лицами - резидентами операций покупки и обратной продажи иностранной валюты на внутреннем валютном рынке Российской Федерации» // Гарант. – 2009.
Указание ЦБР от 14 ноября 2001 г. № 1050-У «Об установлении предельного размера расчетов наличными деньгами в Российской Федерации между юридическими лицами по одной сделке» // Гарант. – 2009.
Временный порядок открытия и ведения расчетных, текущих и бюджетных счетов юридических лиц в учреждениях Сберегательного банка Российской Федерации (Сбербанка России) от 24 апреля 1997 г. N 199-р // Гарант. – 2009.
Порядок составления аудиторского заключения о достоверности бухгалтерской отчетности кредитной организации, подготовленной по итогам деятельности за год» (Одобрено Экспертным комитетом при ЦБР по банковскому аудиту 8 сентября 1998 г., Протокол N 4) // Гарант. – 2009.
Анализ экономики. Страна, рынок, фирма / Под ред. проф. В.Е. Рыбалкина.- М.: Междунар. отношения, 2001. - 304 с.
Банки и банковское дело / Под ред. И.Т. Балабанова. - СПб: Питер, 2000. - 256 с.
Банковское дело / Под ред. В. И. Колесникова, Л. П. Кроливецкой. – М.: Финансы и статистика, 2001. – 464 с.
Банковское дело / Под ред. О.И. Лаврушина. - М.: Финансы и статистика, 2000. – 456 с.
Батракова Л. Г. Экономический анализ деятельности коммерческого банка. – М.: Логос, 2001. – 344 с.
Усоскин В. М. Современный коммерческий банк: управление и операции. – М.: «Все для вас», 2002. – 654 с.
Фабричнов С. А., Сысоева Е. В., Затонских И. Т. Деньги, банки и банковские операции. – Воронеж: «Инфа», 2002. – 543 с.
Чекмарева Е. Н. Лизинговый бизнес. – М.: «Экономика», 2004. – 217 с.Приложение А
Схема информационного обмена в розничном банковском обслуживании
1 Чекмарева Е. Н. Лизинговый бизнес. – М.: Экономика, 2004. – С. 4.
2 Фабричнов С. А., Сысоева Е. В., Затонских И. Т. Деньги, банки и банковские операции. – Воронеж: Инфа, 2002. – С. 5.
3 Усоскин В. М. Современный коммерческий банк: управление и операции. – М.: Все для вас, 2002. – С. 6.
4 Банки и банковское дело / Под ред. И.Т. Балабанова - СПб: Питер, 2000. - С. 9.
5 Анализ экономики. Страна, рынок, фирма / Под ред. проф. В.Е. Рыбалкина.- М.: Междунар. отношения, 2001. - С. 9.
6 Батракова Л. Г. Экономический анализ деятельности коммерческого банка. – М.: Логос, 2001. – С. 8.
7 Банковское дело / Под ред. О. И. Лаврушина. - М.: Финансы и статистика, 2000. – С. 8.
8 Банковское дело / Под ред. В. И. Колесникова, Л. П. Кроливецкой. – М.: Финансы и статистика, 2001. – С. 7.