Управління кредитним ризиком банку на рівні окремої позики
СВ - собівартість реалізованої продукції;
Кз - кредиторська заборгованість за товари, роботи, послуги;
ЧП - чистий прибуток.
Формули для розрахунку показників:
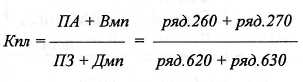
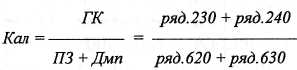
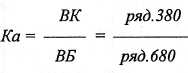
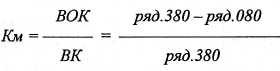
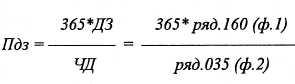
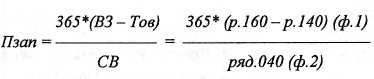
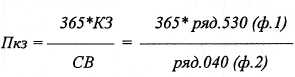
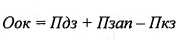
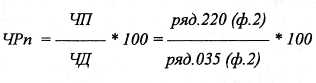
2.2 Оцінка рівня забезпеченості кредиту
У банківській практиці найпоширенішою формою забезпечення зобов'язань позичальника перед банком с застава, тобто добровільна передача боржником майна, перелік якого визначається за згодою сторін і оформлюється відповідним договором. Предметом застави може служити будь-яке майно, що відповідно до законодавства України може бути відчужене заставодавцем, а також цінні папери і майнові права.
Заставне майно мусить мати:
високу ліквідність, тобто здатність до конвертації в грошові кошти;
здатність до тривалого зберігання (як правило, протягом терміну користування позичкою);
стабільні ціни;
низькі витрати щодо зберігання і реалізації;
легкий доступ для контролю.
Кредитор-заставодержатель має право реалізувати заставне майно, якщо забезпечені ним зобов'язання по кредиту не будуть виконані, а також отримати задоволення з вартості заставного майна раніше інших кредиторів боржника.
Застава повинна забезпечувати не тільки повернення позички, а і сплату процентів відповідно до кредитного договору, тому вартість застави має бути не нижчою, ніж загальна сума до повернення, розрахована на весь строк користування кредитом, незалежно від графіка його погашення.
Важливим при оцінці рівня забезпеченості застави лишається питання, яку вартість заставного майна враховувати при видачі кредиту. Майже всі банківські методики враховують якість майна і його ліквідність на товарному ринку, тому виходять із ринкової, а не балансової вартості майна.
Ринкова вартість майна (Цр) - це ціна, за якою майно може бути реалізовано на відкритому конкурентному ринку за грошові кошти у реальні строки.
Заставна вартість майна (Ці)- це ціна, яка фіксується у договорі застави. Вона повинна забезпечувати максимально швидку реалізацію заставного майна та стимулювати позичальника до погашення кредиту у визначені строки. У залежності від якості і ліквідності манна заставна вартість може складати від 50 до 100 відсотків ринкової ціни (для позичальника класу А) і розраховується за формулою:
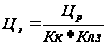
де Цз - заставна вартість майна, грош.од.;
Цр - ринкова вартість майна, грош.од.;
Кк - коефіцієнт, що враховує клас кредитоспроможності позичальника;
Клз - коефіцієнт ліквідності застави.
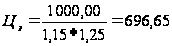
Таблиця 6 - Характеристика позичальників
|
Клас кредитоспроможності |
Характеристика позичальника |
Коефіцієнт Кк |
| А | Фінансова діяльність дуже добра і дає змогу виконувати зобов'язання по кредиту у встановлені строки | 1,00 |
| Б | Фінансова діяльність добра, але немає можливості підтримувати її на цьому рівні протягом тривалого часу | 1,05 |
| В | Фінансова діяльність задовільна, але спостерігається чітка тенденція до погіршення | 1,10 |
|
Г |
Фінансова діяльність погана і спостерігається її чітка циклічність протягом коротких періодів часу |
1,15 |
| Д | Фінансова діяльність свідчить про збитки і очевидно, що зобов'язання по кредиту у встановлені строки не зможуть бути виконані | 1,20 |
Таблиця 7 - Види заставного майна
|
Код застави |
Найменування застави |
Коефіцієнт ліквідності застави Клз |
| Грошові кошти | ||
| 01 | Депозити, що знаходяться у тому ж банку (в національній та іноземній валютах) | 1,0 |
| Дорогоцінні метали | ||
| 02 | Монети, злитки, вироби із золота, срібла, платини, коштовне каміння | 1,1 |
| Цінні папери | ||
| 03 | Державні цінні папери із строком погашення не пізніше 1 місяця після дати повернення кредиту | 1,3 |
| 04 | Державні цінні папери із строком погашення від 1 до 6 місяців після дати повернення кредиту | 1,5 |
| 05 | Акції підприємств харчової промисловості | 1,3 |
| 06 | Акції підприємств паливно-енергетичного комплексу | 1,2 |
| 07 | Векселі, авальовані банком | 1,05 |
| 08 | Банківські (фінансові) векселі із строком погашення не пізніше 1 місяця після дати повернення кредиту | 1,1 |
| 09 | Банківські (фінансові) векселі із строком погашення від 1 до 6 місяців після дати повернення кредиту | 1,2 |
| Нерухомість | ||
| 10 | Офісні приміщення у центральних районах міста | 1,25 |
| 11 | Офісні приміщення у віддалених районах міста | 1,35 |
| 12 | Торговельні приміщення в центральних районах міста | 1,25 |
| ІЗ | Торговельні приміщення у віддалених районах міста | 1,35 |
| 14 | Складські приміщення в центральних районах міста | 1,4 |
| 15 | Складські приміщення у віддалених районах міста | 1,5 |
| 16 | Виробничі приміщення в центральних районах міста | 1,45 |
| 17 | Виробничі приміщення у віддалених районах міста | 5,55 |
| 18 | Жилий фонд в центральних районах міста | 1,25 |
| 19 | Жилий фонд у віддалених районах міста | 1,35 |
| 20 | Жилий фонд у сільських районах міста | 1,4 |
| 21 | Дача в радіусі до 10 км від міста | 1,35 |
| 22 | Дача в радіусі більш, ніж 10 км від міста | 1,45 |
| Автотранспорт | ||
| 23 | Легкові автомобілі імпортного виробництва | 13 |
| 24 | Вантажні автомобілі імпортного виробництва | 1,35 |
| 25 | Легкові автомобілі вітчизняного виробництва | 1,4 |
| 26 | Вантажні автомобілі вітчизняного виробництва | 1,45 |
| 27 | Сільгосптехніка імпортного виробництва | 1,35 |
| 28 | Сільгосптехніка вітчизняного виробництва | 1,5 |
| Обладнання | ||
| 29 | Обладнання для харчової та переробної промисловості імпортного виробництва | 1,35 |
| 30 | Обладнання для харчової та переробної промисловості вітчизняного виробництва | 1,5 |
| Товари | ||
| 31 | Нафтопродукти | 1,15 |
| 32 | Сільгосппродукція (зерно, картопля) | 1,2 |
| 33 | Продукти харчування тривалого зберігання (цукор, мука, крупи) | 1,25 |
| 34 | Горілчані вироби | 1,3 |
| 35 | Офісна техніка (комп'ютери, факси та ін.) | 1,35 |
| 36 | Побутова техніка та електротовари | 1,4 |
| 37 | Продукція деревообробної промисловості | 1,45 |
| 38 | Тканини та швейні вироби | 1,5 |
| Гарантії та поручительства | ||
| 39 | Гарантії інших банків | 1,1 |
|
40 |
Поручительства платоспроможних потужних підприємств |
1,25 |
2.3 Обґрунтування схеми кредитування
З урахуванням результатів проведеного аналізу кредитоспроможності позичальника та оцінки рівня забезпеченості кредиту визначаються параметри кредитної схеми (таблиця 8).
Таблиця 8- Структурні параметри кредиту
|
№ з/п |
Параметри кредиту |
Значення |
|
| анкета | фактично | ||
| 1 | 2 | 3 | 4 |
| 1 | Забезпечення, тис. грн. | 1000,00 | 695,65 |
| 2 | Строк кредиту, міс. | 12 | 12 |
| 3 | Відсоткова ставка, % | 20 | 20 |
| 4 | Сума, тис. грн. | 500,00 | 500,00 |
| 5 | Умови видачі | ||
| б | Графік погашення | ||
У загальному випадку з меншою сумою позики пов'язується нижчий кредитний ризик, але недостатні обсяги кредитування можуть призвести до неодержання позичальником очікуваних прибутків (або навіть збитків) та зменшення грошових потоків. Кредитний ризик банку буде мінімальним, якщо сума кредиту точно відповідає потребі у фінансуванні конкретного заходу.
У випадках, коли забезпечення позики є недостатнім, сума кредиту може коригуватися у бік зменшення у залежності від значення відносного відхилення (Відх) заставної вартості майна (Цз) від суми боргу до повернення (Сдп)
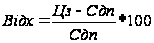
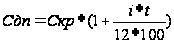
де Скр - сума кредиту, що запрошується, тис.грн
і - річна відсоткова ставка %;
t - строк кредиту, міс.
Якщо відхилення Відх є від'ємною величиною та її абсолютне значення не перевищує 10%, то сума кредиту Скр коригується (зменшується) таким чином, щоб забезпечення за кредитом було достатньо.
Якщо відхилення Відх є від'ємною величиною та її абсолютне значення перевищує 10%, то на практиці позичальник має надати додаткове забезпечення або прийняти рішення про більш вагоме зменшення суми кредиту.
І навпаки, якщо заставна вартість майна набагато перевищує суму боргу до повернення, тобто Відх має позитивне значення, банк надає клієнту знижку із ставки по кредиту: на 2%, якщо Відх >= 20%; на 1%, якщо Відх >=10%.
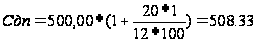
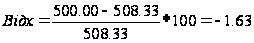
Тобто бачимо, що кредитний комітет може відмовити у кредитуванні, адже забезпечення позики не є достатнім, але репутація позичальника позитивна, це має дуже велике значення при видачі кредиту.
Складемо графік видачі і погашення основного боргу та процентів. При цьому зважаємо на те, що кредит видається на 1 рік, погашення основного боргу відбувається щоквартально, а процентів – щомісячно. Щокварталу позичальник має вносити по 125000 грн. і щомісяця нараховуються проценти на залишок боргу. Кредит видається 01.01.2007 року.
Дії менеджерів банку при затримці планових платежів по основному боргу будуть скориговані на те, щоб зустрітися з позичальником і обговорити причини даної ситуації. Рішенням може бути:
підвищення процентної ставки;
збільшення строку кредитування при проханні позичальника та відповідне збільшення вартості заставного майна.
Таблиця 9 – Графік погашення кредиту
|
Квартал |
Число місяця |
Сума основного боргу, грн. |
Сплата процентів, грн. |
| 1 | 01.02.07 | 500000 | 8350 |
| 01.03.07 | 500000 | 8350 | |
| 01.04.07 | 500000 | 8350 | |
| 2 | 01.05.07 | 375000 | 6262,5 |
| 01.06.07 | 375000 | 6262,5 | |
| 01.07.07 | 375000 | 6262,5 | |
| 3 | 01.08.07 | 250000 | 4175 |
| 01.09.07 | 250000 | 4175 | |
| 01.10.07 | 250000 | 4175 | |
| 4 | 01.11.07 | 125000 | 2087,5 |
| 01.12.07 | 125000 | 2087,5 | |
| 01.01.08 | 125000 | 2087,5 | |
|
Всього: |
62625 |
||
Отже, з таб. 9 видно, що СТОВ «Світанок» при взяті кредиту у сумі 500 тис. грн.. під 20 % річних на 1 рік, сплатить 62625 тис. грн.. відсоткових платежів.
При затримці планових платежів по основному боргу і по процентам, дії менеджерів будуть спрямовані на стягнення штрафів і пені з позичальника, вимогу збільшення вартості заставного майна. Якщо затримки платежів слідують і надалі, то банк пише претензію позичальнику, а далі, при незадоволенні останньої, йде розірвання кредитного договору і справа передається до суду.
3. Напрямки вдосконалення визначення кредитоспроможності позичальника
З необхідністю оцінки кредитоспроможності позичальників стикається будь-який банк, який надає кредити. Кожний потенційний позичальник, який прагне одержати кредит, повинен пройти цю процедуру. Від результату її проведення залежить чи одержить він кредит, і якщо одержить, то в якому обсязі.
Перше з чим, як правило, стикається аналітик, що прагне освоїти існуючу методологію оцінки кредитоспроможності, це відсутність обґрунтованого визначення поняття кредитоспроможності. Визначившись з тим, що таке кредитоспроможність, аналітик може продовжити вивчення існуючої методології її оцінки.
Намагаючись визначитися з тим, від чого залежить кредитоспроможність позичальників, тобто з чинниками кредитоспроможності, аналітик, очевидно, зверне увагу на відсутність цілісної обґрунтованої системи чинників кредитоспроможності. Дійсно, чинники кредитоспроможності, як правило, згадуються побіжно, як щось саме собою зрозуміле. Прикладом може служити таке твердження: «Кредитоспроможність позичальника залежить від різних чинників, у тому числі від його фінансового положення - рівня забезпечення власними засобами, рівня рентабельності, наявності достатнього обсягу ліквідних активів, від фінансової дисциплінованості позичальника і його контрагентів».
Метод коефіцієнтів простий у використанні не потребує спеціального інформаційного забезпечення, але має значні недоліки:
1. Оціночні коефіцієнти надають аналітику статичну інформацію (на певну дату) про платоспроможність підприємства і таким чином, об’єктивність аналізу падає.
2 Інфляція дуже перекручує дані балансових звітів, що також негативно впливає на ступінь об’єктивності аналізу.
3. Підприємство може використати прийом “прикрашення” звітності, щоб створити видимість вищих показників. Наприклад, підприємство взяло кредити на два роки. Перед поверненням боргу кошти утримувались декілька днів у вигляді готівки на розрахунковому рахунку. Якщо в цей час складався баланс, то показники платоспроможності розраховані методом коефіцієнтів, були б значно “прикрашені”. Але вже через кілька днів, після моменту погашення боргу, дані балансу давали б аналітику інше уявлення про стан платоспроможності підприємства.
Методи дискримінантних показників платоспроможності полягають у тому, щоб на базі низки коефіцієнтів оцінити синтетичним чином фінансову ситуацію підприємства з точки зору його життєздатності та безперервності господарської діяльності у короткостроковому періоді.
Коефіцієнти даного методу отримують в результаті дослідження згідно з технікою дискримінантного аналізу, а саме:
порівнюються за певний період на основі низки коефіцієнтів дві вибірки підприємств, побудовані за обсягом та/або видом діяльності, одна з яких містить підприємства, що мають труднощі з платежами, а інша включає тільки “здорові” підприємства;
відбираються за допомогою різноманітних статистичних тестів коефіцієнти, що дозволяють визначити краще підприємство, представлене в одній з двох вибірок;
розробляється за допомогою прийомів дискримінантного аналізу лінійна комбінація з визначальних коефіцієнтів.
Для України використання аналогічних показників на сьогоднішній день неможливе з причини їх відсутності. Для їх розробки необхідно проводити спеціальне дослідження на галузевому рівні, зібрати обширу статистичну базу, що в наших умовах досить складно.
Дослідження грошових потоків потягає у вивченні обсягів і структури надходжень грошових коштів та їх витрачання, визначення основних джерел надходження та напрямків витрачання грошей, а також порівняння за обсягами та часом вхідних та вихідних грошових потоків, тобто вивчення їх збалансованості. Цей метод ґрунтується на посудові бюджетів готівки та їх аналізі.
Дослідження грошових потоків широко використовується у світовій практиці, оскільки, на нашу думку, дає найоб'єктивнішу оцінку рівня платоспроможності підприємства.
Перейшовши до розгляду методик оцінки кредитоспроможності позичальників, аналітик виявить, що «Застосовувані банками методи оцінки кредитоспроможності позичальника різноманітні, але усі вони містять певну систему фінансових коефіцієнтів». При розгляді існуючих методик оцінки кредитоспроможності позичальників аналітик виявить, що вони базуються на різноманітних наборах коефіцієнтів, що відрізняються не тільки складом коефіцієнтів, але й їхньою кількістю.
Крім того, коефіцієнти, як правило, об'єднуються у певні групи, причому різні спеціалісти по-різному здійснюють їх групування. Так, наприклад, у книзі «Стратегія і тактика антикризового керування фірмою» говориться про те, що «американські банки використовують чотири групи основних показників: ліквідності фірми, обіговості капіталу, залучення засобів і прибутковості», а в книзі «Аналіз фінансових звітів (на основі GAAP)» стверджується: «Для аналітичних цілей коефіцієнти можна розділити на три основні групи, причому дві з них мають підгрупи; кожна група характеризує певний аспект фінансового добробуту компанії. Основні групи - це ліквідність, а дві її підгрупи - ліквідація і функціонування; леверидж - із двома такими ж підгрупами; прибутковість».
Якщо уважно проаналізувати обрані коефіцієнти, можна виявити масу несподіванок. Справа в тому, що багато з цих коефіцієнтів, якщо не більшість, виявляться зовсім непридатними для оцінки кредитоспроможності.
Проаналізуємо деякі з коефіцієнтів, широко використовуваних для оцінки кредитоспроможності позичальників.
Уточнений коефіцієнт ліквідності (він же «коефіцієнт лакмусового папірця», він же «швидкий коефіцієнт», він же «коефіцієнт негайної ліквідності», він же «коефіцієнт проміжної платоспроможності») розраховується в такий спосіб:
.
Існує думка, що «Значення цього показника, рівне не менше 1, звичайно свідчить про стійке фінансове положення позичальника». Проте спеціалісти добре розуміють, що сьогодні, в епоху інформаційних технологій, що дозволяють організовувати системи електронних платежів, для зміни залишку грошових коштів на рахунку потрібні не години, не хвилини, і навіть не секунди, а лічені їх частки. Це означає, що уточнений коефіцієнт ліквідності може змінюватися в лічені частки секунди в десятки, сотні, а то й тисячі раз. Водночас баланс, на основі даних якого розраховується цей коефіцієнт, складається відповідно до Закону України «Про бухгалтерський облік та фінансову звітність в Україні» усього лише чотири рази на рік. Таким чином, при оцінці кредитоспроможності використання уточненого коефіцієнта ліквідності, що розраховується поквартально, не тільки недоцільно, але й небезпечно, тому що може призвести до формування неадекватних економічних оцінок.
Сказане вище ще в більшій мірі стосується коефіцієнта абсолютної ліквідності і почасти справедливо для коефіцієнта поточної ліквідності (коефіцієнта покриття).
Коефіцієнт покриття процентних виплат (він же «доподаткове покриття відсотків») розраховується за формулою:
.
Варто завжди пам'ятати, що наявність прибутку ще не означає надходження грошових коштів, і що зобов'язання позичальника перед банком погашаються не прибутком, а винятково грошовими коштами.
Може бути так, що прибуток є, а грошей немає. Очевидно, що в такому випадку підприємство не зможе виконати свої зобов'язання перед банком виключно в грошовій формі.
Викладене вище дозволяє зробити висновок про недоцільність використання у багатьох випадках коефіцієнта покриття процентних виплат для оцінки кредитоспроможності позичальників.
Сказане вище також справедливо для коефіцієнта покриття боргових зобов'язань, коефіцієнтів рентабельності та інших аналогічних коефіцієнтів, при розрахунку яких використовується прибуток.
Наступне, що виявить аналітик - це відсутність єдиної думки з приводу «нормативних» значень обраних ним коефіцієнтів. Наприклад, із приводу «нормативного» значення коефіцієнта поточної ліквідності (коефіцієнта покриття) деякі спеціалісти стверджують: «Для промислових підприємств поточне співвідношення 1,2 і вище розглядається як гарний стан ліквідності», інші стверджують: «Звичайно на практиці вважають, що коефіцієнт покриття 2:1 близький до нормального для більшості форм діяльності... ».
Слід зазначити, що крім поняття «норматив» також вживають поняття: «критичне нижнє значення», «орієнтовне нижнє значення», «рекомендована нижня межа», «нормальне значення», «оптимальне значення» та ін., що аж ніяк не надає процесу інтерпретації значень коефіцієнтів ясності й однозначності.
Припустимо, що аналітик переконав себе в тому, що «нормативні» значення коефіцієнтів повинні бути саме такими, а не будь-якими іншими. Тепер він може, як він вважає, приступити до використання на практиці обраної ним методології оцінки кредитоспроможності позичальників.
Припустимо, що аналітик розрахував усі коефіцієнти. Тепер йому необхідно здійснити зіставлення отриманих значень коефіцієнтів із нормативними. І тут аналітик зіткнеться з проблемою – значення одних коефіцієнтів відповідають нормативним значенням, а значення інших – не відповідають. У цій ситуації аналітик не спроможний однозначно стверджувати кредитоспроможний позичальник чи ні.
Для того щоб якось вийти із цієї ситуації, аналітик може запропонувати сформувати єдиний показник кредитоспроможності, що буде обчислюватися як сума добутків коефіцієнтів, що характеризують кредитоспроможність, та відповідних до них вагових коефіцієнтів. Порівнюючи значення цього показника з певним нормативним значенням, можна судити про те, кредитоспроможний позичальник чи ні. Але не варто забувати, що вибір вагових коефіцієнтів для коефіцієнтів, що характеризують кредитоспроможність, і нормативного значення єдиного показника кредитоспроможності, через високий ступень суб'єктивності оцінок, позбавляє достовірності результати оцінки кредитоспроможності позичальників.
Отже, можна зробити наступні висновки стосовно існуючої методології оцінки кредитоспроможності позичальників:
Відсутній єдиний концептуальний підхід до побудови методик оцінки кредитоспроможності позичальників. Образно кажучи, методологія оцінки кредитоспроможності не має концептуального «стержня».
Відсутнє системне бачення чинників, що визначають кредитоспроможність позичальників.
Існуючі методики оцінки кредитоспроможності позичальників недостатньо обґрунтовані і зайво орієнтовані на сформовані традиції, що робить їхнє використання в сучасних умовах у більшості випадків неефективним і навіть може призводити до неадекватних оцінок кредитоспроможності позичальників.
Висновок
Кредитний ризик є досить складною сукупністю елементів, які викликаються зовнішніми (не можуть регулюватися банком) і внутрішніми факторами.
Важливою характеристикою кредитного ризику є його динамічність, яка вимагає від банківських працівників періодичної оцінки ризику та управління ним. Оцінка кредитного ризику включає в себе кілька етапів. Якісний є, зазвичай, первинним. Кількісна оцінка базується на якісній і деталізує її. Особливо гострою проблемою для українських банків є створення методики визначення ступеню ризику за перспективними, а не минулими показниками фінансової діяльності позичальника.
Здійснюючи заходи по управлінню ризику неповернення позичок, банківський персонал орієнтується на банківську кредитну політику, яка визначає стратегічні цілі та тактичні задачі. При цьому акцент може бути зроблений на ризиковій і доходній або поміркованій політиці.
Банк може розв‘язати ризик кількома способами: уникнути його, прийняти повністю або прийняти за умови здійснення заходів по його зменшенню. Останній варіант є найбільш уживаним.
Зовнішні способи мінімізації кредитного ризику (розподіл ризику, страхування ризику, забезпечення) передбачають передачу частини або всього ризику іншим економічним суб‘єктам. Внутрішні (нормування, лімітування, диверсифікація, створення резервів, оцінка кредитоспроможності позичальника) засновані на самостійних спробах банку перестрахуватися. На практиці, як правило, способи поєднуються з метою посилення їх впливу.
Проаналізувавши кредитоспроможність підприємства, можна зробити висновки, що позичальник має клас Г кредитоспроможності, тобто Фінансова діяльність погана і спостерігається її чітка циклічність протягом коротких періодів часу. У підприємства є проблеми з ліквідністю, так як у нього дуже мало грошових коштів. Крім того, занизьке значення коефіцієнта чистої рентабельності. Це вказує на низьку фінансову стійкість підприємства.
Але, в якості застави підприємство надає поручительство платоспроможного потужного підприємства у сумі 1000 тис. грн. (заставна вартість склала 695,65 тис. грн.). Даний вид забезпечення кредиту є досить надійним, тому підприємству було вирішено надати кредит у розмірі 500 тис. грн.
Проаналізувавши кредитоспроможність позичальника та оцінку рівня забезпеченості кредиту визначено параметри кредитної схеми: фактичний строк кредитування склав 1 рік, сума кредиту 500 тис. грн.. СТОВ «Світанок» при взяті кредиту у сумі 500 тис. грн.. під 20 % річних на 1 рік, сплатить 62625 тис. грн.. відсоткових платежів.
Список літератури:
Банківські операції: Підручник / А.М.Мороз, М.І.Савлук, М.Ф.Пуховкіна та. ін.; За ред. А.М.Мороза. - К.:КНЕУ, 2000. - 384с.
Вітлінський В.В. та ін. Оцінка кредитоспроможності позичальника та ризику банку // Фінанси України, №12,1999. - С.91-102.
Кириченко О. та ін. Банківський менеджмент: Навч. посібник. - К.: Основи, 1999.-671с.
Крутик А.Б, Хайкин М.М. Основы финансовой деятельности предприятия.-Ростов-на-Дону: Феникс, 1999. - 446с.
Національний банк і грошово-кредитна політика. Підручник / За ред. д. е. н., проф. Мороза А. М., к. е. н., доц. Пуховкіної М. Ф. - К.: КНЕУ, 1999.
Савлук М.І., Мороз A.M., Коряк A.M. Вступ до банківської справи: Навчальний посібник. - К.: Лібра, 1998.- 344с.
Фінанси підприємств: Підручник / За ред. А.М.Поддєрьогіна. - К.: КНЕУ, 2004.
Додатки
Додаток А
Анкети позичальника
| № |
Показник |
Значення |
| 1 | Сфера діяльності | Сільське господарство |
| Параметри кредиту, що запрошується: | ||
| 2 | сума, тис. грн. | 500 |
| 3 | строк кредитування, міс. | 12 |
| 4 | Відсоткова ставка | 20 |
| Застава: | ||
| 5 | ринкова вартість, тис. грн. | 1000 |
| 6 | Поручительства платоспроможних потужних підприємств | |
| 7 | Ціль кредитування | оборотні кошти |
| 8 | Наявність діючих кредитів | немає |
| 9 | Тенденція надходжень коштів на поточні рахунки | збільшення |
| 10 | Стабільність грошових надходжень | періодичні |
| 11 | Наявність альтернативних джерел погашення кредиту | є |
| 12 | Строк функціонування підприємства, років | 10 |
| 13 | Ринкова позиція (попит) | великий |
| 14 | Репутація позичальника | висока |
| 15 | Наявність прострочених платежів по кредитам у минулому | не було |