Статистичний аналіз діяльності комерційних банків (умовна вибірка показників по 20 банках)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
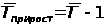 (у вигляді
коефіцієнтів);
(1.26)
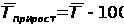 (у вигляді
процентів).
Середній темп прирості показує, на скільки процентів збільшився або зменшився рівень порівняно з попереднім в середньому за одиницю часу.
1.4 Кореляційно-регресійний статистичний аналіз динамічних рядів
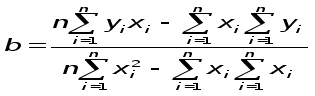 Характеристикою
кореляційного
зв’язку є лінія
регресії. Найпростіше
рівнян
ня лінійного регресії має вигляд: y=a+bx, де параметри a, b находимо з системи нормальних рівнянь[7]:
(1.27)
(1.28)
Коефіцієнт кореляції між двома рядами вібирок X,Y величин
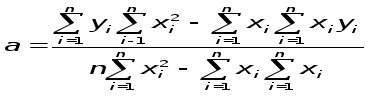 розраховується
за формулою
:
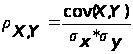 (1.29)
де
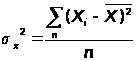
- дисперсія вибірки величин Х; (1.30)
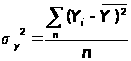
- дисперсія вибірки величин Y; (1.31)
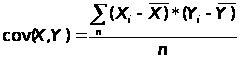
- коваріація виборок X,Y (1.32)
Для характеристики кореляційного зв’язку між факторною і результативною ознаками побудуємо графік кореляційного поля та теоретичну лінію регресії, визначити параметри лінійного рівняння регресії.
Для перевірки істотності зв’язку потрібно порівняти фактичне значення статистики Фішера (F-критерій) з його критичним (табличним) значенням, яке потрібно визначити з урахуванням умов аналітичного групування і заданого рівня істотності, скориставшись таблицею.
Коефіцієнт детермінації визначається наступним чином:
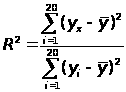 (1.33)
Для оцінки лінійного зв’язку використовується лінійний коефіцієнт кореляції (Пірсона):
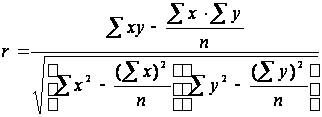 (1.35)
який набуває значень у межах +-1, тому характеризує не лише щільність, а й напрямок зв’язку. Додатне значення свідчить про прямий зв’язок, а від’ємне – про зворотний.
Щільність
зв’язку оцінюється
індексом
детермінації:
R= ,
проте інтерпретується
тільки R2. Якщо
коефіцієнт
детермінації
більше 0,6 , то 60%
варіації залежної
величини пояснюється
варіацією
незалежного
параметра
кореляції і
зв’язок є щільним.
Розділ 2. Аналіз статистичного спостереження характеристик вибірки комерційних банків
2.1 Результати первинного статистичного спостереження показників діяльності комерційних банків
Згідно з вихідними даними, в табл.2.1 наведені результати статистичного спостереження показників діяльності 20 комерійних банків (з 22 по 41 згідно варіанту курсової роботи).
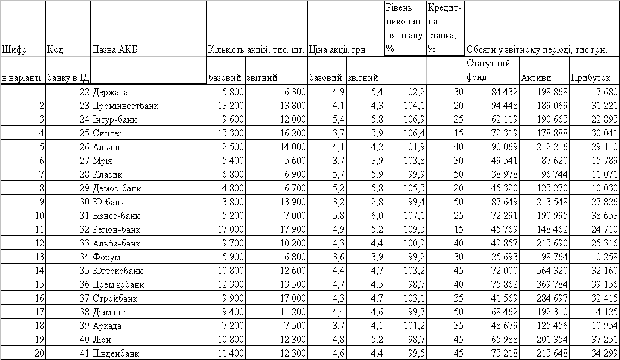
Таблиця
2.1
Вихідні дані статистичного спостереження
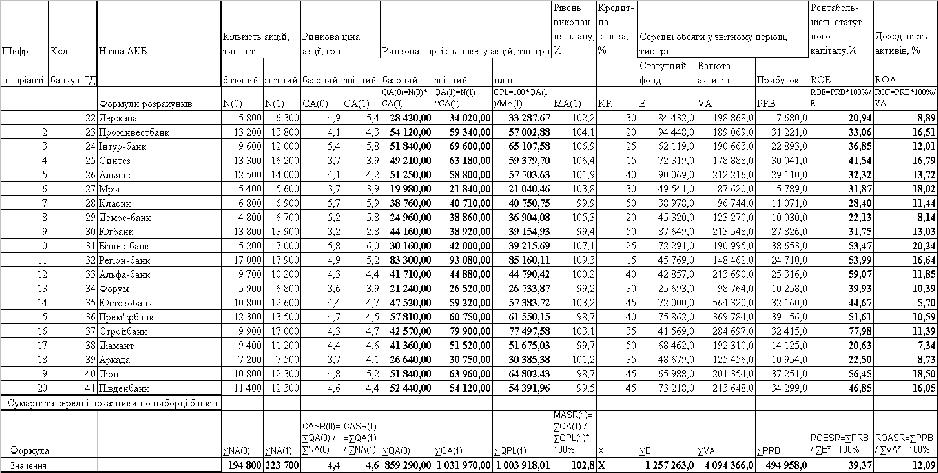
В табл.2.2 згідно заданої форми первинної обробки вихідної статистичної інформації спостереження наведені результати обчислення аналізуємих показників діяльності комерційних банків, при цьому в графах табл.2.2 числові значення параметрів наведені з заданою точністю форматів. Одночасно в табл.2.2 навелені формули розрахунку показників діяльності (жирним шрифтом) , за якими по вихідним даним отримані додаткові розраховуємі показники діяльності банків(розрахунки виконані в “електронних таблицях” EXCEL-2000 – наведені графічно-форматовані на лист А4 копії листів таблиць розрахунків).
Як видно з аналізу даних табл.2.2 за звітний рік при прибутковій діяльності всіх банків виборки загальна ринкова ціна акціонерного капіталу (сума ринкових вартостей акцій) зросла( як за рахунок додаткових емісій акцій, так і за рахунок підвищення їх ринкової ціни), але не всі банки виконали запланований рівень підвищення ринкової ціни акціонерного капіталу.
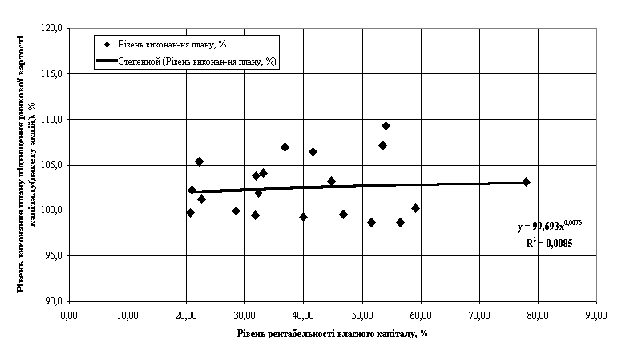
Рис.1.1.
Вхідний
кореляційно-регресійний
пошук факторних
та результативних
ознак вибірки
показників
діяльності
комерційних
банків
Таблиця 2.2
Результати
додаткових
розрахунків
показників
діяльності
за даними первинного
спостереження
(Основні показники
діяльності
акціонерних
банків України)
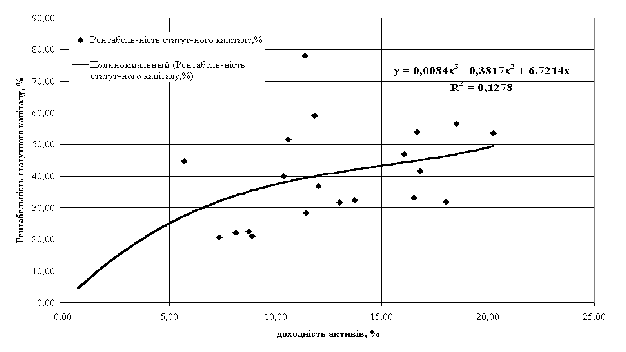
Рис.1.2.
Вхідний
кореляційно-регресійний
пошук факторних
та результативних
ознак вибірки
показників
діяльності
комерційних
банків
2.2 Результати зведення та групування статистичних даних (задачі 1, 2)
Задача 1. Побудувати типологічне групування, використавши таке поняття як рівень виконання плану (не виконали план – до 100%, виконали від 100% до 101%, перевиконали – більше 100%).
Задача 2. Побудувати структурне группування (не менше 4-х груп), використовуючи безперервну ознаку(варіант) – ціну акції у базовому періоді. Визначити, який показник буде частотою для цього варіанту у ряді розподілу. Утворити ряд розподілу, в якому крім варіанту та частоти нанести частки та накопичені частоти.
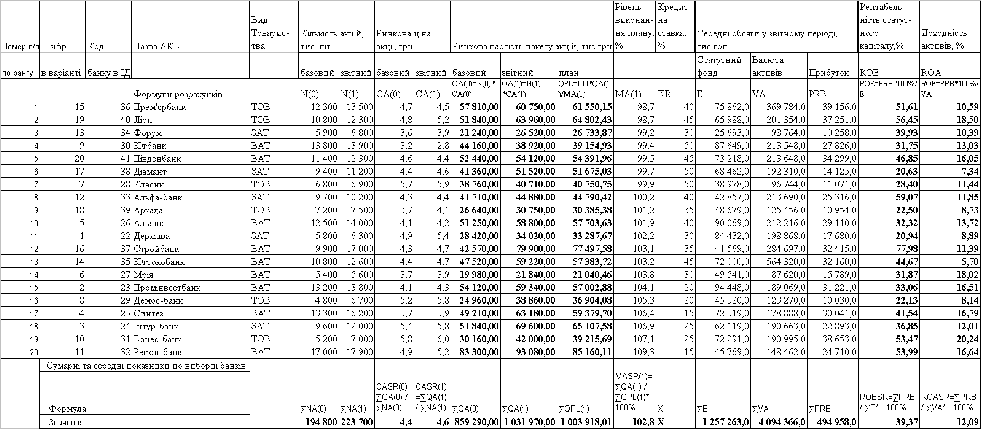
В табл.2.3 наведені дані показників діяльності комерційних банків, виконані перегруппуванням даних табл.2.2 для утворення ранжованого ряду по варіанті – рівень виконання плану. В табл.2.4 наведені дані показників діяльності комерційних банків, виконані перегрупуванням даних табл.2.2 для утворення ранжованого ряду по варіанті – ціна акції у базовому періоді. Отримані статистичні таблиці є вихідними даними для статистичного аналізу рядів аналізуємих варіант, які виконані для розрахунку гістограм та кумулят розподілів, виконаних у “електронних таблицях” EXCEL-2000 (табл. 2.5, 2.6, рис.2.1, 2.2).
Таблиця 2.5
Типологічне группуванні по якісно-кількісній варіанті (виконання плану)
| Інтервал процента виконання плану підвищення ринкової вартості акцій | Частота в интервале | Відносна частота в інтервалі | Кумулята частот в % |
| Не виконали план | 7 | 0,35 | 35,00% |
| Виконали план | 3 | 0,15 | 50,00% |
| Перевиконали план | 10 | 0,50 | 100,00% |
| 96-98 | 0 | 0 | ,00% |
| 98-100 | 7 | 0,35 | 35,00% |
| 100-102 | 3 | 0,15 | 50,00% |
| 102-104 | 4 | 0,20 | 70,00% |
| 104-106 | 2 | 0,10 | 80,00% |
| 106-108 | 3 | 0,15 | 95,00% |
| 108-110 | 1 | 0,05 | 100,00% |
Таблиця 2.6
Структурне группування по варіанті – ціна акції у базовому періоді
| Інтервал ринкової вартісті акції, грн | Частота | Відносна частота | Кумулята частот % |
| 2-3 | 0 | 0 | ,00% |
| 3-4 | 5 | 0,25 | 25,02% |
| 4-5 | 11 | 0,55 | 80,09% |
| 5-6 | 4 | 0,20 | 100,00% |
“Ринкова вартість акції” має розподіл близький до нормального, варіанта “процент виконання плану” – має характер розподілу, який не відповідає нормальному.
2.3 Аналіз рядів розподілу(задача 5)
Задача 5. На основі варіаційних рядів розподілу, наведених в табл.2.3, розрахувати середнє значення варіанти, моду та медіану. Оцінити ступінь варіації у відповідному періоді, розрахувавши розмах варіації, середнє лінійне та середнєквадратичне відхилення, а також лінійний, квадратичний коефіцієнти варіації та коефіцієнт осціляції.
Таблиця 2.7
Статистичний аналіз варіаційних рядів розподілу
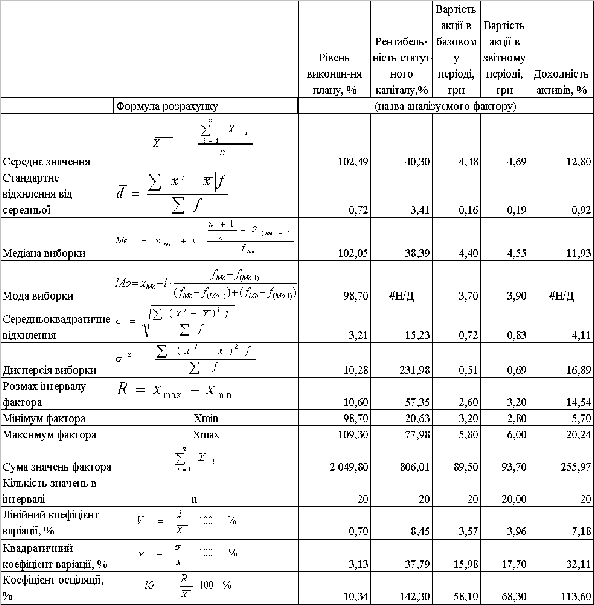
Результати розрахунків, виконаних за допомогою стандартного програмного забезпечення “електронних таблиць” EXCEL-2000, наведене в табл.2.7. Одночасно в табл.2.7 наведені формули розрахунків.
Як видно з результатів розрахунків, величина коефіцієнтів варіації вартості акції менше 33%, що підтверджує висновки графіку гістограми рис.2.2 про нормальність розподілу варіанти – величина вартості акції комерційного банку. При цьому слід відмітити, що у звітному періоді коефіцієнти варіації та осціляції виборки зросли відносно базового періода.
Таблиця 2.3
Результати
додаткових
розрахунків
показників
діяльності
за даними первинного
спостереження
ранжовані за
варіантою –
рівень виконання
плану (Основні
показники
діяльності
акціонерних
банків України)
Таблиця 2.4
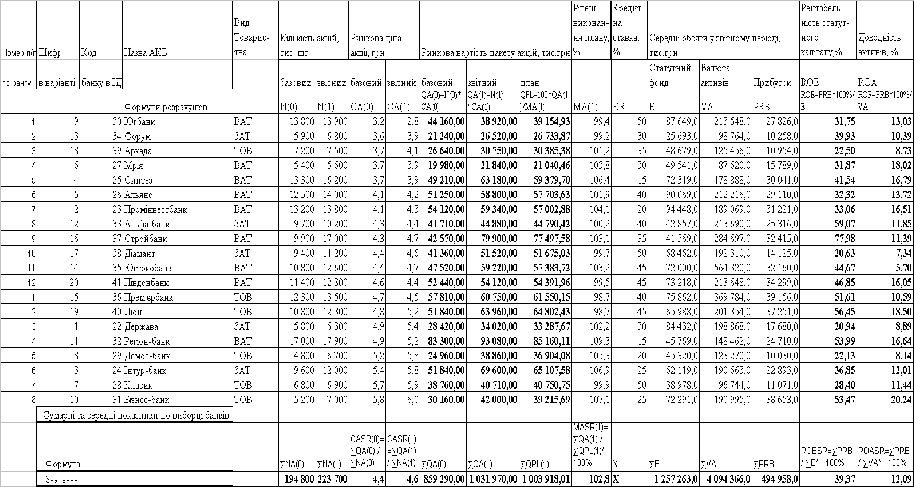
Результати
додаткових
розрахунків
показників
діяльності
за даними первинного
спостереження
ранжовані за
варіантою –
ціна акції у
базовому періді
(Основні показники
діяльності
акціонерних
банків України)
2.4 Відносні статистичні показники(Задача 3,4)
Задача 3. За даними для перших 4-х банків з табл.2.2 про вартість акцій банків побудувати робочу таблицю форми , наведеної в методичних вказівках, передбачивши в ній графи для обчислення таких відносних величин ( з точністю 0,0001):
планового завдання;
динаміки;
виконання плану;
структури та структурних зрушень;
Таблиця 2.8
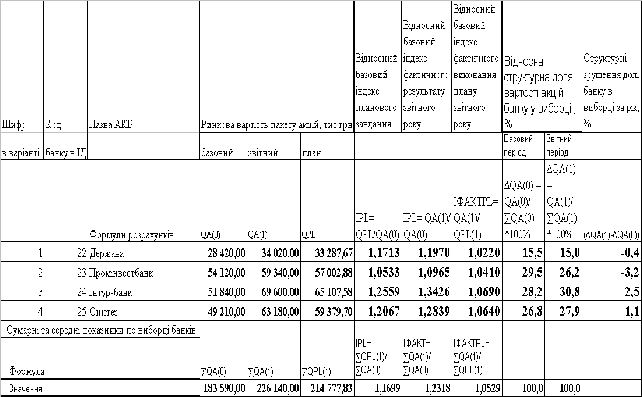
Розрахунок
відносних
величин динаміки
вартості акцій
банків
Задача 4. В табл.2.2 знайти відносні величини інтенсивності, пояснити їх економічний зміст, методику визначення для кожного банку та в цілому для всієї сукупності.
Таблиця 2.9
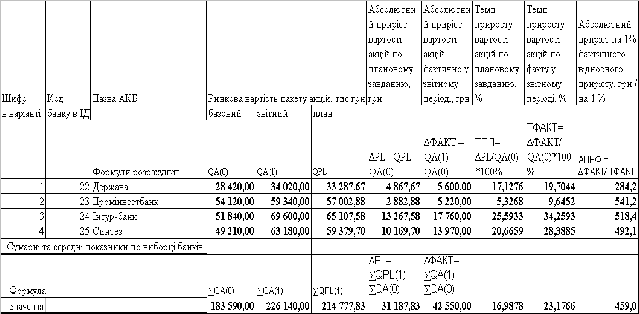
Розрахунок
показників
інтенсивності
– темпів приросту
вартості акцій
2.5 Аналіз інтенсивності та тенденцій розвитку, графічні методи(Задача 6, 7)
Задача 6. Побудувати ряд динаміки для прибутку комерційного банку за 9 місяців, використавши (умовно) показники для перших 9-ти банків з табл.2.2.
Форма побудованої таблиці – відповідно методичним вказівкам, передбачивши можливість розрахунку(базисним та ланцюговим методом) показників (точність 0,0001) :
абсолютний приріст;
коефіцієнт росту;
темп росту;
темп приросту;
абсолютне значення 1% приросту.
Обчислити за досліджувальний період та середньомісячні :
абсолютний приріст;
коефіцієнт росту;
темп росту;
темп приросту;
Задача 7. На базі даних таблиці задачі 6 провести згладжування рівнів ряду показників щомісячного прибутку за допомогою тричленної ковзної(рухомої) середньої та виконати аналітичне вирівнювання за допомогою лінійного тренду.
В табл.2.10 та на рис.2.3,2.4,2.5 наведені результати розрахунків та побудова варіантів побудови аналітичних трендів для ряду прибутку , виконані в “електронних таблицях” EXCEL-2000.
Як показують результати , наведені на рис.2.3-2.5 по показнику R2 – найкраще наближення тренду виконується кубічним поліномом, при цьому форма тренду наближається до “сезонної хвилі”. Лінійний тренд дає регресію з дуже нещильним показником R2=0,11. Для ковзної середньої – перші 2 точки вирівнювання не можуть бути апроксімовані.
Таблиця 2.10
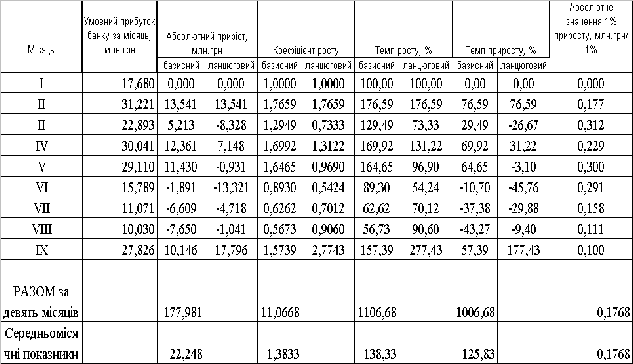
Аналіз
динаміки прибутку
умовного комерційного
банку за 9 місяців
2003 року
2.6 Індексний аналіз(Задачі 8,9)
Задача 8. Виписати у таблицю за базисний та звітний період з табл.2.2 для перших 5 банків дані про ціну та кількість акцій та обчислити із ступенем точності 0,0001 :
індивідуальні індекси цін, обсягу та вартості акцій;
загальний індекс вартості акцій;
відхилення обсягу ринкової вартості акцій за рахунок зміни цін і кількості акцій.
Задача 9. На основі даних таблиці задачі 8 (за базисний та звітний періоди дані про ціну та кількість акцій) обчислити із ступенем точності 0,0001 :
індекси середніх цін змінного та постійного складу;
індекс структурних зрушень;
відхилення середньої ціни акцій у 5-ти банках в цілому та за рахунок зміни цін та структурних зрушень ;
Як видно з результатів індексного аналізу :
середня величина вартості акції в цілму по 5-ти банках зросла за рахунок цін, а вплив структурних зрушень – невеликий(табл.2.12);
зростання вартості пакету акцій у звітному періоді на =21,3% відбулося за рахунок зростання середньої ціни акції на +5,95% та зростання обсягів акцій (емітування) на +14.5%(табл.2.11).
Таблиця 2.11
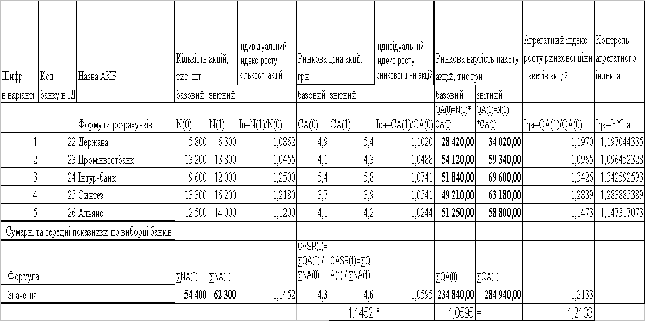
Результати
індексного
аналіза ринкової
вартості пакету
акцій (індивідуальні
та агрегатні
індекси)
Таблиця 2.12
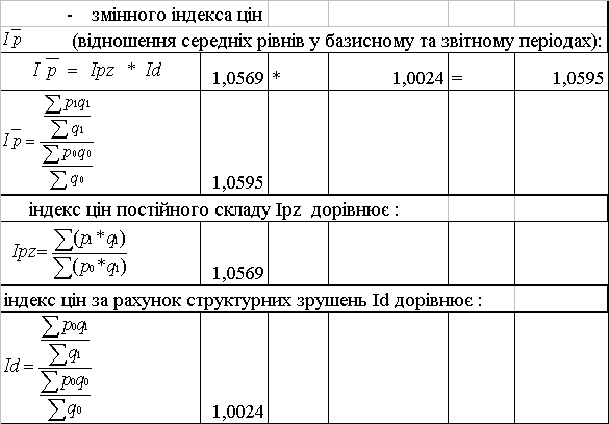
Результати
індексного
аналіза середньої
ціни акцій
банків в цілому
(індекси змінного
составу та
структурних
зрушень)
Перелік використаних джерел
1. Вашків П.Г., Пастер П.І., Сторожук В.П., Ткач Є.І. Статистика підприємництва: Навч. Посібник – К.: Слобожанщина, 1999.
2. Двірник В.М. Статистичне вивчення зв’язків соціально-економічних явищ: конспект лекцій. – Дніпропетровськ: ДАУБП, 1999.
3. Двірник В.М. Статистичні індекси в економічних дослідженнях. Дніпропетровськ: ДАУБП, 1998.
4. Єріна А.М., Пальян З.О. Теорія статистики: Практикум. – К.: Знання, 1997.
5. Елисеева И.И., Юзбашев М.М. Общая теория статистики: Учебник. – 4-е изд., перераб и доп. – М: Финансы и статистика, 1999.
6. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
7. Ефимова М.Р., Петрова Е.В., Румянцев В.Н. и др. Общая теория статистики: Учебник. – Москва: Инфра-М, 1998.
8. Общая теория статистики: Учебник. / Под ред. А.А. Спирина, О.Э. Башиной. – 5-е изд., доп. И перераб. – М.: Финансы и статистика, 1999.