Антикризисное управление в кредитных организациях
2.1.4. Анализ состояния нормативов
В ходе этого анализа, прежде всего, проверяется качество составления расшифровки для расчета экономических нормативов. Достоверность символа 8972 проверяется следующим образом: все вложения минус ВБС 91401 (в части государственных бумаг). Часто банки показывают наличие ценных бумаг, обремененных обязательствами на ВБС 98070, но не показывают на ВБС 91401. Или показывают сумму обремененных бумаг в размере задолженности по кредиту, чем улучшают значение норматива. Это неверно, так как стоимость залога обычно в 1,2-1,5 раза превышает сумму ссуды.
Рекомендуется брать расшифровку символа 8989 с указанием наименования и суммы каждого заемщика и дебитора, от которых кредитная организация ожидает поступления средств в ближайшие 30 дней. Эти сведения сопоставляются на ряд отчетных дат, что позволяет выявить суммы, неоднократно включаемые кредитной организацией в этот символ с целью улучшения значения нормативов текущей и общей ликвидности.
Аналогично проверяется символ 8991. Сопоставляются сумма ожидаемых к исполнению обязательств (особенно по счету 423) с фактически исполненными (дебет БС 423). Если ожидаемые меньше, значит, кредитная организация сознательно их занизила для улучшения нормативов ликвидности.
Необходимо проконтролировать заполнение символа 8999. Распространенной ошибкой является не включение в него обязательств банка по выданным физическим лицам векселям. При наличии существенных объемов выдачи векселей необходимо выяснить первого приобретателя векселя.
Норматив Н7 рассчитывается только в отношении заемщиков (группы связанных заемщиков), не являющихся акционерами и инсайдерами банка. Показатель SKpkp должен соответствовать итогу по графе 2 сводной справки по расчету Н6.
Для банков, имеющих отрицательный размер капитала, его условное значение принимается в размере 2% от активов, взвешенных с учетом риска (это соответствует минимально допустимому значению норматива HI). Исходя из этой суммы, исчисляются ссудные и депозитные риски, которые указывается в справках к указанным выше нормативам. Кроме названий клиентов в этих справках кредитная организация должна указывать и номера балансовых счетов, на которых отражены соответствующие риски (ссудных, расчетных или депозитных).
В символах 9011, 9012, 9013 указывается совокупная сумма требований (обязательств) кредитной организации к одному наиболее крупному заемщику (кредитору, акционеру) из сводной справки.
По каждому нормативу, значение которого нарушено, необходимо анализировать изменение каждой суммы. Для контроля над состоянием нормативов и прогноза их нарушений рекомендуется вести в динамике по каждому банку таблицу основных показателей, формирующих нормативы.
Кроме того, к ликвидным и высоколиквидным активам не следует относить активы, формально подпадающие под эти признаки, но фактически не являющиеся таковыми. Так, например, средства банка на корсчете в банке, находящемся в критическом финансовом положении или с отозванной лицензией - это уже неликвидный актив и его не следует учитывать при расчете нормативов ликвидности.
2.1.5. Анализ состояния экономических коэффициентов
При решении вопросов межбанковского кредитования и установления корреспондентских отношений представляется необходимым определить общее состояние ликвидности и прибыльности (доходности), установить специализацию и значимость видов деятельности банков. Главная цель анализа при этом - выявить квалифицированность использования имеющихся в его распоряжении пассивов путем определения степени сбалансированности между его прибыльностью и ликвидностью и некоторых других сторон финансового состояния банка. В ходе анализа выясняется оптимальное соотношение прибыльности и ликвидности банка, а также то, соблюдает ли он в своих активных и пассивных операциях необходимую диверсификацию и рационально ли организует управление портфелем.
Такой подход основан на том, что в процессе управления ликвидностью необходимо соблюдать определенные соотношения в активах и пассивах, закрепление отдельных статей пассивов за определенными статьями активов Метод группировки позволяет путем систематизации данных баланса разобраться и сущности анализируемых явлений и процессов. Критерии, степень детализации, а также прочие особенности группировок статей актива и пассива баланса определяются целями проводимой аналитической работы.
Для формирования объективного представления о финансово-экономическом состоянии банка используются два блока анализа. Первый блок образован показателями качества активов и пассивов, их ликвидности. Второй блок включает дополнительные или детализирующие показатели эффективности, причины изменения основных показателей и детализацию факторов эффективности деятельности.
Группа показателей качества активов позволяет оценивать их по отношению к ресурсной базе банка. В показателях структуры пассивов отражены параметры, характеризующие, устойчивость банка, структуру обязательств, степень минимизации риска ликвидности или издержек, уровень достаточности капитала. Раздел оценки ликвидности банка отражает степень обеспечения наиболее устойчивых по срокам обязательств ликвидными средствами банка.
Весь указанный арсенал аналитических средств позволяет моментально оценить значимость практически каждого из основных компонентов деятельности банка и выяснить, какие параметры банковской деятельности в наибольшей степени повлияли на его прибыльность. Для более тщательного анализа используются дополнительные показатели эффективности финансовой деятельности банка и проводится детализация факторов, влияющих на эффективность этой деятельности.
Анализ финансовой деятельности банка на основе измененного и обновленного балансового управления служит для мониторинга за соблюдением и регулированием портфельных ограничений, выбранных самим банком на конкретный плановый период.
Таблица 2.3
Показатели качества активов
| Показатель | Значение | Описание | |
| КК1 | Доходные активы к активам |
Оптимальное значение – 75-85% |
характеризует удельный вес доходообразующих активов в составе активов (рассм. во взаимосвязи со следующим показателем) |
| КК2 | Доходные активы к платным пассивам |
Оптимальное значение – Больше 100% |
Характеризует отношение доходных активов к платным ресурсам |
| КК3 | Ссуды к обязательствам |
Оптимальное значение: более 70% - агрессивная; менее 60% - осторожная политика |
характеризует кредитную политику банка, при агрессивной политике верхний предел - 78%, далее – неоправданно опасная деятельность, при осторожной кредитной политике нижний предел – 53%, ниже – возможность убытков |
| КК4 | Ссуды к капиталу |
Оптимальное значение – менее 80% |
Характеризует рискованность ссудной политики: значение свыше 80% свидетельствует о недостаточности капитала или об агрессивной кредитной политике банка. |
| КК5 | Просроченные ссуды к ссудам |
Оптимальное значение – менее 4% |
Показывает удельный вес просроченных ссуд в ссудном портфеле банка |
| КК6 | Резервы на ссуды |
Оптимальное значение – менее 4% |
Характеризует резервы на покрытие убытков по ссудам (должен быть не меньше предыдущего показателя). |
На основе агрегированного баланса банка рассчитываются необходимые коэффициенты.
Группа показателей качества активов (Коэффициенты К1-К6) оценивается по отношению к ресурсной базе банка. Доходные активы наиболее важно оценивать по отношению к платным активам. (Таблица 2.3).
Раздел ликвидности банка (Коэффициенты Л7-Л10) отражает степень обеспечения наиболее неустойчивых по срокам обязательств ликвидности средствами банка (Таблица 2.4).
Таблица 2.4
Показатели ликвидности банка
| Показатель | Значение | Описание | |
| ЛЛ7 | Кассовые активы к онкольным обязательствам | Оптимальное значение – 20-50% | показывает степень покрытия наиболее неустойчивых обязательств ликвидными средствами; |
| ЛЛ8 | Резервы на ссуды |
Оптимальное значение – 0,5-30% |
характеризует степень покрытия ликвидными средствами депозитов и вкладов, используется совместно с предыдущим коэффициентом для сглаживания возможных искажений структуры депозитов и вкладов |
| ЛЛ9 | Портфель ценных бумаг к обязательствам | Оптимальное значение – 15-40% | показывает потенциальный запас ликвидности при использовании вторичных ликвидных ресурсов |
| ЛЛ10 | Капитал к активам | Оптимальное значение – 8-15% | характеризует степень финансовой устойчивости банка |
В показателях структуры пассивов отражены параметры, характеризующие устойчивость коммерческого банка, структуру обязательств, степень минимизации риска ликвидности или издержек (Таблица 2.5).
Существует возможность достаточно быстро оценить значение практически каждого из основных компонентов деятельности банка и выяснить, какие параметры деятельности в наибольшей степени повлияли на его прибыльность. Показатели рентабельности – Коэффициенты Р23-Р27 (Таблица 2.6).
Причины изменения основных показателей эффективности можно определить с помощью финансовых коэффициентов Ф28 и Ф29 (Таблица 2.7)
Таблица 2.5
Показатели устойчивости банка
| Показатель | Значение | Описание | |
| П17 | Онкольные и сроч-ные обязательства к активам |
Оптимальное значение – 50-705% |
показывает уровень срочности и надежности |
| П18 | Займы к активам |
Оптимальное значение – 20-30% |
показывает уровень срочности и надежности |
| П19 | Онкольные обязатель-ства ко всем обязатель-ствам |
Оптимальное значение – 20-40% |
характеризует степень минимизации риска устойчивости или затрат |
| П20 |
Срочные вклады Ко всем обязательствам |
Оптимальное значение – 10-30% |
характеризует степень минимизации риска устойчивости или затрат |
| П21 | Прочие обязательства ко всем обязательствам |
Оптимальное значение – стремится к минимуму |
показывает степень пассивной устойчивости и качество управления прочими обязательствами (штрафы, пени, неустойки) |
| П22 | Собственные средства к собственному капиталу |
Оптимальное значение – 10-30% |
Показывает уровень достаточности собственных средств |
Таблица 2.6
Показатели прибыльности банка
| Показатель | Значение | Описание | |
| РР23 | Прибыль к собствен-ным средствам |
Критическое значение – 10-20% |
характеризует эффективность использования собственных средств |
| РР24 | Мультипликатор капитала |
Оптимальное значение – 8-16 раз |
показывает объем активов, который удается получить с каждого рубля собственного капитала |
| РР25 | Прибыль к уставному фонду | Среднее по отрасли | характеризует эффективность использования собственных средств |
| РР26 | Прибыль к доходным активам | Среднее по отрасли | характеризует отдачу от использования доходных активов |
| РР27 | Прибыль к активам | Среднее по отрасли | характеризует эффективность работы активов |
Таблица 2.7
Показатели эффективности работы банка
| Показатель | Значение | Описание | |
| ФФ28 | Доходные активы к капиталу |
Оптимальное значение – 8-18% |
показывает размер доходных активов, которые удается получить с каждого рубля капитала |
| ФФ29 | Недоходные активы к капиталу |
Оптимальное значение – 0,5-2,0 раза |
показывает приоритет использования капитала |
2.1.6. Анализ экономических показателей
В ходе этого анализа рассматриваются следующие формы отчетности:
Отчет о прибылях и убытках. Анализ этой формы осуществляется на квартальные даты. На внутриквартальные даты дополнительно используются данные БС 701 и 702. Обращается особое внимание на факты внутриквартальной убыточности (превышение на месячные даты расходов над доходами). Такие факты свидетельствуют о неустойчивости финансового состояния кредитной организации и иногда, в подобных случаях, квартальная прибыльность кредитной организации достигается путем различных манипуляций.
При анализе доходов и расходов определяется удельный вес каждого вида доходов (расходов) в их общей сумме и прибыльность отдельных банковских операций (ссудных, фондовых, с иностранной валютой и т.д.). Увеличение доходов от небанковских операций или прочих доходов свидетельствует об ухудшении качества управления активами.
На состав прочих доходов и расходов следует обращать особое внимание. Если они существенно превышают доходы (расходы) по погашению (формированию) резервов под возможные потери, следует проверить их состав. Часто по этим счетам филиал проводит расходы головного офиса (или наоборот), что неправомерно.
В банках с филиальной сетью устанавливаются результаты работы каждого подразделения.
Важным контрольным моментом является изучение динамики доходов и расходов на протяжении всего отчетного года. Отчет о прибылях и убытках составляется нарастающим итогом с начала года, поэтому недопустимо снижение доходов (расходов) отчетного периода в сравнении с предыдущей отчетной датой.
Отчет об использовании прибыли (форма 126 общей финансовой отчетности). Сопоставляется с данными БС 705. При анализе этой формы особое внимание обращается на правильность определения взаимоотношений с налоговыми органами по вопросам перечисления платежей из прибыли в бюджет. Переплаты текущего года по налогу проводятся по кредиту этого счета только в случае фактического возврата их налоговыми органами, что практически внутри года не практикуется. Следует также иметь в виду, что в кредитной организации понятие “балансовая прибыль” и “налогооблагаемая база” не совпадают, поэтому возможны факты наличия остатка по БС 705 при фактических убытках. В целом контроль над использованием прибыли заключается в обеспечении соответствия использованной прибыли полученной. Не допускается формирование фондов из прибыли при превышении использованной прибыли над полученной или при фактических убытках.
Обобщающим показателем эффективности банковской деятельности является ее рентабельность. Для определения рентабельности используются следующие коэффициенты:
Прибыльность уставного капитала (прибыль/уставной капитал);
Рентабельность активов (прибыль/активы);
Рентабельность доходных активов (прибыль/доходные активы).
Сравнение этих показателей дает представление о резервах кредитной организации в деле повышения прибыльности своей деятельности посредством сокращения бездоходных активов (также указаны выше).
2.1.7. Анализ состояния учета и отчетности
При анализе необходимо проверить исполнение рекламаций по предыдущей отчетности. Во всех случаях при выявлении фактов искажения учета и отчетности необходимо оценить, в какой мере они исказили реальное финансовое положение банка. В соответствии с Положением о бухгалтерском учете и отчетности в Российской Федерации исправление отчетных данных прошлого года и предыдущих периодов текущего года производится в отчетности того месяца, когда были выявлены искажения. Не исправляется отчетность по нормативам. Факты нарушения ее принимаются к сведению органами надзора для дальнейшего применения (при необходимости) мер надзорного воздействия. Уменьшение остатка по БС 70402 «Убытки истекшего периода» допускается только в случае направления на погашение их прибыли текущего года. Все доходы и убытки по операциям прошлых лет учитываются на БС 701 и 702 в зависимости от характера операции и отражаются в отчете о прибылях и убытках по символам 17315, 17316, 29414, 29415 и учитываются при налогообложении прибыли.
2.1.8. Оценка банка
На основе проведенного анализа делается вывод об основных характеристиках надежности кредитной организации: ее платежеспособности, устойчивости и ликвидности.
Если все основные показатели имеют допустимые значения и косвенная информация о банке носит позитивный характер, то его надежность признается достаточной.
Если значения основных показателей располагаются между допустимыми и критическими, а косвенная информация говорит о наличии некоторых проблем, то надежность кредитной организации признается удовлетворительной, но устанавливается постоянный контроль над ее деятельностью.
Если все показатели имеют критическое значение и имеется косвенная информация о наличии серьезных проблем, кредитная организация классифицируется как кризисная.
Классификация финансового состояния банка осуществляется по критериям, изложенным в Указаниях Банка России № 457 от 28.05.97. Для того чтобы правильно оценить состояние банка, необходимо наличие информации по всем признакам проблемности, указанным в этой методике.
В обобщенном виде основные приемы, используемые при данном анализе отчетности, можно сформулировать в виде следующих правил:
Правило динамики. Отчетность необходимо анализировать в динамике, на ряд дат. Анализ показателей только на одну отчетную дату представляет собой мгновенный срез кредитной организации и без учета динамики изменения показателей он не дает полного представления о положении дел в ней.
Правило приоритета содержания над формой. Если возникают сомнения в отнесении отдельных операций на те или иные счета баланса, следует отражать их в соответствии с экономической сущностью, а не юридической формой.
Правило осторожности. Все происходящие за отчетный период изменения в показателях кредитной организации необходимо оценивать с точки зрения возможных последствий к их ухудшению.
Правило сравнения. Рассчитанные в ходе анализа показатели и коэффициенты следует сопоставлять с предыдущими датами, с аналогичными по другим кредитным организациям, со среднерегиональными показателями.
Правило «качели». Анализу подлежат все резкие изменения в показателях. Даже если изменения носят позитивный характер, следует помнить, что чем чаще и выше колебания в показателях, тем меньше устойчивость банка.
2.2.Численная реализация предлагаемой методики на примере Банка «Условный»
Ниже приводится анализ финансовой устойчивости коммерческого банка на основе предложенной выше методики. В целях соблюдения коммерческой тайны и неразглашения финансовой информации о каком-либо реально существующем банке, расчеты, анализ и выводы о финансовом состоянии (надёжности) банка проведены на основе данных отчетности и иных источников Банка «Условный». Все данные получены из финансовой отчетности конкретного банка, находящегося в одном из субъектов Российской Федерации. По классификации органов надзора этот банк относился ко второй категории проблемности. Однако для конкретной работы нами под непосредственным контролем отдела контроля регионального отделения ЦБРФ был видоизменен баланс и составлена новая отчетность для Банка «Условный», которая позволяла классифицировать данный Банк как финансово нестабильный и испытывающий серьезные финансовые трудности. Целью данной работы не является проведение углубленного финансового анализа с обоснованием причин, из-за которых не соблюдается выполнение тех или иных показателей, а основным направлением выбрано выявление и классификация финансово нестабильных банков. Поэтому детальное рассмотрение конкретных счетов, проведение анализа доходных и расходных статей баланса не проводилось.
Разработаны и представлены: балансы, сведения о выполнении экономических нормативов с расшифровкой показателей, используемых для расчета экономических нормативов, производные формы (динамика статей баланса, таблица данных для расчета экономических коэффициентов и т.д.).
Во избежание статичности проводимого анализа, проводится сравнение положения банка в динамике. За период анализа выбран трехгодичный интервал: на 1.07.97 года, на 1.01.98 и на 01-01-99 года, поскольку тридцати шести месяцев достаточно, чтобы выявить те или иные тенденции и изменения в показателях финансового состояния банка, кроме того, на данном отрезке времени (три года) отлажены некоторые подходы к анализу финансового состояния банка, используемые в настоящей работе.
01-01-1997 года.
А. Состояние фондов
Уставный капитал: составляет 498,27 тыс.руб или 1,9% общего объема источников средств.
Резервный фонд: составляет 158,17 тыс.руб. или 31,7% к оплаченному уставному капиталу и 0,59% к величине пассивов . Сформированные фонд накопления и фонд специального назначения находятся на достаточном уровне: ФН – 1490,83 тыс.руб. и ФСН – 15,04 тыс.руб., что в совокупности составляет 5,63% от общей величины пассива.
Резерв на возможные потери по ссудам: составляет 367,93 тыс.руб или 1,37% в общей величине пассивов. Формально сформирован полностью.
Б. Структура баланса
Валюта баланса: составила 26770,51 тыс.руб.
Пассивная часть баланса сложилась следующим образом:
Собственные средства: составляют 12154,62 тыс.руб. или 48,63% в источниках банка.
Привлеченные средства: занимают 49,51% (12837,99 тыс.руб.) в источниках средств. Складываются из мобилизованных и купленных ресурсов и долговых обязательств Банка.
Купленные ресурсы: составляют 1762,74 тыс.руб. и занимают 6,65% в источниках банка (при доле в привлеченных средствах 13,73%). Дорого ресурс и взят банком в основном для покрытия иммобилизации.
Мобилизованные ресурсы: занимают 35,51% в источниках банка (8878,74 тыс.руб.). Являются основным источником активных операций для данного банка. Их удельный вес в общем объеме привлеченных средств составляет 69,15%. Наибольшую величину в мобилизованных ресурсах занимают средства бюджетных и внебюджетных организаций (6840,87 тыс.руб. (27,37% в источниках)). Банк имеет лицензию на работу по привлечению средств физических лиц в депозиты. Частные вклады составляют 2037,87 (8,15% в источниках).
Долговые обязательства: составляют 7,35% в источниках средств (1836,5 тыс.руб.).
П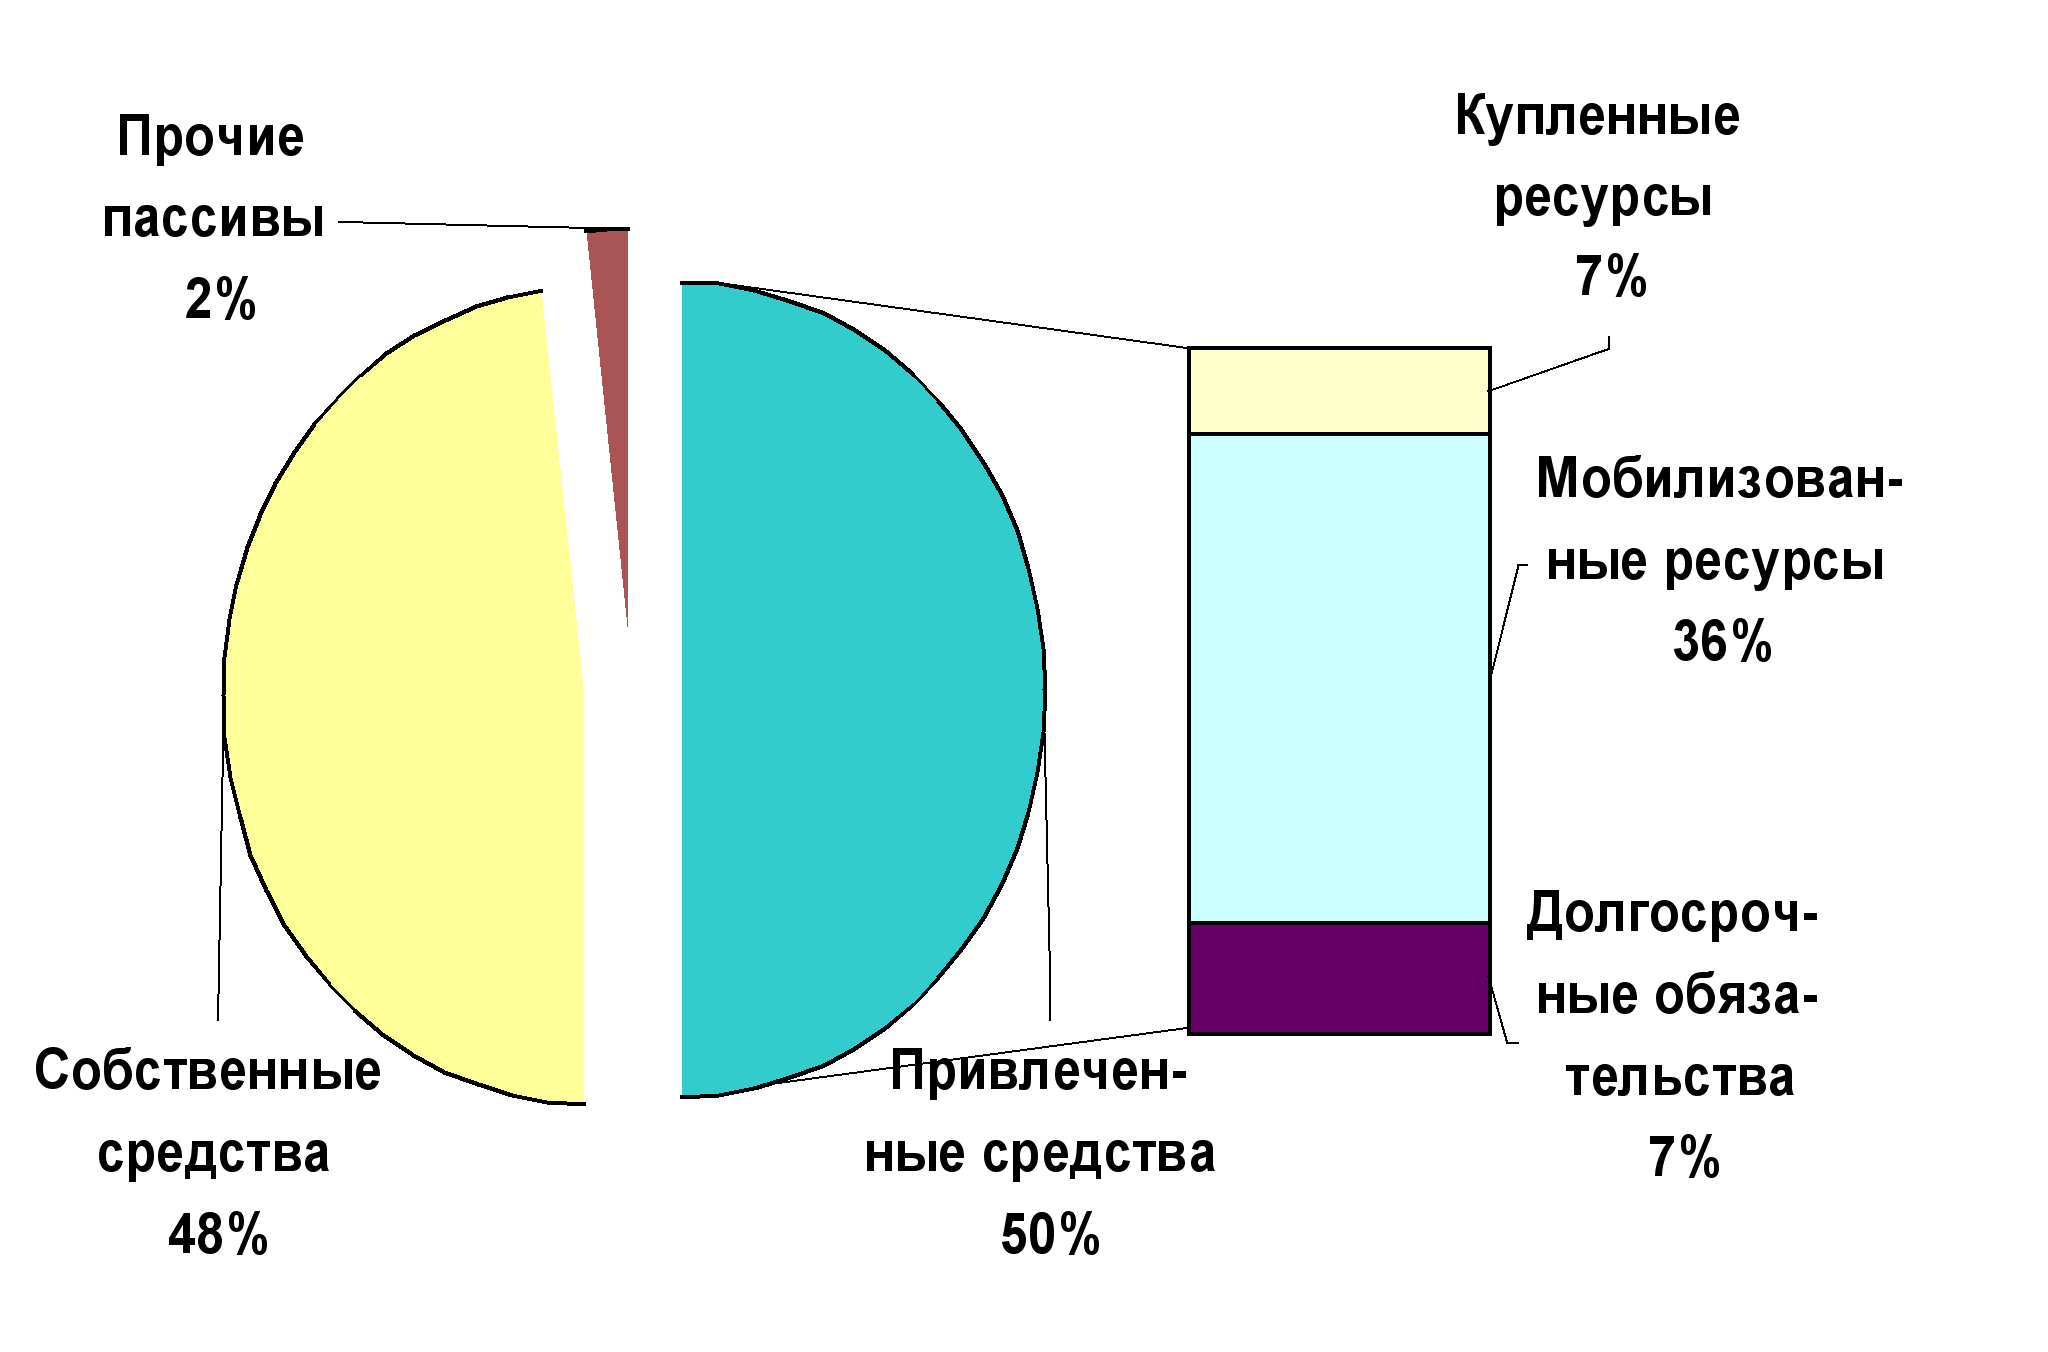 рочие
пассивы: занимали
1.86% в общем объеме
источников.
Рис. 2.1 Структура пассива баланса банка «Условный» на 01.01.97г.
В целом структура источников оценивается как удовлетворительная, однако, мы считаем, что все еще велик удельный вес «горячих денег», дорогих покупных ресурсов и ресурсов, не являющихся источником активных доходных операций. Также признается, что Банк не полностью использует возможность привлечения дополнительных ресурсов, так как по банковской статистике оптимальным признается соотношение собственных и заемных средств на уровне 20% к 80%. Здесь же это соотношение сдвинуто в пользу собственных средств банка: 49/51. Принимая во внимание не выполнение норматива по привлечения средств в депозиты (Н5) (смотри пункт «Анализ экономических нормативов») хотелось бы предложить Банку использовать более активно более дорогие заемные ресурсы, а также изыскивать другие возможности по привлечению дополнительных средств.
Активная часть баланса сложилась следующим образом:
Активы, приносящие доход: составляют 69,63% в общей сумме активов. Состоят из кредитных вложений, операций по финансированию капвложений клиентов и фондовых операций.
Кредитные вложения: занимают в активах банка 29,5% (7372,20 тыс.руб.). качество кредитного портфеля таково: краткосрочные ссуды занимают в балансе банка 20,4% (5461,11 тыс.руб.); среднесрочные ссуды – 2,69% (718,94 тыс.руб.); долгосрочные ссуды – 1,02% (271,8 тыс.руб.); просроченные ссуды – 3,44% (920,36 тыс.руб.).
Операции по финансированию капитальных вложений: занимают 29,34% (7333,57 тыс.руб.) в активах банка.
Фондовые операции: занимают 12,57% (3140,52 тыс.руб.). Фондовый портфель на 97,9% состоит из государственных ценных бумаг (3072,72 тыс.руб.) и на 2,1% (67,8 тыс.руб.) ценные бумаги других эмитентов. Можно сказать о достаточно сильном отвлечении средств в фондовый рынок.
А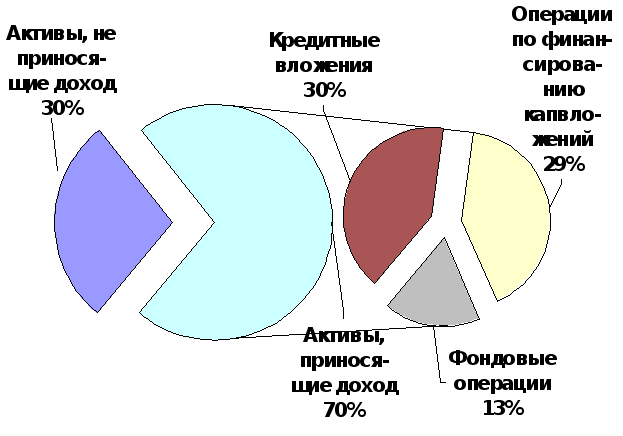
ктивы,
не приносящие
доход: составляют
28,59% в общей сумме
активов. Данный
показатель
находится выше
статистически
установленной
нормы и свидетельствует
о неэффективном
использовании
как собственных,
так и привлеченных
средств наибольший
удельный вес
занимают просроченные
проценты и
капитальные
вложения самого
банка.
Рис. 2.2 Структура актива баланса банка «Условный» на 01.01.97г.
В целом структуру активов следует оценить как неудовлетворительную из-за высокого удельного веса бездоходных активов.
В. Состояние нормативов
Как уже отмечалось выше, имеющаяся информация не позволяет сделать полный анализ финансовой деятельности банка. Отсутствие необходимых данных, в частности, делает невозможным расчет всех обязательных нормативов. Однако даже имеющиеся рассчитанные нормативы позволяют сделать некоторые выводы о работе банка «Условный».
На 01-01-1997 банком не выполнен норматив максимального размера привлеченных денежных вкладов (депозитов) населения Н11. Превышение над критериальным значением составило 35,93%.
Так же необходимо отметить значение показателей Н1 и Н2.
Норматив достаточности собственных средств (капитала) банка (Н1) находится практически в зоне критериального минимального значения (7,48%). Это говорит о том, что банку просто необходимо увеличивать объем собственных средств для нормального функционирования.
Наряду с этим первый норматив ликвидности (Н2) – норматив мгновенной ликвидности – превышает критериальный минимум более чем в 10 раз (245%), а Н3 – норматив текущей ликвидности – почти в два раза (96,23%). Значения данных нормативов показывает, что банк фактически перестраховывается, имея более чем достаточный запас высоколиквидных активов (касса, корсчет и проч.) для покрытия краткосрочных обязательств. Это превышение говорит о некорректных действиях руководства банка, не следящих за огромным объемов активов, не приносящих прибыли.
Г. Состояние экономических коэффициентов
Группа показателей качества активов оценивается по отношению к ресурсной базе банка и состоит из шести показателей.
К1 = доходные активы к активам = 61,33%. При принятом оптимальном соотношении 75-85% это значение является крайне низким. Банк реально недоиспользует свои экономические возможности. Более того, при оптимальном значении показателя К2, характеризующего отношение доходных активов к платным пассивам, более 100%, данный показатель в Банке составил лишь 98.5%.
Коэффициент К3=56,2% лишний раз подчеркивает нашу уверенность в том, что банк осуществляет крайне осторожную кредитную политику.
К4=111% подтверждает, что банк не имеет достаточно средств для осуществления своей деятельности (оптимальное значение данного показателя – менее 80%).
При оптимальном значении К5 менее 4%, Банк имеет просроченных ссуд более 12%, причем не до конца сформирован резервный фонд по просроченным ссудам (К6 должен быть не менее значения показателя К5).
Коэффициенты, описывающие ликвидность Банка, находятся в пределах оптимальных значений.
Параметры, отражающие устойчивость банка, структуру обязательств, степень минимизации риска, ликвидности или издержек, уровень достаточности капитала не все выполняются одинаково. Здесь три из них находятся в пределах оптимальных значений. Оставшиеся три не располагаются в промежутке оптимума: П18 =8% - при оптимальном значении 20-35% К18 характеризует, что банк может довольно срочно погасить имеющиеся обязательства.
П19 – отношение онкольных обязательств ко всем обязательствам выше оптимального (52,2%). Это говорит о том, что банк пытается минимизировать риск устойчивости за счет роста затрат. Это же подтверждается и следующим коэффициентом П20, который, находясь в пределах оптимального значения 10-30%, характеризует политику банка направленную к минимизации риска устойчивости.
Отношение прочих обязательств ко всем обязательствам должно стремиться к минимуму. В данном Банке это отношение находится на уровне 6,22%.
Рентабельность Банка описывается рядом коэффициентов, и лишь некоторые из них имеют оптимальные значения.
Отношение прибыли к собственным средствам. При критическом значении 10-20% Банк имеет значение 17,7% - состояние, подчеркивающее недостаточную величину полученной прибыли. Мультипликатор капитала Р24 – отношение активов к собственным средствам - показывает объем активов, который удается получить с каждого рубля собственного капитала. Данный показатель находится ниже оптимального значения (2,97 раз).
Рентабельность самой деятельности может рассчитываться многими способами, все зависит от того, что использовать для расчетов.
Коэффициент Р25 – отношение прибыли к уставному капиталу – равен 188,4%. Не зная цифр, можно было бы предположить, что банк отработал с максимальной прибылью. Однако, принимая во внимание значения других показателей, а также предыдущие наши выводы о заниженных значениях и о нехватке ресурсов, делаем вывод, что величина уставного капитала не достаточна для нормальной работы Банка.
Отношение прибыли к доходным активам (Р26) равно 5,03%, а отношение прибыли к активам в целом равно 4,87%. Опираясь на статистические данные банковской системы в целом, а также принимая во внимание тот факт, что за период с 1993 года (учитываются года, когда Банк работал «с прибылью») эти значения коэффициентов для Банка являются самыми низкими, можно утверждать, что по итогам года Банк отработал не самым лучшим образом.
Д. Оценка банка
Опираясь на данные анализа, имеем невыполнения ряда экономических нормативов, значения экономических показателей деятельности далеко не все находятся в пределах оптимума, достаточно высокий удельный вес просроченной задолженности. Всего перечисленного выше достаточно для отнесения Банка ко второй группе – банк, имеющий отдельные недостатки в деятельности. Однако, в случае, если Банк не изменит ряд проблемных показателей, то в будущем, при прочих равных условиях (опираясь на данные анализа, а также руководствуясь Указанием №457 от 28-05-1997), рекомендуется относить его к третьей группе проблемности – Банки, испытывающие серьезные финансовые трудности.
01-01-1998 года.
А. Состояние фондов
Уставный капитал: составляет 574,62 тыс.руб или 2,07% общего объема источников средств. По сравнению с предыдущим годов показатель УК вырос на 76,35 тыс.руб. (на 15,33%). За счет увеличения вложений негосударственных предприятий он увеличился на 70,35 тыс.руб, и увеличение еще на 6 тыс.руб было следствием ростом участия физических лиц в деятельности банка.
Резервный фонд: составляет 167,31 тыс.руб. или 29,12% к оплаченному уставному капиталу и 0,62% к величине пассивов. Сформированные фонд накопления и фонд специального назначения находятся на достаточном уровне: ФН – 1495,72 тыс.руб. и ФСН – 15,26 тыс.руб., что в совокупности составляет 5,65% от общей величины пассива.
Резерв на возможные потери по ссудам: составляет 690,25 тыс.руб или 2,6% в общей величине пассивов. Формально сформирован полностью. Отклонение от предыдущего значение составляет 322,32 тыс.руб. (или 87,6%). Очевидно, такой рост резервов вызван ростом выданных кредитов (а соответственно, и дополнительным формирования резервного фонда), а также пересмотром кредитной политики банка и переквалификацией ряда кредитов.
Собственный капитал: составляет 2464,43 тыс.руб. или 8,78% в общей величине пассивов. Увеличение собственного капитала на 965,22 тыс.руб. (64,38%) вызвано рядом причин, основными из которых является увеличение уставного капитала, роста величины фондов и проч.
Б. Структура баланса
Валюта баланса: составила 27757,85 тыс.руб.
Пассивная часть баланса сложилась следующим образом:
Собственные средства: составляют 9497,27 тыс.руб. или 35,84% в источниках банка. По сравнению с предыдущим годом данный показатель снизился на 12,79% (2657,35 тыс.руб.). Основными факторами такого регресса являются снижение полученной банком прибыли и, соответственно, ее распределение и дивиденды. Однако, на фоне снижения общего показателя собственных средств наблюдался рост уставного капитала банка за счет привлечения новых акционеров, увеличилась переоценка собственных средств банка, а также сократились расходы и риски, влияющие на деятельность банка.
Привлеченные средства: занимают 64,16% (17000,88 тыс.руб.) в источниках средств. Складываются из мобилизованных и купленных ресурсов и долговых обязательств Банка.
Купленные ресурсы: составили 81,10 тыс.руб. и заняли всего 0,31% в источниках банка. Показатель сократился по сравнению с предыдущим годом на 95,4% (на 1681,64 тыс.руб.) Такое сокращение купленных кредитов может только приветствоваться, так как это дорогой ресурс и берется банком в основном для покрытия иммобилизации.
Мобилизованные ресурсы: занимают 56,84% в источниках банка (15061,26 тыс.руб.). Это на 6182,52 тыс.руб. больше показателя предыдущего года. Банк качественно меняет структуру обязательств. Эти ресурсы являются основным источником активных операций для данного банка. Их удельный вес в общем объеме привлеченных средств составляет 88,59%. Наибольшую величину в мобилизованных ресурсах занимают средства бюджетных и внебюджетных организаций (12616,8 тыс.руб. (74,3% в источниках)). Банк имеет лицензию на работу по привлечению средств физических лиц в депозиты. Частные вклады составляют 2444,46 тыс.руб. (8,15% в источниках). Показатель вырос по сравнению с предыдущим годом на 406,59 тыс.руб.
Долговые обязательства: составляют 7,01% в источниках средств (1858,53 тыс.руб.). За год увеличились на 22,02 тыс.руб.
Р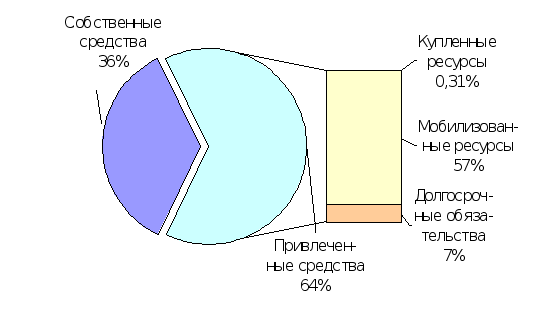
ис.
2.3 Структура
пассива баланса
банка «Условный»
на 01.01.98г.
В целом структура источников оценивается как неудовлетворительная из-за высокого удельного веса «горячих денег», дорогих покупных ресурсов и ресурсов, не являющихся источником активных доходных операций.
Активная часть баланса сложилась следующим образом:
Активы, приносящие доход: составляют 71,3% в общей сумме активов. Состоят из кредитных вложений, операций по финансированию капвложений клиентов и фондовых операций.
Кредитные вложения: занимают в активах банка 37,6% (9963,15 тыс.руб.). Их доля в балансе увеличилась на 8,1% (на 2590,95 тыс.руб.). Качество кредитного портфеля таково: краткосрочные ссуды занимают в балансе банка 25,6% (6777,93 тыс.руб.) – увеличились по сравнению с предыдущим значением на 5,2%; среднесрочные ссуды – 2,1% (557,0 тыс.руб.) – уменьшились на 0,59 пункта; долгосрочные ссуды – 6,25% (1654,45 тыс.руб.) – увеличились на 5,23%; просроченные ссуды