Коммерческие банки как фундамент кредитной системы
Содержание
Введение
1. Общая характеристика коммерческого банка
1.1 Принципы организации коммерческого банка
1.2 Операции коммерческого банка
1.3 Экономическая сущность кредита. Законы и принципы банковского кредитования клиентов
2. Перспективы развития системы кредитования российскими коммерческими банками
3. Основные направления совершенствования кредитной работы с населением: проблемы и перспективы
Заключение
Список литературы
Введение
Вслед за деньгами изобретение кредита является гениальным открытием человечества.
Кредитные операции составляют основу активной деятельности коммерческих банков, поскольку:
их успешное осуществление ведет к получению основных доходов, способствует повышению надежности и устойчивости банков, а неудачам в кредитовании сопутствует их разорение и банкротство;
банки призваны аккумулировать собственные и привлеченные средства для кредитования инвестиций в развитии экономики страны;
Число коммерческих банков в банковской системе России продолжает стремительно сокращаться.
Кредитная политика это стратегия и тактика банка в области кредитных операций. Каждый банк формирует свою собственную кредитную политику, учитывая экономические, географические, организационные и иные факторы, оказывающие влияние на его деятельность. Риск банка повышается, повышается, если он не имеет своей кредитной политики, либо имеет неконкретную либо противоречивую политику.
Цель работы - изучить коммерческие банки как фундамент кредитной системы.
Задачи работы - представить общую характеристику коммерческого банка; рассмотреть особенности развития кредитования в учреждениях сбербанка и его роль в банковской системе; обосновать основные направления совершенствования кредитной работы с населением.
1. Общая характеристика коммерческого банка
1.1 Принципы организации коммерческого банка
Учредителем Сбербанка является Центральный банк Российской Федерации, который владеет контрольным пакетом акций. По состоянию на 01.01.2000 г. уставный капитал Сбербанка составлял 750,1 млн. руб.
Согласно Устава Сбербанк является юридическим лицом и со всеми своими учреждениями составляет единую систему. При принятии решений, связанных с банковской деятельностью, Сбербанк не зависит от органов государственной власти [4, 187]
Целью деятельности Сбербанка является привлечение денежных средств от юридических и физических лиц и размещение их на условиях срочности, платности и возвратности в интересах вкладчиков и развития народного хозяйства, а так же осуществляет кредитно-расчетное обслуживание предприятий и граждан, другие банковские операции в соответствии с законодательством РФ, в частности:
прием, выдача вкладов и других сбережений;
прием платежей от клиентов;
долгосрочное и краткосрочное кредитование юридических и физических лиц;
продажу-покупку, хранение и управление государственными и другими ценными бумагами;
выпуск и реализация лотерейных билетов;
предоставление индивидуальных сейфов во временное пользование для хранения документов и ценностей;
оказание брокерских и консультационных услуг;
осуществление лизинговых операций;
приобретение прав требования, вытекающих из поставки товаров и оказания услуг, принятие риска исполнения таких требований и инкассация требований (форфейтинг);
представление интересов предприятий, организаций в финансовых и хозяйственных органах;
осуществление расчетов по поручению клиентов и банков-корреспондентов, их кассовое обслуживание, а так же услуги по инкассации;
ведение счетов клиентов и банков корреспондентов;
выпуск, покупку, продажу и хранение платежных документов (облигаций, чеков, аккредитивов, векселей, акций и др.) и иные операции с ними;
проведение операций по обмену валюты, валютных аукционов и других валютных операций (включая международные расчеты, кредитование в иностранной валюте, размещение иностранной валюты в депозиты на мировом рынке т.д.) по лицензии центрального банка РФ;
выдача поручительств, гарантий и других обязательств за третьих лиц, предусматривающих исполнение в денежной форме;
другие операции по банковскому обслуживанию по лицензии Центрального банка.
Важно, что все названные операции могут проводиться как в рублях, так и в иностранной валюте. Кроме того, Сбербанк имеет право принимать участие своими денежными средствами в деятельности других юридических лиц - предприятий и различных финансово-кредитных институтов, деятельность которых способствует выполнению уставных задач банка.
Таким образом, Сберегательный банк по роду своей деятельности превращается в универсальный коммерческий банк. Вместе с тем большое значение Сбербанк придает выполнению всех видов операций, связанных с организацией сбережений населения. Превращение Сбербанка из специализированного в коммерческий, по существу, приобретающий универсальный характер, с особой остротой ставит вопрос о целях деятельности банка в новых социально-экономических условиях.
Для эффективного функционирования банка как универсального коммерческого банка необходима гибкая структура и сеть учреждений.
Таблица 1. КОЛИЧЕСТВО КОММЕРЧЕСКИХ БАНКОВ, 2005 г.
|
Количество зарегистрированных банков |
Количество действующих банков |
Количество ликвидированных банков |
|
| ГОДОВЫЕ ПОКАЗАТЕЛИ | |||
| 2003 | 2598 | 2273 | 317 |
| 2004 | 2603 | 2007 | 338 |
| 2005 | 2526 | 1675 | 408 |
| КВАРТАЛЬНЫЕ ПОКАЗАТЕЛИ | |||
| 2003 | |||
| I кв. | 2569 | 1936 | 359 |
| II кв. | 2560 | 1818 | 370 |
| III кв. | 2534 | 1742 | 398 |
| IV кв. | 2526 | 1675 | 408 |
| 2004 | |||
| I кв. | 2545 | 1641 | 415 |
Общая сумма обязательств, принятых от 6 крупнейших коммерческих банков (АБ “Инкомбанк", Банк Менатеп, Мосбизнесбанк, КБ “Мост-банк", Промстройбанк России, АКБ “СБС-АГРО”), составила 7,1 млрд. руб. При этом, учитывая социальный аспект решения этой проблемы, Банк, несмотря на большой объем организационно-технической работы и увеличившуюся нагрузку на работников, обеспечил своевременное начало и бесперебойное обслуживание бывших вкладчиков указанных коммерческих банков.
Сбербанк проводит гибкую процентную и тарифную политику, учитывающую привлекательность услуги для клиента и рентабельность для банка. При этом тарифы на услуги физических лиц устанавливаются централизованно Сбербанком России и являются достаточно низкими, а на услуги для юридических лиц территориальные банки устанавливают тарифы самостоятельно, исходя из конъюнктуры рынка, особенностей региона.
Благодаря использованию современной техники и системы связи Сбербанк осуществляет качественную обработку потока финансовых, платежных документов. Расчеты между территориальными банками осуществляются через Главный клиринговый центр, а расчеты между отделениями осуществляют клиринговые центры территориальных банков. Сбербанком РФ установлены корреспондентские отношения с 42 российскими и зарубежными банками. Более чем с 50 зарубежными и российскими банками установлены корреспондентские отношения без открытия счетов.
В условиях длительного и сложного перехода России к рыночной экономике, одной из актуальных проблем государства было, есть и остается - подъем реального сектора экономики. Главными субъектами рыночной экономики являются предприятия-товаропроизводители и предприятия-покупатели товаров. Состояние экономики непосредственно отражается на деятельности банков, одной из ключевых функций которых является кредитование.
Сберегательный банк РФ занимает ведущие позиции по общей сумме вложений в экономику России.
Расширяя спектр предоставляемых клиентам услуг на основе использования современных банковских технологий, Банк осуществлял кредитование предприятий и организаций всех сфер экономики по следующим направлениям:
коммерческие и производственные программы;
внешнеторговые операции, в том числе с использованием аккредитивной формы расчетов;
инвестиционное кредитование на цели технического перевооружения, модернизация и расширения производства производства;
кредитование предприятий золотодобывающей отрасли;
проектное финансирование;
предэкспортное финансирование;
синдицирование кредитование;
лизинговое финансирование через дочерние компании Банка.
Значительное увеличение объема ссудной задолженности Банка (почти в 3 раза) за последние два года и выполнение требований Банка России по формированию в 2005 г. резерва на возможные потери по ссудам в размере 100% от расчетного против 75% от расчетного в 2004 г. и 40% в 2003 году обусловил рост в 2,3 раза расходов по формированию резерва на возможные потери по ссудам. При этом в результате улучшения качества кредитного портфеля Банка объем расходов по формированию резерва на возможные потери по ссудам с учетом доходов от его восстановления остался на уровне 2004 года.
1.2 Операции коммерческого банка
В целях удовлетворения потребности своих клиентов в современных кредитных продуктах Банк предлагает различные виды кредитов, включая овердрафтные, вексельные кредиты, кредитные линии на выгодных для клиентов условиях; предоставлял все виды банковских гарантий, в том числе гарантии надлежащего исполнения контракта, возврата аванса таможенные и т.д.
Наряду с кредитными вложениями в реальный сектор экономики, расширение операций по кредитованию физических лиц так же остается не менее важной задачей для учреждений Сбербанка РФ. По данным годового отчета за 2005 г. - кредиты населению составили 25% от общего объема кредитов, выданных коммерческими банками физическим лицам.
Анализируя данные о выдаче кредитов за 2003-2005 гг. четко видна тенденция к наращиванию кредитного портфеля банка (информация предложена в таблице 2 - сведения об объемах выдаваемых кредитов и величине кредитного портфеля за 1998-2000 г. учреждениями Сбербанка РФ) [13, 117]
Таблица 2
Сведения об объемах выдаваемых кредитов и величине кредитного портфеля за 2003-2005 г. учреждениями Сбербанка РФ
| Направление кредитования | 2003 год | 2004 год | 2005 год |
| Юридические лица | 78560 | 259855 | 520634 |
| Физические лица | 11840 | 26345 | 75462 |
| Величина кредитного портфеля | 55200 | 105860 | 256841 |
1.3 Экономическая сущность кредита. Законы и принципы банковского кредитования клиентов
Кредит является самостоятельной экономической категорией рыночной экономики. Сущность кредита - аккумуляция и распределение временно свободных денежных средств общества. Кредит может функционировать во внутреннем и внешнем экономических оборотах, в денежной и товарной формах. Однако, независимо от потребностей, которые обслуживает кредит, его суть не меняется, кредит продолжает выражать характерные для него черты, такие как:
взаимоотношения между кредитором и заемщиком;
возвратное движение стоимости;
движение платежных средств на началах возвратности;
движение ссуженной стоимости;
движение ссудного капитала;
размещение и использование ресурсов на началах возвратности;
предоставление настоящих денег взамен будущих денег и др.
Сущность кредита, как экономической категории, можно охарактеризовать как передачу кредитором ссуженной стоимости заемщику для использования на началах возвратности и в интересах общественных потребностей.
Представление о кредите не может быть полным без раскрытия законов его движения.
Кредит тесно взаимодействует как с экономикой в целом, так и с отдельными ее секторами. Соприкасаясь с другими элементами производственных отношений, кредит тем не менее не “растворяет" в них свою сущность. Будучи зависимым от этих отношений, он сохраняет свою относительную самостоятельность, Законы кредита в общем виде можно определить как такие отношения, которые выражают как единство зависимости кредита и его относительной самостоятельности.
Закон выражает такие связи, которые относятся именно к кредиту и одновременно являются неизбежными только для кредита. Законы кредита - прежде всего экономические законы, где стоимость, облаченная в особую форму, продолжает свое движение, не теряя при этом своих глубинных свойств. Это означает, что:
кредит как объективная реальность совершает свое движение во времени и пространстве;
ему свойственны противоречия, причинная обусловленность, определенные тенденции, закономерности, структура;
его существование неразрывно связано с другими экономическим образованиями;
он составляет лишь элемент общей системы экономических отношений.
Законы кредита конкретны. Затрагивая особые стороны движения кредита, они определяют направления его движения, связи со смежными экономическими категориями, зависимости от конкретных материальных процессов и т.д.
Законы кредита проявляются прежде всего как законы его движения. Кредит в качестве отношений между кредитором и заёмщиком нельзя представить без движения его ссудной стоимости, без ее пространственного перехода от одного субъекта к другому, без временного функционирования в кругообороте средств заемщика. Движение составляет важнейшую характеристику кредита как стоимостного образования.
В связи с этим в перечне законов кредита следует особенно выделить закон, выражающий особенности движения ссуженной стоимости, закон возвратности кредита.
Закон возвратности кредита отражает возвращение ссуженной стоимости к кредитору, к своему исходному пункту. В процессе возврата от заемщика к кредитору передается именно та ссуженная стоимость, которая ранее была передана во временное пользование. Важно здесь и то, что возвратность в квадрате, поскольку средства возвращаются не только к заемщику, совершив свой кругооборот, но от него к юридической исходной точке.
Закон сохранения ссуженной стоимости определяет, что средства, предоставляемые во временное пользование, возвратившись к кредитору, не теряют не только своих потребительских свойств, но и своей стоимости; ссуженная стоимость, возвратившись от заемщика, предстает в своем первозданном равноценном виде, готовым вступить в новый оборот.
Существенное значение для кредита имеет время, составляющее атрибут движения стоимости. Оно во многом связано с теми потребностями, которые возникают у субъектов рынка. Временной характер функционирования кредита становится атрибутом отношений не отдельных его частей, а законом кредита, воспроизводящим зависимость кредита от продолжительности высвобождения ссуженной стоимости и ее использования в кругообороте средств.
Знание и учет законов кредита выступают наиболее важной задачей государства и банков в регулировании экономики страны. Нарушение законов движения может отрицательно повлиять на денежный оборот, снизить роль кредита в народном хозяйстве.
Отход от требований возвратности кредита дестабилизируют денежное обращение, приводит к банкротству банков, обостряет социальные противоречия, вызывая недовольство вкладчиков тех банков, которые объявили о своей несостоятельности.
Отсутствие дисбаланса между ресурсами, вовлекаемыми в процесс кредитования, увеличивает денежную массу, приводит к снижению покупательской способности денежной единицы.
Нарушение сохранения ссуженной стоимости приводит к девальвации ресурсов кредитора, снижению размера реальных стоимостей, предоставляемых в порядке помощи народному хозяйству.
Поскольку ключевым вопросом данной дипломной работы являются кредиты, предоставляемые Сберегательным банком РФ физическим лицам, рассмотрим подробнее виды таких кредитов, которые действуют на основании вышеописанных законов кредитования.
Основными видами предоставляемых населению ссуд являются долгосрочные и краткосрочные.
До 1997 года долгосрочное кредитование имело широкий спектр; выдавались долгосрочные кредиты:
на строительство садовых домиков и благоустройство садовых участков;
на капитальный ремонт и покупку дома в сельской местности;
на строительство и капитальный ремонт домов;
на покупку квартир;
на покупку крупного рогатого скота;
на строительство надворных построек;
В настоящее время долгосрочное кредитование осуществляется только на приобретение, строительство и реконструкцию объектов недвижимости на срок до 10 лет.
В обеспечение по данному виду кредита банк оформляет залог объектов недвижимости, поручительства граждан РФ, имеющих постоянный источник дохода, заклад ценных бумаг, эмитентом которых является Сберегательный банк России (акции, сертификаты, простые процентные и дисконтные рублевые (валютные) векселя).
Рассмотренная нами классификация банковских ссуд, ее критерии неизбежно взаимосвязаны с принципами кредитования. Непременным требованием современной системы кредитования является требование целевого характера кредита, полноты и срочности возврата ссуд, их обеспеченности. К общеэкономическим принципам кредитования относится принцип дифференцированности, который выражает неодинаковый подход банка как субъекта, объекта, так и к обеспечению ссуд.
В современных условиях особое значение приобретают принципы рационального кредитования, требующие надежной оценки не только объекта, субъекта и качества обеспечения, но и уровня маржи, доходности кредитных операций, снижение риска. Важным становится и соблюдение технологии кредитования, правил выдачи и погашения ссуд, текущего наблюдения и анализа кредитных операций [12, 152]
2. Перспективы развития системы кредитования российскими коммерческими банками
Кредитная политика, проводимая современными коммерческими банками, находится под влиянием многих факторов, определяемых особенностями экономической и политической ситуации в России. Под влиянием этих же факторов складываются и особенности механизма кредитования и выстраивания кредитных отношений банков и торговых организаций, которые со временем и изменением экономических условий развиваются и приобретают новые особенности.
Перспективы развития ныне действующего механизма кредитования торговых организаций целесообразно рассмотреть на основе анализа теоретических основ его функционирования и зарубежного опыта его использования, путем их сопоставления с действующей практикой организации и применения этого механизма российскими коммерческими банками.
Важной задачей каждого коммерческого банка является соблюдение определенных требований при формировании состава клиентуры. От обоснованного, целесообразного подбора клиентуры и правильных взаимоотношений с ней во многом зависит рентабельность работы банка в целом и прибыльность его кредитных операций в частности, а конкретно - уменьшение риска невозврата предоставленных в кредит денежных средств. Подтверждает это и все возрастающая роль заемщика как элемента механизма банковского кредитования, поэтому совершенствованию оценки данного фактора кредитного риска необходимо уделять максимальное внимание на этапе предварительного рассмотрения кредитной заявки.
Значение успешного решения этой задачи возрастает в связи с тем, что существуют ограничения в стремлении каждого современного банка к расширению клиентуры как предпосылки увеличения кредитных вложений и роста прибыли банка. Ограничения эти обусловлены необходимостью соблюдения нормативов достаточности собственного капитала, что сдерживает в целом возможности увеличения кредитных вложений, и соблюдения предельного размера риска в отношении отдельных заемщиков. Кроме того, расширение клиентуры ограничивается наличием все более растущей конкуренции на банковском рынке.
Все это побуждает банки к оптимизации состава своих клиентов, в том числе и среди торговых организаций, а для этого необходимо иметь четкие критерии и разработанную методику для определения финансового состояния и кредитоспособности торговой организации - заемщика.
Традиционно, для того чтобы оценить финансовое положение предприятия той или иной отрасли, сопоставляют соответствующие показатели с нормативными или критическими.
На Западе анализу состояния фирм уделяется главное внимание, и с этой целью при рассмотрении значений коэффициентов конкретной фирмы рекомендуется сравнивать их с ее же более ранними показателями и со средними показателями для отрасли, к которой фирма относится. Так, фирма Dun and Brand-street ежегодно готовит сборник "Industry and Key Business Rations", содержащий балансовые показатели и рассчитанные на их основе коэффициенты по 800 отраслям экономики США (определены Стандартным промышленным классификатором). Аналогичные сборники издаются фирмой и по другим странам.
При финансовом анализе российских торговых организаций реализовывать эти рекомендации затруднительно. Сравнение же со своими более ранними показателями зачастую нереально из-за постоянных изменений правил налогового законодательства, нормативных актов, регулирующих деятельность организаций; а сравнение показателей анализируемой организации с нормативными значениями для торговли вообще невозможно в связи с отсутствием такой информации. Как это известно, большинство заемщиков банков являются торговыми организациями, но далеко не все они являются первоклассными заемщиками. Поэтому в целях определения перспектив и путей совершенствования торговых организаций, как одного из элементов механизма банковского кредитования, банкам необходимо предложить эффективную систему оценки и распознавания торговых организаций в части их кредитоспособности и финансового состояния. Именно для торговых предприятий можно предложить следующую систему.
Деятельность предприятия включает две взаимосвязанные стороны: хозяйственную и финансовую. Результат хозяйственной деятельности торговой организации оценивается с помощью такого показателя, как товарооборот, результат финансовой деятельности - с помощью показателя прибыли (убытка). Каждый из них формируется под влиянием ряда факторов. На товарооборот, в частности, влияют товарные запасы, трудовые ресурсы и материально-техническая база. Каждый из указанных видов ресурсов характеризуется количественными (экстенсивными) и качественными (интенсивными) показателями.
Торговые организации стремятся сегодня использовать кредитные ресурсы для расширения масштабов деятельности. Это будет эффективно исключительно в случае, если, во-первых, уровень рентабельности организации выше процентной ставки за пользование кредитом и, во-вторых, если торговая организация сможет эффективно использовать дополнительные кредитные ресурсы, получив адекватную дополнительную прибыль.
При разработке собственной методики для обеспечения возможности использования ее на практике важное значение имеют выбор исходных количественных признаков (показателей) и упорядочение их совокупности. Ключевым является вопрос - какой должна быть логика построения исходной матрицы, или как упорядочить исходные признаки. От того, насколько правильно произведены выбор и упорядочение исходных признаков, зависит достоверность выводов, сделанных в процессе анализа, а также значение обобщающего (синтетического) показателя эффективности.
Совокупность исходных признаков может варьироваться в зависимости от уровня управления организацией и цели исследования. Поскольку в нашем случае целью является оценка кредитоспособности заемщика на основе обобщающей оценки эффективности всей его деятельности, то в совокупность исходных признаков следует включить все основные показатели, характеризующие ресурсы, затраты и конечные результаты деятельности.
Характерно, отмечает проф. У.И. Мересте, что при вполне бездиспропорционном повышении эффективности более конечные исходные параметры должны расти быстрее, чем менее конечные. В этой связи важное значение приобретают классификация исходных признаков и отнесение их к ресурсам (рабочая сила, основные средства, торговая площадь), к затратам (издержки обращения, рабочее время, заработная плата) и конечным результатам (прибыль, товарооборот). Ресурсы всегда связаны с определенным моментом времени (например, началом или концом месяца, квартала, года). На основании данных, характеризующих ресурсы, можно построить моментный ряд. Затраты всегда связаны с некоторым интервалом (периодом) времени, и из данных, характеризующих затраты, можно составить интервальный ряд. Затраты возникают в ходе целенаправленного потребления ресурсов. Можно сказать, что ресурсы трансформируются через затраты в конечные результаты деятельности. Следовательно, располагаясь между ресурсами и конечными результатами, затраты находятся значительно ближе к конечным результатам, чем ресурсы.
Исходя из того, значения каких показателей должны расти быстрее с увеличением общей эффективности, при группировке и упорядочении исходных признаков можно использовать следующую схему (стрелка указывает на увеличение темпа роста):
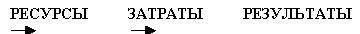
Соблюдение указанного принципа (назовем его принципом "РЗР") позволит избежать волюнтаризма при ранжировании исходных показателей, наблюдаемого иногда даже у теоретиков рассматриваемого метода анализа.
Определив исходные признаки и их взаимосвязь, можно начинать создание самой методики построения исходной матричной модели торговой организации на примере пяти показателей (прибыль, товарооборот, торговая площадь, среднесписочная численность сотрудников, издержки обращения). При этом следует отметить, что включать показатель товарных запасов в исходные признаки не стоит, не смотря на их необходимость для нормального функционирования любой торговой организации. Запасы, потенциально обеспечивающие оптовый и розничный товарооборот, фактически не участвуют в обращении, то есть их образование (наращивание) означает приостановку товарного обращения. Если в течение отчетного периода товарные запасы увеличились, то это указывает на то, что часть товаров была использована для наращивания запасов, а не для увеличения товарооборота.
При определении взаимного распределения показателей внутри отдельных групп исходим из общетеоретических соображений. Поскольку прибыль является конечным финансовым показателем, то ее темп роста должен быть выше, чем темп роста товарооборота. В условиях постоянного развития технологий и совершенствования организации труда торговая площадь, обслуживаемая (приходящаяся) одним сотрудником, должна увеличиваться.
Значит, скорость увеличения торговой площади должна превышать скорость увеличения среднесписочной численности сотрудников.
На основе вышесказанного можно сформулировать необходимое условие эффективности работы торговой организации - заемщика, позволяющее использовать полученные кредитные ресурсы и вернуть кредит и проценты за пользование им:
Тп > Тр > Ти > Тс > Тч;
где Тп - темп роста прибыли;
Тр - темп роста товарооборота;
Ти - темп роста издержек обращения;
Тс - темп роста торговой площади;
Тч - темп роста среднесписочной численности сотрудников.
Можно использовать как прямой, так и косвенный методы анализа денежного потока. При прямом анализе выделяют три вида деятельности:
1) текущая, связанная с торговлей и реализацией продукции, товаров, услуг;
2) инвестиционная, включая капитальные вложения, покупку и реализацию основных средств (магазинов, складов), оборудования (витрин); и 3) финансовая, связанная с операциями с денежными средствами. Наибольшее значение имеет текущая торговая деятельность, поскольку именно здесь должен быть основной денежный приток, а наличие оттока говорит о серьезных проблемах и высоком кредитном риске. Эффективность управления в торговых организациях тесно связана со способностью торговой организации управлять своими оборотными средствами.
Общий денежный поток представляет собой чистые денежные средства и складывается из денежных потоков по каждой из выделенных сфер деятельности. При анализе косвенным методом изменения движения денежных средств сводятся к изменениям активов и пассивов баланса. Все движение средств делят на приток и отток. Приток средств состоит из увеличения прибыли, амортизации, кредиторской задолженности, прочих пассивов и высвобождения средств из запасов, дебиторской задолженности, основных средств. Отток средств включает в себя уплату налогов, процентов, штрафов, дивидендов, кредитов, вложения в основные фонды, дебиторскую задолженность, запасы, уменьшение прочих пассивов и отток акционерного капитала. Разница между притоком и оттоком составляет чистый денежный поток.
При его расчете необходимо учитывать различное влияние изменений одного и того же вида актива или пассива на величину общего денежного потока и принимать во внимание все изменения по статьям за исследуемый период. Для определения влияния сравнивают остатки по статье на начало и конец периода, рассчитывают итоговый прирост или уменьшение и, в зависимости от того, какой это элемент: оттока или притока, его вычитают или прибавляют при расчете общего чистого потока. Иногда целесообразно разделение элементов притока и оттока средств на блоки по сферам управления торговой организацией. Среди таких блоков можно выделить управление прибылью, управление налогами, инвестициями и кредитами, управление запасами и расчетами, управление капиталом и управление обязательствами.
Полученный денежный поток сравнивается с суммой долговых обязательств, и на основе размера его превышения заемщику присваивают балл кредитоспособности.
В целях упрощения применения описанных выше способов анализа на практике возможно предложить банкам проводить их на основе имеющихся оперативных данных об оборотах денежных средств торговых организаций по их счетам. При этом следует учитывать, что при рассмотрении этих данных, в том числе и с помощью показателя оборачиваемости, возникают определенные сложности. Расчет показателя денежного потока (оборачиваемости) по расчетному и ссудному счету торговой организации следует производить путем деления средней величины остатка за соответствующий период на величину среднедневного оборота. При этом величина оборота определяется по данным о его завершении: по расчетному счету - это оборот не по поступлению средств (как это обычно сегодня бывает в банках), а по их расходованию, а по ссудному счету - не по предоставлению ссуды, а по ее погашению. Показатели оборачиваемости следует рассматривать в динамике, что позволит более обоснованно судить о происходящих изменениях в деятельности заемщиков.
Нельзя забывать, что в современных условиях использование данных об оборотах по счетам торговой организации при всей их полезности не может дать надежную, исчерпывающую характеристику всех сторон ее деятельности, поскольку, с одной стороны, имеют место расчеты без осуществления денежных оборотов (векселя, бартер, зачеты), а с другой стороны, торговые организации могут иметь счета в других банках, поскольку их количество сегодня не ограничено. Поэтому только применение в комплексе указанных методов определения кредитоспособности заемщика позволяет полно оценить торговую организацию, проверить результат, полученный при анализе другим методом, и выявить элементы, не получившие ни в одном из них отражение. Дополняя друг друга, анализ финансовых коэффициентов позволяет оценить общее финансовое состояние торговой организации и выяснить потенциальные возможности погашения кредита, то есть кредитоспособность как более долгосрочное понятие, тогда как анализ денежного потока - это анализ реальных денежных средств, как остатка на счетах, в кассе и других, то есть того, чем в данный момент может быть погашен кредит, - иными словами, мгновенной платежеспособности торговой организации: возможности погашения кредита в каждый данный момент времени.
В нынешних российских условиях использование комплексного метода является наиболее актуальным, поскольку ситуации, когда в целом ликвидный заемщик не может на дату погашения кредита расплатиться с кредитором по задолженности в результате неплатежей, встречаются достаточно часто. Это особенно касается торговых организаций в силу специфики торгового бизнеса и непосредственной их зависимости от вероятности поступления средств от контрагентов.
Однако выполнение кредитных обязательств зависит не только от возможностей торговой организации погасить кредит, но и от ее желания отвечать по своим финансовым обязательствам. Нежелание компании платить по долгам обычно создает ряд операционных рисков в связи с возможностью различных юридических ухищрений и может привести к невозврату задолженности в целом кредитоспособной торговой организацией. То есть при слабости правовой системы возврат кредита зависит исключительно от добросовестности заемщика. Поэтому оценке делового риска банкам необходимо уделять не меньше внимания, чем анализу кредитоспособности на основе коэффициентов и денежных потоков. Тем более что финансовая отчетность часто носит сегодня необъективный характер.
При неблагоприятных обстоятельствах (кризисная ситуация в компании или в экономике), особенно когда сама способность к исполнению всех обязательств ставится под угрозу, желание расплатиться по долгам или начать открытые переговоры с банком о реструктуризации этих долгов целиком и полностью зависят от морально-этических принципов торговой организации и перспектив на сохранение бизнеса.
Индикатором поведения торговой организации в экстремальных условиях служит степень ее прозрачности в нормальных условиях. Косвенным показателем общей реакции крупной торговой организации на стресс служит ее реакция на стрессовые ситуации с клиентами, сотрудниками, контрагентами.
На поведение торговой организации может влиять сразу несколько сторон. По мнению автора, их можно расположить по убыванию степени влияния: руководство организации, держатели контрольного пакета акций, миноритарные акционеры, держатели долговых обязательств, сотрудники, клиенты, контрагенты и "общество" в широком смысле этого слова.
На практике значение может иметь не только абсолютное количество баллов, набранное в итоге торговой организацией, а ее положение относительно других. Поэтому необходимо все-таки использовать принцип расчета среднеотраслевого показателя и принцип базы данных, описанные ранее для оценки кредитоспособности на основе коэффициентов и матрицы.
Подводя итог перспективам развития анализа кредитоспособности торговых организаций, следует отметить, что представляется необходимым применение комплексного анализа кредитоспособности, включая анализ финансовых показателей, денежных потоков и делового риска. Это поможет более эффективно отбирать торговые организации как субъекты механизма кредитования и будет способствовать расширению кредитоспособной клиентской базы, хеджированию и росту эффективности кредитования в целом, что в свою очередь способствует увеличению прибыли и развитию кредитных отношений.
Для получения реальных результатов предложенные методики анализа необходимо использовать на практике, тогда как российское законодательство не устанавливает обязанность банков проверять кредитоспособность клиента. В действующих актах содержатся лишь рекомендации уделять больше внимания такой оценке.
3. Основные направления совершенствования кредитной работы с населением: проблемы и перспективы
Одна из основных функций банковской системы состоит в финансировании инвестиционных потребностей реального сектора экономики. Однако в настоящее время российские банки недостаточно эффективно реализуют функции кредита, перераспределяя доступные им национальные кредитные ресурсы. Объем средств, направленный в реальный сектор экономики, не превышает по оценкам специалистов 20% от общего объема кредитов. Выдача ссуд утрачивает свое значение как источника пополнения средств. Процентная политика коммерческих банков должна быть такой, чтобы кредиты были экономически выгодны как для банков, так и для конечных заемщиков [8, 109]
Положение в реальном секторе экономики во многом влияет на величину просроченной задолженности в общем объеме кредитных вложений (до 20%). Значительное количество кредитов пролонгируется. Созданные банками резервы на возможные потери по ссудам составляют 58% от просроченной задолженности и лишь 45% от убытков, понесенных банками с учетом процентов по просроченным ссудам [4, 199]
Для большинства пользователей кредита процентные ставки за его пользование относительно высоки, поэтому являются причиной роста платежей, развития псевдокредитных отношений. Конечно, сейчас возможности Банка России в регулировании процентных ставок коммерческих банков ограничены законодательством. Но, по словам, В.В. Геращенко председателя Банка России, меры по регулированию денежного предложения и процентная политика самого Банка России будут направлены на вывод в перспективе реальных процентных ставок коммерческих банков на низкий положительный уровень. В условиях кризиса и отсутствия возможностей получения дохода от операций и финансовых рынках операции по кредитованию особенно физических лиц и малого предпринимательства, становятся наиболее привлекательными для банков. В связи с этим Банком России рассматриваются вопросы о создании кредитных бюро, в которых бы аккумулировалась информация о финансовом состоянии заемщиков и их кредитной истории [5, 108]
Сумма баллов по всем признакам сравнивается с неким критическим значением, и в зависимости от результатов сравнения клиент признается либо кредитоспособным, либо некредитоспособным. Какие же проблемы возникают при такой процедуре отбора клиентов?
Во-первых, довольно сложно грамотно учесть все ключевые признаки клиента, так как многие из них плохо формализуемы.
Во-вторых, балльные оценки признаков, как правило, достаточно субъективны. Так, мужчина и женщина получают разные баллы при оценке кредитных рисков. При этом количественные значения этих баллов формируются либо экспертным путем, либо по весьма субъективным расчетным схемам. На наш взгляд, в подобной ситуации, можно было бы повысить объективность балльных оценок, вычисляя их на основе ретроспективной информации о невозвратных клиентами полученных кредитов. В этом случае балльная оценка представляла бы собой процент возвращенных кредитов среди мужчин и женщин. Однако и такая процедура не устраняет размытости балльных характеристик, так