Экономический анализ Сбербанка
Экономика Российской Федерации чувствительна к негативным тенденциям на финансовых рынках, а также к замедлению темпа экономического роста в других странах. Глобальный финансовый кризис 2008–2009 годов привел к возникновению неустойчивости на рынках капитала, значительному сокращению ликвидности в банковском секторе, а также к более жестким кредитным требованиям к заемщикам на территории Российской Федерации. Несмотря на ряд мер, принятых российским Правительством по поддержанию экономической стабильности, направленных на увеличение уровня ликвидности в экономике и оказание поддержки российским банкам и компаниям по рефинансированию иностранных долгов, сохраняется неопределенность в отношении возможности Группы и ее контрагентов привлекать новые заемные средства на приемлемых ценовых условиях, что в свою очередь может повлиять на финансовое положение, результаты операций и перспективы развития Группы. В настоящее время наблюдается повышение интереса со стороны инвесторов к развивающимся рынкам, что позволяет Группе привлекать средства на более выгодных условиях.
Увеличение безработицы, уменьшение общей ликвидности и доходности, снижение платежеспособности юридических и физических лиц в Российской Федерации повлияли на способность заемщиков погашать ссудную задолженность перед Группой. Кроме того, изменения экономических условий привели к снижению стоимости имущественного залога по кредитам и другим обязательствам. В пределах всей имеющейся информации, Группа отразила изменения в оценках при определении ожидаемых денежных потоков для целей тестирования своих активов на обесценение.
Руководство Группы уверено, что в текущей ситуации предпринимает все необходимые меры для поддержания устойчивости и роста бизнеса Группы.
2.6 Стратегия развития до 2014
21 октября 2008 года Наблюдательный совет Сбербанка России единогласно одобрил Стратегию развития Сбербанка до 2014 года.
Основные направления преобразований
Максимальная ориентация на клиента и превращение Сбербанка в «сервисную» компанию по обслуживанию индивидуальных и корпоративных клиентов
Технологическое обновление Банка и "индустриализация" систем и процессов
Существенное повышение операционной эффективности Банка на основе самых современных технологий, методов управления, оптимизации и рационализации деятельности по всем направлениям за счет внедрения Производственной Системы Сбербанка, разработанной на базе технологий Lean
Развитие операций на международных рынках, прежде всего в странах СНГ
Результатом комплексного внедрения предложенных инициатив станут достижение стратегических целей по всем финансовым показателям и формирование устойчивой диверсифицированной структуры баланса как с позиций соблюдения требований ликвидности, так и с точки зрения управления процентным спредом.
Привлечение ресурсов
Вклады населения останутся базовым источником ресурсной базы Банка, формирующим основу для развития операций долгосрочного кредитования. Привлеченные средства будут сбалансированы по источникам привлечения (средства населения, корпоративных клиентов и средства, привлеченные с российского и международных рынков).
С целью снижения зависимости корпоративного блока от привлечения вкладов населения Банк ставит перед собой задачу постепенного наращивания доли средств юридических лиц, удельный вес которых должен вырасти до уровня не ниже 32% всех пассивов Банка.
Особое внимание Банк будет уделять формированию целевого распределения ресурсной базы по срокам до погашения. Банк будет использовать возможность привлечения средств с международных рынков в соответствии со своими потребностями в формировании долгосрочной ресурсной базы, с учетом рыночной конъюнктуры и стоимостных характеристик заимствований. Выполнение задач по привлечению средств населения и корпоративных клиентов позволит Банку поддерживать целевой объем бизнеса при сохранении доли внешних займов на уровне не выше 5—10% пассивов.
Сохранение сбалансированной структуры привлеченных средств позволит Сбербанку эффективно удовлетворять повышенный спрос клиентов на долгосрочные кредиты, избегать неоправданных потерь, связанных с процентным риском и риском ликвидности.
Размещение ресурсов
В целях обеспечения необходимого запаса ликвидности доля ссудной задолженности в активах к началу 2014 года не будет превышать 70%. В условиях ограничения доли кредитования Банк увеличит удельный вес вложений в государственные ценные бумаги и обязательства других высокорейтинговых российских и иностранных эмитентов, которые будут использоваться как инструмент поддержания ликвидности и диверсификации активных операций.
Банк также будет использовать новые подходы к управлению портфелями, включая возможность секьюритизации активов и увеличение в портфеле доли инструментов, котируемых на рынке.
Кредитные операции останутся одним из главных источников процентных доходов Банка. Рост доли высокодоходных кредитов населению в ссудном портфеле на пять процентных пунктов позволит компенсировать снижение доходности производительных активов, обусловленное снижением удельного веса кредитования в структуре активных операций Банка.
Процентные доходы и расходы
Применение гибкой продуктовой, процентной и тарифной политики позволит Банку избежать существенного сужения спредов по активно - пассивным операциям, связанного как с макроэкономическими тенденциями, так и с процессами удлинения сроков привлечения средств.
Кредитный риск и резервы
Банк принимает во внимание возможность увеличения расходов на формирование резерва на возможные потери по ссудам, связанного как с быстрым ростом кредитного портфеля, так и с возможным повышением уровня кредитного риска (до уровня порядка 4—5%) вследствие сокращения темпов экономического роста мировой и российской экономики. По оценкам Банка в ближайшие 2 - 3 года влияние динамики расходов по формированию резерва по ссудам на финансовый результат будет частично компенсировано соответствующим увеличением доходности активных операций и ростом спреда.
Непроцентные расходы
Оптимизация бизнес-процессов, штатной численности и структуры затрат позволят снизить удельный вес непроцентных расходов в совокупных расходах Банка до уровня ниже 50% даже с учетом возможного роста отчислений в резерв по ссудной задолженности.
Расходование ресурсов на внутренние нужды Банк будет производить в соответствии с намеченными целевыми программами с учетом своих текущих финансовых возможностей и при условии выполнения контрольных показателей эффективности деятельности в каждом отчетном периоде. Банк будет контролировать объем и удельный вес операционных расходов с целью обеспечения снижения показателя отношения затрат к чистому операционному доходу до уровня не выше 40% по РСБУ.
Реализация программы развития
Реализация намеченной программы потребует дополнительного объема административно-хозяйственных и капитальных затрат, которые учтены в финансовой модели Банка. Оценка совокупного объема дополнительных расходов и объемов затрат на поддержание основного бизнеса показала, что затраты на реализацию инициатив не превысят 10% совокупных административно-хозяйственных расходов и не окажут существенного влияния на позитивную динамику финансовых показателей Банка.
Дополнительный объем капитальных затрат на обеспечение модернизации филиальной сети, развитие систем автоматизации, создание сервисных центров предполагают рост нагрузки на капитал в 2010 - 2011 годы, когда доля капитальных вложений на реализацию программы достигает 25 - 26% всех капитальных затрат Банка. Тем не менее, Банк обладает достаточным запасом источников финансирования для успешной реализации всех намеченных проектов.
В результате внедрения инициатив в Банке на всех направлениях деятельности существенно повысится производительность труда сотрудников, что позволит оптимизировать штатную численность и повлечет за собой изменения в структуре операционных затрат. В частности, Банк ожидает снижения доли расходов на оплату труда в операционных расходах к 2014 году на 5—7 процентных пунктов.
Общие финансовые результаты
Банк будет поддерживать рентабельность капитала на уровне не ниже 20%, что соответствует росту прибыли к 2014 году в 2,5 — 3 раза. Опережающий рост розничных рынков и реализация новых конкурентных преимуществ в области обслуживания населения создадут предпосылки для дальнейшего роста доли розничного бизнеса в активно-пассивных операциях Банка и сближения этого показателя с долей операций с корпоративными клиентами. Стабильно высокая эффективность банковской деятельности, оптимизация структуры и поступательный рост абсолютной величины финансового результата, эффективное управление административно-хозяйственными издержками, высокая лояльность клиентов окажут позитивное влияние на рыночную капитализацию и инвестиционную привлекательность Банка, позволят ему уверенно занять достойное место среди ведущих финансовых институтов мира.
Стратегия Сбербанка направлена на развитие его огромного потенциала и реализацию уникальных возможностей, которые предоставляют российский рынок и международная финансовая система. Реализация стратегии — это исторический шанс создать великую компанию, которой могли бы гордиться не только её сотрудники и клиенты, но и вся страна. Оставаясь лидером российской финансовой системы, её надежным фундаментом, Сбербанк должен сделать следующий шаг в направлении своего развития и стать одной из лучших международных финансовых компаний, чтобы внести свой вклад в формирование глобальной финансовой системы XXI века.
Реализация Стратегии развития позволит Банку укрепить позиции на российском рынке банковских услуг и достичь финансовых и операционных показателей, соответствующих уровню высококлассных универсальных мировых финансовых институтов.
Анализ рентабельности деятельности ОАО «Сбербанк»
3.1 Основные показатели работы Сбербанка за 5 лет
График 3. Активы
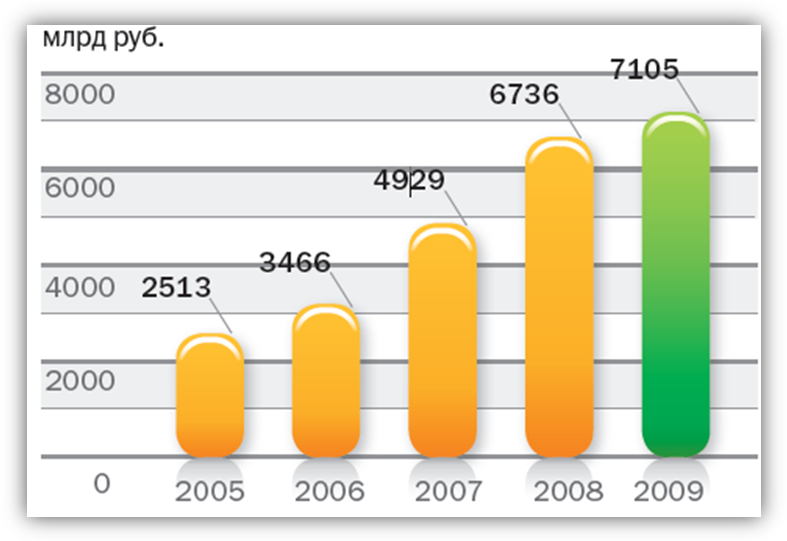
График 4. Собственные средства акционеров
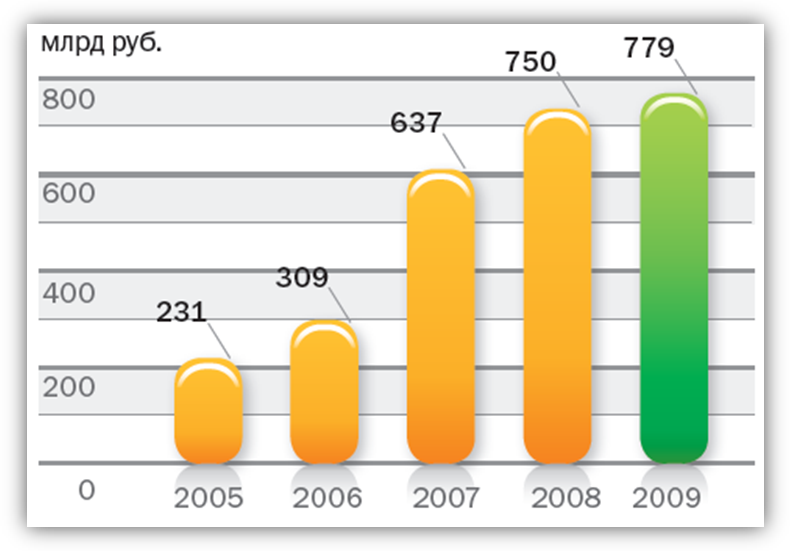
График 5. Кредиты клиентам, нетто
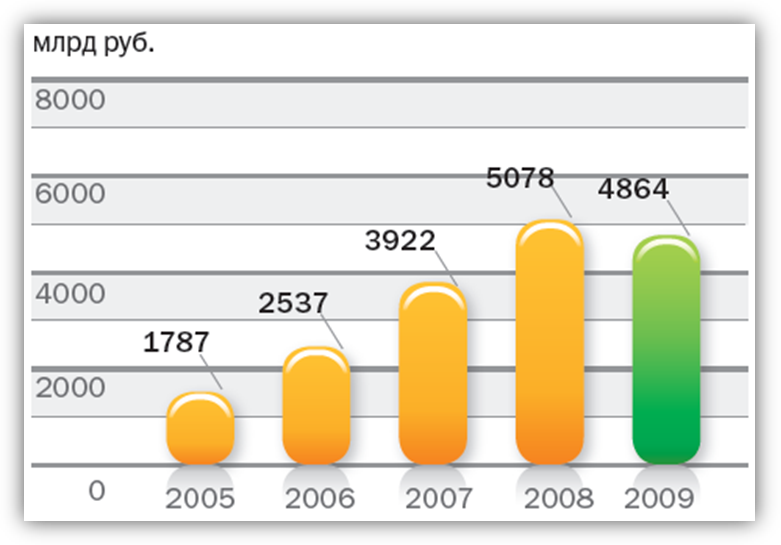
График 6. Кредиты клиентам до резервов
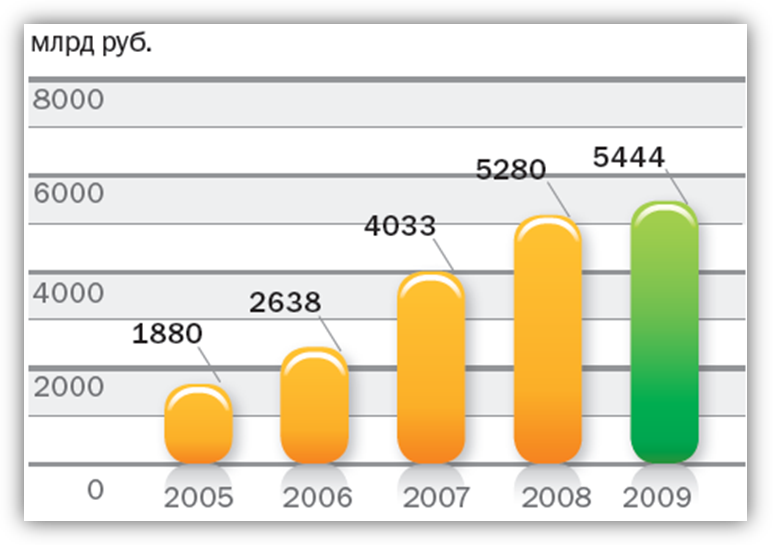
График 7. Средства клиентов
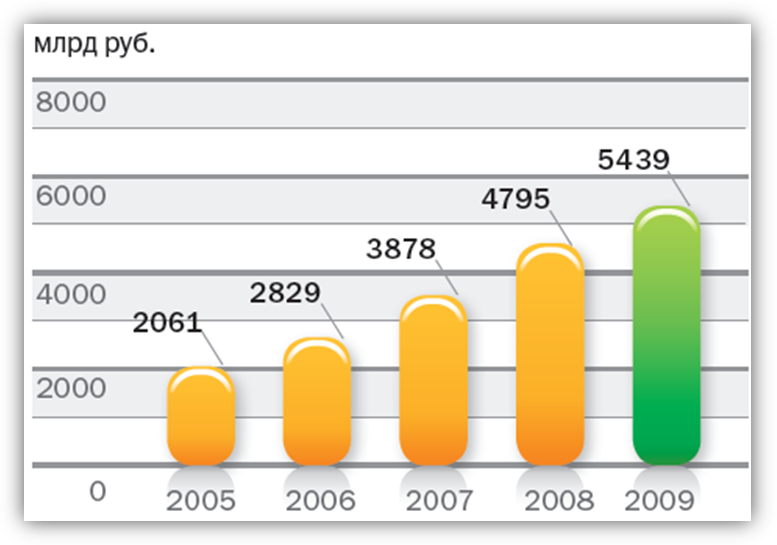
График 8. Достаточность общего капитала
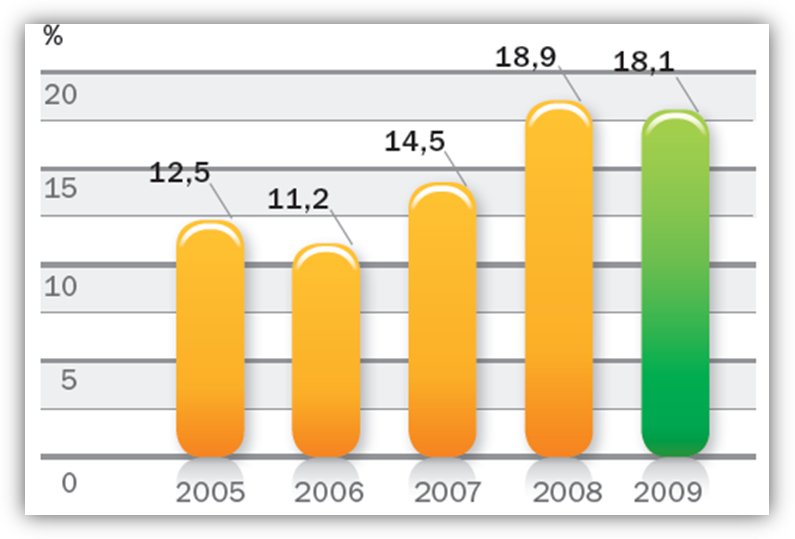
График 9. Операционный доход до резервов
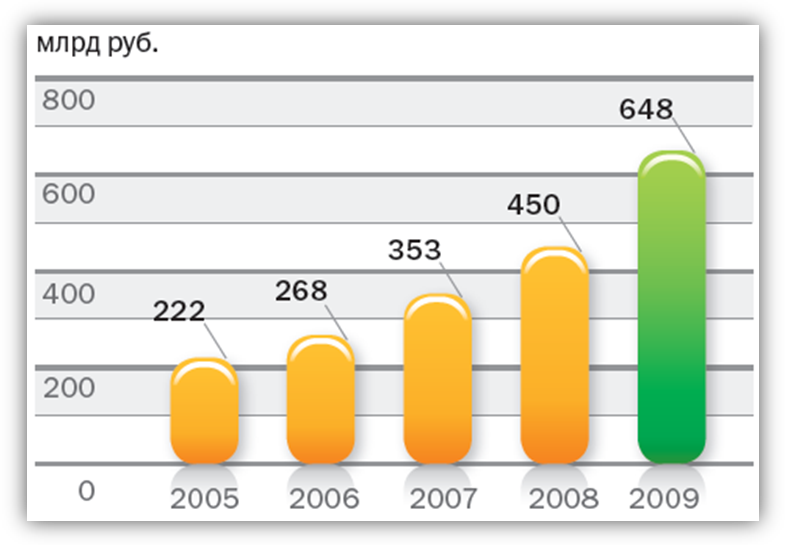
График 10. Расходы по резервам под обесценение кредитного портфеля
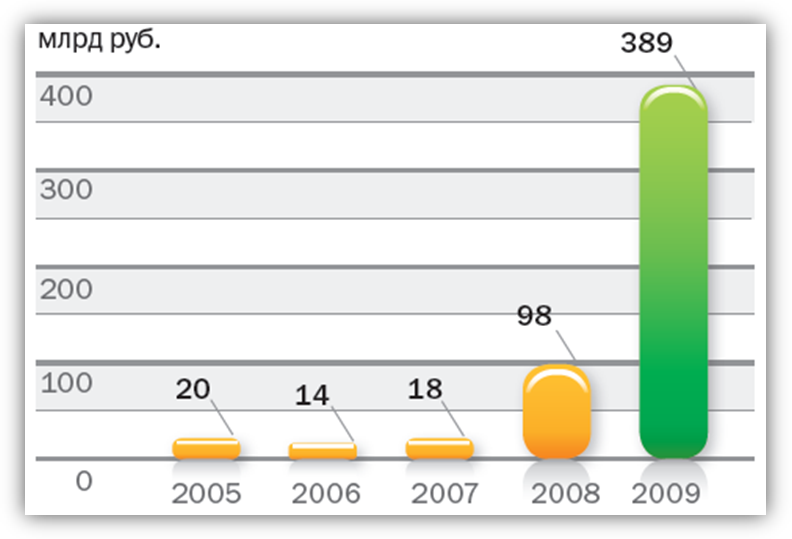
График 11. Операционные расходы
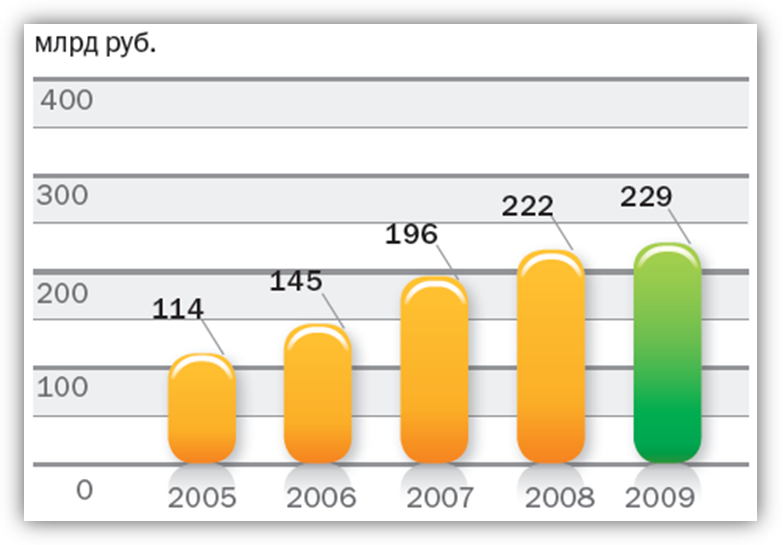
График 12. Чистая прибыль
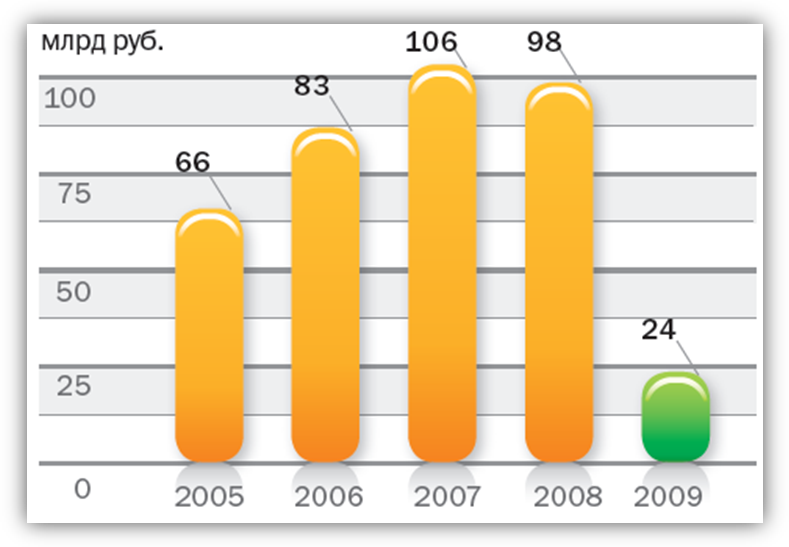
График 13. Операционные расходы к операционному доходу до резервов
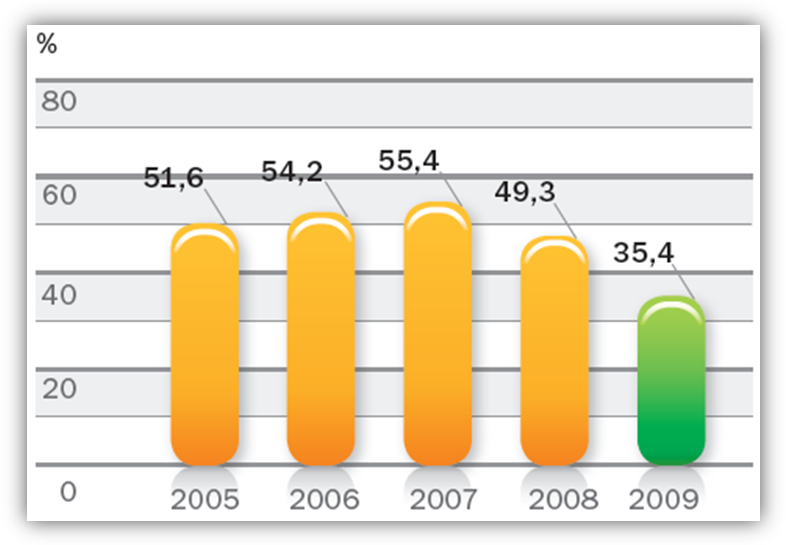
График 14. Рентабельность собственных средств
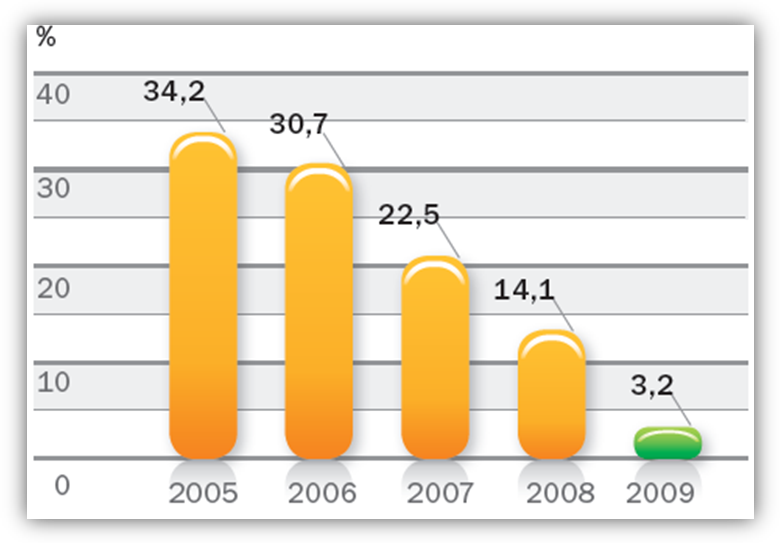
3.2 Анализ структуры отчета о финансовом положении Сбербанка по МСФО
АКТИВЫ
Активы Группы
Активы Группы по МСФО увеличились в 2009 году на 5,5% и составили 7105,1 млрд. руб. Основной источник роста активов — увеличение портфеля инвестиционных ценных бумаг, имеющихся в наличии для продажи. Данный портфель вырос в 3 раза — до 848,7 млрд. руб. (включая ценные бумаги, заложенные по договорам РЕПО), (см. Приложение 4,5).
Основная статья отчета о финансовом положении - кредиты и авансы клиентам нетто - снизились на 4,2%. Снижение произошло за счет значительного роста резервов под обесценение кредитного портфеля в 2,9 раза — до 579,8 млрд. руб., в то время как кредитный портфель до вычета резервов вырос в 2009 году на 3,1%.
Увеличение обязательных резервов в Банке России более чем в 5 раз связано с изменением ставок обязательных резервов, устанавливаемых Банком России.
В 2009 году Группа провела переоценку зданий: чистая отрицательная переоценка составила 36,2 млрд. руб. и в совокупности с новыми приобретениями привела к снижению данной статьи отчета о финансовом положении на 0,6% — до 249,9 млрд. руб.
Прочие активы Группы в 2009 году выросли до 150,7 млрд. руб. (на 51,8% по сравнению с 2008 годом). Большую часть данной статьи отчета о финансовом положении составляют незавершенные расчеты по пластиковым картам (52,3 млрд. руб.), которые являются ликвидным безрисковым активом.
Таблица 7. Активы
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | Темп прироста, % | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
||
| Кредиты и авансы клиентам | 5443845 | 5280167 | 3,1 | ||
| Резервы под обесценение кредитного портфеля | (579814) | (202285) | 186,6 | ||
| Кредиты и авансы клиентам после вычета резерва под обесценение | 4864031 | 68,5 | 5077882 | 75,4 | (4,2) |
| Ценные бумаги | 1064135 | 15,0 | 493678 | 7,3 | 115,6 |
| Денежные средства и их экквиваленты | 725521 | 10,2 | 803749 | 11,9 | (9,7) |
| Основные средства | 249881 | 3,5 | 251478 | 3,7 | (0,6) |
| Обязательные резервы на счетах в Банке России | 40572 | 0,5 | 7643 | 0,1 | 430,8 |
| Средства в других банках | 10219 | 0,1 | 2756 | 0,1 | 270,8 |
| Прочие активы | 150707 | 2,1 | 99296 | 1,5 | 51,8 |
| Итого активов | 7105066 | 100,0 | 6736482 | 100,0 | 5,5 |
Кредиты клиентам
Совокупный кредитный портфель Группы увеличился на 3,1% и составил 5443,8 млрд. руб.
Портфель кредитов корпоративным клиентам вырос на 6,1% и достиг 4266,3 млрд. руб. Рост портфеля произошел в основном за счет увеличения доли специализированных кредитов в портфеле Группы, основная часть которых представлена крупнейшими российскими компаниями телекоммуникационной, металлургической отраслей, пищевой промышленности и сельского хозяйства на долгосрочные инвестиционные цели.
Портфель кредитов физическим лицам снизился в 2009 году на 6,6% — до 1177,5 млрд. руб. Падение портфеля произошло вследствие снижения спроса на потребительские ссуды со стороны физических лиц, портфель которых в 2009 году уменьшился на 14,5% — до 564,4 млрд. руб. В портфеле кредитов фзическим лицам рост наблюдался только по портфелю жилищного кредитования: он составил 3,0% за год.
Таблица 8. Кредиты клиентам
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | Темп прироста, % | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
||
| Коммерческое кредитование юридических лиц | 2206322 | 40,5 | 2135374 | 40,4 | 3,3 |
| Специализированное кредитование юридических лиц | 2059984 | 37,8 | 1883931 | 35,7 | 9,3 |
| Корпоративное кредитование | 4266306 | 78,3 | 4019305 | 76,1 | 6,1 |
| Потребительские и прочие ссуды физическим лицам | 564364 | 10,4 | 659750 | 12,5 | (14,5) |
| Жилищное кредитование физических лиц | 512787 | 9,4 | 497875 | 9,4 | 3,0 |
| Автокредитование физических лиц | 100388 | 1,9 | 103237 | 2,0 | (2,8) |
| Кредитование физических лиц | 1177539 | 21,7 | 1260862 | 23,9 | (6,6) |
| Итого | 5443845 | 100,0 | 5280167 | 100,0 | 3,1 |
Инвестиции в ценные бумаги
Портфель ценных бумаг Группы на 31 декабря 2009 года составил 1064,1 млрд. руб. (включая ценные бумаги, заложенные по договорам РЕПО), что на 570,5 млрд. руб. больше, чем годом ранее. На 96,2% портфель представлен долговыми инструментами.
Таблица 9. Портфель ценных бумаг
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
|
| Долговые ценные бумаги | 1 023 183 | 96,2 | 480 690 | 97,4 |
| Долевые ценные бумаги | 40 952 | 3,8 | 12 988 | 2,6 |
| Итого ценных бумаг | 1 064 135 | 100,0 | 493 678 | 100,0 |
Доля государственных ценных бумаг (еврооблигации РФ и ОВГВЗ, облигации федерального займа, облигации Банка России) на отчетную дату сократилась с 65,8 до 62,5% от портфеля долговых ценных бумаг, несмотря на приобретение облигаций Банка России в IV квартале 2009 года на сумму 221,1 млрд. руб. Снижение доли государственных ценных бумаг связано с ростом доли корпоративных долговых бумаг с 18,1% в 2008 году до 26,4% в 2009 году.
С началом финансового кризиса и последовавшим за ним ухудшением экономической ситуации в России Группа внесла изменения в политику управления портфелями ценных бумаг. Группа сократила доли портфелей торговых ценных бумаг и ценных бумаг, изменение справедливой стоимости которых отражается через счета прибылей и убытков. Одновременно Группа активно наращивала портфель инвестиционных ценных бумаг, имеющихся в наличии для продажи, как за счет высоконадежных долговых инструментов, позволяющих Группе иметь долгосрочный запас ликвидности (облигации федерального займа, облигации Банка России), так и за счет вложений в облигации корпоративных эмитентов.
Таблица 10. Структура портфеля торговых ценных бумаг
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
|
| Инвестиционные ценные бумаги, имеющиеся в наличии для продажи | 848 674 | 79,8 | 284 572 | 57,7 |
| Ценные бумаги, изменение справедливой стоимости которых отражается через счета прибылей и убытков | 124 439 | 11,7 | 130 503 | 26,4 |
| Торговые ценные бумаги | 91 022 | 8,6 | 78 603 | 15,9 |
| Итого | 1 064 135 | 100,0 | 493 678 | 100,0 |
Большая часть портфеля представлена корпоративными облигациями — 28,8% портфеля, из которых 62,0% имеют рейтинги инвестиционного уровня. Значительную часть портфеля составляют облигации федерального займа — 25,2% портфеля, и облигации Банка России — 26,1%.
Более половины (58,4%) портфеля торговых ценных бумаг и портфеля ценных бумаг, справедливая стоимость которых отражается через счета прибылей и убытков, составляют облигации федерального займа. По сравнению с 2008 годом их доля снизилась на 13,8 п.п., в основном за счет увеличения на 8,7 п.п. доли акций корпоративных эмитентов (до 9,7%). Акции главным образом представлены долевыми бумагами первоклассных эмитентов.
Таблица 11. Валютная структура вложений в долговые ценные бумаги
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
|
| Долговые инструменты в национальной валюте | 825 203 | 80,7 | 424 447 | 88,3 |
| Долговые инструменты в иностранной валюте | 197 980 | 19,3 | 56 243 | 11,7 |
| Итого | 1 023 183 | 100,0 | 480 690 | 100,0 |
Традиционно значительную долю портфеля ценных бумаг Группы составляют рублевые инструменты. Доля инвестиций в инструменты в иностранной валюте (в основном в долларах США и евро) увеличилась с 11,7 до 19,3%. Основную часть этих вложений составляют еврооблигации корпоративных клиентов — 55,9% от общего объема валютных инвестиций.
Все ценные бумаги Группы оцениваются по справедливой (рыночной) стоимости. В большинстве случаев справедливая стоимость определена на основе рыночных котировок, действовавших на отчетную дату. Когда котировки ценных бумаг не были доступны, Группа применяла соответствующие модели оценки, используя как данные, наблюдаемые на открытом рынке, так и параметры, определенные на основании суждений.
В портфеле Группы на 31 декабря 2009 года для 3% портфеля ценных бумаг (34,2 млрд. руб.) справедливая стоимость ценных бумаг определена на основании моделей и профессиональных суждений. В состав таких ценных бумаг включены некотируемые долевые инструменты компаний нефтегазовой, транспортной, телекоммуникационной и строительной отраслей.
Основные средства
На приобретение оборудования и техники, а также проведение модернизации действующих технических средств в отчетном году было направлено 29,3 млрд. руб., что превысило аналогичные расходы 2008 года на 30%.
Основными направлениями использования данных средств являлись развитие и техническое обеспечение основного бизнеса Группы: организация новых рабочих мест, закупка, внедрение и сопровождение программного обеспечения, модернизация оборудования, организация и модернизация каналов связи, совершенствование средств доступа к услугам Группы через удаленные каналы связи, приобретение банкоматов и платежных терминалов.
Расходы по строительству, реконструкции и приобретению недвижимости по сравнению с 2008 годом снизились на 39%, составив 23,2 млрд. руб. Данное снижение связано с приостановкой покупки зданий из-за нестабильной ситуации на рынке недвижимости в период финансового кризиса. Кроме того, до утверждения новых типовых форматов офисов был замедлен темп работ по строительству и реконструкции объектов недвижимости.
В 2009 году завершились строительство и реконструкция 18 офисных зданий, помещений для размещения Центра сопровождения клиентских операций Северо-Западного банка в г. Санкт-Петербурге, также было приобретено несколько крупных объектов.
В связи со значительным изменением цен на недвижимость в 2009 году Группа провела переоценку зданий банковского назначения. Совокупная отрицательная переоценка составила 36,2 млрд. руб. Сумма отрицательной переоценки, превышающая накопленный резерв переоценки прошлых лет, в размере 15 млрд. руб. была отражена в Отчете о прибылях и убытках.
ОБЯЗАТЕЛЬСТВА
Обязательства Группы
Обязательства Группы увеличились в 2009 году на 5,7% и составили 6326,1 млрд. руб. Рост обязательств связан с ростом привлеченных средств физических лиц на 21,7% — до 3787,3 млрд. руб. Одновременно средства корпоративных клиентов снизились на 1,9%. Снижение по статье «Средства других банков» связано с отсутствием по состоянию на 31 декабря 2009 года операций краткосрочного РЕПО с Банком России, которые в 2008 году составили 233,3 млрд. руб. Прочие заемные средства снизились на 27,6% — до 115,2 млрд. руб. — за счет погашения синдицированного кредита, полученного Группой в октябре 2006 года в сумме 1,5 млрд. долл. США, а также за счет досрочного выкупа Группой своих обязательств, амортизированная стоимость которых составила 25,1 млрд. руб (см. Приложение 4,5).
Номинальная сумма средств, привлеченных Сбербанком на международных рынках, на конец отчетного года с учетом досрочного выкупа собственных обязательств составила 3,9 млрд. долл. США, из которых 1,5 млрд. долл. США привлечены в рамках MTN-программы. Доля иностранных заимствований в привлеченных средствах Группы по-прежнему остается незначительной — на уровне 2,1%.
Таблица 12. Обязательсва
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | Темп прироста, % | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
||
| Средства физических лиц | 3 787 312 | 59,8 | 3 112 102 | 51,9 | 21,7 |
| Средства корпоративных клиентов | 1 651 559 | 26,1 | 1 683 130 | 28,1 | (1,9) |
| Субординированный долг | 519 061 | 8,2 | 536 221 | 9,0 | (3,2) |
| Собственные долговые ценные бумаги | 124 599 | 2,0 | 138 902 | 2,3 | (10,3) |
| Прочие заемные средства | 115 213 | 1,8 | 159 080 | 2,7 | (27,6) |
| Средства других банков | 53 947 | 0,9 | 302 539 | 5,1 | (82,2) |
| Прочие обязательства | 74 439 | 1,2 | 54 346 | 0,9 | 37,0 |
| Итого обязательств | 6 326 130 | 100,0 | 5 986 320 | 100,0 | 5,7 |
Таблица 13. Основные параметры международных займов Группы по состоянию на 31 декабря 2009
| Форма займа | Валюта | Первоначаль-ная сумма займа | Дата займа | Срок | Ставка |
| Субординированные облигации участия в кредите | USD | 1,0 млрд. | 02/2005 | 10 лет | 6,23% |
| Облигации участия в кредите (в рамках MTN-программы) | USD | 0,5 млрд. | 05/2006 | 7 лет | 6,48% |
| Облигации участия в кредите (в рамках MTN-программы) | USD | 0,75 млрд. | 11/2006 | 5 лет | 5,93% |
| Синдицированный кредит | USD | 0,75 млрд. | 12/2007 | 3 года | 3m LIBOR + 0,45% |
| Облигации участия в кредите (в рамках MTN-программы) | USD | 0,5 млрд. | 07/2008 | 5 лет | 6,468% |
| Синдицированный кредит | USD | 1,2 млрд. | 10/2008 | 3 года | 3m LIBOR + 0,85% |
В феврале 2010 года Банком был полностью погашен субординированный кредит, что было обусловлено значительным объемом накопившейся ликвидности в иностранной валюте, высоким уровнем достаточности капитала и существенным падением цен на данные инструменты.
Средства клиентов
Таблица 14. Структура средств клиентов
| Показатели | На 31 декабря 2009 | На 31 декабря 2008 | Темп прироста, % | ||
| Сумма, млн. руб |
% от суммы |
Сумма, млн. руб |
% от суммы |
||
| Средства физических лиц | 3 787 312 | 69,6 | 3 112 102 | 64,9 | 21,7 |
| Текущие счета | 540 455 | 9,9 | 395 090 | 8,2 | 36,8 |
| Срочные депозиты | 3 246 857 | 59,7 | 2 717 012 | 56,7 | 19,5 |
| Средства корпоративных клиентов | 1 651 559 | 30,4 | 1 683 130 | 35,1 | (1,9) |
| Текущие счета | 965 032 | 17,8 | 1 011 161 | 21,1 | (4,6) |
| Срочные депозиты | 686 527 | 12,6 | 671 969 | 14,0 | 2,2 |
| Итого средства клиентов | 5 438 871 | 100,0 | 4 795 232 | 100,0 | 13,4 |
По состоянию на 31 декабря 2009 года средства физических лиц и корпоративных клиентов составили 5438,9 млрд. руб., увеличившись за год на 13,4%. Средства физических лиц увеличились за год на 21,7%, в то время как средства корпоративных клиентов снизились на 1,9%. Таким образом, доля средств физических лиц в совокупных средствах клиентов увеличилась на 4,7 п.п. - до 69,6%, в то время как доля средств корпоративных клиентов в совокупных средствах клиентов снизилась до 30,4%.
Структура средств физических лиц и корпоративных клиентов в 2009 году по сравнению с 2008 годом изменилась несущественно. Срочные депозиты традиционно составляют более 70% привлеченных средств клиентов. Доля текущих счетов сократилась на 1,6 п.п. — до 27,7%.
Основной валютой фондирования Группы является российский рубль, в котором номинировано 78,9% привлеченных средств физических лиц и корпоративных клиентов. По итогам года доля рублевых средств выросла на 1,3 п.п. в результате стабилизации курса рубля и постепенного возвращения доверия населения к национальной валюте.
Достаточность капитала
Таблица 15. Достаточность капитала в соответствии с Базельским соглашением
| Показатели |
На 31 декабря 2009 года, млн. руб |
На 31 декабря 2008 года, млн. руб |
| Коэффициент достаточности основного капитала | 11,5% | 12,1% |
| Коэффициент достаточности общего капитала | 18,1% | 18,9% |
| Состав компонентов капитала | ||
| Основной капитал | ||
| Уставный капитал | 87 742 | 87 742 |
| Эмиссионный доход | 232 553 | 232 493 |
| Нераспределенная прибыль | 403 934 | 388 030 |
| Дополнительный капитал | ||
| Фонд переоценки зданий | 55 540 | 74 981 |
|
Фонд переоценки инвестиционных ценных бумаг, имеющихся в наличии для продажи |
(329) | (33 185) |
| Фонд переоценки иностранной валюты | (1 009) | 101 |
| Субординированный займ | 362 115 | 354 133 |
| Общий капитал | 1 140 546 | 1 104 295 |
| Активы, взвешенные с учетом риска | 6 303 813 | 5 842 454 |
За 2009 год коэффициент достаточности основного капитала снизился на 0,6 п.п. и составил 11,5%. Это обусловлено значительным ростом активов, взвешенных с учетом риска (в основном за счет портфеля инвестиционных ценных бумаг, имеющихся в наличии для продажи), при меньшем относительном росте капитала первого уровня.
Падение коэффициента достаточности общего капитала в 2009 году на 0,8 п.п. — до 18,1% — также связано с ростом портфеля инвестиционных ценных бумаг, имеющихся в наличии для продажи. Тем не менее, данный показатель значительно превышает минимальное значение, установленное Базельским комитетом на уровне 8%.
3.3 Консолидированный отчет о совокупных доходах Сбербанка по МСФО
Отчет о прибылях и убытках Группы Сбербанка по МСФО
Чистая прибыль Группы Сбербанка России в 2009 году составила 24,4 млрд. руб., что в 4 раза меньше чистой прибыли 2008 года (97,7 млрд. руб.). Аналогичная динамика характерна и для прибыли до налогообложения: 29,9 млрд. руб. в 2009 году и 129,9 млрд. руб. в 2008 году (см. Приложение 3,6).
Рост чистого процентного дохода составил 32,9% (до 502,7 млрд. руб.), а чистый комиссионный доход Группы вырос на 17,3% (до 101,1 млрд. руб.).
Снижение прибыли Группы в 2009 году происходило на фоне значительных темпов роста резервов под обесценение кредитного портфеля: расходы на создание резервов выросли в 4 раза — с 97,9 млрд. руб. за 2008 год до 388,9 млрд. руб. за 2009 год.
Доход Группы от операций с ценными бумагами, включенный в Отчет о прибылях и убытках, составил 36,5 млрд. руб., в то время как в прошлом году Группа получила убыток от данных операций в размере 37,3 млрд. руб.
Чистые доходы Группы от операций с иностранной валютой составили 16,2 млрд. руб., что ниже на 35,7% показателя 2008 года.
В 2009 году Группа провела переоценку зданий банковского назначения, в результате которой в Отчете о прибылях и убытках был зафиксирован убыток в размере 15,0 млрд. руб.
Операционные расходы увеличились на 3,4% - до 229, 3 млрд. руб.
Отчет о совокупных доходах
Совокупный доход Группы в 2009 году составил 38,9 млрд. руб. и сократился на 68,8% по сравнению с 2008 годом.
Отрицательная переоценка зданий, отраженная в составе прочих компонентов совокупного дохода, составила 21,2 млрд. руб.
Положительная переоценка ценных бумаг, имеющихся в наличии для продажи, отраженная в составе прочих компонентов совокупного дохода, составила 40,7 млрд. руб. до вычета налога на прибыль. Таким образом, совокупный доход Группы от операций с ценными бумагами, отраженный через счета прибылей и убытков и в составе прочих компонентов совокупного дохода, в 2009 году составил 77,2 млрд. руб. до вычета налога на прибыль.
Процентные доходы и расходы
Процентные доходы
Процентные доходы Группы в 2009 году выросли на 31,5%. Этому способствовали рост доходности активов, генерирующих процентные доходы, по всем основным статьям в 2009 году, а также выросшие среднегодовые значения активов, генерирующих процентные доходы, анализ изменения которых представлен в следующем разделе. Основной вклад в прирост процентного дохода внес рост процентных доходов по кредитному портфелю — он объясняет 87,4% прироста процентного дохода за 2009 год. В таблице ниже приведены среднегодовые значения активов Группы в разрезе статей отчета о финансовом положении, а также генерируемые каждой статьей отчета о финансовом положении процентные доходы и среднегодовые доходности статей отчета о финансовом положении.
Таблица 16. Доходность активов
| Показатели | 2009 | 2008 | |||||||||
| Среднее значение за год, млн. руб | Процентные доходы, млн. руб | Средняя доходность, % | Среднее значение за год, млн. руб | Процентные доходы, млн. руб | Средняя доходность, % | ||||||
| Активы | |||||||||||
| Кредиты и авансы клиентам | 5 466 553 | 752 647 | 13,8 | 4
687
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||