Система кредитования коммерческим банком "ПриватБанк" физических лиц
ограничение дефицита бюджета;
ослабление инфляционного давления дефицита бюджета на экономику;
ограничение денежной экспансии.
Монетарная политики этого периода была направлена на:
поддержание покупательной способности гривны;
стабилизацию финансовых рынков;
поддержку банковской системы.
Позитивными результатами третьего этапа (современный этап) можно считать: относительно низкий уровень инфляции; произошло увеличение реальных денег в экономике и постепенное восстановление процесса ремонетизации.[2]
Однако, проведем анализ целевой направленности современной денежно-кредитной политики исходя из экспертных заключений. Ниже по тексту приводится мнения Директора института экономики и прогнозирования НАН Украины, главы Совета НБУ Валерий Гееца (по материалам интервью газете «Зеркало недели», 2005 год).
В Основах кредитно-денежной политики НБУ на 2005 год появилось словосочетание «таргетирование инфляции». Эксперт так определяет сущность этого целевого направления. Данное направление означает, что для выполнения задачи поддержания стабильности денежной единицы в качестве якоря макроэкономической стабильности вместо валютного курса берутся цены. Со временем курс будет определяться спросом и предложением валюты на рынке. Понятно, что в зависимости от экономической конъюнктуры и перспектив экономической политики данный процесс может меняться в ту или иную сторону. Для примера: общеизвестно, что курсы валют ведущих экономик мира тоже подвержены колебаниям в силу самых разнообразных факторов. Скорость процесса перехода Украины в этом направлении будет зависеть от изменений как в экономике, так и в факторах и условиях, их определяющих. Если положительные структурные преобразования будут идти достаточно быстро, то можно перейти к плавающему курсу. Если они затормозятся или даже повернут вспять, поддержание конкурентоспособности страны будет лежать в плоскости ценовой конкуренции, а, следовательно, и политика обменного курса будет направлена на это. Поэтому переход к инфляционному таргетированию как стратегия - это приемлемо, но как действие - это не разовая акция. Чисто теоретически это можно будет сделать в течение одного-двух лет. В условиях нынешней неопределенности дать такой прогноз сложно. Исследования экономик Польши и Чехии показывают, что усиление национальной денежной единицы негативно сказывалось на росте ВВП. Или, скажем, Китай очень жестко стоит на позиции удержания курса. В ответ на критику США в июле он ревальвировал, но всего на 2%. При этом следует учитывать, что инструментом заниженного курса нельзя пользоваться до бесконечности. Во-первых, тогда нет стимула для структурных преобразований (проблема морального риска). Во-вторых, рост денежных агрегатов вызовет инфляцию. В ситуации, когда растут цены и их снижения добиваются за счет ревальвации, страдают многие, особенно, если инфляцию вызвали не монетарные факторы, как это имело место в Украине ранее. Что касается других инструментов, уменьшающих риски, то для них нужны развитый фондовый рынок и институты, обеспечивающие свободный переток капитала, а все это отстраивается годами.
Большой риск настоящей денежно-кредитной политики связан с тем, что ревальвация национальной денежной единицы в долларизованной экономике мгновенно приводит к обесцениванию сбережений. Население попадает в ловушку: долгое время оно не верило в гривну, поэтому нашло альтернативный источник сбережений в виде иностранной валюты. Сейчас, после нескольких лет стабильного обменного курса, еще не восстановилось полностью доверие к национальной валюте, а тут ревальвация... Надо помнить, экономика не любит шоков.
Борьба с долларизацией экономики должна происходить постепенно и это возможно за счет ревальвации. Если одновременно есть и инфляция, и ревальвация, тогда кроме недвижимости и ценных металлов некуда податься со сбережениями. И это проблема не только Нацбанка, правительство также должно думать о том, чтобы чрезмерными бюджетными расходами социально ориентированного характера при дефиците свободных мощностей не провоцировать инфляцию и не создавать дополнительные льготные условия для импорта.
Все это время инфляция (2001-2005 г) в Украине была намного меньше, чем рост денежных агрегатов. Поэтому население весьма спокойно реагировало на рост цен, резкая реакция была лишь со стороны политиков. А вот на фоне спада экономики такая же инфляция вызвала негативную реакцию граждан. Однако, если в Украине будет активно развиваться фондовый рынок, то он будет способствовать при ранее указанных предпосылках повышению монетизации экономики, поэтому в результате будут соблюдаться условия для поддержания экономического роста.
Приоритетными целями денежно-кредитной политики Украины на современном этапе являются:
обеспечение внутренней и внешней стабильности гривны как монетарной предпосылки экономического роста;
поддержание уровня инфляции в границах 6-7%;
наращивание золотовалютных резервов;
улучшение структуры денежной массы и рост уровня монетизации экономики;
создание условий для снижения цены кредитных ресурсов;
применение методов по стимулированию развития фондового рынка;
увеличение доверия кредиторов и вкладчиков к банковской системе;
расширение безналичной формы расчетов;
усовершенствование банковского законодательства и нормативно-правовых актов НБУ.[1]
Виды кредитов, предоставляемых физическим лицам
Рассмотрим виды кредитов, предоставляемых физическим лицам на примере ЗАО КБ «ПриватБанк».
Сегодня ПриватБанк рад предложить своим клиентам – физическим лицам самые современные, самые удобные банковские продукты и услуги:
разнообразные программы кредитования (кредитные карты, кредиты на автомобили, жилье, товары народного потребления);
привлекательные депозитные вклады;
уникальные технологии обслуживания, позволяющие клиенту сократить финансовые и временные расходы (internet-banking, mobile-banking, регулярные платежи), а также многие другие услуги.
Программа «Жилье в кредит»
В соответствии с условиями банка, клиенты, имеющие стабильные доходы, могут:
получить комплексное обслуживание в Ипотечных центрах ПриватБанка в любом регионе Украины;
сэкономить время, оформив в течение 30 минут "Ипотечный сертификат", гарантирующий предоставление кредита у любого сотрудника ПриватБанка.
Условия программы:
срок предоставления кредита - до 30 лет;
сумма кредита - до 100% от стоимости квартиры;
ежемесячное погашение кредита равными платежами;
обеспечение кредита - залог приобретаемой недвижимости;
минимальный пакет документов для оформления кредита.
Клиенту достаточно сделать всего 5 шагов для получения ключей от собственной квартиры/дома:
шаг первый – обратиться в банк и предоставить минимальный пакет документов: паспорт, ИНН, справку с места работы о заработной плате за последние 6 месяцев;
шаг второй – в течение 30 минут получить Ипотечный Сертификат, подтверждающий гарантию банка на предоставление кредита;
шаг третий – найти объект недвижимости, который клиент желает приобрести в кредит;
шаг четвертый – предоставить в Ипотечный центр банка документы на недвижимость;
шаг пятый – в течение 1 банковского дня заключить сделку в Ипотечном центре банка, при участии нотариуса, кредитного эксперта, страхового агента.[7]
"Автомобиль в кредит"
Основными клиентами – потенциальными потребителями данной услуги являются:
лица, занимающиеся бизнесом, денежные средства которых находятся в обороте (их выгода от кредитования заключается в получении гораздо большей прибыли от денежных средств, взятых в кредит, в случае сохранения своего капитала в пределах своего Бизнеса);
менеджеры среднего и высшего звена;
госслужащие и военнослужащие соответствующих рангов;
сотрудники предприятий с высоким уровнем доходов.
Преимущества банка:
решение вопроса о выдаче кредита принимается за 30 минут;
необходим минимальный пакет документов для оформления кредита;
возможно оформление кредита как на покупку новых, так и на покупку б/у автомобилей;
срок кредитования:
новых автомобилей импортного производства, а также автомобилей марки Daewoo, Chevrolet – до 7 лет;
новых автомобилей отечественного производства и производства стран СНГ – до 5 лет;
автомобилей б/у импортного производства – 5 лет;
автомобилей б/у отечественного производства и производства стран СНГ – 3 года.
Всего за 30 минут в нашем банке клиент получает роскошь владения собственным средством передвижения.
Обеспечением по кредиту выступает приобретаемый автомобиль, который находится в пользовании заемщика, но остается в залоге у банка до момента полной выплаты кредита.
Перечень документов, необходимых при первоначальном обращении за кредитом в ПриватБанк для частных лиц:
паспорт;
копия справки о присвоении идентификационного кода;
справка о полученных доходах за последние 6 месяцев;
договор купли-продажи автомобиля.
«Рассрочка»
Условия для получения кредита:
кредит оформляется за 15 минут только при наличии паспорта;
срок предоставления кредита - 36 месяцев (при наличии справки о доходах или зарплатной карты ПриватБанка) и 24 месяца (без справки о доходах и отсутствия зарплатной карты ПриватБанка);
кредиты выдаются в национальной валюте;
проценты за пользование кредитом начисляются простые на остаток задолженности по кредиту;
погашение задолженности по кредиту производится ежемесячно равными платежами в любом отделении ПриватБанка;
Для удобства клиентов ПриватБанк совместно с сетями «Домотехника», «Vicotec», «Эльдорадо», «Фокстрот», «АБВ-Техника», «Технобум» проводит различные совместные акции с очень привлекательными условиями для клиентов.
Кредитка «Товары в рассрочку»
Кредитку может получить любой желающий, который подходит следующим требованиям банка: гражданин Украины, возраст от 20 до 65 лет и наличие прописки.
Для получения Кредитной карты необходимо, заполнить заявление и предоставить паспорт гражданина Украины.
Копия паспорта и ИНН не является обязательным условием и берется у клиента только в случае их наличия. Данные в заявления заполняются только с оригиналов документов.
Обязательное условие - если нет возможности сделать копии документов, то в заявление вносится отметка о проведении идентификации клиента по оригиналу паспорта.
Условия по кредиту:
льготный период – 15 дней;
валюта: UAH;
сумма кредита = стоимость товара + стоимость доставки товара;
ставка в месяц 2% на остаток задолженности;
ежемесячная комиссия 2% от суммы кредита;
максимальная сумма кредита 15000 грн;
минимальная сумма кредита 200 грн;
минимальный ежемесячный платеж - 7% от суммы кредита, но не менее 50 грн;
комиссия за несвоевременное внесение ежемесячного платежа - 1%, минимум 10 грн;
после согласования кредитной сделки 100% суммы кредита автоматически поступают на расчетный счет компании;
срок действия карты 2 года.
Кредитка "Универсальная со льготным периодом 30 дней"
Кредитка «Универсальная со льготным периодом 30 дней» реализована на базе VISA Classic.
На протяжении 30 дней с момента возникновения задолженности проценты за пользование кредитными средствами начисляются исходя из ставки 0,01% годовых, что делает пользование кредитом практически бесплатным.
Условия обслуживания:
кредитный лимит устанавливается в виде возобновляемой линии;
срок действия кредитного лимита соответствует сроку действия карты - 2 года. По истечении срока производится перевыпуск карты;
валюта карты – гривна или доллары США;
погашение – необходимо ежемесячно совершать платеж в размере 7% от остатка задолженности на конец отчетного месяца (проценты включены в платеж);
платность – начисление процентов производится за каждый день пользования лимитом исходя из месячной ставки (3,00% в месяц для UAH и 2% в месяц для USD). За первые 30 дней пользования кредитными средствами (по каждой операции) начисляется пониженная ставка - из расчета 0,01 % годовых;
целевое использование средств - оплата товаров и услуг в торгово-сервисной сети, получение наличных.
Кредитка "Универсальная с льготным периодом 55 дней"
Кредитка «Универсальная со льготным периодом 55 дней» реализована на базе MasterCard.
Льготный период – до 55 дней: проценты начисляются исходя из ставки 0,01% годовых, при условии погашения задолженности по карте до 25 числа следующего месяца, благодаря чему кредитом в течение 55 дней можно пользоваться практически бесплатно.
Условия обслуживания:
кредитный лимит устанавливается в виде возобновляемой линии;
срок действия кредитного лимита соответствует сроку действия карты - 2 года. По истечении срока производится перевыпуск карты;
валюта карты – гривна или доллары США;
погашение – необходимо ежемесячно совершать платеж в размере 7% от остатка задолженности на конец отчетного месяца (проценты включены в платеж);
платность – начисление процентов производится за каждый день пользования лимитом исходя из месячной ставки (1,9% в месяц для UAH и 1% в месяц для USD). Ежемесячная комиссия начисляется из расчета 1% на всю сумму задолженности к концу предыдущего месяца. Льготный период – до 55 дней. Проценты и комиссия начисляются по ставке 0,01% при условии погашения задолженности по карте до 25 числа следующего месяца. Если кредит не погашен в течение первых 55 дней - % начисляются за каждый день пользования кредитом, комиссия начинает начисляться на сумму задолженности месяца следующего за отчетным;
целевое использование средств - оплата товаров и услуг в торгово-сервисной сети, получение наличных.
Кредитная карта "Метро"
Кредитку может получить любой желающий, удовлетворяющий следующим требованиям:
гражданин Украины;
возраст от 20 до 65 лет;
наличие карточки покупателя «МЕТRO»;
наличие контактных телефонов (мобильный/домашний/рабочий).
Условия обслуживания:
сумма кредита - максимальная – 15000 грн;
тип кредитной линии – возобновляемая;
погашение задолженности - погашение задолженности производится ежемесячными платежами и составляет 10 % от остатка задолженности (внесение платежа до конца месяца, следующего за отчетным);
платность – карта оформляется бесплатно. Проценты за пользование кредитом – 2,5% в месяц от остатка задолженности.[5]
Анализ кредитоспособности физического лица
При совершении оценки кредитоспособности лица учитывают социальную стабильность клиента: гражданство, наличие собственной недвижимости, ценные бумаги, собственный бизнес, семейное положение, город и постоянное проживание на одном месте.
На основе этого разрабатывают анкету, которую заемщик должен заполнить перед составлением кредитного соглашения. К анкете он должен предоставить документы о личных доходах и доходы гаранта с места работы, а иногда и справку о состоянии здоровья, документы о праве собственности на имущество.
На основе этой информации берут во внимание:
реальность наличного залога;
возраст и здоровье клиента;
общее материальное состояние, доходы и затраты;
пользование банковскими займами в прошлом, своевременность их погашения и проценты по ним;
наличие депозитных счетов в банке и пользование другими услугами;
связи клиента с деловым миром и его авторитет.
По материалам анкеты, справочных и расчетных данных определяют рейтинг займа физического лица и классифицируют заемщиков соответственно требованиям положения о порядке формирования и использования резерва для возмещения возможных утрат по кредитным операциям банков.
Выдача кредитов физическим лицам обосновывается коммерческим банком, исходя из данных о доходах заемщика от заработной платы, сбережений ценных бумаг и других доходов. Доходы сопоставляются с затратами и определяется стабильность прибыли заемщика, которая подтверждается документально (справка о заработной плате, другие документы).
При определении оценки финансового состояния заемщика – физического лица должны учитываться:
общее материальное состояние клиента (доходы и затраты, имущество, право собственности на которое удостоверяется согласно с действующим законодательством Украины; соответствующие подтверждающие документы);
социальная стабильность клиента, т.е. наличие постоянной работы, семейное положение;
возраст клиента;
интенсивность пользования банковскими кредитами в прошлом и своевременность погашения их и процентов по ним, а также пользование другими банковскими услугами;
деловая репутация;
другая информация.
Рассчитаем платежеспособность заемщика с помощью коэффициентов.
Коэффициент платежеспособности заемщика (КПЗ) рассчитывается как отношение совокупного среднемесячного дохода (МД) к сумме среднемесячных затрат (МЗ) и месячных платежей по кредитам и процентам (МПП) по формуле
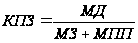 (2.1)
где МПП – месячные платежи по задолженности, включая проценты (в счетах берется задолженность, которую предполагает получить заемщик). Теоретическое значение КПЗ не менее 1,3.
Рассчитаем коэффициент платежеспособности заемщика на определенном примере. Допустим, среднемесячный доход заемщика составляет 3000 грн., среднемесячные затраты составляют 1200 грн, месячный платеж по кредиту и процентам 700 грн.
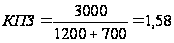
Заемщик является платежеспособным клиентом банка (1,3<1,58) и сможет выплачивать кредит и проценты по нему.
Коэффициент платежеспособности семьи (КПС) рассчитывается как отношение совокупного месячного дохода семьи ко всем месячным затратам, включая затраты по займу, по формуле
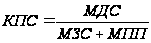 (2.2)
где МДС – месячный доход семьи;
МЗС – месячные затраты семьи.
Теоретическое значение коэффициента платежеспособности семьи должно быть не меньше 1,5.
Рассчитаем коэффициент платежеспособности семьи на примере одной из семей. Предположим, что месячный доход семьи 7300 грн., месячные затраты этой же семьи 3600 грн., а месячный платеж по кредиту и процентам составляет 1500 грн. Т.о.:
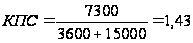
Теоретическое значение коэффициента составляет не менее 1,5. В нашем же случае мы получили 1,43, что обозначает, что исследуемая семья является неплатежеспособной.
Оказывается реальность расчета заемщика по обоснованию финансовых возможностей погашения долга и уплаты процентов по кредиту: реальная, частично реальная, нереальная.
Определяется ликвидность залогового имущества заемщика или имущественного поручителя: высоколиквидная, ликвидная, неликвидная.
Изучается кредитная история заемщика, наличие кредитной задолженности по ранее полученным кредитам и взаимопоручительствам.
Юридической службой банка обосновывается правовая оценка кредитного соглашения, на основании которой выдается кредит; правовая оценка обеспечения (договор залога с заемщиком, договор залога с имущественным поручителем); наличие застрахованного имущества, которое является залогом; его правовой статус. Служба безопасности банка изучает, соответствуют ли действительности данные, приведенные в анкете заемщика, надежность обеспечения кредита и реальность целевого назначения кредита.
На основе вышеперечисленных обоснований, делается общий вывод о возможности предоставления кредита заемщику – физическому лицу.[3]
Анализ кредитных продуктов
История создания пластиковых карт.
Идея кредитной карточки была выдвинута в книге Эдуарда Беллами "Глядя назад" в 1880 году. Однако, реально первая кредитная карта была выпущена лишь в 1914 году известной фирмой Mobil Oil (правда раньше эта фирма называлась General Petroleum Corporation of California). Выпущенные данной компанией карты использовались при оплате торговых операций по нефтепродуктам. Первые карточки были картонными, данные на них были либо написаны, либо выдавлены.
В 1928 году Бостонской компанией Farrington Manufacturing были выпущены первые металлические пластинки, на которых выдавливался (эмбоссировался) адрес и которые выдавались кредитоспособным клиентам. Продавец вкладывал такую пластинку в специальную машинку, называемую импринтером, и буквы, выдавленные на ней, отпечатывались на торговом чеке.
Поиск подходящего материала затянулся на десятилетия, и лишь в 60-е годы было найдено приемлемое решение - пластиковая карточка с магнитной полосой. Десять лет спустя, в 1975 г. француз Ролан Морено изобрел и запатентовал электронную карту памяти. Прошло еще несколько лет, и компания Bull (Франция) разработала и запатентовала смарт-карту со встроенным микропроцессором.
Большинство специалистов считает, что начало банковских кредитных карточек было положено Джоном С. Биггинсом, специалистом по потребительскому кредиту из Национального банка Флэтбуш в нью-йоркском районе Бруклин. В 1946 году Биггинс организовал работу по кредитной схеме под названием "Charge-it". Эта схема предусматривала собой расписки, которые принимались от клиентов местными магазинами за мелкие покупки. После того, как покупка состоялась, магазин сдавал расписки в банк, и банк оплачивал их со счетов покупателей. Во Флэтбуше была впервые опробована классическая цепочка расчетов, используемая сейчас в банковском карточном бизнесе повсеместно.
1 октября 1958 года была выпущена первая карта American Express. Уже через год эта компания насчитывала 32 тысячи предприятий и более 475 тысяч держателей карточек. Такой успех American Express объясняется, во-первых, тем, что компания приобрела Universal Travel Card, выпускавшуюся Ассоциацией американских отелей. Но главной причиной была уже существовавшая разветвленная международная сеть обслуживания дорожных чеков "American Express" и огромные финансовые средства, позволившие кредитовать клиентов.
В 50-е годы свыше 100 американских банков начали свои программы кредитных карточек. Но, пожалуй, принципиально новый период в развитии карточного, бизнеса начался, когда в него вступили первый и второй по величине американские банки: Bank of America и Chase Manhattan Bank. Это произошло также в 1958 году.
Chase Manhattan Bank к концу первого года карточной программы имел 350 тысяч держателей карточек и привлек 5300 предприятий розничной торговли. К 1960 году объем карточных операций вырос до 25 миллионов долларов. Но одновременно число держателей карточек уменьшилось до 160 тысяч, операционные расходы и невозврат кредитов увеличивались, и программа в целом стала убыточной. В январе 1962 года банк продал ее за 9 миллионов долларов компании Юни-Серв, которая начала выпускать на ее основе карточку "Юни-Кард". На некоторое время она стала частью American Express, затем в 1969 году ее вновь выкупил уже за 50 миллионов долларов ее инициатор - Chase Manhattan Bank. Но и вторая попытка этого банка оказалась неудачной: программа приносила ежегодный убыток в 1 миллион долларов и была продана ассоциации National BankAmericard.
С аналогичными трудностями сталкивались и другие банки, но, тем не менее, рос успех "BankAmericard", выпускаемой Bank of America. Главное преимущество этого банка заключалось в большой сети отделений в штате Калифорния с ее богатой клиентурой.
По мере роста карточных программ большинство банков столкнулось с главным препятствием - локальностью сети обслуживания своих карточек. И вот в 1966 году Bank of America начал выдавать лицензии на выпуск карточек BankAmericard другим банкам в ответ на это несколько крупных банков-конкурентов Bank of America создали свою Межбанковскую карточную ассоциацию - МКА (Interbank Card Association). В 1969 году эта ассоциация купила права на карты "Master Charge", выпускавшиеся карточной ассоциацией банков западных штатов, большинство банков-членов МКА перешли на выпуск "Master Charge". В свою очередь банки, выпускавшие "BankAmericard", настояли, чтобы карточная программа была выведена из-под контроля Bank of America. Так в июле 1970 г. была создана National BankAmericard Incorporated - НБИ.
Таким образом, к началу семидесятых годов в Соединенных Штатах сформировались два основных конкурента на рынке уни-версальных банковских карточек: НБИ и МКА. Среди небанковских универсальных карточек выделялась "American Express".
Следует отметить, что изначально в зарубежной классификации универсальные карточки разделялись на карточки для "путешествий и развлечений" (Travel and Entertainment - Т&Е) и чисто банковские. Первые выпускались компаниями Diners Club, American Express, Carte Blanshe и предназначались главным образом для оплаты гостиниц, ресторанов, то есть преимущественно для путешествующих бизнесменов. Карточки же, выпускаемые банками, имели более "потребительский" характер и предназначались для "обычных клиентов". К настоящему времени эти различия в значительной степени исчезли, и такое разделение является весьма условным.
Первоначально банки, начинавшие выпуск карточек, присоединялись либо к НБИ, либо к МКА. Но в 1971 году Worthen Bank and Trust Company of Little Rock стал членом обеих систем. Со стороны НБИ последовали санкции в виде запрета на выпуск карточек "Master Charge" членами НБИ. Дело дошло до суда, и в 1972 году окружной суд, рассматривавший этот вопрос, вынес 26-страничное заключение, что запрет НБИ является нарушением антитрестовского законодательства, препятствует развитию свободной конкуренции и ограничивает права потребителей. НБИ пыталась апеллировать, но в течение 5 лет, пока тянулся этот процесс, многие банки начали выпускать обе карточки, и, в конце концов, в 1976 году НБИ сдалась. Вопрос окончательно был снят с повестки дня, когда несколько крупных банков-членов НБИ, включая Bank of America и Chase Manhattan, в октябре того же года подали заявку на членство в Межбанковской карточной ассоциации и, соответственно, на выпуск карточек "Master Charge".
Параллельно с развитием американского рынка шла и интернационализация карточных операций. Она началась еще в 1951 году, когда Diners Club выдала первую лицензию на использование своего имени и схемы в Великобритании. Примерно в это же время Британская ассоциация отелей и ресторанов начала выпускать кредитную карту BHR, которая, не являясь банковской, была все же универсальной карточкой. В 1965 году эта система, объединившись со своим шведским конкурентом Rikskort, владельцем которой являлась семья Валленбергов, учредила компанию Eurocard International со штаб-квартирой в Швеции.
Продолжалась конкуренция американских карточных ассоциаций и в Европе. В 1974 году МКА совершила значительный рывок в конкурентной гонке с BankAmericard, подписав соглашение с британской системой Access Card, которая входила в Ассоциацию Eurocard. Так началось сотрудничество Eurocard и американской Межбанковской карточной ассоциации, выпускающей "Master Charge". Это стало одной из причин, по которой в 1976 году НБИ переименовала свою карточку "BankAmericard" на известную теперь всем "VISA". Аналогичный шаг предприняла в 1980 году и МКА, дав своей карточке "более международное" название "MasterCard".
Eurocard также не стояла на месте. Расширяя свое сотрудничество с MasterCard, эта ассоциация по мере появления новых технологий заключила соглашения на производство пластиковых карт с компаниями Cirrus и Maestro, что позволило расширить ассортимент предлагаемых клиентам видов услуг за счет карточек для получения наличных в банкоматах. В конце 1992 года произошло слияние Eurocard International с платежной системой Eurocheck. Новая организация стала называться Europay International.
Конкурентная борьба между платежными системами разворачивалась не только в Европе. В Японии, например, несмотря на активные попытки завоевания этого рынка "VISA" и "MasterCard", они проигрывали карточкам JCB. Общее количество держателей этих карточек в 1980 году было почти в два раза больше, чем выпущенных в Японии "VISA" и "MasterCard" вместе взятых.
Итак, на сегодняшний день крупнейшей платежной организацией является VISA Int., занимающей порядка 60% рынка банковских карт. Второй по величине является Europay/MasterCard Int., обладающая порядка 30 % рынка. Остальные десять процентов приходятся на карточки других международных организаций и локальные карточки различных банков.
Пластиковые карты «ПриватБанка»
ПриватБанк является признанным лидером отечественного рынка платежных карт. На сегодняшний день банком выпущено более 14,7 млн. пластиковых карт (39% от общего количества карт, эмитированных украинскими банками). В сети обслуживания пластиковых карт банка работает 4 222 банкомата, пластиковые карты банка принимают к оплате свыше 38,5 тысяч торгово-сервисных точек по всей Украине. Наличие широкой сети обслуживания карточных продуктов позволяет ПриватБанку активно внедрять услуги по автоматизированной выдаче корпоративным клиентам заработной платы с использованием пластиковых карт.
Инновационная политика ПриватБанка ориентирована на внедрение на украинском рынке принципиально новых, передовых банковских услуг, которые предоставляют клиентам новые возможности управления своими финансами. ПриватБанк первым в Украине предложил своим клиентам услуги интернет-банкинга "Приват24" и GSM-банкинга, а также услуги по продаже через сеть своих банкоматов и POS-терминалов электронных ваучеров ведущих операторов мобильной связи и IP-телефонии.[11]
Количество выпущенных пластиковых карт ПриватБанка на сегодняшний день можно представить в виде рисунка 2.1
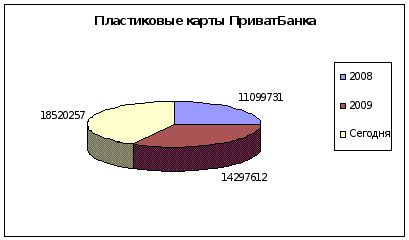
Рисунок 2.1 – Статистика выпуска пластиковых карт ПриватБанка
Единственным негативным моментом на сегодняшний день является то, что кредитные карты выдаются с минимальным лимитом, а иногда и с нулевым (зачастую студентам), а также то, что уже существующим кредитным картам снизили лимит средств.[10]
На конец 2009 года ПриватБанк обслуживал:
713669 счетов юридических лиц (в том числе 237041 карточные счета);
14627667 счетов физических лиц (в том числе 13021841 карточные счета);
214282 пользователя системы Интернет-банкинга Приват 24.
Общее количество эмитированных карт на конец 2008 года составило 13258882 штуки.
Система обслуживания пластиковых карт включала 4222 банкомата и 38590 POS-терминалов.
Кредитный портфель ПриватБанка достиг рекордных 35 миллиардов гривен, а вкладчики доверили банку более 13 миллиардов.
По итогам работы в первом полугодии 2009 года активы лидера украинского рынка банковских услуг – ПриватБанка - составили 43,022 млрд. грн, увеличившись с начала года на 27,4%, или на 9,244 млрд. грн. На 1 июля 2008 года капитал банка составляет 3,552 млрд. грн. (на 264,24 млн. грн больше показателей начала года), уставный фонд – 2,082 млрд. грн. Прибыль ПриватБанка по итогам первого полугодия 2008 года составила 264,243 млн. грн.
Кредитный портфель ПриватБанка за полгода вырос на 24,6% до 35,851 млрд. грн. Банк является лидером на рынке – портфель кредитов частным лицам с начала года увеличился на 24,5% до 14,398 млрд. грн. ПриватБанк остается “самым сберегательным” банком Украины: на 1 июля 2008 года объем средств населения, размещенных в ПриватБанке, составляет 17,310 млрд. грн, депозитный портфель физических лиц – 13,015 млрд. грн, что на